Финансовые методы повышения эффективности работы предприятий, организаций
О неплатежеспособности свидетельствует, как правило, наличие “больных” статей в отчетности (“Убытки”, “Кредиты и займы, не погашенные в срок”, “Просроченная дебиторская и кредиторская задолженность”, “Векселя выданные просроченные”). Следует отметить, что последнее утверждение верно не всегда. Приведем две наиболее характерные причины.
Во-первых, фирмы-монополисты могут сознательно идти на нестрогое соблюдение контрактов со своими поставщиками и подрядчиками (логика здесь проста: не будете следовать нашим правилам игры, мы найдем вам замену). Именно такая ситуация сложилась в настоящее время в отношениях крупных универмагов и поставщиков товаров, – универмаги нередко не соблюдают сроки уплаты за поставленные товары.
Во-вторых, в условиях инфляции непродуманно составленный договор на предоставление кратко- или долгосрочной ссуды может вызывать искушение нарушить его и уплачивать штрафы обесценивающимися деньгами.
В наиболее акцентированном виде степень ликвидности предприятия может быть выражена коэффициентом покрытия, показывающим, сколько рублей текущих активов (оборотных средств) приходится на один рубль текущих обязательств (текущая краткосрочная задолженность). При условии выполнения предприятием обязательств перед кредиторами его платежеспособность с известной степенью точности характеризуется наличием средств на расчетном счете.
С позиции долгосрочной перспективы финансовое состояние предприятия характеризуется структурой источников средств, степенью зависимости предприятия от внешних инвесторов и кредиторов. Каких-либо единых нормативов соотношения собственного и привлеченного капитала не существует. Тем не менее распространено мнение, что доля собственного капитала должна быть достаточно велика – не менее 60%. Условность этого лимита очевидна; например, высокорентабельное предприятие или предприятие, имеющее высокую оборачиваемость оборотных средств, может позволить себе относительно высокий уровень заемного капитала.
Результативность и экономическая целесообразность функционирования предприятия измеряются абсолютными и относительными показателями. Различают показатели экономического эффекта и экономической эффективности.
Экономический эффект – показатель, характеризующий результат деятельности. Это абсолютный, объемный показатель. В зависимости от уровня управления, отраслевой принадлежности предприятия в качестве показателей эффекта используют показатели валового национального продукт, национального дохода, валового дохода от реализации, прибыли и т.п.
Основным показателем безубыточности работы предприятия является прибыль. Однако по этому показателю, взятому изолированно, нельзя сделать обоснованные выводы об уровне рентабельности. Прибыль в 1 млн. руб. может быть прибылью разновеликих по масштабам деятельности и размерам вложенного капитала предприятий. Соответственно и степень относительной весомости этой суммы будет неодинаковой. Поэтому в анализе используют различные коэффициенты рентабельности.
Экономическая эффективность – относительный показатель, соизмеряющий полученный эффект с затратами или ресурсами, использованными для достижения этого эффекта. Такой показатель уже можно использовать в пространственно-временных сопоставлениях. Наиболее общую оценку уровня экономической эффективности деятельности предприятия дают показатели рентабельности авансированного и собственного капитала, а рост их в динамике рассматривается как положительная тенденция.
Что касается других показателей оценки результативности финансово-хозяйственной деятельности и, то некоторого специального комментария требуют лишь показатели продолжительности операционного и финансового цикла и коэффициент погашаемости дебиторской задолженности
В рамках экспресс-анализа в дополнение к приведенной выше системе показателей целесообразно использовать следующую последовательность взаимосвязанных и несложных по структуре и количеству показателей таблиц:
хозяйственные средства предприятия и их структура (содержит такие показатели, как величина хозяйственных средств в оценке нетто, основные средства, нематериальные активы, оборотные средства, собственные оборотные средства);
основные средства предприятия (приводятся стоимостная оценка основных средств, в том числе активной их части по первоначальной и остаточной стоимости, доля арендованных основных средств, коэффициенты износа и обновления);
структура и динамика оборотных средств предприятия (приводится укрупненная группировка статей второго и третьего разделов баланса, а также ряд специфических показателей, таких, как величина собственных оборотных средств, их доля в покрытии товарных запасов и др.);
основные результаты финансово-хозяйственной деятельности предприятия (объем товарооборота, прибыль, рентабельность, уровень валового дохода, уровень издержек обращения, фондоотдача, выработка, показатели оборачиваемости);
эффективность использования финансовых ресурсов (содержит показатели: всего финансовых ресурсов, в том числе собственных, привлеченных ресурсов, рентабельность авансированного капитала, рентабельность собственного капитала и др.).
Экспресс-анализ может завершаться выводом о целесообразности или необходимости более углубленного и детального анализа финансовых результатов и финансового положения.
1.4. ДЕТАЛИЗИРОВАННЫЙ АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ
Его цель – более подробная характеристика имущественного и финансового положения хозяйствующего субъекта, результатов его деятельности в истекшем отчетном периоде, а также возможностей развития субъекта на перспективу. Он конкретизирует, дополняет и расширяет отдельные процедуры экспресс-анализа. При этом степень детализации зависит от желания аналитика.
В общем виде программа углубленного анализа финансово-хозяйственной деятельности предприятия выглядит следующим образом.
1. Предварительный обзор экономического и финансового положения субъекта хозяйствования:
1.1. Характеристика общей направленности финансово-хозяйственной деятельности;
1.2. Выявление “больных” статей отчетности;
2. Оценка и анализ экономического потенциала субъекта хозяйствования:
2.1. Оценка имущественного положения:
2.1.1. Построение аналитического баланса-нетто;
2.1.2. Вертикальный анализ баланса;
2.1.3. Горизонтальный анализ баланса;
2.1.4. Анализ качественных сдвигов в имущественном положении;
2.2. Оценка финансового положения:
2.2.1. Оценка ликвидности;
2.2.2. Оценка финансовой устойчивости;
3. Оценка и анализ результативности финансово-хозяйственной деятельности и субъекта хозяйствования:
3.1. Оценка производственной (основной) деятельности;
3.2. Анализ рентабельности;
3.3. Оценка положения на рынке ценных бумаг;
Информационную основу данной методики составляет система показателей, приведенных в приложении 1.
Дадим краткую характеристику основных показателей, используемых в анализе финансово-хозяйственной деятельности предприятия.
Показатели оценки имущественного положения.
Сумма хозяйственных средств, находящихся в распоряжении предприятия. Этот показатель дает обобщенную стоимостную оценку активов, числящихся на балансе предприятия. Это учетная оценка, не совпадающая с суммарной рыночной оценкой активов предприятия. Рост этого показателя свидетельствует о наращивании имущественного потенциала предприятия. При анализе балансов в оценке брутто (например, балансы, составленные до 1992 г.) этот показатель рассчитывается вычитанием регулирующих статей из итога баланса.
Доля активной части основных средств. Согласно нормативным документам под активной частью основных средств понимают машины, оборудование и транспортные средства. Рост этого показателя в динамике обычно расценивается как благоприятная тенденция.
Коэффициент износа. Показатель характеризует долю стоимости основных средств, оставшуюся к списанию на затраты в последующих периодах. Обычно используется в анализе как характеристика состояния основных средств. Дополнением этого показателя до 100% (или единицы) является коэффициент годности.
Коэффициент обновления. Показывает, какую часть от имеющихся на конец отчетного периода основных средств составляют новые основные средства.
Коэффициент выбытия. Показывает, какая часть основных средств, с которыми предприятие начало деятельность в отчетном периоде, выбыла из-за ветхости и по другим причинам.
Оценка ликвидности и платежеспособности.
Величина собственных оборотных средств. Характеризует ту часть собственного капитала предприятия, которая является источником покрытия текущих активов предприятия (т.е. активов, имеющих оборачиваемость менее одного года). Это расчетный показатель, зависящий как от структуры активов, так и от структуры источников средств. Показатель имеет особо важное значение для предприятий, занимающихся коммерческой деятельностью и другими посредническими операциями. При прочих равных условиях рост этого показателя в динамике рассматривается как положительная тенденция. Основным и постоянным источником увеличения собственных оборотных средств является прибыль.
Не следует смешивать понятия “оборотные средства” и “собственные оборотные средства”. Первый показатель характеризует активы предприятия (II и III разделы актива баланса), второй – источники средств, а именно часть собственного капитала предприятия, рассматриваемую как источник покрытия текущих активов.
Величина собственных оборотных средств численно равна превышению текущих активов над текущими обязательствами. Теоретически (иногда и практически) возможна ситуация, когда величина текущих обязательств превышает величину текущих активов. С позиции теории такая ситуация аномальна, поскольку в, этом случае одним из источников покрытия основных средств и внеоборотных активов является краткосрочная кредиторская задолженность. Финансовое положение предприятия в этом случае рассматривается как неустойчивое, требуются немедленные меры по его исправлению.
Маневренность функционирующего капитала. Характеризует ту часть собственных оборотных средств, которая находится в форме денежных средств, т.е. средств, имеющих абсолютную ликвидность. Для нормально функционирующего предприятия этот показатель меняется в пределах от нуля до единицы. При прочих равных условиях рост показателя в динамике рассматривается как положительная тенденция. Приемлемое ориентировочное значение показателя устанавливается предприятием самостоятельно и зависит, например, от того, насколько высока ежедневная потребность предприятия в свободных денежных ресурсах.
Коэффициент покрытия (общий). Дает общую оценку ликвидности активов, показывая, сколько рублей текущих активов предприятия приходится на один рубль текущих обязательств. Логика исчисления данного показателя заключается в том, что предприятие погашает краткосрочные обязательства в основном за счет текущих активов; следовательно, если текущие активы превышают по величине текущие обязательства, предприятие может рассматриваться как успешно функционирующее (но крайней мере теоретически). Размер превышения и задается коэффициентом покрытия. Значение показателя может значительно варьироваться по отраслям и видам деятельности, а его разумный рост в динамике обычно рассматривается как благоприятная тенденция. В западной учетно-аналитической практике приводится критическое нижнее значение показателя – 2; однако это лишь ориентировочное значение, указывающее на порядок показателя, но не на его точное нормативное значение.
Коэффициент быстрой ликвидности. По смысловому назначению показатель аналогичен коэффициенту покрытия; однако исчисляется по более узкому кругу текущих активов, когда из расчета исключена наименее ликвидная их часть – производственные запасы. Логика такого исключения состоит не только в значительно меньшей ликвидности запасов, но, что гораздо более важно, и в том, что денежные средства, которые можно выручить в случае вынужденной реализации производственных запасов, могут быть существенно ниже затрат по их приобретению. В частности, в условиях рыночной экономики типичной является ситуация, когда при ликвидации предприятия выручают 40% и менее от учетной стоимости запасов. В западной литературе приводится ориентировочное нижнее значение показателя – 1, однако эта оценка также носит условный характер. Кроме того, анализируя динамику этого коэффициента, необходимо обращать внимание и на факторы, обусловившие его изменение. Так, если рост коэффициента быстрой ликвидности был связан в основном с ростом неоправданной дебиторской задолженности, вряд ли это характеризует деятельность предприятия с положительной стороны.
Коэффициент абсолютной ликвидности (платежеспособности). Является наиболее жестким критерием ликвидности предприятия; показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно. Рекомендательная нижняя граница показателя, приводимая в западной литературе, – 0,2. В отечественной практике фактические средние значения рассмотренных коэффициентов ликвидности, как правило, значительно ниже значений, упоминаемых в западных литературных источниках. Поскольку разработка отраслевых нормативов этих коэффициентов – дело будущего, на практике желательно проводить, анализ динамики данных показателей, дополняя его сравнительным анализом доступных данных по предприятиям, имеющим аналогичную ориентацию своей хозяйственной деятельности.
Доля собственных оборотных средств в покрытии запасов. Характеризует ту часть стоимости запасов, которая покрывается собственными оборотными средствами. Традиционно имеет большое значение в анализе финансового состояния предприятий торговли: рекомендуемая нижняя граница показателя в этом случае – 50%.
Коэффициент покрытия запасов. Рассчитывается соотнесением величины “нормальных” источников покрытия запасов и суммы запасов. Если значение этого показателя меньше единицы, то текущее финансовое состояние предприятия рассматривается как неустойчивое.
Оценка финансовой устойчивости
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Так, многие бизнесмены, включая представителей государственного сектора экономики, предпочитают вкладывать в дело минимум собственных средств, а финансировать его за счет денег, взятых в долг. Однако если структура “собственный каптал – заемные средства” имеет значительный перекос в сторону долгов, предприятие может обанкротиться, если несколько кредиторов, одновременно потребуют свои деньги обратно в “неудобное” время.
Финансовая устойчивость в долгосрочном плане характеризуется, следовательно, соотношением собственных и заемных средств. Однако этот показатель дает лишь общую оценку финансовой устойчивости. Поэтому в мировой и отечественной учетно-аналитической практике разработана система показателей.
Коэффициент концентрации собственного капитала. Характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие.
Дополнением к этому показателю является коэффициент концентрации привлеченного (заемного) капитала – их сумма равна 1 (или 100%). По поводу степени привлечения заемных средств в зарубежной практике существуют различные, порой противоположные мнения. Наиболее распространено мнение, что доля собственного капитала должна быть достаточно велика. Указывают и нижний предел этого показателя – 0,6 (или 60%). В предприятие с высокой долей собственного капитала кредиторы вкладывают средства более охотно, поскольку оно с большей вероятностью может погасить долги за счет собственных средств. Напротив, многим японским компаниям свойственна высокая доля привлеченного капитала (до 80%), а значение этого показателя в среднем на 58% выше, чем, например, в американских корпорациях. Дело в том, что в этих двух странах инвестиционные потоки имеют совершенно различную природу – в США основной поток инвестиций поступает от населения, в Японии – от банков. Поэтому высокое значение коэффициента концентрации привлеченного капитала свидетельствует о степени доверия к корпорации со стороны банков, а значит, о ее финансовой надежности; напротив, низкое значение этого коэффициента для японской корпорации свидетельствует о ее неспособности получить кредиты в банке, что является определенным предостережением инвесторам и кредиторам.
Коэффициент финансовой зависимости. Является обратным к коэффициенту концентрации собственного капитала. Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия. Если его значение снижается до единицы (или 100%), это означает, что владельцы полностью финансируют свое предприятие. Интерпретация показателя проста и наглядна: его значение, равное 1,25, означает, что в каждом 1,25 руб., вложенного в активы предприятия, 25 коп. заемные. Данный показатель широко используется в детерминированном факторном анализе.
Коэффициент маневренности собственного капитала. Показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована. Значение этого показателя может ощутимо варьироваться в зависимости от структуры капитала и отраслевой принадлежности предприятия.
Коэффициент структуры долгосрочных вложений. Логика расчета этого показателя основана на предположении, что долгосрочные ссуды и займы используются для финансирования основных средств и других капитальных вложений. Коэффициент показывает, какая часть основных средств и прочих внеоборотных активов профинансирована внешними инвесторами, т. е. (в некотором смысле) принадлежит им, а не владельцам предприятия.
Коэффициент долгосрочного привлечения заемных средств. Характеризует структуру капитала. Рост этого показателя в динамике – в определенном смысле – негативная тенденция, означающая, что предприятие все сильнее и сильнее зависит от внешних инвесторов.
Коэффициент соотношения собственных и привлеченных средств. Как и некоторые из вышеприведенных показателей, этот коэффициент дает наиболее общую оценку финансовой устойчивости предприятия. Он имеет довольно простую интерпретацию: его значение, равное 0,178, означает, что на каждый рубль собственных средств, вложенных в активы предприятие, приходится 17,8 коп. заемных средств. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о некотором снижении финансовой устойчивости, и наоборот.
Необходимо еще раз подчеркнуть, что не существует каких-то единых нормативных критериев для рассмотренных показателей. Они зависят от многих факторов: отраслевой принадлежности предприятия, принципов кредитования, сложившейся структуры источников средств, оборачиваемости оборотных средств, репутации предприятия и др. По этому приемлемость значений этих коэффициентов, оценка их динамики и направлений изменения могут быть установлены только в результате пространственно-временных сопоставлений по группам родственных предприятий. Можно сформулировать лишь одно правило, которое “работает” для предприятий любых типов: владельцы предприятия (акционеры, инвесторы и другие лица, сделавшие взнос в уставный капитал) предпочитают разумный рост в динамике доли заемных средств, напротив, кредиторы (поставщики сырья и материалов, банки, предоставляющие краткосрочные ссуды, и другие контрагенты) отдают предпочтение предприятиям с высокой долей собственного капитала, с большей финансовой автономностью.
Оценка деловой активности.
Показатели этой группы характеризуют результаты и эффективность текущей основной производственной деятельности. Оценка деловой активности на качественном уровне может быть получена в результате сравнения деятельности данного предприятия и родственных по сфере приложения капитала предприятий. Такими качественными (т.е. неформализуемыми) критериями являются: широта рынков сбыта продукции: наличие продукции, поставляемой на экспорт; репутация предприятия, выражающаяся, в частности, в известности клиентов, пользующихся услугами предприятия, и др. Количественная оценка дается по двум направлениям:
степень выполнения плана (установленного вышестоящей организацией или самостоятельно) по основным показателям, обеспечение заданных темпов их роста;
уровень эффективности использования ресурсов предприятия.
Для реализации первого направления анализа целесообразно также учитывать сравнительную динамику основных показателей. В частности, оптимально следующее их соотношение:
Тпб > Тр > Так > 100%, (1)
где Тпб, Тр, Так – соответственно темп изменения балансовой прибыли, реализации, авансированного капитала (Бн).
Эта зависимость означает, что: а) экономический потенциал предприятия возрастает: б) по сравнению с увеличением экономического потенциала объем реализации возрастает более высокими темпами, т.е. ресурсы предприятия используются более эффективно; в) прибыль возрастает опережающими темпами, что свидетельствует, как правило, об относительном снижении издержек производства и обращения.
Приведенное соотношение можно условно назвать “золотым правилом экономики предприятия” (по аналогии с золотым правилом механики”). Однако возможны и отклонения от этой идеальной зависимости, причем не всегда их следует рассматривать как негативные. В частности, весьма распространенными причинами являются: освоение новых перспективных направлений приложения капитала, реконструкция и модернизация действующих производств и т.п. Такая деятельность всегда сопряжена со значительными вложениями финансовых ресурсов, которые по большей части не дают сиюминутной выгоды, но в перспективе могут окупиться с лихвой.
Следует отметить, что такое сопоставление в настоящее время осложняется искажающим влиянием инфляции.
Для реализации второго направления могут быть рассчитаны различные показатели, характеризующие эффективность использования материальных, трудовых и финансовых ресурсов. Основные из них – выработка, фондоотдача, оборачиваемость производственных запасов, продолжительность операционного цикла, оборачиваемость авансированного капитала.
К обобщающим показателям оценки эффективности использования ресурсов предприятия и динамичности его развития относятся показатель ресурсоотдачи и коэффициент устойчивости экономического роста.
Ресурсоотдача (коэффициент оборачиваемости авансированного капитала). Характеризует объем реализованной продукции, приходящейся на рубль средств, вложенных в деятельность предприятия. Рост показателя в динамике рассматривается как благоприятная тенденция.
Коэффициент устойчивости экономического роста. Показывает, какими в среднем темпами может развиваться предприятие в дальнейшем, не меняя уже сложившееся соотношение между различными источниками финансирования, фондоотдачей, рентабельностью производства, дивидендной политикой и т.п.
Оценка рентабельности.
К основным показателям этого блока, используемым в странах с рыночной экономикой для характеристики рентабельности вложений в деятельность того или иного вида, относятся рентабельность авансированного капитала и рентабельность собственного капитала. Экономическая интерпретация этих показателей очевидна – сколько рублей прибыли приходится на один рубль авансированного (собственного) капитала. При расчете можно использовать либо балансовую прибыль, либо чистую прибыль.
Анализируя рентабельность в пространственно-временном аспекте, необходимо принимать во внимание три ключевые особенности этих показателей, существенные для формулирования обоснованных выводов.
Первая связана с временным аспектом деятельности предприятия. Так, коэффициент рентабельности продукции определяется результативностью работы отчетного периода; вероятный и планируемый эффект долгосрочных инвестиций он не отражает. Когда предприятие делает переход на новые перспективные технологии или виды продукции, требующие больших инвестиций, значения показателей рентабельности могут временно снижаться. Однако, если стратегия перестройки была выбрана верно, понесенные затраты в дальнейшем окупятся, т.е. снижение рентабельности в отчетном периоде нельзя рассматривать как негативную характеристику текущей деятельности.
Вторая особенность определяется проблемой риска. Многие управленческие решения связаны с дилеммой “хорошо кушать или спокойно спать?”. Если выбирают первый вариант, то принимают решения, ориентированные на получение высокой прибыли, хотя бы и ценой большего риска. При втором варианте –наоборот. Одним из показателей рисковости бизнеса как раз и является коэффициент финансовой зависимости – чем выше его значение, тем более рискованным с позиции акционеров и кредиторов является предприятие.
Третья особенность связана с проблемой оценки. В частности, числитель и знаменатель показателя рентабельности собственного капитала выражены (в некотором смысле) в денежных единицах разной покупательной способности. Числитель показателя, т.е. прибыль, динамичен, он отражает результаты деятельности и сложившийся уровень цен на товары и услуги в основном за истекший период. Знаменатель показателя, т.е. собственный капитал, складывался в течение ряда лет. Он выражен в книжной (учетной) оценке, которая может весьма существенно отличаться от текущей оценки.
Кроме того, учетная оценка собственного капитала не имеет никакого отношения к будущим доходам. Действительно, далеко не все может быть отражено в балансе; например, престиж фирмы, торговая марка, суперсовременные технологии, классный управленческий персонал не имеют денежной оценки (речь не идет о продаже фирмы в целом) в отчетности. Поэтому рыночная цена акций может значительно превышать учетную цену. Таким образом, высокое значение коэффициента рентабельности собственного капитала вовсе не эквивалентно высокой отдаче на инвестируемый в фирму капитал; при выборе решений финансового характера необходимо, следовательно, ориентироваться не только на этот показатель, но и принимать во внимание рыночную цену фирмы.
2. ФИНАНСОВОЕ ПЛАНИРОВАНИЕ НА ПРЕДПРИЯТИИ.
2.1. ПОНЯТИЕ ФИНАНСОВОГО ПЛАНИРОВАНИЯ.
Финансовый план хозяйствующего субъекта - это документ, отражающий объем поступления и расходования денежных средств, фиксирующий баланс доходов и направлений расходов предприятия, включая платежи в бюджет на планируемый период.
Финансовый план необходим предприятию для того, чтобы заранее знать финансовые результаты своей деятельности и организовать рациональное движение финансовых ресурсов в соответствии с выбранной финансовой стратегией.
Главная цель составления финансового плана заключается в согласовании намечаемых расходов по производственному и социальному развитию трудовых коллективов с финансовыми возможностями предприятия.
В процессе составления финансового плана осуществляется следующее:
определяются источники и объем собственных финансовых ресурсов предприятия (прибыль, амортизация, устойчивые пассивы и др.);
изучается возможность и целесообразность привлечения финансовых ресурсов за счет выпуска цененных бумаг, получения кредитов, займов, благотворительных взносов и т.д.;
выбираются оптимальные для конкретной ситуации формы образования и использования фондов денежных средств, взаимоотношений с бюджетом, банками, вышестоящими органами, своими работниками;
устанавливаются рациональные пропорции распределения финансовых ресурсов на внутрихозяйственные нужды (расширение и перевооружение производства, материальное стимулирование, удовлетворение социальных потребностей членов трудового коллектива) или вложение их в дела других предприятий и организаций (долевое участие в формировании уставных капиталов, покупка ценных бумаг и другие операции на финансовом рынке);
определяются целесообразность и экономическая эффективность планируемых капиталовложений;
выявляются внутренние резервы производства и повышения его рентабельности на базе имеющихся материальных и трудовых ресурсов, производственных мощностей, а также перспективы внедрения достижений научно-технического прогресса и совершенствования производства.
В зависимости от прогнозируемого периода движения финансовых ресурсов финансовые планы делятся на перспективные, стратегические (составляемые на три, пять и более лет); среднесрочные, годовые; оперативные (разрабатываемые на месяц, 15 дней, декаду, пятидневку).
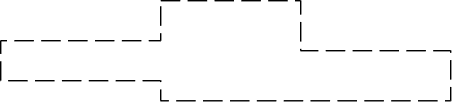
Сроки разрабатываемых планов определяют сферы планирования. Типичные сферы планирования можно представить следующим рисунком (рис 1).
|
Изменения |
|||
| 1. Нововведение | 2. Улучшение | 3. Поддержание или | |
|
Объект |
воспроизводство | ||
|
|
|||
|
|
|||
| "продукт – рынок" | |||
| В. Структура | |||
|
|
|||
 А.
Цели
 Б.
Стратегия
 Г.
Функционирование
- - - - - сфера долгосрочного стратегического плана
– – – – сфера среднесрочного плана
– - – - – сфера годового плана (бюджета)
Рис. 1. Объекты принятия решений.
Процесс планирования можно представить в виде модели, которая включает 5 стадий. Отметим основные задачи каждой из них.
Стадия 1 – предпосылки. Собирается информация и составляется прогноз будущего положения предприятия. Выявляются как возможности, так и угрожающие факторы.
Стадия 2 – постановка и уточнение проблем. Определяются уровни притязаний (например, темп роста производства должен быть не меньше 5% в год). Затем исходя из текущей политики предприятия прогнозируются результаты (получили, например, темп роста 1% в год). Полученные результаты сравниваются с уровнем притязаний и выявляются разрывы (в нашем примере 4%). Далее осуществляется поиск стратегий, позволяющих ликвидировать обозначившиеся разрывы.
Стадия 3 – долгосрочная стратегия. Для ликвидации разрывов между желаемыми и прогнозными значениями показателей разрабатываются новые стратегии "продукт-рынок". Например, определяются возможности развития новых производств, создания зарубежных филиалов, совместных инициатив, вертикальной интеграции. Изучаются возможности расширения производства, снижения издержек. Здесь может использоваться матрица "рост-доля рынка". Эта стадия планирования является наиболее важной.
Стадия 4 – среднесрочные планы. Они разрабатываются на базе принятой долгосрочной стратегии. Намечаются среднесрочные проекты и их хронологическая последовательность. В свою очередь на их основе определяются стратегические цели и разрабатываются планы отделений компаний. Затем составляются сводные среднесрочные планы, в том числе и финансовый.
Стадия 5 – краткосрочное планирование. Основные задачи – конкретизация показателей среднесрочных планов на текущий год и оценка выполнения относительно долгосрочных планов и текущего, краткосрочного плана.
Планирование в странах с развитой рыночной экономикой осуществляется по различным схемам: "снизу вверх" (децентрализовано); "сверху вниз" (централизованно) и "интерактивно" (во взаимодействии). Если планирование ведется в двух разрезах, то, как правило, долгосрочные стратегические планы разрабатываются на уровне корпорации, а среднесрочные на уровне структурных подразделений.
В США и Великобритании планирование осуществляется "снизу вверх" или "интерактивно". В Японии скорее "сверху вниз" или "интерактивно".
В названных странах важное значение придается объему продаж, прибыли и доле на рынке. Вместе с тем есть некоторые отличия. В американских и английских компаниях больший вес имеют такие финансовые показатели, как доход на весь капитал (или совокупные активы), доход на акцию и снижение издержек. В Японии выше приоритет объема продаж, массы прибыли, вознаграждения наемного персонала, добавленной стоимости и производительности труда. Объясняется это в основном тем, что предприятия США и Великобритании в большей степени ориентированы на акционеров и существует угроза отстать от других компаний, если курс акций будет слишком низким. В Японии большие приоритеты имеют рост компании и доходы персонала, поскольку необходимо обеспечивать работу сотрудникам на протяжении всей жизни.
При децентрализованном планировании "снизу вверх" цели, стратегии планирования, производственные планы – все инициируются оперативными подразделениями предприятия. Задачами планового отдела в таких корпорациях являются установление форм плановых документов и координация плановой деятельности. Однако это не исключает, что стратегические идеи могут быть выдвинуты высшим руководством. Планирование "снизу вверх" указывает лишь на иерархическую ступень составления планов, но никоим образом не умаляет их качества.
Централизованная модель планирования – "сверху вниз" означает более важную роль планового отдела предприятия. В Японии довольно часто, особенно в специализированных компаниях, планы разрабатываются плановым отделом штаб-квартиры при определенном участии структурных подразделений и отдела труда корпорации
При интерактивном планировании идеи формируются и стратегии вырабатываются в процессе взаимодействия по вертикали. Плановый отдел накапливает информацию, получаемую от подразделений, и ставит вопросы перед высшим руководством. Рыночные, финансовые стратегии могут вырабатываться плановыми службами корпорации и осуществляться на уровне корпорации в целом.
Предприятие должно признать, что корректировки собственных планов неизбежны. Рекомендуется составлять текущую картотеку основных положений плана для того, чтобы отслеживать важнейшие изменения, обусловленные внешними факторами, и вносить изменения в план.
Наличие такой картотеки необходимо для систематического контроля ситуации предприятия. Рекомендуется вести ее как минимум по следующим направлениям:
экономическому – перечень условий, воздействующих на предприятие. Это оценка общего экономического роста или инфляции, тенденции в кредитовании, налоги и т.п. Необходимую информацию предприятие получает из периодической печати, в госучреждениях и банках.
отраслевому – перечень тенденций промышленных отраслей и секторов. Это прогноз развития производственных отраслей, новые технологии, изменение конкурентной политики предприятия на рынке.
рыночному – перечень тенденций ожидаемых изменений спроса на продукты или услуги предприятия; характеристика изменений, происходящих в системе распространения на рынке в географическом разрезе или с учетом групп клиентов; степень заинтересованности клиентов новыми потребительскими свойствами изделий, прогнозы деятельности конкурентов на рынке, например применение агрессивных – демпинговых цен; появление новых продуктов или новое в организации рекламы и поддержки.
по внешним влияниям. Это могут быть: изменения промышленной политики, изменения политики хозяйственного сотрудничества с заграницей, изменения положений о допуске товаров на рынок, введение жестких правил охраны окружающей среды, преобразования собственности, изменения положений о местных налогах.
2.2. СТРАТЕГИЧЕСКОЕ ПЛАНИРОВАНИЕ.
Дисциплина, обозначаемая как "финансы", в основном ориентирована на будущее. Центральным вопросом является поток денежной наличности (платежей). Важнейший показатель – чистые поступления средств.
В зависимости от горизонта планирования рассчитываются и оцениваются различные показатели финансового и управленческого учета, финансов.
Долгосрочное планирование может включать в качестве составных частей среднесрочные и краткосрочные планы. Безусловно, долгосрочное планирование требует более высокой квалификации и вряд ли под силу одному специалисту предприятия.
Существуют две главные цели долгосрочного планирования: внедрение новшеств и объединение инновационных стратегий. Выбор стратегий в долгосрочном планировании обусловлен многими факторами: диверсифицированностью номенклатуры продукции, масштабами зарубежной активности, построением организационной структуры, изменениями конкурентной среды и т.д.
Стратегическое планирование представляет собой набор действий и решений, предпринятых руководством, которые ведут к разработке специфических стратегий, предназначенных для того, чтобы помочь организации достичь своих целей. Согласно Питеру Лоранжу, процесс стратегического планирования является инструментом, помогающим в принятии управленческих решений. Его задача –обеспечить нововведения и изменения в организации в достаточной степени. Точнее говоря, он видит четыре основных вида управленческой деятельности в рамках процесса стратегического планирования. К ним относятся: распределение ресурсов, адаптация к внешней среде, внутренняя координация и организационное стратегическое предвидение.
Распределение ресурсов. Данный процесс включает в себя распределение ограниченных организационных ресурсов, таких как фонды, дефицитные управленческие таланты и технологический опыт. Например, осенью 1987 г. компания "Филип Моррис" приняла решение реорганизовать свое отделение, "Дженерал Фудз". Согласно новому плану, компания "Филип Моррис" разделила "Дженерал Фудз" на три отдельно действующие фирмы, с намерением сократить число менеджеров и общефирменного персонала. Деньги, которые компания сэкономила путем исключения некоторых управленческих слоев, были заново инвестированы в данное отделение.
Адаптация к внешней среде. Адаптацию следует интерпретировать в широком смысле слова. Она охватывает все действия стратегического характера, которые улучшают отношения компании с ее окружением. Компаниям необходимо адаптироваться к внешним как благоприятным возможностям, так и опасностям, выявить соответствующие варианты и обеспечить эффективное приспособление стратегии к окружающим условиям. Стратегическое планирование преуспевающих компаний имеет дело с созданием новых благоприятных возможностей посредством разработки более совершенных производственных систем, путем взаимодействия с правительством и обществом в целом и т.д.
Внутренняя координация. Она включает координацию стратегической деятельности для отображения сильных и слабых сторон фирмы с целью достижения эффективной интеграции внутренних операций.
Осознание организационных стратегий. Это деятельность предусматривает осуществление систематического развития мышления менеджеров путем формирования организации, которая может учиться на прошлых стратегических решениях. Способность учиться на опыте дает возможность организации правильно скорректировать свое стратегическое направление и повысить профессионализм в области стратегического управления. Устойчивый успех таких компаний, как "Ай Би Эм", "Дельта Эар Лайнз", "Истмен Кодак" и "Федерейтед Департмент Сторз", указывает на постоянное стремление руководства учиться на прошлом опыте и прогнозировать будущее.
Стратегия представляет собой детальный всесторонний комплексный план, предназначенный для того, чтобы обеспечить осуществление миссии организации и достижение ее целей. Несколько основных тезисов, относящихся к стратегии, должны быть поняты и, что более важно, приняты высшим руководством. Прежде всего, стратегия большей частью формулируется и разрабатывается высшим руководством, но ее реализация предусматривает участие всех уровней управления.
Стратегический план должен разрабатываться скорее с точки зрения перспективы всей корпорации, а не конкретного индивида. На личных предприятиях основатель предприятия может позволить себе относительную роскошь сочетать личные планы со стратегией организации. На большинстве фирм с широким владением акциями подобной роскоши может не быть. В то время как глава корпорации, возможно, пожелает иметь частный реактивный самолет, особняки на обоих побережьях, роскошные кабинеты и тому подобное, насущным интересам организации эти привилегии наилучшим образом служить не могут.
Стратегический план должен обосновываться обширными исследованиями и фактическими данными. Чтобы эффективно конкурировать в сегодняшнем мире бизнеса, фирма должна постоянно заниматься сбором огромного количества информации об отрасли, рынке, конкуренции и других факторах.
Стратегический план придает фирме определенность, индивидуальность, что позволяет ей привлекать определенные типы работников, и, в то же время, не привлекать работников других типов. Этот план открывает перспективу для организации, которая направляет ее сотрудников, привлекает новых работников и помогает продавать изделия или услуги.
Наконец, стратегические планы должны быть разработаны так, чтобы не только оставаться целостными в течение длительных периодов времени, но и быть достаточно гибкими, чтобы при необходимости можно было осуществить их модификацию и переориентацию.
Общий стратегический план следует рассматривать как программу, которая направляет деятельность фирмы в течение продолжительного периода времени, давая себе отчет в том, что конфликтная и постоянно меняющаяся деловая и социальная обстановка делает постоянные корректировки неизбежными.
Некоторые организации, как индивиды, могут достичь определенного уровня успеха, не затрачивая большого труда на формальное планирование. Более того, стратегическое планирование само по себе не гарантирует успеха. Так же как автомобиль с великолепной конструкцией двигателя не сможет двигаться, если он заправлен бензином низкого качество, так и организация, создающая стратегические планы, может потерпеть неудачу из-за ошибок в организации, мотивации и контроле.
Тем не менее, формальное планирование может