Техническая оснащенность предприятия и показатели экономической эффективности
Налоговому органу важен ответ на вопрос способно ли предприятие к уплате налогов. Поэтому с точки зрения налоговых органов финансовое положение характеризируется следующими показателями:
– балансовая прибыль;
– рентабельность активов = балансовая прибыль в % к стоимости активов
– рентабельность реализации = балансовая прибыль в % к выручке от реализации;
– балансовая прибыль на 1 рубль средство на оплату труда.
Исходя из этих показателей, налоговые органы могут определить и поступление платежей в бюджет на перспективу.
Банки должны получить ответ на вопрос о платёжеспособности предприятия, т. е. о его готовности возвращать заемные средства, ликвидации его активов.
Управляющие предприятием главным образом интересуются эффективностью использования ресурсов и прибыльностью предприятия.
Методика финансового анализа состоит из трех взаимосвязанных блоков:
1. анализа финансовых результатов деятельности предприятия;
2. анализа финансового состояния;
3. анализа эффективности финансово-хозяйственной деятельности.
Основным источником информации для анализа финансового состояния служит бухгалтерский баланс предприятия (форма N1 годовой и квартальной отчетности). Его значение настолько велико, что анализ финансового состояния нередко называют анализом баланса. Источником данных для анализа финансовых результатов является отчет о финансовых результатах и их использовании (форма N 2 годовой и квартальной отчетности). Источником дополнительной информации для каждого из блоков финансового анализа служит приложение к балансу (форма N 5 годовой отчетности).
Основной целью финансового анализа является получение небольшого числа ключевых (наиболее информативных) параметров, дающих объективную и точную картину финансового состояния предприятия, его прибылей и убытков, изменений в структуре активов и пассивов, в расчетах с дебиторами и кредиторами. при этом аналитика и управляющего (менеджера) может интересовать как текущее финансовое состояние предприятия, так и его проекция на ближайшую или более отдаленную перспективу, т.е. ожидаемые параметры финансового состояния.
Но не только временные границы определяют альтернативность целей финансового анализа. Они зависят также от целей субъектов финансового анализа, т.е. конкретных пользователей финансовой информации.
Цели анализа достигаются в результате решения определенного взаимосвязанного набора аналитических задач. Аналитическая задача представляет собой конкретизацию целей анализа с учетом организационных, информационных, технических и методических возможностей проведения анализа. Основным фактором в конечном счете является объем и качество исходной информации. При этом надо иметь в виду, что периодическая бухгалтерская или финансовая отчетность предприятия -это лишь “сырая информация”, подготовленная в ходе выполнения на предприятии учетных процедур.
Чтобы принимать решения по управлению в области производства, сбыта, финансов, инвестиций и нововведений руководству нужна постоянная деловая осведомленность по соответствующим вопросам, которая является результатом отбора,анализа, оценки и концентрации исходной сырой информации. необходимо аналитическое прочтение исходных данных исходя из целей анализа и управления.
Основной принцип аналитического чтения финансовых отчетов- это дедуктивный метод, т.е. от общего к частному, Но он должен применяться многократно. В ходе такого анализа как бы воспроизводится историческая и логическая последовательность хозяйственых фактов и событий, направленность и сила влияния их на результаты деятельности.
Практика финансового анализа уже выработала основные правила чтения (методику анализа) финансовых отчетов. Среди них можно выделить 6 основных меодов:
горизонтальный (временой) анализ - сравнение каждой позиции отчетности с предыдущим периодом;
вертикальный (структурный) анализ - определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результат в целом;
трендовый анализ - сравнение каждой позиции отчетности с рядом предшествующих периодов и определение тренда, т.е основной тенденции динамики показателя, очищенной от случайных влияний и индивидуальных особенностей отдельных периодов. С помощью тренда формируют возможные значения показателей в будущем, а следовательно, ведется перспективный прогнозный анализ;
анализ относительных показателей (коэффициентов) - расчет отношений между отдельными позициями отчета или позициями разных форм отчетности, определение взаимосвязей показателей;
сравнительный (пространственный) анализ - это как внутрихозяйственный анализ сводных показателей отчетности по отдельным показателям фирмы, дочерних фирм, подразделений, цехов, так и межхозяйственный анализ показателей данной фирмы с показателями конкурентов, со среднеотраслевыми и средними хозяйственными данными;
факторный анализ - анализ влияния отдельных факторов (причин) на результативный показатель с помощью детерминированных или стохастических приемов исследования. Причем факторный анализ может быть как прямым (собственно анализ), когда дробят на составные части, так и обратным (синтез), когда его отдельные элементы соединяют в общий результативный показатель.
Основное содержание внешнего финансового анализа, осуществляемого партнерамипредприятия по данным публичной финансовой отчетности, составляют:
- анализ абсолютных показателей прибыли;
- анализ относительных показателей рентабельности;
- анализ финансового состояния, рыночной устойчивости, ликвидности баланса, платежеспособности предприятия;
- анализ эффективности использования заемного капитала;
- экономическая диагностика финансового состояния предприятия и рейтинговая оценка эмитентов.
Существует многообразная экономическая информация о деятельности предприятий и множество способов анализа этой деятельности. Финансовый анализ по данным финансовой отчетности называют классическим способом анализа. Внутрихозяйственный финансовый анализ использует в качестве источника информации и другие даные системного бухгалтерского учета, данные о технической подготовке производства, нормативную и плановую информацию и пр.
Глава 2. Анализ показателей хозяйственной деятельности предприятия и характеристика материально-технической базы.
Муниципальное предприятие «Столовая №1» Центрального района включает в свой состав:
столовую областной Думы на 100 посадочных мест, расположенную по адресу: г. Тюмень, ул. Республики, 52.;
столовую Администрации области на 50 посадочных мест, расположенную по адресу: г. Тюмень, ул. Володарского, 45.
Основной вид деятельности предприятия:
выпуск и реализация обеденной продукции, кулинарных изделий, полуфабрикатов, реализации покупных и сопутствующих товаров.
С 1995 года предприятие является бюджетным учреждением, переведенным на новые условия хозяйствования с ведением плана счетов для хозрасчетных предприятий.
Смета расходов по предприятию утверждается комитетом финансов Администрации области и им же осуществляется контроль за использованием сметы.
В 1999 году на предприятии было проведено, за счет финансирования из бюджета, замена старого оборудования на новое, приобретение новых машин, не имевшихся ранее, либо более новые модели. Таким образом, предприятие в свое распоряжение получило на конец 1998 года 4 новых жарочных шкафа (всего 6), 2 новые мясорубки (всего 3), 2 миксера для кулинарного цеха, с заменой старых, хлеборезку, 2 новые посудомоечные машины (всего 3), 2 плиты, заменено 1 старая холодильная установка на более новую. Кроме этого, все новое оборудование в течение отчетного периода находилось на гарантийном обслуживании и поставщика, которое по мере надобности осуществлялось в течении всего отчетного периода.
Фактический расход средств, полученных от предпринимательской деятельности, определяется пропорционально сумме поступлений от этой деятельности за отчетный период.
«Сумма хозяйственных средств, находящихся в распоряжении предприятий» – это показатель обобщенной стоимости оценки активов, числящихся на балансе предприятия.
«Доля активной части основных средств». Согласно нормативным документам под активной частью основных средств понимаются машины, оборудование и транспортные средства. Рост этого показателя оценивается положительно.
« Коэффициент износа» – обычно используется в анализе как характеристика состояния основных фондов. Дополнением этого показателя до 100% ( или единицы) является « коэффициент годности ».
«Коэффициент обновления» – показывает, какую часть от имеющихся на конец отчётного периода основных средств составляют новые основные средства.
«Коэффициент выбытья» – показывает, какая часть основных средств выбыла из-за ветхости и по другим причинам.
Актив баланса позволяет дать общую оценку имущества, находящегося в распоряжении предприятия. А также выделить в составе имущества оборотные (мобильные) и внеоборотные (иммобилизованные) средства. Имущество это основные фонды, оборотные средства и другие ценности, стоимость которых отражена в балансе. Данные аналитических расчётов приведены в таблице 4.
Анализируя в динамике показатели таблицы 2.1 можно отметить, что общая стоимость имущества предприятия увеличилась за отчетный год на 1 175 тыс. руб. или на 91,22%. Увеличение имущества предприятия в 2000 году можно охарактеризовать как позитивное, т. к. их рост произошел не за счет роста оборотных средств на 75,52%, за счет иммобилизированных активов на 17.70%. Наибольшее влияние на увеличение стоимости имущества оказали денежные средства, за счет них имущество предприятия увеличилось на 52,48%.
Наименьшее влияние на увеличение стоимости имущества оказала дебиторская задолженность, за счет нее стоимость имущества предприятия в 1999 году возросла на 1,32%.
Таблица 2.1.
Оценка имущества (средств) предприятия.
|
Показатели |
01.01.1999 |
01.01.2000 |
Отклонения |
Отклонения к балансу |
||
|
Абсолют |
% | % | ||||
| 1.Всего имущества | 1 288 | 2 463 | + 1 175 | + 91,22 | + 91,22 | |
% к имуществу |
36 2,79 |
264 10,72 |
+288 | +633,3 | +17,70 | |
% к имуществу |
1252 97,21 |
2199 89,28 |
+947 | +75,64 |
+73,52 |
|
| 1.2.1. Запасы и затраты | 933 | 1187 | +254 | +27,22 | +19,72 | |
|
-то же в % к оборотным активам |
74,52 | 53,98 | ||||
|
3.3.Дебиторская задолженность |
27 | 44 | +17 | 62,96 | +1,32 | |
|
-то же в % к оборотным средствам |
2,16 | 2,00 | ||||
В то же время менее ликвидные средства – дебиторская задолженность составила на начало года 2,16% оборотных средств, а на конец года 2,00%, такое снижение можно охарактеризовать позитивно. Ее абсолютное увеличение на 17 тыс. рублей, способствовало росту оборотных средств. На МП “Столовая №1” данная задолженность является краткосрочной (платежи по которой ожидаются в течение 12 месяцев после отчетной даты), что уменьшает риск не возврата долгов. Но наличие непогашенной дебиторской задолженности на конец года в сумме 44 тыс. рублей свидетельствует об отвлечении части текущих активов на кредитовании потребителей готовой продукции (работ, услуг) и прочих дебиторов, фактически происходит иммобилизация этой части оборотных средств из производственного процесса.
Увеличение стоимости имущества предприятия свидетельствуют о расширении хозяйственного оборота и является положительным фактором.
Анализ источников образования имущества представлен в таблице 2.2.
Таблица 2.2.
Анализ источников образования имущества МП «Столовая №1»
|
Показатели |
01.01.1999 |
01.01.2000 |
Отклонения |
Отклонения к балансу |
||
|
Абсолют |
% | % | ||||
| 1.Всего имущества | 1 288 | 2 463 | + 1 175 | + 91,22 | + 91,22 | |
% к имуществу |
895 69,49 |
1966 79,82 |
+1071 | +119,66 | +83,15 | |
% к имуществу |
393 30,51 |
497 20,18 |
+104 | +26,46 | +8,07 | |
|
1.2.1. Долгосрочные обязательства % к заемному капталу |
- | - | - | - | - | |
| 1.2.2. Краткосрочные кредиты и займы | - | - | - | - | - | |
| -к заемному капиталу | - | - | -- | -- | - | |
| 1.2.3.Кредиторская задолженность | 393 | 497 | +104 | +26,46 | 8,07 | |
| - в % к заемному капиталу | 100 | 100 | ||||
Предприятие может приобретать основные, оборотные средства и нематериальные активы за счёт собственных и заёмных (привлечённых) источников (собственного и заёмного капитала). Необходимо отметить, что уменьшение итога баланса сам по ce6e не всегда является показателем негативного положения дел на предприятии. Так, например, при росте активов необходимо анализировать источники в пассиве, послужившие их росту. Если рост активов происходил за счёт собственных источников (нераспределённая прибыль, уставный капитал, резервы и т.д.), то это оптимальный вариант. Если же рост активов произошёл за счёт заёмных средств под высокие проценты годовых и при низкой рентабельности, а также при наличии убытков прошлых лет, то сложившееся положение дел должно настораживать. Наоборот, уменьшение стоимости активов может происходить в частности за счет снижения или полного покрытия убытков прошлых отчетных периодов.
Анализ источников образования имущества МП «Столовая№1» показал, что имущество предприятия представлено в основном собственным капиталом. На начало 1999 года собственный капитал предприятия составил 895 тыс. рублей или 69,49% от стоимости имущества. К концу 1999 года собственный капитал увеличился до 1966 тыс. рублей, что составило 79,22% от стоимости имущества. Увеличение собственного капитала на 1 071 тыс. рублей в 1999 году увеличило стоимость имущества на 83,15%. Заемный капитал МП «Столовая №1» представлен кредиторской задолженностью. За 1999 год она увеличилась на 104 тыс. рублей или на 26,46%, что увеличило стоимость имущества на 8,07%.
С финансовой точки зрения структура оборотных средств улучшилось по сравнению с предыдущим годом, т. к. доля наиболее ликвидных средств возросла (денежные средства и краткосрочные финансовые вложения), а доля менее ликвидных активов (дебиторская задолженность) уменьшилась. Это повысило их возможную ликвидность. Эффективность использования оборотных средств характеризуется прежде всего их оборачиваемостью.
§ 2.1. Анализ ликвидности баланса и платежеспособности МП “Столовая №1”.
Анализ финансового состояния предприятий осуществляется в основном по данным годовой и квартальной бухгалтерской отчётности и в первую очередь по данным бухгалтерского баланса.
Принятая группировка позволяет осуществить достаточно глубокий анализ финансового состояния предприятия.
Эта группировка удобна для « чтения баланса », под которым принимают предварительное общее ознакомление с итогами работы предприятия и его финансовым состоянием непосредственно по бухгалтерскому балансу.
При чтении баланса выясняют: характер изменения итога баланса и его отдельных разделов статей, правильность размещения средств предприятия, его текущую платёжеспособность и т. п.
Чтение баланса, обычно, начинают с установления изменения величины баланса анализируемый период времени. Для этого итог баланса на начало года сравнивают с итогом баланса на конец периода.
Горизонтальный анализ означает сопоставление статей баланса и исчисляемых по ним показателей на начало и конец одного или нескольких отчётных периодов; он помогает выявить отклонения, требующие дальнейшего изучения. При горизонтальном анализе исчисляют абсолютные и относительные изменения показателей. Сопоставление позволяет определить общее направление движения баланса. В обычных производственных условиях увеличение итогов баланса оценивают положительное, а уменьшение – отрицательно.
После оценки динамики изменение баланса целесообразно установить соответствие динамики баланса с динамикой объёма производства и реализации продукции, а также прибыли предприятия.
Более быстрый темп роста объёма производства, реализации продукции и прибыли по сравнению с темпом роста суммы баланса указывает на улучшение использования средств. Для установления темпов роста объёма производство, реализации продукции и прибыли используют данные предприятия о производстве продукции, отчёт о финансовых результатах и баланс.
Показатели прибыли, товарной и реализованной продукции в расчёте на один рубль ( квартальной) стоимости имущества целесообразно исчислять и сопоставлять с данными прошлых лет, а также с аналогичными показателями других предприятий.
Указанные показатели в странах с рыночной экономикой используются с целью характеристики деловой активности руководителей предприятия. Для характеристики деловой активности используются также показателей фондоотдачи, материалоёмкости, производительности труда, оборачиваемости оборотного капитала, собственного капитала, коэффициенты устойчивости экономического роста и чистой выручки.
Помимо выяснения направленности изменения всего баланса, следует выяснить характер изменения отдельных его статей и разделов, то есть осуществить дальнейший анализ по горизонтали. Положительно оценки заслуживает увеличения в активе баланса денежных средств, ценных бумаг, краткосрочных и долгосрочных финансовых вложений и, как правило, основных средств, капитальных вложений, нематериальных активов и производственных запасов, а в пассиве баланса – итога первого раздела и особенно суммы прибыли, резервного фонда, фондов специального назначения. Как правило, отрицательной оценки заслуживает резкий рост дебиторской и кредиторской задолженности в активе и в пассиве баланса. Во всех случаях отрицательно оценивают наличие и увеличение по статьям « убытки » и « резервы по сомнительным долгам ».
Чтение этих статей баланса позволяет сделать некоторые выводы о финансовом состоянии предприятий. Так, наличие убытков свидетельствует о нерентабельности данного предприятия. Если предприятие является планово-убыточным, то сумму убытка следует сопоставить с плановой величиной и с суммой убытка предшествующего баланса. Это позволить выявить сложившуюся тенденцию. Наличие сумм по статье « Резервы по сомнительным долгам » свидетельствует об имеющийся простроченной дебиторской задолженности за товары, работы или услуги или по другим её видам.
В процессе дальнейшего анализа баланса изучают структуру средств предприятий и источников их образования ( анализ по вертикали ).
Вертикальный анализ – это выражение статьи ( показателя ) через определённое процентное соотношение к соответствующей базовой статье ( по базовому показателю ). С помощью вертикального анализа выявляют основные тенденции и изменения в деятельности предприятия.
Структура актива баланса состоит из следующих показателей: имущество предприятия; основные средства и прочие внеоборотные активы ( в процентах ко всем средствам ); материальные оборотные активы ( в процентах к оборотным средствам ); денежные средства и краткосрочные финансовые вложения ( в процентах к оборотным средствам ).
По этим показателям прежде всего определяют тенденции изменения оборачиваемости всех средств имущества предприятия его производственного потенциала.
При определении тенденции изменения оборачиваемость средств предприятия, помимо оценки изменения показателя общей оборачиваемости средств предприятия ( исчисляют соотношение выручки от реализации и средней стоимостью баланса ), изучают соотношение динамики внеоборотных и оборотных средств, а также используют показатели мобильности всех средств предприятия и оборотных средств.
Финансовое состояние предприятия в значительной мере обуславливается его производственной деятельности. Поэтому при анализе финансового состоянии предприятия ( особенно на предстоящий период ) следует дать оценку его производственного потенциала.
Для характеристики производственного потенциала используют следующие показатели: наличие, динамику и удельный вес производственных активов в общей стоимости имущество; наличие, динамику и удельный вес основных средств в общей стоимости имущества; коэффициент из носа основных средств; среднюю норму амортизации; наличие, динамику и удельный вес капитальных вложений и их соотношение с долгосрочными финансовыми вложениями.
Определенные выводы о производственной и финансовой политики предприятия можно сделать по отношению капитальных вложений и долгосрочных вложений. Более высокие темпы роста финансовых вложений могут существенно снизить производственные возможности предприятия.
Структура источников средств предприятия ( пассив ) включает в себя следующие показатели: источники средств – всего; источники собственных средств; собственные оборотные средства; заёмные средства; кредиты и заёмные средства; кредиторская задолженность; доходы и резервы предприятия.
Данные о структуре источников хозяйственных средств используется прежде всего для оценки финансовой устойчивости предприятия и его ликвидности и по платёжеспособности. Финансовая устойчивость предприятия характеризуется коэффициентами: собственности, заёмных средств соотношение заёмных и собственных средств, мобильности собственных средств, соотношение внеоборотных средств суммой собственных средств и долгосрочных пассивов.
Под ликвидностью понимают возможность реализации материальных и других ценностей и превращения их в денежные средства.
По степени ликвидности имущества предприятия можно разделить на четыре группы:
– первоклассные ликвидные средства ( денежные средства и краткосрочные финансовые вложения);
– легкореализуемые активы ( дебиторская задолженность, готовая продукция и товары);
– среднереализуемые активы ( производственные запасы, МБП, незавершённое производство, издержки обращения);
– труднореализуемые или неликвидные активы ( нематериальные активы, основные средства и оборудование к установке, капитальные долгосрочные финансовые вложения ).
Ликвидность баланса оценивают с помощью специальных показателей, выражающих соотношений определённых статей актива и пассива баланса или структуру актива баланса. В большей мере в международной практике используются следующие показатели ликвидности: коэффициент абсолютной ликвидности; промежуточный коэффициент покрытия и общий коэффициент покрытия. При исчислении всех этих показателей используют общий знаменатель – краткосрочные обязательства, которые исчисляются как совокупная величина краткосрочных кредитов, краткосрочных займов, кредиторской задолженности.
Ликвидность баланса предприятия тесно связана с его платёжеспособностью, под которой понимают способность в должный сроки и в полной мере отвечать по своим обязательствам.
Коэффициент абсолютной ликвидности (коэффициент срочности) исчисляется как денежных средств и быстрореализуемых ценных бумаг к краткосрочным обязательствам. Краткосрочные обязательства предприятия, представленные суммой наиболее срочных обязательств и краткосрочных пассивов, включают: кредиторскую задолженность и прочие пассивы (с учетом замечания к коэффициенту кредиторской задолженности и прочих пассивов; это замечание относится также к коэффициенту краткосрочной задолженности); ссуды не погашенные в срок; краткосрочные кредиты и заемные средства.
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Нормальное ограничение этого коэффициента следующее: Кал 0.2 : 0.5
Коэффициент критической ликвидности (промежуточный коэффициент покрытия) - определяется как отношение денежных средств, ценных бумаг и дебиторской задолженности к краткосрочным обязательствам. Этот показатель характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы или оказанные услуги. Нормативное ограничение для коэффициента критической ликвидности Ккл1.
Коэффициент текущей ликвидности (коэффициент покрытия) представляет собой отношение всех текущих активов (итог II раздeла + итог III раздела актива) к краткосрочным обязательствам (итог II раздела пассива). Он позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. В общем случае нормальными считаются значения этого показателя, находящиеся в пределах 2.
Следует иметь в виду, что если отношение текущих активов и краткосрочных обязательств ниже, чем 1 : 1, то можно говорить о высоком финансовом риске, связанном с тем, что предприятие не в состоянии оплатить свои счета.
Соотношение 1 : 1 предполагает равенство текущих активов и краткосрочных обязательств. Принимая во внимание различную степень ликвидности активов, можно с уверенностью предположить, что не все активы будут реализованы в срочном порядке, а, следовательно, и в данной ситуации возникает угроза финансовой стабильности предприятия.
Если же значение коэффициента покрытия значительно превышает соотношение 1 : 1, то можно сделать вывод о том, что предприятие располагает значительным объемом свободных ресурсов, формируемых за счет собственных источников.
Другим показателем, характеризующим ликвидность предприятия, является оборотный капитал, который определяется как разность текущих расходов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока Текущие активы превышают краткосрочные обязательства (или в целом до тех пор, пока оно ликвидно).
В этой связи полезно определить, какая часть собственных источников средств вложена в наиболее мобильные активы. Для этого рассчитывается так называемый коэффициент маневренности.
|
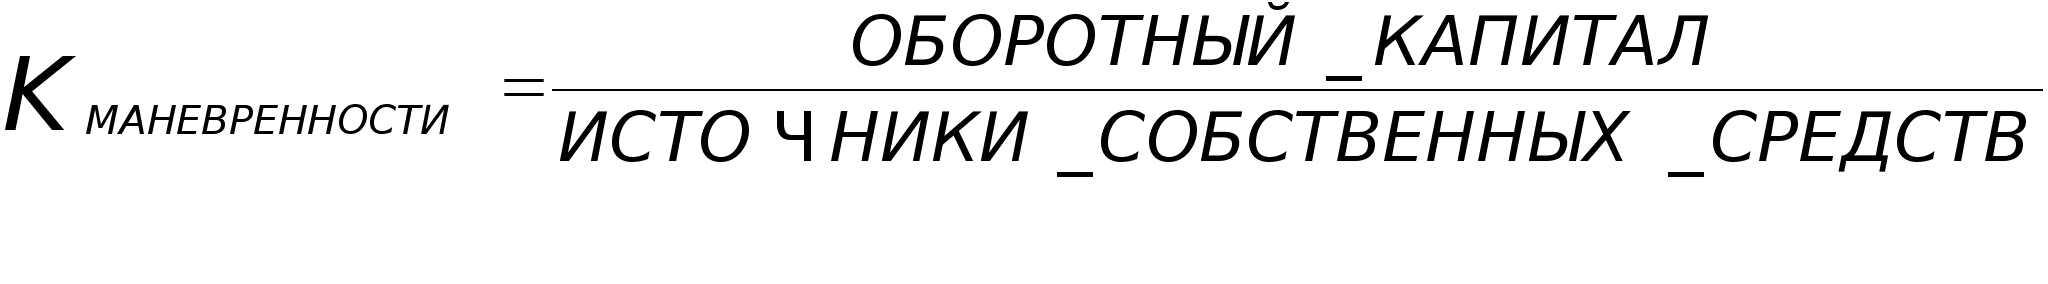
В нашем примере коэффициент маневренности составляет 0.453 в начале года и 1.001 в конце. Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние , однако каких-либо устоявшихся в практике нормальных значений не существует. Иногда в специальной литературе в качестве оптимальной величины коэффициента рекомендуется 0.5.
Анализ, проводимый по данной схеме, достаточно полно представляет финансовое состояние с точки зрения возможностей своевременного осуществления расчетов.
Анализ ликвидности баланса представлен в таблице 2.3.
Таблица 2.3.
Анализ ликвидности баланса МП «Столовая №1»
Группы |
На 01.01.99 |
На 01.01.2000 |
||||
|
Актив |
Пассив |
Разница |
Актив |
Пассив |
Разница |
|
|
I |
292 | 393 | -101 | 968 | 497 | +471 |
|
II |
27 | - | +27 | 44 | - | +44 |
|
III |
299 | - | +299 | 1177 | - | +1177 |
|
IV |
36 | 891 | -855 | 264 | 1956 | -1692 |
|
Итого |
1284 | 1284 | 0 | 2453 | 2453 | 0 |
Анализ ликвидности баланса МП «Столовая №1» показал следующее. Сравнение наиболее ликвидных средств с наиболее срочными обязательствами (табл. 2.3.) свидетельствует о том, что в начале 1999 года предприятие не обладало текущей ликвидностью (первая группа актива меньше первой группы пассива). В конце анализируемого периода первая группа актива превышает первую группу пассива. Следовательно, в конце 1999 года предприятие обладает текущей ликвидностью. Сравнение итогов второй группы по активу и пассиву, т.е. А2 и П2 (сроки от 3-х до 6-и месяцев) показывает тенденцию увеличения или уменьшения текущей ликвидности в недалеком будущем. У МП «Столовая №1» в 1999 году активы второй группы превышают пассивы второй группы. В начале анализируемого периода превышение по вторым группам не перекрывает недостатка по первым группам. Следовательно, в этот период предприятие не обладает перспективной ликвидностью. В конце анализируемого периода превышение по вторым группам увеличивает текущую ликвидность, т.е. на 01.01.2000 г. МП «Столовая №1» обладает перспективной ликвидностью. По третьим группам в 1999 году как в начале, так и в конце анализируемого периода активы превышают пассивы. На 01.01.1999 года излишек по третьей группе превышает недостаток по первым группам. Следовательно, на 01.01.1999 год баланс МП «Столовая №1» является ликвидным, хотя ликвидность его не была абсолютной. На 01.01.2000 года баланс МП «Столовая №1» является абсолютно ликвидным.
Анализ платежеспособности приведен в таблице 2.4.
Таблица 2.4.
Анализ платежеспособности МП «Столовая № 1»
|
Показатели |
01.01.1999 |
01.01.2000 |
| 1. Денежные средства и краткосрочные финансовые вложения | 292 | 968 |
| 2. Дебиторская задолженность | 27 | 44 |
| 3. Запасы и затраты | 929 | 1177 |
| 4. Краткосрочная задолженность | 393 | 497 |
| 5. Коэффициент абсолютной ликвидности (стр. 1 : стр. 4) | 0,74 | 1,94 |
| 6. Промежуточный коэффициент покрытия (стр. 1 + стр. 2) : стр. 4. | 0,81 | 2,03 |
| 7. Общий коэффициент покрытия (стр. 1 + стр. 2 + стр. 3) : стр. 4. | 3,17 | 4,40 |
Предприятие считается платежеспособным, если показатели имеют следующие значения:
коэффициент абсолютной ликвидности – 0,2-0,25,
промежуточный коэффициент покрытия – 0,7-0,8,
общий коэффициент покрытия – 2,0-2,5
Анализ платежеспособности МП «Столовая № 1» показал, что на протяжении всего анализируемого периода предприятие является платежеспособным. Показатели платежеспособности выше оптимальных значений.
§ 2.2. Анализ прибыли МП «Столовая № 1».
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Обобщённо наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме №2 «Отчёт о финансовых результатах и их использовании». К ним относятся:
•прибыль ( убыток) от реализации продукции;
•прибыль (убыток) от прочей реализации;
•доходы и расходы от внереализационных операций;
•балансовая прибыль;
•налогооблагаемая прибыль;
•чистая прибыль и др.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели прибыли, которая в условиях перехода к рыночной экономике составляет основу экономического развития предприятия. Рост прибыли создаёт финансовую базу для самофинансирования, расширенного производства, решение проблем социальных и материальных потребности трудового коллектива. За счёт прибыли выполняются также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями. Таким образом, показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия.
Конечный финансовый результат деятельности предприятия - это балансовая прибыль или убыток, который представляет собой сумму результата от реализации продукции (работ, услуг); результата от прочей реализации; сальдо доходов и расходов от внереализационных операций.
Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов исследование:
Изменений каждого показателя за текущий анализируемый период («горизонтальный анализ» показателей финансовых результатов за отчётный период).
Исследование структуры соответствующих показателей и их изменений («вертикальный анализ» показателей).
Исследование влияние факторов на прибыль («факторный анализ»).
Изучение в обобщённом виде динамики изменения показателей финансовых показателей за ряд отчётных периодов (то есть «трендовый анализ» показателей).
Как показывает практика иногда встречаются довольно парадоксальные ситуации, когда предприятие является прибыльным, но не имеет средств расплатиться со своими работниками и контрагентами. Анализ движения денежных средств как раз и позволяет с известной долей точности объяснить расхождения между величиной денежного потока, имевшего место на предприятии в отчетном периоде, и полученной за этот период прибылью. Логика анализа достаточно очевидна - необходимо выделить по возможности все операции, затрагивающие движение денежных средств. Это можно сделать различными способами, в частности путем анализа всех оборотов по счетам денежных средств ( счета 50, 51, 52, 55, 56, 57 ) либо с применением прямого или косвенного методов анализа движения денежных средств. Далее рассмотрим все вышеперечисленные методы. Прямой метод основывается на исчислении притока ( выручка от реализации продукции, работ и услуг, полученные авансы и др.) и оттока ( оплата счетов поставщиков, возврат полученных краткосрочных ссуд и займов, и др. ) денежных средств, т.е. исходным элементом является выручка.
Следует отметить, что прямой метод не раскрывает взаимосвязи полученного финансового результата и изменение величин денежных средств на счётах предприятия. Для определения этой взаимосвязи используем косвенный метод, который основывается на идентификации и учете операций, связанных с движением денежных средств и последовательной корректировке чистой прибыли, т.е. исходным элементом является прибыль.
Дело в том, что в ходе производственной деятельности могут быть значительные доходы/расходы, влияющие на прибыль, но не затрагивающие величину денежных средств предприятия. В процессе анализа на эту величину и производят корректировку чистой пробыли. Например выбытие основных средств связано с получением убытка в размере их остаточной стоимости. Величина денежных средств в данном случае не меняется, поэтому недоамартизированная стоимость должна быть добавлена к величине чистой прибыли. Не вызывает оттока денежных средств начисление амортизации.
Для проведения вертикального и горизонтального анализа рассчитаем таблицу 2.5, используя данные отчётности предприятия из формы №2.
Таблица 2.5.
Показатели работы МП «Столовая № 1» за отчетный и предшествующий периоды.
Наименование показателя |
За отчётный |
За предыдущий |
Отклонения |
|
|
период |
период |
В сумме |
% |
|
|
1. Выручка от реализации товаров, работ услуг (за минусом НДС, акцизов и аналогичных обязательных платежей (В). |
6308 |
3877 |
+2431 |
+62,70 |
| 2.Себестоимость реализации товаров, продукции, работ, услуг (С). | 5002 | 2920 | +2082 | +71,30 |
| 3. Коммерческие расходы (КР). | 3259 | 2389 | +870 | +36,42 |
| 5.Прибыль (убыток) от реализации (Пр) | -1953 | -1432 | -521 | +36,38 |
|
9.Прочие операционные доходы (ПрД). |
3 | 2 | 1 | +200 |
|
10.Прочие операционные расходы (ПрР). |
67 | 16 | 51 | +76,12 |
|
11.Прибыль (убыток) от финансово- хозяйственной деятельности (Пфхд). |
-2017 | -1447 | -570 | +39,39 |
| 12.Прочие внереализационные доходы . | 2161 | 1660 | +501 | +30,18 |
| 13. Прочие внереализационные расходы (ВнР). | 50 | 26 | +24 | +92,31 |
| 14.Прибыль (убыток) отчётного периода (Пб). | 94 | 187 | -93 | -49,79 |
| 15.Налог на прибыль (НП). | 24 | 55 | -31 | -56,36 |
| 16.Отвлечённые средства (ОтС). | 70 | 130 | -60 | -46,15 |
| 17.Нераспределённая прибыль (убыток) отчётного периода (Пн). | - | 2 | -2 | -100,00 |
Горизонтальный анализ прибыли показал, что выручка от реализации продукции за 1999 год увеличилась на 2431 тыс. руб или на 62,70%. Себестоимость реализованной продукции возросла на 2082 тыс. руб или на 71,30%. Коммерческие расходы за анализируемый период увеличились на 870 тыс. руб или на 36,42%. Убыток от реализации продукции возрос на 521 тыс. руб или на 36,38%. Убыток от финансово-хозяйственной деятельности увеличился на 570 тыс. рублей или на 39,39%. Прибыль отчетного периода получена предприятием за счет целевого финансирования, которое увеличилось за 1999 год на 501 тыс. руб или на 30,19%. Бюджетное финансирование перекрывает убыток от финансово-хозяйственной деятельности и позволило получить прибыль в отчетном периоде в 94 тыс. руб.
Таблица 2.6.
Анализ финансовых показателей МП «Столовая №1»
|
Показатели |
1998 |
1999 |
Отклонения |
% отклонения |
| 1. Выручка от реализации продукции | 3877 | 6308 | +2431 | +62,70 |
% от выручки |
2920 71,31 |
5002 79,29 |
+2802 7,98 |
+71,30 11,19 |
% от выручки |
2389 61,62 |
3259 51,66 |
+870 -9,96 |
+36,42 -16,16 |
% от выручки |
-1432 36,93 |
-1953 30,96 |
-521 -5,97 |
-36,28 -16,16 |
|
58 | 58 | - | - |
|
68,84 | 108,75 | 39,31 |
+57,10 |
|
10,77 | 17,52 | 6,75 | +62,67 |
Анализ финансовых показателей (таблица 2.6.) позволяет сделать следующие выводы.
Уровень затрат в 1999 году по сравнению с 1998 годом