Финансы и кредит
2. Определяется обоснованность, величины запасов товарно-материальных ценностей. Кроме этого, проводится текущий анализ состояния источников собственных оборотных средств.
3. Проводится контроль за поступлением средств за отгруженную продукцию после сдачи в банк платежных документов. Целесообразно ввести ежедневный учет отгрузки и реализации продукции, причем по ассортименту. Это позволяет дать оценку не только объема реализации, но и прибыли. Но главное, такой анализ реализации позволяет регулировать взаимоотношения с покупателями, оценить спрос на продукцию предприятия и на этой основе регулировать ассортимент.
4. Оценивается целесообразность этих или иных поставок, определяются источники оплаты счетов поставщиков. Осуществляется также периодический анализ состояния запасов на складах по тем видам ценностей, которые составляют значительный удельный вес в общей стоимости производственных запасов.
5. Выявляется текущее изменение цен на матер. ресурсы и др. факторы, влияющие на изменение себестоимости.
6. Ежедневно анализируя ход реализации и расчетов с покупателями, финансовые работники предприятия одновременно анализируют прибыль. По каждому наименованию продукции или группе однородных изделий учитывается объем наличности за день и нарастающим итогом с начала месяца. Определяется влияние на прибыль объема реализации и ассортиментных сдвигов. По данным оперативного учета рассчитывается себестоимость реализованной продукции.
7. Проводится сравнение полученных доходов и произведенных расходов с суммами предусмотренными финансовым планом по каждой статье доходов и расходов. Отклонения показывают на улучшение или ухудшение финансового состояния предприятия. Финансовое планирование, хотя сейчас и не основывается, как в прошлом на директивных данных сверху, является крайне необходимым для любого предприятия, поскольку только оно позволяет определить возможность расходов с учетом имеющихся доходов. Только при этих условиях анализ финансового состояния предприятия будет не только фиксированием показателей на определенную дату, а инструментом для управления финансами.
Показатели финансового состояния предприятия.
Важнейшей характеристикой экономической деятельности предприятия является его финансовое состояние. Все, кто связаны с предприятиями экономическими отношениями заинтересованы получить ответ на вопрос, на сколько надежно предприятие как партнер. От этого зависит решение об экономической выгодности продолжения с ним этих отношений. Такой ответ можно получить из показателей финансового состояния. Их можно определить на базе данных публичной официальной отчетности. В условиях рыночной экономики прежде всего выделяются отношения предприятия с налоговыми органами. Налоговым органам очень важен ответ на вопрос, может ли предприятия платить налоги. Поэтому налоговые органы в первую очередь интересует размер балансовой прибыли предприятия, т.к. это источник уплаты большинства налогов. Вместе с тем размер балансовой прибыли недостаточен. Он не показывает, насколько предприятие будет экономически самостоятельно после уплаты налогов, поэтому с точки зрения налоговых органов финансовое состояние предприятия определяется следующими показателями:
1. Балансовая прибыль.
2. Рентабельность активов = балансовая прибыль в % / стоимость активов
3. Рентабельность реализации = балансовая прибыль в % / выручка от реализации
4. Балансовая прибыль на 1 рубль средств на оплату труда. Этот показатель рассматривается с точки зрения возможности и роста выплат заработной платы при необходимости уплачивать налог на превышение ее нормируемой величины. Эти показатели дают возможность налоговым органам определять поступление платежей в бюджет и на перспективу с учетом возможных изменений стоимости активов, объема реализации, фонда оплаты труда на предприятии. Другим партнером в экономических отношениях предприятий являются банки. Они должны получить ясность по поводу платежеспособности предприятия: сможет ли предприятие расплатится с долгами. Средства для погашения долгов - это прежде всего деньги на счетах предприятий. Потенциальным средством погашения долгов является дебиторская задолженность. Она при нормальном кругообороте средств должна превратиться в денежную наличность. Средством для погашения могут служить также имеющиеся у предприятия запасы тов.матер. ценностей. При их реализации предприятие получит денежные средства. Т.о. теоретически погашение задолженности обеспечивается всеми оборотными средствами предприятия. Вместе с тем, если предприятие действительно направит все оборотные средства на погашение долгов, то в тот же момент прекратится его производственная деятельность. В таком случае из средств производства у предприятия останутся только основные средства, а денег на приобретение оборотных средств не будет, т.к. они полностью ушли на выплату задолженности. Платежеспособными могут считаться предприятия, у которых сумма оборотных средств значительно выше размера задолженности. Платежеспособность - это готовность предприятия погасить долги в случае одновременного требования о платежах со стороны всех кредиторов предприятия. Речь идет о краткосрочных заемных средствах. Показатель, характеризующий уровень платежеспособности, сумма ликвидных оборотных средств / сумма краткосрочной задолженности Эта качественная оценка уровня показателя платежеспособности на каждом предприятии должна быть выражена количественно.
Общий коэффициент покрытия .
В финанс. теории существует примерный норматив данного показателя - он называется общий коэффициент покрытия. Он должен оцениваться для каждого конкретного предприятия по его балансовым данным. Для такой оценки надо определить сколько оборотных средств должно остаться в активе предприятия после погашения текущих долговых обязательств на др. нужды, а именно, на бесперебойное ведение производственного процесса погашение долгосрочных обязательств. Кроме того, современные условия предприятия требуют, чтобы при определении общего коэффициента покрытия была взята в расчет, в качестве источника погашения краткосрочных обязательств вся дебиторская задолженность. Но среди дебиторов есть и неплатежеспособные покупатели и заказчики, которые по разным причинам не оплатят продукцию предприятия. К1 = (Кр + Мп + Дб / Кр) = 1 + (Мп + Дб / Кр) К1 - общий коэффициент покрытия Кр - величина краткосрочной задолженности всех видов Мп - материальные ресурсы, необходимые для бесперебойного ведения производственного процесса Дб - безнадежная дебиторская задолженность Необходимые для бесперебойного осуществления деятельности предприятия производственные запасы определяются исходя из того, что в каждый данный момент времени часть производственных запасов находится в пути, другая часть - на приемке, разгрузке, складировании и подготовке к производству. Кроме того, материалы находятся на складе в виде текущего и страхового запаса, что также необходимо для нормального хода производства. Если рассчитать, сколько времени производственные запасы находятся на всех отмеченных выше стадиях в соответствии с фактически складывающимися у предприятия условиями, то это и будет необх. размер производственных запасов. Расчет ведется в днях, поэтому изменения цен не влияют на его результаты. Если в течении определенного времени предприятие заключает договоры с одними и теми же поставщиками сырья и материалов, то расчет необходимого времени нахождения материалов в пути производится след. образом: По фактическим данным предыдущего квартала определяется средний остаток, оплаченных материалов в пути. Для этого складываются остатки на начало каждого месяца квартала, а полученная сумма делится на три. Затем по фактическим данным того же квартала определяется однодневный расход сырья и материалов в производстве. Материальные затраты по квартальному отчету о себестоимости делятся на 90 (число дней квартала). Время пребывания средств в транспортном запасе - это частное от деления величины средних остатков материалов в пути на средний однодневный расход материалов в производстве. Время пребывания материалов на приемке, разгрузке, складировании и подготовке к производству, также определяется в днях по фактически сложившимся данным. Это время, как правило, очень незначительно, поэтому им можно пренебречь при расчете необходимых производственных запасов, если речь не идет о производстве технология которого требует специального подготовительного периода, предшествующего использованию материалов в производстве. Время нахождения материалов на складе в виде текущего запаса определяется в зависимости от надежности поставок материалов. Если эта надежность достаточна, то его можно принять как половину среднего интервала между поставщиками, фактически сложившегося в предыдущем квартале. Интервал берется как средневзвешенная величина интервалов поставок по основным видам материалов. Если поставки осуществляются с перебоями, то время нахождения материалов на складе лучше определить исходя из интервала между запусками материалов в производство. При принятии этого варианта текущий запас м.б. определен равным числу дней интервалов между запусками или превышающим его. В какой степени текущий запас должен превышать интервал между запусками производства, можно оценить лишь экспертно на самом предприятии с учетом выполнения договоров поставки за предыдущий квартал. Страховой запас обычно устанавливается в размере половины текущего запаса, однако в современных экономических условиях оправдана и более высокая его величина. Необходим. Размер производственных запасов в днях рассчитывается по основным видам материалов и сырья сложением числа дней транспортного, подготовительного, текущего и страхового запаса. Умножение этой суммы на однодневный расход материалов в производстве дает представление о необходимой величине производственных запасов для предприятия. Однодневный расход определяется с учетом индекса роста цен. Для банка, к которому предприятие обращается за кредитом представляет интерес, насколько ликвидные материальные активы предприятия, т.е. сколько материальных ценностей оно может продать в погашение долгов. Безнадежная дебиторская задолженность определяется экспертно. Каждое предприятие знает своих должников и имеет представление о реальности или нереальности погашения ими долгов. Т.о. по рассмотренной формуле можно рассчитать уровень общего коэффициента покрытия, являющегося главным показателем платежеспособности. Сравнение его с фактическим уровнем (по данным баланса) даст ответ на вопрос, достаточно ли платежеспособно предприятие на ту или иную дату.
Коэффициент абсолютной ликвидности, промежуточной коэффициент покрытия, коэффициент чистой выручки.
Коэффициент абсолютной ликвидности. Он выражает отношение ден.средств к краткосрочной задолженности.
Промежуточный коэффициент покрытия. Он выражает отношение суммы ден.средств и дебиторской задолженности к краткосрочным заемным средствам.
3.Коэффициент чистой выручки. Он представляет собой частное от деления начисленного за анализируемый период износа и чистой прибыли на выручку от реализации продукции. Смысл этого коэффициента состоит в том, что он измеряет долю свободных ден.средств в выручке от реализации. Если рассматривать выручку от реализации как сумму себестоимости и прибыли, то она состоит из следующих элементов: материальные затраты, средства на оплату труда, отчисления от средств на оплату труда в гос. фонды, износ, прочие затраты, прибыль. Из перечисленных элементов, полученные в составе выручки от реализации материальные затраты, средства на оплату труда, отчисления в гос. фонды и прочие затраты пойдут на неотложные платежи, связанные с воспроизводственным процессом. Часть прибыли пойдет на уплату налогов. Оставшаяся после уплаты налогов чистая прибыль и начисленный износ, останутся в денежной форме в обороте предприятия. Суммарная величина чист. Прибыли и начисленного износа называется чистой выручкой. Платежеспособность предприятия оценивается в процентном отношении чистой выручки к выручке от реализации. Но к сожалению, существующая система налогообложения прибыли не позволяет принимать всю чистую прибыль в качестве свободных денежных средств предприятия. Это связано с характером льгот, установленных по налогу на прибыль. Их можно разделить на две группы:
1. Льготы, на основании которых уменьшается сумма налога на прибыль и увеличивается чистая прибыль в связи с особенностями предприятия и его деятельности. Эти льготы имеют цель увеличения прибыли для развития таких предприятий.
2. Льготы, которые предоставляются всем предприятиям при условии расходования чист. Прибыли на определенные цели, а именно: направление средств на капитальные вложения производственного и непроизводственного назначения, капитальные вложения в природоохранные мероприятия, затраты на содержание объектов и учреждений здравоохранения и др. объектов социально-оздоровительного значения и жилищного фонда.
Льготы, перечисленные в первой группе, ведут к увеличению чистой прибыли предприятия и свободных ден.средств. Льготы же второй группы имеют такой характер, что увеличивают чистую прибыль, но не увеличивают свободные денежные средства. Условием для уменьшения налога на прибыль в соответствие с льготами этой группы является регламентация направлений расходования чистой прибыли в форме целевых вложений. Как только предприятие перестанет использовать прибыль на цели, являющиеся основанием для льгот по второй группе, налог на прибыль увеличивается, а чистая прибыль уменьшается. Поэтому в соответствии с задачами финансового анализа вводится понятие: «чистая прибыль в свободном распоряжении». Это чистая прибыль за вычетом сумм, используемых по направлениям соответствующим льготам 2-ой группы. Коэффициент чистой выручки будет сопоставимым, если в каждом из периодов, в которых он рассчитывается, определять его как отношение суммы начисленного износа и чистой прибыли в свободном распоряжении к выручке от реализации продукции. По предприятиям, не пользующимся льготами 2-ой группы, он совпадает с традиционным коэффициентом чистой выручки. Сопоставимости коэффициентов чистой выручки в разные периоды может препятствовать еще одно обстоятельство, связанное с действующим порядком налогообложения прибыли. Доля чистой прибыли в выручке от реализации формируется не только под влиянием уровня рентабельности продукции и величины налога на прибыль, но еще и под влиянием величины налога на превышение средств на оплату труда по сравнению с нормируемой величиной этих средств. Это самая неустойчивая сумма платежей в бюджет за счет прибыли. Коэффициент чистой выручки, сложившейся в данном периоде, необходимо для распространения на след. период откорректировать в случае роста средней зарплаты на предприятии в более высоком темпе, чем официальный индекс для минимальной зарплаты.
Финансовая устойчивость предприятия. Показатели, определяющие состояние оборотных средств.
Партнеров по договорным отношениям также, как и банки интересует платежеспособность предприятия. Однако, им важна не только способность предприятия возвращать заемные средства, их интересует финансовая устойчивость предприятия, т.е. финансовая независимость предприятия, способность маневрировать собственными средствами, достаточная финансовая обеспеченность бесперебойного процесса деятельности. Показатели финансовой устойчивости характеризуют состояние и структуру активов предприятия и обеспеченности их источниками покрытия (пассивами). Выделяются две группы показателей финансовой устойчивости предприятия:
1. Показатели, определяющие состояние оборотных средств. Сюда входят обеспеченность материальных запасов собственными оборотными средствами, коэффициент маневренности собственных средств.
2. Показатели, определяющие состояние основных средств. Сюда входят индекс постоянного актива, коэффициент долгосрочного привлечения заемных средств, коэффициент накопления и износа, коэффициент реальной стоимости имущества.
Кроме этих групп еще два показателя отражают степень фин. Независимости предприятия в целом. Это коэффициент автономии и коэффициент соотношения заемных и собственных средств. Определение всех названных показателей состоит в следующем: Обеспеченность материальных запасов собственными оборотными средствами показывает, в какой мере материальные запасы покрыты собственными источниками и не нуждаются в привлечении заемных средств. Этот показатель представляет собой частное от деления собственных оборотных средств на величину материальных запасов. Собственные оборотные средства как источник покрытия оборотных активов рассчитывается след. образом: Из итога первого раздела пассива баланса, который показывает всю сумму собственных средств предприятия, вычитается величина, необходимая для покрытия осн. Средств и вне оборотных активов (итог 1-го раздела актива баланса) Разница дает собственные оборотные средства. В случае, если на ту же дату на балансе предприятия есть долгосрочные заемные средства (2-ой раздел пассива), они прибавляются к полученному результату. Долгосрочные заемные средства рассматриваются как дополнительный источник покрытия основных средств и вне оборотных активов. Коэффициент маневренности собственных средств показывает, насколько мобильны собственные источники средств предприятия. Он рассчитывается делением собственных оборотных средств на все источники собственных средств предприятия. Уровень показателя обеспеченности материальных запасов собственными оборотными средствами оценивается прежде всего в зависимости от состояния мат. запасов. Если их величина значительно выше обоснованной потребности, то собственные оборотные средства могут покрыть лишь часть материальных запасов. В таком случае показатель будет меньше единицы. Наоборот, при недостаточности у предприятия матер. запасов для бесперебойного осуществления деятельности показатель м.б. выше единицы. Однако, это не будет признаком хорошего финансового состояния предприятия. Уровень коэффициента маневренности зависит от характера деятельности предприятия. В фондоемких производствах его нормальный уровень должен быть ниже, чем в материалоемких. Это происходит потому, что в фондоемких производствах значительная часть собственных средств является источником покрытия осн. производственных фондов. С финансовой точки зрения, чем выше коэффициент маневренности, тем лучше фин. состояние. Числители обоих показателей - собственные оборотные средства. Следовательно, в целом улучшение состояния оборотных средств зависит от опережающего роста суммы оборотных средств по сравнению с ростом материальных запасов и собственных источников средств. Зависимость можно определить и исходя из того, что собственных оборотных средств у предприятия тем больше, чем меньше основных средств и вне оборотных активов приходится на рубль источников собственных средств. При этом следует заметить, что стремиться к уменьшению ОС и вне оборотных активов или к относительно медленному их росту не всегда целесообразно. В связи с этим уровень и динамику коэффициентов обеспеченности матер. запасов собственными оборотными средствами и маневренности собственных средств следует рассматривать в сопоставлении с другими показателями фин. устойчивости предприятия. Оценка фин. устойчивости предприятия была бы односторонней, если бы единственным критерием была мобильность собственных средств. Не меньшее значение имеет фин. оценка производственного потенциала предприятия, т.е. состояния его основных средств. В связи с этим, рассматривается индекс постоянного актива. Он представляет собой отношение ОС и вне оборотных активов к собственным средствам или долю ОС и вне оборотных активов в источниках собственных средств. Если предприятие не пользуется долгосрочными кредитами и займами, то сложение коэффициента маневренности собственных средств и индекса постоянного актива всегда даст единицу. Собственными источниками покрываются либо основные, либо оборотные средства, поэтому сумма основных средств и внеоборотных активов, а также собственных оборотных средств при отсутствии в их составе источников долгосрочных заемных средств равна величине собственных средств (отсюда 1 при сложении). На практике такая ситуация существует, если предприятие не пользуется долгосрочными кредитами и займами на капитальные вложения. Как только в составе источников средств появляются долгосрочные заемные средства, ситуация изменяется.
Интенсивность формирования другого источника средств на капитальные вложения определяется еще одним показателем финансовой устойчивости - коэффициентом накопления износа. Этот коэффициент рассчитывается как отношение начисленной суммы износа к первоначальной балансовой стоимости основных средств. Он показывает в какой степени профинансированы за счет износа замена и обновление основных средств. Очевидно, что чем дольше служат основные средства, т.е. чем они более стары, тем выше будет этот коэффициент. С другой стороны, он может быть высоким и за счет ускоренной амортизации основных средств, направленной на интенсивное их обновление. Чтобы точно знать, под влиянием какого из факторов сформировался уровень коэффициента, целесообразно рассчитать отношение суммы износа, начисленного в данном периоде к той же первоначальной стоимости основных средств. Этот показатель ответит на вопрос, сколько износа начисленного за квартал или год в процентах к первоначальной стоимости основных средств позволит оценить, достаточен ли такой темп накопления износа для предприятия. Очень важным показателем финансовой устойчивости является коэффициент реальной стоимости имущества. Он называется еще коэффициентом реальной стоимости основных и материальных оборотных средств в имуществе предприятия. Этот коэффициент определяет, какую долю в стоимости имущества составляют средства производства. Он рассчитывается делением суммарной величины основных средств по остаточной стоимости, производственных запасов, незавершенного производства и МБП по остаточной стоимости на стоимость активов предприятия. По существу этот коэффициент определяет уровень производственного потенциала предприятия, обеспеченность производственного процесса средствами производства. Он очень важен, если данное предприятие предполагает установить договорные отношения с новыми партнерами, поставщиками или покупателями. Коэффициент реальной стоимости имущества у таких поставщиков или покупателей поможет предприятию создать представление об их производственном потенциале и целесообразности заключения договоров с ними с этой точки зрения. Обобщенная характеристика финансовой устойчивости пассивов предприятия м.б. дана с помощью коэффициента автономии и коэффициента соотношения заемных и собственных средств. Коэффициент автономии - это отношение собственных средств ко всей сумме пассивов. Коэффициент соотношения заемных и собственных средств - это результат деления величины заемных средств на величину собственных средств. Смысловое значение обоих показателей очень близко, так что для оценки финансовой устойчивости можно пользоваться любым из них. Все же более четко степень зависимости предприятия от заемных средств выражается в коэффициенте соотношения заемных и собственных средств. Он показывает, каких средств у предприятия больше: заемных или собственных. Чем больше коэффициент превышает единицу, тем больше у предприятия зависимость от заемных средств. Допустимый уровень зависимости определяется условиями работы каждого предприятия. И в первую очередь, скоростью оборота оборотных средств. Максимально допустимый коэффициент соотношения заемных и собственных средств зависит от след. показателей предприятия:
1. Доля в имуществе основных средств и внеоборотных активов и запасов товарно-материальных ценностей.
2. Уровень коэффициента долгосрочного привлечения заемных средств.
3. Уровень коэффициента обеспеченности запасов собственными оборотными средствами (но не фактически сложившийся, а тот, который предприятие считает необходимым). При изменении любого из перечисленных условий, нормальный для предприятия коэффициент соотношения заемных и собственных средств меняется.
Показатели необходимые для акционеров.
Вопрос о целесообразности вложения средств в то, или иное предприятие решается, исходя из расчета всех показателей финансового состояния. Однако, инвесторов прежде всего интересует комплекс показателей, влияющих на доходность капитала предприятий, курс акций и уровень дивидендов. Доходность (рентабельность) капитала определяется как процентное отношение балансовой прибыли предприятия к стоимости его активов. Это самый общий показатель. Он отвечает на вопрос, сколько прибыли предприятие получает в расчете на рубль своего имущества. От его уровня зависит при прочих равных условиях размер дивидендов на акции. Показатели рентабельности капитала, результат текущей деятельности данного периода (балансовая прибыль) сопоставляются с имеющимися у предприятия основными и оборотными средствами (активами). С помощью тех же активов, предприятие будет получать прибыль и в последующие периоды деятельности. Прибыли же являются непосредственно результатом главным образом от реализации продукции, т.е. зависят от объема. Объем реализации - это показатель прямо связанный со стоимостью активов, он складывается из натурального объема и цен реализованной продукции, а натуральный, объем производства и реализации определяется стоимостью имущества предприятий. Рентабельность активов - показатель, производный от выручки от реализации, приходящийся на рубль их стоимости. Его надо рассматривать как произведение рентабельности реализованной продукции на оборачиваемость активов.

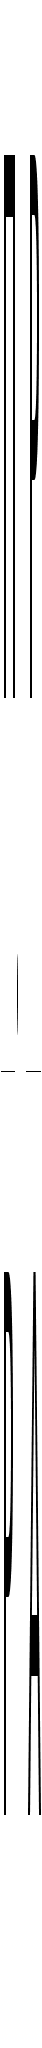
=
где П – балансовая прибыль,
А – средняя за анализируемый период стоимость активов,
Р – выручка от реализации продукции.
Это самый общий показатель рентабельности капитала. Величина балансовой прибыли в определенной степени зависит от случайных воздействий. К примеру, внереализационные доходы и расходы, прибыль от прочей реализации, не связанной с основной деятельностью. В отдельные периоды эти случайные воздействия м.б. больше, в другие меньше. Точнее отражает рентабельность капитала отношение прибыли от реализации продукции к стоимости активов. Оценка такого показателя обеспечивает большую сопоставимость его в динамике. Но еще точнее можно измерить степень инвестиционной привлекательности предприятия уровнем его чистой рентабельности. Т.е. отношением чистой прибыли к средней за анализируемый период стоимости активов. Однако, к сумме чист. прибыли при действующем порядке налогообложения, надо подходить индивидуально. Выше мы уже говорили, что кроме чист. прибыли в финансовый анализ целесообразно вводить показатель чистой прибыли в свободном распоряжении. К этому следует добавить, что размеры возможных выплат дивидендов на акции ограничиваются пределами не всей чистой прибыли, а лишь чистой прибыли в свободном распоряжении. Показатель эффективности использования капитала предприятия, в конечном счете интересующий его акционеров, - это отношение чистой прибыли в свободном распоряжении к стоимости активов. Все названные показатели эффективности использования капитала представляют интерес не в каждый отдельный период, а в динамике. При этом нужно рассматривать одновременно динамику трех показателей: рентабельность активов, рентабельность реализации и оборачиваемость активов. При этом в зависимости от анализируемого показателя рентабельности активов в расчетах участвует либо балансовая прибыль, либо прибыль от реализации продукции, либо чистая прибыль, либо чистая прибыль в свободном распоряжении. Следующий показатель для инвесторов - уровень дивидендов. Он зависит от величины чистой прибыли в свободном распоряжении. Зависит от того, какую часть ее решено направить на выплату дивидендов, а также от установленного уровня дивидендов по привилегированным акциям и доли привил. акций к кол-ву акций выпускаемых АО. Держателей обыкновенных акций большей частью интересует курс акций, чем уровень дивидендов. Самый простой показатель, от которого зависит курс акции - это соотношение уровня дивидендов выплачиваемых по обыкновенным акциям и ставки банк. % по депозитам. Курс акции = произведению этого соотношения на номинальную цену акции. Однако такой подход к оценке курса акции не дает представление о том, о перспективе вложения средств в данное АО. Доля прибыли, направляемая на выплату дивидендов - величина не стабильная. Более правильно определить курс акции исходя из возможностей АО по выплате дивидендов. Для этого нужно рассчитать чистую прибыль на одну обыкновенную акцию но не какую-то дату, а в течение нескольких анализируемых периодов. Еще один фактор имеющий значение для формирования курс стоимости акции - это стоимость чистых активов в расчете на одну обыкновенную акцию. Величина чистых активов определяется как разница м/у активами АО и нематериальными активами, заемными источниками средств и номинальной стоимостью привилегированных акций. Этот показатель имеет практическое значение лишь в случае ликвидации АО. При анализе уровня дивидендов по обыкновенным акциям на перспективу следует рассчитать показатель, который принято назвать коэффициентом выплаты дивидендов. Он равен отношению чистой прибыли, выплаченной в виде дивидендов на обыкновенные акции ко всей чистой прибыли, полученной на обыкновенные акции. Чем ниже коэффициент, тем большую часть прибыли АО использует на др. цели. Перспективы роста дивидендов по обыкновенным акциям полностью отсутствуют в случае если коэффициент равен 1. Курс роста может повышаться по др. причинам, но рост коэффициента выплаты дивидендов не будет находиться в составе факторов, обеспечивающих этот рост. При развитой системе рынка ц.б. существует еще один показатель, оценивающий курс акций. Он рассчитывается как отношение курса акций к чистой прибыли (или размеру дивидендов на акцию).
Финансовое планирование.
Прежде всего речь пойдет о задачах и методах планирования финансов. Его целью представляется определение возможных объемов финансовых ресурсов, капитала и резервов на базе прогнозирования величины финансовых показателей. К задачам планирования финансов относятся:
1.Обеспечение производственно-торгового процесса необходимыми финансовыми ресурсами, определения плановых объемов необходимых денежных фондов и направления их расходования.
2.Установление финансовых отношений с бюджетом, банком, страховыми организациями и другими предприятиями.
3.Выявление путей наиболее рационального вложения капитала и резервов по его эффективному использованию.
4.Увеличение прибыли за счет экономного использования денежных средств.
5.Осуществление контроля за образованием и расходованием денежных средств.
Решение этих задач опирается на конкретные способы и приемы расчета показателей. Первый из них - это нормативный метод, суть которого заключается в том, что на базе заранее установленных норм и технико-экономических нормативов рассчитывается потребность предприятия в денежных ресурсах и их источниках. В финансовом планировании применяется следующая система норм и нормативов:
1.Федеральные нормативы.
2.Республиканские, краевые, областные, автономных образований нормативы.
3.Местные нормативы.
4.Нормативы предприятий
5.Отраслевые нормативы.
Федеральные нормативы являются едиными для всей территории РФ, для всех отраслей и предприятий. К ним относятся: ставки федеральных налогов , нормы амортизации отдельных видов основных фондов, ставки тарифных взносов на государственное и социальное страхование и др. Республиканские, краевые, областные, автономных образований нормативы, а также местные нормативы действуют в отдельных регионах страны. Они охватывают ставки республиканских и местных налогов, тарифных взносов и сборов и др. Отраслевые нормативы применяются в масштабах отдельных отраслей или по группам предприятий (малые предприятия, АО и т.д.). Эти нормативы включают нормы предельных уровней рентабельности предприятий - монополистов, предельные нормы отчислений в резервный фонд, нормы льгот по налогообложению, нормы амортизационных отчислений. Нормативы предприятий разрабатываются самими предприятиями и используются ими для регулирования производственного процесса и финансовой деятельности, для контроля за использованием денежных ресурсов, для др. целей по эффективному вложению капитала. К этим нормативам относятся:
1. Нормы потребности в оборотных средствах.
2. Нормы кредиторской задолженности, постоянно находящиеся в распоряжении предприятия.
3. Нормы запасов сырья, материалов, товаров, тары.
4. Нормативы распределения денежных ресурсов и прибыли.
5. Нормативы отчислений в ремонтный фонд.
Вторым методом финансового планирования является расчетно-аналитический метод. Суть его состоит в том, что на основе анализа достигнутой величины финансового показателя, принимаемого за базу и индексов его изменения в план. периоде, рассчитывается плановая величина этого показателя. Этот метод применяется в тех случаях, когда отсутствуют технико-экономические нормативы, а взаимосвязь между показателями м.б. установлена не прямо, а косвенно на основе анализа их динамики и связи. В основе этого метода лежит использование экспертной оценки. Балансовый метод планирования. Суть его состоит в том, что путем построения баланса достигается взаимосвязь имеющихся в наличии денежных ресурсов и фактической потребностью в них. Балансовый метод применяется прежде всего при планировании распределения прибыли и других финансовых ресурсов. При планировании потребности поступления средств в финансовые фонды.с
Метод оптимизации плановых решений. Суть его состоит в разработке нескольких вариантов плановых расчетов с тем, чтобы выбрать из них наиболее оптимальный. При этом могут приниматься разные критерии выбора:
1. Минимум приведенных затрат.
2. Максимум приведенной прибыли
3. Минимум вложений капитала при наибольшей эффективности результата
4. Минимум текущих затрат
5. Минимум времени на оборот капитала, т.е. ускорение оборачиваемости средств
6. Максимум рентабельности капитала
7. Максимум на рубль вложенного капитала
8. Максимум сохранности финансовых ресурсов, т.е. минимум финансовых потерь (финансового или валютного риска).
Приведенные затраты представляют собой сумму текущих затрат и капиталовложений, приведенных к одинаковой размерности в соответствии с нормативными показателями эффективности. Он рассчитывается по формуле: И + Ен х К = min , где И - текущие затраты в руб. К - единовременные затраты (капиталовложения) Ен - нормативный коэффициент эффективности капиталовложений Приведенная прибыль исчисляется по формуле: П - Ен х К = max , где П – прибыль. Экономико-математическое моделирование в планировании финансовых показателей. Суть его заключается в том, что моделирование позволяет найти количественное выражение взаимосвязей между финансовыми показателями и факторами, их определяющими. Экономико-математическая модель представляет собой точное математическое описание математического процесса, т.е. описание факторов, характеризующих структуру и закономерности измерения данного экономического явления с помощью математических символов и приемов. В модель включаются только основные, определяющие факторы. Модель может строится по функциональной или корреляционной связи. Функциональная связь выражается уравнением вида y = f(x), где у - показатель, а х - факторы. Корреляционная связь - это вероятностная зависимость, которая проявляется лишь в общем и только при большом количестве наблюдений. Корреляционная связь выражается уравнениями регрессии различного вида. При расчете моделей планирования первостепенное значение имеет определение периода исследования. Он должен браться таким, чтобы исходные данные были бы однородны. При этом следует иметь в виду, что слишком малый период исследования не позволяет выявить общие закономерности. С другой стороны, нельзя брать и слишком большой период, т.к. любые экономические закономерности непостоянны и могут существенно изменятся в течении длительного времени. В связи с этим при практической плановой работе наиболее целесообразно использовать для перспективного планирования годовые данные финансовой деятельности за 5 лет, а для текущего планирования - квартальные данные за 1-2 года. При существенных изменениях условий работы предприятия в плановом периоде в рассчитанные на основе экономико-математических моделей показателей вносятся необходимые коррективы. ЭММ позволяет также перейти от средних величин к оптимальным вариантам. Повышение уровня научно-обоснованного планового показателя требует разработки нескольких вариантов планового показателя, исходящих из различных условий и путей развития предприятия с последующим отбором оптимального варианта. Для нахождения такого оптимального варианта используется ЭММ. Построение ЭММ финансового показателя складывается из