Рынок ценных бумаг в РБ
Самыми безопасными, с общепринятой точки зрения, являются государственные облигации. Муниципальные ценные бумаги нельзя рассматривать в качестве полностью безрисковых, если они не гарантированы центральным правительством. Государство может не только выпускать собственные ценные бумаги, но и выступать гарантом по другим долговым обязательствам, эмитентом которых являются различные организации, пользующиеся правительственной поддержкой. В этом случае ценные бумаги практически приобретают статус государственных.
Размер эмиссий облигаций субъектами хозяйствования определяется наличием гарантий государства и зависит от финансово-имущественного состояния эмитента.
49
При выпуске облигаций согласно законодательству Республики Беларусь обязательными являются следующие реквизиты: 1; наименование ценной бумаги («облигация»);
полное наименование и юридический адрес эмитента облигаций;
полное наименование или имя покупателя либо указание, что
облигация на предъявителя;
4} номинальная стоимость;
размер процентов, если это предусмотрено;
порядок, сроки погашения и выплаты процентов;
дата выпуска;
номер государственной регистрации, серия и порядковый но
мер облигации;
;9) образцы подписей (факсимиле) уполномоченных лиц эмитента и права, вытекающие из облигаций.
Помимо эмитентов-резидентов и государства (в Беларуси это |Министерство финансов, государственные учреждения в лице министерств и ведомств, местных органов власти, корпораций) облигации могут выпускать и нерезиденты в лице иностранных правительственных учреждений и корпораций. Подобные облигации имеют широкое распространение на Западе, поскольку гарантируют более высокую отдачу. Инвестирование в облигации других стран притягательно тем, что колебание цен в этих странах не связано с колебанием цен отечественных финансовых средств, и это позволяет добиться большей диверсификации инвестиционного портфеля. Облигации других государств могут быть самого различного вида, например, с фиксированной купонной ставкой, конвертируемыми и т.д. Порядок приобретения подобных бумаг определяется законодательством.
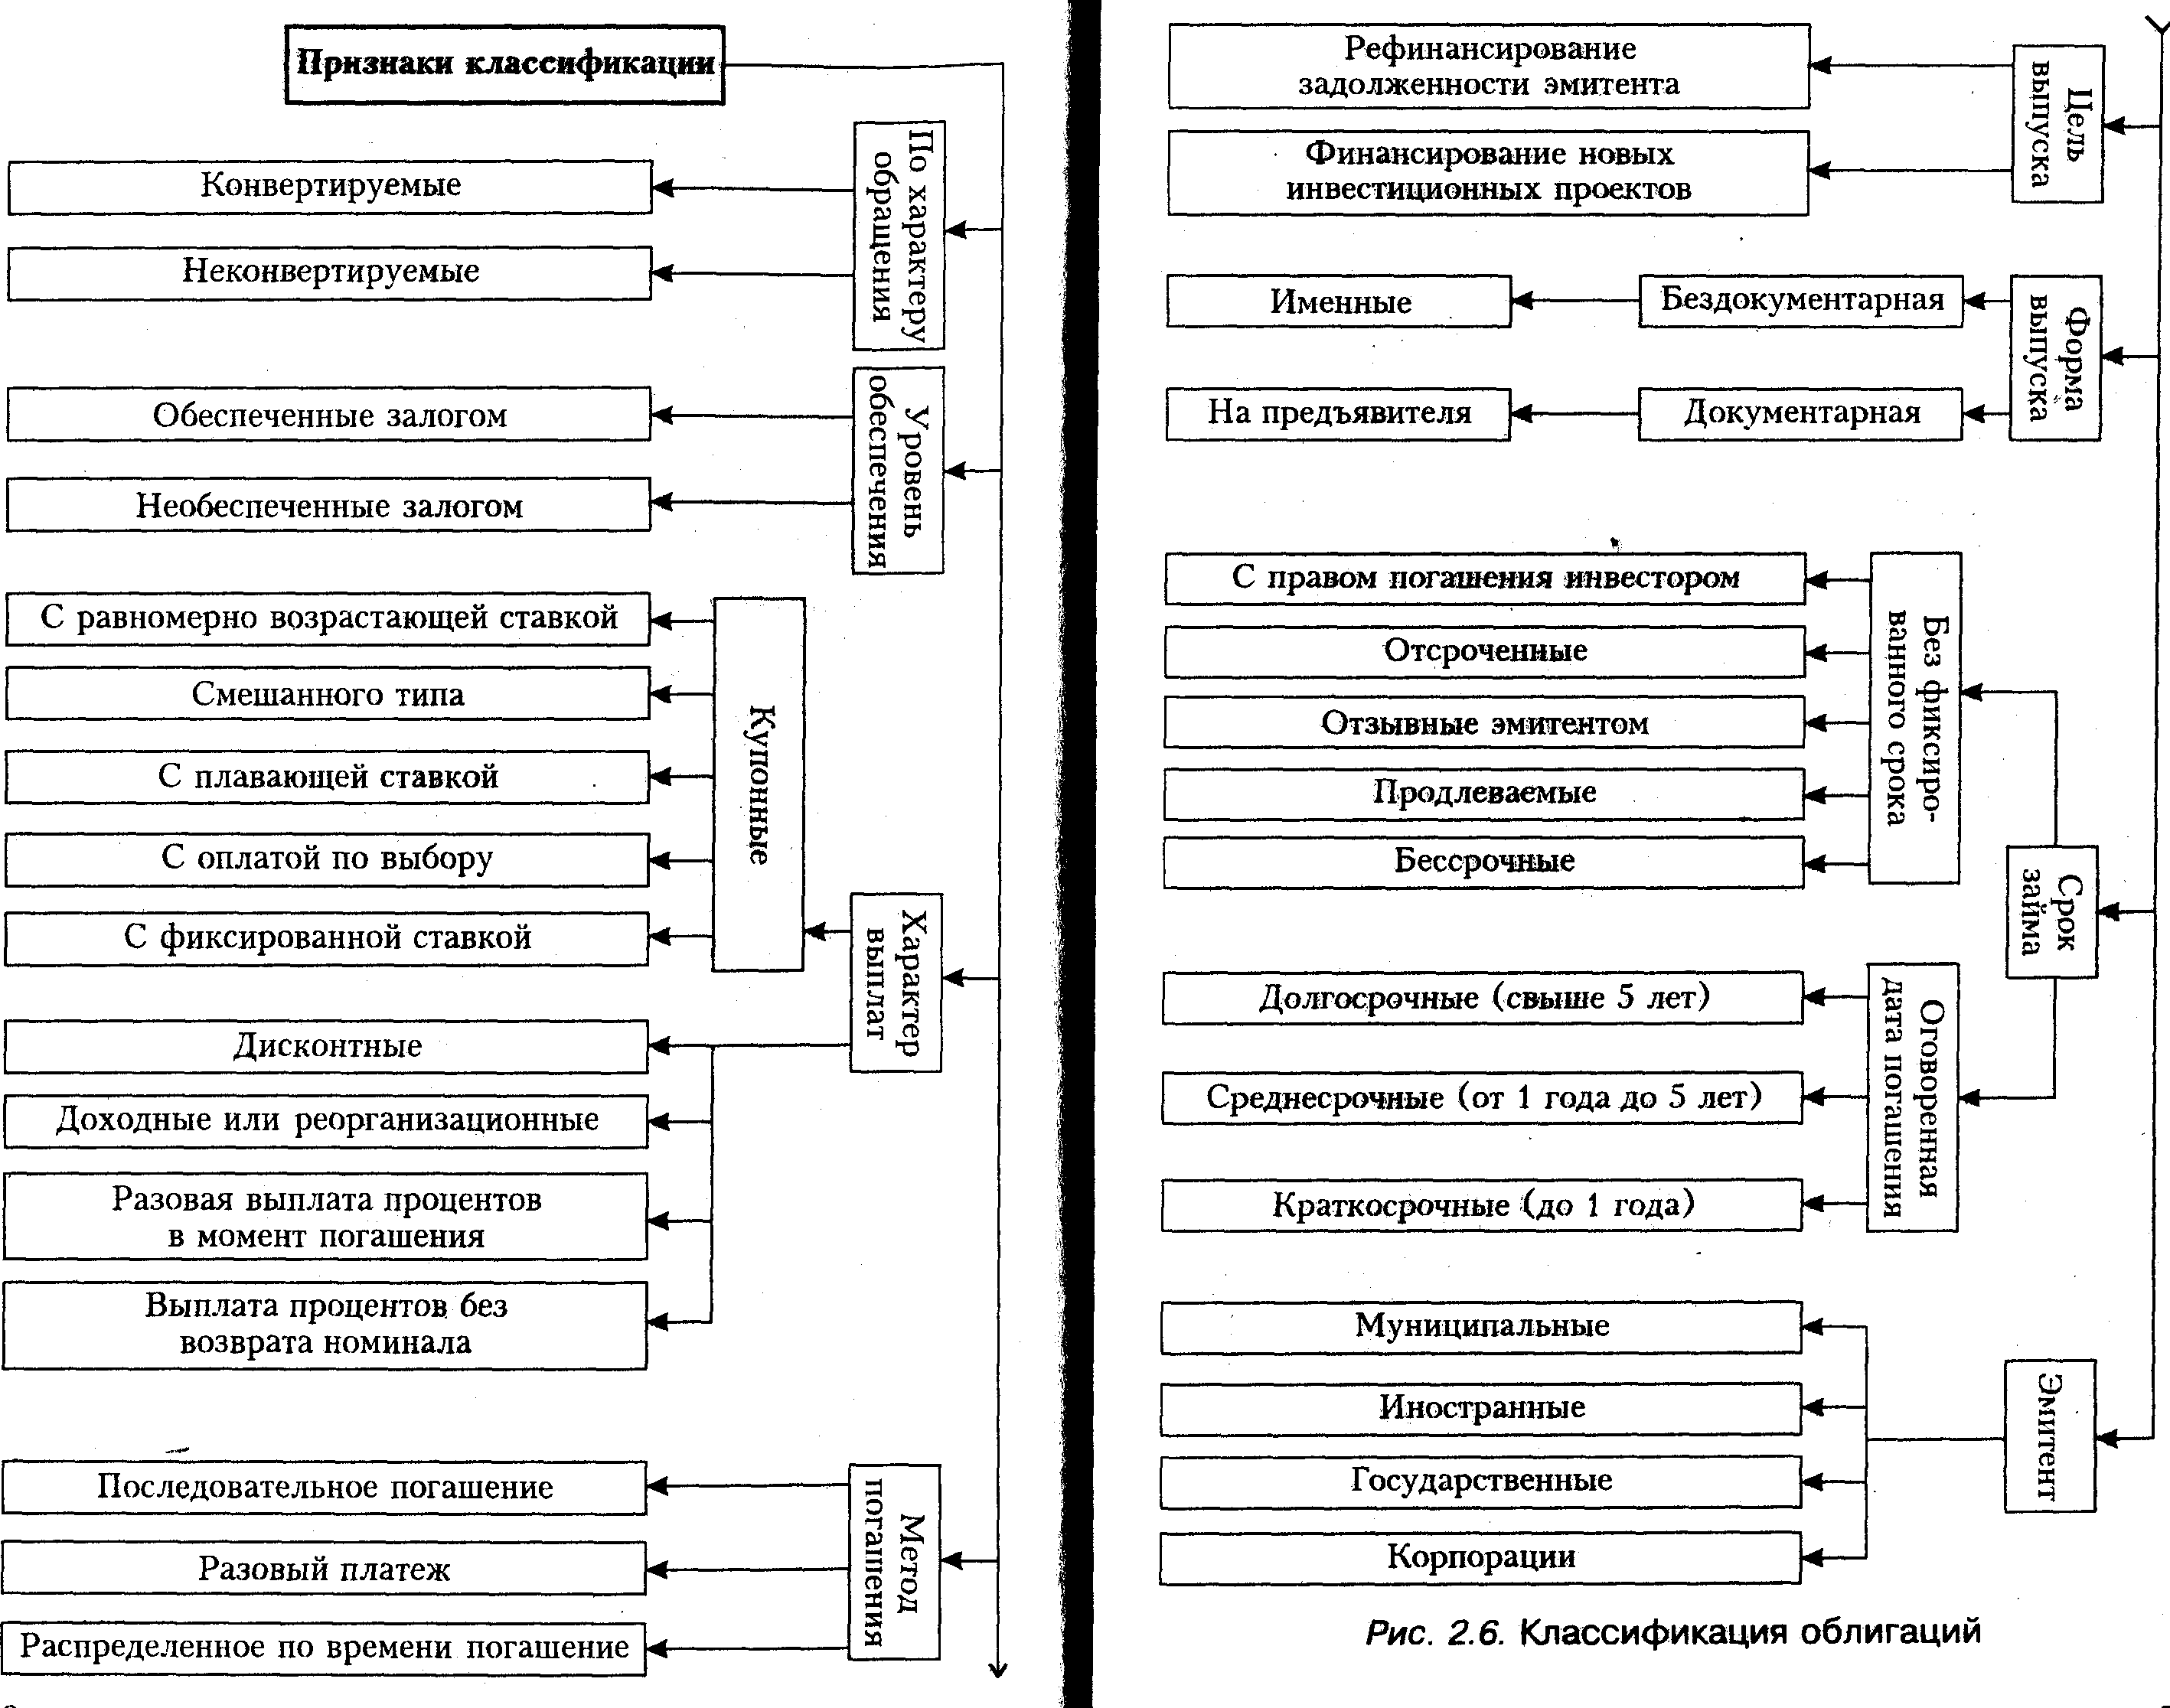
Существует достаточно большое разнообразие облигаций, и чтобы понять сущность и различия между облигациями того или иного вида, необходимо провести их классификацию. В основе классификации могут быть различные признаки (рис. 2.6). Беларусь еще не накопила достаточного опыта по выпуску облигаций, поэтому используем богатый зарубежный опыт организации облигационных займов.
Облигации, классифицируемые по сроку займа без фиксированного срока погашения'.
бессрочные или непогашаемые (примером таких облигаций
могут быть выпущенные в XVIII в. английские консоли, которые
обращаются до настоящего времени, или выпущенные в начале
XIX в. Российские бонны, которые не принимались к погашению,
но по которым выплачивался фиксированный процент);отзывные облигации (могут быть отозваны эмитентом до нас
тупления срока погашения: при их выпуске эмитент устанавливает
условия востребования: по номиналу или с премией);облигации с правом погашения (предоставляют инвестору пра
во на Возврат облигаций эмитенту До наступления срока погашения
и получения за них номинальной стоимости);
50
• продлеваемые
облигации
(предоставляют
инвестору
право
продлить
срок погашения
облигации и
продолжать
получать про
центы
в течение этого
срока);
• отсроченные
облигации (дают
право эмитенту
на отсрочку
по
гашения).
Облигации, классифицируемые по способу погашения, которое осуществляется:
по указанному номиналу одноразовым платежом;
некоторыми долями от номинала через определенные проме
жутки времени, в течение указанного интервала времени;с последовательным погашением фиксированной доли от об
щего количества выпущенных облигаций.
Облигации, классифицируемые по характеру выплат.
• облигации,
по которым
выплачиваются
только проценты
и нет
гарантий
возврата номинала;
при этом эмитент
указывает на
воз
можность
выкупа, не связывая
себя какими-нибудь
сроками (при
мер
облигаций
бессрочного
займа — английские
консоли);
• дисконтные
— это облигации,
по которым
выплачивается
только
номинал в момент
их погашения;
облигации, по которым проценты выплачиваются в момент по
гашения и добавляются к номиналу (пример — сберегательные сер
тификаты серии Е, выпускаемые в США); ;доходные или реорганизационные — облигации, которые по
гашаются по номинальной стоимости, а выплата процентов не га
рантируется и находится в прямой зависимости от производствен
ной деятельности компании-эмитента;купонные облигации — облигации с вырезным талоном, на ко
тором указывается купонная ставка выплаты (как правило, в виде
процента). По способам выплаты купонного дохода облигации под
разделяются:
на облигации с фиксированной купонной ставкой;
с плавающей купонной ставкой, зависящей от уровня ссудно
го процента;с равномерно возрастающей купонной ставкой по годам зай
ма (они называются индексируемыми и обычно имитируются в ус
ловиях инфляции);с оплатой по выбору, когда владелец может получать либо ку
понный доход, либо облигации новых выпусков; ' ' 'смешанного типа: часть срока их владелец получает доход по
фиксированной купонной ставке, а другую часть — по плавающей
ставке.
Облигации, классифицируемые по характеру обращения. Их разновидность — конвертируемые облигации. Владелец имеет право обменять эти бумаги на акции того же эмитента (как на обык1 новенные, так и на привилегированные). Важное значение для держателя конвертируемых облигаций имеет коэффициент конвертации, то есть показатель, указывающий, на какое количество акций может быть обменена одна облигация.
51
да в отечественной экономической литературе появился термин «фондовый рынок», трактуемый неоднозначно. Некоторые экономисты отождествляют рынок ценных бумаг и фондовый рынок, другие ограничивают понятие фондового рынка движением ценных бумаг на рынке собственного капитала, третьи сводят понятие фондового рынка к фондовой бирже. В зарубежной же литературе термин «фондовый рынок» вообще не употребляется. На наш взгляд, под фондовым рынком следует понимать непосредственно механизм биржевого и внебиржевого оборота ценных бумаг, в то время как рынок ценных бумаг охватывает в целом экономические отношения по поводу движения фиктивного капитала.
Сущность рынка ценных бумаг проявляется через его функции, которые можно разделить на две группы: общерыночные функции, присущие любому рынку, и специфические, которые отличают рынок ценных бумаг от других рынков.
К общерыночным функциям относятся:
коммерческая (получение дохода от операций на рынке);
ценообразовательная (рынок определяет спрос и предложе
ние на товары и выявляет реальные рыночные цены на него);информационная (аккумулирование необходимой информа
ции об объектах торговли и ее участниках и доведение этой инфор
мации до всех заинтересованных организаций и лиц);
— регулирующая
(определение
правил торговли,
участия в ней
и т.д.).
Рынок
ценных бумаг
выполняет и
ряд специфических
фун
кций:
— обеспечивает
привлечение
временно свободных
финансовых
ресурсов
субъектов
хозяйствования
и средств населения
для после
дующего
их инвестирования
в производство,
сферу услуг
и т.д.,
способствует
объединению
капиталов путем
акционирования,
а так
же
выпуска долговых
ценных бумаг
(облигаций,
векселей,
депозит
ных
сертификатов);
— через рынок ценных бумаг осуществляется перераспределение денежных средств, финансовых ресурсов между субъектами хозяйствования, отраслями экономики, движение капитала из малоэффективных отраслей и предприятий в более эффективные. Эта функция рынка ценных бумаг основывается на том, что в экономике любого типа в силу неравномерности получения денежных доходов в процессе воспроизводства и перераспределения и их расходования на производственные и социальные нужды у одних субъектов (предприятий, государства, населения) имеются излишки денежных средств, а у других — потребность в таковых. В связи с этим возникает потребность эффективного перераспределительного механизма. В рыночной экономике таким механизмом является именно рынок ценных бумаг, в отличие от директивной экономики, где перераспределение накоплений осуществляется через государственный бюджет и прямое банковское кредитование;
— рынок ценных бумаг служит одним из регуляторов денежного обращения и кредитных отношений. Наличие развитого рынка ценных бумаг оказывает сдерживающее влияние на инфляционные 8
процессы путем связывания части свободных денежных средств потребителей, а также снижает потребность финансирования экономики за счет кредита;
государство путем выпуска различных видов государственных
ценных бумаг осуществляет покрытие дефицита госбюджета неин
фляционными средствами (без денежной и кредитной эмиссии);рынок ценных бумаг обеспечивает страхование (хеджирова
ние) финансовых рисков, рисков инвестирования. Эта функция реа
лизуется через производные ценные бумаги (опционы, фьючерсы и
другие, называемые фиктивным капиталом второго порядка) и позво
ляет превратить некоторые виды рисков в объект купли-продажи;использование инструментов рынка ценных бумаг позволяет
более эффективно управлять финансовым состоянием предприя
тий. Субъекты хозяйствования могут осуществлять привлечение де
нежных средств путем выпуска ценных бумаг, а также диверсифи
цировать (разнообразить) с"вой инвестиционный портфель путем
покупки различных ценных бумаг.
Кроме перечисленных функций рынок ценных бумаг выполняет и такие, как стимулирование иностранных инвестиций, упрощение взаиморасчетов, совершенствование системы платежей и т.д.
1.2. Основы организации рынка ценных бумаг
Структуру рынка ценных бумаг составляют:
субъекты (участники) рынка;
информационно-правовая инфраструктура;
ценные бумаги различного вида как рыночный товар;
организационно-экономический механизм функционирования
рынка.
К участникам рынка ценных бумаг относят юридические и физические лица, которые продают или покупают ценные бумаги, а также обслуживают их оборот и осуществляют расчеты по ним, то есть субъекты, вступающие в экономические отношения по поводу обращения ценных бумаг.
Среди участников рынка ценных бумаг выделяются:
эмитенты;
инвесторы;
фондовые посредники и организации, обслуживающие ры
нок ценных бумаг;
органы государственного регулирования и надзора;
саморегулируемые организации.
Эмитенты ценных бумаг — это юридические лица, которые от своего имени выпускают ценные бумаги и обязуются выполнить обязательства, вытекающие из условий выпуска ценных бумаг. В качестве эмитентов могут выступать государство в лице его органов (Министерство финансов, Национальный банк, местные органы власти), а также негосударственные структуры, такие, как акционерные общества, инвестиционные фонды, предприятия, банки,
Те, кто инвестирует деньги в ценные бумаги с твердым процентом, надеются, с одной стороны, на высокую надежность (то есть низкий риск), а с другой — на получение высокой доходности на вложенный капитал. Приобретая облигации при первичном размещении, инвестор может приобрести либо купонные, либо дисконтные облигации. Оба эти вида облигаций обеспечивают инвестору два существенно различных вида денежных потоков. Так, купонная облигация приобретается по номинальной стоимости и гарантирует владельцу периодические купонные выплаты плюс получение номинала в момент погашения облигации. Что касается дисконтных облигаций, то они продаются по цене ниже номинала, и в день погашения ее владелец получает полную стоимость.
При оценке облигаций каждого из названных видов основное значение имеет концепция текущей стоимости, под которой понимается такое количество денег, которое инвестор готов заплатить за финансовое средство (облигации), чтобы через определенные промежутки времени оно приносило ему требуемые суммы денег.
Для построения соответствующей математической модели введем обозначения:
М„ — номинальная стоимость облигаций;
С, — периодические купонные выплаты по облигации;
п — количество периодов, по окончании которых производятся купонные выплаты;
Jc — номинальная годовая купонная ставка;
т — количество платежных периодов в году;
k — ставка дисконта .для купонного периода;
РV — Текущая стоимость облигации, равная цене облигации (Ри) в момент ее покупки при 1: = 0;
i — купонная ставка для платежного периода, которая определяется, как
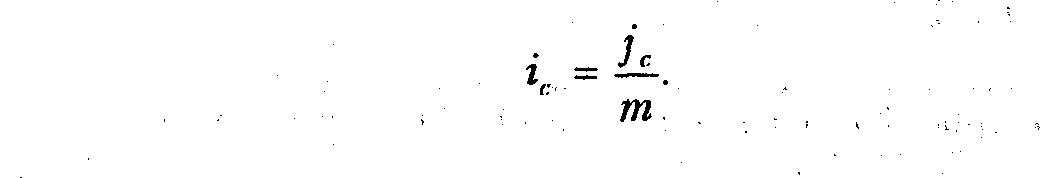
Оценка финансовой эффективности владения облигацией того или другого займа — важный фактор нри выборе инвестором объекта капиталовложения. Таким фактором и является доходность облигации.
В общем случае доходность представляется относительным показателем и воплощает величину дохода, приходящуюся на единицу затрат.
Существует несколько видов категорий доходности. Наиболее часто встречаются:
номинальная, или купонная доходность;
действительная (текущая) доходность;
конечная доходность или доходность к погашению.
Номинальная доходность (купонная ставка) показывает относительную величину ежегодного суммарного дохода, получаемого от облигации в виде купонных выплат по отношению к номинальной стоимости облигации:
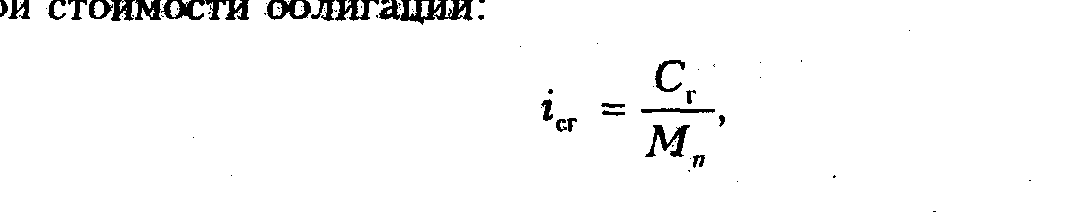
где iа. — купонная ставка, выраженная в долях (для получения выражения в процентах необходимо умножить iсг на 100); Сг — годовой купонный доход.
Номинальная доходность позволяет оценить ежегодную сумму, которую получает инвестор в виде процента по облигациям. Если годовая купонная ставка равна 10 %, то ежегодные купонные выплаты будут составлять 0,1 номинальной стоимости, то есть 0,1 М„.
Следующей важной характеристикой является текущая, или действительная доходность, которая характеризует годовые (текущие) поступления по облигациям относительно рыночной стоимости облигации. Обозначим через Рр рыночную или курсовую стоимость облигации, то есть цену, по которой она приобретена. Тогда гс ~ текущая доходность — вычисляется по формуле
Итак, п = 2, М„ =10 000, Р = 6000. Подставим эти значения (2.52):

- 1 = 0,29, или 29 %.
2.5. Депозитные и сберегательные сертификаты
В предыдущих параграфах были рассмотрены ценные бумаги! как с рискованным денежным доходом (акции), так и с фиксиро-3 ванным денежным доходом — облигации.
К ценным бумагам с фиксированным доходом относятся финан-| совые инструменты, которым присущи:
определенная дата погашения;
заранее определенная схема выплаты номинала и процентов,
которые, как правило, указываются в процентах. ;
Ценными
бумагами с
фиксированным
доходом помимо
облига-
ций
являются депозитные
и сберегательные
сертификаты,
которые
в
настоящее время
наиболее
распространены
в республике. <
Право выпуска этого вида ценных бумаг (сертификатов) предоставлено только коммерческим банкам.
Деятельность банков по выпуску и обращению депозитных сберегательных сертификатов регулируется «Положением ° выпус-ке и обращении банковских сертификатов на территории Республи-ки Беларусь» № 6.5 от 30 апреля 1999 г., утвержденным Правлени-ем Национального банка.
Под депозитными и сберегательными сертификатами поки-| маются письменные свидетельства банка-эмитента, удостове-ряющие право вкладчика (бенефициара) или его правопреемнику на получение по истечении срока суммы, вклада (депозита) процентов по нему. Таким образом, депозитный сертификат --обязательство банка по выплате размещенных у него сберегатель-ных вкладов.
Депозитные сертификаты могут выпускаться в разовом поряди и могут быть как именными, так и на предъявителя. Они выдан только юридическим лицам и выпускаются на срок от 30 дней до од-| ного года. Сберегательные сертификаты выдаются только физиче ким лицам, и срок их погашения ограничивается тремя годами.
Оформление депозитного или сберегательного сертификата ляется надлежащей формой заключения банковского договора меж<| ду банком и вкладчиком. При этом в Республике Беларусь юриди-, ческие лица и индивидуальные предприниматели осуществляют пе ревод денежных средств только в безналичной форме. Что касаетс физических лиц, то они могут вносить средства в любом виде.
Договорная основа сертификата предопределяет его суще вание только в документарной форме. Бланки банковских сертифи катов должны изготавливаться типографским способом и соде{ жать следующие обязательные реквизиты:
62
1) наименование
банковского
сертификата
(депозитный
или
сберегательный
сертификат);
идентификационный номер сертификата;
размер суммы внесенных денежных средств (цифрами и про
писью) с указанием вида валюты вклада (буквенным кодом соглас
но Единому справочнику кодов валюты);процентную ставку и сумму причитающихся процентов;
дату внесения вклада;
дату ожидаемого возврата денежных средств и процентов
по ним;безусловное обязательство банка возвратить сумму средств и
процентов по ним;наименование и адрес банка-эмитента;
подписи двух лиц, уполномоченных банком на подписание
такого рода обязательств, скрепленные печатью банка;
наименование и адрес юридического лица, а также номер
расчетного (текущего) счета в обслуживающем банке для вкладчи
ков — юридических лиц;фамилию, имя, отчество, паспортные данные или реквизиты
документов, удостоверяющих личность (для вкладчиков — физи
ческих лиц);фамилию, имя, отчество и номер расчетного (текущего) сче
та в обслуживающем банке — в случаях, предусмотренных законо
дательством (для индивидуальных предпринимателей).
Отсутствие в тексте бланка сертификата какого-либо из обязательных реквизитов делает этот сертификат недействительным.
Банк-эмитент имеет право включить дополнительные реквизиты, но не противоречащие упомянутому выше Положению и законодательству Республики Беларусь.
Сертификат может передаваться (продаваться) другому лицу на основании договора уступки требования {цессии), которая оформляется на обороте сертификата двусторонним соглашением: лица, уступающего свои права (цедента), и лица, приобретающего эти права (цессионария).
Банковский сертификат может быть выпущен банком-эмитентом только после регистрации в соответствующем органе. Таким органом в Республике Беларусь является Национальный банк.
Банковские сертификаты должны быть срочными. Как правило, устанавливаются следующие сроки:
до 30 дней;
от 31 до 90 дней; '
от 91 до 180 дней;
от 1 года до 3-х лет.
Банки
Республики
Беларусь предлагают
населению самые
раз
ные
виды сберегательных
вкладов (праздничные,
выигрышные
и
т.д.). .
Депозитные и сберегательные сертификаты являются фактически разновидностью срочных сберегательных вкладов. Но, в отли-
63
чие от обычного сберегательного счета, по которому клиенту выда| ется сберегательная книжка, при депозитном или сберегательно» вкладе клиенту выдается сертификат, выполняющий роль долгово! расписки банка. Следовательно, с экономической точки зрения , позитный и сберегательный сертификаты равнозначны, оба мог обращаться на вторичном рынке, обоих можно покупать и прода! вать до погашения. Подобно ситуации с акциями и облигациями^ инвестор должен уметь определять эффективность вложения кага тала в сертификаты.
Важной характеристикой для него послужит годовая дохол ность депозитного сертификата, которая определяется по формуле
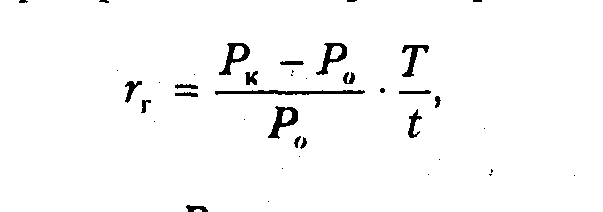
где г, — годовая доходность; Рк — конечная сумма, полученная в мс мент реализации; Р„ — цена приобретения; Ь — продолжительном владения; Т — количество периодов в году.
биржи. Эмитенты выступают начальным звеном в движении ценных бумаг, а конечным являются инвесторы, приобретающие ценные бумаги во владение. Среди инвесторов могут быть индивидуальные (физические лица) и институциональные (государство, корпорации, фонды, банки и т.д.). Различают стратегических и портфельных инвесторов. Стратегические ставят целью инвестирования распределение и перераспределение собственности, расширение сфер своего влияния или деятельности. Целью же портфельных инвесторов является получение дохода по приобретенным ценным бумагам, сохранение, приумножение капитала, диверсификация всего инвестиционного портфеля.
На рынке ценных бумаг действуют и посредники, представляющие интересы как покупателей, так и продавцов. В качестве посредников выступают профессиональные участники рынка ценных бумаг, занимающиеся брокерской и дилерской деятельностью и деятельностью по управлению портфелями ценных бумаг. Брокерами могут быть физические и юридические лица, которые совершают сделки с ценными бумагами в качестве поверенных или комиссионеров на основе договора. Доход брокера — это комиссионные, взимаемые от суммы сделки. Профессиональный участник рынка ценных бумаг (юридическое или физическое лицо), осуществляющий сделки купли-продажи ценных бумаг от своего имени и за свой счет по заранее объявленным ценам, называется дилером. Доход дилера состоит из разницы цен продажи и покупки ценных бумаг.
К организациям, обслуживающим рынок ценных бумаг, относятся фондовые биржи и внебиржевые организаторы рынка, расчетные центры (расчетно-кредитные организации), депозитарии, регистраторы и т.д.
Центральным звеном на рынке ценных бумаг развитых стран являются фондовые биржи. Формы организации фондовых бирж различны, но все они концентрируют информацию об эмитентах, их финансовом положении и рейтинге ценных бумаг, выступают посредниками между продавцами и покупателями ценных бумаг, создают необходимые условия торговли, определенные гарантии ее участникам, что повышает ликвидность рынка ценных бумаг в целом.
Расчетно-клиритовые организации осуществляют расчетное обслуживание участников организованного рынка ценных бумаг, при этом снижая издержки, уровень рисков, сокращая время расчетов. Участие расчетно-клиринговых организаций обязательно при торговле фьючерсными контрактами и биржевыми опционами. Членами расчетно-клиринговых организаций обычно являются банки, финансовые компании, фондовые и фьючерсные биржи.
К этой группе участников ценных бумаг относятся и регистраторы — организации, которые ведут по договору с эмитентом реестр владельцев именных ценных бумаг на конкретную дату.
Задача регистратора — точно и своевременно составлять реестр и предоставлять его эмитенту для выполнения обязательств по выпущенным ценным бумагам. В соответствии с этим списком акционерные общества, например, выплачивают дивиденды и рассылают 10
приглашения на общее собрание акционеров. На рынке ценных бумаг эту функцию могут выполнять и депозитарии, представляющие собой организации, которые оказывают услуги по хранению сертификатов ценных бумаг и учету прав собственности на них, а также расчетам доходов и их начислению по счетам «депо», на которых и учитываются ценные бумаги.
Широкое распространение во многих странах на рынке ценных бумаг получила деятельность специализированных организаций, которым инвесторы поручают разместить временно свободные денежные средства. К таким организациям относятся инвестиционные фонды, инвестиционные компании и банки. Инвесторы, желающие, чтобы инвестиционный фонд взял на себя управление их активами, должны приобрести его ценные бумаги или заключить с ним контракт. Инвестиционные компании размещают средства вкладчиков в профессионально составленные портфели ценных бумаг, не выпуская своих ценных бумаг. Инвестиционные же банки специализируются на размещении фондовых инструментов на первичном рынке.
Все рассмотренные участники данной группы создают технологическую инфраструктуру рынка ценных бумаг.
Поскольку развитие рынка ценных бумаг является одним из направлений финансовой политики государства, то государство регулирует и контролирует деятельность рынка ценных бумаг, способствует созданию необходимой нормативно-законодательной базы, системы информации о состоянии рынка и обеспечивает ее открытость для инвесторов, их защиту от потерь, осуществляет контроль за финансовой устойчивостью и безопасностью рынка и т.д. Кроме того государство на рынке ценных бумаг выступает в роли крупного эмитента и инвестора, использует инструменты рынка ценных бумаг для денежно-кредитного регулирования.
Следует отметить, что структура государственных органов, регулирующих рынок ценных бумаг, в первую очередь зависит от степени централизации управления в стране, модели развития рынка ценных бумаг.
В процессе развития рынка ценных бумаг на нем появляются и действуют также саморегулируемые организации, которые выполняют контрольные, организационные и регулирующие функции на основе добровольного объединения, как правило, профессиональных участников рынка ценных бумаг. Саморегулируемые организации осуществляют подготовку специалистов для работы на рынке ценных бумаг, разработку профессиональных стандартов, защищают интересы своих членов и т.д. Они могут существовать в различных организационных формах (в виде ассоциаций, общественных организаций и т.п.), носить международный, национальный или региональный статус. На нашем рынке с 1997 г. действует Белорусская фондовая ассоциация, представляющая республиканское общественное объединение. На российском рынке известны ассоциации ПАРТАД и НАУФОР, в США— Национальная ассоциация инвестиционных дилеров (NASD).
11
Кроме организаций, объединяющих профессиональных участников рынка ценных бумаг, свои организации создают также эмитенты, индивидуальные и институциональные инвесторы с целью защиты своих интересов.
Вся деятельность на рынке ценных бумаг осуществляется и регулируется при помощи информационно-правовой инфраструктуры. В ее формировании важнейшая роль отводится государству. Это обусловлено масштабностью и рискованностью рынка ценных бумаг, непосредственно влияющего на устойчивость всей финансовой системы государства. Информационно-правовая инфраструктура должна обеспечивать реализацию концепции развития рынка ценных бумаг, создание системы информации о состоянии рынка и ее доступности для всех участников, а также системы защиты инвесторов от потерь. Динамичность рынка ценных бумаг требует, с одной стороны, наличия подвижного и гибкого законодательства, нормативной базы, регулирующих эту сферу экономики, а с другой — достаточно жесткого контроля над финансовой устойчивостью и безопасностью как рынка ценных бумаг в целом, так и его отдельных институтов, соблюдения правовых норм и правил деятельности на рынке.
В структуре любого рынка одним из важнейших элементов является товар или объект экономических отношений; Рынок ценных бумаг отличается специфичностью своего товара. Ценные бумаги весьма разнообразны. Они могут представлять титулы собственности, долговые обязательства, права на получение дохода или обязательства по его выплате. Ценные бумаги как рыночный товар обладают свойствами обращаемости, ликвидности, стандартности, рискованности, волатильности и т.п. Функционирование рынка ценных бумаг осуществляется посредством организационно-экономического механизма.
Организационно рынок ценных бумаг представляет собой структуру, состоящую из первичного и вторичного рынка. Первичный рынок ценных бумаг объединяет конструирование нового выпуска ценных бумаг и их первичное размещение среди инвесторов, то есть приобретение ценных бумаг их первыми владельцами. Первичный рынок охватывает отношения, складывающиеся при выпуске ценных бумаг или при заключении гражданско-правовых сделок, оформляемых ценными бумагами, между эмитентами и первичными инвесторами, а также профессиональными участниками рынка ценных бумаг. Размещение ценных бумаг на первичном рынке предполагает разработку эмитентами условий выпуска ценных бумаг, обеспечивающих их ликвидность и спрос, а также регистрацию ценных бумаг в соответствующем государственном органе.
Развитие первичного рынка ценных бумаг тесно связано с процессами приватизации и разгосударствления, финансирования государственного долга через выпуск ценных бумаг, а также доступностью информации для инвесторов и внебиржевым оборотом ценных бумаг.
Выделяют две формы первичного рынка ценных бумаг: — частное (закрытое) размещение; 12
— публичное (открытое) предложение.
Для частного размещения характерна продажа ценных бумаг ограниченному числу заранее определенных инвесторов- Публичное предложение характеризуется размещением ценных бумаг путем публичного объявления и продажи^их неограниченному количеству инвесторов. Соотношение между этими двумя формами первичного рынка зависит от финансовой политики государства в целом, конкретных направлений структурных преобразований в экономике и форм финансирования деятельности субъектов хозяйствования.
На практике основными способами размещения ценных бумаг на первичном рынке являются: подписка, аукционы, торги, конкурсы. При этом наиболее распространенными методами продажи, как на развитых, так и на развивающихся рынках, являются аукцион и подписка. Аукционный метод размещения предполагает заблаговременный доступ инвесторов к информации, установление цены и продажу ценных бумаг на конкурсной основе. В отличие от аукционов подписка осуществляется по заранее установленной цене.
Под вторичным рынком ценных бумаг понимаются отношения, складывающиеся при обращении ранее выпущенных и размещенных на первичном рынке ценных бумаг.
Основу вторичного рынка ценных бумаг составляют операции, оформляющие перераспределение собственности, спекулятивные и страховые операции. Вторичный рынок ценных бумаг обеспечивает перелив капиталов в наиболее эффективные сферы деятельности, стабильность и ликвидность рынка. Наличие развитого вторичного рынка является условием функционирования первичного рынка ценных 'бумаг. В странах с рыночной и стабильной экономикой объем оборота ценных бумаг на вторичном рынке значительно превосходит объем их размещения на первичном рынке.
При развитом рынке ценных бумаг важнейшее место на вторичном рынке занимает организованный его сегмент — фондовые биржи, которые обеспечивают регулярную торговлю ценными бумагами, их ликвидность, определение цен и т.д. Фондовые биржи представляют институционально организованный биржевой рынок ценных бумаг, на котором обращаются ценные бумаги наиболее высокого качества и действуют профессиональные участники рынка ценных бумаг.
Внебиржевой рынок охватывает операции с ценными бумагами, совершаемые вне бирж, и представляет собой компьютеризированные системы торговли ценными бумагами с упрощенными правилами допуска ценных бумаг, участников, технологий торговли. Наиболее известными внебиржевыми системами являются «Система автоматической котировки Национальной ассоциации инвестиционных дилеров» (NASDAQ) и «Ценные бумаги национального рынка» (NMS) в США, Канадская система внебиржевой автоматической торговли (СОАТС).
Вместе с тем следует отметить, что биржевой и внебиржевой вторичный рынок взаимосвязаны, имеют общий круг инвесторов, посредников, а также тесную взаимозависимость конъюнктуры.
13
1.3. Организация биржевых и внебиржевых рынков ценных бумаг
Важнейшее место на рынке ценных бумаг принадлежит фондовой бирже, являющейся одним из неотъемлемых элементов рыночной экономики. Биржа, как элемент рыночной системы, в процессе своей эволюции трансформировалась из структуры, обслуживающей товарный рынок, в финансовый институт. Фондовая биржа представляет собой организованный, постоянно функционирующий рынок, на котором ведется торговля ценными бумагами по установленным правилам. Это централизованный рынок с фиксированным местом торговли, процедурой допуска на него участников и ценных бумаг, наличием регламента и специальных технологий торговли, установлением биржевых котировок, индексации состояния рынка ценных бумаг, инвестиционной активности и экономики в целом. Фондовая биржа является посреднической организацией, цель которой состоит в создании условий для торговли ценными бумагами и их оборота, а также обеспечении гарантии выполнения участниками обязательств по биржевым сделкам. Все это приводит к детальной регламентации деятельности фондовых бирж и формированию их разветвленного аппарата, что фиксируется в законодательных актах государства и решениях руководящих органов биржевых учреждений.
Формы организации фондовых бирж различны, но по критерию свойств их организационной структуры можно выделить два основных типа: публично-правовые учреждения и частные компании и ассоциации. Чаще всего биржи создаются в форме акционерных обществ и являются некоммерческими организациями. Требования к членам биржи устанавливаются как законодательством, так и самими биржами. При этом законы обычно определяют общие условия, которым должны удовлетворять профессиональные участники рынка ценных бумаг, а уставами и правилами бирж к ним предъявляется ряд дополнительных требований. В странах с развитой экономикой сложились биржевые системы, которые формировались столетиями по моно- или полицентрическому принципу. При моноцентрической биржевой системе, имеющей место, например, в США, Италии, Франции, Японии, в стране доминирует одна биржа. В полицентрических системах, сложившихся в Германии, Австрии, Канаде и ряде других стран, биржевой оборот ценных бумаг не сосредоточивается преимущественно на одной бирже, а распределяется по всем биржам страны.
В основе деятельности фондовых бирж, как организованного рынка ценных бумаг, лежат принципы информационности и гласности, проверка качества продаваемых ценных бумаг, установление на основе аукционной торговли и сопоставления спроса и предложения реальных цен на фондовые инструменты.
Фондовым биржам присущи следующие основные функции:
ценообразующая;
страховая;
14
стабилизирующая;
информационная;
регулирующая.
Важнейшая ценообразующая функция биржи состоит в том, что биржа, концентрируя спрос и предложения на ценные бумаги, выявляет реальную их цену, типичную для биржевого рынка, отражаемую в биржевых котировках. Котировочная цена является ценой, по которой вероятнее всего возможно купить или продать финансовый инструмент на рынке в определенный момент времени. Котировочная цена ценной бумаги представляет собой ее средневзвешенную цену, определяемую в ходе торговой сессии. Расчет котировочных цен производится котировочным комитетом или отделом биржи. Сведения об этих ценах содержатся в биржевых таблицах. По каждой ценной бумаге указывается максимальная, минимальная и последняя цена торгового дня, максимальная цена за весь период котировки, доходность ценной бумаги и другие сведения.
Для прогнозирования биржевых цен используются два метода анализа: фундаментальный (традиционный) и технический (прикладной). Фундаментальный метод основан на выявлении и изучении разнообразных факторов, влияющих на динамику цен, и построении экономической модели, описывающей взаимодействие этих факторов при определении равновесной цены. Технический метод предполагает изучение поведения цен на фондовые инструменты в будущем, используя экстраполирование, информацию о ценах на рынке в прошлом, и позволяет определить общие тенденции изменения цен и выработать рекомендации для инвесторов.
Котировочные цены лежат в основе расчета биржевых индексов — важнейших показателей рынка, отражающих динамику рыночных цен (курсов) ценных бумаг. Индексы позволяют проанализировать состояние рынка ценных бумаг, выявить тенденции и сделать прогнозы его развития. Расчеты индексов и их публикации регулярно осуществляются самими биржами или специализированными фирмами. Наиболее известными биржевыми индексами являются индекс Доу-Джонса (Нью-йоркская фондовая биржа), Никкей (Токийская фондовая биржа), «Standart and Poors» (индекс одноименной информационной компании США), «Finan-cial Times» и др. Индекс Доу-Джонса включает промышленный, транспортный, коммунальный и интегральные показатели (индексы). В основе каждого из этих индексов лежит средний показатель движения курсов акций компаний (30 промышленных, 20 транспортных и 15 коммунальных), состав которых периодически меняется, но чьи акции котируются на Нью-Йорской фондовой бирже. Биржевые индексы дают информацию инвесторам о динамике курсов ценных бумаг, что позволяет принимать правильные инвестиционные решения.
Страховая функция фондовой биржи заключается в том, что посредством биржевых сделок и финансовых деривативов (оп-
15
ционов, фьючерсов) страхуются риски неблагоприятных изменений цен, а процедурой допуска ценных бумаг на биржу — инвестиционные риски.
Процедура допуска ценных бумаг к официальной и свободной торговле на бирже называется листингом. Исключение ценных бумаг из торговли называется делистингом.
К торговле на фондовой бирже допускаются ценные бумаги, имеющие статус таковых, прошедшие государственную регистрацию в соответствии с законодательством.
При допуске ценных бумаг к официальной торговле проводится исследование предоставляемых документов, характеризующих производственно-хозяйственную и финансовую деятельность эмитента, определение курсов ценных бумаг, включение их в котировальный лист биржи.
Введение процедуры листинга ценных бумаг в официальной биржевой торговле направлено на создание благоприятных условий для формирования организованного рынка ценных бумаг, повышение информированности инвесторов о его состоянии, защиту инвесторов от имущественных потерь и возможного передела собственности и т.д.
В свободной торговле на бирже могут обращаться ценные бумаги, допуск которых носит менее жесткий характер, чем в официальной торговле. Это ценные бумаги, которые не удовлетворяют критериям допуска в официальную торговлю, акции и облигации недавно созданных акционерных обществ, которые не успели завоевать позиции на рынке, а также иностранные ценные бумаги.
Решение о допуске ценных бумаг эмитента к официальной торговле на бирже принимается комитетом (комиссией) по листингу по результатам экспертной оценки ценных бумаг (финансовой и хозяйственной деятельности их эмитентов). Решение о допуске ценных бумаг к свободной торговле на бирже принимается по анализу проспекта эмиссии или по отчету эмитента, позволяющему потенциальным инвесторам получить необходимые данные для принятия решения о целесообразности вложения средств в данные ценные бумаги.
Стабилизирующая функция биржи основывается на публичном установлении цен, гласности заключения сделок, ограничении в определенных пределах колебания цен, предоставлении информации участникам биржевой торговли. На фондовой бирже также действует механизм гарантии исполнения сделок в виде гарантийных депозитов, лимитирования открытых позиций, создания гарантийных фондов и т.д. Поскольку биржа привлекает спекулятив ные капиталы, целью которых является извлечение прибыли из движения или соотношения цен на фондовые инструменты, то регулирование биржевой торговли предполагает установление диапазона изменения цен на биржевой товар. Эта мера также способствует стабилизации рынка ценных бумаг.
Фондовая биржа, концентрируя информацию об эмитентах ценных бумаг, их финансовом положении, рейтинге ценных бумаг и т.д., выполняет информационную функцию.
16
I
Регулирующая функция фондовой биржи состоит в содействии переливу капиталов из одних отраслей (предприятий) в другие, смене их собственников и тем самым — в обеспечении эффективных сфер приложения капитала.
Кроме организованного (биржевого) рынка ценных бумаг существует и внебиржевой рынок. На внебиржевом рынке осуществляется большинство первичных размещений, ведется торговля ценными бумагами более низкого качества, чем на фондовой бирже. Операции на внебиржевом рынке производятся как с участием посредников, так и через организованные компьютерные системы торговли, которые в настоящее время являются наиболее быстро растущим сегментом внебиржевого рынка. Так например, через «Систему автоматической котировки Национальной ассоциации инвестиционных дилеров» (NASDAQ) в США продается и покупается более половины всех акций, а по обороту эта система может быть приравнена к крупнейшим биржам мира. К преимуществам электронных систем торговли следует отнести экономию средств на комиссионных, низкую вероятность дестабилизации рынка, оперативность передачи и получения информации, открытую конкуренцию участников, более простой доступ, чем