Постатейный анализ себестоимости промышленной продукции
1996г.
1995 год
Отклонение
1,43
Первая статья – это вспомогательные материалы. Ниже приведены данные расчета материалов к смете затрат.
Таблица 2
Расчет материалов в смете затрат на производство продукции по ПО «Уренгойгазпром» за 1996 год
-
Наименование материалов Единица измерения 1996 год План Отчет 1.Диэтиленгликоль Количество Тонна 3897 3618 Цена за 1 тонну руб. 2130713,00 3308387,00 Сумма тыс.руб. 8303389,00 11969745,00 2.Метанол Количество Тонна 71808
67624 Цена за 1 тонну руб. 1333443,32 1232912,43 Сумма тыс.руб. 95751898,00 83374470,00 2.1. Сеноман Количество Тонна 7151 6978 Цена за 1 тонну руб. 1355427,00 1270245,00 Сумма тыс. руб. 1330835,09 6863772,00 2.2. Валанжин Количество Тонна 55941 52693 Цена за 1 тонну руб. 1330835,09 1279339,76 Сумма тыс. руб. 74448246,00 67412250,00 2.3. Нефтяные оторочки Количество Тонна 8716 7953 Цена за 1 тонну руб. 1332147,00 892550,00 Сумма тыс. руб. 11610993,00 7098448,00
Итого химреагентов: тыс. руб. 104055287,00 95344215,00 3. Конденсат тыс. руб. 2561000,00 10202866,00 4. Прочие материалы тыс. руб. 158516808,00 91176827,00 Итого: тыс.руб. 261132681,00 196723908,00
Данные для четвертой статьи можно взять, воспользовавшись показателями использования фонда заработной платы.
Таблица 3
Использование фонда заработной платы
| Составные части | Единица измерения | 1996 год | 1995 год фактически | |||
| План | Факт | Результаты | ||||
| % | +,- | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Численность | чел. | 15648 | 15444 | 98,7 | -204 | 15270 |
|
Продолжение таблицы 3 |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Промышленность | 13294 | 13136 | 98,8 | -158 | 12859 | |
| Строительство | 2354 | 2308 | 98,0 | -46 | 2411 | |
| 2.Фонд заработной плата и выплаты соц. характера | млн.руб. | 1020228,3 | 1014188,9 | 99,4 | -6039,4 | 704729,7 |
| Промышленность | 875642,0 | 869928,2 | 99,3 | -5713,8 | 598829,9 | |
| Строительство | 144586,3 | 144260,7 | 99,8 | -325,6 | 105899,8 | |
| 3.Фонд заработной платы | млн.руб. | 944093,9 | 938054,5 | 99,4 | -6039,4 | 670520,7 |
| Промышленность | 807942,3 | 802228,5 | 99,3 | -5713,8 | 567657,3 | |
| Строительство |
136151,6 |
135826,0 | 99,8 | -325,6 | 102863,4 | |
| 4.Среднемесячная заработная плата на 1 работника | тыс.руб. | 5028 | 5048 | 100,4 | 20 | 3648 |
| Промышленность | 5064 | 5080 | 100,3 | 16 | 3672 | |
| Строительство | 4820 | 4870 | 101,0 | 50 | 3520 | |
Для пятой статьи затрат воспользуюсь данными расчета амортизационных отчислений.
Таблица 4
Расчет амортизационных отчислений на полное восстановление к смете затрат на производство товарной продукции по ПО «Уренгойгазпром » за 1996 год
-
Единица измерения 1996 год план отчет 1 2 3 4 1.Скважины Наличие на начало периода тыс. руб. 17339642386 17339642386 Ввод (принято) тыс.руб. 338000000 644167157 Выбытие (передано) тыс.руб. - 652487939 Наличие на конец периода тыс.руб. 17677642386 17331321604 Среднегодовая стоимость тыс.руб. 17508642386
17335481995 Норма отчислений % 7,944 6,453 Сумма отчислений тыс.руб. 1390941120 1118675313 2.Прочие основные фонды Наличие на начало периода тыс.руб. 34842245614 34842245614 Ввод (принято) тыс.руб. 12112016000 3764419782 Выбытие (передано) тыс. руб. - - Наличие на конец периода тыс.руб. 46954261614 38606665396 Среднегодовая стоимость тыс.руб. 40898253614 36724455505 Норма отчислений % 3,541 3,912 Сумма отчислений тыс.руб. 1448086045 1436721872 3.Всего основные фонды Наличие на начало периода тыс.руб. 52181888000 52181888000 Ввод (принято) тыс.руб. 12450016000 4408586939 Выбытие (передано) тыс.руб. - 652487939 Продолжение таблицы 4
1 2 3 4 Наличие на конец периода тыс.руб. 64631904000 55937987000 Среднегодовая стоимость тыс.руб. 58406896000 54059937500 Норма отчислений % 4,861 4,727 Сумма отчислений тыс.руб. 2839027165 2555397185
Таблица 5 предоставит данные затрат по статье «топливо со стороны».
Таблица 5
Расчет топлива со стороны к смете затрат на производство продукции по ПО «Уренгойгазпром» за 1996 год
| Наименование продукта | Единица измерения | 1996 год | отклонение | ||
| план | Отчет | +,- | % | ||
| 1.Газ природный | |||||
| 1.1. На выработку тепла | |||||
| Количество газа |
Т.м3 |
284642 | 222999 | -61643 | 78,34 |
|
Цена за 1000 м3 газа |
Руб. | 162790,50 | 171958,70 | 9168,20 | 105,63 |
| Сумма | Тыс.руб. | 46337013,00 | 38346619,00 | -7990394,00 | 82,76 |
| 1.2. На подогрев воды | |||||
| Количество газа |
Т.м3 |
7,452 | 5,195 | -2,257 | 69,71 |
|
Цена за 1000 м3 газа |
Руб. | 275000,00 | 273628,87 |
-1371,13 |
99,50 |
| Сумма | Тыс.руб. | 2052720,00 | 1421502,00 | -631218,00 | 69,25 |
| Итого: | Тыс.руб. | 48389733,00 | 40244788,00 | -8144945,00 | 83,17 |
| 2.Дизельное топливо | Тыс.руб. | 6000,00 | 2340 | -3660 | 39,00 |
| 3.Горюче-смазочные материалы | Тыс.руб. | 2500000,00 | 6512063,00 | 4012063,00 | 260,48 |
| Всего: | Тыс.руб. | 50895733,00 | 46759191,00 | -4136542,00 | 91,87 |
Затраты на энергию со стороны возьмем из расчета энергии на производство товарной продукции.
Таблица 6
Расчет энергии к смете затрат на производство продукции по ПО «Уренгойгазпром»
| Расчет энергии | Единица измерения | 1996 год | Отклонение | ||
| План | Отчет | +,- | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Количество энергии | т.квт.час | 289755 | 292527 | 2772 | 100,96 |
| -по двухставочному тарифу | 262135 | 273318 | 11183 | 104,27 | |
| -по одноставочному тарифу | 21400 | 19483 | -1917 | 91,04 | |
|
Продолжение таблицы 6 |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 2. Тарифы | |||||
| -по двухставочному тарифу за 1 квт. час | коп. | 85,00 | 85,94 | 0,94 | 101,11 |
| -по одноставочному тарифу за 1 квт. час | 75,25 | 68,79 | -6,46 | 91,42 | |
| 3. Стоимость электроэнергии | тыс.руб. | ||||
| -по двухставочному тарифу | 22281475 | 23487909 | 1206434 | 105,41 | |
| -по одноставочному тарифу | 1610350 | 1340308 | -270042 | 83,23 | |
| Всего электроэнергии | тыс.руб. | 80884862 | 79564238 | -1320624 | 98,37 |
КАПИТАЛЬНЫЙ РЕМОНТ ОСНОВНЫХ ФОНДОВ
Балансовая стоимость основных фондов ПО "Уренгойгазпром" по состоянию на 01 .01 .97 г. составила 54059937 млн.рублей.
План капитального ремонта основных фондов, составленный на основании заявок подразделений объединения, утвержден 09.01.96 г. в сумме - 958300 млн.руб.
План капремонта на 1995 год в ценах 1991 г. (СМР) доведен подразделениям без резерва в сумме - 164 млн.руб. Резкое снижение плана капремонта по сравнению с предыдущим годом (в 1995 году план СМР - 292 млн.руб.) в 1,8 раза объясняется недостатком денежных средств для расчетов за выполненные работы. Кредиторская задолженность за выполненные работы по капремонту на 01.01.96 г. в целом по объединению составила - 172744 млн.руб.
Фактическое выполнение плана капремонта в ценах 1991 г. (СМР) за 1996 год составило - 156,1 млн.руб. или 95%, в рыночных ценах с НДС - 690442 млн.руб. Усредненный рыночный коэффициент на ремонтно-строительные работы за 1996 год составил К - 3686 (без НДС).
Расходы на капитальный ремонт основных фондов в 1996 году составили 476192 млн.руб.
Таблица 7
Прочие расходы по ПО "Уренгойгазпром " за 1996 год, тыс.руб.
-
Виды расходов 1996 год ПРОЧИЕ РАСХОДЫ – всего
в том числе:
1.Плата за недра
142925397
964874419
2.Прочие денежные расходы:
2.1.Услуги:
Связи
Информационно-вычислительного обслуживания
Вневедомственной охраны
Рекламных агентств
Прочие
2.2.Другие расходы:
Износ нематериальных активов
Арендная плата
Вознаграждения за изобретательность и рацпредложения
Суточные и подъемные
Канцелярские расходы
Охрана труда
Подготовка и переподготовка кадров
Другие прочие
464379378
340865488
12551689
1882094
4088806
35188
322307711
44096644
342742
953152
50894
1503156
1557437
4724812
25131684
9832767
Данные, которые известны, теперь можно применить для составления таблицы с исходной информацией.
Таблица 8
Данные для постатейного анализа
| Показатели | По плану | Фактически | |
| Выработка товарной продукции, тыс.т. | 242817 | 246770 | |
| Затраты на весь выпуск товарной продукции в т.ч. по статьям, тыс.руб. | |||
| - вспомогательные материалы | 261132681 | 196723908 | |
| - топливо со стороны | 50895733 | 47659191 | |
| - энергия со стороны | 80884862 | 79564238 | |
| - затраты на оплату труда | 944093872 |
938054472 |
|
| - амортизационные отчисления | 2839027165 | 2555397185 | |
| - капитальный ремонт | 690442000 | 476192000 | |
| - отчисления на соц. нужды | 76134400 | 76134400 | |
| - прочие расходы | 1735054251 | 1429253372 | |
| Итого | 6677664964 | 5798978766 |
На основе исходной информации рассчитываю затраты по статьям калькуляции на весь объем продукции и на одну тонну. Результат своего расчета я запишу в таблицу.
Таблица 9
Расчет себестоимости продукции по статьям затрат
Статьи |
Себестоимость на весь выпуск продукции, тыс. руб. | Себестоимость 1 тонны, руб. | ||
| по плану | Фактически | по плану | Фактически | |
| 1.Вспомогательные материалы | 261132681 |
196723908 |
1075,42 | 797,19 |
| 2.Топливо со стороны | 50895733 |
47659191 |
209,60 | 193,13 |
| 3.Энергия со стороны | 80884862 |
79564238 |
333,11 | 322,42 |
| 4.Затраты на оплату труда | 944093872 |
938054472 |
3888,08 | 3801,33 |
| 5.Амортизационные отчисления | 2839027165 |
2555397185 |
11692,04 | 10355,38 |
| 6.Капитальный ремонт | 690442000 |
476192000 |
2843,46 | 1929,70 |
| 7.Отчисления на соц. нужды | 76134400 |
76134400 |
313,54 | 308,52 |
| 8.Прочие расходы | 1735054251 |
1429253372 |
7145,52 | 5791,84 |
| Итого | 6677664964 | 5798978766 | 27500,81 | 23499,53 |
Для постатейного анализа себестоимости производства товарной продукции исходными данными является плановая и фактическая себестоимость производства товарной продукции в постатейном разрезе,
фактический объем товарной продукции Q=246770 тыс. т.
Проведем предварительные расчеты с помощью следующих формул:
Затраты на фактический объем производства товарной продукции по плановой себестоимости:
ZплQ1
1.1. Вспомогательные материалы: 1075,42246770=265383855,7;
1.2.Топливо со стороны: 209,60246770=51724302,8;
1.3.Энергия со стороны: 333,11246770=82201647,3;
1.4.Затраты на оплату труда: 3888,08246770=959463484;
1.5.Амортизационные отчисления: 11692,04246770=2885245817;
1.6.Капитальный ремонт: 2843,46246770=701682223;
1.7.Отчисления на социальные нужды: 313,54246770=77373848,9;
1.8.Прочие расходы: 7145,52246770=1763300500;
2. Затраты на фактический объем производства товарной продукции по фактической себестоимости:
Z1Q1
2.1.Вспомогательные материалы: 797,19246770=196723908;
2.2.Топливо со стороны: 193,13246770=47659191;
2.3.Энергия со стороны: 322,42246770=79564238;
2.4.Затраты на оплату труда: 3801,33246770=938054472;
2.5.Амортизационные отчисления: 10355,38246770=2555397185;
2.6.Капитальный ремонт: 1929,7246770=476192000;
2.7.Отчисления на социальные нужды: 308,52246770=76134400;
2.8.Прочие расходы: 5791,84246770=1429253372.
3.Удельный вес затрат по плановой себестоимости по каждой статье в общих затратах:
d=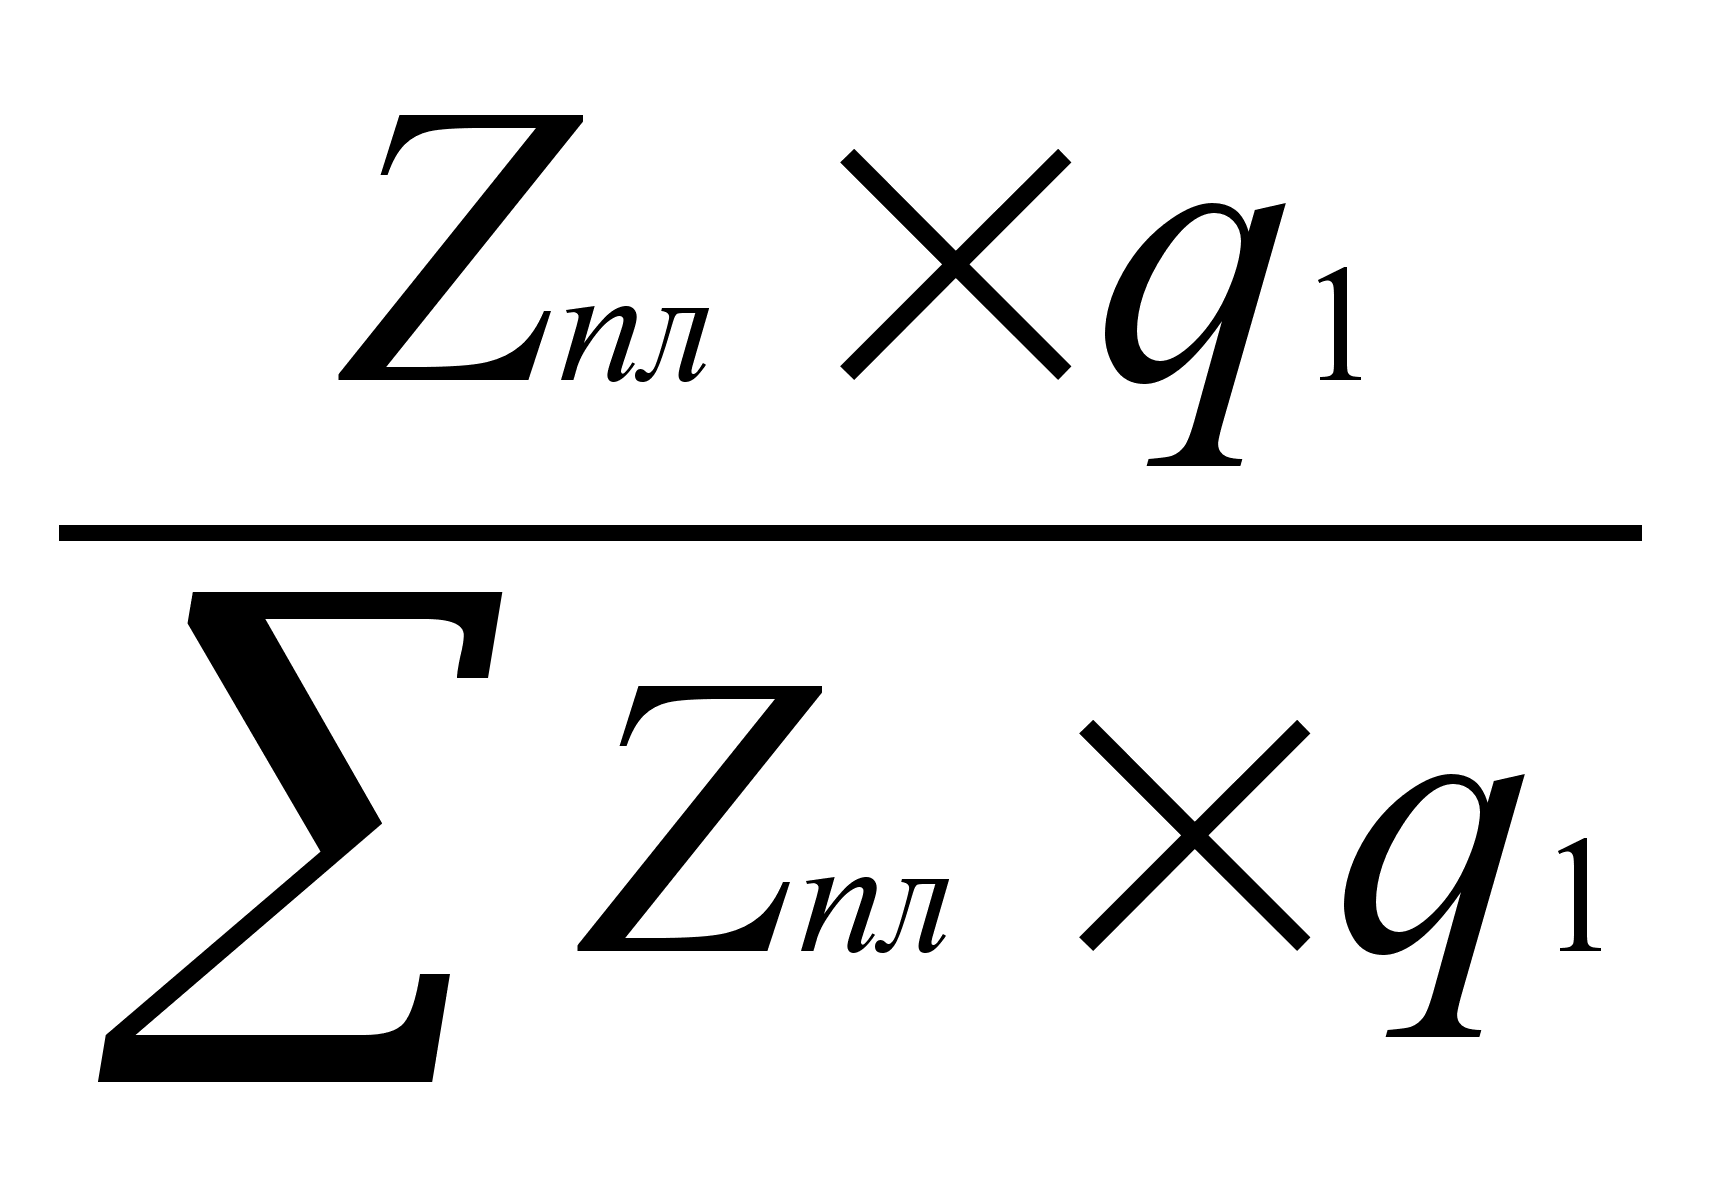 100%
|
3.1. Вспомогательные материалы: 265383855,7 / 6786375679100=3,91; |
|
3.2. Топливо со стороны: 51724302,8 / 6786375679100=0,76; |
|
3.3. Энергия со стороны: 82201647,3 / 6786375679100=1,21; |
|
3.4. Затраты на оплату труда: 959463484 / 6786375679100=14,13; |
|
3.5. Амортизационные отчисления: 2885245817 / 6786375679100=42,51; |
|
3.6. Капитальный ремонт: 701682223 / 6786375679100=10,34; |
|
3.7. Отчисления на соц. нужды: 77373848,9 / 6786375679100=1,14; |
|
3.8. Прочие расходы: 1763300500 / 6786375679100=25,98. |
4. Отклонение (экономия или перерасход) фактической себестоимости от плановой:
Z=Z1-Zпл
|
4.1. Вспомогательные материалы: 797,19 – 1075,42 = - 278,23; |
|
4.2. Топливо со стороны: 193,13 - 209,60 = - 16,47; |
|
4.3. Энергия со стороны: 322,42 - 333,11 = - 10,68; |
|
4.4. Затраты на оплату труда: 3801,3 - 3888,08 = - 86,75; |
|
4.5. Амортизационные отчисления: 10355,38 - 11692,04 = -1336,66; |
|
4.6. Капитальный ремонт: 1929,7 - 2843,46 = - 913,76; |
|
4.7. Отчисления на соц. нужды: 308,52 - 313,54 = - 5,02; |
|
4.8. Прочие расходы: 5791,84 –7145,52 = - 1353,67. |
5.Отклонение (экономия или перерасход) фактических затрат от плановых:
S=Z1q1-Zплq1
|
5.1. Вспомогательные материалы: (797,19-1075,42) 246770=-68659947,7; |
|
5.2. Топливо со стороны: (193,13-209,60) 246770=-4065111,8; |
|
5.3. Энергия со стороны: (322,42-333,11) 246770=-2637409,3; |
|
5.4. Затраты на оплату труда: (3801,3-3888,08) 246770=-21409012,0; |
|
5.5. Амортизационные отчисления: (10355,38-11692,04) 246770=-329848631,8; |
|
5.6. Капитальный ремонт: (1929,7-2843,46) 246770=-225490223,0; |
|
5.7. Отчисления на соц. нужды: (308,52-313,54) 246770=-1239448,9; |
|
5.8. Прочие расходы: (5791,84-7145,52) 246770=-334047128. |
6. Экономия (перерасход) в процентах к статье:
%=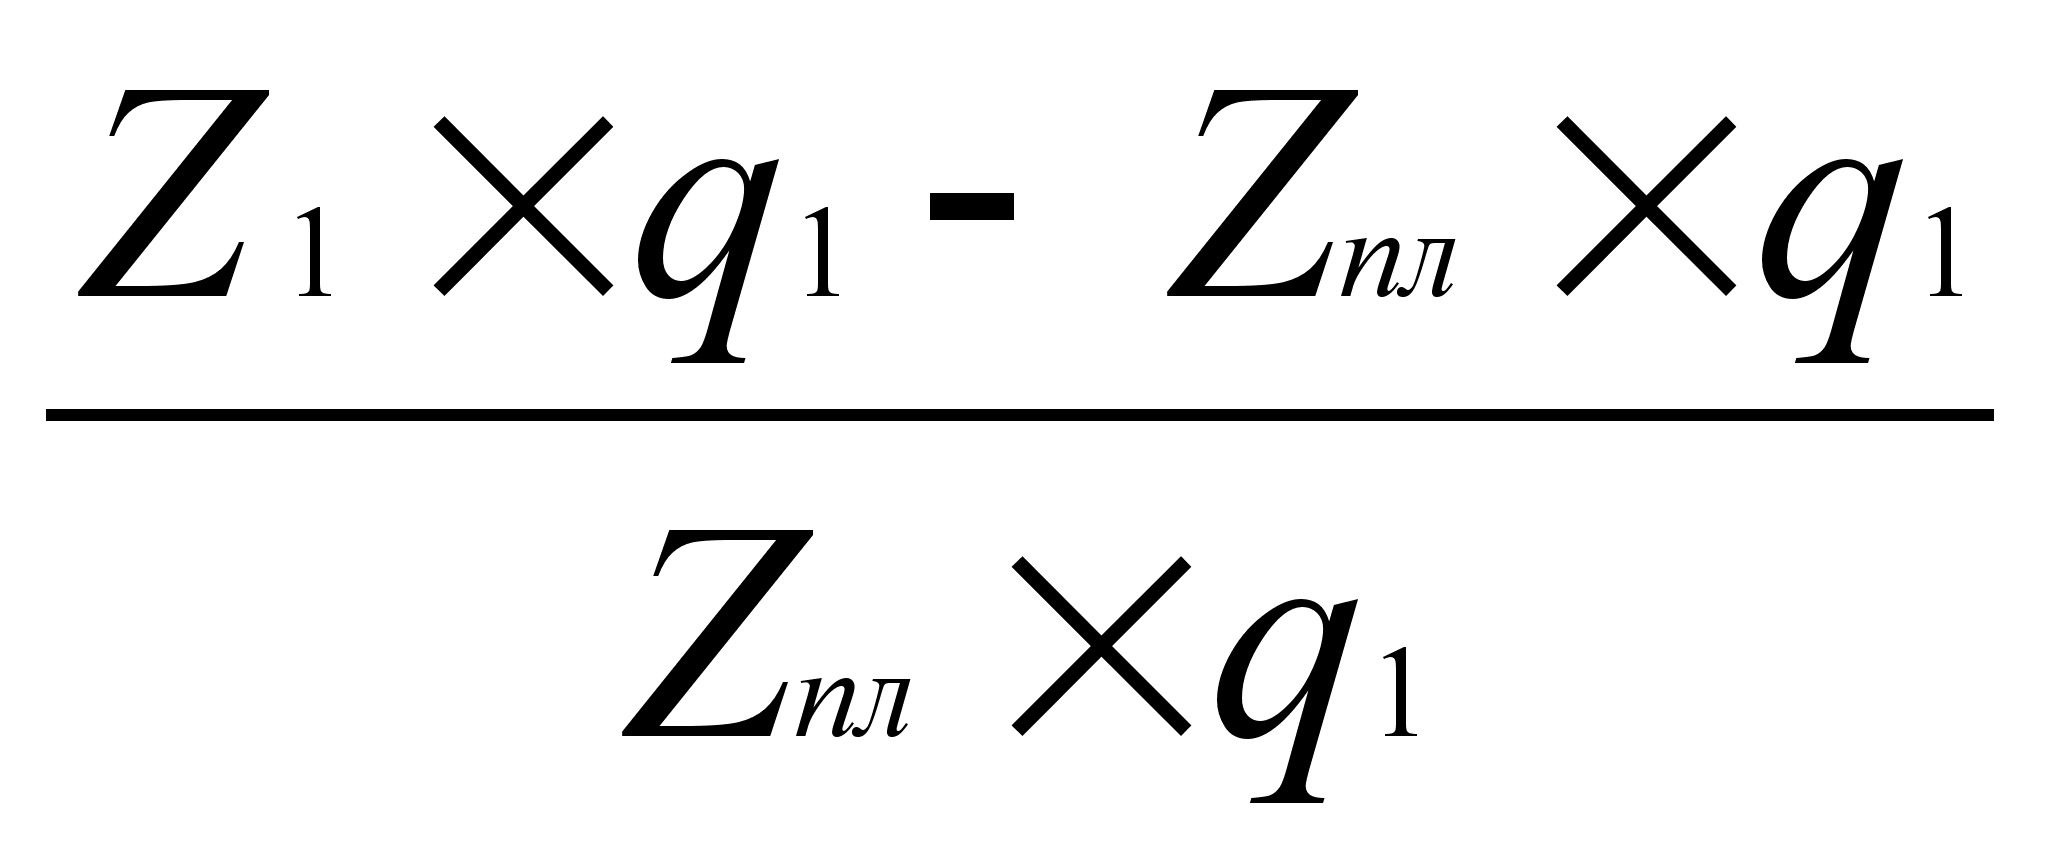
|
6.1. Вспомогательные материалы: ((797,19-1075,42) 246770/265383855,7)100=-25,9; |
|
6.2. Топливо со стороны: ((193,13-209,60) 246770/51724302,8)100=-7,9; |
|
6.3. Энергия со стороны: ((322,42-333,11) 246770/82201647,3)100=-3,2; |
|
6.4. Затраты на оплату труда: ((3801,3-3888,08) 246770/959463484)100=-2,2; |
|
6.5. Амортизационные отчисления: ((10355,38-11692,04) 246770/2885245817)100=-11,4; |
|
6.6. Капитальный ремонт: ((1929,7-2843,46) 246770/701682223)100=-32,1; |
|
6.7. Отчисления на соц. нужды: ((308,52-313,54) 246770/77373849)100=-1,6; |
|
6.8. Прочие расходы: ((5791,84-7145,52) 246770/1763300500)100=-18,9. |
7. Экономия или перерасход в процентах к итогу:
%=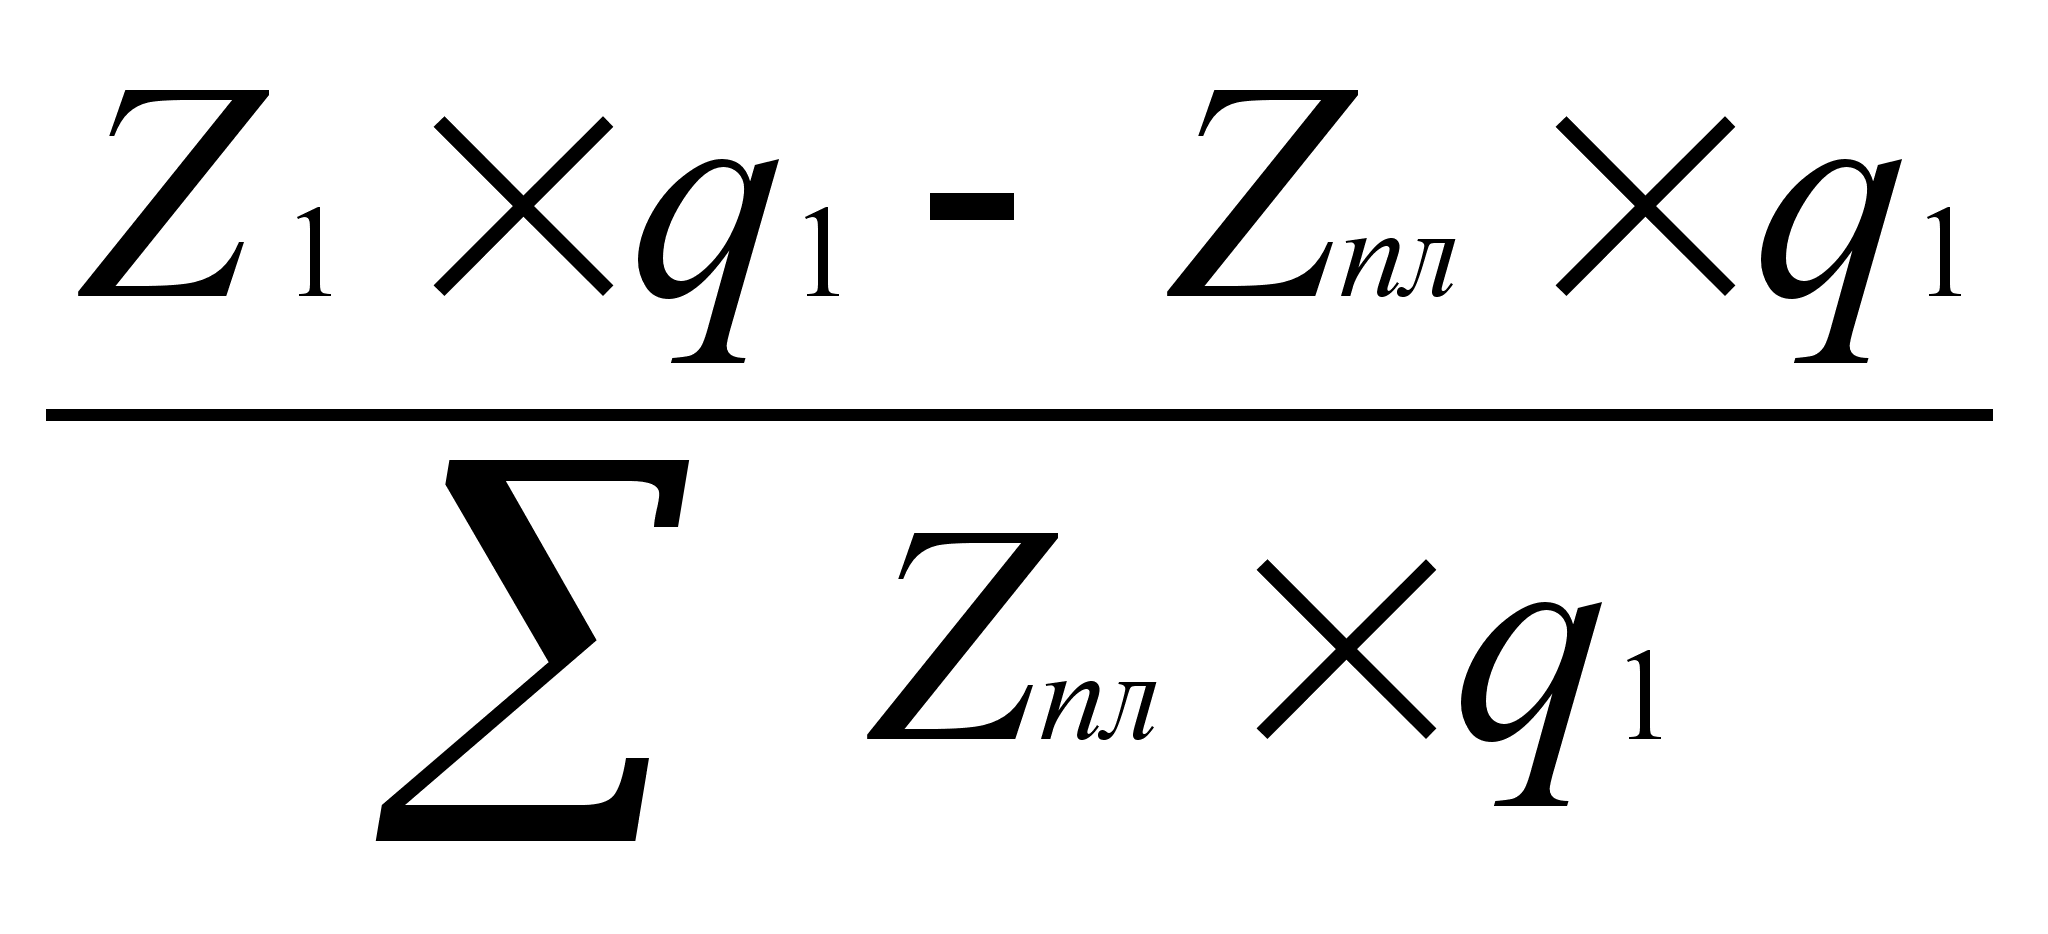 или d
|
7.1. Вспомогательные материалы: -25,93,9/100 = - 1,01; |
|
7.2. Топливо со стороны: -7,90,8/100 = - 0,06; |
|
7.3. Энергия со стороны: -3,21,2/100 = - 0,04; |
|
7.4. Затраты на оплату труда: -2,214,1/100 = - 0,31; |
|
7.5. Амортизационные отчисления: -11,442,5/100 = - 4,86; |
|
7.6. Капитальный ремонт: -32,110,3/100 = - 3,32; |
|
7.7. Отчисления на соц. нужды: -1,61,1/100 = - 0,02; |
|
7.8. Прочие расходы: -18,925,9/100=-4,9. |
Все расчеты сведены в таблицу 10.
Анализируя результаты расчетов, я заметила, что наибольшее влияние на себестоимость товарной продукции оказали амортизационные отчисления. По этой статье допущена экономия в размере 3298849 млн.руб. Снижение себестоимости по этой статье составило 11,4%, за счет чего себестоимость товарной продукции понизилась на 4,8%. Следовательно, экономия произведена по амортизационным отчислениям.
Также допущена экономия по следующим статьям: вспомогательные материалы, топливо со стороны, энергия со стороны, затраты на оплату труда, затраты на капитальный ремонт и затраты на социальные нужды и прочие производственные расчеты. По прочим расходам также допущена экономия в размере 334047 млн. руб. Снижение себестоимости по этой статье составило 18,9%, за счет чего себестоимость товарной продукции понизилась на 5%. Наименьшая экономия допущена по статье “затраты на оплату труда”. Произошло снижение расходов в размере 21409 млн. руб., из-за чего себестоимость всей товарной продукции снизилась на 0,3%.
Достаточно большое снижение себестоимости произошло по статье “вспомогательные материалы”, в размере 25%. Хотя себестоимость всей товарной продукции снизилась всего на 1%. В 1996 году достигнута по всем статьям только лишь экономия, за счет этого произошло фактическое снижение себестоимости всей товарной продукции по сравнению с планируемой себестоимостью товарной продукции. Значение экономии с точки зрения их влияния на уровень себестоимости зависит от удельного веса данной статьи в общем итоге себестоимости, то есть экономия по затратам на капитальный ремонт в размере 32% понизила общую себестоимость на 3%.
Постатейный анализ себестоимости занимает промежуточное положение, если рассматривать анализ себестоимости продукции в целом.
Р
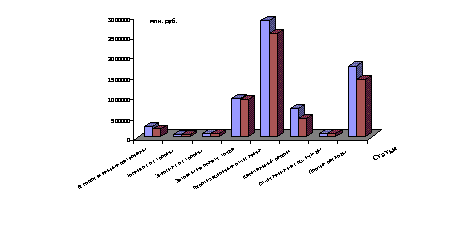
ис.
2. Динамика сравнения
плановой и
фактической
себестоимости
товарной продукции
в 1996 году (использованы
данные табл.
10)
Таблица 10
Анализ себестоимости по статьям затрат
Статьи |
Себестоимость 1 тонны, тыс. руб. | Затраты на фактический объем производства товарной продукции |
Отклонение () |
||||||
| По плановой себестоимости | По фактической себестоимости, тыс.руб. | В абсолютном выражении | в % | ||||||
| по плану | фактически | Тыс.руб. | % к итогу | На весь объем, тыс. руб. | на 1 тонну | К статье | К итогу | ||
| 1.Вспомогательные материалы | 1075,42 | 797,19 | 265383855,7 | 3,91 | 196723908,0 | -68659947,7 | -278,23 |
-25,9 |
-1,01 |
| 2.Топливо со стороны | 209,60 | 193,13 | 51724302,8 | 0,76 | 47659191,0 | -4065111,7 | -16,47 | -7,9 | -0,06 |
| 3.Энергия со стороны | 333,11 | 322,42 | 82201647,31 | 1,21 | 79564238,0 | -2637409,3 | -10,68 | -3,2 | -0,04 |
| 4.Затраты на оплату труда | 3888,08 | 3801,33 | 959463484,0 | 14,14 |
938054472,0 |
-21409012,0 | -86,76 | -2,2 | -0,31 |
| 5.Амортизационные отчисления | 11692,04 | 10355,38 | 2885245817,0 | 42,52 | 2555397185,0 | -329848631,8 | -1336,67 | -11,4 | -4,86 |
| 6.Капитальный ремонт | 2843,46 | 1929,70 | 701682223,0 | 10,34 | 476192000,0 | -225490223,0 | -913,77 | -32,1 | -3,32 |
| 7.Отчисления на соц. нужды | 313,54 | 308,52 | 77373848,9 | 1,14 | 76134400,0 | -1239448,9 | -5,02 | -1,6 | -0,02 |
| 8.Прочие расходы | 7145,52 | 5791,84 | 1763300500,0 | 25,98 | 1429253372,0 | -334047128,0 | -1353,68 | -18,9 | -4,92 |
| Итого | 27500,81 | 23499,53 | 6786375679,4 | 100,00 | 5798978766,0 |
-987396912,7 |
-4001,28 | -14,55 | |
Анализ динамики себестоимости товарной продукции при помощи индексов
Проведем анализ динамики себестоимости товарной продукции при помощи индексов. Данные для анализа динамики возьму из таблицы 1.
Определим индекс планового задания по снижению себестоимости всей товарной продукции. Плановое задание по снижению себестоимости определяю по следующему индексу:
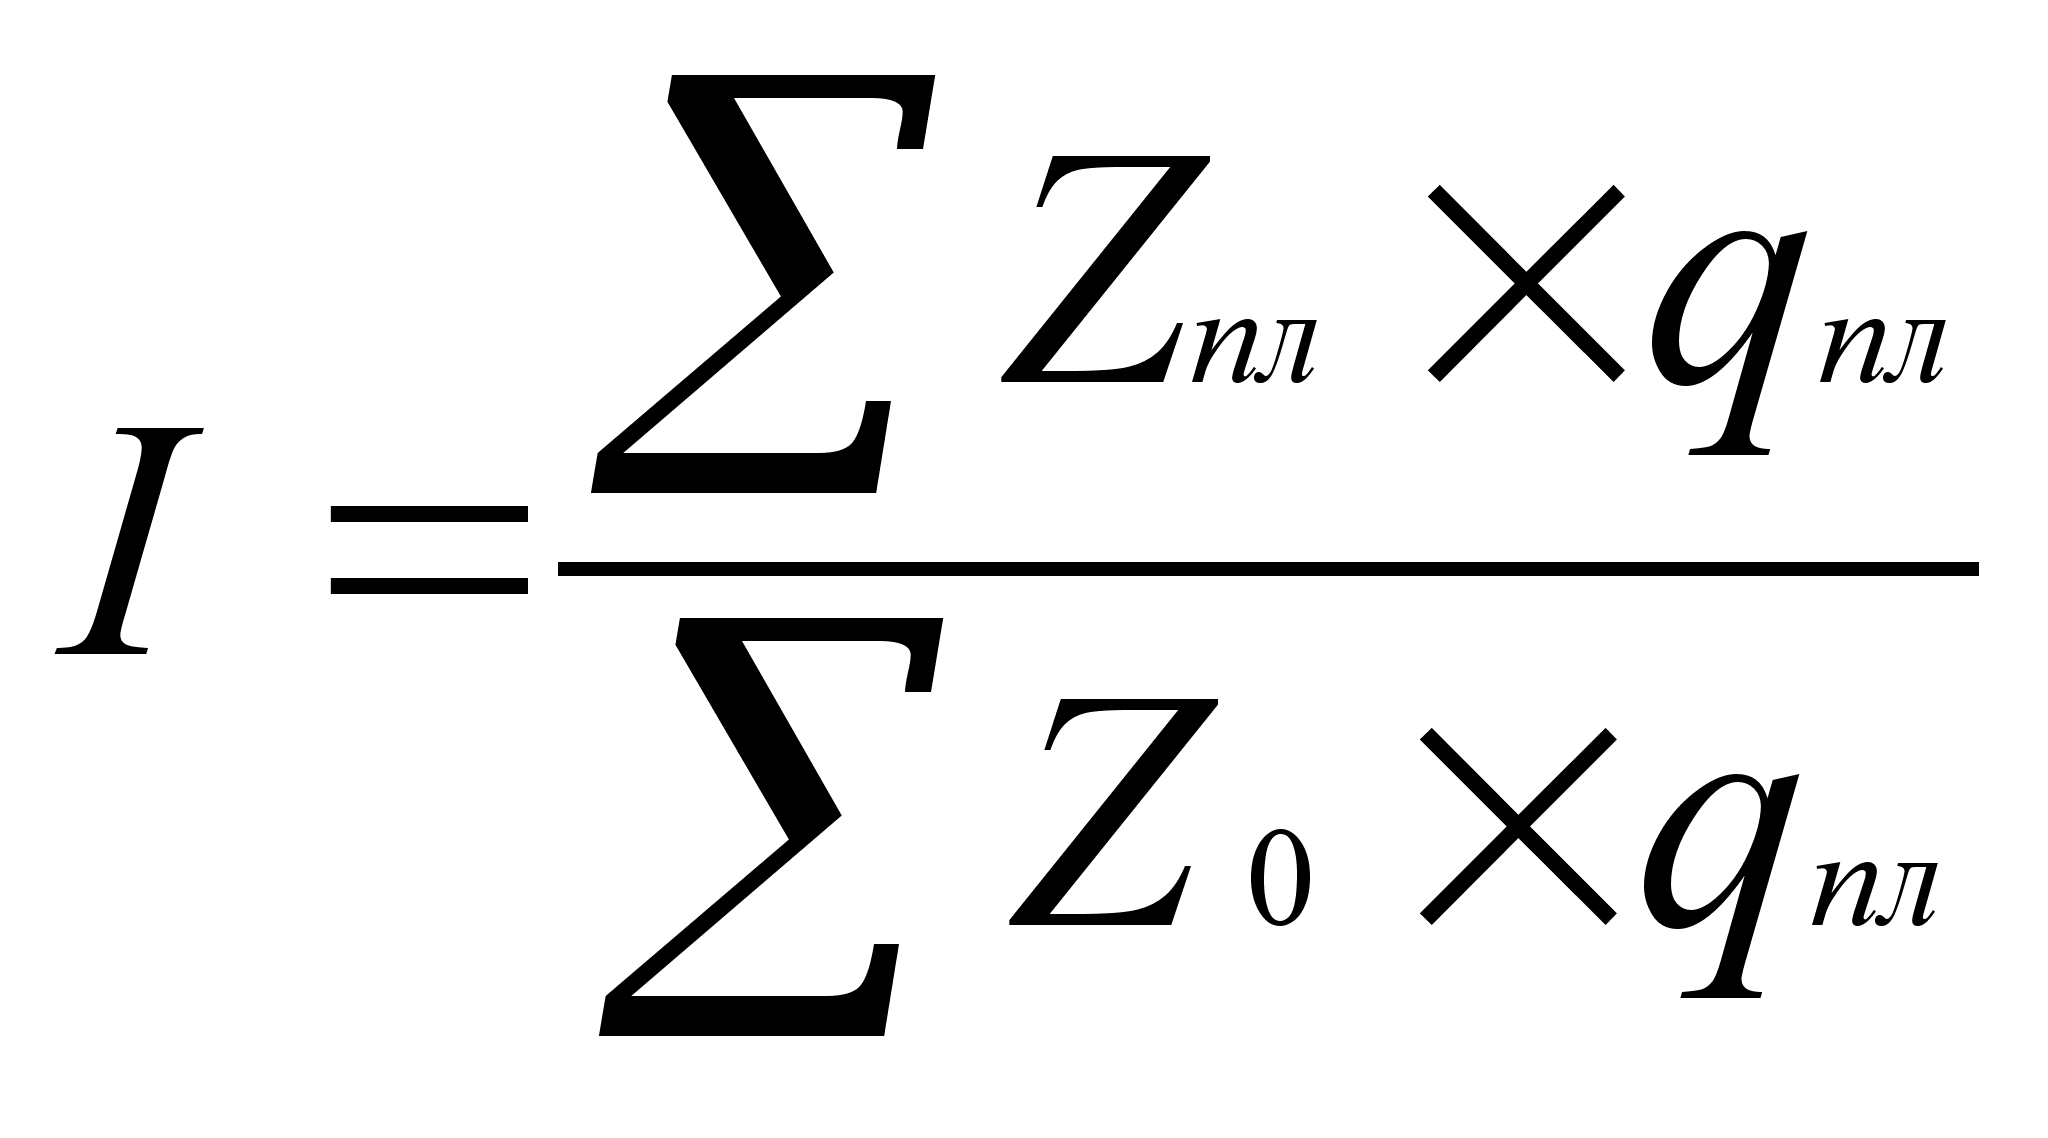
I=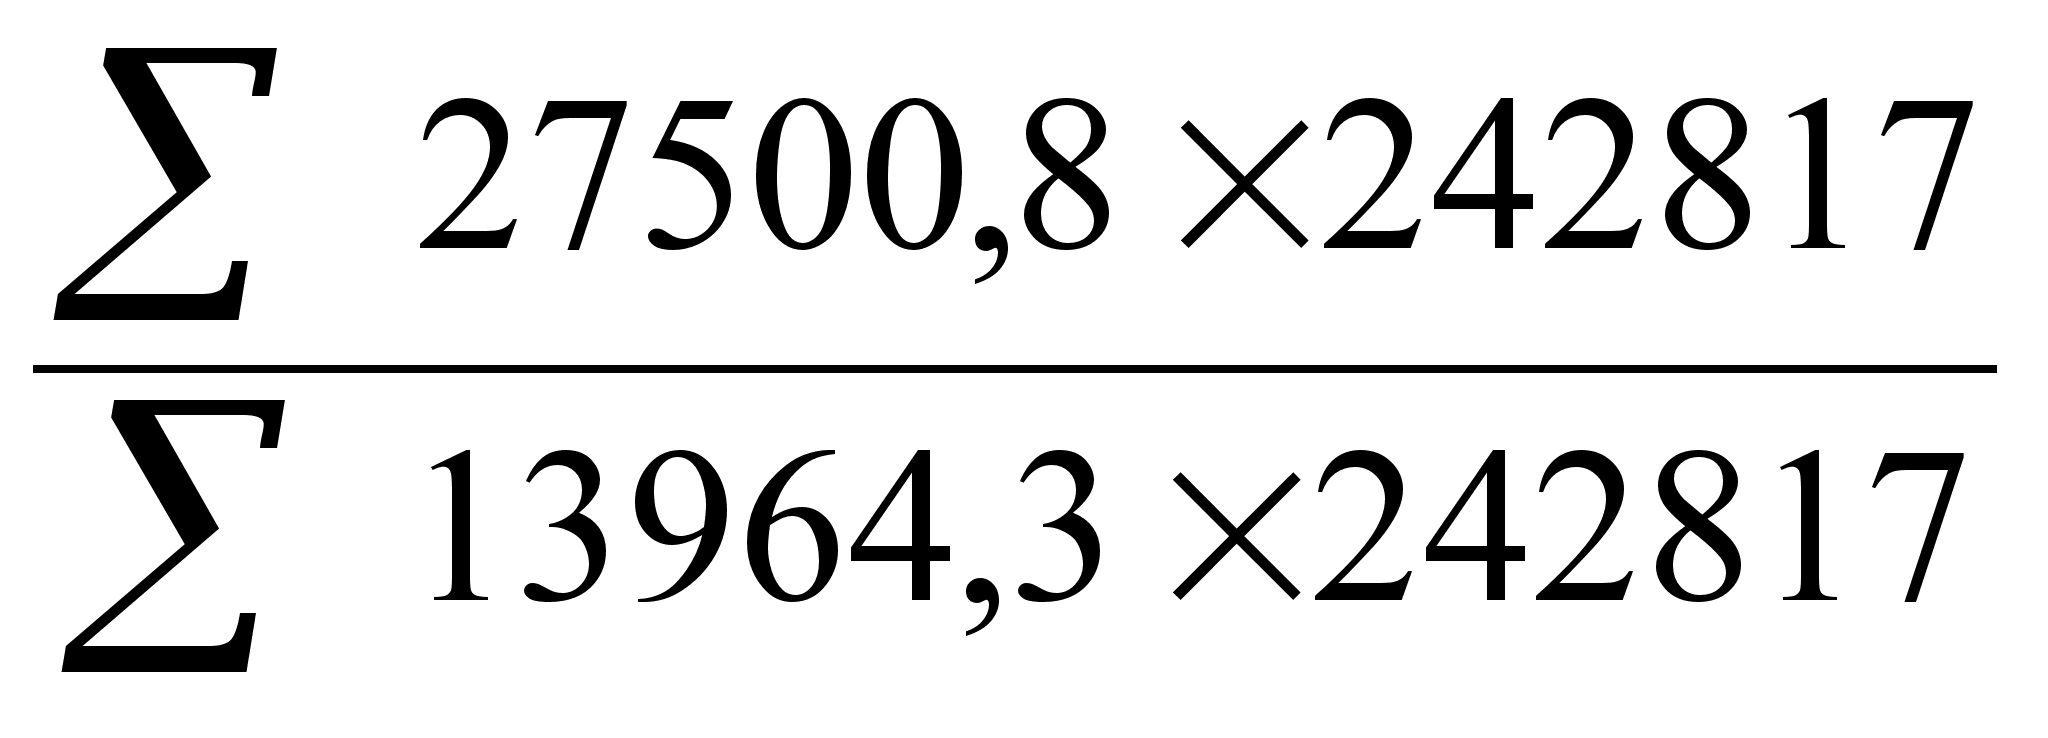 =1,84
или 184,2% , то есть
планом не было
предусмотрено
увеличение
себестоимости
всей товарной
продукции на
84,2% по сравнению
с себестоимостью
предыдущего
периода., что
составляет
в расчете на
весь объем
продукции
3286892 млн. руб.(6677661-3390769=3286892),
где q1=207137
тыс.т.- объем
произведенной
товарной продукции
в 1995 году (данные
взяты из годового
отчета ПО
«Уренгойгазпром»
за 1995 год), а 13964,3 руб./т.
– себестоимость
фактическая
в 1995 году.
Рассчитаем индекс выполнения плана по снижению себестоимости всей товарной продукции:
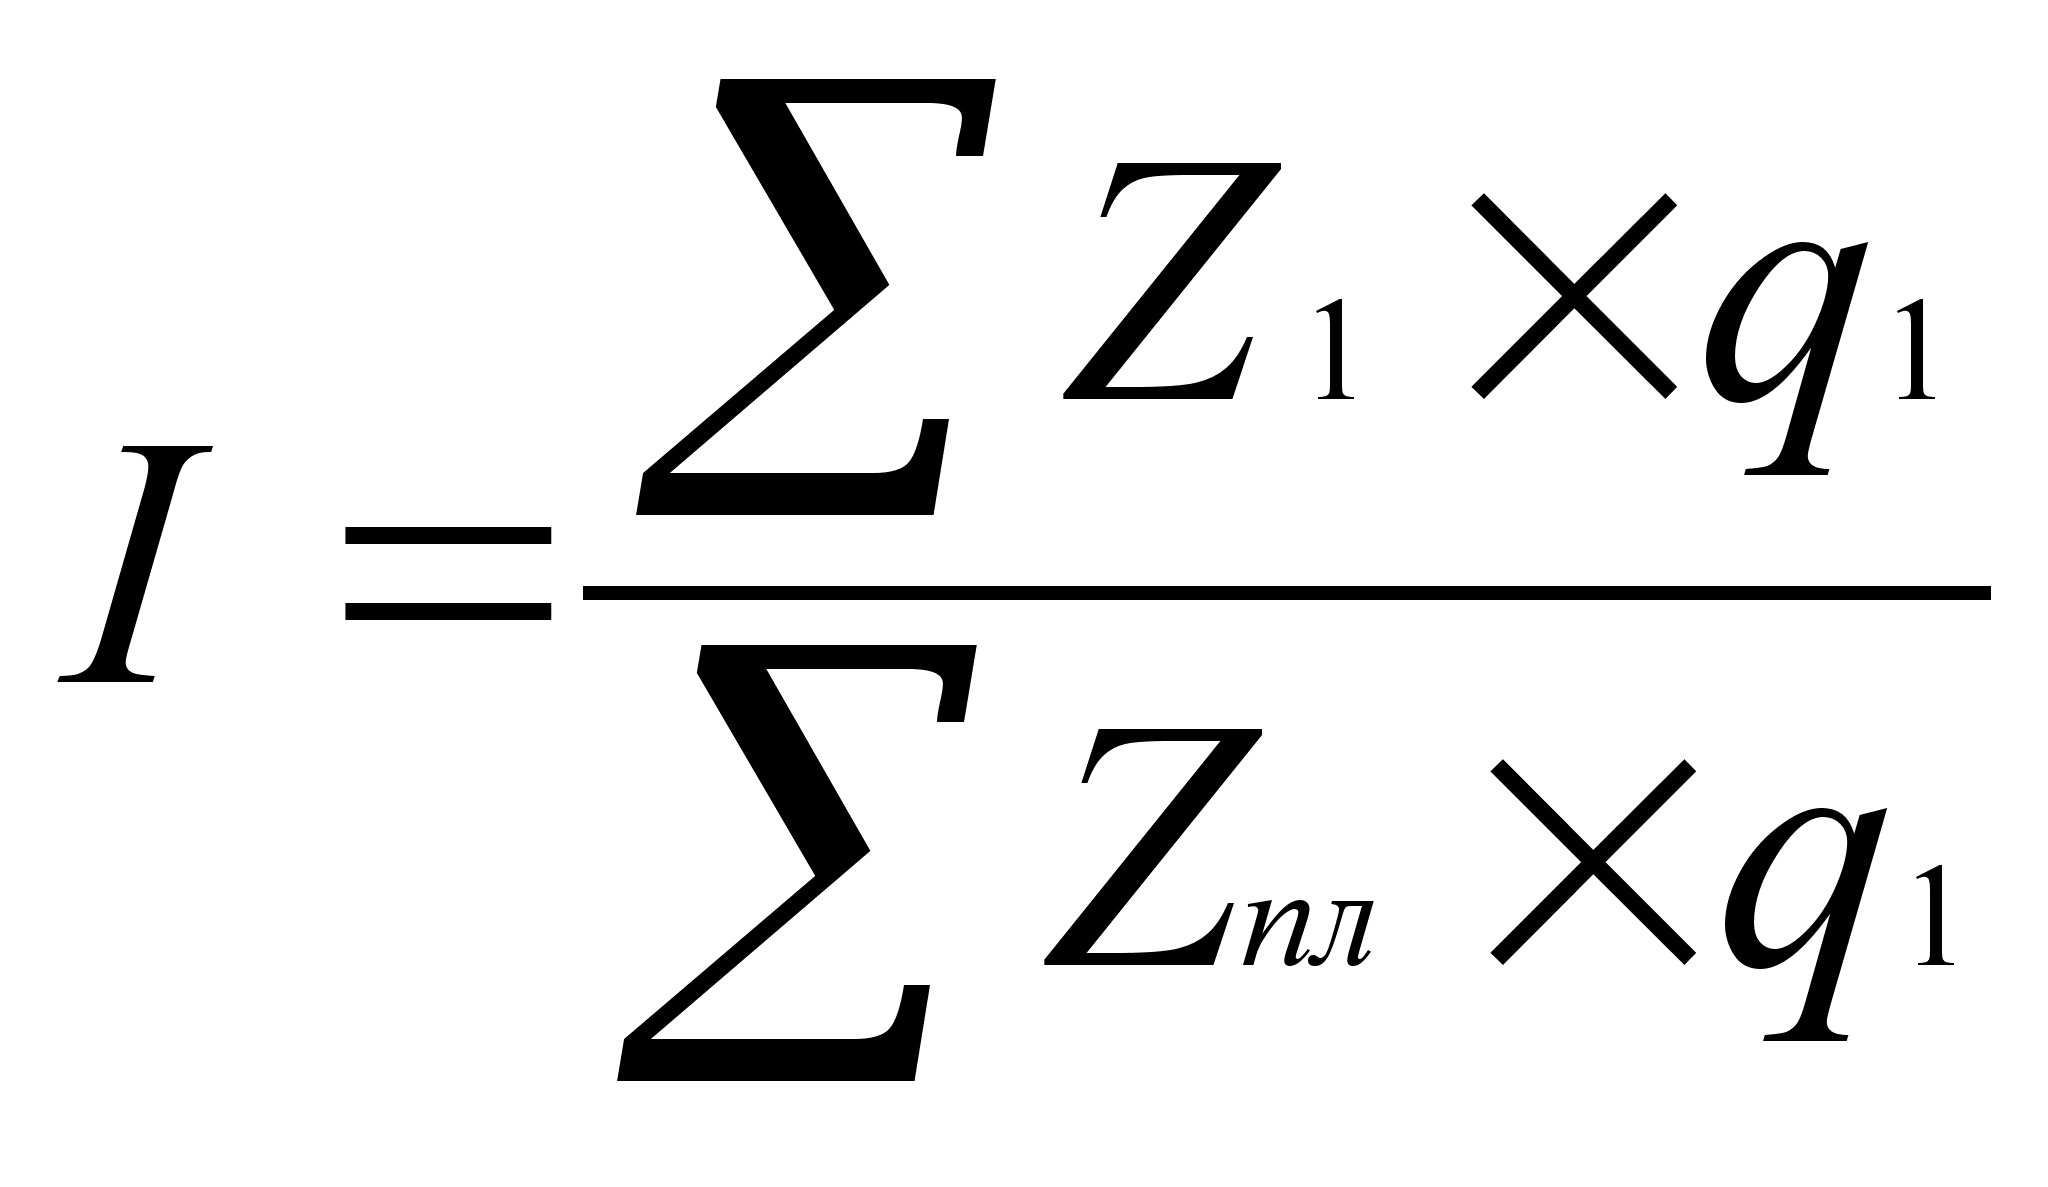
I=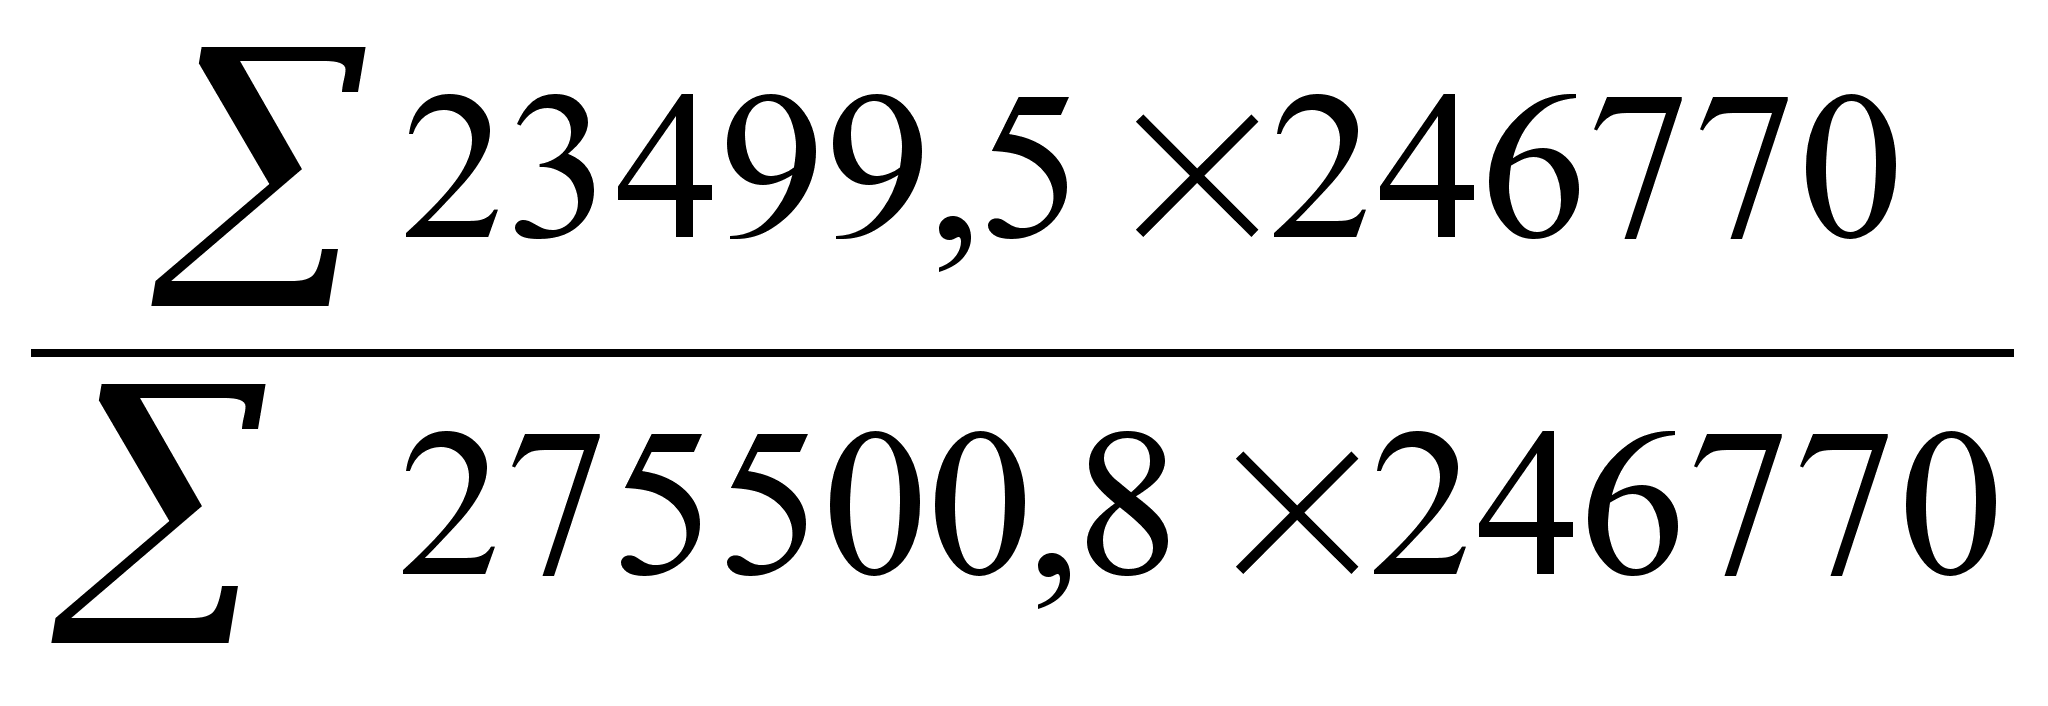 = 0,88 или 88,7%, то есть
фактическая
себестоимость
всей товарной
продукции
меньше установленной
по плану на
11,3%.
Вычислим индекс фактического снижения себестоимости в отчетном году по сравнению с предыдущим годом:
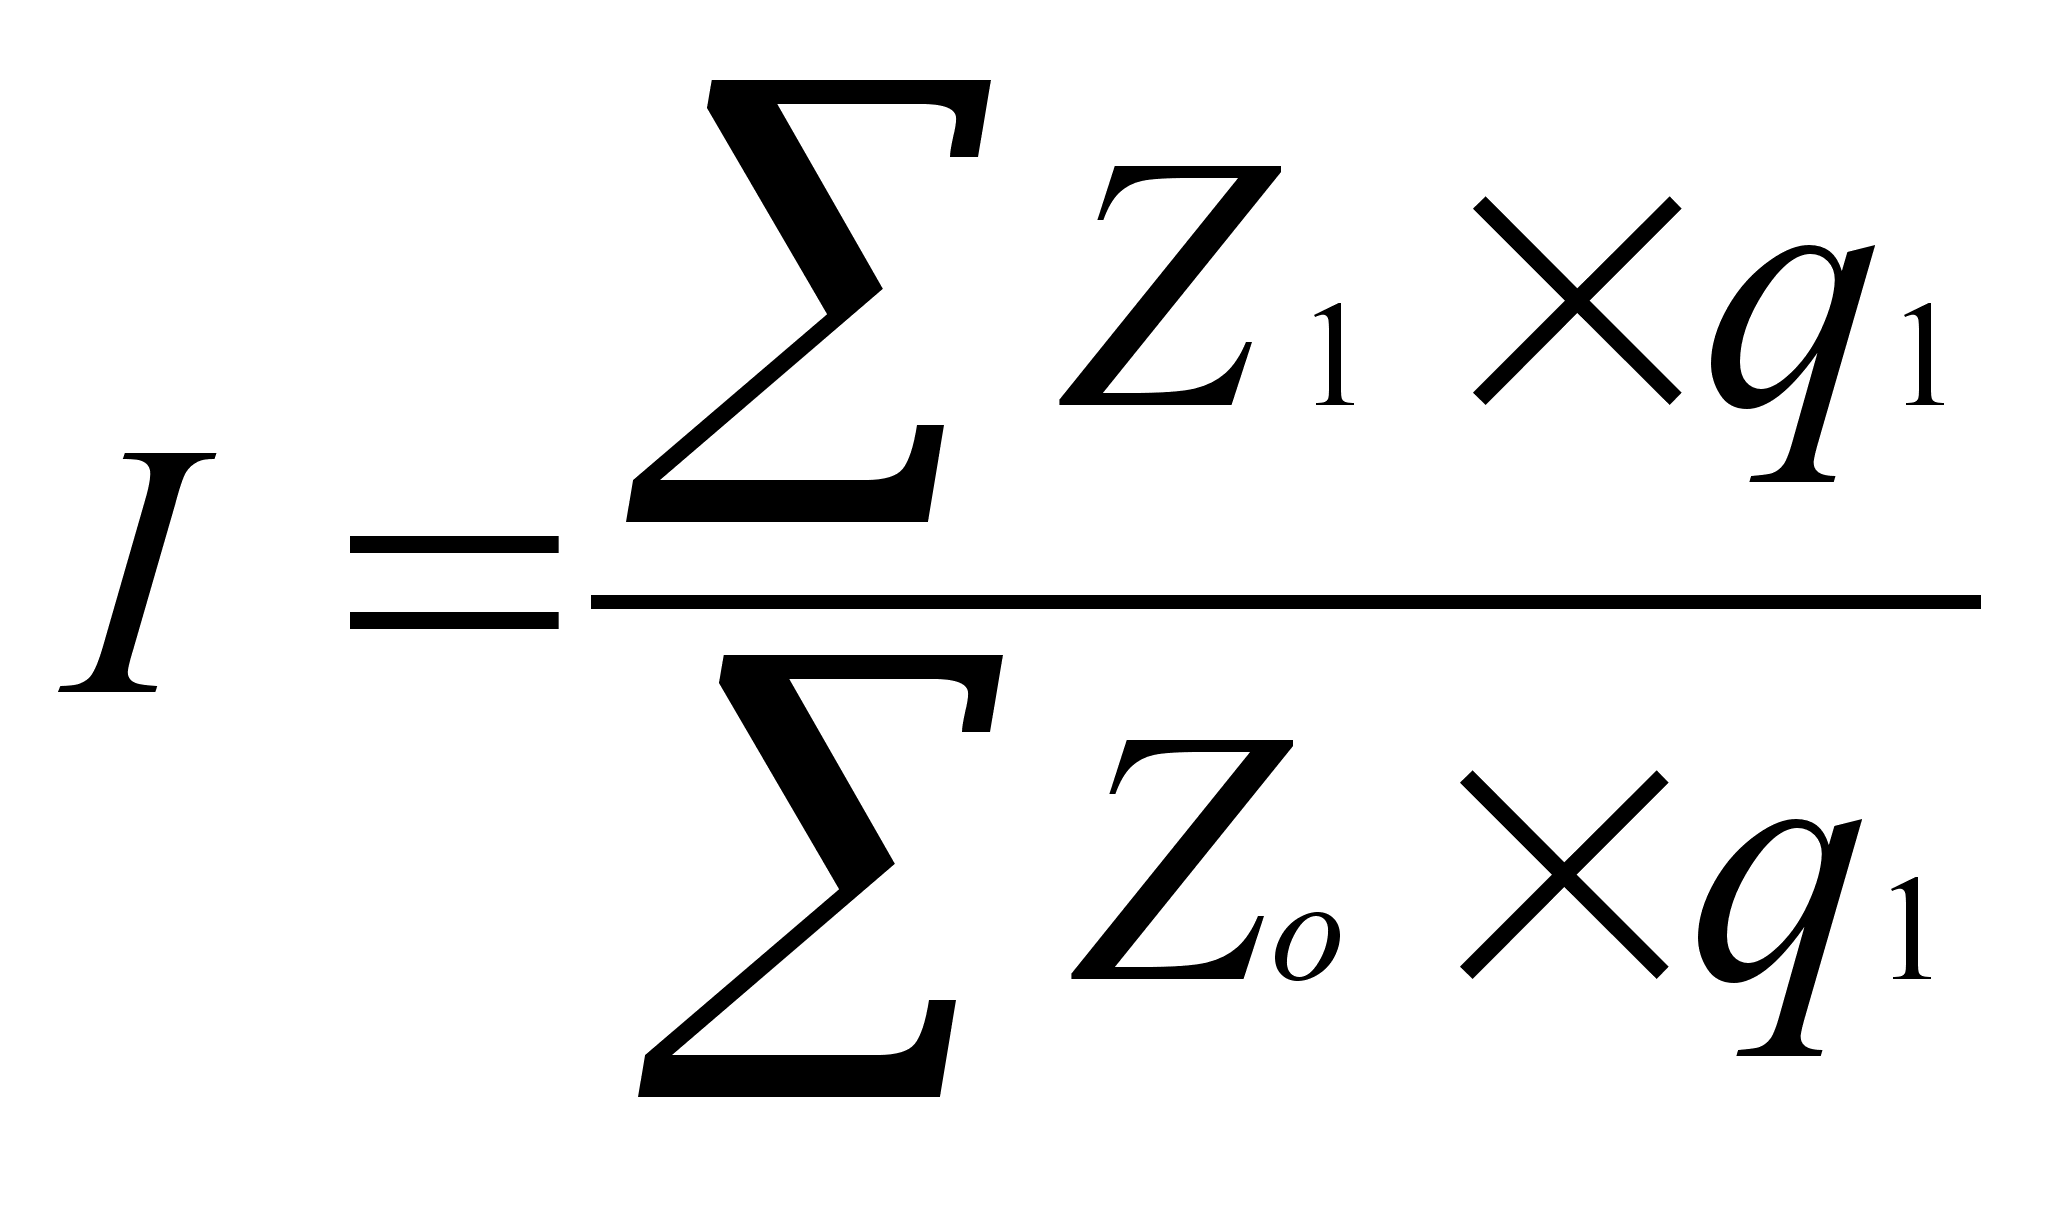
I=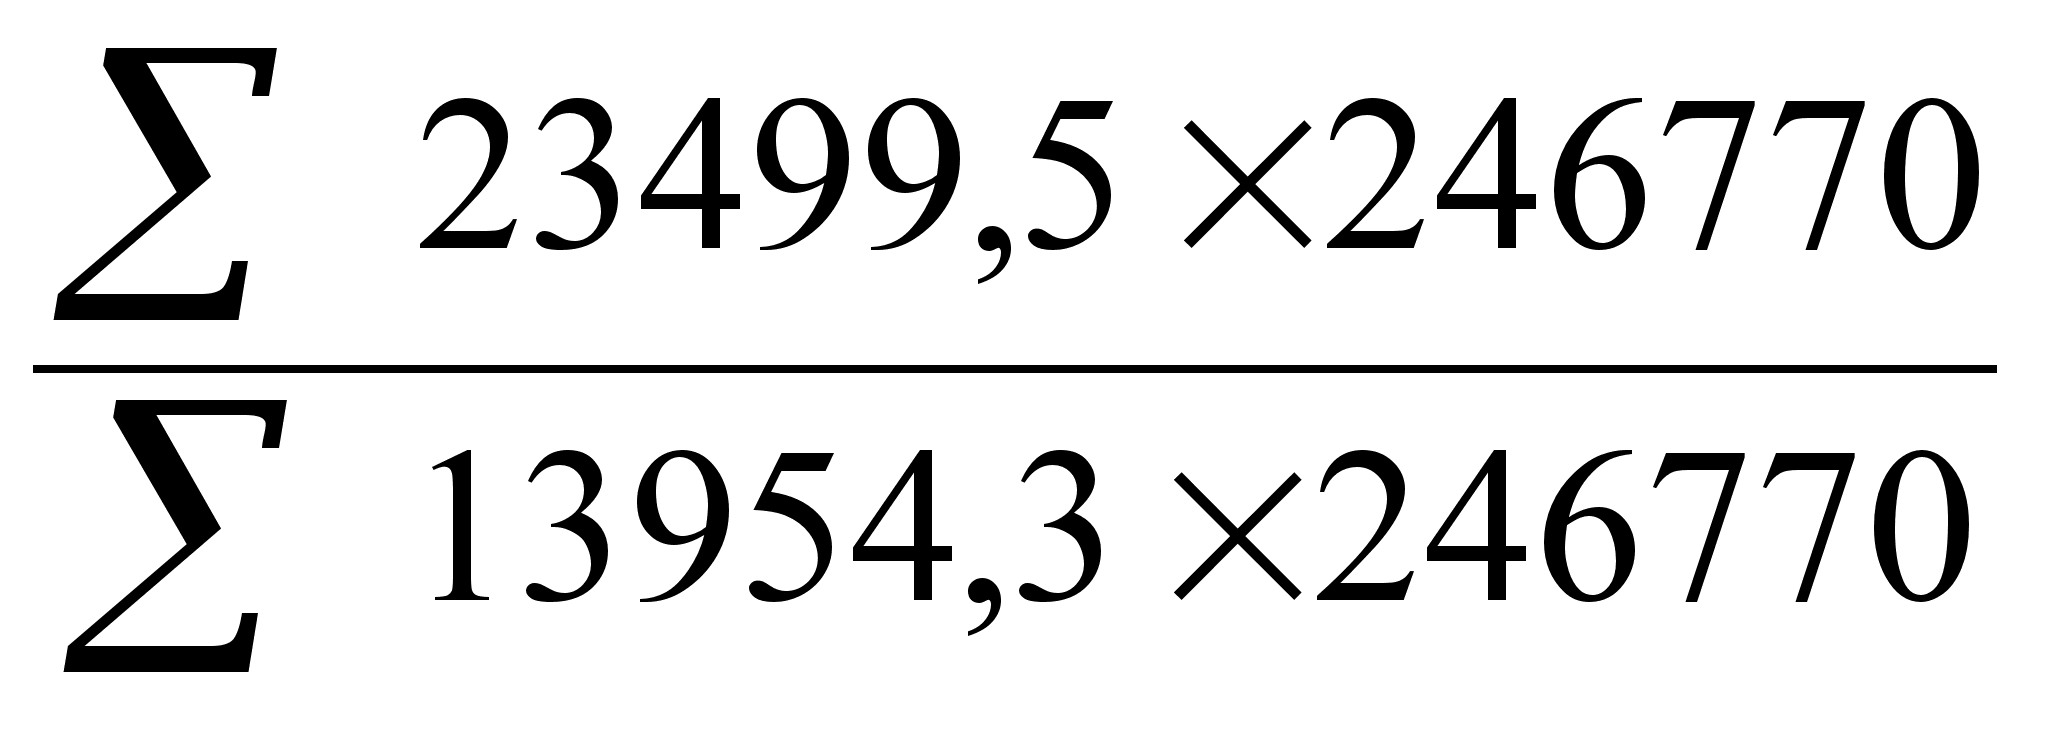 = 1,68 или 168,4%. Следовательно,
себестоимость
продукции
увеличилась
на 68,4%.
Размер перерасхода средств на производство товарной продукции определяется как разность отчетной и базисной себестоимости:
`Sф =Z1q1 - Z0q1
`Sф =(23499,5-13954,3) 246770=2355469 млн. руб., а плановый перерасход:
`Sпл= Zплqпл - Z0qпл
`Sпл=6677661-3390769=3286892 млн. руб., то есть фактически полученный перерасход выше планового на 3286892-2355469=931423 млн. руб.
Основными видами товарной продукции в объединении являются газ, нефть и конденсат. Затраты на добычу газа, занимаемой основную долю в объеме всей продукции, составили около ѕ всех затрат. Затраты на добычу конденсата составили 1/3 всех оставшихся затрат. Нестабильный конденсат является сырьем для получения продуктов переработки на УЗПГК, основным продуктом которого является деэтанизированный конденсат. Смесь деэтанизированного конденсата с нефтью является вторым после газа основным товарным продуктом. На себестоимость нефтегазовой смеси основное влияние оказывает влияние нефть, добыча которой является нерентабельной.
Если рассматривать структуру затрат 1996 года по сравнению с 1995 годом, то затраты на производство товарной продукции возросли по сравнению с предыдущим годом почти в 3 раза. Расходы на вспомогательные материалы, топливо со стороны, энергию со стороны возросли почти в 2 раза, а расходы на оплату труда и амортизационные отчисления выросли в 5 раз. Следовательно, уровень затрат в 1996 году вырос настолько, что объединению необходимо увеличивать добычу газа, газового конденсата или же затраты превысят стоимость всей продукции, получаемую от реализации товарной продукции.
Заключение
В заключении мне хотелось бы отметить, что вопросы калькуляции и анализа себестоимости продукции занимают важное место в планировании и анализе производственно-хозяйственной деятельности любого предприятия, и в частности газодобывающих и нефтедобывающих объединений.
Анализ себестоимости по статьям затрат дает возможность установить динамику отдельных статей и ее влияние на себестоимость продукции. Результат анализа позволяет видеть, под влиянием каких статей расходов сформировался тот или иной уровень себестоимости, в каких направлениях необходимо вести борьбу за снижение себестоимости. В моей работе было показано какие статьи затрат составляют себестоимость товарной продукции газодобывающей отрасли.
Калькуляции должны вскрывать достижения и недостатки работы газовых компаний в области добычи и транспортировки товарной продукции и тем самым способствовать стимулированию работников для борьбы со снижением себестоимости. Эта проблема стоит особенно остро в настоящее время, когда при довольно долго затянувшемся топливном кризисе только максимально возможное снижение себестоимости и умелое управление обеспечивают выживание компаний в условиях свободной конкуренции.
В условиях свободной конкуренции цена продукции, произведенной предприятиями, фирмами, выравнивается автоматически. На нее воздействуют законы рыночного ценообразования. В то же время каждый предприниматель стремится к получению максимально возможной прибыли. И здесь, помимо факторов увеличения объема производства продукции, продвижения ее на незаполненные рынки и др., неумолимо выдвигается проблема снижения затрат на производство и реализацию этой продукции, снижения издержек производства.
Таким образом, чем экономнее будем мы, тем меньше будет затрат на производство продукции, и тем дольше мы сможем жить на этой планете с имеющимися природными ресурсами, которые пока еще способны удовлетворить наши желания.
Список литературы:
Годовой отчет по промышленной деятельности ПО «Уренгойгазпром» за 1996 год.
Годовой отчет по промышленной деятельности ПО «Уренгойгазпром» за 1995 год.
Горфинкель В.Я., Купряков Е.М. Экономика предприятия: Учебник для вузов. – М.:Банки и биржи, ЮНИТИ,1996.
Диденко Т.В., Калинина В.П. Лабораторная работа по курсу «Статистика». – М.: МИНГ им. И.М. Губкина, 1990.
Калинина В.П., Диденко Т.В. Средства производства и технический прогресс на предприятиях нефтяной и газовой промышленности. – М.: МИНГ, 1987.
Сергеев И.В. Экономика предприятия: Учебное пособие. – М.: Финансы и статистика, 1997.
Сивцов В.Н. Статистика промышленности: Учебное пособие. – М.: Финансы и статистика, 1981.
Содержание:
1.Введение ……………………………………………………………... стр.1
2.Сущность и значение себестоимости продукции и ее виды ……. стр.2
3.Классификация затрат на выпуск и реализацию продукции …… стр.4
4.Структура себестоимости и факторы, ее определяющие ……... стр.7
5.Планирование себестоимости продукции на предприятии ……. стр.8
6.Индексы себестоимости товарной продукции …………………… стр.10
7.Показатели затрат на рубль товарной продукции ……………… стр.11
8.Расчетная часть постатейного анализа себестоимости ……… стр.13
9.Анализ динамики себестоимости товарной продукции при
помощи индексов …………………………………………………….. стр.28
10.Заключение …………………………………………………………… стр.30
11.Список литературы ………………………………………………… стр.31