Оценка и анализ финансовых результатов, состояния и деятельности предприятия
имеет место рост собственного капитала;
нет резких изменений в отдельных статьях баланса;
дебиторская задолженность находится в соответствии равновесии с размерами кредиторской задолженности;
в балансе отсутствует “ больные” статьи ( такие как убытки, просроченная задолженность банку, бюджету) ;
запасы и затраты предприятия не превышают величины минимальных источников их формирования ( состояние оборотных средств, долгосрочных кредитов и займов);
Анализ состояния запасов и затрат.
Для исследования структуры и динамики состояния запасов и затрат составим таблицу 4, построенную на основе данных раздела II актива баланса.
Таблица 4. Анализ состояния запаса и затрат.
| Запасы и | Абсол. | величины | Уд. | вес | изме | не | ни | я |
| затраты | Н.Г. | К.Г. | Н.Г. | В абс. Вел. | В уд. весах | В % к вел. Н.Г. | В абс. К изм. Общ. Вел зап. И затр. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Сырье и материалы | 1674 |
1941 |
0,7 |
0,7 |
267 |
0 |
0,16 |
83 |
| МБА | 216 | 135 | 0,08 | 0,05 | -81 | -0,03 | -0,38 | -25 |
| Незав. Произ-во | 127 |
159 |
0,05 |
0,06 |
32 |
0,01 |
0,25 |
10 |
| Расходы буд . периодов | 135 |
186 |
0,05 |
0,07 |
51 |
0,02 |
0,38 |
16 |
| Готовая прод – ция | 270 |
311 |
0,1 |
0,1 |
41 |
0 |
0,15 |
13 |
| НДС. | 49 | 59 | 0,02 | 0,02 | 10 | 0 | 0,20 | 3 |
| Общ . вел . запасов и затрат | 2477 |
2791 |
1 |
1 |
320 |
0 |
100 |
Анализ финансовой устойчивости предприятия.
После общей характеристики состояние и его изменение за отчетный период, следующей важной задачей анализа финансового состояния является исследования показателей финансовой устойчивости предприятия.
В условиях рынка имеет место следующая модель :
F + Z + Ra = Ис + КТ + Кt + Ko + Rp ( 6 )
Подобные обозначения данной модели имеют тот же смысл, что и таблице 5
Данная модель предполагает определенную перегруппировку статей бухгалтерного баланса, для выделения однородных с точки зрения сроков возврата величины заемных средств.
Таблица 5. Баланс предприятия в агрегированном виде.
| Актив | Усл.обознач | Пассив | Усл.обознач. |
|
I Основные средства и вложения (5322) |
F |
I Источник собств . средств (8629) |
Иc |
| II Запасы и затраты (2791 ) | Z |
II Расчеты и прочие пассивы (1064) |
Rр |
|
II Денежные средства, расчеты и прочие активы (1715 ) В том числе : - денежные средства и краткосрочные финансовые вложения (1364 ) - расчеты и прочие активы (351) |
Ra Д Ча |
III Кредиты и другие заемные средства (135) В том числе: -краткосрочные кредиты и заемные средства (135) -долгосрочные кредиты и заемные средства (0) -ссуды погашенные в срок (0) |
KKt KT Ko |
| Баланс ( 9828 ) | B | Баланс (9828 ) | B |

На основе агрегирования статей пассива баланса получаем величины Кt и КT. Учитывая, что долгосрочные кредиты и заимствованные средства направляются преимущественно на приобретение основных средств и на капитальные вложения, преобразуем исходную балансовую формулу :
Z + Ra = ( СИе + КT ) – F + Kt + Ko + Rp (7)
2791 + 1715 = (8629 + 0 ) – 5322 + 135 + 0 + 1064 =3751 ( тыс. руб. )
при условии ограничения запасов и затрат Z величиной ( Ис + КT ) – F , т. е. Z ( Ис + КT ) – F, т. е. 2791( 8629 + 0 ) – 5322 ; 27913307 будет выполняться условие платежеспособности предприятия, т. е. денежные средства, краткосрочные финансовые вложения ( ценные бумаги ) и активные расчеты покроют краткосрочную задолженность предприятия ( Кt + Кo + Rp ) или R Kt + Ko+ Rp ; 1715 135 + 0 +1064 1715 1199
Таким образом соотношения стоимости материальных оборотных средств и величин собственных и заемных источников на формирование определенной устойчивости финансового состояния предприятия .
Обеспеченность запасов и затрат источниками формирования является сущностью финансовой устойчивости предприятия , тогда как платежеспособность выступает ее внешним проявлением.
Наиболее обобщающим показателем финансовой устойчивости является изменение или недостаток источников средств для запасов и затрат, получаемые в виде разницы величины источников средств и величины запасов и затрат.
Для характеристики источников формирования запасов и затрат используется несколько показателей различных видов источников:
1. Наличие собственных оборотных средств ( Ес )
Ес = Ис - F (8)
Ес = 8629 – 5322 = 3307 ( тыс. руб. )
2. Наличие собственных и долгосрочных заемных источников формирования запаса и затрат ( ЕT )
ЕT = ( Иc + КT ) - F (9)
ЕТ = ( 8629 + 0 ) – 5322 = 3307 (тыс. руб. )
Общая величина основных источников формирования запасов и затрат ( Е )
Е =( Ис + Кт )- F + К t = Ет + Кt (10)
Е = (8929 + 0 ) – 5322 + 135 = 3307 + 135 = 3442 (тыс. руб. )
Каждый из приведенных показателей наличия источников формирования запасов и затрат должен быть уменьшен на величину мобилизации оборотных средств, в случае присутствия в балансе превышения расчетов с работниками по полученным ими ссудам над ссудами рабочих и служащих.
Трем показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат:
Изменение ( + ) или недостаток ( - ) собственных оборотных средств, т.е.
Ес = Еc - Z ( 11)
Ес = 3307 – 2791 = 516 (тыс. руб. );
Изменение ( + ) или недостаток ( - ) собственных и долгосрочных заемных источников формирования запасов и затрат.
ЕТ = ЕТ - Z = ( Ес + КТ ) –Z (12 )
Ет = 3307 – 2791 = ( 3307 + 0 ) – 2791 = 516 ( тыс. руб. )
Изменения ( + ) или недостаток ( - ) общей величины основных источников для формирования запасов и затрат, т. е.
Е = Е – Z = ( Ес + KТ + Kt ) – Z ( 13 )
Е = 3442 - 2791 = ( 3307 + 0 + 135 ) – 2791 = + 651 ( тыс. руб. )
Вычисление трех показателей обеспеченности запасов и затрат источников формирования позволяют классифицировать финансовые ситуации по степени их устойчивости :
1) Абсолютная устойчивость финансового состояния, встречается крайне редко и задается условием:
Ез < Ес + Скк ( 14 )
2)Нормальная устойчивость финансового состояния гарантирующая его платежеспособность, задается условием:
Ез = Ес + СКК ( 15 )
Неустойчивое финансовое состояние сопряжено с нарушением платежеспособности, при которой тем не менее сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения собственных оборотных средств
ЕЗ = ЕС + СКК + СО ( 16 )
Ф инансовая
неустойчивость
считается
нормальной
( допустимой
), если величина
привлекаемых
для формирования
запасов и затрат
краткосрочных
кредитов и
заемных средств
не превышает
суммарной
стоимости
производственных
запасов и готовой
продукции, как
наиболее ликвидной
части запасов
и затрат , т. е.
если выполняется
условие
Z1 + Z4 Kt - Е
Z2 + Z3 ЕТ ( 17 )
Z1 – производственные запасы ( 1941 )
Z2 – незавершенное производство (159 )
Z3 – расходы будущих периодов ( 186 )
Z4 – готовая продукция ( 311 )
( Кt - [ Е ] )- часть краткосрочных кредитов и заемных средств участвующих в формировании запасов и затрат. Произведя расчеты получаем следующие данные:

 1941
+ 311
135 - - 651 225
- 516
159 + 186 3307 345 3307
Если условия не выполняются, то финансовая устойчивость является не нормальной и отражает тенденцию ухудшения финансового состояния.
Для покрытия краткосрочными кредитами, стоимость производственных запасов и готовой продукции определяется величиной:
Кt – [ Е ] 135 + 651
 x
100% =
x 100% = 34,9 % (18 )
Z1 + Z2 1941 + 311
фиксируемой в кредитном договоре с банком для того, чтобы дать более точный критерий разграничения нормальной и не нормальной устойчивости ;
Кризисное финансовое состояние , при котором предприятия находится на грани банкротства , поскольку в данной ситуации денежные средства , краткосрочные денежные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности и просроченных ссуд.
ЕЗ > ЕС + СКК ( 19 )
В типах финансовой устойчивости использовались ранее применяемые обозначения, кроме :
Сo – источники, ослабляющий финансовую напряженность.
CKK – кредиторская задолженность и просроченные ссуды.
Чтобы снять финансовое напряжение предприятия необходимо выяснить причины резкого увеличения на коне года следующих статей материальных оборотных средств :
производственных запасов;
незавершенного производства;
готовой продукции и товаров. Это задачи внутреннего финансового анализа. Углубленное исследование финансовой устойчивости осуществляется на основе построения баланса неплатежеспособности ;
просроченная задолженность по ссудам банка, по расчетным документам поставщиков, недоимка в бюджет, прочие неплатежи в том числе по оплате труда.
2. Причины неплатежей:
- недостаток собственных оборотных средств, сверхплановые запасы товарно-материальных ценностей, товары отгруженные, но не оплаченные, товары на ответственном хранении у покупателей, иммобилизация оборотных средств в капитальное строительство, задолженности работников по полученным ссудам, расходы не перекрытые средствами специальных фондов и целевого финансирования;
3. Источники ослабляющие финансовую напряженность:
временно-свободные собственные средства ( фонды экономного стимулирования), привлеченные средства , кредиты банка на временное пополнение оборотных средств и т. д.
Наряду с источниками формирования запасов и затрат важное значение для финансового состояния имеет оборачиваемость всего оборотного капитала и особенно оборотных товарно-материальных ценностей, что выражается в снижении запасов и затрат.
Сущность финансовой устойчивости определяется как обеспеченность запасов и затрат источниками формирования средств т. е.
Z ( Kc + KT ) – F (20 )
2791 ( 8629 + 0 ) – 5322 2791 3307
Из условия платежеспособности предприятия вытекают два направления оценки финансовой устойчивости предприятия :
Оценка финансовой устойчивости предприятия исходя из степени покрытия запасов и затрат источниками средств, т. е. из условия вытекающего из формулы 20
Оценка финансовой устойчивости предприятия из степени покрытия основных средств и иных внеоборотных активов источниками средств, т. е. из условия:
F ( Ис + КТ ) – Z ( 21 )
5322 ( 8629 + 0 ) – 2791 5322 5838
( ИС + КТ ) – представляет собой величину перманентного , т. е. постоянного капитала предприятия
Собственный капитал и долгосрочные кредиты и займы являются стабильными источниками формирования деятельности предприятия.
Оба направления оценки финансовой устойчивости вытекают из общей формулы устойчивости т. е. из условия
F + Z ИС + КТ ( 22 )
5322 + 2791 8629 8113 8629
которая означает, что вложение капитала в основные средства и нематериальные запасы не должны превышать величины перманентного капитала.
Финансовая устойчивость – это определенное состояние счетов предприятия, характеризующее его постоянную платежеспособность. Зная предельные границы изменения источников средств, для покрытия вложений капитала можно регулировать потоки хозяйственных операций , которые ведут к улучшению финансового состояния предприятия.
Анализ ликвидности баланса.
Потребность в анализе ликвидности баланса возникает с необходимостью оценки кредитоспособности предприятия.
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения, которых в денежную форму соответствует сроку погашения обязательств.
Ликвидность активов – это величина обратной ликвидности баланса по времени преобразования активов в денежные средства. Чем меньше требуется времени, чтобы денежный вид активов приобрел денежную форму, тем выше его ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу сгруппированных по степени их ликвидности и расположенным в порядке убывания ликвидности с обязательствами, по срокам их погашения в порядке убывания сроков.
В зависимости от степени ликвидности , т. е. скорости превращения в денежные средства активы предприятия разделяются на следующие группы:
А1 – наиболее ликвидные активы , т. е . денежные средства предприятия и краткосрочные финансовые вложения ( строка 260 );
А4 - быстро реализуемые активы, т. е. дебиторская задолженность и прочие активы ( строка 230 – 240 );
А3- медленно реализуемые активы, т. е. запасы предприятия, за исключением расходов будущих периодов и НДС ( строка 210 + 220 – 217 );
А4- трудно реализуемые активы, т. е . внеоборотные активы ( строка 190 ).
Пассивы баланса группируются по степени срочности их оплаты:
П1 – наиболее срочные обязательства, т. е. кредиторская задолженность ( строка 620)
П2 - краткосрочные пассивы, т. е. краткосрочные кредиты и заемные средства ( строка 610 )
П3 – долгосрочные пассивы, т. е. заемные средства ( строка 590 )
П4 – постоянные пассивы, т. е. капитал и резервы предприятия , увеличенные на доходы будущих периодов ( строка 490 + 630 / 660 – 217 )
Для сохранения баланса актива пассива одновременно итог актива и пассива уменьшается на сумму иммобилизованных оборотных средств, т. е. “расходов будущих периодов “ ( строка 217 )
Для определения ликвидности баланса следует сопоставить итог приведенных групп по активу и пассиву.
Баланс считается абсолютно ликвидным , если имеют место следующие соотношения:
А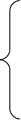 1
П1
1364
972
А2 П2 351 135
А3 П3 2605 0
А4 П4 5322 8535
Выполнения первых трех неравенств влечет выполнение и четвертого неравенства, поэтому существенным является сопоставления итогов первых трех групп по активу и пассиву. Четвертое неравенство носит балансирующий характер и в то же время оно имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости - наличие на предприятии собственных оборотных средств.
В случае, когда одно или несколько неравенств имеют знак противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется по другой группе, хотя имеет место лишь по стоимости величины, поскольку в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные.
Анализ ликвидности баланса оформляем в таблицу 6.
Таблица 6. Анализ ликвидности баланса.
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода |
Платежный или недост |
излишек аток |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Наиболее ликвидные активы | 918 |
1364 |
Наиболее срочные обязательства | 313 |
972 |
+ 605 |
+ 392 |
| Быстро реализуемые активы | 324 |
351 |
Краткосрочные пассивы | 135 |
135 |
+ 189 |
+ 216 |
| Медленно реализуемые активы | 2336 |
2605 |
Долгосрочные пассивы | 0 |
0 |
+ 2336 |
+ 2605 |
| Трудно реализуемые активы | 3092 |
5322 |
Постоянные пассивы | 6221 |
8535 |
- 3129 |
- 3213 |
| Баланс | 6670 |
9642 |
Баланс | 6670 |
9642 |
* |
* |
В графах 2,3,5,6 данной таблицы даны итоги групп актива и пассива вычисляемые на начало и конец отчетного периода. В графах 7 и 8 представлены абсолютные величины в платежных изменениях или недостатках на начало и конец отчетного периода. Сопоставление наиболее ликвидных средств и быстрореализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволят выяснить текущую ликвидность. Сравнение медленно реализуемых активов с долгосрочными пассивами отражает перспективную ликвидность.
Текущая ликвидность свидетельствует о платежеспособности или неплатежеспособности предприятия на ближайший, к рассматриваемому моменту, промежуток времени.
Денежная ликвидность представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей.
Анализ финансовых коэффициентов.
Финансовые коэффициенты представляют собой относительные показатели финансового состояния предприятия, которые рассчитываются в виде отношений абсолютных показателей.
Анализ финансовых коэффициентов заключается в сравнении их значений с базисными величинами, а так же в изучении их динамики за отчетный период или ряд лет.
Система относительных финансовых коэффициентов по экономическому смыслу может быть подразделена наряд характерных групп:
показателей оценки рентабельности предприятия;
общая рентабельность предприятия равна,
В аловая
( балансовая
)