Коммерческий кредит
Существует несколько видов индоссамента:
Полный индоссамент – переносит на нового держателя все права, связанные с векселем. Индоссамент должен быть только полным.
Частичный индоссамент – переносит на нового держателя векселя лишь часть прав, связанных с векселем. Частичный индоссамент не допускается.
Бланковый индоссамент – не содержащий указание лица, в пользу которого он сделан, или состоящий из подписи индоссанта. Превращает именной вексель в вексель на предъявителя.
Именной индоссамент – содержащий указание лица, в пользу которого он сделан.
Безоборотный индоссамент – совершаемый с оговоркой «без оборота на меня», снимающий ответственность с индоссанта, сделавшего такую надпись, по неоплаченному и опротестованному в неплатеже векселю.
Оборотный индоссамент – совершаемый без оговорки «без оборота на меня».
Индоссамент с оговорками – индоссамент может содержать оговорки «на инкассо», «как доверенному», «валюта к поручению», имеющий ввиду простое поручение провести операции по векселю, «валюта в обеспечение», «валюта в залог», имеющие ввиду залог векселя. Индоссат может в этом случае индоссировать вексель только в порядке препоручения, т.е. с аналогичными оговорками.
Индоссамент без оговорок – не содержащий вышеуказанных оговорок, дающий право индоссировать вексель в обычном порядке.
Препоручительский индоссамент – совершаемый с целью передачи векселя лицу, которое по поручению индоссата проведет те или иные операции по векселю.
2.1.4.Платеж по векселю
В силу того, что одной из самых привлекательных сторон векселя является его платежеобеспеченность, особо хочется сказать о платеже по векселю.
В ст.3 Закона об этом говорится так: «В отношении векселя, выставленного к оплате и подлежащего оплате на территории Российской Федерации, проценты и пеня, указанные в статьях 48 и 49 Положения о переводном и простом векселе (Постановление ЦИК и СНК СССР от 7 августа 1937 года №104/1341), выплачиваются в размерах учетной ставки, установленной Центральным Банком РФ по правилам, установленным статьей 395 Гражданского Кодекса РФ».
Платеж по векселю имеет существенные отличия, которые обусловлены самой природой векселя. Платеж должен быть сделан не первоначальному кредитору, а векселедержателю, т.к. при возможности индоссирования векселя, только это последнее лицо является полноправным владельцем ценности, представляемой векселем.
Для платежа вексель должен быть предъявлен должнику кредитором в установленный срок, таким образом, видоизменяется общее предписание о платеже, требующее, чтобы должник доставил кредитору нужную сумму. В случае отсутствия должника в месте платежа, а так же в случае несостоятельности должника в данный момент времени, платеж может быть сделан за него простым лицом.
Неуплата по предъявленному векселю ведет к протесту (смотрите ниже); не предъявление и отсутствие протеста ведет к потере векселем его силы.
Согласно п.39 Закона векселедержатель не может отказаться от принятия частичного платежа.
Нормальный процесс вексельного обращения завершается оплатой векселя в срок и, оплачивая вексель, плательщик освобождает себя от вексельного обязательства.
В практике осуществления расчетов, особенно при предоставлении коммерческих кредитов с помощью векселя, часто возникают вопросы, связанные с отсрочкой платежа по векселю (его пролонгацией). Такая отсрочка может произойти либо в силу договоренности между кредитором и должником, либо в силу закона (установленного государством моратория на осуществление подобного рода операций).
Пролонгация может осуществляться в двух формах – прямой и косвенной. Прямая пролонгация, в свою очередь, может быть произведена без изменения установленного срока платежа по векселю, путем простой договоренности между должником и кредитором и приостановлении на некоторый срок исполнения по векселю, а также путем определения более позднего срока платежа нанесением соответствующей надписи на векселе. С юридической точки зрения пролонгация путем договоренности между должником и кредитором по векселю выходит за пределы вексельного правоотношения, так как существует правило «чего нет в векселе, того не существует». Косвенная пролонгация –заключается в выставлении нового векселя с новым, более поздним сроком платежа.
В условиях взаимной ответственности по вексельному платежу можно быть уверенным, что именно вексель – то, что нужно предприятиям для обеспечения непрерывного процесса производства и оплаты за поставленные товары и оказанные услуги.
Инкассирование векселей
Банки часто выполняют поручения векселедержателей по получению платежей по векселям в срок. Банки берут на себя ответственность по предъявлению векселей в срок плательщику и получению причитающихся по ним платежей. Если платеж поступит, вексель возвратиться должнику. Если нет, вексель возвращается кредитору, но с протестом в неплатеже. Следовательно, банк отвечает за последствия, возникшие вследствие упущения протеста.
Путем этих операций банки могут сосредоточить на своих счетах значительные средства и получают их в бесплатное пользование. Вместе с тем, они довольно прибыльны, т.к. за инкассо взимается определенная плата.
Они выгодны и для клиента, поскольку банки благодаря тесным взаимоотношениям между собой могут исполнять поручения клиента быстрее и дешевле, клиент так же освобождается от необходимости следить за сроками предъявления векселей к платежу, что требовало затрат значительно больших, чем комиссионные банка.
Домициляция векселей
При вексельной форме расчетов помимо банка векселедержателя, инкассирующего векселя, может участвовать и банк плательщика в качестве так называемого домицилянта (специально назначенного третьего лица), т.е. выполнять поручение своего клиента-плательщика по своевременному совершению платежа по векселю. Другими словами, банк в противоположность инкассированию векселей является не получателем платежа, а плательщиком. Назначение по векселю плательщиком какого-либо третьего лица называется домициляцией, а такие векселя - домицилированными; внешним признаком их служат слова «уплата» или «платеж в ... банке», помещенные под подписью плательщика. Для банка эта операция является прибыльной, поскольку за домициляцию векселей он получает комиссионное вознаграждение, в то же время, не неся никакого риска ответственности, поскольку оплачивает вексель только в том случае, если плательщик внес ему раньше вексельную сумму или если клиент имеет у него на своем расчетном (текущем) счете достаточную сумму и уполномочивает банк списать с его счета сумму, необходимую для оплаты векселя. В противном случае банк отказывает в платеже, и вексель протестуется обычным порядком против векселедержателя.
Протест векселя
Особое место в обращении векселей занимает протест векселя, то есть официально подтвержденное требование платежа и его неполучение. В обусловленный срок векселедержатель должен предъявить его к платежу. Платеж может быть совершен полностью или частично. Отказ в платеже (или даже в акцепте) должен быть удостоверен публично, путем совершения акта протеста в неплатеже (или в неакцепте).Протест осуществляется уполномоченным на это государственным органом, обычно нотариусом, в связи с отказом оплатить или акцептовать вексель, по месту нахождения плательщика или лица, совершающего платеж по поручению плательщика (домицилианта). Обычно им выступает банк.
Выражается протест в составлении нотариусом акта о неплатеже или неакцепте векселя, одновременно с чем делается соответствующая надпись на самом векселе и в реестре, к которому прилагается вексель при передаче его нотариусу. После протеста векселя в связи с неоплатой его векселедателем наступает ответственность лиц, поставивших на нем передаточные надписи – индоссантов, а по переводному векселю и векселедателя – трассанта. В требование об оплате опротестованного векселя включаются, кроме, конечно, самой суммы векселя и процентов, если они были предусмотрены, штрафные санкции, пени и издержки, связанные с осуществлением протеста.
Все события, наступающие вследствие протеста векселя, безусловно, должны соответствовать ст.5 Закона, где об этом говорится так: «По требованиям, основанным на протесте векселей в неплатеже, неакцепте и недатировании акцепта, совершенном нотариусом, в отношении физического лица, юридического лица или индивидуального предпринимателя выдается судебный приказ и производится исполнение по правилам, предусмотренным главой 11 и разделом V Гражданско-процессуального кодекса РСФСР».
Главное, пожалуй, что вынуждает векселедателя (при тратте - акцептанта) избегать протеста векселя – это отношение банков к предприятиям, чьи векселя хотя бы один раз были опротестованы. Авторитет таких предприятий страдает очень существенно, и их последующие векселя банком не принимаются ни к дисконту, ни в залог по ссуде. А такое делает нежелательными векселя эти организаций для их кредиторов. Таким образом, протест векселя есть свидетельство низкой кредитоспособности векселедателя. По опротестованным векселям векселедержатели вправе обращаться в судебные органы с иском, по которому те выносят соответствующие решения. Сроки предъявления иска для переводного акцептованного векселя ограничены тремя годами, а для простого – одним годом после дня его протеста.
Индоссант, выкупивший опротестованный вексель, вычеркивает на его обороте свою передаточную надпись и надписи всех тех, кто совершил их после него, чем он оставляет за собой право получить платеж с векселедателя (акцептанта) и всех тех индоссантов, которые совершили передаточные надписи до него. При выкупе векселя дается расписка, в которой указывается от кого, в какой сумме и когда был получен платеж по векселю. Взаимные требования индоссантов друг к другу и к векселедателю ограничены шестью месяцами со дня выкупа векселя одним из индоссантов.
2.2.Функционирование вексельного рынка России
Постановлением Президиума Верховного Совета РСФСР, который ввел вексель в хозяйственный оборот, предусматривалось, что они будут использоваться при поставках продукции или оказании услуг в кредит, т.е. введены коммерческие или товарные векселя.
Из этого логичным образом вытекало, хотя об этом и не было сказано прямо, что промышленным предприятиям запрещается эмиссия векселей в целях привлечения денежных средств.
Однако вскоре появились финансовые векселя банков. Затем финансовые фирмы стали активно привлекать средства вкладчиков, и часть из них для придания этой операции большего веса оформляли свою задолженность также векселями. Прибегают к выпуску векселей и муниципальные власти для финансирования дефицита бюджета или привлечения средств под свои программы. Таким образом, можно констатировать, что при отсутствии четкой регламентации использования векселей и фактическом отсутствии государственного регулирования их обращения вексель стал применяться в качестве заменителей других фондовых инструментов (облигаций, сертификатов).
Остановимся на некоторых аспектах функционирования вексельной системы в России.
В октябре 1993 г. Президент РФ издал Указ № 1662, который предписывал коммерческим банкам переоформить финансовыми векселями просроченную кредиторскую задолженность предприятий по состоянию на 1 ноября 1993 г. Эту операцию планировалось завершить за три месяца, т.е. к 31 января 1993 г. Однако банки, на которые пришлась бы основная работа по переоформлению этой задолженности, дружно выступили против Указа, о чем Председателем Банка России было направлено на имя Президента РФ письмо № 01-07/692. В результате Указ практически не был выполнен.
Однако проблема неплатежей предприятий продолжала принимать угрожающие формы, и в мае 1994 г. Президент РФ издает Указ № 1005, в котором после проведения чековой приватизации вновь предписывалось предприятиям перевести задолженность в векселя единого образца. Одновременно с этим давались поручения Центральному банку РФ, министерствам и ведомствам по разработке процедур опротестования их и обращения взыскания на имущество должника. Во исполнение этого Указа Правительство РФ выпустило постановление № 1094, которое вводило с 1 ноября 1994 г. единый образец бланков простого и переводного векселей. Изготовление бланков векселей поручено Министерству финансов РФ, а их распространение - органам Федерального казначейства и Центральному банку РФ. Единые бланки векселей могут использоваться только юридическими лицами-резидентами (кроме бюджетных организаций), и ими могут оформляться сделки с отсрочкой платежа не более 180 дней. Этим постановлением также давалось задание различным ведомствам по подготовке соответствующих нормативных актов.
Естественно, что предприятия могут использовать во взаиморасчетах не только бланки единых векселей. Однако следует учитывать следующую проблему. Вексель относится к ценным бумагам, и бланки их согласно постановлению Правительства № 376 и письму Министерства финансов РФ № 05-01-04 могут изготовляться только типографиями, имеющими специальную лицензию. С другой стороны, Положение о простом и переводном векселе признает действительным вексель, написанный на простой бумаге. Но выписку такого векселя можно приравнять к самостоятельному изготовлению вексельного бланка со всеми вытекающими из этого последствиями.
Для того чтобы предъявить вексель в суд, его необходимо должным образом опротестовать. По всей видимости, это требование вызовет к жизни создание при банках (а именно они, вероятнее всего, будут хранить и предъявлять векселя) специальных нотариальных контор. Согласно Закону РФ «О государственной пошлине» (ст. 3) при протесте векселей в неоплате, неакцепте, недатировании акцепта взимается государственная пошлина в размере 5% от неоплаченной суммы векселя. Векселедатель, индоссант или авалист могут снять необходимость опротестования включением в текст оговорки «оборот без издержек», «оборот без протеста» или аналогичный.
После нотариального опротестования можно подать иск о взыскании суммы векселя с должника в арбитражный суд. При этом вновь уплачивается арбитражный сбор.
Наибольшее распространение в России получили банковские векселя. Они эмитируются обычно для двух целей - для получения инвесторами дохода от их покупки и для выполнения расчетных функций между предприятиями. Некоторые векселя сочетают в себе обе эти функции.
Существует проект Инструкции Центрального банка РФ «О порядке выдачи (выпуска) и учета коммерческими банками собственных векселей». Согласно этому документу банки могут выпускать финансовые векселя, выступая при этом либо в качестве векселедателя простого векселя, либо акцептанта переводного, либо одновременно и векселедателя, и акцептанта одного и того же переводного векселя. Банк выдает вексель его первому приобретателю против уплаты последним всей вексельной суммы или вексельной суммы за минусом дисконта.
Срок оплаты по банковским векселям не может превышать 12 месяцев со дня возникновения обязательства банка. При этом, если купить вексель можно как наличным, так и безналичным путем, то Инструкция устанавливает, что погашение его происходит только безналичным образом. Часть средств, привлеченных банком от продажи векселей, подлежит обязательному депонированию в Банке России. Ежеквартально банк должен представлять в территориальные управления Центрального банка РФ по месту нахождения корреспондентского счета информацию о выпущенных векселях, а также об участии банка в серийных или регулярных выпусках векселей эмитентов-небанковских учреждений, в которых он выступает гарантом (либо в виде аваля, либо вексельного посредничества).
Банки выпускают рублевые, валютные векселя и смешанные рублево-валютные векселя.
Сберегательный банк РФ предлагает своим клиентам простой рублевый вексель для юридических лиц. Доход по нему формируется за счет процентов, начисляемых на вексельную сумму. Преимуществом этого векселя является то, что, купив его в одном отделении Сбербанка РФ, погасить его можно в любом другом. Предусмотрено и досрочное предъявление векселя к оплате, но проценты в этом случае будут начисляться по ставке вкладов до востребования. Если держатель векселя просрочил дату его погашения, то оплата его производится по предъявлении в течение 1 года со дня платежа, указанного в векселе. При утере векселя расчеты с векселедержателем производятся по его заявлению, но спустя год после указанной в векселе даты платежа.
Практически все крупные банки эмитируют и валютные векселя на разные сроки и разных номиналов.
Вексель становится популярной ценной бумагой на фондовом рынке России. Это обусловлено относительной простотой, развитостью форм и длительной мировой практикой применения этого долгового обязательства. При переходе от рынка продавца к рынку покупателя он будет играть все большую роль в торговом обороте, поэтому весьма важно наличие проработанного вексельного законодательства. Действующие в настоящий момент нормативные акты в большинстве случаев или уже морально устарели, или носят временный характер. Поэтому одной из главных задач законодательных российских органов должна стать разработка специального закона о вексельном обращении, который четко оговаривал бы возможные их виды, формы выпуска и сферы применения.
Глава3.Проблемы коммерческого кредита и вексельного обращения в Российской Федерации на современном этапе
3.1.Вексель – решение проблемы неплатежей
Обеспечение производства оборотными средствами и средствами для расчетов является одной из узловых проблем нынешней экономической ситуации. Нужно иметь в виду, что отказ от старого расчетно-платежного механизма, просуществовавшего с некоторыми изменениями с начала 30-х годов и вплоть до 90-х произошел в условиях, когда новый расчетный механизм не был создан и не был даже намечен в общих чертах. Его нужно создавать заново, хотя бы и с большим опозданием.
Лишившись дешевого и доступного банковского кредита, хозяйство, вполне естественно, пошло по пути наращивания коммерческого кредита в форме кредиторской задолженности. Однако этот коммерческий кредит столкнулся с отсутствием в хозяйстве тех форм, которые придали бы ему подвижность, мобильность, позволили бы временно свободным оборотным капиталам быстро переходить от одного хозяйства к другому, обслуживать хозяйственный оборот. Вместо цепочки расчетов возникла инертная масса неплатежей.
Сам факт огромной инертной массы дебиторской и кредиторской задолженности (смотрите табл.№№№3,4,5; диагр.№1) позволяют сделать три кардинальных вывода. Во-первых, в народном хозяйстве имеются ресурсы, которые могут быть реализованы и, при определенных условиях, пополнить оборотные средства. Во-вторых, необходимо возродить цивилизованные формы такой мобилизации – вексель и вексельное обращение. В-третьих, необходимо провести соответствующую корректировку кредитной политики, с тем, чтобы банковские ресурсы притекали в экономику, в частности, по каналам учета и переучета векселей. Отсюда следует и четвертый вывод – о переориентации (хотя бы частичной) эмиссионной политики Центробанка и политики рефинансирования на переучет векселей.
В СССР во внутреннем обороте вексель был отменен упомянутой в Главе1 кредитной реформой 1930 года, сохранившись только во внешних хозяйственных связях. Поэтому подавляющему большинству российских предпринимателей институт векселя и порядок его применения известны плохо. А между тем вексель является весьма действенным рыночным инструментом взаимокредитования и взаимозачетов между предприятиями (в этом заключается его важная двуединая функция), а также обеспечения исполнения обязательств и возврата долгов. Весьма важен способ осуществления взаимозачетов между предприятиями с помощью векселя, поскольку взаимозачеты решают многие проблемы – от присущих отдельному предприятию до народного хозяйства в целом. Их действенное проведение в условиях рынка отнюдь не простая задача. Но достижение цели стоит приложения усилий, так как проведение посредством векселя эффективного взаимозачета и взаимокредитования предприятий (коммерческого кредита) будет способствовать:
В силу отказа от практики предоплаты сокращению потребного объема оборотных средств предприятий и целевому их использованию, что, в свою очередь, приведет к уменьшению масштабов их индексации и кредитной эмиссии;
Ускорению расчетов между предприятиями, достижению ритмичности сбыта и поставок;
Хозяйственной самостоятельности и устойчивости хозяйства городов и областей, отдельных отраслей, финансово-промышленных групп.
Даже
в случае постоянных
взаимопоставок
всего лишь двух
предприятий
применение
векселя вполне
оправданно.
Тем более это
оправдано в
случае увеличения
числа предприятий,
участвующих
во взаимопоставках,
когда быстро
растет число
возможных
связей между
ними: при n
предприятиях
оно равно
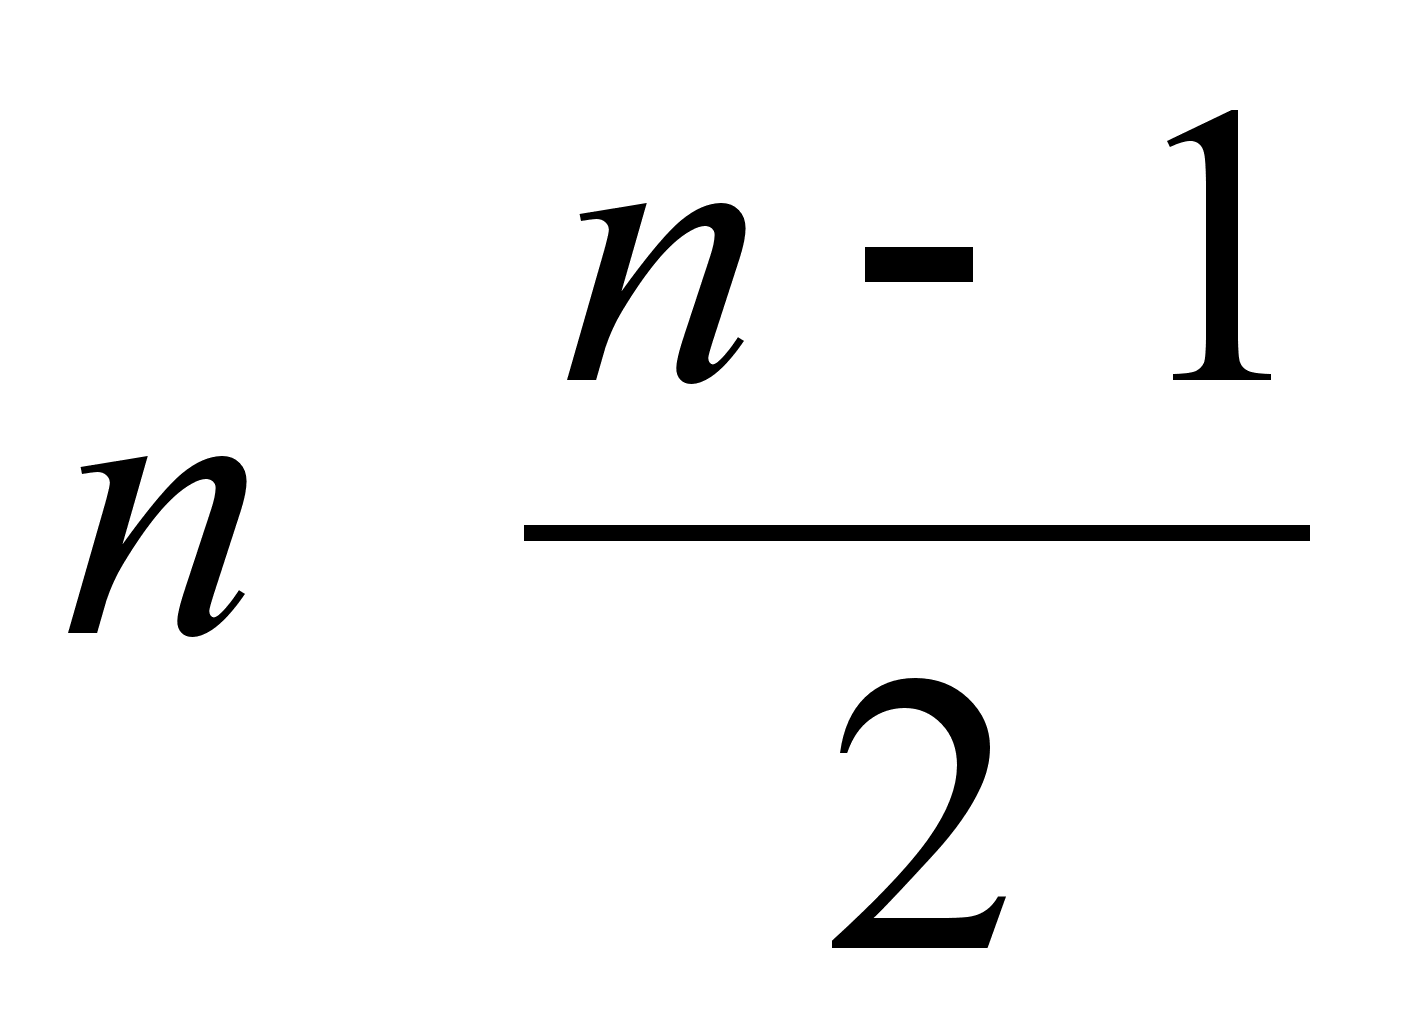 .
И всего лишь
для десятка
предприятий
оно уже составляет
45.
С помощью вексельных взаимозачетов можно решать проблемы неплатежей между областями и республиками путем преобразования части долга из межреспубликанского во внутренний. Дело значительно облегчается тем, что вексельные законодательства республик СНГ имеют один источник – Положение о переводном и простом векселе. Согласно ему, вексель допустимо выписывать в различных валютах, платеж будет осуществлен в соответствии с установленным порядком расчетов в месте платежа (по курсу). Такая трансформация долгов полезна как с точки зрения упрощения и ускорения расчетов, так и для взыскания долга. Положение с учетом векселей в нашей стране за прошедший год иллюстрируют таблица №69 и диаграммы №№2,3. Даже при первом взгляде четко просматривается тенденция к росту объема учитываемых векселей в прошедшем году.
Таблица 3. Просроченная кредиторская задолженность по основным отраслям экономики в 1997г. (на конец года; млрд. руб.)
|
Просроченная кредиторская задолженность |
В том числе |
Из общей просроч. зад-сти длит-ю > 3мес. |
|||
|
Поставщикам |
В бюджет |
По платежам в гос. внебюдж. фонды |
|||
|
Промышленность |
512739 |
230438 |
116156 |
101896 |
387995 |
|
В % к итогу |
67,8 |
66,8 |
71,6 |
66,0 |
66,5 |
|
Строительство |
64496 |
22680 |
16635 |
15853 |
47169 |
|
В % к итогу |
8,6 |
6,7 |
10,2 |
10,3 |
8,1 |
|
Сельское хозяйство |
63838 |
24728 |
8357 |
23143 |
54715 |
|
В % к итогу |
8,4 |
7,2 |
5,1 |
15,0 |
9,4 |
|
Транспорт |
115062 |
66842 |
21189 |
13372 |
93707 |
|
В % к итогу |
15,2 |
19,3 |
13,1 |
8,7 |
16,0 |
Таблица 4. Просроченная дебиторская задолженность по основным отраслям экономики в 1997г. (на конец года; млрд. руб.)
|
Просроченная дебиторская задолженность |
В том числе |
Из общей просроченной задолженности – длительностью > 3мес. |
|||
|
Покупателей |
Из нее |
||||
|
По полученным векселям |
Гос. заказчиков по оплате за поставленную прод-ию |
||||
|
Промышленность |
285663 |
241512 |
3908 |
7038 |
223103 |
|
В % к итогу |
62,3 |
60,8 |
85,3 |
65,3 |
59,5 |
|
Строительство |
46962 |
41631 |
379 |
3390 |
34507 |
|
В % к итогу |
10,2 |
10,5 |
8,3 |
31,5 |
9,2 |
|
Сельское хозяйство |
8998 |
7192 |
56 |
211 |
7643 |
|
В % к итогу |
2,0 |
1,8 |
1,2 |
1,9 |
2,0 |
|
Транспорт |
116778 |
106803 |
240 |
140 |
109763 |
|
В % к итогу |
25,5 |
26,9 |
5,2 |
1,3 |
29,3 |
Таблица 5. Превышение кредиторской задолженности над дебиторской предприятий и организаций основных отраслей экономики в 1997г. (на конец года; млрд. руб.)
|
Дебиторская задолженность |
Кредиторская задолженность |
Превышение кредиторской задолженности над дебиторской |
||
|
всего |
В % к дебиторской задолженности |
|||
|
Промышленность |
550920 |
871409 |
320489 |
58,2 |
|
Строительство |
89538 |
111524 |
21989 |
24,6 |
|
Сельское хозяйство |
16906 |
88487 |
71581 |
423,4 (в 4,23 раза!) |
|
Транспорт |
188757 |
216881 |
28124 |
14,2 |
Диаграмма 1. Превышение кредиторской задолженности над дебиторской предприятий и организаций основных отраслей экономики в 1997г. (на конец года; млрд. руб.)
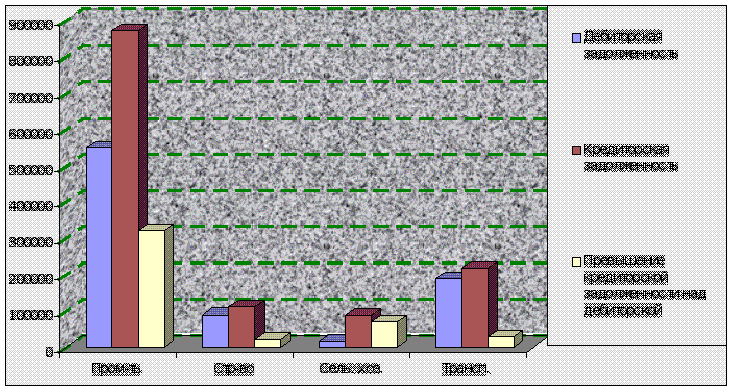
Таблица 6. Данные о суммах учтенных векселей (млн. руб.)*
|
1998 год |
|||||||||||
|
1.02 |
1.03 |
1.04 |
1.05 |
1.06 |
1.07 |
1.08 |
1.09 |
1.10 |
1.11 |
1.12 |
|
|
Учтенные векселя с номиналом в рублях – всего |
33468 |
36770 |
37589 |
43300 |
43350 |
44952 |
41149 |
39697 |
45046 |
42436 |
45607 |
|
В том числе |
|||||||||||
|
347 |
481 |
252 |
1189 |
1172 |
972 |
972 |
964 |
946 |
914 |
921 |
|
357 |
360 |
340 |
316 |
420 |
306 |
202 |
251 |
339 |
384 |
344 |
|
2800 |
2919 |
2835 |
3093 |
2872 |
2398 |
2207 |
1807 |
1433 |
1154 |
1140 |
|
27 |
41 |
136 |
120 |
83 |
102 |
115 |
152 |
1126 |
889 |
1566 |
|
29936 |
32968 |
34027 |
38581 |
38803 |
41173 |
37652 |
36518 |
41201 |
39096 |
41637 |
|
Учтенные векселя с номиналом в иностранной валюте – всего |
3487 |
5173 |
4419 |
5311 |
5939 |
6751 |
7335 |
8559 |
15357 |
12683 |
13903 |
|
В том числе |
|||||||||||
|
1 |
1 |
1 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
|
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
|
156 |
169 |
217 |
294 |
276 |
265 |
279 |
299 |
614 |
516 |
578 |
|
3158 |
4143 |
4058 |
4881 |
5520 |
6367 |
6422 |
7889 |
14150 |
11580 |
12625 |
|
172 |
860 |
142 |
136 |
144 |
118 |
134 |
371 |
593 |
588 |
701 |
* - таблица составлена на основе балансов кредитных организаций.
Д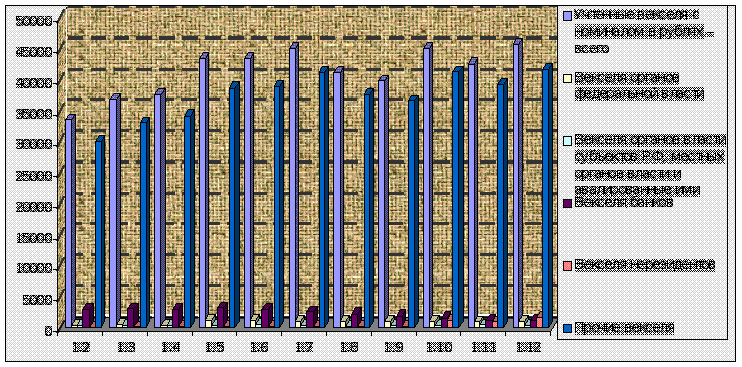
иаграмма
2. Данные о суммах
учтенных векселей
с номиналом
в рублях
Д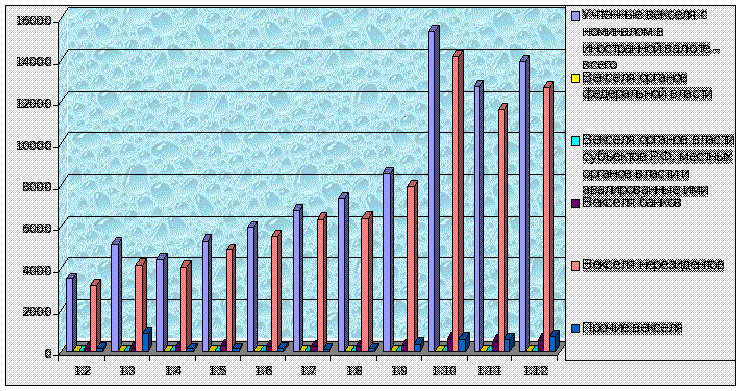
иаграмма
3. Данные о суммах
учтенных векселей
с номиналом
в иностранной
валюте Из
огромного
перечня наводнивших
российский
рынок корпоративных
векселей, только
очень узкий
круг их можно
отнести к
действительным
векселям –
безусловным
долговым
обязательствам.
А ведь именно
то, что вексель
является безусловным
денежным
обязательством,
не связанным
с породившей
его сделкой,
делает его
особенно удобным
для расшивки
кризиса неплатежей
(необходимой
для этого
законодательной
базой служит
Закон «О переводном
и простом векселе»
№48-ФЗ от 11 марта
1997г.) посредством
упомянутого
выше взаимозачета
задолженности
предприятий.
Впервые такая
схема на региональном
уровне была
удачно опробована
в Татарстане,
и Правительство
РФ своим постановлением
№ 907 рекомендовало
ее к внедрению
по всей России.
Следует, однако,
заметить, что,
так как проведение
взаимозачета
означает фактическую
реализацию
продукции без
получения
денег, то проблема
взаимозадолженности
предприятий
может перейти
в проблему
задолженности
по налогам
перед бюджетом.
Но даже и эту проблему можно было бы решить путем выпуска векселей. Из таблиц 3,4,5, диаграммы 1 видно, что объем просроченной кредиторской задолженности поставщикам практически во всех отраслях (за исключением сельского хозяйства) соотносится с превышением кредиторской задолженности над дебиторской. Суммы кредиторской задолженности в бюджет и по платежам в государственные внебюджетные фонды, следовательно, могут быть полностью зачтены, так как они соответствуют суммам дебиторской задолженности, а на суммы задолженности поставщикам – выпущены векселя. Но реальное положение дел (табл.6, диагр.2) таково, что даже к концу 1998 года объем погашения платежей не соответствует этому. Если в 1997г. просроченная кредиторская задолженность поставщикам составила 344688 млн. деноминированных руб., то даже к концу 1998 года объем учтенных векселей был лишь 59510 млн. руб., что говорит о необходимости выпуска большой массы векселей.
При использовании вексельного кредитования не происходит реального отвлечения денежных средств векселедателя на период выдачи ссуды. Они на время связываются, но не отвлекаются из оборота, поскольку платеж по векселю приходится на предстоящий период. Кроме того, находящиеся в обращении банковские векселя и как предмет высоко ликвидного обеспечения при предоставлении банком каких-либо кредитных продуктов – кредитов, аккредитивов и т.п. Устанавливая достаточно низкие ставки по вексельным кредитам, банк дополнительно привлекает и новых клиентов. При определении процентной ставки по вексельному кредиту принимаются во внимание следующие факторы:
необходимость резервирования остатков по вексельным счетам в фонде обязательных резервов ЦБ РФ, что обуславливает дополнительное привлечение средств аналогичной срочности;
вероятность дополнительного привлечения денежных средств при разрыве сроков предоставления кредита и сроках обращения векселя (на разницу в сроках);
необходимость учета процентной ставки при определении риска, возникающего при операции кредитования10.
Выгода, извлекаемая предприятиями при использовании вексельного кредита.
преодоление необоснованного и неэффективного ограничения платежеспособного спроса и в целом ряде случаев добиться роста производственной активности;
банковская гарантия платежа путем предоставления векселя снимает необходимость для предприятий предоплаты в тех нередких случаях, когда она служит исключительно для защиты от риска неплатежей, тем самым появляется возможность ускорения материального оборота;
банковские векселя, предоставленные клиентам банка под депозиты, которые являются для банка гарантией оплаты векселей, как правило, по сумме в несколько раз превосходят размер депозита и, таким образом величина, оборотных средств оперативного управления предприятия увеличивается;
Теоретически существует несколько путей решения проблемы неплатежей, кроме внедрения коммерческого векселя и вексельного кредита. Это, прежде всего – прямой банковский кредит в оборотные средства. Однако банковский (необеспеченный) кредит не может принять массовый и систематический характер в условиях отсутствия доверия между контрагентами. Он рискован и может предоставляться под высокие проценты, не приемлемые для товаропроизводителей. Банковский кредит под обеспечение товарно-материальными ценностями, как правило, извлекает эти ценности из оборота и тем самым замедляет хозяйственный оборот.
В отличие от прямого банковского кредита, вексельный кредит не нуждается в особом залоге и менее рискован, чем банковский кредит.
Векселя банков увеличивают общую денежную массу, восполняя недостаток денежной эмиссии Центробанка. Они не мобилизуют внутренние резервы хозяйства, а представляют собой суррогат денежной эмиссии и суррогат прямого банковского кредитования. При этом эмиссионный доход (доход от выпуска банком собственных векселей) достается коммерческим банкам. Если векселя предприятий, уменьшают массу потребных экономике оборотных средств, то векселя банков расширяют оборотные средства хозяйства за счет внешних вливаний в экономику частных расчетных средств. Обращение векселей должно начинаться с нижних, первичных хозяйственных звеньев. Вексель должен мобилизовать внутренние ресурсы хозяйства, придавать им мобильность, а не представлять собой дополнительную частную эмиссию банкнот и сертификатов в дополнение к денежной эмиссии Центробанка. Только в этом случае к обслуживанию вексельного обращения может быль подключена банковская система. Задача банков в этом случае – не эмиссия векселей банков, а учет векселей предприятий и соответствующее использование значительной части кредитных ресурсов.
По данным Центрального Банка России, на 1 июля 1997 г. банковской системой было выпущено векселей на общую сумму 34,6 трлн. руб11. (на 1 июля 1996 г. — 20,0 трлн. руб.), в том числе коммерческими банками на 29,4 трлн. рублей. Нехватка платежных средств заставляет банки все активнее прибегать к выпуску собственных векселей. Их доля в общих ресурсах коммерческих банков постоянно увеличивалась. По состоянию на 1 января 1995 года она составляла 1,5% на 1 января 1996 года – 3,2%, на 1 января 1997 года – 3,8% и на первое июля 1997 года – 4,1%.
Наряду с этим коммерческие банки расширяют операции по учету коммерческих векселей. На первое июля 1997 года объем подобных операций достиг 36,4 трлн. рублей, что составляет 4,8% всех активов банков. При этом объем учтенных, но не оплаченных в срок векселей составил