Ценные бумаги с нулевым купоном
(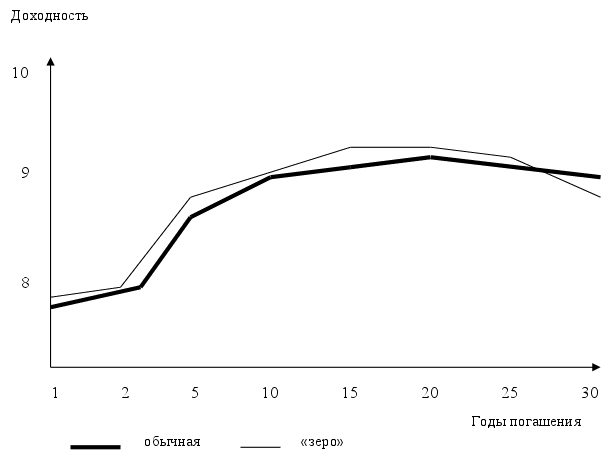 13
сентября
1990 г.)
Кривая доходности для облигаций с нулевым купоном, изображенная на данном рисунке, построена по непосредственным наблюдениям, соответствующим облигациям с нулевым купоном, полученным путем «обдирания» обычных облигаций Казначейства (по программе STRIPS Казначейства США). Облигации с нулевым купоном, использовавшиеся для построения этой кривой доходности, оказались значительно менее ликвидными, чем те обычные облигации Казначейства, с помощью которых они и были созданы. Этот факт привел к мысли о том, что кривая доходности спот необязательно репрезентативна по отношению к истинной кривой доходности облигаций с нулевым купоном. Чтобы справиться с этой ситуацией, те, кто хотел бы пользоваться надежной кривой доходности облигаций с нулевым купоном, предложили простую вычислительную процедуру получения наведенной (implied) кривой доходности облигаций с нулевым купоном из номинальной кривой доходности. Такая процедура, которая иногда называется бутстрэппингом (bootstrapping), может быть применена к построению наведенной кривой доходности для облигаций казначейства с нулевым купоном, наведенной кривой доходности для корпоративных облигаций с нулевым купоном, наведенной кривой доходности для муниципальных облигаций с нулевым купоном и наведенной кривой с нулевым купоном для свопов. Последняя кривая применяется для рыночной переоценки портфеля свопов.
Процедура построения наведенной кривой доходности для облигаций с нулевым купоном нуждается в разъяснении. Пусть имеются обычные б-, 12- и 18-месячные облигации, обращающиеся по цене, близкой к номиналу (предположим, что все они продаются по номиналу). Листинг этих облигаций представлен в табл. 1 вместе с наведенной доходностью облигаций с нулевым купоном.
Таблица 1. Наведенная доходность облигаций с нулевым купоном
| Срок действия (в годах) |
Ставка купона |
Периодический купон |
Обычная доходность |
Наведенная доходность облигаций с нулевым купоном |
| 0,5 | 8,000 | 4,0000 | 8,000% | 8,000% |
| 1,0 | 8,250 | 4,1250 | 8,250 | 8,255 |
| 1,5 | 8,375 | 4,1875 | 8,375 | 8,384 |
Мы знаем, что доходность — это ставка дисконтирования, которая позволяет уравнивать текущую стоимость будущих денежных потоков с текущей рыночной ценой облигации. Согласно этому подходу предполагается, что все денежные потоки дисконтируются по одной и той же ставке — доходности облигации к погашению. Но облигацию можно рассматривать и как на серию облигаций с нулевым купоном. Тогда каждый из индивидуальных денежных потоков должен быть дисконтирован по доходности, соответствующей его сроку погашения. Поэтому два представления текущей стоимости, приведенные в уравнении 1, должны давать одну и ту же рыночную цену.
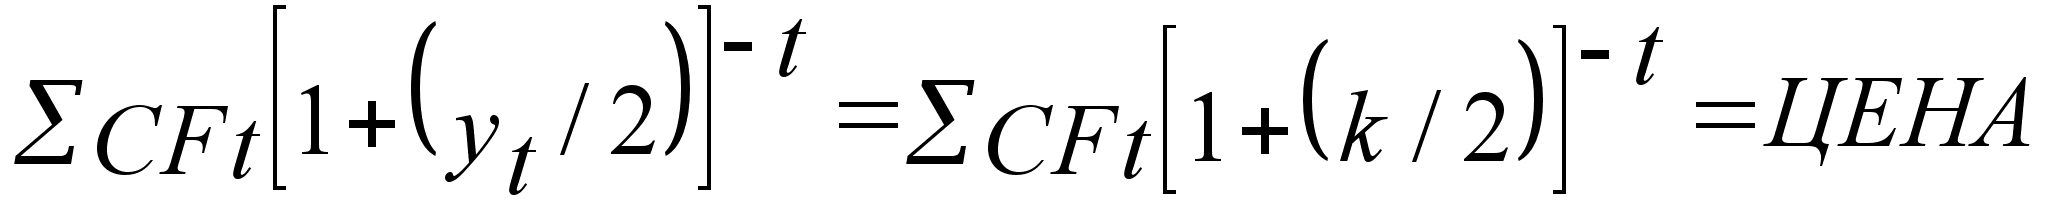 ,
где CFt — денежный поток, который будет получен в период t (t=1 для денежного потока, который будет получен через 6 месяцев, t=2 для денежного потока, который будет получен через 12 месяцев, и t=3 для денежного потока, который будет получен через 18 месяцев); yt— соответствующие доходности облигаций с нулевым купоном для денежных потоков, которые будут получены в момент t (t=1,2,3);
k — доходность инструмента к погашению.
Так как у облигации с 6 месяцами до срока погашения уже реализованы все денежные потоки, кроме последнего, ее доходность к погашению такая же, как и доходность 6-месячной облигации с нулевым купоном. Поэтому y1 равно 8,000%. Мы можем использовать эту информацию, чтобы получить наведенную 1-летнюю ставку для облигаций с нулевым купоном, используя 12-месячную обычную облигацию. Расчет, при котором используют левую часть уравнения 1, приводится далее:
4,125 (1 + 0,04000)-1 + 104,125 [(1 +( у2/2)]-2 = 100.
Произведя простые арифметические действия, мы можем разрешить это уравнение относительно У2 получив при этом 8,255%. Теперь, зная 6-месячную и 12-месячную наведенные ставки для облигаций с нулевым купоном, мы можем использовать эту информацию для получения 18-месячной наведенной ставки для облигаций с нулевым купоном. Расчет имеет следующий вид:
4,1875 (1,0400)-1 + 4,1875 (1.041275)-2 + 104,1875 [1 + (y3/2)]-3 = 100.
Получается что, y3 примерно равен 8,384%. Затем подобная процедура применяется, чтобы получить все наведенные доходности для облигаций с нулевым купоном вплоть до предельного срока действия для обычных выпусков.
Облигации с нулевым купоном и кривые доходности для них стали двумя наиболее важными инструментами финансовой инженерии. Для этого есть разумные причины. Как уже указывалось, облигация с нулевым купоном дает ее держателю право получить единственный платеж в некоторый, заранее определенный момент времени. И начальная цена покупки облигации, и денежный поток при погашении известны в момент покупки. Собирая подходящий набор облигаций «зеро», финансовый инженер может воспроизвести денежные потоки многих обычных и не очень обычных долговых обязательств. И наоборот, очень сложные финансовые структуры можно декомпозировать на элементарные компоненты, и денежные потоки, соответствующие этим компонентам, можно оценить с помощью кривой доходности для облигаций с нулевым купоном.
Например, можно обратить процесс создания облигаций с нулевым купоном и воссоздать тем самым обычную облигацию Казначейства. Такая стратегия будет прибыльной, если обычные облигации с некоторым сроком действия оцениваются выше стоимости их создания с помощью «сборки» облигаций «зеро». Финансовый инженер может также использовать этот процесс для воспроизведения денежных потоков ипотечного долгового обязательства или амортизационного корпоративного долгового обязательства с включением льготного периода и т. д. Такой процесс представлен на рис. 4.
Р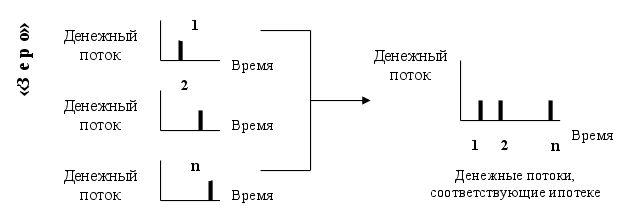 ис.
4. Финансовая
инженерия с
облигациями
«зеро»
Налогообложение облигаций с нулевым купоном
Облигации, которые продаются при выпуске по цене ниже, чем цена погашения, имеют коллективное название «облигации с дисконтом при эмиссии» (original-issue discount bonds). Хороший пример таких облигаций — облигации с нулевым купоном. Современное налоговое законодательство США предусматривает для подобных облигаций налогообложение заработанных, а не выплаченных процентов, с использованием правил начисления. Эти правила различны для облигаций, выпущенных до 1 июля 1982 г. включительно, и для облигаций, выпущенных начиная со 2 июля 1982 г. Чтобы подсчитать облагаемый налогом процент, нужно учесть, что для облигаций, выпущенных до названной даты, дисконт начисляется с использованием равномерной амортизации, в то время как для облигаций, выпущенных после 1 июля 1982 г., дисконт начисляется с использованием метода постоянной доходности. Метод постоянной доходности предусматривает использование доходности к погашению, превалирующей на момент покупки инструмента. Сравним теперь эти два подхода на примере, (будем работать с 6-месячными интервалами).
Предположим, что мы покупаем облигацию с нулевым купоном, имеющую срок действия три года. Для удобства считаем, что мы покупаем облигацию 1 января. В момент покупки доходность облигации (облигационный базис с полугодовыми начислениями процентов) составляет 10%. Цена погашения облигации составляет 100000 дол. С учетом доходности облигации ее цена в момент покупки составляет 74 621,54 дол. Как будут начисляться проценты для налоговых целей, если облигация выпущена до 1 июля 1982 г. включительно? А если позже?
Для облигаций, выпущенных до 1 июля 1982 г. включительно, дисконт при эмиссии начисляется с помощью равномерной амортизации. Это значит, что мы берем дисконт и делим его на 6 (так как в году два периода, а облигация имеет срок действия три года). Вычисление имеет следующий вид: (100 000 - 74 621,54)/6 = 4229,74 дол. Таким образом, каждые шесть месяцев мы начисляем процент, равный 4229,74 дол., с которого должен быть уплачен налог за год начисления. Чтобы избежать путаницы по поводу определения стоимости облигации для целей расчета прироста капитала, что требуется в случае принятия решения о продаже облигации, мы должны скорректировать базис облигации для начисления процентов. Корректировка требует, чтобы мы добавили накопленный процент к базису предыдущего периода, тогда мы получим новый скорректированный базис. Соответствующие вычисления представлены в табл. 2.
Таблица 2. Расчет начислений для облигаций с нулевым купоном, выпущенных до 1 июля 1982 г. включительно
|
Период |
Время |
Процент для отчетности |
Скорректированный базис |
| 1 | 0,5 | 4229,74 | 78851,28 |
| 2 | 1,0 | 4229,74 | S3 081,02 |
| 3 | 1,5 | 4229,74 | 87310,76 |
| 4 | 2,0 | 4229,74 | 91 540,50 |
| 5 | 2,5 | 4229,74 | 95 770,24 |
|
6 |
3,0 | 4229,74 |
100000,00 |
Если та же самая облигация выпущена 2 июля 1982 г. или позже, то правила начисления процентов будут иными. А именно, для каждого периода нужно скорректированный базис предыдущего периода умножить на половину доходности к погашению. Полученное произведение и будет налогооблагаемым начисленным процентом. Так как доходность к погашению равна 10%, для каждого 6-месячного периода нужно умножать на 5% предыдущий скорректированный базис. Это произведение затем добавляется к скорректированному базису предыдущего периода, т. е. получается новый скорректированный базис. Соответствующие вычисления представлены в табл.3.
Таблица 3. Расчет начислений для облигаций с нулевым купоном, выпущенных 2 июля 1982 г. или позже
|
Период |
Время |
Предыдущий базис |
Доходность (»%) |
Процент для отчетности |
Скорректированный базис |
| 1 | 0,5 | 74621,54 | 10 | 3731,08 | 78 352,62 |
| 2 | 1,0 | 78 352,62 | 10 | 3917,63 | 82 270,25 |
| 3 | 1,5 | 82270,25 | 10 | 4113,51 | 86 383,76 |
| 4 | 2,0 | 86383,76 | 10 | 4319,19 | 90 702,95 |
| 5 | 2,5 | 90 702,95 | 10 | 4535,15 | 95238,10 |
| 6 | 3,0 | 95238,10 |
10 |
4761,90 | 100000,00 |
Предположим теперь, что облигация продана через 2 года за 91 450 дол. Если облигация подчиняется правилам, действительным для выпусков до 1 июля 1982 г. включительно, то прирост капитала равен -90,50 дол. (капитальный убыток). Эта сумма получена путем вычитания скорректированного базиса в 91 540,50 дол. из продажной цены в 91 450 дол. Если же облигация подчиняется правилам для выпусков после 1 июля 1982 г., то прирост капитала составляет 747,05 дол. и подсчитывается так же. Легко заметить, что метод постоянной доходности (для выпусков после 1 июля 1982 г.) приводит к более привлекательной налоговой ситуации, так как меньшее количество доходов облагается налогом в более ранние сроки (и большее количество — в более поздние). Налоговая отсрочка имеет преимущества, так как позволяет использовать временную стоимость денег.
2. Маркетинговое исследование продвижения ценных бумаг с нулевым купоном на российском рынке
2.1 Разработка целей исследования
Рассмотрев в первой части курсовой работы ценную бумагу с нулевым купоном, определим, какие интересы инвесторов она может удовлетворять. Свойства этой ценной бумаги подразумевают, что она может быть использована для сохранения и приращения капитала путём денежного компенсирования при инфляционном обесценении процентных выплат и основной суммы обязательств по ценной бумаге. Однако основной интерес инвестора – это высокая надежность ценной бумаги, что подразумевает низкий риск и высокую гарантию выплат. Этот интерес может быть удовлетворен путем приобретения ценных бумаг с соответствующими характеристиками.
Конкретной формой обеспечения этого интереса может быть облигация с нулевым купоном.
Исходя из этого целью исследования является выявление возможности использования этих ценных бумаг на российском рынке.
2.2 Ситуационный анализ
Ситуационный анализ – это предварительное изучение уже имеющейся информации по проблемной области.
По результатам анализа специальной литературы и периодических изданий можно определить влияние основных факторов на рынок ценных бумаг:
1. Экономический фактор.
В последнее время произошла некоторая стабилизация макроэкономической обстановки, которая выразилась в снижении уровня инфляции, укреплении курса рубля по отношению к доллару, увеличении золотовалютных запасов. Это создаёт неплохие предпосылки для экономического роста, который, по самым пессимистичным прогнозам, должен составить порядка 3% в год. Но это не показатель выхода страны из кризиса, в котором она находится последние два десятилетия. Кризис не обошёл и рынок ценных бумаг, который находится на начальной стадии развития и является неликвидным с небольшими объёмами сделок. Российский фондовый рынок ещё не созрел для появления на нём ценных бумаг с нулевым купоном.
Главными факторами, которые могут стимулировать появление этих бумаг в нашей стране, являются:
Снижение налогового бремени
Перераспределение рисков
Повышение уровня процентных ставок
2. Демографический и социальный факторы
Постоянное нахождение страны в условиях финансового кризиса, неустойчивое состояние рубля, обесценивание вкладов населения, частая смена правительств, сложная криминогенная обстановка, нечёткое выполнение законов привели к тому, что россияне утратили интерес к ценным бумагам, а также ко всякого рода финансовым технологиям. Интерес населения может быть восстановлен только в результате устойчивого экономического роста, честной, открытой политики государства, длительной добросовестной деятельности участников финансового рынка.
3. Правовые и регулирующие факторы.
Правовую основу для регулирования отношений, возникающих при эмиссии и обращении ценных бумаг, создал федеральный закон «О рынке ценных бумаг» от 22.04.96 № 39-ФЗ (в настоящее время действует редакция от 08.07.99).
Более детально эти вопросы освещены в стандартах эмиссии акций, облигаций и их проспектов эмиссии, утвержденные постановлением № 19 Федеральной комиссии по рынку ценных бумаг от 17.09.96 (в редакции 11.11.98).
К правовым актам можно отнести принятый в июне прошлого года закон «О защите конкуренции на рынке финансовых услуг» № 117-ФЗ.
Как видим, существуют общие принципы организации деятельности на рынке ценных бумаг, однако возникает много вопросов относительно регулирования корпоративных облигаций, к которым относятся облигации с нулевым купоном.
Все приведённые факторы затрудняют продвижение последних на российском рынке. Однако в будущем при создании более благоприятных условий их использование вполне возможно.
Далее приведена оценка маркетинговых возможностей ценных бумаг с нулевым купоном.
Оценка маркетинговых возможностей продукта предполагает маркетинговый анализ, как возможностей, так и угроз для продукта, его преимуществ и недостатков.
Анализ возможностей / угроз призван оценить внешнюю среду, выявить области, в которые фирма должна направить ресурсы, и оценить риски, связанные с этими возможностями.
Прежде чем выходить на рынок, необходимо провести оценку сильных /слабых сторон компании, чтобы определить её способность воспользоваться выявленными возможностями. Предположим, что эмитентом облигаций с нулевым купоном выступит устойчивый инвестиционный банк. В таком случае анализ приобретёт следующий вид:
Анализ возможностей / угроз |
Баллы | Анализ сильных / слабых сторон | Баллы |
| 1. Барьеры на путях конкуренции | 4 | 1. О путях управления | 4 |
| 2. Потребности потребителя | 3 | 2. Сеть распределения | 3 |
| 3. Темпы роста внутреннего рынка | 2 | 3. НИОКР | 4 |
| 4. Темпы роста зарубежного рынка | 4 | 4. Производственные мощности | 3 |
| 5. Патентная защита | 2 | 5. Финансовые ресурсы | 3 |
| Средний балл | 3 | Средний балл | 3.4 |
| Более высокие баллы означают более благоприятные возможности | Более высокие баллы означают более прочные позиции |
Оценка – по 5-балльной шкале.
Этот анализ показал, что возможность продвижения ценных бумаг с нулевым купоном при выполнении указанных выше условий достаточно высока.
2.3 Определение стратегии маркетинга
Маркетинговая стратегия призвана понизить риск и увеличить ликвидность ценной бумаги (облигации с нулевым купоном как раз и обладают такими характеристиками).
Неликвидному российскому рынку адекватна только агрессивная маркетинговая стратегия, которую и следует применять. Одним из вариантов такой стратегии является диверсификация на новые рынки с новой продукцией.
Стратегия маркетинга предполагает выбор концепции маркетинга. В случае с облигациями с нулевым купоном следует выбрать ориентациюна конкуренцию, которая предполагает удовлетворение потребностей потребителя, но в то же время – и сохранение преимущества перед конкурентами для обеспечения долговременной прибыли.
2.4 Сегментация рынка и позиционирование финансового продукта.
Целевым сегментом при продвижении облигации с нулевым купоном являются квалифицированные инвесторы, так как они имеют наибольший доход, высокий уровень образования и профессионализма в своём деле, которые позволяют им по достоинству оценить преимущества этого финансового продукта.
Социально-психологические характеристики целевого сегмента: наиболее высокий социальный класс, продвижение вверх по социальной лестнице.
Специальные поведенческие характеристики: намерены показать другим свою финансовую проницательность, «обыграть» инфляцию.
Сегментацию можно представить в виде таблицы:
Товар |
Сегменты рынка | |||
Мужчины |
Женщины | |||
| До 45 лет | После 45 лет | До 45 лет | После 45 лет | |
СМО |
* | |||
Позиционирование финансового продукта
После проведения сегментации следует выбрать стратегию позиционирования. В связи с тем, что это новый продукт, целесообразно остановиться на потребительском позиционировании.
Достоинства продукта можно демонстрировать путём информирования, создания образа товара или использования их комбинаций. Чисто информационное позиционирование предполагает детальную информацию о товаре. Позиционирование посредством создания образа позволяет потребителю увидеть в продукте почти любое желаемое достоинство, так как в этом случае используется не конкретная, а общая информация, которая может быть истолкована разными людьми по-разному.
При внедрении облигаций с нулевым купоном стоит использовать информациенное позиционирование.
Заключение
Поставленная в курсовой работе цель исследования (изучение возможности продвижения ценных бумаг с нулевым купоном) достигнута. Для этого рассмотрены теоретические аспекты проблемы, определены причины создания и условия использования ценных бумаг с нулевым купоном, выяснены преимущества этих ценных бумаг, рассмотрена технология разработки и применения ценных бумаг с нулевым купоном. Анализ этих вопросов позволил сделать следующие выводы.
Создание облигаций с нулевым купоном связано с процессом, который называется конверсионным арбитражем. Облигации с нулевым купоном имеют несколько привлекательных характеристик, поэтому на американском рынке на их долю приходится существенная часть рынка ценных бумаг Казначейства. Кривая доходности для облигаций с нулевым купоном стала важным инструментом для оценки условий спроса и предложения применительно к долговым обязательствам с заданными сроками действия, а также для оценивания некоторых производных продуктов (особенно процентных свопов). Облигации с нулевым купоном важны для финансовой инженерии еще и потому, что подходящие комбинации облигаций «зеро» могут воспроизводить совокупность денежных потоков для многих других инструментов.
После анализа применения облигаций с нулевым купоном на американском рынке проведено маркетинговое исследование возможности их продвижения на российском рынке. Ситуационный анализ по экономическим, демографическим, социальным, правовым и регулирующим факторам показал, что их использование в России в настоящее время затруднено. Однако в будущем при создании более благоприятных условий применение ценных бумаг с нулевым купоном вполне возможно. При их продвижении целесообразно использовать стратегию диверсификации на новые рынки с новой продукцией. Целевым сегментом являются квалифицированные инвесторы, так как они имеют наибольший доход, высокий уровень образования и профессионализма в своём деле, которые позволяют им по достоинству оценить преимущества этого финансового продукта. В связи с тем, что это новый продукт,целесообразно остановиться на потребительской стратегии позиционирования.
Литература
Ассэль Генри. Маркетинг: принципы и стратегия: Учебник для вузов. – М.: ИНФРА-М, 1999. – 804с.
Багиев Г.Л., Тарасевич В.М., Анн Х.Маркетинг.- М.: ОАО «Издательство «Экономика», 1999. –703с.
Маркетинговые исследования на финансовых рынках: Методическое пособие / Под ред. Действительного члена Академии гуманитарных наук, заслуженного работника высшей школы РФ, доктора экономических наук, профессора Бархатова Виктора Ивановича. – Челябинск: ЮУрГУ, Январь 2000. – 96с.
Маршалл Джон Ф., Бансал Випул К. Финансовая инженерия: Полное руководство по финансовым нововведениям: Пер. с англ. – М.: ИНФРА-М, 1998.- 784 с.
Финансовые технологии: Методическое пособие / Под ред. Дейсвительного члена Академии гуманитарных наук, заслуженного работника высшей школы РФ, доктора экономических наук, профессора Бархатова Виктора Ивановича. – Челябинск: ЮУрГУ, 2000. – 68 с.
Содержание
Введение . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 4
Анализ использования ценных бумаг с нулевым купоном . . . . . . . . . . . . 6
Понятие и содержание ценных бумаг с нулевым купоном . . . . . . . . . . . .6
Условия создания и использования ценных бумаг с нулевым купоном . 7
Преимущества облигаций «зеро» . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 11
Технология разработки и применения ценных бумаг с нулевым купоном.. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 14
Маркетинговое исследование продвижения ценных бумаг с нулевым купоном на российском рынке . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .24
Разработка целей исследования . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .24
Ситуационный анализ . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 24
Определение стратегии маркетинга . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 27
Сегментация рынка и позиционирование облигаций с нулевым купоном на российском рынке . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 28
Заключение . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 30
Литература . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .32
Поставленная в курсовой работе цель исследования (изучение возможности продвижения ценных бумаг с нулевым купоном) достигнута. Для этого рассмотрены теоретические аспекты проблемы, определены причины создания и условия использования ценных бумаг с нулевым купоном, выяснены преимущества этих ценных бумаг, рассмотрена технология разработки и применения ценных бумаг с нулевым купоном. Анализ этих вопросов позволил сделать следующие выводы.
Создание облигаций с нулевым купоном связано с процессом, который называется конверсионным арбитражем. Облигации с нулевым купоном имеют несколько привлекательных характеристик, поэтому на американском рынке на их долю приходится существенная часть рынка ценных бумаг Казначейства. Кривая доходности для облигаций с нулевым купоном стала важным инструментом для оценки условий спроса и предложения применительно к долговым обязательствам с заданными сроками действия, а также для оценивания некоторых производных продуктов (особенно процентных свопов). Облигации с нулевым купоном важны для финансовой инженерии еще и потому, что подходящие комбинации облигаций «зеро» могут воспроизводить совокупность денежных потоков для многих других инструментов.
После анализа применения облигаций с нулевым купоном на американском рынке проведено маркетинговое исследование возможности их продвижения на российском рынке. Ситуационный анализ по экономическим, демографическим, социальным, правовым и регулирующим факторам показал, что их использование в России в настоящее время затруднено. Однако в будущем при создании более благоприятных условий применение ценных бумаг с нулевым купоном вполне возможно. При их продвижении целесообразно использовать стратегию диверсификации на новые рынки с новой продукцией. Целевым сегментом являются квалифицированные инвесторы, так как они имеют наибольший доход, высокий уровень образования и профессионализма в своём деле, которые позволяют им по достоинству оценить преимущества этого финансового продукта. В связи с тем, что это новый продукт,целесообразно остановиться на потребительской стратегии позиционирования.