Проблемы финансирования фондов ОМС
Конституция Российской Федерации;
Закон РФ "О медицинском страховании граждан в Российской Федерации" и законодательные документы, регулирующие деятельность Федерального и территориальных фондов ОМС;
Базовая программа обязательного медицинского страхования, утвержденная постановлением Правительства РФ № 41 от 23.01.92 г.;
Типовые правила обязательного медицинского страхования, утвержденные 01.12.93 г. ФФОМС и согласованные с Росстрахнадзором,
иные нормативно-правовые документы федерального и территориального уровней управления ОМС.
Страхователями при обязательном медицинском страховании неработающего населения является государство в лице органов исполнительной власти, при обязательном медицинском страховании работающего населения - предприятия, учреждения, организации независимо от формы собственности и хозяйственно-правового статуса, лица, занимающиеся индивидуальной трудовой деятельностью, и лица свободных профессий. Под лицами свободных профессий подразумеваются лица творческих профессий, не объединенные в творческие союзы.
Страхователь при желании может опосредованно влиять на систему медицинской помощи населению. Это влияние осуществляется через:
-участие представителей страхователей в работе правлений фондов ОМС;
- договор обязательного медицинского страхования.
По организационной структуре фонды ОМС являются юридическими лицами, то есть их средства отделены от средств государственного бюджета (управление средствами государственного бюджета осуществляют органы исполнительной власти, а управление средствами фондов - органы фондов. Фонды обязательного медицинского страхования построены по принципу публично-правового учреждения, то есть руководство деятельностью фонда осуществляется правлением и его постоянно действующим исполнительным органом - исполнительной дирекцией.
Состав правления Федерального фонда ОМС утверждается органом законодательной власти Российской Федерации. Состав правления территориального фонда ОМС утверждается органом представительной власти территории.
Председатель правления избирается членами правления Федерального (территориальных) фонда обязательного медицинского страхования. В составе правления Федерального (территориальных) фонда обязательного медицинского страхования предусмотрено участие двух представителей страхователей.
Правление фонда обязательного медицинского страхования работает на общественных началах. Страхователи в составе правления фонда участвуют в определении направлений развития обязательного медицинского страхования на территории субъекта РФ и контролируют правильность использования средств.
Договор медицинского страхования заключается между страхователем и страховой медицинской организацией (страховщиком).
Договор составляется на основе типового договора обязательного медицинского страхования и утверждается органом государственного управления территории.
Договор заключается в интересах граждан и предусматривает обязательства страховой медицинской организации (страховщика) по организации и финансированию медицинской помощи. Виды и объем медицинской помощи, за организацию и финансирование которой несет ответственность страховщик, определяются территориальной программой обязательного медицинского страхования.
Договор ОМС дает возможность страхователю эффективно влиять на страховую медицинскую организацию и медицинское учреждение в случае невыполнения или плохого выполнения ими обязательств по организации и оказанию медицинской помощи.
Страхователь обязан заключить договор обязательного медицинского страхования в пользу конкретного работающего гражданина сразу после подписания с ним трудового соглашения.
С момента расторжения трудового договора обязанности работодателя (как страхователя) по обязательному медицинскому страхованию перед работником прекращаются и переходят к другому страхователю, в зависимости от нового статуса застрахованного (безработный, работник другого предприятия, пенсионер и т.д.)
Органы государственного управления, выступающие страхователем неработающего населения, обязаны заключить договор обязательного медицинского страхования при наличии двух условий:
гражданин не должен работать;
гражданин должен постоянно проживать на территории, подведомственной органу государственного управления, а также это касается вынужденных переселенцев и лиц, попавших в экстремальные ситуации.
Обязанность органа государственного управления как страхователя прекращается:
- при поступлении гражданина на работу;
- при перемене гражданином постоянного места жительства;
- в случае смерти гражданина.
Согласно ст.9 закона РФ "О медицинском страховании граждан в Российской Федерации" страхователь обязан заключить договор обязательного медицинского страхования со страховой медицинской организацией, вносить страховые взносы (платежи) в порядке, установленном законом и договором медицинского страхования. За отказ предприятий, учреждений, организаций и иных хозяйственных субъектов независимо от форм собственности от регистрации в качестве плательщиков страховых взносов, за сокрытие или занижение сумм, с которых должны начисляться страховые взносы, за нарушение установленных сроков их уплаты к плательщикам страховых взносов применяются финансовые санкции.
Ответственность страхователя за уклонение от заключения договоров обязательного медицинского страхования определяется ст.27 закона "О медицинском страховании граждан в Российской Федерации". Требовать от страхователя исполнения возложенной на него обязанности по заключению договора ОМС могут:
- гражданин, в пользу которого должен быть заключен договор обязательного медицинского страхования;
- органы государства (прокуратура, органы здравоохранения, фонды ОМС и др.), в функции которых входят общий надзор за соблюдением законности или обязанности по защите интересов населения в области охраны здоровья и по обеспечению реализации закона "О медицинском страховании граждан в Российской Федерации".
Ст. 9 закона "О медицинском страховании граждан в Российской Федерации" предусматривает право выбора страхователем страховой медицинской организации. Страхователю следует прежде всего проверить, имеет ли страховая медицинская организация государственную лицензию на право осуществления страховой деятельности по обязательному медицинскому страхованию на данной территории, а также показатели ее финансового состояния и платежеспособность.
Если страхователь удовлетворен степенью надежности выбранной им страховой медицинской организации, то он вправе принимать самостоятельное решение по заключению договоров обязательного медицинского страхования. Ст.7 и 8 закона Российской Федерации "О конкуренции и ограничении монополистической деятельности на товарных рынках" от 23.03.91 г. запрещает органам власти и управления принимать акты, создающие благоприятные условия для деятельности отдельных хозяйственных субъектов, или заключать соглашения о разделе рынка по территориальному принципу. Органы власти и управления не имеют права навязывать страхователю условия по заключению договора со страховой медицинской организацией, не устраивающей страхователя.
Право страхователя на осуществление контроля за выполнением условий договора обязательного медицинского страхования может быть реализовано им путем организации и осуществления собственных проверок исполнения условий договора. Страхователь может поручить проведение проверки компетентной независимой экспертной организации (например, проверить соответствие установленным требованиям условий оказания медицинской помощи застрахованным и др.).
Требования к видам, объему и условиям оказания медицинской помощи устанавливаются территориальной программой обязательного медицинского страхования, которая является приложением к договору ОМС.
Страхователи могут влиять на исполнение обязательств по договору ОМС, используя:
- переговоры с руководителями страховой медицинской организации, применение предусмотренных договором штрафных санкций;
- расторжение договора ОМС (это повлечет за собой прекращение финансирования территориальным фондом страховой медицинской организации);
- обращение в суд в случае не достижения согласия в ходе переговоров;
- влияние через своих представителей в управлении фонда обязательного медицинского страхования.
Страхователь обязан вносить страховые взносы на ОМС в порядке, установленном действующим законодательством. В случае невыполнения данной обязанности взносы могут быть взысканы в принудительном порядке. Механизм принудительного взыскания взносов предусмотрен законом "О медицинском страховании граждан в Российской Федерации" и установлен "Положением о порядке уплаты страховых взносов в Федеральный и территориальные фонды обязательного медицинского страхования", утвержденным постановлением Верховного Совета Российской Федерации № 4543-1 от 24.02.93г, и "Инструкцией о порядке взимания и учета страховых взносов (платежей) на обязательное медицинское страхование", утвержденной постановлением Совета Министров - Правительства Российской Федерации "- 1018 от 11.10.93 г.
5. ПОРЯДОК НАЧИСЛЕНИЯ И ЛЬГОТЫ
В соответствии с нормативными документами для предприятий, организаций, учреждений и иных хозяйствующих субъектов независимо от форм собственности страховой тариф взносов на обязательное медицинское страхование установлен в размере 3,6% по отношению к начисленной оплате труда по всем основаниям в следующем соотношении:
в Федеральный Фонд - в размере 0,2%;
в территориальные Фонды - в размере 3,4%.
На основании нормативных актов плательщиками взносов в Фонды обязательного медицинского страхования являются:
предприятия, учреждения, организации;
филиалы и представительства иностранных юридических лиц (по выплатам как российским, так и иностранным гражданам);
крестьянские (фермерские) хозяйства;
родовые семейные общины малочисленных народов Севера, занимающиеся традиционными отраслями хозяйствования;
граждане, занимающиеся предпринимательской деятельностью без образования юридического лица;
граждане, занимающиеся в установленном порядке частной практикой: адвокаты, частные детективы, частные охранники, нотариусы;
граждане, использующие труд наемных работников;
лица творческих профессий, не объединенные в союзы [27].
В соответствии с п.4 Положения страховые взносы в Фонды обязательного медицинского страхования производятся плательщиками в установленных законодательством РФ размерах по отношению к начисленной оплате труда по всем основаниям, в том числе по договорам подряда и поручения, из которой в соответствии с законодательством РФ осуществляются отчисления на обязательное медицинское страхование. Не начисляются страховые взносы на выплаты, не являющиеся оплатой труда, в частности, на материальную помощь, дивиденды по акциям, ссуды работникам и т.п.
Крестьянские (фермерские) хозяйства, родовые (семейные) общины малочисленных народов Севера на основании Постановления Правительства РФ от 06.10.94 № 1139 уплачивают страховые взносы в Фонды обязательного медицинского страхования с сумм доходов, полученных за истекший календарный год.
Отчисления в Фонды обязательного медицинского страхования от затрат на оплату труда работников, включаемых в себестоимость продукции по элементу “Затраты на оплату труда”, включаются в себестоимость продукции.
От уплаты взносов на обязательное медицинское страхование освобождены общественные организации инвалидов, находящиеся в собственности этих организаций предприятия, объединения и учреждения, созданные для осуществления их уставных целей.
При проведении избирательных кампаний в ФС РФ, представительные и исполнительные органы государственной субъектов РФ и органы местного самоуправления страховые взносы в Фонды обязательного медицинского страхования не начисляются на:
средства избирательных фондов кандидатов в депутаты федеральных органов государственной власти, представительных и исполнительных органов государственной власти субъектов РФ и органов местного самоуправления, полученные и израсходованные на проведение избирательных кампаний, а также учтенные в установленном порядке;
доходы, получаемые от избирательных комиссий членами избирательных комиссий, осуществляющими свою деятельность в указанных комиссиях не на постоянной основе;
доходы, получаемые физическими лицами от избирательных комиссий, а также из избирательных фондов кандидатов в депутаты и избирательных фондов избирательных объединений за выполнение указанными лицами работ, непосредственно вязанных с проведением избирательных кампаний.
Страховые взносы в фонды ОМС не начисляются на фонд оплаты труда иностранных физических лиц, привлекаемых на период реализации целевых социально-экономических программ (проектов) жилищного строительства, создания, строительства и содержания центров профессиональной переподготовки военнослужащих, лиц, уволенных с военной службы, и членов их семей, осуществляемых за счет займов, кредитов и безвозмездной финансовой помощи, предоставляемых международными организациями и правительствами иностранных государств, иностранными юридическими и физическими лицами в соответствии с межправительственными и межгосударственными соглашениями, а также соглашениями, подписанными по поручению Правительства РФ уполномоченным им органами государственного управления [27].
От уплаты страховых взносов в Фонд обязательного медицинского страхования РФ по денежному довольствию военнослужащих, лиц рядового и начальствующего состава освобождены те же министерства и ведомства, что и от платежей Фонд социальной защиты.
Инструкцией о порядке взимания и учета страховых взносов на обязательное медицинское страхование, предусмотрены следующие сроки уплаты страховых взносов в Фонды обязательного медицинского страхования:
все плательщики, являющиеся работодателями, уплачивают страховые взносы один раз в месяц в срок, установленный для получения заработной платы за истекший месяц;
граждане уплачивают страховые взносы с тех видов доходов и в те сроки, которые установлены для них законодательством РФ о подоходном налоге с физических лиц;
физические лица, нанимающие граждан по договорам, уплачивают страховые взносы ежемесячно до 5 числа месяца, следующего за месяцем выплаты заработка этим гражданам;
крестьянские (фермерские) хозяйства и родовые (семейные) общины малочисленных народов Севера с 01.01.95 уплачивают страховые взносы один раз в год не позднее 1 апреля следующего года.
На основании п.9 Положения к плательщикам, нарушающим порядок уплаты страховых взносов, до 17 августа 1999 года, то есть до введения части первой Налогового кодекса, применялись следующие финансовые санкции:
за отказ работодателя от регистрации в качестве плательщика страховых взносов - штраф в размере 10% причитающихся к уплате сумм страховых взносов;
за непредставление в установленные сроки расчетной ведомости по страховым взносам - штраф в размера 10% от причитающихся к уплате в отчетном квартале сумм страховых взносов;
В соответствии с п.10 Положения о порядке уплаты страховых взносов в Фонды обязательного медицинского страхования при взыскании в бесспорном порядке с работодателей заниженных страховых взносов, недоимок и штрафов Фонды обязательного медицинского страхования пользуются правами, предоставленными налоговым органам РФ по взысканию не внесенных в срок налогов. Эти права до 1 января 2001 года, то есть до введения в действие части второй Налогового кодекса, реализовывались:
исполнительной дирекцией Федерального Фонда обязательного медицинского страхования в лице исполнительного директора;
территориальными Фондами обязательного медицинского страхования в лице своих исполнительных директоров;
руководителями филиалов территориального Фонда обязательного медицинского страхования в соответствии с положением о филиале, утверждаемом исполнительным директором территориального фонда.
В соответствии с п.11 Положения о порядке уплаты страховых взносов в Федеральный и территориальные Фонды обязательного медицинского страхования контроль за своевременным и полным перечислением страховых взносов в Фонды обязательного медицинского страхования осуществляются совместно Федеральным и территориальным Фондами обязательного медицинского страхования и органами государственной налоговой службы РФ. Филиалы территориальных Фондов обязательного медицинского страхования вправе осуществлять контроль за сбором страховых взносов на обязательное медицинское страхование со всех страхователей города (района) самостоятельно, без участия органов государственной налоговой службы РФ [27].
III. ОСОБЕННОСТИ ФИНАНСИРОВАНИЯ ЗДРАВООХРАНЕНИЯ
1. РАСХОДЫ НА ЗДРАВООХРАНЕНИЕ В РОССИИ
Обеспечение здравоохранения необходимыми экономическими ресурсами является сложной проблемой, решаемой в рамках макроэкономического регулирования. Сложность ее усугубляется объективными трудностями, с которыми столкнулась экономика России в переходный период. Перед здравоохранением стоят две основные задачи, которые так или иначе находят свое отражение в экономической и социальной политике:
1. Достижение достаточности финансовых ресурсов для выполнения программ медицинской помощи в соответствии с потребностями населения.
2. Повышение эффективности и качества работы систем здравоохранения.
Для объективной оценки современного состояния финансирования здравоохранения России собраны данные за 1992-94 гг., которые характеризуют бюджетные, внебюджетные и прочие источники [31]. Схема финансирования лечебного учреждения в современных условиях претерпевает значительные изменения по сравнению с существовавшей ранее. Финансирование медицинских учреждений в условиях медицинского страхования осуществляется по схеме, представленной на рис. 7.
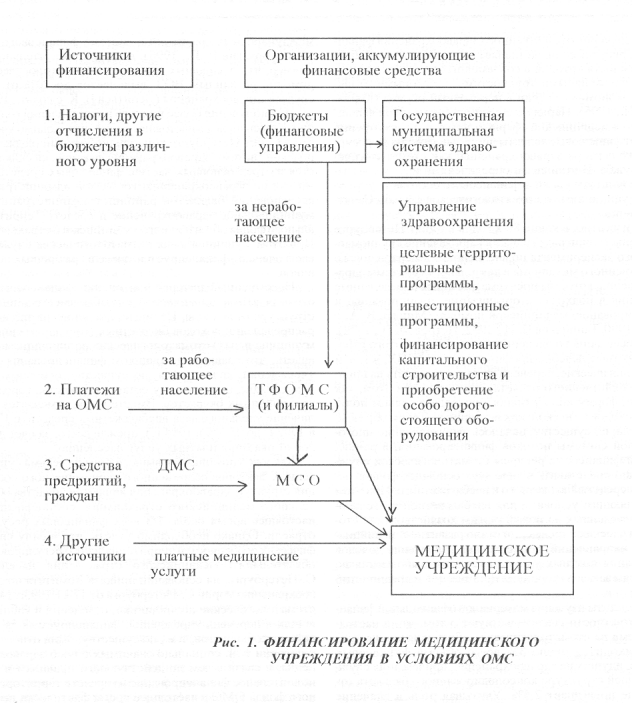
Рис. 7. Источники финансирования медицинского учреждения
в условиях ОМС
В таблице 9 приведены расходы на здравоохранение в России в 1992-1994 годах. Следует отметить, что такая величина расходов на здравоохранение (в % к валовому внутреннему продукту - ВВП) в нашей стране достигнута впервые. В предыдущие годы она достигала 3,1-3,6% ВВП. Видно, что общая величина расходов в здравоохранении составила 1994 г. 4,54% ВВП, увеличившись за два года на 1,01 % ВВП. Анализ показывает, что во всем мире на здравоохранение тратится 8% ВВП, в том числе в странах с развитой рыночной экономикой 9,3%, в демографически развивающихся странах - 4,7%, в бывших социалистических странах Европы - 3,5% ВВП. Сведения по России 3,03% ВВП для 1990 г. - по нашему мнению, несколько занижены, но истинная величина не превышает 3 6% ВВП.
Табл. 9
Расходы на здравоохранение в России в 1992-94 гг. (млрд. руб.)
Годы Источники финансирования |
1992 |
1993 |
1994 |
% к ВВП |
|||||
абс |
% |
абс |
% |
абс |
% |
1992 |
1993 |
1994 |
|
Федеральный бюджет |
467,8 |
73,5 |
5441,6 |
75,1 |
19707 |
68,8 |
2,6 |
3,35 |
3,13 |
|
Внебюджетные фонды (ФОМС) |
- |
- |
681,7 |
9,4 |
6022 |
21 |
- |
0,42 |
0,96 |
Сводный бюджет |
467,8 |
73,5 |
6123,3 |
84,5 |
25725 |
89,9 |
2,6 |
3,77 |
4,08 |
Другие источники |
168,4 |
26,5 |
1119,9 |
15,5 |
2898 |
10,1 |
0,93 |
0,69 |
0,46 |
Всего |
636,2 |
100 |
7243,2 |
100 |
28627 |
100 |
3,53 |
4,46 |
4,54 |
Таким образом, Россия в 1990 г. занимала среди стран мира не лучшее место по уровню расходов на здравоохранение. Поэтому повышение макроэкономической пропорции до 4,5% ВВП оправдано.
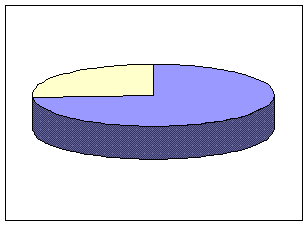
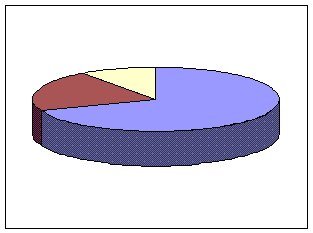
1992 г 1994 г
Рис. 8. Структура расходов на здравоохранение
На основе сравнительного и ретроспективного анализа учеными сделан вывод о закономерном характере роста затрат на здравоохранение. Согласно экономическому закону возвышения потребностей по мере экономического роста удовлетворение одних потребностей порождает другие, более сложные. К их числу были отнесены и потребности в услугах здравоохранения. Отрасль нацеливается на возможно более полное удовлетворение потребностей населения в лечебной и профилактической медицинской помощи. При этом такое расходование ресурсов носит объективный с социальных и экономических позиций характер. Оно обеспечивает увеличение человеческого капитала, самоокупаемое и доходное. Сохранение в СССР невысокого уровня финансирования здравоохранения было признано многими учеными как противоречие общественным тенденциям. Этот факт приобрел еще в 80-е годы ярко выраженную социальную, политическую и экономическую окраску. Еще более он значим сейчас, когда по-разному интерпретируется в оценках складывающейся в России социально-экономической и политической ситуации, содержащихся в программах и заявлениях партий и политических движений.
Анализ данных таблицы 7 показывает, что в период 1992-94 гг. произошло не просто увеличение доли ВВП, направляемой на нужды здравоохранения, но и существенное изменение источников формирования его финансовой базы. Прежде всего, изменились роль и значение консолидированного бюджета в общих расходах на здравоохранение. Еще в 1992 г. консолидированный бюджет составлял свыше 73% затрат, а в 1994- 68,8%. Но в % от ВВП консолидированный бюджет вырос с 2,6% до 3,13% в 1994 г. Следовательно, если говорить о пропорциях ВВП, то роль и значение консолидированного бюджета выросли, что видно из данных табл. 2, которые характеризуют, прежде всего, тенденцию роста всех социальных расходов консолидированного бюджета: в % к ВВП она выросла с 7,6 в 1992 г. до 9,3 в 1994 г., или на 1,7 процентных пункта. При этом доля здравоохранения во всех социальных расходах консолидированного бюджета незначительно снизилась, что не повлияло на увеличение доли здравоохранения в ВВП.
Основную роль в увеличении макроэкономических пропорций формирования ресурсной базы здравоохранения сыграли внебюджетные средства фонда обязательного медицинского страхования. Как видно из данных таблиц 9 и 10, еще в 1992 г. внебюджетные фонды обязательного медицинского страхования отсутствовали и возникли лишь в 1993 г. Этому событию предшествовала большая работа по теоретическому обоснованию их необходимости, организационной проработке конкретных экономических форм и механизма реализации [31].
Как уже отмечалось выше, попытки увеличить ресурсную базу здравоохранения предпринимались в нашей стране еще в конце 80-х годов. Но в рамках существовавшей в то время социально-экономической системы эти попытки не увенчались успехом, так как развитие здравоохранения не было поставлено в число приоритетных задач, а в жесткой конкуренции потребителей государственного бюджета здравоохранение оказалось в числе отраслей, финансировавшихся "остаточным" методом.
Таблица 10
Социальные расходы сводного бюджета (в % и ВВП)
1992 |
1994 |
Изменения за 1993-94 гг. |
|
|
Консолидированный бюджет: – все социальные расходы |
7,6 |
9,3 |
+1,7 |
| В т. ч. на здравоохранение | 2,6 | 3,13 | +0.53 |
|
Доля здравоохранения В социальных расходах |
34,21 | 33,66 | -0,55 |
|
Федеральный бюджет: – все социальные расходы |
2,3 | 1,7 | -0,6 |
| В т. ч. на здравоохранение | 0,47 | 0,41 | -0,06 |
|
Доля здравоохранения В социальных расходах |
20,4 | 24,1 | +3,7 |
|
Территориальные бюджеты: - все социальные расходы |
5,3 |
7,6 |
+2,3 |
| - в т. ч. на здравоохранение | 2,13 | 2,72 | +0,59 |
|
Доля здравоохранения в социальных расходах |
40,2 | 35,8 | -4,4 |
|
Внебюджетные фонды: - все социальные расходы |
6,0 | 8,4 | +2,4 |
| В т. ч. на здравоохранение | - | 0,97 | +0,97 |
|
Доля здравоохранения в социальных расходах |
0 | 11,2 | 40,4 |
|
Сводный бюджет: все социальные расходы |
13,6 | 17,7 | +4,1 |
| В т. ч. на здравоохранение | 2,6 | 4,1 | +1,5 |
|
Доля здравоохранения в социальных расходах |
19,1 | 23,2 | 36,6 |
|
Доля здравоохранения во всех социальных расходах |
19,1 | 23,2 | 36,6 |
Нужно было искать иную форму мобилизации ресурсов. Для здравоохранения этот вывод был усилен развитием рыночных отношений, внедрением в экономическую жизнь таких категорий, как стоимость рабочей силы, рынок труда и капитала, маркетинг, платежеспособный спрос и т. д. Опыт зарубежных стран, достигших заметных успехов в охране здоровья населения, подсказывал целесообразность восстановления существовавшей когда-то в России страховой системы. Были предложены модели мобилизации финансовых ресурсов для здравоохранения путем их включения в себестоимость продукции. По этому пути в свое время пошли европейские страны, Канада и другие страны.
Первоначальный замысел состоял в том, чтобы добиться увеличения ресурсов здравоохранения на основе постепенного развития многоканальности источников финансирования. Привлекать для этого средства предприятий путем воссоздания обязательного и расширения добровольного медицинского страхования работников. Привлекать средства населения на основе некоторой либерализации хозрасчетной деятельности бюджетных учреждений здравоохранения, создания медицинских кооперативов, снятия необоснованных ограничений частной медицинской практики; добровольных пожертвований.
Исходной посылкой служило положение о том, что на нужды здравоохранения следует тратить не менее 5% ВВП. Лишь с достижением указанного значения ресурсной базы здравоохранение начинает отвечать требованиям простого и расширенного воспроизводства, складывающимся условиям функционирования современных производительных сил и соответствовать потребностям людей в более продолжительной и качественной жизни. Расходы на здравоохранение - это элемент стоимости жизни и стоимости рабочей силы. Введение обязательного медицинского страхования в России легализовало этот постулат.
С социальной и экономической точек зрения, введение обязательного медицинского страхования (ОМС) имеет принципиальное значение.
Во-первых, признается участие затрат на охрану здоровья в формировании стоимости рабочей силы, а сам способ мобилизации ресурсов на нужды здравоохранения из сферы распределения и перераспределении переносится (хотя и частично) в сферу производства.
Во-вторых, в перспективе развитие правовой базы ОМС позволит работодателю стать одним из участников экономических отношений по поводу здоровья наемных работников, ответственным за его состояние. Ясно, что это положение будет иметь, по существу, стратегическое значение для дальнейших судеб здравоохранения. Оно позволяет в дальнейшем повысить роль профилактики в укреплении здоровья непосредственно на рабочих местах, используя для этого экономические рычаги (освобождение предприятий, учреждений, обеспечивающих решение оздоровительных задач и осуществляющих научные исследования в области здравоохранения, от налогов, сборов, пошлин).
В рамках макроэкономического анализа отметим, что средства обязательного медицинского страхования возникли в 1993 г. и составили 0,42 % ВВП. Вместе с ростом консолидированного бюджета эти два основных источника в 1993 г. увеличили финансовую базу здравоохранения. В 1994 г. средства ОМС сыграли решающую роль в том, чтобы не только сохранить выросшую в 1993 г. до 3,7% ВВП долю сводного бюджета, но и еще более ее повысить - до 4,1%. В 1994 г. роль консолидированного бюджета в формировании ресурсов здравоохранения снизилась с 3,35% до 3,13%, или на 0,22 процентных пункта, то есть произошло частичное замещение бюджетных средств средствами обязательного медицинского страхования. Если говорить о количественной мере замещения, то она может характеризоваться как 6,6%. То есть в 1994 г. снижение расходов на здравоохранение из консолидированного бюджета на 6,6% (или 0,22 процентных пункта ВВП) было компенсировано ростом расходов из фондов ОМС на те же 0,22 процентных пункта ВВП, или 42% прироста всех средств ОМС. Уже в 1994 г. доля ОМС составила 20,3% всех расходов на здравоохранение, или 22,6 % сводного бюджета.
Внебюджетные фонды ОМС, возникнув в 1993 г., обеспечили в этот же год прирост расходов на здравоохранение на 0,42% ВВП, а в 1994 г. еще на 0,5%. В итоге двух лет прирост расходов за счет внебюджетных фондов составил 0,92% ВВП. В целом расходы на здравоохранение сводного бюджета приросли на 1,5% ВВП, в том числе за счет прироста консолидированного бюджета - на 35,3%, а за счет внебюджетных фондов - на 64,7%.
Столь значительный рост государственных расходов на здравоохранение отчасти компенсировал снижение расходов на эти цели предприятий и других юридических и физических лиц.
Важное структурное изменение, произошедшее в последние годы, – повышение роли государственных источников финансирования здравоохранения. Сводный бюджет в 1992 г. составлял 73,5% всех финансовых поступлений на здравоохранение, а в 1994 – 89,8%.
Представляют интерес и макроэкономические характеристики расходов на здравоохранение. Сопоставление их величины с валовым внутренним продуктом свидетельствует об ошибочности распространенного мнения о том, что масштабы государственного участия в финансировании здравоохранения снижаются. В 1993-94 гг. снизились лишь расходы федерального бюджета с 0,47% ВВП до 0,37%. Однако это снижение было перекрыто как увеличением расходов территориальных бюджетов, так и внебюджетного фонда обязательного медицинского страхования.
Роль других (или прочих) источников формирования ресурсной базы здравоохранения понизилась. В настоящее время нет возможности обосновать подробные расчеты этого канала поступления средств. Известно лишь, что за 1992-94 гг. все социальные расходы предприятий уменьшились более чем вдвое.
Таблица 11.
Объем платных услуг, оказанных населению
учреждениями здравоохранення
1985 |
1990 |
1992 |
1993 |
1994 |
|
|
Всего млн. руб. в фактически действовавших ценах |
134.8 |
408.1 |
5408.3 |
72520.9 |
416193,2 |
| На одного жителя. | 1 |
3 |
36 |
488 |
2086 |
|
В % общему объему платных услуг населению |
0,5 |
0,9 |
1,6 |
1,8 |
1,9 |
Представляется вполне достоверным, что пропорционально уменьшились расходы предприятий на нужды здравоохранения. Средства же населения на приобретение платных услуг, оказываемых учреждениями здравоохранения, выросли незначительно и составили в 1994 г. всего 1,5% расходов из всех источников [31].
Экспертно принято равномерное снижение роли других (прочих) источников с