Рынок ценных бумаг РК
- государственными индексированными казначейскими обязательствами (МЕИКАМ - 3,6,12)
- номинированными в долларах США специальными валютными государственными облигациями (АВМЕКАМ);
- краткосрочными валютными обязательствами (МЕКАВМ -3,6,9,12);
- дисконтными и купонными облигациями гг. Алматы и Астаны, соответственно.
По состоянию на 1 января 2000 г. суммарный объем находящихся в обращении государственных ценных бумаг Республики Казахстан составляет 112970,0 млн. тенге, в том числе номинированных в тенге - 66528,8 млн. тенге, номинированных в доллаpax США - 46441,21 млн. тенге.-4
Удельный вес негосударственных ценных бумаг, а также ценных бумаг международных финансовых организаций составляет 1899,8 млн. тенге1.
В 2000 г. существенное развитие получили казахстанские институциональные инвесторы. Деятельность Национальной комиссии будет направлена на сохранение имеющихся позитивных тенденций и на решение существующих проблем.
Стабилизация ситуации на рынке ценных бумаг и его подъем наступили в 2000–2001 гг. Основным фактором общего улучшения ситуации стала активизация рынка корпоративных облигаций, который до 1998 г. в Казахстане практически не существовал.
В 2002 году объем выпуска государственных ценных бумаг составил по номинальной стоимости 200099,1 млн. тенге, что на 19,3% больше чем в 2001 году.
В целом если 2000 год можно назвать годом реального запуска рынка негосударственных облигаций и стабилизации институциональной инфраструктуры фондового рынка, то в 2001 году были предприняты меры по повышению привлекательности инвестирования в ценные бумаги. Одним из значимых событий 2001 года стало упразднение Национальной комиссии Республики Казахстан по ценным бумагам с передачей ее функций и полномочий Национальному Банку.
К 2003 году рынок ценных бумаг Казахстана можно считать сформированным, хотя существует много проблем.
Сегодня казахстанский рынок ценных бумаг - механизм для удовлетворения взаимных интересов инвесторов и эмитентов (данная оценка находит подтверждение в результатах обзора международными экспертами стран Центральной, Восточной Европы и СНГ). И хотя потенциал рынка ценных бумаг реализован далеко не полностью, его позитивные достижения и тенденции развития налицо.
Таким образом, на сегодняшний день состояние экономики Казахстана, на мой взгляд, не может быть полноценного рынка ценных бумаг, потому что уровень его развития во многом зависит от благосостояния населения, которое определяет спрос на ценные бумаги. Поэтому экономический рост, сопровождаемый увеличением доходов населения, главный фактор возрождения рынка ценных бумаг. Сказать, что в нашей республике рынок ценных бумаг вообще не был развит, нельзя. Хоть и в малой степени, но обращение государственных ценных бумаг имели место. Однако развитие рынка ценных бумаг за счет выпуска корпоративных ценных бумаг приобрело особую актуальность лишь в настоящее время.
2.2. Роль банков в развитии рынка ценных бумаг
B Казахстане коммерческие банки также рассматривают деятельность на рынке ЦБ как одно из важнейших направлений своей деятельности. Многие из них уже создали или создают структурные подразделения по работе с цепными бумагами, которые функционируют таким образом, что банки в одних случаях являются инвесторами, в других — эмитентами, в третьих — посредниками.
Выступая в качестве инвесторов, коммерческие банки покупают ценные бумаги государства, различных акционерных обществ и таким образом формируют свой портфель ценных бумагу. Интерес банков заключается, даже, не столько в получении в будущем дивидендов, сколько в возможности участия в качестве акционеров в управлении делами той или иной компании. Присутствует и определенный спекулятивный интерес. Если дела данной компании пойдут успешно, ее акции будут котироваться высоко, и в определенный момент их можно будет продать, реализовав прибыль в виде курсовой разницы.
Инвестиционная деятельность казахстанских коммерческих банков на РЦБ в настоящее время значительно отличается от той, которую проводят, например, коммерческие банки США. Главная цель формирования портфеля ЦБ коммерческих банков США — обеспечение ликвидности банковских операций. Считается, что ссудные операции несут в себе значительный риск, поэтому определенная доля ресурсов банка должна находиться е форме высоколиквидных активов, в частности вложений в ценные бумаги. Однако это не любые ценные бумаги, а главным образом облигации займов федерального правительства, обладающие высоким рейтингом надежности и хорошей ликвидностью. В результате в случае потребности в дополнительных кредитных ресурсах банк может получить их путем реализации ценных бумаг из своего портфеля, а при избытке кредитных ресурсов обратить соответствующую их часть в высоколиквидные ЦБ.
Портфели ценных бумаг отечественных коммерческих банков отчасти формируются из акций акционерных обществ, которые, как правило, возникли недавно, и будущее их неизвестно. Инвестиции в такие ценные бумаги высоколиквидными активами назвать нельзя, они близки по риску к кредитным вложениям. И если кредитный риск ограничивается, как правило, несколькими месяцами, то акции являются бессрочными ценными бумагами, и в связи с этим средства, вложенные в них, подвержены даже большему риску, чем кредитные вложения. Преодолеть подобную ситуацию можно только путем развития рынка государственных ценных бумаг. В этом случае портфели ЦБ коммерческих банков будут иметь структуру, более соответствующую их функциональному назначению как регуляторов ликвидности.
Коммерческие банки в Казахстане играют активную роль в становлении фондового рынка.
В ближайшем будущем получат развитие и такие направления работы коммерческих банков с ценными бумагами, как доверительные трастовые операции с векселями. С принятием "Временного положения о вексельной системе расчетов" Национальным банком РК в сферу банковской деятельности вошла еще одна ценная бумага.
Сегодня в Казахстане конкурируют между собой банки, представляющие два разных направления развития экономики - капитализм бюрократический и капитализм частнопредпринимательский. Но поскольку управлять экономикой (а значит, определять пути ее развития) может только тот, кто владеет собственностью, то и рынок ценных бумаг (как определяющий, кому принадлежат титулы собственности и обеспечивающий их перемещение) приобретает особую экономическую и историческую значимость.
Какие бы цели не ставили перед собой банки на фондовом рынке или в иных областях, для их достижения им в первую очередь нужны средства. В данном случае интерес представляют средства, образованные за счет эмиссии ценных бумаг.
Их роль изначально весьма значима: без эмиссии ценных бумаг не может быть образован уставной капитал банка и поэтому невозможно само его существование. Может возникнуть вопрос: стоит ли называть доли собственности, приобретаемые участниками банков, акционерного общества закрытого типа, ценными бумагами? В принципе — да, и не столько исходя из самого названия общества, сколько из того, что эти доли несмотря на все ограничения все же могут менять владельцев
В последнее время банки все более активно приобретают ценные бумаги других предприятий и организаций. Цель у них та же, что и у инвесторов, вкладывающих средства в акции банков, — закрепление за собой прав собственности. Достигается это путем участия в образовании новых предприятий или акционировании уже существующих. Банки в силу специфики деятельности и практически полного отсутствия зарубежной конкуренции выигрывают битву за собственность, которая с момента начала приватизации является скрытой пружиной, приводящей в действие многие рычаги в экономике Казахстана. Но, оттесняя конкурентов от контроля за экономикой, финансовый капитал сталкивается с не менее мощной силой - государством. Практически не игравший самостоятельной роли при социализме Национальный банк Республики сегодня укрепил свою независимость и усилил свою роль в регулировании денежно-кредитной сферы. Наращивается золотовалютный резерв Нацбанка, который к концу 2000 г. составил 1,7 млрд. долларов, 2002 г. – 1, 83 млрд. долл..
Наиболее мощные потенциальные инвесторы в Казахстане — коммерческие банки, так как созданные инвестиционные приватизационные фонды пока не способны осуществлять реальные инвестиционные программы.
Коммерческий банк (тем более небольшой) должен оберегать свою независимость. Люди, им владеющие, обязаны помнить, как легко может уйти от них реальный контроль за делом. Если все-таки потребовалась дополнительная эмиссия, то следует отдать предпочтение закрытой подписке. Всеми средствами (поддержанием курса акций, трастовыми договорами, дополнительными соглашениями) необходимо стремиться ограничить участие новых акционеров в управлении банком.
Законодательство разрешает коммерческим банкам выпускать следующие виды ценных бумаг: акции, облигации, депозитные и сберегательные сертификаты, чеки и векселя. И хотя банки реализуют это право по мере своих возможностей, привлекательность того или иного финансового инструмента для его эмитента и покупателя остается неодинаковой. Разница в отношении различных видов ценных бумаг определяется намерениями инвесторов и законодательными ограничениями в этой сфере.
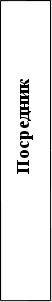
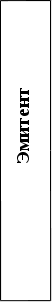
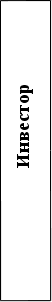
Коммерческие банки могут выступать в качестве имитентов собственных акций, облигаций, векселей, депозитных сертификатов и других ценных бумаг, а так же роли инвесторов, приобретая ценные бумаги за свой счет, и, наконец, банки имеют право проводить посреднические операции с ценными бумагами, получая за это комиссионное вознаграждение (рис. 1)
Вывод: сегодня значение портфеля государственных ценных бумаг для банков качественно меняется. Если раньше банки могли рассчитывать на достаточно адекватную рыночным индикаторам доходность по государственным ценным бумагам, то сейчас портфель государственных ценных бумаг в большей степени рассматривается как гибкий технологичный инструмент управления ликвидностью банка, который намного функциональнее корреспондентского счета.
Схема деятельности коммерческих банков на РЦБ.
Рынок ценных бумаг
Коммерческий банк
Финансовый брокер
Инвестиционный консультант
Доверенное лицо
Депозитарий
Рис. 1
Глава 3. Проблемы и перспективы развития рынка ценных бумаг
Одной из основных проблем, тормозящих развитие рынка ценных бумаг в Казахстане, является неразвитая законодательная база. Действующее законодательство не полностью раскрывает такие вопросы функционирования рынка ценных бумаг, как обеспечение защиты прав и интересов инвесторов, создание и деятельность управляющих инвестиционными фондами, эмиссия и обращение производных ценных бумаг и др.1. Основной причиной, негативно повлиявшей на развитие казахстанского рынка ценных бумаг, стал глобальный финансовый кризис развивающихся рынков, в результате которого иностранные инвесторы начали ускоренный вывод из Казахстана своих капиталов. Существовал также ряд субъективных причин, по которым рынок не получил нормального развития.
Как мы уже отмечали, процесс развития рынка ценных бумаг носит сложный и зачастую неоднозначный характер. Основополагающим принципом данного процесса должны быть комплексность и системность, что позволит сбалансировано и гармонично эволюционировать всем элементам рынка.2
Развитие рынка ценных бумаг вовсе не ведет к исчезновению других рынков капиталов, происходит процесс их взаимопроникновения и взаимостимулирования. С одной стороны, рынок ценных бумаг оттягивает на себя капиталы, а с другой, перемещает их через механизм ценных бумаг на другие рынки, способствуя их развитию3. Масштабы и значение рынка ценных бумаг таковы, что его разрушение прямо ведет к разрушению экономического процесса, процесса воспроизводства вообще. Поэтому все участники рынка имеют прямую заинтересованность в том, чтобы рынок был правильно организован и жестко контролировался в первую очередь самым главным его участником - государством.
Казахстанский фондовый рынок пока не перешел к стадии активного роста, что выражается в низкой эмиссионной активности организаций - эмитентов негосударственных ценных бумаг. Определенный оптимизм вызывает тот факт, что в IV квартале 1999 г. произошло повышение цен и увеличение объемов сделок со всеми наиболее популярными акциями.
Можно сделать вывод о подтверждении сделанных ранее Национальной комиссией прогнозов относительно постепенного увеличения объемов сделок с наиболее популярными акциями и цен на них вследствие повышения инвестиционной активности КУПА. Положительный опыт в выпуске принципиально нового инструмента - облигаций местных исполнительных органов – будет способствовать тому, что в будущем финансовый рынок получит дополнительные инструменты, а казахстанская экономика - дополнительные финансовые ресурсы.1
Следует напомнить, что все сделки с ценными бумагами осуществляются профессиональными участниками рынка ценных бумаг, имеющими разрешение на совершение тех или иных операций, купля-продажа ценных бумаг производится в письменной форме путем подписания сторонами договора. Фондовые биржи в своих правилах ведения биржевой торговли могут предусмотреть и иные требования к форме совершения сделок с участием профессиональных посредников. При совершении сделок с ценными бумагами профессионалы рынка ценных бумаг, осуществляя консультационную деятельность при даче рекомендаций по операциям с ними, должны прежде максимально полно установить инвестиционные цели и задачи клиента, сохранять коммерческую тайну обо всех его сделках и не допускать ознакомления с ней третьих лиц. Все операции с ценными бумагами (с фондовыми особенно) подробно регламентируются нормативными актами, но в Казахстане это пока не регулируется1.
Что касается практической реализации программы "голубые фишки", предусматривающей вывод на организованный фондовый рынок части государственных пакетов акций наиболее крупных и привлекательных для инвесторов казахстанских компаний, то это по времени совпало с началом мирового финансового кризиса.
Не способствует популяризации негосударственных ценных бумаг и действующая система налогообложения, предоставляющая государственным ценным бумагам и банковским депозитам заведомо более выгодные условия по сравнению с негосударственными Ценными бумагами 2.
Казахстан постоянно испытывает влияние мировых фондовых бирж, на которых обращаются различные ценные бумаги. На крупнейшей в мире фондовой бирже в Нью-Йорке обращаются акции (в основном, именные) внутренних (американских) и иностранных компаний, облигации (именные и на предъявителя), инвестиционные сертификаты. На Токийской бирже торгуют, главным образом, именными акциями внутренних эмитентов и небольшим процентом долговых ценных бумаг (именных и предъявительских). На Лондонской фондовой бирже обращаются иностранные и внутренние ценные бумаги (на предъявителя и именные, соответственно). Это - твердопроцентные акции и облигации государственных займов, а также инвестиционные сертификаты .
В каждой стране существует не одна, а целая система фондовых бирж. По роли, которую играют отдельные биржи в национальных биржевых системах, можно выделить группу стран с моно- и полицентрическими системами фондовых бирж.
В системах первого типа доминирует одна биржа, расположенная в главном финансовом центре страны, остальные имеют региональное значение (США, Италия, Франция, Япония). Так, на Миланской и Парижской фондовых биржах сосредоточено около 95% национального оборота ценных бумаг, на Нью-Йоркской и Токийской, - соответственно, 84 и 80%. Развитие организованного фондового рынка в Казахстане происходит в рамках этой биржевой системы.
Полицентрические системы фондовых бирж функционируют в Германии, Австрии, Канаде, Швейцарии. Деятельность региональных бирж, как правило, направлена на обслуживание ценных бумаг местных компаний и часто не выходит за рамки определенного района. Однако надо отметить тенденцию объединения провинциальных бирж. К полицентрическому устройству организованного рынка ценных бумаг тяготеет российская биржевая система, представленная значительным количеством региональных структур. Фондовый рынок, как и вся экономика в целом, не застрахован от спадов и других потрясений, иногда вызывающих паралич всей экономической деятельности. Рынок ценных бумаг всегда был и будет индикатором финансово-экономического здоровья государства: резкое падение биржевых курсов служит грозным предзнаменованием общей финансовой катастрофы в стране, всякое же оживление экономики немедленно сказывается на объемах финансовых операций1.
В целях активизации фондового рынка Национальная комиссия Республики Казахстан по ценным бумагам разработала проект программы развития фондового рынка на 1999 - 2000 гг., который направлен для обслуживания заинтересованным министерствам и ведомствам.
Новая программа обращена на формирование фондового рынка в качестве эффективного механизма мобилизации и перераспределения средств отечественных и иностранных инвесторов, привлечения инвестиций в реальную экономику Казахстана. Одна из основных ее задач - совершенствование регулирования фондового рынка и финансового рынка в целому.
Ожидается, что в нынешнем году процесс развития казахстанского рынка ценных бумаг будет носить эволюционный характер. В этот период, скорее всего, не произойдет усиления стагнационных процессов. Наиболее вероятным сценарием развития событий представляется увеличение объемов сделок с наиболее популярными ценными бумагами. Представляются вероятными следующие изменения в инфраструктуре рынка ценных бумаг: количество небанковских организаций к концу 2000 г. составит не более 10 - 15, на базе KASE и Центрального депозитария будет создана общереспубликанская торгово-расчетная система, позволяющая, во-первых, участвовать в биржевых торгах, находясь в любом регионе Казахстана, во-вторых, осуществлять различные сделки по способам их заключения и исполнения, в-третьих, обеспечивать высокую степень прозрачности фондового рынка.
Сокращение количества брокеров-дилеров - небанковских организаций и регистраторов - не окажет негативного влияния на общее состояние рынка ценных бумаг, так как будет компенсировано обеспечением доступа клиентов из любых регионов Казахстана к их услугам через посредников, осуществляющих деятельность на рынке ценных бумаг, и их действующими и потенциальными клиентами.
Для полноценного функционирования рынка ценных бумаг необходимо создание механизма государственного регулирования фондового рынка, сочетающего в себе учет интересов инвесторов и государства, с максимально возможным его невмешательством в практику фондовой торговли. Следует постоянно изучать опыт других стран, чтобы в процессе развития рынка ценных бумаг избежать многих ошибок. Значительный импульс придаст участие иностранных инвесторов, помощь компетентных международных организаций1.
В Казахстане было бы полезным при Национальной комиссии по ценным бумагам организовать специализированный отдел аналитиков, готовящих аналитическую информацию для открытой печати, что заинтересует и расширит возможности инвесторов для вложения свободных средств в ценные бумаги и послужит своеобразным "толчком" развития рынка ценных бумаг.
Планируется:
1) обеспечить развитие внутренних институциональных инвесторов и таким образом решить проблему привлечения сбережений населения в экономику Казахстана;
2) повысить инвестиционную привлекательность казахстанских негосударственных ценных бумаг;
3) сбалансировать спрос и предложение на ценные бумаги,
создав, с одной стороны, широкий выбор инструментов, а с другой, устойчивую инвесторскую базу;
4) завершить приватизацию государственных пакетов акций "голубых фишек".
Еще раз подчеркнем, что для привлечения на фондовый рынок максимально широкого спектра инвесторов государство в большей степени будет ориентироваться на возможности внутренних инвесторов. Основная ставка может быть сделана на различные формы коллективного инвестирования. Государство также должно поддерживать иностранных портфельных инвесторов, ориентированных на долгосрочное присутствие на казахстанском рынке ценных бумаг. Необходимо защитить внутренний финансовый рынок с помощью контроля притока иностранных инвестиций в те или иные секторы экономики, а также их перераспределение, исходя из приоритетов государства.
Отечественный рынок ценных бумаг должен предоставить гражданам республики возможность беспрепятственного участия в процессе становления рынка и использования ценных бумаг как альтернативного варианта инвестирования свободных финансовых ресурсов. Именно эти возможности позволят реализовать предлагаемую Национальной комиссией Республики Казахстан по ценным бумагам модель развития рынка ценных бумаг1.
В целом, при выполнении всех запланированных мероприятий в Казахстане удастся создать все необходимые условия для развития рынка ценных бумаг в качестве регулятора всех рыночных отношений и механизма мобилизации свободных финансовых ресурсов в различные отрасли и секторы экономики.
Рынок государственных ценных бумаг формировался постепенно. Во-первых, наращивались объемы обращающихся на рынке ценных бумаг. Это относится как к первичному (см. рис. 1), так и к вторичному рынку ГЦБ (см. рис. 2).
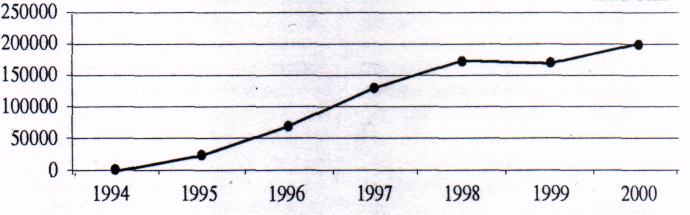
Рис. 2. Объем выпущенных ГЦБ
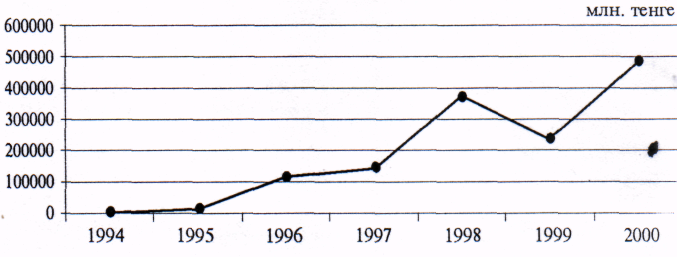
Рис. 3. Объемы сделок на вторичном рынке ГЦБ2
Создание за относительно короткое время удовлетворительно функционирующего рынка государственных ценных бумаг является плюсом для экономики страны, тем не менее данный рынок имеет противоречия, которые должны быть устранены путем его дальнейшего совершенствования. Во-первых, этот рынок концентрирует большую часть всех свободных рыночных ресурсов, отвлекая их тем самым от инвестиционных вложений в реальный сектор экономики. Поэтому должен сохраняться контроль за тем, чтобы эмиссия ГЦБ оставалась в границах, не подрывающих инвестиционные перспективы. Во-вторых, постоянное наращивание выпуска государственных долговых обязательств приводит к повышению расходов государства по обслуживанию долга, а также нарушает соотношение потоков финансовых ресурсов между государством и предприятием.1
Противоречия функционирования рынка ГЦБ могут быть преодолены путем дальнейшего совершенствования этого сегмента финансового рынка.
Основными направлениями дальнейшего развития внутреннего рынка государственных ценных бумаг, на наш взгляд, станут:
- снижение доходности государственных ценных бумаг;
- реструктуризация внутреннего долга в пользу более долгосрочных заимствований;
- расширение круга держателей государственных ценных бумаг;
- развитие сектора государственных ценных бумаг местных органов управления (муниципальных ценных бумаг).
Основным условием развития финансового рынка является снижение доходности государственных ценных бумаг, так как высокая доходность ведет не только к увеличению стоимости обслуживания государственного долга, но и повышает общий уровень цен на заемные ресурсы. Сейчас многие коммерческие банки рассматривают рынок ГЦБ как наиболее надежный и в достаточной степени доходный объект вложения свободных финансовых ресурсов. Именно поэтому в своем арсенале они в большинстве случаев имеют два основных источника доходов - вклады в инструменты рынка государственных ценных бумаг и комиссионные за предоставление услуг. Все это значительно осложняет ситуацию с инвестированием реального сектора экономики.1
Необходимо отметить, что в процессе развития все же удалось значительно снизить доходность государственных ценных бумаг, за счет активизации на рынке накопительных пенсионных фондов данная тенденция, возможно, будет сохраняться. Однако достичь оптимального уровня доходности, соответствующего реальным возможностям экономической системы, на сегодняшний день пока не удалось.
Одной из мер по снижению стоимости обслуживания государственного долга является его реструктуризация в пользу более долгосрочных заимствований. Министерством финансов предпринимаются шаги по удлинению сроков займов, тем не менее сейчас, как и прежде, в структуре рынка ГЦБ большую часть занимают краткосрочные инструменты.
Кроме того, стоимость обслуживания государственного долга можно уменьшить, увеличив число инвесторов, желающих участвовать в кредитовании государства. На сегодняшний день актуальным является привлечение на рынок населения и нерезидентов. Что касается населения, то сегодня оно практически не участвует на рынке государственных долговых обязательств. В Казахстане по-прежнему основная доля государственных ценных бумаг приобретается первичными дилерами за свой счет. Ранее, до апреля 1999 г Министерством финансов Республики Казахстан эмитировались национальные сберегательные облигации, предназначенные для размещения в т.ч. и среди физических лиц. Но в связи с переходом к режиму свободно плавающего обменного курса тенге в настоящее время данные ценные бумаги оказались практически не востребованы. Поэтому для привлечения сбережений населения необходимо использовать новые ликвидные инструменты, которые могут быть возвращены эмитенту в любое время или по истечении определенного срока держания. При этом важную роль играет стоимость государственных облигаций, которая должна быть минимальной, т.е. доступной большинству граждан.
Помимо привлечения сбережений населения, значительно увеличить возможности инвестиционного механизма позволяет участие нерезидентов на рынке ценных бумаг. Первый шаг в направлении решения данной задачи уже сделан - принято принципиальное решение о допуске нерезидентов на внутренний рынок государственных ценных бумаг.
Перспектива участия иностранных инвесторов на рынке ценных бумаг будет напрямую зависеть от умения преодолеть кризис доверия со стороны западных инвесторов, которые еще очень плохо знакомы с условиями и особенностями отечественного фондового рынка, чтобы в больших масштабах заняться операциями с новыми для них инструментами.
Дальнейшее совершенствование рынка государственных долговых обязательств предполагает развитие сектора государственных ценных бумаг местных исполнительных органов.
В соответствии с Законом Республики Казахстан «О бюджетной системе» местные исполнительные органы имеют право заимствовать средства у юридических и физических лиц, иностранных государств для финансирования региональных инвестиционных программ, согласованных с правительством Республики Казахстан. Заимствование может осуществляться в форме договоров (соглашений) займа или выпуска ценных бумаг местных исполнительных органов. Основываясь изданном праве, Мангыстауская область впервые в истории финансового рынка Казахстана произвела эмиссию валютных облигаций местных исполнительных органов на сумму около 3 млн. долл. США. Этому примеру вскоре последовали местные исполнительные органы Атырауской области, городов Алматы и Астаны.
Таким образом, первые шаги в развитии рынка муниципальных ценных бумаг сделаны. Однако в настоящее время предложение ГЦБ местных исполнительных органов еще весьма ограничено.
Превратить рынок муниципальных облигаций в мощное средство привлечения капитала можно лишь предпринимая меры по дальнейшему его совершенствованию. Во-первых, необходимо решить макроэкономическую проблему, связанную с деньгами «под матрасом», которые необходимо заставить работать на экономику страны. Во-вторых, нужно завершить формирование первоначальной нормативно-правовой базы, регулирующей выпуск государственных ценных бумаг местных исполнительных органов, а также разработать стандарты бухгалтерского учета, которые сделают местные органы управления более прозрачными структурами. В-третьих, рынку муниципальных ценных бумаг необходима эффективно организованная и функционирующая инфраструктура в лице профессионалов по проектированию, юридическому оформлению и рейтингованию займов. В-четвертых, эффективному функционированию рынка муниципальных ценных бумаг будет способствовать развитие местного самоуправления в республике.
Потенциал рынка муниципальных ценных бумаг неограничен, и его развитие может стать одним из ключевых компонентов роста экономики в ближайшие годы.
Говоря о дальнейшем развитии рынка государственных ценных бумаг, нельзя не затронуть вопроса о перспективах заимствования на международных рынках капитала.
Перспективы казахстанских еврооблигационных выпусков будут зависеть как от государственного подхода к регулированию внешних займов, так и от тенденций развития мирового рынка после недавнего кризиса. Относительная выгодность еврооблигаций по отношению к внутренним государственным ценным бумагам будет зависеть, во-первых, от сравнительной динамики их доходности, во-вторых, от темпов прироста курсов иностранных валют.
В будущем возможен выход на рынок еврооблигаций и квазисуверенных заемщиков в лице местных органов управления. Но для начала местным исполнительным органам необходимо приобрести достаточный опыт по выпуску ценных бумаг на внутреннем рынке.
В Казахстане будет сформирована система государственного регулирования фондового рынка, позволяющая обеспечить эффективную защиту прав и охраняемых законом интересов инвесторов. Для создания реальных механизмов реализации данной задачи будет, прежде всего, усилена роль Национальной комиссии Республики Казахстан по ценным бумагам как органа государственного регулирования рынка ценных бумаг. В этих целях в ходе реализации Программы:
– будут расширены полномочия Национальной комиссии в части регулирования деятельности профессиональных участников рынка ценных бумаг с предоставлением ей права на самостоятельное наложение административных санкций по отношению к данным участникам;
– Национальной комиссии будут представлены дополнительные права на осуществление контроля за деятельностью эмитентов с правом наложения административных санкций в части выполнения ими отдельных норм законодательства, определяющих порядок их деятельности и входящих в компетенцию Национальной комиссии;
– в наиболее крупных областных центрах республики будут созданы территориальные подразделения Национальной комиссии;
– будет разработан и представлен для принятия Парламентом Республики Казахстан закон "О защите прав и охраняемых законом интересов инвесторов на рынке ценных бумаг".
Вывод: в целом формирование развитого и устойчивого рынка государственных долговых обязательств в перспективе будет зависеть от общей экономической ситуации в стране. Государству же необходимо создать все условия для развития стимулов к сбережению, накоплению и трансформации их в инвестиции.
Заключение
Важное место среди инструментов фондового рынка занимают государственные ценные бумаги (ГЦБ). Во всем мире государства и их учреждения являются крупнейшими заемщиками капитала.
С помощью рынка государственных ценных бумаг осуществляется заимствование государством временно свободных денежных средств у коммерческих банков, финансовых компаний и населения, и полученные таким образом денежные ресурсы используются для неинфляционного финансирования дефицита республиканского и местных бюджетов. Кроме того, данный сектор фондового рынка имеет особо важное значение Для экономики страны как инструмент денежно-кредитной политики, как ключевой показатель состояния финансовой системы государства, а также ориентир Для зарубежных инвесторов.
В Казахстане в последние годы наблюдается некоторое увеличение личных сбережений населения, хотя их удельный вес от ВВП пока еще низок. Ограниченность личных сбережений, психологическая неподготовленность населения к инвестированию в ценные бумаги явились одной из причин передачи государственной собственности широким массам населения на безвозмездной основе с использованием механизмов ПИКов (приватизационных инвестиционных купонов).
Многие страны на протяжении своей истории прибегали к приватизации как способу повышения эффективности работы конкретных отраслей и производства. Но если в развитых странах передача государственных предприятий велась в условиях сложившейся рыночной экономики и, что Особенно важно, в условиях функционирующего фондового рынка, то страны бывшего социалистического лагеря вступили на путь приватизации, не имея широкого развития частного сектора, рынка ценных бумаг, накоплений для поглощения реализуемой государственной собственности. Используя опыт Венгрии, Польши, Чехии, Словакии, России, Казахстан создает экономику, ориентированную на рыночные структуры и свободное предпринимательство на основе использования системы акционирования, позволяющей разделить стоимость крупных государственных фондов на сотни и тысячи долей, продать их заинтересованным лицам и организациям.
Решающую роль в воссоздании рынка ценных бумаг сыграли приватизация и акционирование государственных предприятий - акционерные общества стали главными субъектами этого рынка. По существу, казахстанский рынок ценных бумаг существует немногим более восьми лет. Первые его элементы появились в 1991 г., когда на базе законодательства СССР стали создаваться АО, брокерские фирмы, фондовые биржи.
Естественно, в годы его становления не складывалось четкого понимания того, что такое ценные бумаги, зачем и как регистрировать их эмиссии, как защищать права инвесторов и т.д. Поэтому 1991 - 1994 гг. рассматриваются как "учебный период". Если проследить за дальнейшим развитием рынка ценных бумаг, то можно увидеть, что в 1995 - 1996 гг. государство осознавало, что существующая инфраструктура фондового рынка явно не совершенна и требует дальнейшего развития. В этих целях 28 марта 1996 г. Правительство своим постановлением утвердило Программу развития рынка ценных бумаг в Республике Казахстан. Появились первые регистраторы и учебные центры, которые подготовили около тысячи специалистов. 31 декабря 1996 г. было принято Постановление Правительства "Об утверждении перечней хозяйствующих субъектов, часть которых будет реализована на фондовой бирже", т.е. "Программа "голубые фишки".
К концу 1996 г. на рынке ценных бумаг определились две ведущие и конкурирующие между собой фондовые биржи - Центральноазиатская и Казахстанская, первоначально созданная как Казахстанская межбанковская валютная биржа. В 1997 г. образовано ЗАО "Центральный депозитарий ценных бумаг", вместе с Казахстанской фондовой биржей (далее -KASE) ставшее ядром технической инфраструктуры фондового рынка. В настоящее время Центральный депозитарий и KASE полноценно функционируют.
В 1997 г. появились первые банки-кастодианы. Важнейшим событием, произошедшим в этом же году и предопределившим развитие рынка ценных бумаг Казахстана на последующие годы, стало принятие Закона "О пенсионном обеспечении в Республике Казахстан", в соответствии с которым с 1998 г. в стране введена в действие накопительная пенсионная система.
Мировая практика показывает, что рынок ценных бумаг является эффективным механизмом мобилизации финансовых ресурсов и сбережений населения, оптимального перераспределения средств в экономике страны.
Список литературы
Аналитическая информация о состоянии рынка ценных бумаг
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.