Эффективные методы очистки технических вод машиностроительного производства
25
30
Нормативные данные
Годовой фонд времени работы оборудования, ч
Фоб
4015
Годовой фонд времени работы контролера, ч
Фд
1840
Коэффициент занятости оборудования
К3
0,8
Коэффициент выполнения норм
kв
1
Коэффициент, учитывающий дополнительную площадь
Кд
2,5
Стоимость 1 м2 производственной площади, руб.
Спл
10000
Годовая норма амортизационных отчислений на оборудование, %
ао
0,12
| Наименование показателя | Обозначение | Значение для варианта | |
| Базового | Проектного | ||
| Коэффициент, учитывающий дополнительную зар. плату, премии и отчисления | к | 1,4 | |
| Стоимость кВт-ч электроэнергии, руб. |
Цэ |
2 | |
| Годовая норма амортизационных отчислений на производственные площади, % |
as |
12,5 | |
| Норма амортизационных отчислений на приборы для контроля и регулирования технологических процессов, % | а | 15,5 | |
| Норма амортизационных отчислений на инвентарь, % |
a1 |
13 | |
| Годовая норма затрат на текущий ремонт и содержание производственных площадей, % |
bs |
10.8 | |
| Годовая стоимость ремонта и содержания единицы ремонтной сложности оборудования. |
Цр |
1855 | |
1.3 Расчет производительности.
1.3.1 Трудоемкость одной операции
Tшт = tз + tк + tв
tз- время загрузки
tк- время контроля
tв- время выгрузки
а) базовый вариант
Tшт1 = 0,083 + 2 + 0,083 = 2,166 мин
б) проектный вариант
Tшт2 = 0,083 + 1,5 + 0,083 = 1,666 мин
1.3.2 Трудоемкость программы
Tпрог = Tшт * А + tн
tн- время наладки
А – число деталей в партии
Tшт – трудоемкость одной операции
а) базовый вариант
Tпрог1 = 2,166 * 200000 + 0,15 = 433200.15 мин
б) проектный вариант
Tпрог2 = 1,666 * 200000 + 0,15 = 333200.15 мин
1.3.3 Количество оборудования
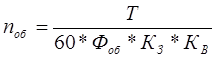
T - трудоемкость программы
КЗ – коэффициент занятости оборудования
КВ – коэффициент выполнения норм
ФОБ – годовой фонд времени работы оборудования [час]
а) базовый вариант
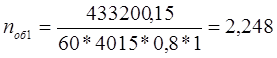 →
3 оборудования
б) проектный вариант
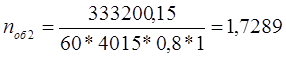 →
2 оборудования
1.3.4 Определение количества контролеров
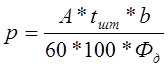
Фд – действительный годовой фонд времени работы контролера
b – процент контроля
A – годовая программа выпуска
tшт – штучное время контрольной операции
а) базовый вариант
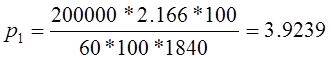 →
4 контроллера
б) проектный вариант
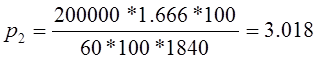 →
3 контроллера
1.3.5 Производительность труда контроллера

A – годовая программа выпуска
Фд – действительный годовой фонд времени работы контролера
P – количество контроллеров
а) базовый вариант
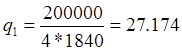 шт/ч
б) проектный вариант
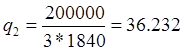 шт/ч
в) Повышение производительности труда.
∆B = (q2 – q1) / q1 * 100%
∆B = (36 – 27) / 27 * 100% = 33.3%
1.4 Расчет капиталовложений
1.4.1 Капитальные вложения в основное оборудование
Ко = nоб * Со
nоб – количество оборудования
Со– оптовая цена оборудования
а) базовый вариант
Ко1 = 3 * 400000 = 1200000 руб
б) проектный вариант
Ко2 = 2 * 400000 = 800000 руб
в) Высвобожденные капиталовложения в основной инвентарь:
ΔКо = Ко1 – Ко2 = 1200000 – 800000 = 400000 руб.
1.4.2 Капитальные вложения в контрольные устройства
Коб = Цоб * nоб
Цоб – стоимость контрольного оборудования
nоб – количество оборудования
а) базовый вариант
Коб1 = Цоб1 * nоб1 = 8500 * 3 = 25500 руб.
б) проектный вариант
Коб2 = Цоб2 * nоб2 = 9124 * 2 = 18248 руб.
в) Высвобожденные капиталовложения в контрольные устройства:
Коб = Коб1 - Коб2 = 25500 – 18248 = 7252 руб.
1.4.2.1 Затраты на эксплуатацию и доставку нового оборудования.
Кэдн = Коб2 * 1.1 = 18248 * 1.1 = 20072,8 руб.
1.4.3 Капитальные вложения в инвентарь.
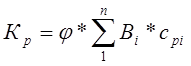
φ - коэффициент учитывающий износ инвентаря.[= 0,5]
Bi- число единиц инвентаря одного типоразмера.
Cpi- первоначальная стоимость единицы инвентаря одного типоразмера.
а) базовый вариант:
K1 = 0.4 * ( 2 * 1000 + 2 * 300 + 4 * 700 ) = 2160 руб.
б) проектный вариант:
K1 = 0.4 * ( 1 * 1000 + 1 * 300 + 1 * 700 ) = 800 руб.
в) Высвобожденные капитальные вложения в инвентарь:
Kp = K1 - K2 =1360 руб.
1.4.4. Капитальные вложения в производственные площади.
1.4.4.1 Площадь, занимаемая единицей оборудования.
S = Sпл * x
Sпл – площадь занимаемая станком
x – коэффициент учитывающий дополнительную площадь от 6 до 10 м2 → x=2,5
S= 6,9 * 2,5 = 17,25 м2
1.4.4.2 Площадь, занимаемая оборудованием.
Кпл = S * nоб * Спл
Sпл – площадь занимаемая станком
Спл – цена площади на предприятии
nоб – количество оборудования
а) базовый вариант:
Кпл1 = S * nоб1 * Спл = 17,25 * 3 * 10000 = 517500 руб
б) проектный вариант:
Кпл2 = S * nоб2 * Спл = 17,25 * 2 * 10000 = 345000 руб
в) Высвобожденные капиталовложения в производственные площади:
Δ Кпл = Кпл1 - Кпл2 = 517500 – 345000 = 172500 руб.
1.4.5. Расходы на амортизацию оборудования
Aа = ao * KBo
аа – годовая норма амортизационных отчислений на оборудование.
Ko – стоимость оборудования.
а) базовый вариант
Aа1 = ao * Ko1 = 0.12 * 1200000 = 144000 руб.
б) проектный вариант
Aа2 = ao * Ko2 = 0.12 * 800000 = 48000 руб.
в) Экономия на амортизации оборудования:
ΔAа = Aа1 - Aа2 = 144000 – 48000 = 96000руб.
1.4.5. Сводная таблица капитальных вложений.
| Капитальные вложения | Вариант | |
| Базовый | Проектный | |
| Общие капитальные вложения руб: | ||
|
В основное оборудование В контрольные устройства В производственные площади В инвентарь Расходы на амортизацию оборудования Затраты на эксплуатацию и доставку нового оборудования |
1200000 25500 517500 2160 144000 |
800000 18248 345000 800 48000 20072,8 |
| Всего: |
1889160 |
1232120,8 |
| Высвобожденные капитальные вложения руб: | ||
|
В основное оборудование В контрольные устройства В производственные площади В инвентарь Расходы на амортизацию оборудования Затраты на эксплуатацию и доставку нового оборудования |
400000 7252 172500 1360 96000 -20072,8 |
|
| Всего: |
657039,2 |
|
|
Дополнительные капитальные вложения. Руб. Δ К = Кб - Кп |
1889160 – 1232120,8 = 657039,2 |
|
1.5. Расчет себестоимости измерения
1.5.1. Определение себестоимости заработной платы контроллера.
Ск = р * Чк * k * Фд
р – количество контроллеров.
Чк – часовая тарифная ставка контроллера.
K – коэффициент, учитывающий дополнительную затрату, премии, исчисления на социальное страхование.
Фд – годовой фонд работы контроллера.
а) базовый вариант:
Ск1 = р1 * Чк1 * k * Фд = 4 * 25 * 1840 * 1,4 = 257600 руб.
б) проектный вариант:
Ск2 = р2 * Чк2 * k * Фд = 3 * 30 * 1840 * 1,4 = 231840 руб.
Экономия на заработной плате контроллеров:
ΔСк = 257600 – 231840 = 25760 руб
1.5.1. Определение единого социального налога контроллера.
N = Ск * 35,6%
а) базовый вариант:
N1 = Ск1 * 35,6% = 257600 * 35,6% = 91705,6 руб.
б) проектный вариант:
N2 = Ск2 * 35,6% = 231840 * 35,6% = 82535,04 руб.
Экономия на едином социальном налоге контроллера:
ΔN = N1 - N2