Оцінка економічних збитків від різних видів порушень земельних та водних ресурсів
Земельний кадастр населених пунктів є складовою частиною державного земельного кадастру країни. Державний земельний кадастр повинен забезпечити вивчення земельного фонду всіх населених пунктів - сіл, селищ і міст.
З ростом кількості та розмірів населених пунктів актуальним стає питання управління будівництвом у селах, селищах і містах з метою задоволення запитів населення, яке там проживає. Тут доречно нагадати, що земля у населених пунктах є просторовим операційним базисом. Не є виключеним її використання як головного засобу виробництва - для ведення особистого підсобного господарства, садівництва, городництва і тваринництва. Значення верхнього родючого шару ґрунту для міського будівництва не є таким великим, як для земель сільськогосподарського призначення. Зрозуміло, що для скверів, парків, газонів потрібен родючий грунт, але його не так складно отримати при будівництві, зберігаючи і переміщаючи верхній гумусовий шар.
Завданням земельного кодексу є регулювання земельних відносин з метою створення умов для раціонального використання й охорони земель, рівноправного розвитку всіх форм власності на землю і господарювання, збереження та відтворення родючості ґрунтів, поліпшення природного середовища, охорони прав громадян, підприємств, установ і організацій на землю.
4. Методи і форми економічного стимулювання раціонального природокористування
Економічні стимули, які могли б змусити підприємства турбуватися про охорону природи і зменшення збитків, поки що недостатні. Але й ці кошти спрямовувати на охорону природи підприємствам невигідно, оскільки в результаті їх проведення підвищується собівартість виробництва продукції, зростає обсяг основних фондів. Водночас багато очисних споруд перевантажені, стоки перебувають у незадовільному стані, відбувається їх змішування з різними шкідливими речовинами, що призводить до синергізму і затрудняє очищення. Необхідним є загальне підвищення культури виробництва, поліпшення збереження сировини і матеріалів, правильна експлуатація устаткування.
Слід виявити зв'язок між збитками від забруднення навколишнього середовища і забруднювальною діяльністю підприємства. Важливо визначити гранично допустимі викиди, за перевищення яких підприємства і його керівники повинні нести матеріальну відповідальність. Для підприємства гранично допустимий викид — набагато конкретніша норма, ніж гранично допустима концентрація, джерелом якої може бути забруднення середовища з різних підприємств. Плата за забруднення, що знімається з підприємства, повинна бути такою, щоб спонукати його до повного використання як коштів, що виділяються централізовано, так і коштів самого підприємства. Зменшення забруднення середовища повинно бути вигідним підприємству до тих пір, поки викликані цим витрати будуть меншими від плати за забруднення. Значить, плата за забруднення природного ресурсу повинна бути досить високою, виходячи зі збитків, які завдаються народному господарству.
Доцільно в цьому плані розрізняти нормативні збитки, які відповідають нормальним умовам виробництва і підлягають усуненню за рахунок виділених централізованих коштів або кошторису самого підприємства, і понаднормативні збитки, які є наслідком недоліків господарювання. Такі збитки повинні відшкодовуватись за рахунок фондів матеріального заохочення.
Методи планування дозволяють реалізувати основні принципи територіального планування.
Одним із найважливіших методів є нормативний. Норми і нормативи якості середовища є обов’язковими для застосування в розрахунках народногосподарських проектів. Нині назріла необхідність обґрунтувати для території показники гранично допустимого навантаження (концентрації) виробництва на природно-ресурсний потенціал.
У комплексному територіальному плануванні для раціоналізації використання природних ресурсів найширше застосовують балансовий метод, який дозволяє науково вмотивувати співвідношення між наявністю природних ресурсів та їх споживанням. Для окремих територій — району, області доцільно розробляти баланс лісових, водних, земельних, мінеральних ресурсів.
Перспективним у практиці прогнозування є застосування еколого-економічних моделей. Для їх створення необхідні автоматизовані системи планових розрахунків (АСПР). Мета такого моделювання — вдосконалити систему планування, застосовуючи економіко-математичні методи, моделі та обчислювальну техніку. У системі еколого-економічних моделей вирізняють три групи:
а) моделі економічної активності, які дозволяють визначити не тільки основні пропорції розвитку народного господарства, а й збалансованість їх з урахуванням наслідків, зумовлених забрудненням довкілля;
б) моделі техногенного впливу на довкілля, до яких належать моделі поширення, міграції та перетворення забруднювальних речовин у різних середовищах;
в) моделі динаміки факторів виробництва під прямим чи опосередкованим впливом забруднення довкілля, які дозволяють визначити економічні, соціальні та екологічні наслідки забруднення і соціальну та економічну ефективність упровадження природоохоронних заходів.
Математико-статистичні методи використовуються для обробки та аналізу екологічної інформації. Вони, зокрема, дозволяють визначити необхідний обсяг інформації для обґрунтування висновків (вибірковий метод), виявити і кількісно визначити щільність зв’язків між антропогенними навантаженнями та змінами в навколишньому середовищі (кореляційні методи), визначити емпіричні залежності між різними показниками, наприклад, забрудненням середовища і захворюванням населення (регресійний аналіз).
Варіантні методи передбачають розробку альтернативних рішень, розробку кількох варіантів реалізації конкретних цілей. Вони можуть бути використані при порівнянні принципово різних підходів до використання ресурсів регіону та оцінки антропогенного навантаження на природно-ресурсний потенціал.
Для поліпшення екологічної ситуації в Україні потрібні виважені планові рішення в інвестиційній політиці. Фонд охорони навколишнього природного середовища в сучасних умовах прогнозується в обсязі 22—23 млн. грн. на рік. У цілому на природоохоронні заходи передбачаються витрати, що становлять 17,2 % бюджету Міністерства охорони навколишнього природного середовища України.
Загальна сума витрат розподіляється між окремими статтями: на охорону повітряного басейну, на утримання заповідників, природних парків, ботанічних садів тощо.
Сутність планування раціонального природокористування та охорони довкілля проявляється в його принципах:
1. Принцип природно-господарської збалансованості передбачає поєднання галузевого й територіального підходів у плануванні охорони довкілля. Кожний регіон має свій природно-ресурсний потенціал, і планування господарського освоєння його території необхідно проводити, враховуючи відповідність антропогенного навантаження природно-ресурсному потенціалу. Цей принцип порушується в багатьох регіонах Землі внаслідок високої концентрації промислового виробництва, особливо таких екологічно небезпечних галузей, як чорна і кольорова металургія, хімічна, целюлозно-паперова, нафтопереробна промисловість, які в поєднанні з недосконалими технологіями, відсутністю природозахисних систем зумовили виникнення екологічно гострих ситуацій.
2. Принцип комплексності, який стосовно раціонального природокористування регіону означає максимальне наближення ресурсного циклу як антропогенного кругообігу речовин до природного кругообігу. Комплексність виражається у плануванні впровадження безвідходних, ресурсоощадних технологій. Для України цей принцип має особливе значення, оскільки існуюча тривалий час практика планувати розміщення виробництва, не враховуючи критерії екологічної доцільності, призвела до накопичення великої кількості відходів, які часто-густо є цінними покладами сировини. У відвалах, у стічних водах міститься багато корисних компонентів, обсяги яких часто можна співставити з природними родовищами. На сучасному рівні розвитку НТП спостерігається важлива закономірність — чим вищий рівень економічного розвитку країни, тим ефективніше переробляється сировина, тим менше відходів.
3. Програмно-цільовий принцип прийняття науково виважених рішень комплексного територіального плану, реалізація якого дозволяє вирізнити пріоритетний напрям екологічної політики в кожному регіоні, визначити масштаби і терміни проведення робіт з охорони природи і відтворення природних ресурсів. Цей принцип дозволяє підтримувати екологічну рівновагу у складній системі «суспільство-природа» за умови раціонального використання природних ресурсів. Нині назріла необхідність провести комплексний еколого-економічний аналіз ситуації в Україні, яка склалась на сьогодні, тенденцій і перспектив розвитку виробництва на рівні народного господарства в цілому та за окремими регіонами.
4. Принцип економічної заінтересованості й відповідальності, спрямований на визначення планових показників із використання та охорони природних ресурсів відповідно до діяльності виробництва. Природоохоронна діяльність має бути невіддільною від процесу виробництва, а проблеми охорони довкілля необхідно розв’язувати в процесі самого виробництва. Плата за забруднення довкілля нині стягується у відповідності із заподіяними збитками, за принципом «забруднювач платить». Однак на практиці утворився значний розрив між проголошеними принципами плати та її нормативами, з одного боку, та обсягами економічних збитків, з другого. В умовах економічної скрути плата за забруднення не компенсує всього обсягу економічних і соціальних втрат. Розмір такої плати не перекриває навіть мінімально необхідних природоохоронних потреб.
Складним є також регулювання цін за природні ресурси. Їх підвищення в сучасних умовах може тільки ускладнити ситуацію. Але низька вартість природних ресурсів обумовлює значною мірою їх нераціональне використання.
5. Принцип демократичного централізму, який поєднує централізоване керівництво і місцеву ініціативу при розширенні прав останньої, збільшення відповідальності місцевих органів влади за якість середовища проживання. За центральними органами закріплюються функції розробки стандартів і нормативів якості довкілля, дослідження проблем організації екологічного моніторингу — його розгалуженість є одним з найважливіших завдань для вивчення екологічних проблем в Україні; проведення державної екологічної експертизи господарської діяльності, а надто планів і проектів новобудов, надходження нових матеріалів на споживчий ринок тощо. Однак перебудова планування передбачає підвищення ролі місцевих органів влади у підготовці планів природоохоронної діяльності.
6. Принцип оптимальності, який передбачає пріоритетність екологічної складової на довгострокову перспективу при визначенні економічної ефективності природокористування. Реалізація принципу у практиці планування необхідна тому, що багато процесів, які пов’язані із самовідновлювальними функціями природного середовища, визначаються факторами як короткочасної, так і тривалої дії. У розвитку народногосподарського комплексу може настати час, коли антропогенне навантаження на компоненти середовища перевищать його природно-ресурсний потенціал. У таких випадках економічні збитки від забруднення довкілля, а також витрати на компенсацію збитків набагато перевищать розрахований економічний ефект. В практиці планування витрат необхідно брати до уваги екологічні затрати виробництва та їх динаміку в процесі просторового розвитку.
7. Принцип неперервності планування, який передбачає поєднання поточних і перспективних планів. Будь-яке планове рішення щодо нового будівництва виробничих об’єктів чи реконструкції існуючих необхідно узгоджувати із територіальними комплексними схемами охорони природи конкретних регіонів, все ширше впроваджувати державну екологічну експертизу з метою оцінки впливу нового виробництва на природне середовище конкретного регіону. Дотримання цього принципу сприятиме поліпшенню нинішньої екологічної ситуації.
5. Особливості фінансування та пріоритети інвестицій у відтворенні навколишнього середовища
Перехід України до ринкового типу розвитку створює потенційні можливості для вирішення екологічних проблем. У той же час кризове становище економіки в перехідний період не дає можливості державі й окремим природо користувачам виділяти кошти, необхідні для здійснення заходів щодо зниження негативного впливу на навколишнє середовище.
Потенційно найпотужнішим джерелом фінансових коштів для цих цілей є інвестиції, у тому числі закордонні. Інвестиції є найважливішим засобом забезпечення прогресивних структурних зрушень в охороні довкілля, поліпшення якісних показників діяльності на макро- і мікрорівнях. Чим масштабніші обсяги і вища ефективність інвестицій, тим швидше відбувається відтворювальний процес, здійснюються позитивні перетворення. Зміни в загальному процесі інвестування відображаються і на природоохоронній діяльності. У цій сфері виникає суттєва трансформація структури інвестицій за джерелами фінансування і за формами власності.
Джерела інвестиційних ресурсів підприємств поділяються на власні, позичкові та залучені. Власними (внутрішніми) джерелами інвестицій є прибуток, амортизаційні відрахування та інші надходження підприємства. До залучених джерел фінансування інвестицій належить емісія акцій та інвестиційних сертифікатів. Важливим джерелом інвестиційних ресурсів є бюджетне асигнування, а також позичкові кошти, які складаються з банківських кредитів, державного кредиту тощо.
Для залучення інвестицій, особливо іноземних, необхідно провести значну роботу, зв'язану з вирішенням питань розмежування відповідальності за завдану шкоду довкіллю між державою і новими власниками, підготовкою ефективних технічних проектів впровадження нових технологій, а також пошуком зацікавлених закордонних партнерів, вирішенням питань зайнятості тощо.
Реалізація ефективної екологічної політики потребує значних капіталовкладень. Але в останні роки у світі спостерігається тенденція до зменшення питомої ваги державних вкладень у сферу охорони навколишнього середовища.
Нині склалася ситуація, за якої підприємства відчувають гостру нестачу фінансових ресурсів для вдосконалення техніко-технологічних процесів, впровадження принципово нових екологобезпечних засобів виробництва, будівництва і реконструкції очисних споруд, застосування прогресивних способів і методів очищення відходів виробництва. Нестача власного коштів змушує підприємства для здійснення природоохоронної діяльності звертатися до різних фондів.
Звернення до внутрішніх національних і зовнішніх іноземних фінансових інститутів передбачає виконання таких умов:
забезпечення існуючих схем позики;
наявність природоохоронних фондів, заснованих цими інститутами;
пріоритетний напрямок фінансування;
норми процента за позиками;
мінімальний розмір позики за проектом;
процедури і вимоги до використання позики;
термін повернення позики.
Інвестиції у природоохоронні проекти повинні здійснюватися з урахуванням впливу багатьох факторів, які умовно поділяються на внутрішні і зовнішні. До внутрішніх факторів належать фінансовий, технологічний та технічний рівні виробництва, рівень менеджменту та маркетингу тощо. До зовнішніх — існуючі в країні економіко-правові регулятори та адекватний цьому стан середовища господарювання (податкова, кредитно-фінансова і митна системи, рівень інфляції, правова дисципліна, рівень корупції, ступінь бюрократизму владних структур, досконалість конкурентного середовища, розвиток ринкової інфраструктури, соціальні, політичні, екологічні фактори).
При перевищенні встановлених нормативів інвестор повинен перевірити наявність розрахованих шляхів його зменшення з метою приведення проекту в екологічну придатність.
Інвестору потрібно передбачити компенсуючі заходи та збитки, які не вдасться компенсувати, а також впевнитися, що проект забезпечений відповідними дозволами від органів охорони навколишнього середовища.
Перспективним і ефективним шляхом вирішення проблеми інвестування природоохоронної діяльності може стати лізинг - договір на право користування обладнанням і майном на основі орендних відносин.
Лізинг передбачає товарне кредитування, що дозволяє без значного фінансового навантаження відновити виробничі фонди та придбати майно значної вартості. Лізинговий кредит — стосунки між юридичними особами, що виникають внаслідок оренди майна і супроводжуються укладанням лізингової угоди, яка є гнучкішою за кредит, оскільки надає сторонам можливість відпрацювати необхідну схему сплати лізингових платежів.
На світовому ринку капіталу частка лізингу в деяких провідних країнах Заходу становить 30 % нових інвестицій. Серед країн Центральної та Східної Європи лише в Польщі за фінансової підтримки діючих екологічних фондів розвивається екологічний лізинг для спрямування інвестицій у природоохоронні заходи.
Важливим напрямком нової стратегії природокористування є стимулювання залучених приватних інвестицій у розвиток технологій, які використовують відновні джерела енергії (енергію Сонця, вітру та біомаси). Вирішення цієї проблеми можливе при залученні наукового і технологічного потенціалів. Експертні дані дають змогу констатувати, що загальні обсяги інвестування в нові потужності з виробництва та використання відновних джерел енергії становитимуть понад 30 млрд. євро, з них 75-80 % очікуються з приватного сектора. Так, в Австрії частка використання відновних джерел енергії у структурі енергоспоживання становить 24 %, в Швеції та Фінляндії — 25 %. Тому з метою стимулювання підприємницької активності у природоохоронній галузі необхідно створити пільгові умови для інвесторів, а також удосконалити нормативно-правову базу.
Успішна інноваційна діяльність неможлива без системи ефективного державного регулювання, до якої входить створення законодавчої бази, вибір пріоритетних напрямів інноваційної діяльності, фінансова підтримка інноваційної діяльності, створення відповідної інфраструктури інноваційної діяльності.
В останні роки велика увага приділяється регіональній інноваційній політиці та її ролі як важливого фактору економічного та соціального розвитку країни. Інноваційна привабливість регіону трактується як комплекс умов, які формують сприятливе середовище для інноваційних процесів у регіоні, зокрема: можливість впровадження результатів наукових та науково-технічних розробок у виробництво, ефективність освоєння інноваційних проектів. Рівень фінансового забезпечення інноваційної діяльності, ступінь розвитку інноваційної інфраструктури.
Реалізація стратегічних пріоритетних напрямів інноваційної діяльності здійснюється через систему загальнодержавних (національних) програм економічного, науково-технічного, соціального, національно-культурного розвитку, охорони довкілля. Стратегічними пріоритетними напрямами інноваційної діяльності в галузі охорони навколишнього природного середовища є: модернізація електростанцій; обладнання і технології для використання альтернативних джерел енергії; енергоефективне, ресурсозберігаюче, модульне, екологічно безпечне обладнання та устаткування для здійснення процесів водопідготовки, очищення води, теплопостачання та засоби управління цими процесами; охорона й оздоровлення людини та навколишнього середовища; екологічно чисті харчові продукти.
Основними заходами держави щодо запровадження інноваційної моделі розвитку є: розробка концепції, науково-методичних засад формування Комплексного прогнозу науково-технологічного та інноваційного розвитку України до 2020 року; запровадження механізму постійного моніторингу інноваційної активності, оцінки інновацій та їх рейтингу, оцінки ефективності використання державних коштів учасників інноваційних процесів; розробка системи стимулів та механізмів ефективної комерціалізації і широкого практичного використання результатів виконання державних наукових і науково-технічних програм, державного замовлення на науково-технічну продукцію; створення централізованого комп'ютерного банку даних з метою забезпечення інформацією про вітчизняні та світові ринки новітніх технологій та високотехнологічних товарів; поглиблення міжнародного співробітництва у сфері науково-технічної та інноваційної діяльності.
Згідно з Концепцією економічної стабілізації і зростання в Україні для забезпечення екологічно стабільно розвитку необхідно щорічно залучати близько 40 млрд. грн. Іноземних інвестицій, у тому числі близько 10 млрд грн. — для реалізації програм та проектів першочергового державного значення для забезпечення екологічної й енергетичної безпеки, розвитку сучасних екотехнологічних сфер та інфраструктури.1 У зв'язку з цим необхідно переорієнтувати державну інвестиційну та податкову політику щодо вдосконалення механізму залучення екоінвестицій, а отже, — стимулювання розвитку екобізнесу як нового суспільно необхідного і динамічно розвинутого міжгалузевого комплексу.
Залученню іноземних інвестицій для здійснення природоохоронних
програм та проектів в Україні повинно сприяти:
мобілізація коштів усіх джерел інвестиційних ресурсів використання;
активна інтеграція України в європейські та світові природоохоронні процеси;
формування сприятливих умов та ефективної системи залучення іноземних інвестицій як в економіку України в цілому, так і в охорону довкілля та використання природних ресурсів;
активізація інвестиційної діяльності та формування привабливого інвестиційного іміджу України.
На найближчу перспективу основною метою інвестиційної політики є утвердження ефективної системи мобілізації інвестиційних ресурсів з усіх можливих джерел та спрямування їх на реалізацію пріоритетних цілей економіки. Це дозволить суттєво нарощувати інвестиційний потенціал національної економіки з метою забезпечення сталого економічного розвитку країни, підвищення життєвого рівня населення, покращення екологічної ситуації в державі.
6. Система показників та методи планування природокористування
Методи планування дозволяють реалізувати основні принципи територіального планування.
Одним із найважливіших методів є нормативний. Норми і нормативи якості середовища є обов’язковими для застосування в розрахунках народногосподарських проектів. Нині назріла необхідність обґрунтувати для території показники гранично допустимого навантаження (концентрації) виробництва на природно-ресурсний потенціал.
У комплексному територіальному плануванні для раціоналізації використання природних ресурсів найширше застосовують балансовий метод, який дозволяє науково вмотивувати співвідношення між наявністю природних ресурсів та їх споживанням. Для окремих територій — району, області доцільно розробляти баланс лісових, водних, земельних, мінеральних ресурсів.
Перспективним у практиці прогнозування є застосування еколого-економічних моделей. Для їх створення необхідні автоматизовані системи планових розрахунків (АСПР). Мета такого моделювання — вдосконалити систему планування, застосовуючи економіко-математичні методи, моделі та обчислювальну техніку. У системі еколого-економічних моделей вирізняють три групи: а) моделі економічної активності, які дозволяють визначити не тільки основні пропорції розвитку народного господарства, а й збалансованість їх з урахуванням наслідків, зумовлених забрудненням довкілля; б) моделі техногенного впливу на довкілля, до яких належать моделі поширення, міграції та перетворення забруднювальних речовин у різних середовищах; в) моделі динаміки факторів виробництва під прямим чи опосередкованим впливом забруднення довкілля, які дозволяють визначити економічні, соціальні та екологічні наслідки забруднення і соціальну та економічну ефективність упровадження природоохоронних заходів.
Математико-статистичні методи використовуються для обробки та аналізу екологічної інформації. Вони, зокрема, дозволяють визначити необхідний обсяг інформації для обґрунтування висновків (вибірковий метод), виявити і кількісно визначити щільність зв’язків між антропогенними навантаженнями та змінами в навколишньому середовищі (кореляційні методи), визначити емпіричні залежності між різними показниками, наприклад, забрудненням середовища і захворюванням населення (регресійний аналіз).
Варіантні методи передбачають розробку альтернативних рішень, розробку кількох варіантів реалізації конкретних цілей. Вони можуть бути використані при порівнянні принципово різних підходів до використання ресурсів регіону та оцінки антропогенного навантаження на природно-ресурсний потенціал.
Для поліпшення екологічної ситуації в Україні потрібні виважені планові рішення в інвестиційній політиці. Фонд охорони навколишнього природного середовища в сучасних умовах прогнозується в обсязі 22—23 млн. грн. на рік. У цілому на природоохоронні заходи передбачаються витрати, що становлять 17,2 % бюджету Міністерства охорони навколишнього природного середовища України.
Загальна сума витрат розподіляється між окремими статтями: на охорону повітряного басейну, на утримання заповідників, природних парків, ботанічних садів тощо.
ПРАКТИЧНА ЧАСТИНА
Завдання для розрахунку
Згідно з результатами контрольних перевірок хімічного підприємства міста Рівного зафіксовано використання як пального таких речовин: дизельне паливо – 345т, бензин етиловий – 645 т, бензин не етиловий – 445 т. Крім того, в результаті перевірки підприємства проведеної 10.06.2007р. виявлено перевищення скиду забруднюючих речовин у водні об’єкти в таких обсягах: нітрати – 4,5 т. при ліміті – 4 т, нітрити – 4,5 т. при ліміті – 1,5 т, сульфати – 45 т при ліміті – 75т. Підприємство отримало припис на усунення порушення до 20.07.200 року. В зазначений термін порушення було усунено.
За цей період часу підприємство розмістило на своїй території, згідно дозволу, відходи в таких обсягах: відходи 2 класу – 245т, при ліміті – 245т, відходи 3 класу – 145т, при ліміті – 150т, люмінесцентні лампи у кількості 645 штук (дозвіл відсутній).
Режим роботи підприємства двозмінний.
За перший квартал сума збору за викиди в атмосферу пересувними джерелами забруднення становила 8452 грн., за скиди забруднюючих речовин – 11645 грн.
Визначити розмір збору за викиди забруднюючих речовин підприємством в навколишнє природне середовище за другий квартал 2007року. Результати розрахунку записати в таблиця 6. Відповідь обґрунтуйте.
Розв`язок
На підставі затверджених лімітів і виходячи з фактичних обсягів викидів, нормативів збору за забруднення та корегуючих коефіцієнтів необхідно визначити суму збору, який справляється за викиди у навколишнє природне середовище різними джерелами забруднення.
1. Розмір збору за викиди пересувними джерелами забруднення розраховується за формулою:
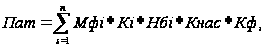
де, Нбі – базовий норматив збору за викиди в атмосферу 1 тонни і-тої забруднюючої речовини в межах ліміту, грн./т;
Мфі – маса фактичного річного викиду і-тої забруднюючої речовини, т
Кнас – коефіцієнт, що залежить від чисельності жителів;
Кі – величина індексу споживчих цін (індекс інфляції), 2,5;
Кф – коефіцієнт, що враховує народно – господарське значення населеного пункту (таблиця 2).
Таблиця 1
Значення коефіцієнта, що залежить від чисельності жителів
| Чисельність населення, тис.чол. | Кнас |
| до 100 | 1,00 |
| 100,1 – 250 | 1,20 |
| 250,1 – 500 | 1,35 |
| 500,1 – 1000 | 1,55 |
| більше 1000 | 1,80 |
2. Розмір збору за скиди забруднюючих речовин у поверхневі води розраховується за формулою:
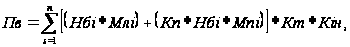
де, Нбі – базовий норматив за скидання в 1 тонни і-тої забруднюючої речовини в межах ліміту, грн./т;
Млі – маса річного скиду і-тої забруднюючої речовини, т;
Мпі – маса понадлімітного річного скиду і-тої забруднюючої речовини, т;
Кт – регіональний коефіцієнт, що враховує територіальні екологічні особливості (таблиця 3);
Кін - величина індексу споживчих цін (індекс інфляції), 2,5;
Кп – коефіцієнт кратності плати за понадлімітний викид забруднюючих речовин, (Кп=5).
Таблиця 2
Значення коефіцієнта, що враховує народно – господарське значення населеного пункту
| Тип населеного пункту | Кф |
|
Організаційно – господарські та культурно – побутові центри місцевого значення з перевагою аграрно – промислових функцій (районнф центри, міста, селища районного підпорядкування) та села |
1,00 |
|
Багатофункціональні центри, центри з перевагою промислових і транспортних функцій (обласні центри, промислові і транспортні вузли) |
1,25 |
| Центри з перевагою рекреаційних функцій | 1,65 |
Таблиця 3
Значення регіональних (басейнових) коефіцієнтів
| № з/п | Басейни річок і морів | Кт |
| 1. | Дунай | 2,2 |
| 2. | Тиса | 3 |
| 3. | Прут | 3 |
| 4. | Дніпро | 2,5 |
| 5. | Дністер | 2,8 |
| 6. | Прип`ять | 2,5 |
| 7. | Десна | 2,5 |
| 8. | Зх. Буг та Інгул | 2,2 |
3. Визначення збору за розміщення відходів у навколишньому природному середовищі проводиться за формулою:
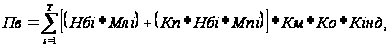
де: Км – коефіцієнт, що враховує розташування зони розміщення відходів(таблиця 3);
Ко – коефіцієнт, що враховує обладнання місця розміщення відходів (таблиця 4);
Нбі – норматив збору за розміщення 1 т відходів і-го виду в межах ліміту, згідно з дозволами на розміщення, грн./т;
Кп – коефіцієнт кратності плати за понад лімітне розміщення (Кп=5);
Мпі – маса понадлімітного розміщення відходів, т.
Таблиця 4
Значення коефіцієнту розташування зони розміщення відходів у НПС
| Місце розміщення відходів | Км |
|
1. В адміністративних межах населених пунктів або на відстані менше 3 км від них 2. За межами населених пунктів (на відстані більше 3 км від їх меж) |
3,0 1,0 |
Таблиця 5
Значення коефіцієнту обладнання місця розміщення відходів у НПС
| Характер обладнання місця розташування відходів | Ко |
|
1. Спеціально створені місця складування (полігони), які забезпечують захист атмосферного повітря та водних джерел від забруднення 2. Звалища, які не забезпечують повного виключення забруднення атмосферного повітря та водних джерел від забруднення |
1,0 3,0 |
Результати розрахунків зводяться в таблиці 6
Таблиця 6
Розрахунок збору за забруднення НПС
Назва забруд ниючої речовини |
Фактич на маса річного викиду,т |
Ліміт вики дів,т |
Норматив збору за викид, грн./т |
Величина індексу споживчих цін |
Коригуючі коефі цієнти |
Сума збору в межах ліміту, грн. |
Сума плати за понад лімітний викид, грн. |
Загальна сума плати, грн. |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
|
Нараховано збору за викиди стаціонарними джерелами забруднення, усього Кнас Кф |
27675 |
- |
27675 |
|||||||
| 1.1. ДП | 345 | - | 4,5 | 2,5 | 1,2 | 1,25 | 5821,9 | - | 5821,9 | |
|
1.2. Бензин етило вий |
645 |
- |
6 |
2,5 |
1,2 |
1,25 |
14512,5 |
- |
14512,5 |
|
|
1.3. Бензин не ети ловий |
435 |
- |
4,5 |
2,5 |
1,2 |
1,25 |
7340,6 |
- |
7340,6 |
|
|
Нараховано збору за скиди у водні об`єкти, Усього Кп Кт |
2953,2 |
24257,8 |
27211 |
|||||||
| 2.1. Нітрати | 4,5 |
4 |
4,5 |
2,5 |
5 |
2,5 |
112,5 |
70,3 |
182,8 |
|
| 2.2. Нітрити | 4,5 |
1,5 |
258 |
2,5 |
5 |
2,5 |
2418,8 |
24187,5 |
26606,3 |
|
| 2.3. Сульфати | 45 |
75 |
1,5 |
2,5 |
5 |
2,5 |
421,9 |
- |
421,9 |
|
|
3. Нараховано збору за розміщення відходів, усього Кп Км Ко |
6328,1 |
36281,3 |
42609,4 |
|||||||
| 3.1. 2 класу | 245 |
245 |
3 |
2,5 |
5 |
3 |
1 |
5512,5 |
- |
5512,5 |
| 3.2. 3 класу | 145 |
150 |
0,75 |
2,5 |
5 |
3 |
1 |
815,6 |
- |
815,6 |
|
3.3. Люмін. лампи |
645 |
- |
1,5 грн./шт. | 2,5 |
5 |
3 |
1 |
- |
36281,3 |
36281,3 |
| Разом: | 36956,3 | 60539,1 | 97495,4 | |||||||
Отже, проаналізувавши результати розрахунків можна сказати що за викиди забруднюючих речовин в навколишнє середовище підприємство сплатить зборів на суму 97495,4 грн. за другий квартал 2007 року, причому 36956,3 грн. підприємство віднесе на собівартість продукції, а 60539,1 грн. сплатить з прибутку.
Список використаної літератури
1. І.Г. Яремчик. Економіка природокористування. К.: Пошуково – видавниче агентство “Книга Пам`яті України” Видавничий центр “Просвіта”, 2000. – 431с.
2. Хвесик М.А., Горбач Л.М., Кулаковський Ю.Г. Економіко – правове регулювання природокористування: Монографія. – К.:Кондор, 2004. – 524с.
3. Санаєв В.Г., Шевчук В.Я. Економіка і організація охорони навколишнього середовища: Підручник. – К.: Вища школа., 1995. – 272с.
4. Туниця Т.Ю. Збалансоване природокористування: національний і міжнародний контекст. – К.:Знання, 2006. – 300с.
5. www.refine