Экологический аудит как вид природоохранной деятельности
Экологическое аудирование в Российской Федерации имеет исключительные возможности в первую очередь для инициирования, повышения эффективности любых других видов экологической деятельности, включая образование и просвещение. Эти возможности связаны с получением, независимым анализом, оценкой дополнительной информации о существующей экологической ситуации и фактических результатах любой реализованной деятельности, а также за счет разработки рекомендаций и предложений на основе этой информации.[8]
На сегодняшний день мотивация разработки и проведения экоаудита в России составляет одну из основных проблем. В целом при мотивации можно выделить ряд общих целей и задач:
1) обострение вариантов производственной экологической стратегии и политики;
2) необходимое дополнительное информационное обеспечение принятия предплановых предпроектных планов и проектных решений, связанных с существующим воздействием на окружающую среду и использованием природных ресурсов;
3) необходимое информационное обеспечение развития, повышения эффективности или инициирования любых видов экологической деятельности;
4) составление и обоснование систем приоритетов в области мониторинга, контроля и управления воздействием на окружающую среду (факторы воздействия, источники воздействия, отходы, локальные критические и рисковые ситуации, приоритетные направления деятельности и т.д.);
5) постановка и ранжирование экологических проблем адекватно их реальному содержанию и возможностям решения (например, описание, оценка и прогноз фактического воздействия на окружающую среду в сравнении с воздействием, официально декларируемым природользователями);
6) анализ работы, оценка и прогноз действующих систем мониторинга источников воздействия на окружающую среду;
7) анализ работы, оценка и прогноз действующей системы производственного экологического контроля;
8) анализ работы, оценка и прогноз действующих регламентов, процедур, законодательных и нормативных документов в области экологического контроля и управления.
3.1 Методы проведения экологических аудиторских программ
Метод анкетирования — один из основных методов качественного обзора, анализа, оценки и ранжирования экологических проблем, а также метод полуколичественного и количественного описания приоритетных экологических проблем, позволяющий обосновывать и разрабатывать конкретные адресные рекомендации и предложения. Суть метода заключается в составлении:
- списка основных направлений и аспектов экологической деятельности, которые должны быть реализованы предприятием в рамках экологического контроля и управления;
- суммарных сводок данных, необходимых для дальнейшего анализа и оценки эффективности деятельности, разработки соответствующих рекомендаций и предложений;
- перечня рекомендаций по развитию и повышению эффективности рассматриваемого вида деятельности.
Метод интервьюирования используется на протяжении всей программы экологического аудита и связан с контактами аудиторов и представителей предприятия. Этот метод активно применяется аудиторами при проведении обзорных туров по территории предприятия (интервью непосредственных участников тех или иных событий, работников различных производственных служб и т.д.). Так как многая интересующая аудиторов информация может быть не зафиксирована документально, то для уточнения исходных данных аудирования, и формирования собственных аудиторских оценок может быть также применен метод интервьюирования.
Метод с использованием материальных балансов и технологических расчетов является наиболее ценным из имеющихся методов определения масштаба загрязнения. Он позволяет составить полную картину по контролю загрязнения и определить эффективность и возможные последствия предлагаемых мер по охране среды. Этот метод позволяет оценить не только общее фактическое воздействие на ОС по производству в целом, но и дать необходимую оценку отдельным источникам воздействия на ОС, системам регулирования сброса и выброса загрязняющих веществ, системам размещения и удаления отходов, а также системам экологического мониторинга.
Метод на основе экспертных оценок — наиболее часто используется для оценки риска возникновения событий и ситуаций. Суть метода заключается в основном в оценке различных рассматриваемых аудиторами параметров и сравнении этих параметров с эталонами значений. Исходя из опасности вредных веществ на загрязненной территории или результатов фактора риска с помощью трех последовательных этапов проводится экспертная оценка и определяется, являются ли существующие на данном месте условия, уменьшающие опасность или увеличивающие ее в отношении выноса (I этап), вноса (П этап) или миграции и действия веществ (Ш этап).
Картографический метод наряду с методом материальных балансов является одним из наиболее эффективных в экологическом аудите. Разработка и использование аудиторских ситуационных планов промышленных площадок и аудиторских ситуационных карт-схем территорий позволяют не только обобщить и организовать исходные данные, другую разнородную информацию, полученную в процессе аудирования, но и активно использовать ее при предоставлении материалов данной программы. Картографические материалы рекомендуется разрабатывать' и использовать начиная уже со стадии предварительного сбора, обобщения и организации основных исходных данных программы экологического аудита. Особенно эффективны они при определении основных объектов аудирования, составлении программы и маршрутов обзорных туров, обобщении и организации собственно программы экологического аудита, предоставлении данных и анализе возможностей их использования в дальнейшем.
Метод с использованием фото- и видеосъемки с большей эффективностью может применяться в программах экологического аудита как в качестве дополнительного к картографическому, так и в качестве метода, имеющего самостоятельное значение. Зачастую только фото- и видеоматериалы способны достаточно наглядно и информативно охарактеризовать фактически существующую экологическую ситуацию (например, состояние нарушенных территорий, видимые изменения состояния окружающей среды, аварийное и «ночное» воздействие на окружающую среду, неорганизованные источники сброса и выброса загрязняющих веществ, несанкционированное неорганизованное или частично организованное размещение и Захоронение отходов, низкую эффективность производственного и государственного экологического контроля).
4. ОРГАНИЗАЦИЯ ЭКОЛОГИЧЕСКОГО АУДИТА ПРЕДПРИЯТИЯ
Любая программа экологического аудита независимо от ее целей, конкретных объектов и задач включает ряд обязательных, логически и организационно взаимосвязанных этапов и видов работ.
4.1 Обобщенная процедура программы экологического аудита
Обобщенная процедура экологического аудита представлена на рисунке 1 и состоит из пяти основных этапов, где четыре этапа представляет собственно программа экологического аудита, а пятый этап включает различные формы использования материалов аудирования.
4.1.1 Этап подготовительных работ
Этап подготовительных работ программы экологического аудирования включает в себя:
- определение основных целей, задач и объектов программы аудирования;
- определение бюджета и сроков проведения программы;
- заключение финансового договора с заказчиком авансирование программы аудита;
- формирование группы аудита;
Форма типового договора на использование аудиторских услуг представлена в приложении Г.
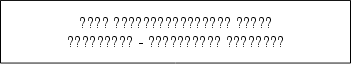

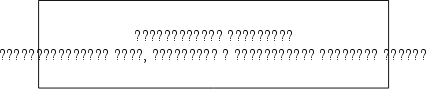
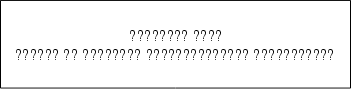
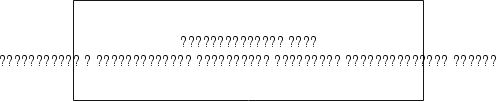

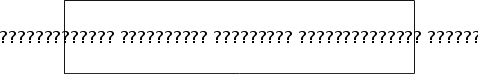
Рисунок 1 – Схема обобщенной процедуры разработки и реализации программы экологического аудирования.
1.2 Планирование программы экологического аудирования
Этап планирования программы экологического аудирования можно представить в виде следующих стадий:
- предварительный сбор, обобщение и организация исходных данных по основной экологической документации предприятия;
- анализ исходных данных, определение основных объектов аудирования, методик программы и критериев оценок;
- формирование собственно программы экологического аудирования.
Этап планирования программы должен занимать у аудиторов минимальное количество времени с учетом высокой стоимости аудиторских услуг и временной ограниченности работ непосредственно на производственной площадке.
Сбор, обобщение и организация основных исходных данных по объекту аудирования, а также соответствующая их оценка представляют собой одну из наиболее важных стадий программы экологического аудита в целом. Как правило, на каждом аудируемом предприятии (территории) накоплены значительные массивы данных о воздействии на окружающую среду, состоянии окружающей среды, использовании ресурсов, технологии производства. Однако в большинстве случаев использование этих данных крайне затруднительно в силу их разбросанности по разным владельцам, противоречивости, громоздкости, несопоставимости, отсутствия обобщения и систематизации, крайне неудобной формы представления в виде пространных таблиц и описаний.
Фрагмент заполненного протокола по определению наличия и характеристик экологической документации предприятия представлен в таблице 1.
Учитывая отмеченные особенности, предварительный сбор и обобщение основных исходных данных для последующей оценки фактического воздействия на окружающую среду, разработки эффективных рекомендаций и предложений по изменению воздействия должны быть в значительной степени формализованы. Основной задачей здесь является максимально четкое и ясное обозначение официальной (декларируемой) позиции предприятия или территории по рассматриваемым вопросам.
Таблица 1
| № п/п | Название документа и его наличие, +;+/-;- | Характеристики документации | Примечания | ||||
| А | В | С | D | E | |||
| 1. | Экологическая программа предприятия | Экологическая стратегия развития | Экологическая политика развития | ||||
| 14.2. | Технико-экономические обоснования и проекты по средоохранным сооружениям /- | Очистка сточных вод | Очистка отходящих газов | Использование и переработка отходов | Ликвидация отходов | Захоронение отходов |
Нет в природоохранной службе |
| 16. | Картографические материалы+ | Генеральный план промплощадки + | Ситуацион-ный план промплощадки | Ситуационная карта-схема | Схема канализационных сетей |
Геодезические съемки |
Нет в природоохранной службе |
| 25. |
Положение о производственно-экологической службе - |
Согласование | Утверждениие | ||||
4.1.3 Основной этап программы экологического аудирования
Основной этап программы экологического аудита осуществляется непосредственно на объектах. При выполнении основного этапа программы проводятся:
- определение маршрутов и проведение «обзорных туров» по объектам аудирования;
- ознакомление с рабочей документации и интервьюирование персонала;
- уточнение и дополнение исходных данных при работе на объектах аудирования.
Основной целью работы на объектах является уточнение, окончательное формирование и организация основных исходных данных программы экологического аудирования, а также получение дополнительной информации, необходимой для анализа, оценки и прогноза изменения (разработки рекомендация и предложения) фактического воздействия производства на окружающую среду.
При планировании и организации работы на объектах аудирования следует иметь в виду их чрезвычайную сложность: большие размеры промышленных площадок, разнообразие основных и вспомогательных производств и технологий, множество загрязняющих веществ, источников их выделения, сброса и выброса, большое количество отдельных видов отходов и мест их размещения, плохую организацию производства и экологической службы, преобладание неконтролируемого, неорганизованного, аварийного и «ночного» воздействия на окружающую среду, низкую квалификацию персонала и т.д.
Под натурным обследованием объекта понимается комплекс разносторонних, согласованных в пространстве и во времени исследований, включающих изучение уровней загрязнения в различных компонентах природной среды, таких как почвенный и растительный покровы, поверхностные и грунтовые воды, объекты биоты; анализ воздействия на биологические объекты и население; проведение сопутствующих наблюдений и получение другой дополнительной информации, связанной с воздействием на окружающую природную среду, с целью разработки организационно-технических мероприятий по устранению его отрицательных последствий, рекомендаций и аудиторских заключений по объекту экологического аудита.
Схема работы экологов-аудиторов на производственной площадке приведена на рисунке 2.

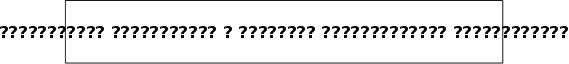
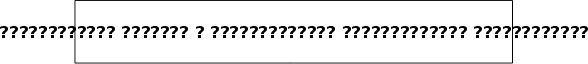
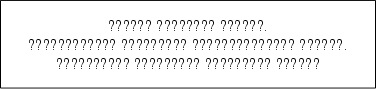




Рисунок 2 - Схема работы экологов-аудиторов на производственной площадке
 4.1.4
Заключительный
этап программы
экологического
аудирования
Заключительный этап программы аудирования включает следующие стадии:
- анализ и оценка полученных данных;
- привлечение дополнительных специалистов в группу экологического аудита в случае необходимости;
- разработка конкретных рекомендаций и предложений по результатам программы аудирования;
- организация данных программы;
- представление данных программы аудирования и анализ возможностей их использования совместно с заказчиком программы и другими заинтересованными лицами;
- подготовка, распространение и представление окончательного отчета по результатам аудирования;
- участие в составлении и проверке осуществления плана действий по материалам программы аудирования.
Общие методические рекомендации по организации, анализу и оценке данных программы экологического аудирования промышленного производства включают:
- составление и анализ обобщенных и детализированных материальных балансов приоритетных загрязняющих веществ, компонентов исходного сырья, реагентов и материалов; в том числе, например, составление и анализ обобщенного водного баланса предприятия, включая атмосферные осадки, неорганизованный поверхностный и подземный сток с территории
промышленной площадки;
- описание и оценку фактических характеристик приоритетных источников воздействия на окружающую среду (включая неорганизованные, залповые, аварийные и «ночные» источники) и отходов обязательно в сравнении с их декларируемыми характеристиками (или отсутствием таких характеристик) и установленными лимитами на сброс, выброс, размещение отходов;
- анализ и оценку фактической эффективности работы существующих систем регулирования сбросов и выбросов загрязняющих веществ, систем размещения и удаления отходов в сравнении с их декларируемой эффективностью;
- описание, анализ и оценку эффективности существующей системы производственного экологического контроля, включая локальную систему мониторинга источников воздействия на окружающую среду и отходов;
- формирование и обоснование производственной (или территориальной) системы приоритетов в области изменения воздействия на окружающую среду, использования ресурсов, состояния окружающей среды (приоритетные факторы воздействия, источники выделения загрязняющих веществ и образования отходов, приоритетные источники сброса и выброса, отходы и места их размещения, системы регулирования воздействия, приоритетные экологические цели и задачи, направления деятельности);
- определение локальных критических экологических ситуаций, характеризующихся необратимыми изменениями окружающей среды в зоне влияния предприятий, заболеваниями населения, существенными экономическими ущербами, грубыми систематическими нарушениями природоохранительного законодательства, связанными с определенными факторами и источниками воздействия на окружающую среду;
- представление данных программы аудирования на экологических ситуационных планах и картах-схемах.
Пример заполнения аудиторского протокола по определению системы экологических приоритетов предприятия представлен в таблице 2. Форма аудиторского протокола по определению системы экологических приоритетов предприятия имеется в приложении Б.
Таблица 2
| Факторы воздействия на окружающую среду | |||||
| Наименование | Норматив, т/год | Лимит, т/год | Отчет, т/год | Факт, т/год | Критерии приоритетности |
|
1.ВыбросыNOx Mn и его соединения |
230 2,142 |
230 - |
202 0,8 |
Доля в общем объеме выбросов вещества 1-го класса опасности | |
| 3. Компоненты отходов | - | - | - | 240 | Большие объемы образования |
4.1.5 Использование материалов программы экологического аудирования
Пятый этап обобщенной процедуры разработки и реализации программы экологического аудирования является последним и может быть представлен в виде следующих стадий:
- авторский надзор и консультирование использования материалов программы;
- участие членов группы в разработке и реализации конкретных проектов и программ с использованием или на основе материалов экологического аудирования;
- участие в процедуре оценки воздействия на окружающую среду (ОВОС) плановых предпроектных и проектных решений, разработанных с использованием или на основе материалов программы экологического аудирования;
- организация и проведение повторных программ экологического аудита по фактическим результатам деятельности;
- развитие общего, специального и дополнительного профессионального образования.
4.2 Информационное обеспечение экологического аудита
Используемые в экоаудиторской деятельности информационные ресурсы, в зависимости от целевого назначения включенных в них данных, могут быть разделены на три группы:
1. Нормативная информация об экологическом аудите и охране окружающей природной среды.
2. Экологическая информация об объекте аудита.
3. Информация о состоянии компонентов окружающей природной среды, находящихся в зоне возможного влияния аудируемого объекта.[3]
Информация об объекте, которая может потребоваться в процессе его аудиторской проверки, содержится главным образом в документации данного объекта. В общем случае она может иметь место в составе следующих документов:
- уставные документы предприятия или организации с описанием выполняемых функций;
- документ на право владения земельным участком и его план с нанесенными строениями и сооружениями;
- ситуационная карта-схема микрорайона, в котором размещен объект аудита;
- технические паспорта на здания и сооружения;
- техническая документация на основные и вспомогательные производственные процессы и оборудование, используемые природные ресурсы, исходное сырье и полуфабрикаты, на основную и побочную продукцию;
- разрешение на природопользование (землепользование и землеустройство, водопользование и недропользование, использование объектов растительного и животного мира, на выбросы и сбросы загрязняющих веществ, на размещение отходов);
- разрешение на пользование коммунальными водопроводными сетями;
- лицензии на выполнение работ в области охраны окружающей среды и использования природных ресурсов;
- договоры на размещение отходов, на прием отходов от других организаций;
- документация бухгалтерского учета поступления и расхода материальных средств;
- экологический паспорт объекта;
- сертификаты соответствия продукции, работ (услуг);
- материалы проведенных ранее аудиторский проверок;
- паспорта на отходы;
- результаты инвентаризации источников загрязнения и мест размещения отходов;
- акты и справки по проверке объекта органами государственного экологического контроля и санитарно-эпидемиологического надзора;
- формы государственной статистической отчетности;
- документы первичного учета использования объектов природной среды;
- внутренние инструкции предприятия или организации по охране окружающей среды, по технике безопасности, по пожарной безопасности;
- приказы и распоряжения руководства предприятия или организации;
- результаты анкетирования и опроса работников предприятия или организации и местных жителей при условии их официального подтверждения компетентными должностными лицами.
Выбор тех или иных источников информации из приведенного списка определяется целью экологического аудирования, решаемыми задачами и специфическими особенностями обследуемого объекта.[18]
Данные о состоянии окружающей природной среды содержат следующие документы, предусмотренные законодательством Российской Федерации:
- государственные кадастры природных объектов и природных ресурсов:
1. кадастр земельных ресурсов,
2. кадастр природных водных объектов,
3. кадастр лесных ресурсов,
4. кадастр объектов животного мира,
5. кадастр особо охраняемых природных территорий,
6. кадастр полезных подземных ископаемых;
- Красная книга России и ее субъектов;
- Государственные программы по охране окружающей среды;
- государственные регистры;
- бюллетени социально-гигиенического мониторинга;
- паспорта безопасности административно-территориальных единиц;
- радиационно-гигиенические паспорта территорий.
В необходимых случаях данные об уровне загрязнения атмосферного воздуха, природных вод и почвы могут быть получены в рамках аудиторской проверки с привлечением к натурным обследованиям специалистов аккредитованных лабораторий.
5. ОСНОВЫ ПРАВОВОГО РЕГУЛИРОВАНИЯ ЭКОЛОГИЧЕСКОГО АУДИТА В РОССИЙСКОЙ ФЕДЕРАЦИИ
Понятие «экологический аудит» введено в России постановлениями Правительства Российской Федерации: «О лицензировании отдельных видов деятельности» от 27 декабря 1994 года № 1418;«Об утверждении положения о лицензировании отдельных видов деятельности в области охраны окружающей среды» от 26 февраля 1996 года.
Этими двумя документами определено, что Госкомэкологии России и его территориальные органы уполномочены на проведение лицензирования всех видов деятельности в области охраны окружающей среды, одним из которых является экологический аудит.
Для выполнения правительственных постановлений в части выдачи лицензии на проведение экологического аудита и с целью осуществления практических работ по экологическому аудиту приказом Госкомэкологии России от 16 октября 1997 года №453 «О системе экологического аудирования» были утверждены: «Основные положения экологического аудирования в Российской Федерации» и «План первоочередных мероприятий по введению Системы экологического аудита Госкомэкологии России», а приказом Госкомэкологии России от 30 марта 1998 года № 181 «Об экологическом аудировании в системе Госкомэкологии России».
Экологический аудит является одним из направлений деятельности в области охраны окружающей среды. Развитие законодательной базы в этой области предусмотрено в "Классификаторе правовых актов" под кодовым номером 110.010.100. Классификатор введен в действие указом Президента Российской Федерации от 15 марта 2000 года № 511 (Российская газета от 21, 22, 23 марта 2000 г.) Указом Президента Российской Федерации от 24 декабря 1993 № 2284 (Собрание актов Президента и Правительства Российской Федерации, 1994 г., № 1, ст. 2) процедуры экологического аудита предусмотрены в рамках "Государственной программы приватизации государственных и муниципальных предприятий в Российской Федерации" (п.6.33 Программы). Федеральным законом "Об охране атмосферного воздуха" от 4 мая 1999 года № 96-ФЗ (Российская газета от 13 мая 1999 г.) государственным инспекторам по охране природы, осуществляющим контроль за охраной атмосферного воздуха, предоставляется право вносить предложения о проведении экологического аудита объектов хозяйственной и иной деятельности (статья 27, ч.2).
В 1998 году Гостандартом России приняты следующие документы по формированию системы экологического аудита:
- ГОСТ Р ИСО 14001-98 "Системы управления окружающей средой". Требования и руководство по применению;
- ГОСТ Р ИСО 14004-98 "Системы управления окружающей средой". Общие руководящие указания по принципам, системам и средствам обеспечения функционирования;
- ГОСТ Р ИСО 14010-98 "Руководящие указания по экологическому аудиту" Основные принципы;
- ГОСТ Р ИСО 14011-98 "Руководящие указания по экологическому аудиту". Процедура аудита систем управления окружающей средой;
- ГОСТ Р ИСО 14012-98 "Руководящие указания по экологическому аудиту". Квалификационные критерии для аудиторов в области экологии; Федеральным законом "Об охране окружающей среды от 10 января 2002г №7 ФЗ закреплено понятие экологического аудита.
Экологический аудит - независимая комплексная, документированная оценка соблюдения субъектом хозяйственной и иной деятельности требований, в том числе нормативов и нормативных документов, в области охраны окружающей среды, требований международных стандартов и подготовки рекомендаций по улучшению такой деятельности.
5.1 Проект федерального закона «Об экологическом аудите» от 30.09.03
Принятие федерального закона «Об экологическом аудите» в Российской Федерации от 30.09.03 позволит определить правовые основы деятельности по экологическому аудиту и статус аудиторов-экологов.
Основной целью разработки и принятия законопроекта "Об экологическом аудите" является создание действенного инструмента по проведению независимого анализа, оценки информации о существующей экологической ситуации и фактических результатах любой реализованной деятельности, а также подготовка квалифицированных рекомендаций по снижению негативного воздействия на окружающую среду и повышению качества управления в области окружающей среды.
Предметом правового регулирования закона являются общественные отношения в сфере обеспечения осуществления независимого квалифицированного документального анализа и оценке деятельности субъектов хозяйственной деятельности.
В статье 1 проекта Федерального закона рассматриваются основные понятия, используемые в настоящем законе:
1. Экологический аудит - независимая, комплексная, документированная оценка соблюдения субъектом хозяйственной и иной деятельности требований, в том числе нормативов и нормативных документов, в области охраны окружающей среды, требований международных стандартов и подготовке рекомендаций по улучшению такой деятельности.
2. Экоаудиторская деятельность – предпринимательская деятельность по независимой проверке соответствия деятельности аудируемых лиц требованиям законодательства об охране окружающей среды и экологической безопасности и оказанию сопутствующих экологическому аудиту услуг, осуществляемая экоаудиторской или аудиторской организацией (или индивидуальными аудиторами-экологами).
3. Критерии экологического аудита – требования природоохранного законодательства и нормативных документов, экологическая политика, методы управления воздействием на окружающую среду, а также другие требования, с которыми аудитор-эколог сравнивает собранные данные о фактическом или планируемом воздействии объекта экологического аудита на окружающую среду.
4. Объект экологического аудита - субъект хозяйственной или иной деятельности, оказывающий прямое или опосредованное воздействие на окружающую среду, а также система управления воздействием на окружающую среду.
5. Сопутствующие экоаудиторские услуги – предпринимательская деятельность по оказанию сопутствующих услуг в сфере экологического аудита, которые включают в себя:
1) составление финансовой (бухгалтерской) отчетности о плате за природопользование и воздействие на окружающую среду;
2) консультирование по финансовым, хозяйственным и правовым вопросам природопользования и охраны окружающей среды (экологический консалтинг);
3) анализ финансово-хозяйственной деятельности по природопользованию, обеспечению охраны окружающей среды и экологической безопасности;
4) консультирование по оценке и управлению экологическими рисками
5) разработка и анализ инвестиционных проектов, составление бизнес-планов;
6) проведение маркетинговых работ;
7) проектирование Систем управления окружающей средой (СУОС) в соответствии с действующими требованиями и стандартами;
8) сертификация по экологическим требованиям;
9) экологическая паспортизация;
10) оценка воздействия намечаемой хозяйственной деятельности на окружающую среду (разработка природоохранных разделов проектной документации);
11) оценка экологических рисков и ущербов;
12) разработка нормативов предельно допустимых выбросов (сбросов) (включая радиоактивные) загрязняющих веществ в окружающую среду, нормативов образования и лимитов на размещение отходов, допускаемых уровней воздействия на окружающую среду, обоснования лимитов природопользования;
6.Антропогенные факторы экологической опасности – любые виды деятельности человека, прямо или опосредовано снижающие качество компонентов окружающей среды ниже установленных нормативов
7. Природные факторы экологической опасности – природные процессы, обусловленные эволюцией земли и приводящие прямо или опосредовано к снижению качества компонентов окружающей среды ниже установленных нормативов.
8.Экологический риск - вероятность наступления события, имеющего неблагоприятные последствия для природной среды и вызванного негативным воздействием хозяйственной и иной деятельности, чрезвычайными ситуациями природного и техногенного характера;
В статье 3 проекта Федерального закона рассматривается понятие эколога-аудитора и его права на осуществление экоаудиторской деятельности:
1. Аудитором-экологом является физическое лицо, отвечающее квалификационным требованиям, установленным федеральными стандартами или, в их отсутствие, федеральным органом, исполнительной власти осуществляющим государственное управление в области охраны окружающей среды (уполномоченным федеральным органом), и имеющее квалификационный аттестат аудитора-эколога.
2. Аудитор-эколог вправе осуществлять экоаудиторскую деятельность в качестве работника экоаудиторской или аудиторской организации или в качестве лица, привлекаемого экоаудиторской организацией к работе на основании гражданско-правового договора, либо в качестве индивидуального предпринимателя, осуществляющего свою деятельность без образования юридического лица, - далее индивидуального аудитора-эколога.
3. Индивидуальный аудитор-эколог вправе осуществлять экоаудиторскую деятельность, иные виды аудиторских услуг, а также оказывать сопутствующие экологическому аудиту услуги. Индивидуальный аудитор не вправе осуществлять иные виды предпринимательской деятельности.
Статья 4-я и 5-я проекта Федерального закона объясняют понятие экоаудиторской организации, рассматривают ее права и обязанности:
1. Экоаудиторская организация – коммерческая организация, созданная и зарегистрированная в соответствии с действующим законодательством, оказывающая на договорных условиях услуги по проведению экологического аудита и сопутствующие экологическому аудиту услуги.
2. Экоаудиторская организация осуществляет свою деятельность по проведению экологического аудита после получения Свидетельства о внесении в Реестр экоаудиторских организаций на условиях и в порядке, предусмотренном настоящим Федеральным законом.
3. Экоаудиторская организация может быть создана в любой организационно - правовой форме, за исключением открытого акционерного общества.
4. Экоаудиторские организации вправе осуществлять все виды аудита при наличии лицензии на осуществление этих видов деятельности. Экоаудиторским организациям запрещается заниматься какой-либо иной предпринимательской деятельностью.
При проведении экоаудиторской проверки экоаудиторские организации и индивидуальные аудиторы-экологи обязаны:
1) осуществлять экоаудиторскую проверку в соответствии с законодательством Российской Федерации, настоящим Федеральным законом иными действующими нормативными правовыми документами, требованиями и стандартами;
2) предоставлять по требованию аудируемого лица необходимую информацию о требованиях законодательства Российской Федерации, касающихся проведения экоаудиторской проверки, а также о нормативных актах Российской Федерации, на которых основываются замечания и выводы экоаудиторской организации или индивидуального аудитора;
3) в срок, установленный договором оказания экоаудиторских услуг, передать экоаудиторское заключение аудируемому лицу и (или) лицу, заключившему договор оказания экоаудиторских услуг;
4) обеспечивать сохранность документов, получаемых и составляемых в ходе экоаудиторской проверки, не разглашать их содержание без согласия аудируемого лица и (или) лица, заключившего договор оказания экоаудиторских услуг, за исключением случаев, предусмотренных законодательством Российской Федерации;
5) исполнять иные обязанности, вытекающие из существа правоотношений, определенных договором оказания экоаудиторских услуг, и не противоречащие законодательству Российской Федерации.
Права и обязанности аудируемых лиц и (или) лиц, заключивших договор оказания экоаудиторских услуг освещаются в статье 6-ой проекта Федерального закона:
1. При проведении экоаудиторской проверки аудируемое лицо и (или) лицо, заключившее договор оказания экоаудиторских услуг, вправе:
1) получать от экоаудиторской организации или индивидуального аудитора-эколога информацию о законодательных и нормативных актах Российской Федерации, на которых основываются выводы экоаудиторской организации или индивидуального аудитора-эколога;
2) получить от экоаудиторской организации или индивидуального аудитора-эколога экоаудиторское заключение в срок, определенный договором оказания экоаудиторских услуг;
3) осуществлять иные права, вытекающие из существа правоотношений, определенных договором оказания экоаудиторских услуг, и не противоречащие законодательству Российской Федерации.[14]
2. При проведении экоаудиторской проверки аудируемое лицо и (или) лицо, заключившее договор оказания экоаудиторских услуг, обязано:
1) заключать договоры на проведение обязательного экологического аудита с экоаудиторскими организациями в сроки, установленные законодательством Российской Федерации;
2) создавать экоаудиторской организации (индивидуальному аудитору-экологу) условия для своевременного и полного проведения экоаудиторской проверки, осуществлять содействие экоаудиторским организациям (индивидуальным аудиторам-экологам) в своевременном и полном проведении экоаудиторской проверки, предоставлять им информацию и документацию, необходимую для осуществления экологического аудита, давать по устному или письменному запросу аудиторов-экологов или экоаудиторских организаций исчерпывающие разъяснения и подтверждения в устной и письменной формах, а также запрашивать необходимые для проведения экоаудиторской проверки сведения у третьих лиц;
3) не предпринимать каких бы то ни было действий в целях ограничения круга вопросов, подлежащих выяснению при проведении аудиторской проверки;
4) своевременно оплачивать услуги экоаудиторских организаций (индивидуальных аудиторов-экологов) в соответствии с договором на проведение экологического аудита, в том числе в случаях, когда выводы экоаудиторского заключения не согласуются с позицией работников аудируемой организации, а также в случае неполного выполнения аудиторами-экологами работы по независящим от них причинам;
5) исполнять иные обязанности, вытекающие из существа правоотношений, определенных договором оказания экоаудиторских услуг, и не противоречащие законодательству Российской Федерации.
Правовое регулирование стандартов (правил) экоаудиторской деятельности рассмотрено в статье 10 проекта Федерального закона об экологическом аудите:
1. Правила (стандарты) экоаудиторской деятельности - единые требования к порядку осуществления экологического аудита, оформлению и оценке качества экологического аудита и сопутствующих ему услуг, а также к порядку подготовки аудиторов-экологов и оценке их квалификации.
2. Правила (стандарты) экоаудиторской деятельности подразделяются на:
- федеральные правила (стандарты) экоаудиторской деятельности;
- внутренние правила (стандарты) экоаудиторской деятельности, принятые профессиональным экоаудиторским объединением, а также правила (стандарты) экологического аудита экоаудиторских организаций и индивидуальных аудиторов-экологов.
3. Федеральные правила (стандарты) экоаудиторской деятельности являются обязательными для экоаудиторских организаций, индивидуальных экоаудиторов, а также для аудируемых лиц, за исключением положений, в отношении которых указано, что они имеют рекомендательный характер.
4. Федеральные правила (стандарты) экоаудиторской деятельности утверждаются в порядке, определяемом Правительством Российской Федерации.
5. Профессиональное экоаудиторское объединение вправе, если это предусмотрено уставом, устанавливать для своих членов внутренние правила (стандарты) экоаудиторской деятельности, которые не могут противоречить федеральным правилам (стандартам) экоаудиторской деятельности. При этом требования внутренних правил (стандартов) экоаудиторской деятельности не могут быть ниже требований федеральных правил (стандартов) экологического аудита.
6. Экоаудиторские организации и индивидуальные аудиторы-экологи вправе устанавливать собственные правила (стандарты) экоаудиторской деятельности, которые не могут противоречить федеральным правилам (стандартам) экоаудиторской деятельности. При этом требования правил (стандартов) экологического аудита экоаудиторских организаций и индивидуальных аудиторов-экологов не могут быть ниже требований федеральных правил (стандартов) экологического аудита и внутренних правил (стандартов) экоаудиторской деятельности профессионального экоаудиторского объединения, членами которого они являются.
7. Экоаудиторские организации и индивидуальные аудиторы-экологи в соответствии с требованиями законодательных и иных нормативных правовых актов Российской Федерации и федеральных правил (стандартов) экоаудиторской деятельности вправе самостоятельно выбирать приемы и методы своей работы, за исключением планирования и документирования экологического аудита, составления рабочей документации аудитора-эколога, экоаудиторского заключения, которые осуществляются в соответствии с федеральными правилами (стандартами) экоаудиторской деятельности.
Также проект Федерального закона «Об экологическом аудите» предусматривает статьи, посвященные аудиторскому заключению по итогам экологического аудита, независимости экоаудиторских организаций и аудиторов-экологов, контролю качества их работы, аттестации на право осуществления экоаудиторской деятельности, а также порядку аннулирования квалификационного аттестата – эколога.
Принятие указанного закона будет способствовать повышению эффективности и инициированию природоохранной деятельности субъектов хозяйственной деятельности и рациональному использованию природных ресурсов, развитию систем экологического управления, получению дополнительных выгод и прибыли в результате сочетания экологических и экономических интересов.
6. РАСЧЕТ КОЛИЧЕСТВЕННЫХ ХАРАКТЕРИСТИК ВЫБРОСОВ ЗАГРЯЗНЯЮЩИХ ВЕЩЕСТВ В АТМОСФЕРУ ОТ ОБЪЕКТОВ ОЧИСТНЫХ СООРУЖЕНИЙ
Основной этап программы экологического аудита предусматривает работу на объектах экологического аудирования. При этом основной целью является формирование и организация основных исходных данных программы, а также получение дополнительной информации, необходимой для анализа, оценки и прогноза изменения фактического воздействия производства на окружающую среду. Анализ полученных данных и оценку воздействия осуществляют на заключительном этапе программы экологического аудирования. При