Механизм формирования и использования финансовых результатов предприятия
Как видно из таблицы 10, наибольший удельный вес в оборотных активах занимают запасы. На их долю на начало базисного года приходилось 48,96%, а на конец отчетного – 68,86% оборотных активов. В 2009 году снизилась дебиторская задолженность на 24894 тыс.руб. и к концу отчетного года составила 24723 тыс.руб. Также сократились денежные средства на 1975 тыс.руб. Так за исследуемый период из-за снижения доли дебиторской задолженности в 2009 году наблюдается сокращение оборотных активов на 20371 тыс.руб.
Таблица 10 – Анализ структуры оборотных активов Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт»
| Показатель | 2007 год | 2008 год | 2009 год | Отклонение (+,-) 2009 г. / 2007 г. | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | ||
| 1. Запасы | 51000 | 48,96 | 53924 | 51,43 | 57693 | 68,86 | 6693 |
| 2. НДС по приобретенным ценностям | 195 | 0,19 | 7 | 0,01 | 0 | 0,00 | -195 |
| 3. Дебиторская задолженность | 49617 | 47,64 | 49650 | 47,35 | 24723 | 29,51 | -24894 |
| 4. Краткосрочные финансовые вложения | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 | 0 |
| 5. Денежные средства | 3346 | 3,21 | 1273 | 1,21 | 1371 | 1,64 | -1975 |
| 6. Прочие оборотные активы | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 | 0 |
| Итого оборотных активов | 104158 | 100 | 104854 | 100 | 83787 | 100 | -20371 |
Таким образом, проведя анализ, мы уже знаем, каким имуществом располагает предприятие. Изучили также состав и качество наиболее существенных активов предприятия, от наличия и состояния которых во многом зависят конечные результаты его деятельности.
Анализ платежеспособности предприятия
Важным показателем, характеризующим финансовое положение предприятия, является платежеспособность. Это возможность своевременно погашать свои платежные обязательства наличными денежными ресурсами.
Оценить платежеспособность можно по балансу, на основе характеристики ликвидности оборотных активов, которая определяется временем, необходимым для превращения их в денежные средства. Чем меньше требуется времени, тем выше ликвидность. Ликвидность баланса – возможность субъекта хозяйствования перевести активы в наличность и погасить свои платежные обязательства.
Ликвидность предприятия – это общее понятие, чем ликвидность баланса. Ликвидность баланса предполагает изыскание платежных средств только за счет внутренних источников. Но предприятие может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности.
Понятие платежеспособности и ликвидности очень близкие, но второе более емкое. От степени ликвидности баланса и предприятия зависит его платежеспособность. В то же время ликвидность характеризует как текущее состояние расчетов, так и перспективу. Предприятие может быть платежеспособным на отчетную дату, но иметь неблагоприятные возможности в будущем.
Следовательно, ликвидность баланса является основой платежеспособности и ликвидности предприятия. Иными словами, ликвидность есть способ поддержания платежеспособности.
Анализ ликвидности заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности погашения: А1 – абсолютно ликвидные активы; А2 – быстро реализуемые активы; А3 – медленно реализуемые активы; А4 – труднореализуемые активы.
Также на 4 группы разбиваются и обязательства предприятия: О1 – наиболее срочные обязательства; О2 – среднесрочные обязательства со сроком погашения до 1 года; О3 – долгосрочные кредиты банка и займы со сроком погашения более 1 года; О4 – собственный капитал, находящийся в распоряжении предприятия.
Баланс считается абсолютно ликвидным, если:
А1 ≥ П1, А2 ≥ П2, А3 ≥ П3, А4 ≤ П4.
Проведем анализ ликвидности баланса Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт» за 2007 год.
А1 = 3346, О1 = 1012, следовательно А1 > О1;
А2 = 98074, О2 = 28146, следовательно А2 > О2;
А3 = 51349, О3 = 0, следовательно А3 > О3;
А4 = 25342, О4 = 0, следовательно А4 > О4.
Проведенный анализ показал, что так как А4 > О4, то баланс Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт» нельзя назвать абсолютно ликвидным.
Следующим этапом исследования будет анализ ликвидности баланса Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт» за 2009 год. Так данные баланса показывают, что:
1)А1 = 1371, О1 = 1006, следовательно А1 > О1;
2)А2 = 80981, О2 = 10797, следовательно А2 > О2;
3)А3 = 58475, О3 = 0, следовательно А3 > О3;
4)А4 = 47515, О4 = 0, следовательно А4 > О4.
Проведенный анализ абсолютных показателей свидетельствует о том, что баланс Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт» в 2009 году нельзя назвать абсолютно ликвидным. Так как предприятие является филиалом, то нет возможности проанализировать данные по III разделу капиталы и резервы. Из-за этого анализ активов по последней группе активов дает неточные данные.
Наряду с абсолютными величинами для оценки ликвидности предприятия рассчитывают и анализируют следующие относительные показатели:
Коэффициент текущей ликвидности – это отношение всей суммы оборотных активов к общей сумме краткосрочных обязательств. Он показывает степень, в которой оборотные активы покрывают оборотные пассивы.
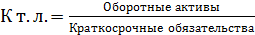 (25)
Коэффициент текущей ликвидности определяет границу безопасности для любого возможного снижения рыночной стоимости оборотных активов, вызванного непредвиденными обстоятельствами, способными приостановить или сократить приток денежных средств. Удовлетворительное значение для коэффициента больше 2,0. Однако для торговых предприятий минимальное значение равняется 1,0.
В нашем предприятии величина его за анализируемый период составляет:
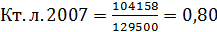
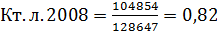
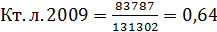
Значение коэффициента текущей ликвидности немного ниже нормы. В 2009 году по сравнению с 2007 годом он снизился на 0,16 пункта. Изменение уровня коэффициента произошло из-за уменьшения суммы по статье оборотных активов в 2009 году.
Коэффициент быстрой ликвидности – это отношение денежных средств, краткосрочных финансовых вложений и дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, к сумме краткосрочных финансовых обязательств.
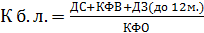 (26)
Удовлетворяет обычно величина коэффициента 0,7 – 1,0. Однако он может оказаться недостаточным, если большую долю ликвидных средств составляет дебиторская задолженность, часто которой трудно своевременно взыскать.
В нашем предприятии величина коэффициента быстрой ликвидности за анализируемый период составляет:
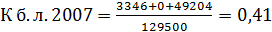
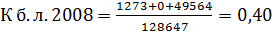
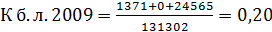
Коэффициент абсолютной ликвидности дополняет предыдущие показатели. Он определяется отношением денежных средств и краткосрочных финансовых вложений ко всей сумме краткосрочных долгов предприятия.
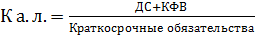 (27)
Чем выше его величина, тем больше гарантия погашения долгов, так как для этой группы активов практически нет опасности потери стоимости в случае ликвидации предприятия и не существует временного пространства для превращения их в платежные средства.
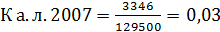
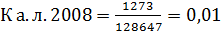
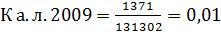
На анализируемом предприятии величина данного коэффициента в 2007 году равнялась 0,03, а в конце 2009 году - 0,01. Это означает, что краткосрочные финансовые обязательства на 3% и 1% обеспечены ликвидными активами.
Следует отметить, что сам по себе уровень коэффициента абсолютной ликвидности еще не является признаком плохой или хорошей платежеспособности. При его оценке необходимо учитывать скорость оборота краткосрочных обязательств. Из-за частого периода отсрочки денежных средств со стороны покупателей, скорость оборачиваемости денежных средств замедляется.
Таблица 11 – Показатели ликвидности Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт»
| Показатель | 2007 год | 2008 год | 2009 год | Отклонения (+,-) 2009 г. / 2007 г. |
| Коэффициент текущей ликвидности | 0,8 | 0,82 | 0,64 | -0,16 |
| Коэффициент быстрой ликвидности | 0,41 | 0,4 | 0,2 | -0,21 |
| Коэффициент абсолютной ликвидности | 0,03 | 0,01 | 0,01 | -0,02 |
Из данных таблицы 11 видно, что все показатели ликвидности предприятия за анализируемый период имеют тенденцию к снижению. Данное сокращение объясняется, во-первых, снижение общей стоимости оборотных активов, а во-вторых, нестабильной ситуации в экономике, ввиду чего снижались цены на сырье.
Рассматривая показатели ликвидности, следует иметь в виду, что величина их условная, так как ликвидность активов и срочность обязательств по бухгалтерскому балансу можно определить довольно приблизительно. Ликвидность дебиторской задолженности также зависит от скорости ее оборачиваемости, доли просроченных платежей и нереальных для взыскания.
Кроме того, коэффициенты ликвидности дают статистическое представление о наличии платежных средств для покрытия обязательств на определенную дату. При нормальной ситуации оборотные активы обращаемы: использованные запасы вновь пополняются, погашенная дебиторская задолженность вновь возрастает.
Поэтому, главное достоинство коэффициентов – простота и наглядность, но это может обернуться таким недостатком, как поверхность выводов, если анализ платежеспособности будет сведен только к определению их значений. В нормальной ситуации оценка платежеспособности предприятия должна проводиться на основе изучения источников притока и оттока денежных средств в краткосрочной и долгосрочной перспективе и способности предприятия стабильно обеспечивать превышение первых над вторыми.
Важными данными финансовых результатов являются показатели деловой активности предприятия. Они показывают оборачиваемость рабочего капитала, основных средств, активов, а также запасов на исследуемом предприятии.
Таблица 12 – Показатели деловой активности Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт»
| Показатель | 2007 г. | 2008 г. | 2009 г. | Отклонение (+,-) 2009г./ 2007 г. |
| Оборачиваемость рабочего капитала | - | - | - | - |
| Оборачиваемость основных средств | 29,73 | 47,15 | 17,58 | -12,14 |
| Оборачиваемость активов | 5,91 | 8,75 | 6,38 | 0,47 |
| Оборачиваемость запасов | 13,38 | 18,78 | 12,51 | -0,87 |
| Оборачиваемость дебиторской задолженности, дней | 23,55 | 16,07 | 10,70 | -12,85 |
Полученные коэффициенты показывают, что оборачиваемость основных средств в 2009 году снизилась на 12,14 пункта, по сравнению с 2007 годом. Однако в 2008 году по сравнению с 2007 годом происходило увеличение данного коэффициента на 17,42 пункта. Оборачиваемость активов увеличилась в 2009 году на 0,47 пункта и к концу года коэффициент стал равен 6,38. Оборачиваемость запасов к 2009 году по сравнению с 2007 годом снизилась на 0,87 пункта. Это говорит нам о том, что запасы, хранящиеся на предприятии заметно сокращаются и продукция не застаивается. Оборачиваемость дебиторской задолженности в 2007 году составляла 23,55 дней, а к 2009 году снизилась на 12,55 дней и равняется 10,70 дней. Проанализировать оборачиваемость рабочего капитала не удалось из-за отсутствия соответствующих данных в бухгалтерском баланса предприятия. Более наглядное изменение показателей деловой активности представлено на рисунке 11.
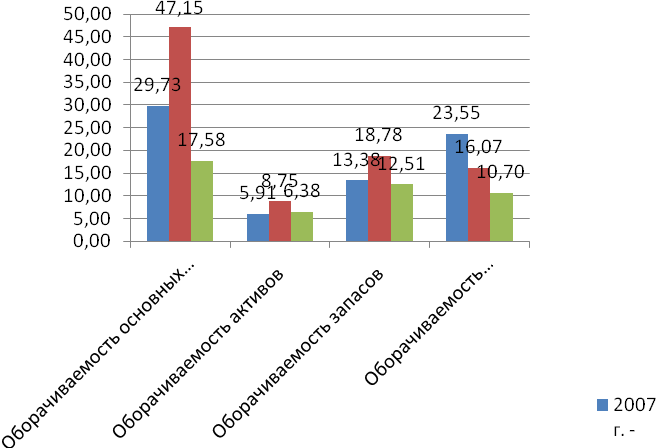
Рисунок 11 - Показатели деловой активности Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт»
Проанализировав платежеспособность Ровненского филиала, далее следует проанализировать главный показатель финансовых результатов деятельности предприятия – это ее прибыль.
Анализ прибыли предприятия
Результативность работы любого предприятия определяется степенью удовлетворения экономических интересов тех, кто принимает участие в процессе или так или иначе связан с ним. Заинтересованность в экономических результатах работы предприятия можно разделить на следующие группы:
собственники предприятия;
государство;
инвесторы;
работники, поставщики, кредиторы и контрагенты.
Учитывая разный характер заинтересованности, различают показатели экономического результата и экономической эффективности.
Экономический результат – итог деятельности предприятия. В зависимости от уровня управления, отраслевой принадлежности хозяйствующего субъекта он может быть выражен следующими показателями: валовой национальный продукт, национальный доход, прибыль. Основным показателем безубыточной работы предприятия является прибыль.
Успешная работа предприятия определяется, прежде всего, его способностью получать прибыль, в которой заинтересованы рассмотренные выше группы лиц. Диагностика прибыли и ее составляющих может быть проведена в виде вертикального анализа отчета о прибылях и убытках.
Для этих целей составим аналитическую таблицу, по которой можно проследить динамику и значение составляющих экономического результата, к которым относятся уровень совокупных расходов в общей сумме доходов и поступлений, структура расходов и их удельный вес в общем объеме.
Для полного анализа потребуется построение таблицы, нужно сделать расчеты и выводы.
Увеличение выручки от реализации свидетельствует о том, что предприятие все больший доход получает от основной деятельности. С увеличение доходов также растет увеличение общих затрат и расходов на производство продукции – это является естественной тенденцией.
Снижение показателя прибыли свидетельствует о повышении издержек производства и обращения, если такая тенденция будет наблюдаться и далее, то это может привести к неблагоприятной ситуации, так как понижается доходность продаж.
Снижение показателя прибыли до налогообложения говорит об отрицательной тенденции по предприятию в целом.
Таблица 13 - Анализ экономических результатов Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт»
| Показатель | 2007 год | 2008 год | 2009 год | Отклонение (+,-) 2009 г. / 2007 г. |
| тыс.руб. | тыс.руб. | тыс.руб. | ||
| 1. Выручка от реализации | 765640 | 1125817 | 838319 | 72679 |
| 2. Затраты на производство и сбыт продукции | 731013 | 1073598 | 807152 | 76139 |
| в том числе: | ||||
| себестоимость продукции | 682344 | 1012817 | 721872 | 39528 |
| коммерческие расходы | 45059 | 56037 | 76807 | 31748 |
| управленческие расходы | 3610 | 4744 | 8473 | 4863 |
| 3. Прочие доходы | 8 | 5925 | 60 | 52 |
| 4. Прочие расходы | 2436 | 9297 | 6262 | 3826 |
| 5. Прибыль(убыток) до налогообложения | 32199 | 48793 | 24965 | -7234 |
| 6. Налог на прибыль | - | - | - | - |
| 7. Чистая прибыль | 32199 | 48793 | 24965 | -7234 |
Рассматривая деятельность Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт» в отчетном году, следует отметить снижение общего экономического результата, характер которого сформировался под действием падения прибыли от продаж на 3460 тыс.руб. Уменьшение чистой прибыли на 7234 тыс.руб. произошло главным образом за счет повышения общих расходов в доходах и поступлениях.
Анализ динамики прибыли может быть проведен по упрошенному варианту, когда сравниваются изменение объема в абсолютных величинах и в процентах к итогу.
Абсолютное изменение прибыли:
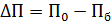 (28)
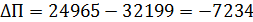
Следовательно, прибыль в отчетном году снизилась на 7234 тыс.руб. по сравнению с базисным.
Темп роста прибыли:
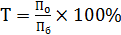 (29)
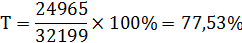
Темп роста прибыли в отчетном году составил 77,53%, что говорит о снижении доходности предприятия. Прибыль от продаж непосредственно зависит от факторов производства и сбыта продукции, она является определяющим показателем на производственных предприятиях, так как в большинстве случаев служит донором для дальнейших расходов. Размер прибыли от продаж в значительной степени зависит от уровня себестоимости продукции, коммерческих и управленческих расходов. При фиксированной выручке от продаж снижение названных расходов непосредственно способствует увеличению прибыли. В то же время объем выручки зависит от цен на продукцию, объема и структуры проданной продукции, ее себестоимости, цен на материалы и тарифы на услуги. Последние из перечисленных относятся к факторам, оказывающим влияние на формирование прибыли. Проанализируем влияние некоторых факторов на изменение прибыли предприятия в отчетном году.
Таблица 14 – Показатели необходимые для факторного анализа прибыли от продажи продукции Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт»
| Показатель |
Базисный год (2007) тыс.руб. |
Отчетный год в ценах и затратах базисного года тыс.руб. |
Отчетный год (2009) тыс.руб. |
| Выручка от продаж | 772064 | 799188 | 838319 |
| Себестоимость проданной продукции | 682344 | 698100 | 721872 |
| Прибыль от продаж | 34626 | 29144 | 31167 |
Влияние факторов на изменение прибыли предприятия в отчетном году следующее:
Изменение цен продаж в отчетном году.
Уровень цен на продукцию диктуется конъюнктурой рынка. Оценка влияния цен сводится к определению разницы между объемом выручки от продаж продукции отчетного года в действующих ценах и объемом выручки отчетного года в ценах базисного. Изменение прибыли за счет увеличения цен на продукцию находим по формуле:
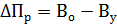 (30)
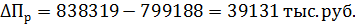
Изменение объема продаж.
Влияние объема продаж на полученную массу прибыли можно определить умножением прибыли базисного года на темп прироста объема продаж продукции в сопоставимых затратах. Таким образом, величина прироста прибыли будет равна:
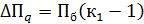 (31)
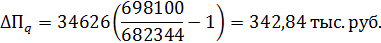
Изменение структуры проданной продукции.
Изменение структуры проданной продукции, оказавшее влияние на формирование прибыли, может быть оценено по прибыли базисного года, скорректированного на разницу между коэффициентом изменения объема продаж продукции по отпускным ценам и коэффициентом изменения объема продаж в оценке затрат базисного года.
Подставим данные в формулу и получим следующий результат:
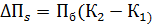 (32)
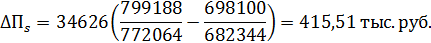
Таким образом, влияние структурного сдвига в сторону менее рентабельной продукции значительно, поэтому видим существенное увеличение прибыли под воздействием рассматриваемого фактора (увеличение на 415,51 тыс.руб.).
Изменение себестоимости продукции.
Изменение прибыли в результате снижения себестоимости является достижением предприятия. Однако в ходе более детального анализа динамики себестоимости могут быть выявлены изменения в калькуляционных статьях, не зависящих от предприятия.
Влияние изменения себестоимости продукции на прибыль можно оценить прямым расчетом как разницу себестоимости проданной продукции отчетного года и себестоимости этой же продукции в затратах базисного:
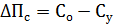 (33)
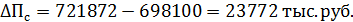
Изменение себестоимости за счет структурных сдвигов в составе продукции.
Изменение себестоимости за счет структурных сдвигов в составе продукции оценивают путем сравнения себестоимости продукции базисного года, скорректированной на коэффициент роста объема продукции, с себестоимостью проданной продукции в отчетном году, рассчитанной по затратам базисного года:
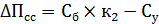 (34)
В нашем примере эти изменения будут равны:
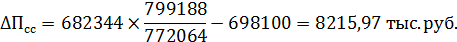
Анализируя данные о прибыли Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт» можно сделать вывод о том, что чистая прибыль в отчетном 2009 году составила 24965 тыс.руб., что говорит о хорошей финансовой деятельности за год. Не смотря на то, что прибыль в 2009 году сократилась по сравнению с предыдущим годом, финансовое положение предприятия можно считать нормальным. Снижение прибыли вызвано: во-первых, увеличением себестоимости, во-вторых, нестабильным ростом или снижением цен в различные периоды из-за кризисной ситуации в стране страны.
Для рассматриваемого предприятия снижение себестоимости является основным направлением повышения объема прибыли. Какие-либо изменения в структуре продукции нежелательны, так как предприятие стабильно развивается и попытки что-либо изменить могут нежелательно сказаться на деятельности предприятия. Принимаемые меры должны быть эффективными и тщательно проанализированы.
3.4 Анализ доходности продаж и рентабельности
В широком смысле слово рентабельность – это прибыльность, доходность. Предприятие является рентабельным, если результаты от продажи продукции (работ и услуг) покрывают его издержки и, кроме того, дают прибыль, достаточную для расширенного воспроизводства.
Показатели рентабельности являются относительными и рассчитываются как отношение прибыли к стоимости используемых ресурсов. Экономический смысл показателей рентабельности заключается в оценке прибыли, получаемой с 1 руб. вложенных денежных средств. Эти показатели в наименьшей степени подвержены влиянию инфляции.
Рентабельность производственной деятельности (окупаемость издержек) показывает прибыль на 1 руб. затрат, вложенных в проданную продукцию, и определяется по формуле:
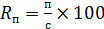 (35)
где П – прибыль от продажи продукции;
С – затраты на производство продукции.
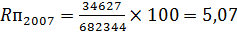
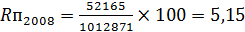
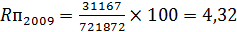
Данные показали, что в 2007 году коммерческая рентабельность 5,07%. За анализируемый период данный показатель сократился на 0,75 процентных пункта и в 2009 году составил 4,32%. С 2007 по 2009 год сокращение рентабельности шло неравномерно. Так в 2008 году по отношению к 2007 году показатель рентабельности незначительно вырос на 0,8 процентных пункта, а уже в 2009 году его отношение к 2008 году снизилось на 0,83 процентных пункта, или с 5,15% до 4,32%.
Рентабельность продаж рассчитывается отношением чистой прибыли от реализации продукции к полученной выручке. Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж.
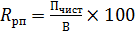 (36)
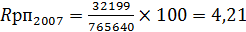
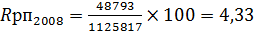
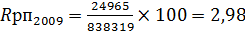
Рентабельность продаж в 2009 году заметно снизилась. По полученным данным можно сказать, что предприятие в 2009 году с 1 руб. продаж имеет чистую прибыль в размере 2,98 коп., что на 1,23 коп. меньше, чем в 2007 году.
Доходность продаж показывает размер прибыли с 1 руб. проданной продукции:
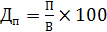 (37)
где В – выручка (нетто) от продажи продукции.
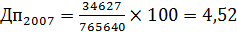
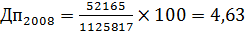
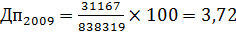
Прибыль с 1 руб. проданной продукции в 2007 году составила 4,52 копеек, а в 2009 году снизилась до 3,72 копеек.
Сравнение приведенных показателей позволяет оценить эффективность производственной деятельности, выбрать наиболее выгодные направления деловой активности, рационально изменять структуру продукции, определять экономически целесообразные объекты для инвестирования (таблица 15).
Таблица 15 – Оценка доходности продаж продукции и услуг Ровненского филиала ОАО «НК «Роснефть»-Кубаньнефтепродукт»
| Показатели | 2007 год | 2009 год | Отклонение (+, -) 2009 г. / 2007 г. |
| Выручка от продажи продукции (работ, услуг) (В), тыс. руб. | 765640 | 838319 | 72679 |
| Полная себестоимость проданной продукции (С), тыс.руб. | 682344 | 721872 | 39528 |
| Прибыль от продаж (П), тыс.руб. | 34627 | 116447 | 81820 |
| Доходность продаж (Дп), % | 4,52 | 13,89 | 9,37 |
| Величина активов (А), тыс.руб. | 129500 | 131302 | 1802 |
| Коэффициент оборачиваемости активов (Коб), обороты | 5,91 | 6,38 | 0,47 |
| Рентабельность активов (Rа), % | 26,74 | 88,69 | 61,95 |
В последние годы наиболее значимым становится показатель доходности, так как он дает более наглядное представление о доходе предприятия не с позиции произведенных затрат, а с точки зрения объема продажи продукции. Как видим, доходность продаж в отчетном году увеличилась на 9,37%. Увеличение дохода с 1 руб. проданной продукции может быть одним из сигналов рынка о повышении спроса на продукцию.
Помимо показателей рентабельности и доходности продукции различают рентабельность активов, ее также называют экономической рентабельностью. Это самый общий показатель, дающий ответ на вопрос, сколько прибыли предприятие получает в расчете на 1 руб. своего имущества. От его величины также зависит размер дивидендов по акциям.
Рентабельность текущих активов определяется по формуле:
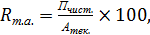 (38)
Где Пчист.- чистая прибыль, остающаяся в распоряжении предприятия; Атек. – величина всех текущих активов.
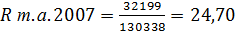
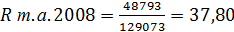
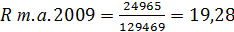
Полученные данные свидетельствуют о снижении уровня рентабельности текущих активов в 2009 году из-за общего снижения чистой прибыли.
В процессе анализа необходимо выявить зависимость между величиной прибыли