Цели, задачи, источники анализа затрат на производство. Классификация затрат
Содержание
|
Введение ………………………………………………………………….. 1. Цели, задачи, источники анализа затрат на производство. Классификация затрат. 1.1. Цели и задачи анализа затрат на производство…………………… 1.2. Информационное обеспечение анализа затрат на производство 1.3. Классификация затрат на производство…………………………… 2. Анализ резервов улучшения финансовых показателей. 2.1. Понятие и виды финансовых показателей………………………… 2.2. Основные проблемы и причины финансовых затруднений в деятельности предприятия……………………………………………… 2.3. Определение резервов улучшения финансовых показателей … 3. Анализ структурных сдвигов в выпуске продукции ООО «Сахалиндорстрой». 3.1. Общая характеристика предприятия ООО «Сахалиндорстрой»… 3.2. Структурные сдвиги в выпуске продукции ООО «Сахалиндорстрой»……………………………………………………. 4. Аналитический расчет………………………………………………. Заключение …………………………………………………………….. Список литературы…………………………………………………….. Приложение |
3 4 5 6 9 10 11 16 18 20 22 23 |
Введение
Предприятия получили самостоятельность в управлении и ведении хозяйства, право распоряжаться ресурсами и результатами труда и несут всю полноту экономической ответственности за свои решения и действия. В таких условиях благополучие и коммерческий успех предприятия всецело зависят от того, насколько эффективна его деятельность.
Переход к рыночной экономике требует от предприятий повышения эффективности производства, конкурентоспособности продукции и услуг на основе внедрения достижений научно-технического прогресса, эффективных форм хозяйствования и управления производством, преодоления бесхозяйственности, активизации предпринимательства, инициативы и т.д.
Важная роль в реализации этой задачи отводится комплексному экономическому анализу деятельности предприятий. С его помощью вырабатывается стратегия и тактика развития предприятия, обосновываются планы и управленческие решения, осуществляется контроль за их выполнением, выявляются резервы повышения эффективности производства, оцениваются результаты деятельности предприятия, его подразделений и работников.
Квалифицированный экономист, финансист, бухгалтер, аудитор должен хорошо знать не только общие закономерности и тенденции развития экономики в условиях перехода к рыночным отношениям, но и тонко понимать проявления общих, специфичных и частных экономических законов в практике своего предприятия, своевременно замечать тенденции и возможности повышения эффективности производства. Он должен владеть современными методами экономических исследований, методикой системного, комплексного экономического анализа, мастерством точного, своевременного, всестороннего анализа результатов хозяйственной деятельности. Поэтому исследование основных пунктов курсовой работы является актуальным.
Цели, задачи, источники анализа затрат на производство. Классификация затрат
Цели и задачи анализа затрат на производство
Задачами исследования анализа затрат на производство являются:
• оценка динамики важнейших показателей себестоимости и выполнение плана по ним,
• оценка обоснованности и напряженности плана по себестоимости продукции,
• определение факторов, повлиявших на динамику показателей себестоимости и выполнение плана по ним, величины и причин отклонений фактических затрат от плановых,
• оценка динамики и выполнения плана по себестоимости в разрезе элементов и по статьям затрат отдельных видов изделий,
• выявление упущенных возможностей снижения себестоимости продукции.
Цель анализа затрат заключается в выявлении возможностей повышения эффективности использования всех видов ресурсов в процессе производства и сбыта продукции.
В условиях рыночной системы затраты на производство являются одним из основных качественных показателей деятельности хозяйствующих субъектов и их структурных подразделений. От уровня затрат зависят финансовые результаты (прибыль или убыток), темпы расширения производства, финансовое состояние хозяйствующих субъектов.
Показатель затрат на производство выпускаемой продукции позволяет оценивать работу предприятия не только с качественной стороны, но одновременно отражает и количественные результаты его работы, поскольку ощутимое снижение затрат на производство, в первую очередь, достигается путем увеличения выпуска продукции, что непосредственно связано с правильным управлением производственным коллективом и технологическими процессами предприятия.
При реальном функционировании рыночных механизмов неизбежно возникает необходимость создания и совершенствования четкой системы учета и контроля затрат на производство и калькулирования себестоимости продукции в рамках управленческого учета. Кроме того, определение резервов снижения затрат на производство является важнейшим фактором развития экономики хозяйствующего субъекта, основой соизмерения доходов и расходов.
Таким образом исходя из вышесказанного можно сделать вывод, что управление затратами играет важную роль в системе управления предприятием. Практика работы предприятий показывает, что без правильной оценки реальной себестоимости нельзя правильно управлять деятельностью предприятия, а правильная оценка себестоимости возможна лишь при эффективном управлении затратами.
1.2. Информационное обеспечение анализа затрат на производство
Для обобщения информации о затратах производства, продукция (работы, услуги) предназначен cчет 20 "Основное производство". По дебету этого счета отражаются прямые расходы, связанные непосредственно с выпуском продукции, выполнением работ и оказанием услуг, а также расходы вспомогательных производств, косвенные расходы, связанные с управлением и обслуживанием основного производства, и потери от брака. Прямые расходы, связанные непосредственно с выпуском продукции, выполнением работ и оказанием услуг, списываются на счет 20 "Основное производство" с кредита счетов учета производственных запасов, расчетов с работниками по оплате труда и др. Расходы вспомогательных производств списываются на счет 20 "Основное производство" с кредита счета 23 "Вспомогательные производства". Косвенные расходы, связанные с управлением и обслуживанием производства, списываются на счет 20 "Основное производство" со счетов 25 "Общепроизводственные расходы" и 26 "Общехозяйственные расходы". Потери от брака списываются на счет 20 "Основное производство" с кредита счета 28 "Брак в производстве". По кредиту счета 20 "Основное производство" отражаются суммы фактической себестоимости завершенной производством продукции, выполненных работ и услуг. Эти суммы могут списываться со счета 20 "Основное производство" в дебет счетов 43 "Готовая продукция", 40 "Выпуск продукции (работ, услуг)", 90 "Продажи" и др.
Остаток по счету 20 "Основное производство" на конец месяца показывает стоимость незавершенного производства.
Аналитический учет по счету 20 "Основное производство" ведется по видам затрат и видам выпускаемой продукции (работ, услуг). Если формирование информации о расходах по обычным видам деятельности не ведется на счетах 20 - 39, то аналитический учет по счету 20 "Основное производство" осуществляется также по подразделениям организации.
Основными источниками информации для проведения анализа затрат на производство и стоимости реализованной продукции являются статистическая отчетность — форма № 5-з «Сведения о затратах на производство и реализацию продукции (работ, услуг), форма № 2Т «Сведения о движении работающих и затрат на оплату труда»; ведомость № 12, 15; журналы-ордера № 10, 10/1; отчет о себестоимости товарной продукции; данные плановой и отчетной калькуляции по важнейшим изделиям; отчеты о выполнении сметы расходов по обслуживанию и управлению производством; данные об отходах производства и потерях от брака; отчеты о расходе материалов в сопоставлении с нормами расхода.
Классификация затрат на производство
Одним из основных условий получения достоверной информации о себестоимости продукции является четкое определение состава производственных затрат.
Реальный состав издержек производства регламентируется в целях бухгалтерского учета положением по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденное приказом Минфина РФ от 6 мая 1999г. № 33н; в целях налогового учета – Налоговым Кодексом РФ, Главой 25 «Налог на прибыль организаций».
У этих документов имеется одна общая классификация по экономическим элементам, представленная рис. 1 .
Состав материальных затрат неоднороден и включает расходы на сырье и материалы (за вычетом стоимости возвратных отходов по цене их возможного использования или реализации, учитывая, что отходы одного производства могут получить полноценным сырьем для другого).
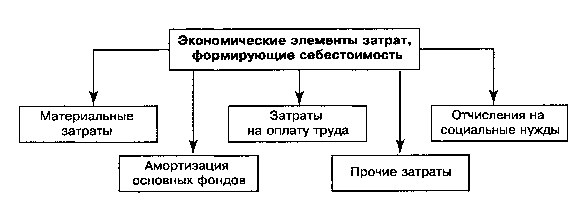
Рис.
1. Классификация
издержек производства
по экономическим
элементам
Материальные затраты. Стоимость потребленного в процессе производства сырья и материалов включается в себестоимость продукции без налога на добавленную стоимость (НДС). Но существует и исключение из этого правила. Так, если продукция предприятия освобождена от НДС, то она не имеет возможности вычесть сумму уплаченного НДС из суммы налога, полученного при реализации своей продукции. В подобных случаях предприятию разрешается отнести уплаченный НДС на себестоимость продукции. Плательщики единого налога на вмененный доход и единого налога, уплачиваемого в связи с применением упрощенной системы налогообложения также принимают сумму НДС к расходам.
Затраты на оплату труда. Это затраты на оплату труда основного персонала предприятия, включая премии за финансовые результаты, стимулирующие и компенсирующие выплаты, предусмотренные законодательством, а также затраты на оплату труда не состоящих в штате предприятия работников, занятых в основной деятельности.
Отчисления на социальные нужды. Это отчисления на социальное страхование и обеспечение в виде единого социального налога (ЕСН)
В состав "Амортизации основных фондов" входит сумма амортизационных отчислений на полное восстановление основных производственных фондов, исчисленная исходя из их балансовой стоимости и норм амортизации. К амортизируемому имуществу относятся основные средства со сроком полезного пользования более 12 месяцев и стоимостью более 10 000 рублей.
Все другие затраты, не входящие в ранее перечисленные элементы затрат, получают отражение в элементе "Прочие затраты". Это налоги, сборы, отчисления в специальные фонды, платежи по кредитам, затраты на командировки, оплата услуг связи и другое.
При классификации затрат учитываются различные категории издержек. В калькуляционном разрезе выделяются расходы основные и накладные. Основные расходы связаны с процессом производства непосредственно (сырье, основные и вспомогательные материалы, топливо, энергия, заработная плата производственных рабочих и др.). Накладные — цеховые, общезаводские, внепроизводственные и другие расходы, участвующие в общих затратах по управлению и обслуживанию производства.
Подразделение расходов на основные и накладные при калькулировании себестоимости определенного вида продукции предполагает выделение затрат прямых и косвенных. Прямые затраты имеют непосредственное отношение к производству конкретных видов продукции. Это сырье, основные и вспомогательные материалы, энергия, основная заработная плата производственных рабочих, т.е. те расходы, которые являются основными. Косвенные затраты (см. накладные) связаны с производством не одного, а нескольких видов изделий и могут быть распределены между ними косвенно, пропорционально установленному базовому показателю. Так, цеховые, общезаводские и внепроизводственные расходы включаются в себестоимость конкретных видов продукции пропорционально, например, основной заработной плате производственных рабочих или какому-либо другому показателю.
В зависимости от взаимодействия с изменением объема производства затраты делятся на постоянные и переменные (их называют также условно-постоянные и условно-переменные). Постоянные — затраты, независящие от изменения объема производства, а переменные — это расходы, которые находятся в пропорциональной зависимости от изменения объема производства.
Деление затрат на постоянные и переменные взаимодействует с делением затрат на прямые и косвенные. Так, прямые материальные затраты, а также заработная плата основного производственного персонала, топливо, энергия относятся к переменным расходам и зависят от изменения объемов производства. К постоянным издержкам, которые не зависят от изменения объемов производства, относятся такие косвенные расходы, как амортизационные отчисления, арендная плата, налог на имущество, административные и управленческие расходы. Это взаимодействие учитывается при расчете себестоимости реализованной товарной продукции и наличия остатков готовой продукции на складе на начало и конец соответствующего периода.
Классификация затрат на постоянные и переменные имеет важное значение при анализе безубыточности фирмы.
Таким образом, классификация затрат, формирующих себестоимость продукции, является важнейшим многофакторным компонентом, определяющим величину прибыли фирмы.
2. Анализ резервов улучшения финансовых показателей
2.1. Понятие и виды финансовых показателей
Финансовые показатели – это показатели финансовой деятельности фирмы: данные, характеризующие различные стороны хозяйственной деятельности, связанной с образованием и использованием денежных фондов и накоплений.
Основным источником анализа финансовых показателей является бухгалтерская (финансовая) отчетность.
Набор финансовых показателей, зависит от глубины исследования; однако большинство методик анализа предполагает расчет следующих групп индикаторов (рис. 3).








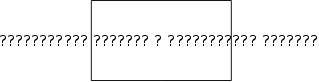
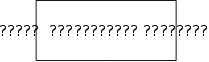
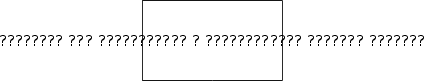

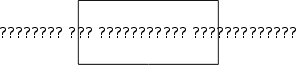


Рис. 3. Финансовые показатели
2.2. Основные проблемы и причины финансовых затруднений в деятельности предприятия
Проблемы и затруднения, возникающие в финансовом состоянии организации, в конечном итоге имеют три основных проявления. Их можно сформулировать как
Дефицит денежных средств; низкая платежеспособность.
Экономическая суть проблемы состоит в том, что у компании в ближайшее время может не хватить или уже не хватает средств для своевременного погашения обязательств. Индикаторами низкой платежеспособности являются неудовлетворительные показатели ликвидности, просроченная кредиторская задолженность, сверхнормативные задолженности перед бюджетом, персоналом и кредитующими организациями.
Недостаточная отдача на вложенный в предприятие капитал (недостаточное удовлетворение интересов собственника; низкая рентабельность).
На практике это означает, что собственник получает доходы, неадекватно малые своим вложениям. Возможные последствия такой ситуации - негативная оценка работы менеджмента организации, выход собственника из компании.
О недостаточной отдаче на вложенный в предприятие капитал свидетельствуют низкие показатели рентабельности. При этом наибольший интерес проявляется к рентабельности собственного капитала как индикатору удовлетворения интересов собственников организации.
Низкая финансовая устойчивость.
На практике низкая финансовая устойчивость означает возможные проблемы в погашении обязательств в будущем, иными словами - зависимостью компании от кредиторов, потерей самостоятельности. О недостаточной финансовой устойчивости, то есть риске срывов платежей в будущем и зависимости финансового положения компании от внешних источников финансирования, свидетельствуют снижение показателя автономии ниже оптимального, отрицательная величина собственного капитала компании. Также индикатором недостаточного уровня финансирования текущей деятельности компании за счет собственных средств является снижение чистого оборотного капитала ниже оптимальной его величины и, тем более, отрицательная величина чистого оборотного капитала.
Можно выделить две глобальных причины проблем и затруднений, возникающих в финансовом состоянии предприятия. Эти причины можно сформулировать как:
Отсутствие потенциальных возможностей сохранять приемлемый уровень финансового состояния (или низкие объемы получаемой прибыли).
Нерациональное управление результатами деятельности (нерациональное управление финансами).
Проблемы с платежеспособностью, финансовой независимостью, рентабельностью имеют единые корни: либо компания имеет недостаточные результаты деятельности для сохранения приемлемого финансового положения либо компания не рационально распоряжается результатами деятельности.
Выяснение того, какая из указанных выше причин привела к ухудшению финансового состояния предприятия, имеет принципиальное значение. В зависимости от этого осуществляется выбор управленческих решений, направленных на оптимизацию финансового положения организации.
2.3. Определение резервов улучшения финансовых показателей.
Признаками хорошего финансового состояния с точки зрения повышения (роста) эффективности можно назвать следующие показатели:
коэффициент текущей ликвидности К 2,0
обеспеченность предприятия собственным оборотным капиталом К 0,1;
рост собственного капитала;
отсутствие резких изменений в отдельных статьях баланса;
дебиторская задолженность находится в соответствии (равновесии) с размерами кредиторской задолженности;
в балансе отсутствуют «больные» статьи (убытки, просроченная задолженность банкам и бюджету);
у предприятия запасы не превышают минимальную величину источников их формирования (собственных оборотных средств, долгосрочных кредитов и займов, краткосрочных кредитов и займов).
Для ускорения оборачиваемости можно практиковать способ сбыта:
а) принимать заявки со стороны покупателя на большие объемы поставок продукции;
б) заказывать сырье и материалы у поставщиков без посредников (оптовые склады).
В практике управления можно предложить несколько методов увеличения поступлений денежных средств, которые также позволять наладить платежную дисциплину и улучшить финансовое состояние коммерческого предприятия.
МЕТОД 1 Рекомендации по изысканию дополнительных денежных поступлений от реализации ненужных основных средств:
| a) | Анализ степени использования оборудования/имущества предприятия с тем, чтобы определить перечень имущества, не используемого в текущей хозяйственной деятельности; обсуждение с инженерным персоналом какое оборудование является необходимым для поддержания текущего и ожидаемого уровня оказываемых услуг, возможности оптимизации использования помещений или возможности нахождения подрядчика для выполнения некоторых производственных процессов на стороне; | |
| b) | Определение круга потенциальных покупателей/пользователей излишнего оборудования/имущества посредством изучения конкурентов или возможностей альтернативного использования рассматриваемого имущества; | |
| c) | Выбор наиболее подходящих каналов коммуникации для эффективного доведения до участников рынка предложения о продаже/сдаче в аренду имущества; | |
| d) | Сдача в аренду/продажа мало используемого оборудования / имущества; | |
| e) | Выполнение процедуры консервации имущества и подписание акта консервации, который необходимо представить в свою местную налоговую инспекцию. Это позволит исключить это имущество из расчета налогооблагаемой базы при расчете платежей по налогу на имущество; | |
| f) | изучение возможности перезаключить арендный договор с нынешним арендодателем; | |
| g) | изучение возможности перевода деятельности в менее дорогое место. При этом учитываются все расходы, которые могут возникнуть в связи с переездом; | |
| h) | Рассмотрение вариантов централизации деятельности за счет перевода подразделений в одно или меньшее количество месторасположений с целью избежания дублирования хозяйственных функций в различных подразделениях и, таким образом, высвобождения дополнительного имущества для возможной продажи/сдачи в аренду. |
МЕТОД 2 Советы по взысканию задолженности с целью ускорения
оборачиваемости денежных средств
| a) | создать стимулы своим клиентам быстрее платить по счетам путем предоставления специальных скидок; | |
| b) | Создать систему оценки клиентов, которая бы суммировала все риски, связанные с таким деловым партнером. Общая зависимость предприятия от такого партнера будет включать его дебиторскую задолженность, товары на складе, подготовленные к отгрузке, продукцию в производстве, предназначаемую этому клиенту. Установить формальные лимиты кредита каждому клиенту, которые будут определяться общими отношениями с этим клиентом, потребностями в денежных средствах, и оценкой финансового положения конкретного клиента; | |
| c) | Сделать менеджеров по реализации услуг ответственными за наблюдением и обновлением статуса клиента. Привязать оплату их труда их труда к реальному сбору денежных средств с клиентов, с которыми они работают; | |
| d) | Рассмотреть возможность продажи дебиторской задолженности банку, в котором обслуживается предприятие. |
МЕТОД 3. Рекомендации по разграничению выплат кредиторам по степени приоритетности для уменьшения оттока денежных средств:
| a) | Разделить
поставщиков
на категории
по степени
их важности
для деятельности
и прибыльности
предприятия.
Интенсифицировать
контакты с
критически
важными поставщиками
с тем, чтобы
укрепить
взаимопонимание
и стремление
к
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |