Основные фонды предприятия и пути улучшения их использования
Для того чтобы понять размеры конкурентных организаций, необходимо отобразить в динамике доли, занимаемых позиций в сегменте обслуживания юридических лиц. Для отображения динамики соответствующих долей рынка будет взят первый квартал 2009 года.
Таблица 3
Доли занимаемых позиций организаций на рынке
| Название организации | Доля занимаемой позиции на рынке, % |
| ООО "РЕТ" | 25 |
| "Кей" | 29 |
| "Полярис" | 14 |
| "Сани" | 9 |
| Прочие организации | 23 |
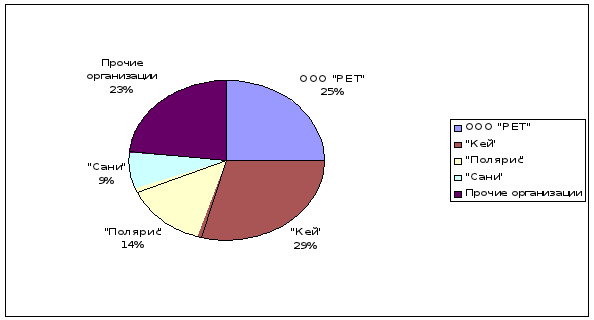
Рис. 6. Распределение долей занимаемых позиций организаций на рынке
Из таблицы 3 и рисунка 6 видно, что ООО «РЕТ» занимает второе место на рынке по продажам компьютерной техники. Положение достаточно устойчивое, но не лидирующее.
В ходе конкурентного анализа, можно привести данные маркетингового исследования воронежского компьютерного рынка. Данные исследования проводились в марте 2009 года.
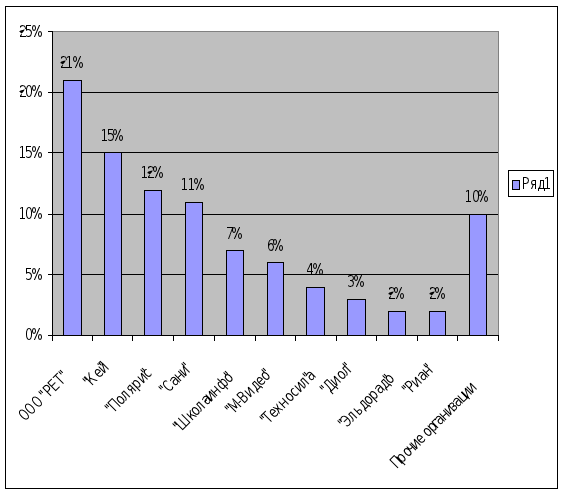
Рис. 7. Рейтинг популярности ООО "РЕТ" и конкурирующих компьютерных фирм
В ходе исследования респонденты оценивали некоторые параметры работы ведущих компьютерных фирм, в которых они совершили покупку. Средние оценки представлены в таблице 4 и на рисунке 8.
Таблица 4
Оценка респондентами параметров работы ООО "РЕТ" и конкурирующих компьютерных фирм
| Широта ассортимента | Уровень цен | Представление в торговом зале | Профессионализм продавцов | Качество обслуживания | |
| РЕТ | 4,58 | 4,00 | 3,70 | 3,90 | 3,85 |
| Кей | 3,80 | 4,55 | 4,20 | 4,00 | 4,10 |
| Полярис | 4,40 | 4,20 | 4,00 | 3,70 | 4,20 |
| Сани | 4,50 | 4,20 | 4,65 | 3,60 | 4,10 |
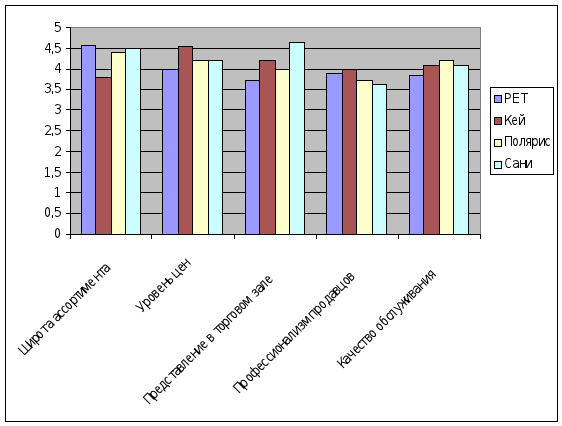
Рис. 8. Оценка респондентами параметров работы ООО "РЕТ" и конкурирующих компьютерных фирм
Из таблицы 4 и рисунка 8 видно, что ООО "РЕТ" имеет самый широкий ассортимент, однако цены на товары слишком завышены по сравнению с конкурирующими фирмами. Также представление товаров в торговом зале и качество обслуживания клиентов уступает «Сани» и «Кей».
Рассмотрим цены на примере некоторой продукции (табл.3 и 4).
Таблица 3
Цены на продукцию в рублях
| Наименование продукции | ООО « Кей» | ООО "РЕТ" |
| Ноутбук ASUS *EeePC1001PX* White | 11 549 | 11 570 |
| Ноутбук 10" Acer Aspire One AO521-12DCC | 14 990 | 15 097 |
| Ноутбук Toshiba Satellite A300D-207 AMD Turion X2 RM74 | 16 800 | 16 900 |
| Ноутбук Samsung R780 Intel Core i5-520M 2.4 | 38 999 | 43 903 |
Таблица 4
Цены на продукцию в рублях
| Наименование продукции | ООО "Кей" | ООО "Полярис" | ООО "РЕТ" |
| Принтер HP LaserJet P1102 (CE651A) | 5 990 | 5 690 | 5 674 |
| Принтер HP LaserJet P2035 | 8 499 | 8 140 | 7 607 |
| Принтер Canon i-SENSYS LBP-3010 | 4 599 | 4 099 | 4 216 |
| Принтер Brother HL2140R/2142R | 4 599 | 3 999 | 4 367 |
Проанализировав данные по таблице 3, можно сказать, что цены на продукцию, на некоторые модели выше на 0,2-4%, чем у конкурентов. Это происходит из-за отсталой логистической системы, прежде всего в области автомобильных дорог, недостаточного количества грузовых терминалов, а также их низкого технико-технологического уровня. Однако, по таблице 4 видно, что цены на принтеры на 5-11% ниже, чем у конкурирующих фирм. Это достигается за счет выгодных поставок принтеров, прочных и надежных поставщиков, которые могут предоставлять постоянные скидки на продукцию. Постоянно ведется работа по изучению конъюнктуры цен. Цены устанавливаются и корректируются с учетом объема реализации продукции и цен организаций - конкурентов.
В целом по итогам анализа конкурентов можно сделать следующие выводы:
за последние несколько лет на воронежском рынке появилось несколько фирм, которые предоставляют товары и услуги, аналогичные услугам ООО "РЕТ";
в основном, цены у конкурентов выше;
у других фирм нет комплексности предоставляемых услуг, которая является одной из сильнейших сторон ООО "РЕТ";
у ООО "РЕТ" более выгодное местоположение - деловой центр города, что обеспечивает поток клиентов;
в магазинах действует дисконтная система, и постоянно появляются новые виды товаров и услуг, что создает благоприятную среду для привлечения клиентов.
ООО «РЕТ» работает только с высококвалифицированными поставщиками, что даёт компании определённые преимущества и обеспечивает высокое качество поставляемой продукции. Стоимость поставляемых товаров полностью окупается в процессе торговли. Основными дистрибьюторами являются «ОнЛайн Трейд», «DISTI», «Erimex», «Имидж», «NT», «Oregon Scientific», «Pronet», «STN», «Андерсон», вендорами – «Apple», «Fujitsu Siemens», «Sony-NEC», «Sweex», «Tolbex», «Your-drive» и т.д. Подтверждена авторизация от «1С», «AMD», «ASUS», «Aver media», «Canon», «Epson», «Foxconn», «Fujitsu Siemens», «Genius», «GIGABYTE», «HP», «Hyundai», «Intel», «Ippon», «JBL», «Jetbalance», «LG», «Logitech», «Lomond», «Mirex» - московское представительство, «Mitsumi», «Olympus», «Philips», «Samsung», «Sharp», «Verbatim», «ViewSonic», «Wusley», «Xerox» (получен более высокий статус авторизации), «Yamaha», «ZyXEL».
Таблица 5
Динамика экономических показателей ООО «РЕТ»
| Показатель | Значение показателя, тыс. руб. | Отклонения | ||||
| 2007 г. | 2008 г. | 2009 г. | 2008-2007 г.г. | 2009-2008 г.г | 2009-2007 г.г | |
| Выручка | 32 860 | 94 936 | 10 450 | 62 076 | 9 314 | 71 390 |
| Себестоимость | 28 601 | 85 027 | 93 895 | 56 426 | 8 868 | 65 294 |
| Прибыль от хозяйственной деятельности | 1 008 | 1 016 | 1 663 | 8 | 647 | 655 |
| Чистая прибыль (убыток) | 888 |
671 |
1 287 |
-217 | 616 | 399 |
| Дебиторская задолженность | 5 999 | 1 949 | 3 108 | -4 050 | 1 159 | -2 891 |
| Кредиторская задолженность | 2 107 | 18 115 | 11 870 | 16 008 | -6 245 | 9 763 |
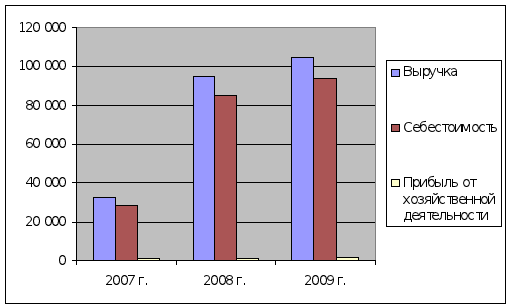
Рис. 8. Динамика экономических показателей ООО «РЕТ»
Из таблицы 5 и рисунка 8 видно, что наблюдается ежегодный рост выручки и себестоимости, но в 2008 году темп роста себестоимости превысил темп роста выручки – 110,43 % против 109,81 %, что свидетельствует о неэффективной ценовой политике в организации. Прибыль от хозяйственной деятельности в 2008 году увеличилась на 647 тыс. рублей, а в 2009 году на 655 тыс. рублей.
Чистая прибыль в 2008 году уменьшилась на 217 тыс. рублей и увеличилась на 616 тыс. рублей в 2009 году.
2.2 Анализ состава, структуры и показателей качественной характеристики основных фондов ООО «РЕТ»
В таблицах 6 и 7 проведен анализ наличия, состава и структуры основных средств.
Таблица 6
Наличие, состав и структура основных средств ООО «РЕТ»
|
Основные фонды (ОФ) |
2007-2008 год | ||||||
| на начало года | на конец года | изменение (+,-) | |||||
| тыс. руб. | Удель-ный вес, % | тыс. руб. | Удель-ный вес % | тыс. руб. | Удель-ный вес % | Темп роста | |
| 1. Основные средства: | 44 | 32,59 | 99 | 90 | 55 | 57,41 | 204,55 |
| 1) здания | 20 | 14,81 | 18 | 16,36 | -2 | 1,55 | 90 |
| 2) сооружения | - | - | - | - | - | - | - |
| 3) машины и оборудование | 7 | 5,19 | 25 | 22,72 | 18 | 17,53 | 357,14 |
| 4) транспортные средства | 12 | 8,89 | 49 | 44,55 | 37 | 35,66 | 408,33 |
| 5) инвентарь и прочее ОПФ | 5 | 3,70 | 7 | 6,36 | 2 | 2,66 | 140 |
| 2. Прочие внеоборотные активы | 91 | 67,41 | 11 | 10 | -80 | -57,41 | 12,07 |
| 3. Всего внеоборотных ак-тивов | 135 | 100,00 | 110 | 100,00 | -25 | - | - |
Таблица 7
Наличие, состав и структура основного капитала ООО «РЕТ»
|
Основные фонды (ОФ) |
2008-2009 год | ||||||
| на начало года | на конец года | изменение (+,-) | |||||
| тыс. руб. | Удель-ный вес, % | тыс. руб. | Удель-ный вес % | тыс. руб. | Удель-ный вес % | Темп роста | |
| 1. Основные средства: | 99 | 90 | 73 | 86,90 | -26 | -3,1 | 8,19 |
| 1) здания | 18 | 16,36 | 16 | 19,05 | -2 | 2,69 | 88,89 |
| 2) сооружения | - | - | - | - | - | - | - |
| 3) машины и оборудование | 25 | 22,72 | 22 | 26,19 | -3 | 3,47 | 88 |
| 4) транспортные средства | 49 | 44,55 | 31 | 36,90 | -18 | -7,65 | 63,27 |
| 5) инвентарь и прочее ОПФ | 7 | 6,36 | 4 | 4,76 | -3 | -1,6 | 57,14 |
| 2. Незавершенное строи-тельство | 11 | 10 | 11 | 13,10 | 1 | 3,10 | 100 |
| 3. Всего внеоборотных ак-тивов | 110 | 100,00 | 84 | 100 | -26 | - | 76,36 |
На рисунке 9 представлен график динамики и структуры основного капитала.
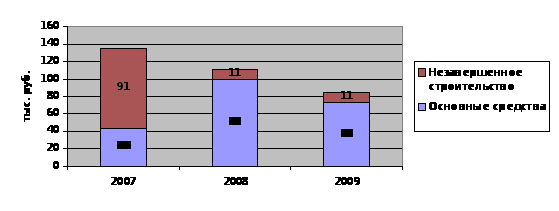
Рис. 9. Анализ динамики и структуры основного капитала ООО «РЕТ»
По таблицам 6 и 7 можно сделать следующие выводы. Основные средства занимают значительную долю внеоборотных активов – 32,59 % в 2007 году, 90 % в 2008 году и 86,90 % в 2007 году.
Среди основных средств наибольшую долю в 2007 году занимали здания – 14,81 %, в 2008 и 2009 году – транспортные средства – 44,55 % и 36,90 %.
В 2006 году сумма по зданиям уменьшилась на 2 тыс. руб., а удельный вес увеличился на 1,55 %. В 2009 году – здания уменьшились еще на 2 тыс. руб., а удельный вес увеличился на 2,69 %.
Значительно увеличилась сумма транспортных средств в 2008 году – на 37 тыс. руб. А в 2009 она уменьшилась она 18 тыс. руб. и на 7,65 % по удельному весу.
Доля инвентаря невелика, в 2007 году она составляла 6,36 %, в 2008 году сумма по инвентарю увеличилась на 2 тыс. руб., а по удельному весу выросла на 2,66 %, в 2009 году сумма по инвентарю уменьшилась на 3 тыс. руб. и на 1,6 % по удельному весу.
3. Система показателей и важнейшие пути улучшения использования основных производственных фондов предприятия
В таблице 8 и на рисунках 10 и 11 представлены показатели эффективности использования основных средств.
Таблица 8
Показатели эффективности использования основного капитала ООО «РЕТ»
| 2007 год | 2008 год | 2009 год | Изменение | Динамика, % | |||
| 2008 от 2007 | 2009 от 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Средняя стоимость основных средств за период | 52 |
71,5 |
86 |
19,5 |
14,5 |
137,5 |
120,28 |
| Валовый оборот предприятия | 32860 |
94936 |
104250 |
62076 |
9314 |
288,91 |
109,81 |
| Сумма валовой прибыли | 4259 | 9909 | 10355 | 5650 | 446 | 232,66 | 104,50 |
| Сумма чистой прибыли | 888 | 671 | 1287 | -217 | 616 | 75,56 | 191,80 |
| Сумма прибыли на 1 тыс. руб. основных фондов, тыс. руб. | 17,08 |
9,38 |
14,97 |
-7,7 |
5,59 |
54,92 |
159,59 |
| Среднесписочная численность работников, чел. | 23 |
20 |
25 |
-3 |
5 |
86,96 |
125 |
| Фондовооруженность труда 1 работника, тыс. руб. | 2,26 |
3,575 |
3,44 |
1,315 |
-0,135 |
158,19 |
96,22 |
| Фондоотдача, руб. | 631,92 | 1327,9 | 1212,2 | 695,98 | -115,7 | 210,14 | 91,29 |
| Фондоемкость, руб. | 0,002 | 0,0008 | 0,0008 | -0,0012 | - | 40 | - |
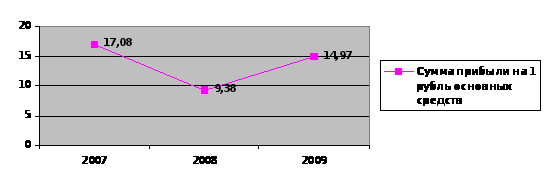
Рис. 10. Динамика суммы прибыли на 1 рубль основных средств в ООО «РЕТ»
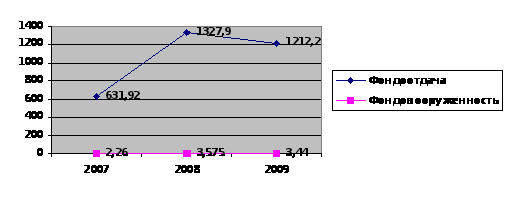
Рис. 11. Динамика фондоотдачи и фондовооруженности ООО «РЕТ»
По таблице 8 и рисункам 10 и 11 можно сделать следующие выводы. Фондоотдача увеличилась на предприятии в 2008 году и уменьшилась в 2009 году. Это связано с ростом средней стоимости основных средств при незначительной динамике численности работников. Фондовооруженность увеличилась в 2008 году и уменьшилась в 2009 году относительно 2008 года. Сумма прибыли на 1 рубль основных фондов в 2008 году уменьшилась на 7,7 тыс. руб. и увеличилась в 2009 году на 5,59 тыс. руб.
Таким образом, в 2009 году имеет место отрицательная динамика по ряду показателей, что говорит о недостаточно высокой эффективности использования основных средств.
Для повышения эффективности использования основного капитала рекомендуются мероприятия по управлению основным капиталом. Управление основным капиталом выражает совокупность принципов и методов разработки и выполнения управленческих решений, связанных с формированием и рациональным использованием данного капитала в различных видах деятельности предприятий.
Эффективность управления основным капиталом в ООО «РЕТ» необходимо обеспечивать с помощью следующих принципов:
1) взаимосвязь с общей системой управления;
2) комплексный характер принятия и реализации управленческих решений;
3) высокий динамизм управления;
4) вариантный подход к разработке отдельных решений по формированию и использованию основного капитала;
5) направленность на стратегические цели развития предприятия.
Первый принцип заключается в том, что достижение эффективности деятельности предприятия связано с рациональным использованием основного капитала (особенно его активной части) по времени и производительности, со снижением объемов незавершенного строительства и неустановленного оборудования. Управление основным капиталом взаимодействует с другими направлениями финансового менеджмента, в том числе с производственным, инвестиционным, инновационным и др. На практике приходится принимать управленческие решения о выборе способов обновления основного капитала (новое строительство, реконструкция, техническое перевооружение и пр.) и источников его финансирования,
Второй принцип выражается в том, что управленческие решения в области формирования и использования основного капитала непосредственно воздействуют на конечные финансовые результаты деятельности предприятия (доходы, прибыль, рентабельность, финансовую устойчивость и платежеспособность). Поэтому управление основным капиталом следует рассматривать как комплексную управляющую систему, направленную на достижение конечных целей, определенных учредительными документами или интересами собственника предприятия.
Третий принцип состоит в том, что наиболее удачные управленческие решения в сфере инвестирования в основной капитал, принятые и реализованные в предыдущие годы, не всегда могут быть использованы в последующие периоды.
При принятии новых решений в сфере реального инвестирования следует учитывать влияние внешних (экзогенных) факторов: изменение деловой ситуации на товарном и финансовом рынках; новации в области налогового, таможенного, валютного, денежно-кредитного и иного макроэкономического регулирования национального хозяйства. Наряду с внешними факторами изменяются и внутренние (эндогенные) условия деятельности предприятия на различных этапах его, жизненного цикла, например при освоении новых видов техники, технологии и продукции.
Четвертый принцип заключается в том, что при выборе вариантов реального инвестирования необходимо учитывать определенные критерии, например доходность, окупаемость, безопасность, капиталоемкость и иные параметры оценки и реализации инвестиционных проектов и программ. Эти критерии устанавливает собственник или высший менеджмент предприятия.
Пятый принцип предполагает, что любые управленческие решения в сфере формирования и использования основного капитала должны согласовываться с ключевой целью (миссией) деятельности предприятия, т. е. со стратегическими направлениями его развития (например, освоение новых рынков сбыта продукции, расширение ее ассортимента и повышение качества, диверсификация видов деятельности и т. п.).
Следовательно, эффективная система управления основным капиталом, которая согласуется с указанными принципами, создает благоприятные условия для производственного и научно-технического развития предприятия (корпорации) на различных этапах его жизненного цикла.
К методическому инструментарию, рекомендуемому для обеспечения управления основным капиталом в ООО «РЕТ», относятся:
- анализ эффективности использования отдельных элементов и всей совокупности основного капитала;
- планирование;
- контроль;
- способы начисления амортизации по основным средствам;
- методы оценки стоимости основного капитала во времени;
- оценка степени риска в процессе реального инвестирования (при реализации инвестиционных и инновационных проектов и программ).
Планирование является одним из методов, рекомендуемых для управления основным капиталом, который выражает процесс разработки планов и плановых показателей, характеризующих процедуру его формирования, движения и использования.
Планирование основного капитала включает в себя три взаимосвязанных процесса:
1) прогнозирование развития производственного потенциала (на период свыше одного года);
2) текущее планирование формирования и использования основного капитала (на период в один год);
3) оперативное планирование обновления отдельных элементов капитала (машин и оборудования) в пределах краткосрочного прогноза (месяц, квартал).
Процедуру планирования рекомендуется реализовывать в определенной последовательности. Исходным ее этапом является прогноз важнейших направлений развития производственного потенциала предприятия, т. е. обновление основного капитала за счет крупномасштабных капиталовложений.
В процесс разработки стратегии развития производственного потенциала предприятия рекомендуется включить следующие этапы (шаги):
- установление общего периода, на который ее разрабатывают;
- изучение факторов внешней экономической среды;
- определение долгосрочных целей развития производственного потенциала;
- формирование системы показателей эффективности использования основного капитала; :
- детализация информационных показателей по периодам развития основного капитала (например, приоритет коэффициента обновления над коэффициентом выбытия основных средств);
- формирование инвестиционных ресурсов, необходимых для реализации избранной стратегии;
- разработка системы организационно-экономических мероприятий по обеспечению реализации стратегии развития производственного потенциала;
- оценка разработанной стратегии, которая должна согласовываться с общими направлениями финансовой и инвестиционной политики предприятия и предполагает использование прежде всего собственных финансовых ресурсов на осуществление мероприятий по развитию производственного потенциала.
Текущее планирование формирования и использования основного капитала создает базу для разработки и доведения до конкретных исполнителей плановых заданий по всем основным параметрам его эксплуатации (производительности, времени работы, количеству единиц оборудования и др.).
Заключение
В представленной работе были рассмотрены основные фонды с точки зрения современной экономической науки. По итогам проведенных исследований можно сделать некоторые выводы.
Основные фонды представляют специфическую экономическую категорию, связанную с формированием материальных фондов общества и их использованием в различных отраслях народного хозяйства для производства валового внутреннего продукта и удовлетворения культурно-бытовых потребностей населения.
Находящиеся на предприятиях основные фонды имеют свойство постепенно изнашиваться. С точки зрения экономики износ – это потеря стоимости основных средств. Существует несколько видов износа основных фондов: физический, моральный, социальный, экологический, частичный и полный износ.
Для оценки эффективности использования основных средств используется система показателей, которая включает в себя общие и частные показатели. Общие показатели характеризуют эффективность использования всей совокупности основных средств. При этом используется их стоимостная оценка.
Анализ структуры и динамики основных средств ООО "РЕТ" показал, что основные средства занимают значительную долю внеоборотных активов – 32,59 % в 2007 году, 90 % в 2008 году и 86,90 % в 2009 году.
Среди основных средств наибольшую долю в 2007 году занимали здания – 14,81 %, в 2008 и 2009 году – транспортные средства – 44,55 % и 36,90 %.
В 2008 году сумма по зданиям уменьшилась на 2 тыс. руб., а удельный вес увеличился на 1,55 %. В 2009 году – здания уменьшились еще на 2 тыс. руб., а удельный вес увеличился на 2,69 %.
Значительно увеличилась сумма транспортных средств в 2008 году – на 37 тыс. руб. А в 2009 она уменьшилась она 18 тыс. руб. и на 7,65 % по удельному весу.
Доля инвентаря невелика, в 2007 году она составляла 6,36 %, в 2008 году сумма по инвентарю увеличилась на 2 тыс. руб., а по удельному весу выросла на 2,66 %, в 2009 году сумма по инвентарю уменьшилась на 3 тыс. руб. и на 1,6 % по удельному весу.
Фондоотдача увеличилась на предприятии в 2008 году и уменьшилась в 2009 году. Это связано с ростом средней стоимости основных средств при незначительной динамике численности работников. Фондовооруженность увеличилась в 2008 году и уменьшилась в 2009 году относительно 2008 года. Сумма прибыли на 1 рубль основных фондов в 2008 году уменьшилась на 7,7 тыс. руб. и увеличилась в 2009 году на 5,59 тыс. руб.
Таким образом, в 2009 году имеет место отрицательная динамика по ряду показателей, что говорит о недостаточно высокой эффективности использования основных средств.
Для повышения эффективности использования основного капитала ООО "РЕТ" был предложен ряд мероприятий по управлению основным капиталом.
Было предложено использовать планирование, как процесс разработки планов и плановых показателей, характеризующих процедуру его формирования, движения и использования.
В качестве новых форм инвестирования в капитальные активы ООО «РЕТ» предлагается использовать финансовую аренду (лизинг) и проектное финансирование.
Список литературы
Конституция Российской Федерации. "Гарант-Интернет", юридическая обработка: НПП "Гарант-Сервис" , 2001 г.
Гражданский кодекс РФ, часть первая от 30 ноября 1994 г. № 51-ФЗ, часть вторая от 29 января 1996 г. № 14-ФЗ, часть третья от 26 ноября 2001 г. N 146-ФЗ. - [Электронный ресурс]. – Режим доступа: http//www.garant.
Положение по бухгалтерскому учету "Учет основных средств" (ПБУ 6/01), утв. Приказом Минфина РФ от 30 марта 2001 г. N 26н. [Электронный ресурс]. – Консультант Плюс. Версия от 01.02.2007 г. – CD.
Экономика предприятия: учебник для вузов /Под ред. проф. В.Я. Горфинкеля, проф., В.А. Швандира- 5-е изд., перераб и доп. - М.: ЮНИТИ-ДАНА, 2008.
Положение по ведению бухгалтерского учета и отчетности в РФ, утв. Приказом Министерства финансов РФ № 34н от 29 июля 1998 года. [Электронный ресурс]. – Консультант Плюс. Версия от 01.02.2007 г. – CD.
Абрютина М.С. Анализ финансово-экономической деятельности предприятия: Учебно-практическое пособие / М.С. Абрютина, А.В. Грачев. – М.: Дело и сервис, 2008. - 215 с.
Якобсон Л.И. Государственный сектор экономики: экономическая теория и политика: Учеб. для вузов / Европейская комиссия ЕС (Tacis). - М.: ГУ ВШЭ, 2000. - 367 с.
Бердникова Т.Б. Анализ и диагностика хозяйственной деятельности предприятия: Учеб. пос./ Т.Б. Бердникова, М.В. Филатов. - М.: ИНФРА – М,2008. – 215 с.
Борисов Е.Ф. Экономическая теория: учебник / Е.Ф.Борисов – М.: «Юристъ», 2006. –311с.
Бунеева Р. И. Коммерческая деятельность: организация и управление: учебник. Ростов н/Д: Феникс, 2009. - 365 с.
Буряковский В. В. Финансы предприятий. Учебник / В.В. Буряковский. - М.: Финансы и статистика, 2008. - 158 c.
Булатов А.С. Экономика: учебник / А.С. Булатов.- М, 2009. – 557 с.
Войтов А. Г. Экономика. Общий курс.: учебник. - 8 е изд. перераб. и доп. / А.Г. Войтов - М.: «Дашков и К°», 2008. - 600 с.
Выбытие основных средств: особенности бухгалтерского и налогового учета. / Фролова И.В., Орлова Е.В.- М.: Налоговый вестник, 2007. - 351 с.
Гиляровская Л.Т. Экономический анализ: учебник для вузов. / Л.Т. Гиляровская. - М.: ЮНИТИ-ДАНА, 2008.- 318 с.
Гукасьян Г.М. - Экономика от А до Я. Тематический справочник. - 5-е изд. перераб. и доп. / Гукасьян Г.М., - М.: Инфра-М, 2007. - 480 с.
Ермолович Л.Л. Анализ финансово-хозяйственной деятельности предприятия: учебник / Л.Л. Ермолович. – Мн.: БГЭУ, 2007. – 363 с.
Казаков А.П., Минаева Н.В. Экономика: учебник. / А.П. Казаков, Н.В. Минаева. – М., 2006. – 298 с.
Ковалев В.В. Анализ хозяйственной деятельности предприятия: учебник / В.В. Ковалев, О.Н. Волкова, М.А.Захаров. - М.: ПБОЮЛ, 2006. - 424 с.
Комплексный экономический анализ хозяйственной деятельности. Алексеева А.И., Васильев Ю.В. М.: КноРус, 2006. — 672 с.
Косов, Н.С. Основы макроэкономического анализа : учебное пособие / Н.С. Косов. - Тамбов : Изд-во Тамб. гос. техн. ун-та, 2006. -144 с.
М.Н.Корсаков Экономика предприятия. Таганрог: изд-во ТРТУ, 2008 – 254 с.
Общая экономическая теория: учебник. /под общей ред. акад. Видяпина В.И., акад. Журавлевой Г.П.. – М., 2005. – 336 с.
Савицкая Г.В.. Анализ хозяйственной деятельности предприятия: учебное пособие./ Г.В. Савицкая – Минск: ООО «Новое знание», 2005. –688с.
Салов А.И. Экономика. Конспект лекций twirpx/about/faq/downloading/ - Москва : Юрайт; Высшее образование, 2009. - 175 с.
Современная экономика: учебное пособие / научн. ред. О.Ю Мамедов. - «Феникс», Р-н-Д, 2006. – 608с.
Сторчевой М.А. Основы экономики: учебник для средней школы / М.А. Сторчевой. ─ СПб.: Экономическая школа, 2006 - 523 с.
Крылов Э.И., Власова В.М., Егорова М.Г. «Анализ финансового состояния предприятия». / Э.И. Крылов, В.М. Власова, М.Г Егорова – М.: Финансы и статистика, 2006. – 192 с.
Экономика предприятия: учебник / под ред. проф. О. И. Волкова. – 2-е изд., перераб. и доп. – М.: ИНФРА-М, 2006. –520 с.
Экономическая теория. / Под редакцией проф. Николаевой И.П.: Учебник. - Москва, «Финстатинформ», 2004. – 282 с.
Зайцев Н.Л. Экономика, организация и управление предприятием: Учеб. пособие. - 2-e доп. / Н.Л. Зайцев - М.: ИНФРА-М, 2008. - 455 с.
Экономическая теория: Учебное пособие. Бродская Т.Г, Видяпин В.И, Добрынин А.И. и др. М.: РИОР, 2008. — 208 с
Экономика : учебник / под ред. А.С. Булатова. 4-е изд.– М. : ЭкономистЪ, 2005. – 831 с.
Экономика организации (предприятия): Учебник/Под ред. Н.А. Сафронова - 2-е изд., переработанное и дополненное. - М.: ИНФРА-М, 2004. - 236 c.
Экономика / Пер. с англ. Пелявского О.Л. - 18-е изд. Самуэльсон П.Э., Нордхаус В.Д. - М.: ВИЛЬЯМС, 2008 - 1358 с.
Экономика предприятия: учебник для вузов /Под ред. проф. В.Я. Горфинкеля, проф., В.А. Швандира- 5-е изд., перераб/ и доп. - М.: ЮНИТИ-ДАНА, 2008 - 256 с.
Экономическая теория. / Под редакцией д.э.н. Добрынина А.И., д.э.н. Тарасевича Л.С.: Издательство «Питер Паблишинг», 2003. – 479 с.
books.efaculty.kiev/finpd/1/r5/ Буряковский В. В. Финансы предприятий. Электронный учебник, 2008 г.
Официальный сайт фирмы "РЕТ", г. Воронеж, Web: ret/dcontent.jsp?gid=215056#activities.
Устав ООО "РЕТ", г. Воронеж.
Размещено на