Комплексная оценка рисков финансово-хозяйственной деятельности предприятия (на примере ОАО "ТАИФ-НК")
Изменения
(+, –)
07–08
нижняя граница
- 0,7 , ≥ 0,5
Содержанием модели комплексной балльной оценки риска финансовой несостоятельности предприятия является классификация финансового состояния предприятия и на этой основе — оценка возможных негативных последствий рисковой ситуации в зависимости от значений факторов-признаков и рейтингового числа - таблица 2.10.
Сделаем выводы: В 2007 году ОАО «ТАИФ-НК» можно отнести к 1-му классу (10-0 баллов) – это организации с кризисным финансовым состоянием. Однако, положительная история взаимоотношений с кредиторами, деловая активность и кредитоспособность ОАО «ТАИФ-НК» позволили своевременно и в необходимом объеме привлечь заемные средства для финансирования своей деятельности.
В 2008 году ОАО «ТАИФ-НК» по набранным баллам можно отнести к 3-му классу (66-37 баллов). По данным на конец 2008 года у предприятия среднее финансовое состояние. При анализе баланса обнаруживается слабость отдельных финансовых показателей. Платежеспособность находится на границе допустимого уровня, финансовую устойчивость можно оценить как среднюю. При взаимоотношениях с анализируемой организацией угроза потери средств отсутствует. Предприятие характеризуется допустимой степенью риска. Результаты проведенного исследования по критерию риска на конец исследуемого периода представлены в таблице 2.11.
Таблица 2.10 - Оценка возможных негативных последствий рисковой ситуации в зависимости от значений факторов-признаков и рейтингового числа
| Показатель финансового состояния | 2007 г. | 2008 г. | ||
|
Факт. значение коэффициента |
Количество баллов |
Факт. значение коэффициента |
Количество баллов | |
| 1 | 2 | 3 | 4 | 5 |
| L2 | 0,2 | 4 | 1,15 | 20 |
| L3 | 0,57 | 0 | 2,31 | 18 |
| L4 | 0,84 | 0 | 3,05 | 16,5 |
| U1 | 0,06 | 0 | 0,15 | 0 |
| U3 | -0,81 | 0 | -0,73 | 0 |
| U4 | 0,43 | 0 | 0,41 | 0 |
| Итого | 4 | 54,5 | ||
Таблица 2.11 — Распределение вида рисков по уровню риска
| Вид риска | Расчетная модель | Уровень риска |
| 1 | 2 | 3 |
| Риск потери платежеспособности | Абсолютные показатели ликвидности баланса | Зона допустимого риска |
| Относительные показатели платежеспособности | Зона допустимого риска | |
| Риск потери финансовой устойчивости | Абсолютные показатели | Зона допустимого риска |
| Относительные показатели структуры капитала | По коэффициентам обеспеченности собственными средствами и финансовой устойчивости — допустимый риск | |
| Комплексная оценка риска финансового состояния | Относительные показатели платежеспособности и структуры капитала | Зона допустимого риска |
В целом же баланс нельзя назвать абсолютно ликвидным. С одной стороны, в данном случае это не кажется абсолютно отрицательным – все же организация нормально выполняет свои функции, имеет вполне адекватную структуру активов и пассивов. С другой же, ей можно порекомендовать мероприятия, которые направлены на приведение структуры активов и пассивов к абсолютно ликвидному виду – это позволит обезопасить ее от неожиданностей, например, в виде требования банка погасить краткосрочный кредит.
2.3 Оценка динамики изменения активов предприятия по степени риска
Размещение средств предприятия имеет большое значение. От того, какие средства вложены в основные и оборотные средства, сколько их находится в сфере производства и сфере обращения, в денежной и материальной форме, во многом зависят результаты производственной и финансовой деятельности, указывающей на наличие или отсутствие рисков финансово-хозяйственной деятельности. Поэтому в процессе анализа активов предприятия в первую очередь следует изучить изменения в их составе, структуре и дать им оценку. [31]
Проведем анализ активов баланса. Данные представим в таблице 2.12.
Таблица 2.12 — Анализ активов баланса
| Показатели | 2007 год | 2008 год |
| 1 | 2 | 3 |
| Активы | ||
| На начало года | 22836003 | 35802311 |
| На конец года | 36806665 | 34534518 |
| Стоимость активов, средняя | 29821334 | 35168414 |
| Внеоборотные активы | ||
| На начало года | 11047393 | 18225248 |
| На конец года | 18225248 | 19482402 |
| Стоимость внеоборотных активов, средняя | 14636320,5 | 18853825 |
| Оборотные активы | ||
| На начало года | 11788610 | 17547062 |
| На конец года | 18551416 | 15052116 |
| Стоимость оборотных активов, средняя | 15170013 | 16299589 |
Динамику активов, и валюты баланса представим на рисунке 2.4.
Анализ динамики валюты баланса показывает, что увеличение стоимости активов однозначно свидетельствует об увеличении предприятием хозяйственного оборота в 2007-2008 гг.
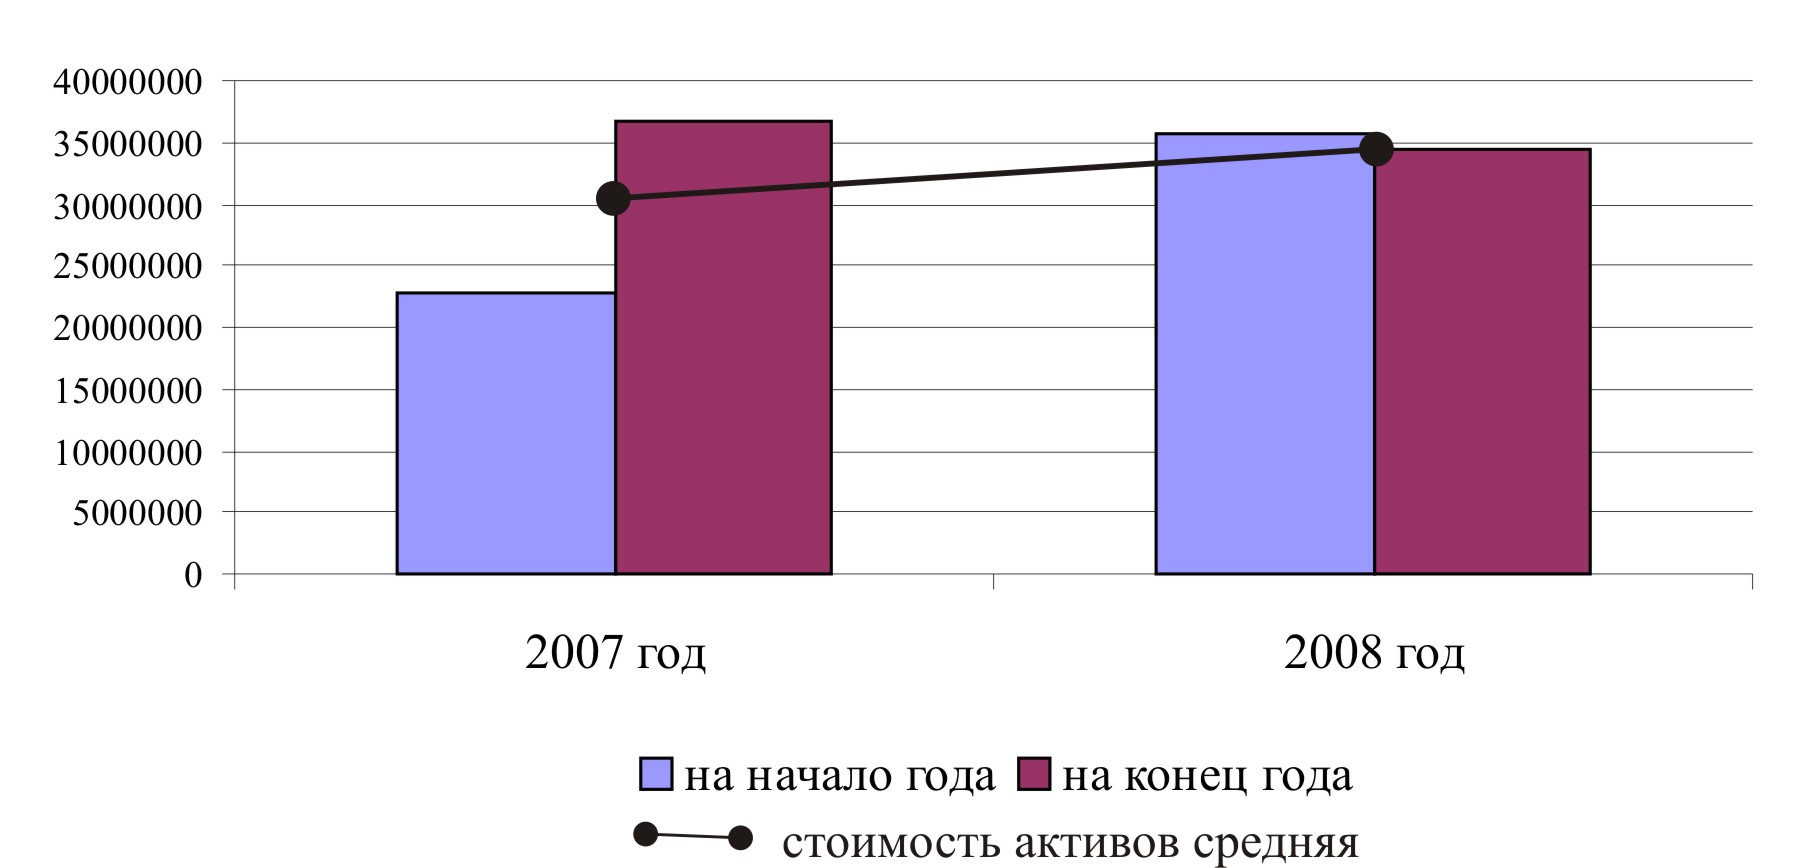
Рисунок 2.4 — Динамика активов и валюты баланса
Внеоборотные активы предприятия – это основные средства (здания, сооружения, оборудование), их стоимость, за период 2007-2008 гг. возросла на 6,4%. Это вполне согласуется с основной деятельностью предприятия.
В 2007 году доля основных средств в составе внеоборотных активов составляла - 82%, а в 2008 году – 94%.
На основании данных таблицы 2.12 видно, что доля оборотных активов за период 2007-2008 год снизилась на 18%, это свидетельствует о формировании более мобильной структуры активов, способствующих ускорению оборачиваемости.
Далее, проведем анализ активов по степени риска.
В целях анализа активы организации заносятся в таблицу и распределяются по степени риска от минимальной до высокой.
Оценка динамики изменения активов предприятия по степени риска в 2007 году приведены в таблице 2.13.
Проанализируем динамику изменения активов предприятия по степени риска в 2007 году на основе рисунка 2.5.
Таблица 2.13 — Оценка динамики изменения активов предприятия по степени риска в 2007 году
|
Степень риска активов |
Наименование активов Из формы №1 |
Группы активов в общем объеме |
Отклонение (+, -) |
||||
| На начало года | На конец года | ||||||
| Тыс.руб. | % | Тыс.руб. | % | Тыс.руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Минимальная | Денежные средства, краткосрочные финансовые вложения (в ценные бумаги) | 506774 | 2,22 | 803994 | 10,32 | 3291223 | 23,56 |
| Малая |
Дебит. задолженность, реальная к взысканию, произв. запасы (исключая залежалые), готовая продукция и товары (пользующиеся спросом), товары отгруженные, долгосрочные финн. вложения, займы и депозитные вклады |
8711321 | 38,15 | 14741766 | 35,99 | 4534119 | 32,45 |
| Средняя |
Затраты в незавершенном производстве, расходы будущих периодов, прочие запасы и затраты, НДС по приобр. ценностям, прочие обязательные активы, долгосрочные фин. Вложения |
2588846 | 11,34 | 2045039 | 5,56 | -543807 | -3,89 |
| Высокая |
Дебит. задолженность, сомнит. к получению, готовая продукция и товары, не польз. спросом, залежалые товары и неликвиды, немат. активы, основные средства, незав. строительство, доходные вложения в материальные ценности, прочие внеоборотные активы. |
11029062 | 48,30 | 17718189 | 48,14 | 6689127 | 47,88 |
| 100 | 100 | 100 | |||||
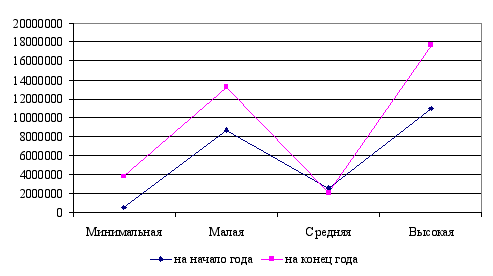
Рисунок 2.5 – Динамика изменения активов предприятия по степени риска в 2007 году
Из рисунка видно, что возрастание доли активов со средней и высокой степенью риска к концу 2007 года возрастает, это означает рост ликвидности активов организации, и свидетельствует о возрастании финансовой неустойчивости предприятия к концу года.
Рассмотрим динамику изменения активов предприятия по степени риска в 2008 году, данные представим в таблице 2.14.
Активы со средней степенью риска вложения капитала представлены маленькими показателями, в частности, на начало периода это - 5%, в конце - 3%. Падение в данном случае можно назвать положительной тенденцией, так как это может свидетельствовать о том, что улучшилась ситуация с погашением долгосрочной дебиторской задолженности или с уменьшением расходов будущих периодов.
Количество активов с высокой степенью риска, которое довольно высоко в начале периода 49%, к концу периода уменьшается до 48%. Это хорошая тенденция, которая свидетельствует о том, что предприятие увеличивает оборачиваемость этих активов, улучшает ситуацию с их реализацией.
Таблица 2.14 - Динамика изменения активов предприятия по степени риска в 2008 году
|
Степень риска активов |
Наименование активов из формы №1 |
Группы активов в общем объеме |
Отклонение (+, -) |
||||
| На начало года | На конец года | ||||||
| Тыс.руб. | % | Тыс.руб. | % | Тыс. руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Минимальная | Денежные средства, краткосрочные финансовые вложения (в ценные бумаги) | 3797997 | 10,61 | 5711251 | 16,54 | 1913254 | -150,91 |
| Малая | Дебиторская задолженность, реальная к взысканию, производственные запасы (исключая залежалые), готовая продукция и товары (пользующиеся спросом), товары отгруженные, долгосрочные финансовые вложения, займы и депозитные вклады | 12437971 | 34,19 | 10558180 | 30,57 | -1682906 | 132,74 |
| Средняя | Затраты в незавершенном производстве, расходы будущих периодов, прочие запасы и затраты, НДС по приобретенным ценностям, прочие обязательные активы, долгосрочные финансовые вложения | 2045039 | 5,71 | 1344078 | 4 | -700961 | 55,29 |
| Высокая | Дебиторская задолженность, сомнительная к получению, готовая продукция и товары, не пользующиеся спросом, залежалые товары и неликвиды, нематериальные активы, основные средства, незавершенное строительство, доходные вложения в материальные ценности, прочие внеоборотные активы. | 17718189 | 49,49 | 16921009 | 48,89 | -797180 | 62,88 |
| 100,00 | 100,00 | 100 | |||||
Представим данные таблицы на рисунке 2.6.
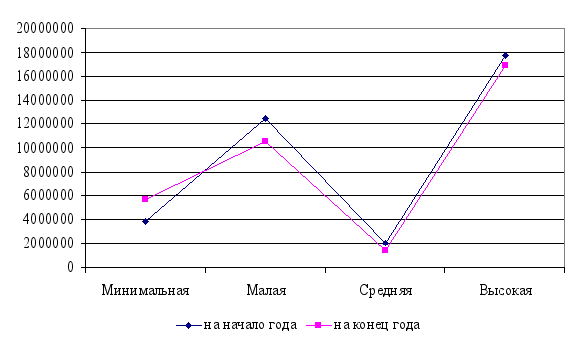
Рисунок 2.6 – Динамика изменения активов предприятия по степени риска в 2008 году
Если обобщить анализ оборотных активов предприятия по степени риска вложений капитала, то можно сказать, что основная масса оборотных активов предприятия имеет невысокий риск вложений, а ситуация с реализацией активов с высокой степенью риска вложений капитала улучшается.
3. Совершенствование системы управления риском финансово-хозяйственной деятельности предприятия ОАО «ТАИФ-НК»
3.1 Оценка риска наступления банкротства ОАО «ТАИФ-НК» на основе зарубежных моделей
В настоящее время существуют как западные, так и отечественные модели прогнозирования банкротства компаний. Рассмотрим наиболее известные из них. Наиболее широкое распространение в западных методиках прогнозирования риска банкротства нашли модели, разработанные известными экономистами Альтманом, Лисом и Таффлером [32].
При прогнозировании банкротства компании выступила отчетность ОАО «ТАИФ-НК» за 2007-2008 гг. «Бухгалтерский баланс» - форма №1, «Отчет о прибылях и убытках» - форма №2. Результаты анализа сгруппированы в таблицах.
Проанализируем риск наступления банкротства с помощью двухфакторной модели Альтмана.
В модели учитываемым фактором риска является возможность необеспечения заемных средств собственными в будущем периоде.
 (1)
где Ктл – коэффициент текущей ликвидности;
Кзс – коэфиициент капитализации.
Расчет коэффициентов, вошедших в модель, представлен в таблице 3.1. Коэффициенты рассчитываются на основании «Бухгалтерского баланса» (форма №1). Интерпретация результатов:
Z < 0 – вероятность банкротства меньше 50% и далее снижается по мере уменьшения Z;
Z = 0, вероятность банкротства равна 50%;
Z > 0, вероятность банкротства больше 50%, и возрастает по мере увеличения рейтингового числа Z.
Далее, проведем оценку риска банкротства компании на основе четырехфакторной Z-модель Лиса. В этой модели факторы-признаки учитывают такие результаты деятельности, как ликвидность, рентабельность и финансовая независимость организации. Модель представлена в следующем виде:
Таблица 3.1 — Двухфакторная Z-модель Альтмана
| Показатель | 31.12.2007 | 31.12.2008 |
| 1 | 2 | 3 |
| Текущие активы (оборотные активы) | 18551416 | 15052116 |
| Текущие обязательства (краткосрочные обязательства) | 22081001 | 4929309 |
| Заемные средства (сумма долгосрочных и краткосрочных обязательств) | 31370744 | 17977037 |
| Общая величина пассивов | 36806665 | 4929309 |
| К1 — коэффициент текущей ликвидности (п. 1 / п. 2) | 0,84 | 3,64 |
| К2 — коэффициент капитализации (п. 3 / п. 4) | 0,85 | 3,64 |
| Значение | -1,24 | -3,45 |
|
Оценка значений < 0 — вероятность банкротства невелика = 0 — вероятность банкротства составляет 50% > 0 — вероятность банкротства более 50% |
Z < 0 вероятность банкротства невелика |
Z < 0 вероятность банкротства невелика |
|
(2) |
|
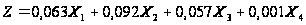
где Х1 – оборотный капитал/сумма активов (доля оборотных средств в активах);
Х2 – прибыль от реализации/сумма активов (рентабельность активов по прибыли от реализации);
Х3 – нераспределенная прибыль/сумма активов (рентабельность активов по нераспределенной прибыли);
Х4 – собственный капитал/заемный капитал (коэффициент покрытия по собственному капиталу).
Расчет показателей, вошедших в модель, представлен в таблице 3.3. Показатели рассчитываются на основании «Бухгалтерского баланса» (форма №1) и «Отчета о прибылях и убытках» (форма №2). Интерпретация результатов:
Z < 0,037 – вероятность банкротства высокая;
Z > 0,037 – вероятность банкротства малая.
Рассмотрим следующую модель оценки рисков банкротства компании – Модель Таффлера. В целом, по содержательности и набору факторов-признаков модель Таффлера ближе к российским реалиям, чем модель Лиса.
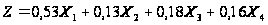 (3)
где Х1 – прибыль от реализации/краткосрочные активы (коэффициент покрытия);
Х2 – оборотные активы/сумма обязательств (коэффициент покрытия);
Х3 – краткосрочные обязательства/сумма активов (доля обязательств);
Х4 – выручка от реализации/сумма активов (рентабельность всех активов).
Таблица 3.3 – Четырехфакторная Z-модель Лиса
| Показатель | 31.12.2007 | 31.12.2008 |
| 1 | 2 | 3 |
| Текущие активы (итог оборотных активов) | 15170013 | 15052116 |
| Сумма активов | 29821334 | 35168414 |
| Заемный капитал (сумма долгосрочных и краткосрочных обязательств) | 13191742 | 12085856 |
| Нераспределенная (реинвестированная) прибыль | 5434871 | 10442853 |
| Рыночная стоимость собственного капитала (чистые активы) | 60042903 | 76884699 |
| Прибыль до налогообложения | 2613186 | 6086290 |
| Прибыль от реализации | 3942100 | 7011506 |
| К1 (п. 1 / п. 2) | 0,51 | 0,43 |
| К2 (п. 7 / п. 2) | 0,13 | 0,20 |
| К3 (п. 4 / п. 2) | 0,18 | 0,29 |
| К4 (п. 5 / п. 3) | 4,55 | 6,36 |
| Значение | 0,059 | 0,068 |
|
Оценка значений < 0,037 — высокая вероятность банкротства > 0,037 — вероятность банкротства невелика |
Z > 0,037 вероятность банкротства невелика |
Z > 0,037 вероятность банкротства невелика |
Расчет показателей, вошедших в модель, представлен в таблице 3.4. Показатели рассчитываются на основании «Бухгалтерского баланса» (форма №1) и «Отчета о прибылях и убытках» (форма №2).
В конце анализа на предмет прогнозирования несостоятельности (банкротства) на основе зарубежных многофакторных моделей, можно сделать вывод, что в соответствии с зарубежными методиками прогнозирования, вероятность банкротства предприятия – минимальная.
Таблица 3.4 – Четырехфакторная Z-модель Таффлера
| Показатель | 31.12.2007 | 31.12.2008 |
| 1 | 2 | 3 |
| Текущие активы (итог оборотных активов) | 15170013 | 15052116 |
| Сумма активов | 29821334 | 35168414 |
| Краткосрочные обязательства | 17525766 | 13002978 |
| Сумма обязательств | 13191742 | 12085856 |
| Прибыль от реализации | 3942100 | 7011506 |
| Рыночная стоимость собственного капитала (чистые активы) | 60042903 | 76884699 |
| Объем продаж (выручка) | 55465217 | 64620590 |
| К1 (п. 5 / п. 3) | 0,22 | 0,54 |
| К2 (п. 1 / п. 4) | 1,14 | 1,24 |
| К3 (п. 3 / п. 2) | 0,58 | 0,37 |
| К4 (п. 7 / п. 2) | 1,86 | 1,83 |
| 1 | 2 | 3 |
| Значение | 0,66 | 0,80 |
|
Оценка значений < 0,2 — очень высокая вероятность банкротства > 0,3 — вероятность банкротства невелика |
Z > 0,3 вероятность банкротства невелика |
Z > 0,3 вероятность банкротства невелика |
Несмотря на показатели отсутствия риска банкротства, руководству фирмы необходим постоянный контроль над финансовым состоянием предприятия. Спектр внешних факторов рисков свойственных российским условиям широк: финансовая обстановка в стране, темпы инфляции, условия кредитования, особенности налоговой системы, требуют постоянное отслеживание финансовых рисков, принятие мер по их предупреждению и нейтрализации [34, c,124].
3.2 Механизмы нейтрализации финансовых рисков ОАО «Таиф-НК»
Система механизмов нейтрализации финансовых рисков предусматривает использование следующих основных методов.
Избежание риска. Это направление нейтрализации финансовых рисков является наиболее радикальным. Оно заключается в разработке таких мероприятий внутреннего характера, которые полностью исключают конкретный вид финансового риска. К числу основных из таких мер относятся:
отказ от осуществления финансовых операций, уровень риска по которым чрезмерно высок.
отказ от использования в больших объемах заемного капитала. Снижение доли заемных финансовых средств в хозяйственном обороте позволяет избежать одного из наиболее существенных финансовых рисков – потери финансовой устойчивости предприятия.
отказ от чрезмерного использования оборотных активов в низко ликвидных формах. Повышение уровня ликвидности этих активов позволяет избежать риска неплатежеспособности предприятия в будущем периоде.
отказ от использования временно свободных денежных активов в краткосрочных финансовых вложениях. Эта мера позволяет избежать депозитного и процентного риска, однако порождает потери от инфляционного риска, а также риска упущенной выгоды.
Лимитирование концентрации риска. Механизм лимитирования концентрации финансовых рисков используется обычно по тем их видам, которые выходят за пределы допустимого их уровня, т.е. по финансовым операциям, осуществляемым в зоне критического или катастрофического риска. Такое лимитирование реализуется путем установления на предприятии соответствующих внутренних финансовых нормативов в процессе разработки политики осуществления различных аспектов финансовой деятельности.
Система финансовых нормативов, обеспечивающих лимитирование концентрации рисков, может включать:
предельный размер (удельный вес) заемных средств, используемых в хозяйственной деятельности. Этот лимит устанавливается раздельно для операционной и инвестиционной деятельности предприятия, а в ряде случаев – и для отдельных финансовых операций (финансирования реального инвестиционного проекта; финансирования формирования оборотных активов и т.п.);
минимальный размер (удельный вес) активов в высоколиквидной форме. Этот лимит обеспечивает формирование так называемой «ликвидной подушки», характеризующей размер резервирования высоколиквидных активов с целью предстоящего погашения неотложных финансовых обязательств предприятия.
максимальный размер товарного (коммерческого) или потребительского кредита, предоставляемого одному покупателю. Размер кредитного лимита, направленный на снижение концентрации кредитного риска, устанавливается при формировании политики предоставления товарного кредита покупателям продукции;
максимальный размер депозитного вклада, размещаемого в одном банке. Лимитирование концентрации депозитного риска в этой форме осуществляется в процессе использования данного финансового инструмента инвестирования капитала предприятия;
максимальный размер вложения средств в ценные бумаги одного эмитента. Эта форма лимитирования направлена на снижение концентрации несистематического (специфического) финансового риска при формировании портфеля ценных бумаг.
максимальный период отвлечения средств в дебиторскую задолженность. За счет этого финансового норматива обеспечивается лимитирование риска неплатежеспособности, инфляционного риска, а также кредитного риска.
Лимитирование концентрации финансовых рисков является одним из наиболее распространенных внутренних механизмов риск-менеджмента, реализующих финансовую идеологию предприятия в части принятия этих рисков и не требующих высоких затрат.
Хеджирование. Этот термин используется в финансовом менеджменте в широком и узком прикладном значении. В широком толковании термин хеджирование характеризует процесс использования любых механизмов уменьшения риска возможных финансовых потерь – как внутренних (осуществляемых самим предприятием), так и внешних (передачу рисков другим хозяйствующим субьектам-страховщикам). В узком прикладном значении термин хеджирование характеризует внутренний механизм нейтрализации финансовых рисков, основанный на использовании соответствующих видов финансовых инструментов. В последующем изложении термин хеджирование будет использоваться в этом прикладном его значении.
Хеджирование финансовых рисков путем осуществления соответствующих операций с производственными ценными бумагами является высокоэффективным механизмом уменьшения возможных финансовых потерь при наступлении рискового события. Однако оно требует определенных затрат на выплату комиссионного вознаграждения брокерам, премий по опционам и т.п. Тем не менее уровень этих затрат значительно ниже, чем уровень затрат по внешнему страхованию финансовых рисков.
Диверсификация. Механизм диверсификации используется, прежде всего, для нейтрализации негативных финансовых последствий несистематических (специфических) видов рисков. В первую очередь он позволяет минимизировать портфельные риски. Принцип действия механизма диверсификации основан на разделении рисков, препятствующем их концентрации.
В качестве основных форм диверсификации финансовых рисков предприятия могут быть использованы следующие ее направления:
диверсификация видов финансовой деятельности;
диверсификация валютного портфеля («валютной корзины») предприятия;
диверсификация депозитного портфеля;
диверсификация кредитного портфеля;
диверсификация портфеля ценных бумаг;
диверсификация программы реального инвестирования.
Эффект диверсификации лежит в основе большинства теорий выбора эффективной рыночной стратегии. В сочетании с эффектами хеджирования он стал основной теории ценообразования опционов.
Распределение рисков. Механизм этого направления нейтрализации финансовых рисков основан на частичном их трансферте (передаче) партнерам по отдельным финансовым операциям. При этом хозяйственным партнерам передается та часть финансовых рисков предприятия, по которой они имеют больше возможностей нейтрализации их негативных последствий и располагают более эффективными способами внутренней страховой защиты [35].
В современной практике риск-менеджмента получили широкое распространение следующие основные направления распределения рисков (их трансферта партнерам):
распределение риска между участниками инвестиционного проекта;
распределение риска между предприятием и поставщиками сырья и материалов;
распределение риска между участниками лизинговой операции;
распределение риска между участниками факторинговой (форфейтинговой) операции.
Степень распределения рисков, а, следовательно, и уровень нейтрализации их негативных финансовых последствий для предприятия является предметом его контрактных переговоров с партнерами, отражаемых согласованными с ними условиями соответствующих контрактов.
Самострахование (внутреннее страхование). Механизм этого направления нейтрализации финансовых рисков основан на резервировании предприятием части финансовых ресурсов, позволяющем преодолевать негативные финансовые последствия по тем финансовым операциям, по которым эти риски не связаны с действиями контрагентов. Основными формами этого направления нейтрализации финансовых рисков являются:
формирование резервного (страхового) фонда предприятия. Он создается в соответствии с требованиями законодательства и устава предприятия. На его формирование направляется не менее 5% суммы прибыли, полученной предприятием в отчетном периоде;
формирование целевых резервных фондов;
формирование резервных сумм финансовых ресурсов в системе бюджетов, доводимых различным центрам ответственности;
формирование системы страховых запасов материальных и финансовых ресурсов по отдельным элементам оборотных активов предприятия.;
нераспределенный остаток прибыли, полученной в отчетном периоде.
Страхование. Первое, с чем сталкивается руководитель предприятия в процессе управления деятельностью своей фирмы – определение тех рисков, которые нуждаются в страховой защите. Как правило, наиболее распространенные виды страхования в среде бизнеса – страхование имущества фирмы, страхование ответственности руководителей и сотрудников, страхование служащих компании от несчастного случая на производстве и разнообразное страхование кредитных рисков. Но если имущественное страхование или страхование ответственности – хорошо известные на российском рынке продукты, достаточно популярные среди руководителей отечественных компаний, то действующие в настоящее время в России схемы кредитного страхования пока лишь отдаленно напоминают существующие на Западе аналоги.
Тем не менее, страхование кредитов – так называемая защита от неплатежа заемщика – на сегодняшний момент считается, пожалуй, одним из наиболее распространенных на развитых страховых рынках видом страхования финансовых рисков. Можно утверждать, что страхование кредитов является важным рычагом, направленным на уменьшение или устранение кредитного риска, связанного с предоставлением рассрочки покупателю компанией-продавцом.
Чтобы ОАО «ТАИФ-НК» эффективно развивалось и успешно осуществляло свою деятельность на рынке, персонал фирмы должен оперативно решать возникающие вопросы и проблемы, а также учитывать при этом характер влияния этих факторов на производственно-технологический процесс. Но для удержания позиций организация должна иметь определенный фиксированный объем финансовых средств, покрывающих возможные расходы на уменьшение рисков и ликвидацию последствий тех происшествий, которые не могли быть предотвращены. Особо внимание здесь следует акцентировать на такие ситуации, которые могут создать серьезную угрозу самому бизнесу.
В первую очередь риски связаны с отклонением от плановых показателей, но не каждое отклонение можно считать негативным рисковым событием, а только то, которое уже превысило возможный предельный уровень. Но специалисты отмечают, что при наличии на предприятии отлаженной системы планирования и бюджетирования, контролирующие затраты и расходы средств, причиной отклонения являются неопределенные факторы. Например, это могут быть элементы внешней среды (другие организации и лица, госорганы, экономическая ситуация и так далее) или внутренней (сотрудники, средства и ресурсы и так далее).
Не стоит забывать, что отчетность – это неотъемлемая часть процесса управления рисками. Различают внешнюю и внутреннюю отчетность. В отличие от финансовой отчетности, она объединяет в себе прошлое, настоящее и будущее в себе. Процесс управления финансовыми рисками предприятия должен стать неотъемлемой частью финансовой политики компании и должен быть направлен на организацию процедур по уменьшению результатов рисков, объединенных с жизнедеятельностью фирмы. Он состоит из нескольких этапов, каждый из которых существенно отличается от предыдущего:
разработка этапов анализа ситуации с риском;
непосредственно анализ;
подборка инструментов оптимизации;
оптимизация рисков;
анализ эффективности мероприятий.
На начальном этапе следует найти и понять виды рисков, которые в силу специфики могут угрожать компании или некоторым отделам и подразделениям, объединить их в общую структуру и классифицировать.
Следующим этапом можно назвать действия по исследованию размеров рисков, которые отражают концентрацию и степень риска и причины на них влияющие. При анализе причин выявляется воздействие каждой из них на производственно-технологическую цепочку, а также определяется зависимость между причиной и размером риска. Критерии, по которым анализируются предположительные размеры рисков и последствий, показывают линейную зависимость от целей компании в будущем и от управленческой политики фирмы в области ресурсов и средств. В зависимости от вида политики (консервативная, наступательная, средняя) изменяются границы значений рисков.
Механизм уравновешивания рисковых моментов в организации состоит из некоторых наборов действий, например, маневрирование, уход от риска, снижение степени риска, устранение основных факторов опасности, отражение риска и перевод на других субъектов рынка. Эти действия очень многозначны и способы их реализации постоянно растут.
Не попасть в рисковую ситуацию можно только при разработке таких внутренних программ, которые бы позволили абсолютно исключить определенные виды рисков. Так, например, отказ от заемного капитала в пассивах компании помогает снизить до минимума риск финансовой неустойчивости организации. Но, тем не менее, изъятие этих средств из компании снижает эффективность финансового рычага и механизмов, то есть повышения рентабельности компании за счет привлеченных средств. Еще одним способом избежания рисковых ситуаций является изменение состава оборотных активов с менее ликвидных на более ликвидные. Плюс в том, что если в будущем возникнет сложность с оплатой наличными средствами, то всегда можно быстро найти средства при помощи более ликвидных активов.
3.3 Совершенствование технологии управления риском с помощью создания системы управления риском
Риски воздействуют на различные стороны работы предприятия ОАО «ТАИФ-НК» и, как правило, воздействие это носит негативный характер. Работу по стабилизации положения необходимо начинать с управления рисками, то есть разрабатывать и внедрять экономически целесообразные для предприятия рекомендации и мероприятия, направленные на уменьшение финансовых потерь, связанных с риском.
Управление риском представляет из себя процесс подготовки и реализации мероприятий, уменьшающих опасность принятия ошибочного решения. В условиях производственного предприятия управление риском основывается на концепции приемлемого риска, постулирующей возможность рационального воздействия на уровень риска и доведения его до приемлемого значения.
Функцию управления риском на предприятии наиболее целесообразно осуществлять с помощью специализированного подразделения или специальной подсистемы в системе управления предприятием, которая бы органично вписывалась в совокупность традиционно самостоятельных функциональных подсистем предприятия.
Таким образом, проект организации системы управления риском на ОАО «ТАИФ-НК», предусматривает, для наиболее эффективной реализации данной функции, выделение в системе управления предприятием – систему управления риском (СУР)
Таким образом, имеющиеся в настоящее время системы управления рисками (СУР) нуждаются в существенной реструктуризации, в адаптации их к новым макро- и микроусловиям, особенно сложившимся в начале 2009 года.
При правильном подходе к управлению рисками все риски могут стать возможностями для развития бизнеса. Отметим также, что само отсутствие в компаниях СУР является серьезным стратегическим риском.
Известно, например, что в США в соответствии с принятым законом Сайрбейнса Оксли наличие СУР является одним из обязательных требований компаниям. При подготовке финансовой и годовой отчетности компания должна подтверждать, что у нее есть система внутреннего контроля и управления рисками. Поэтому созданию собственной системы управления финансовыми и операционными рисками компаниях необходимо уделять особое внимание.
В ОАО «ТАИФ-НК» предлагается определить принципы и подходы к процессу управления рисками, этапы работ, выявить участников процесса.
В качестве основных целей формирования СУР определены повышение эффективности деятельности компании в результате снижения ожидаемых рисковых потерь, повышение инвестиционной привлекательности и рост капитализации.
Для достижения этих целей необходимо решить следующие задачи:
выявление и анализ потенциальных рисков, разработка своевременных мероприятий по снижению рисков;
обеспечение постоянного мониторинга рисковой среды, своевременная актуализация рисковой модели компании;
повышение эффективности управления за счет принятия решений на основе анализа рисковой среды.
На основе данных зарубежных моделей определено, что наиболее рациональным является формирование корпоративной СУР на основе трехуровневого подхода (рисунок 3.1.).
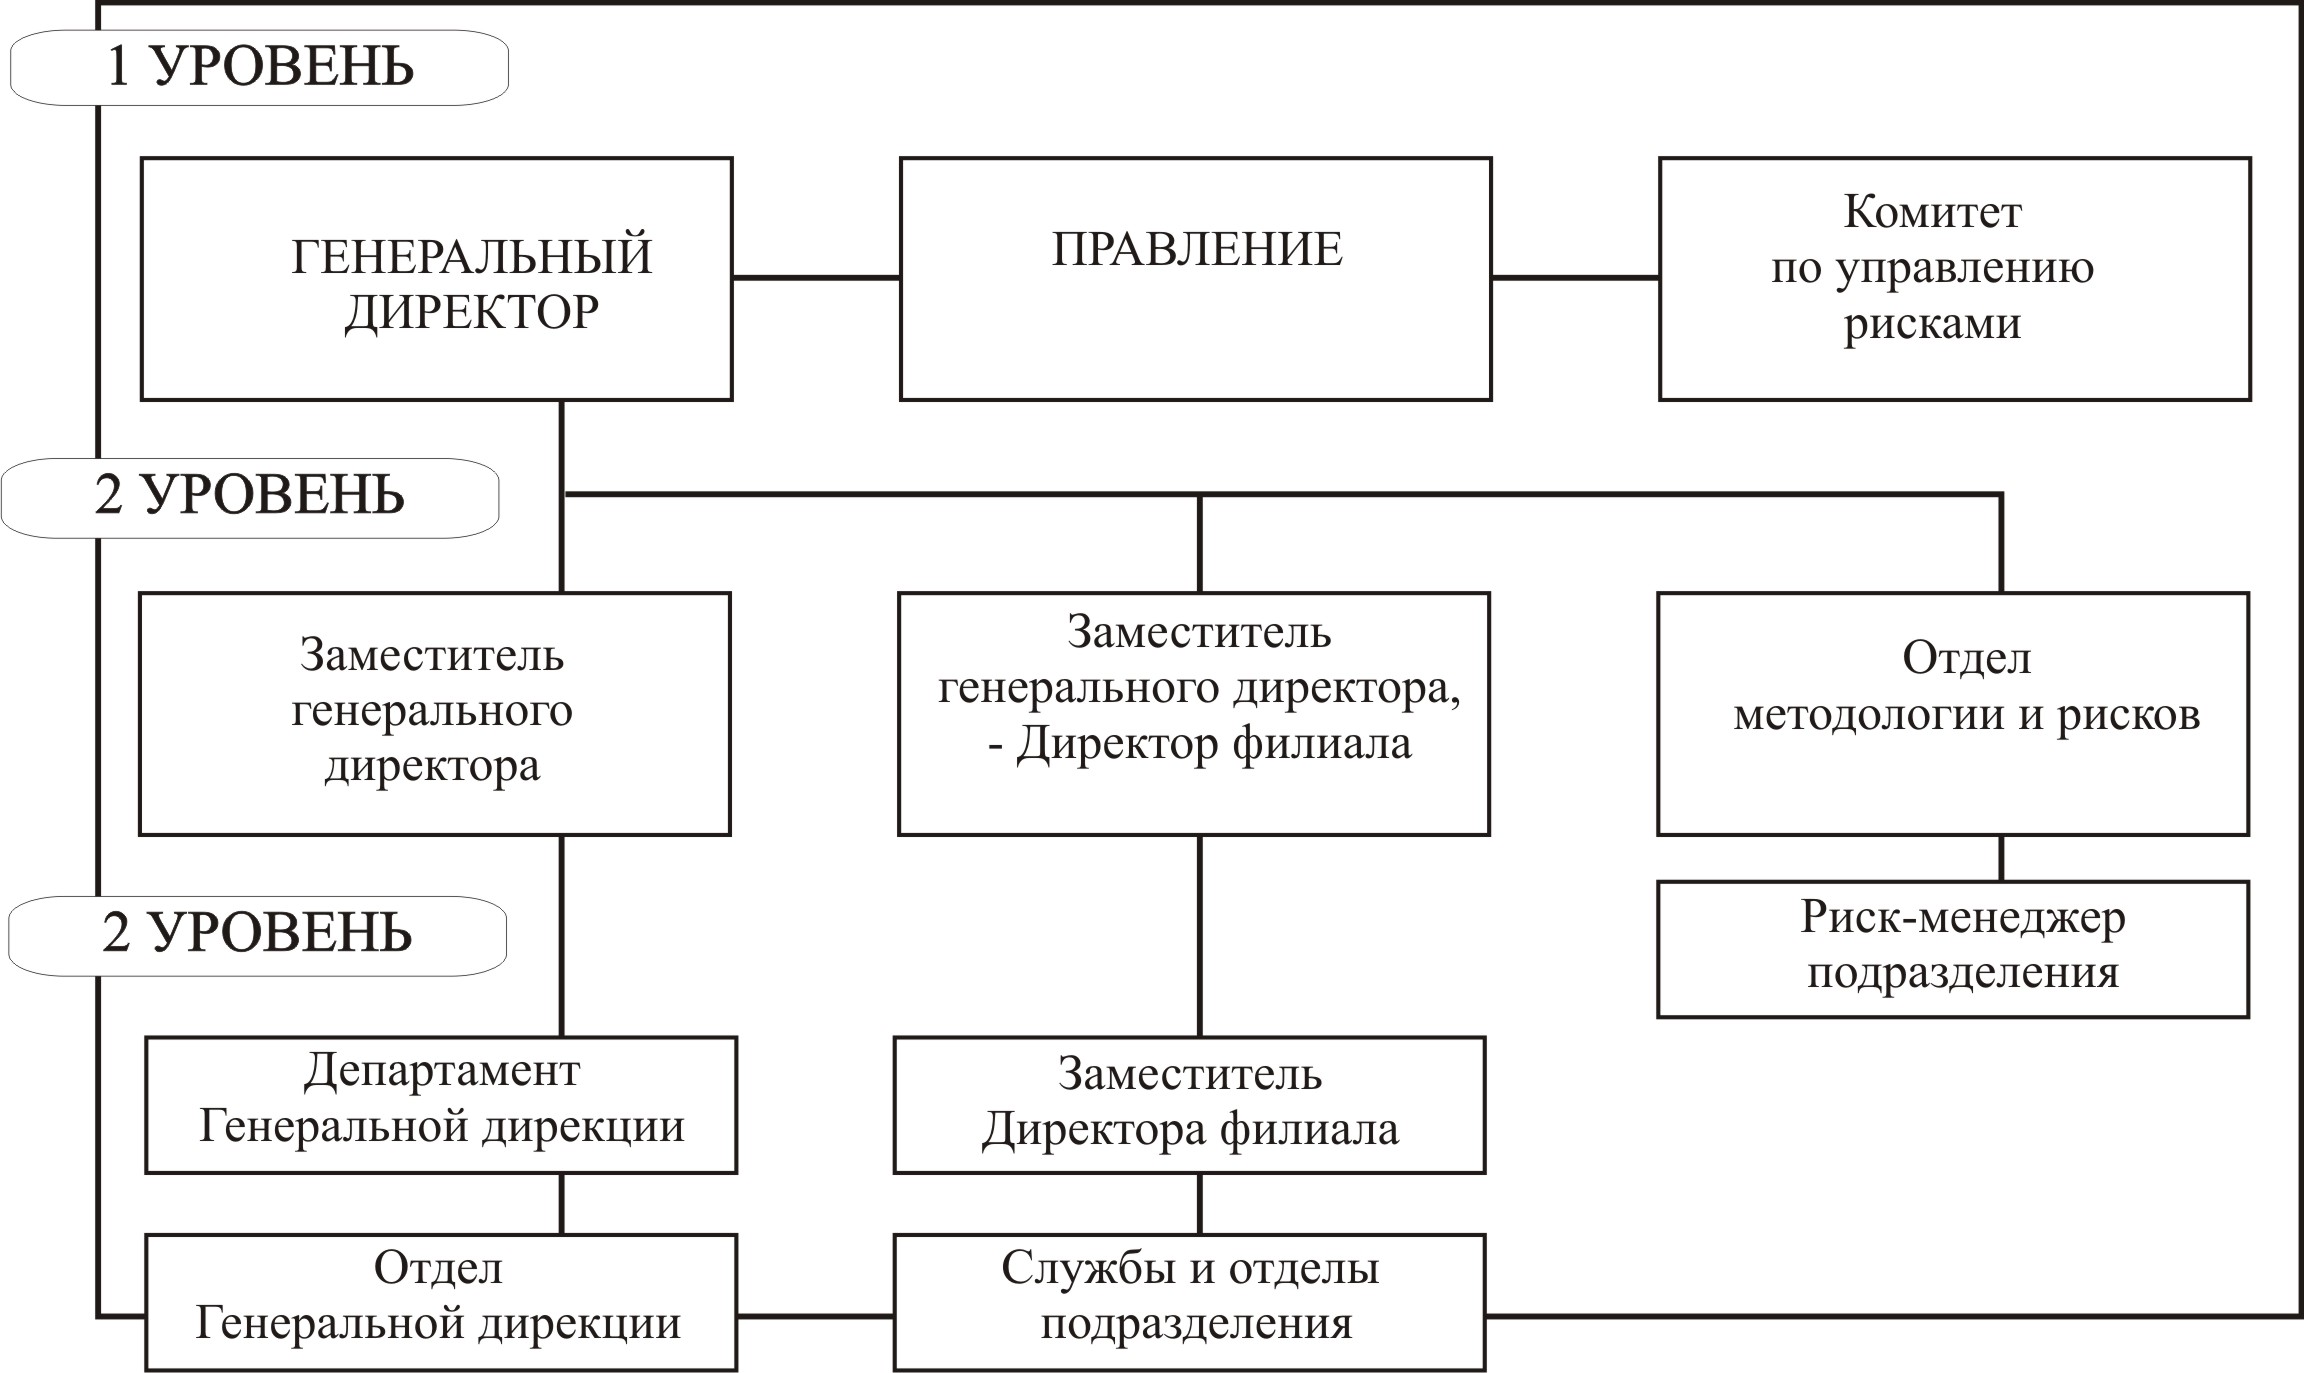
Рисунок 3.1. — Структура корпоративной СУР в компании
Все подразделения компании, задействованные в трехуровневой системе, для эффективного управления рисками должны иметь соответствующее методическое обеспечение, которое включает: локальные нормативные акты, регламентирующие процедуры СУР; процедуры диагностики рисков бизнес-процессов; методики количественной и качественной оценки и ранжирования рисков; процессы формирования перечня контрольных процедур; систему контроля, мониторинга и анализа рисков.
В процессе опытной эксплуатации системы были уточнены методы по диагностике, идентификации и оценки процедур в области управления рисками (рисунок 3.2.).
Полученные данные мониторинга должны консолидироваться в сводный перечень рисков компании с предварительным ранжированием рисков по степени существенности (высокий, средний и низкий) и вероятности их наступления. Использование достоверных данных позволяет своевременно дополнять и корректировать перечень выявленных рисков. Значимые риски с высоким уровнем существенности и вероятности должны выноситься на рассмотрение комитета по рискам для разработки планов мероприятий по их минимизации. Информация о результатах выполнения мероприятий по минимизации рисков с высоким уровнем существенности должна направляться департаментом внутреннего аудита для рассмотрения на комитете по рискам и комитете по аудиту при совете директоров.
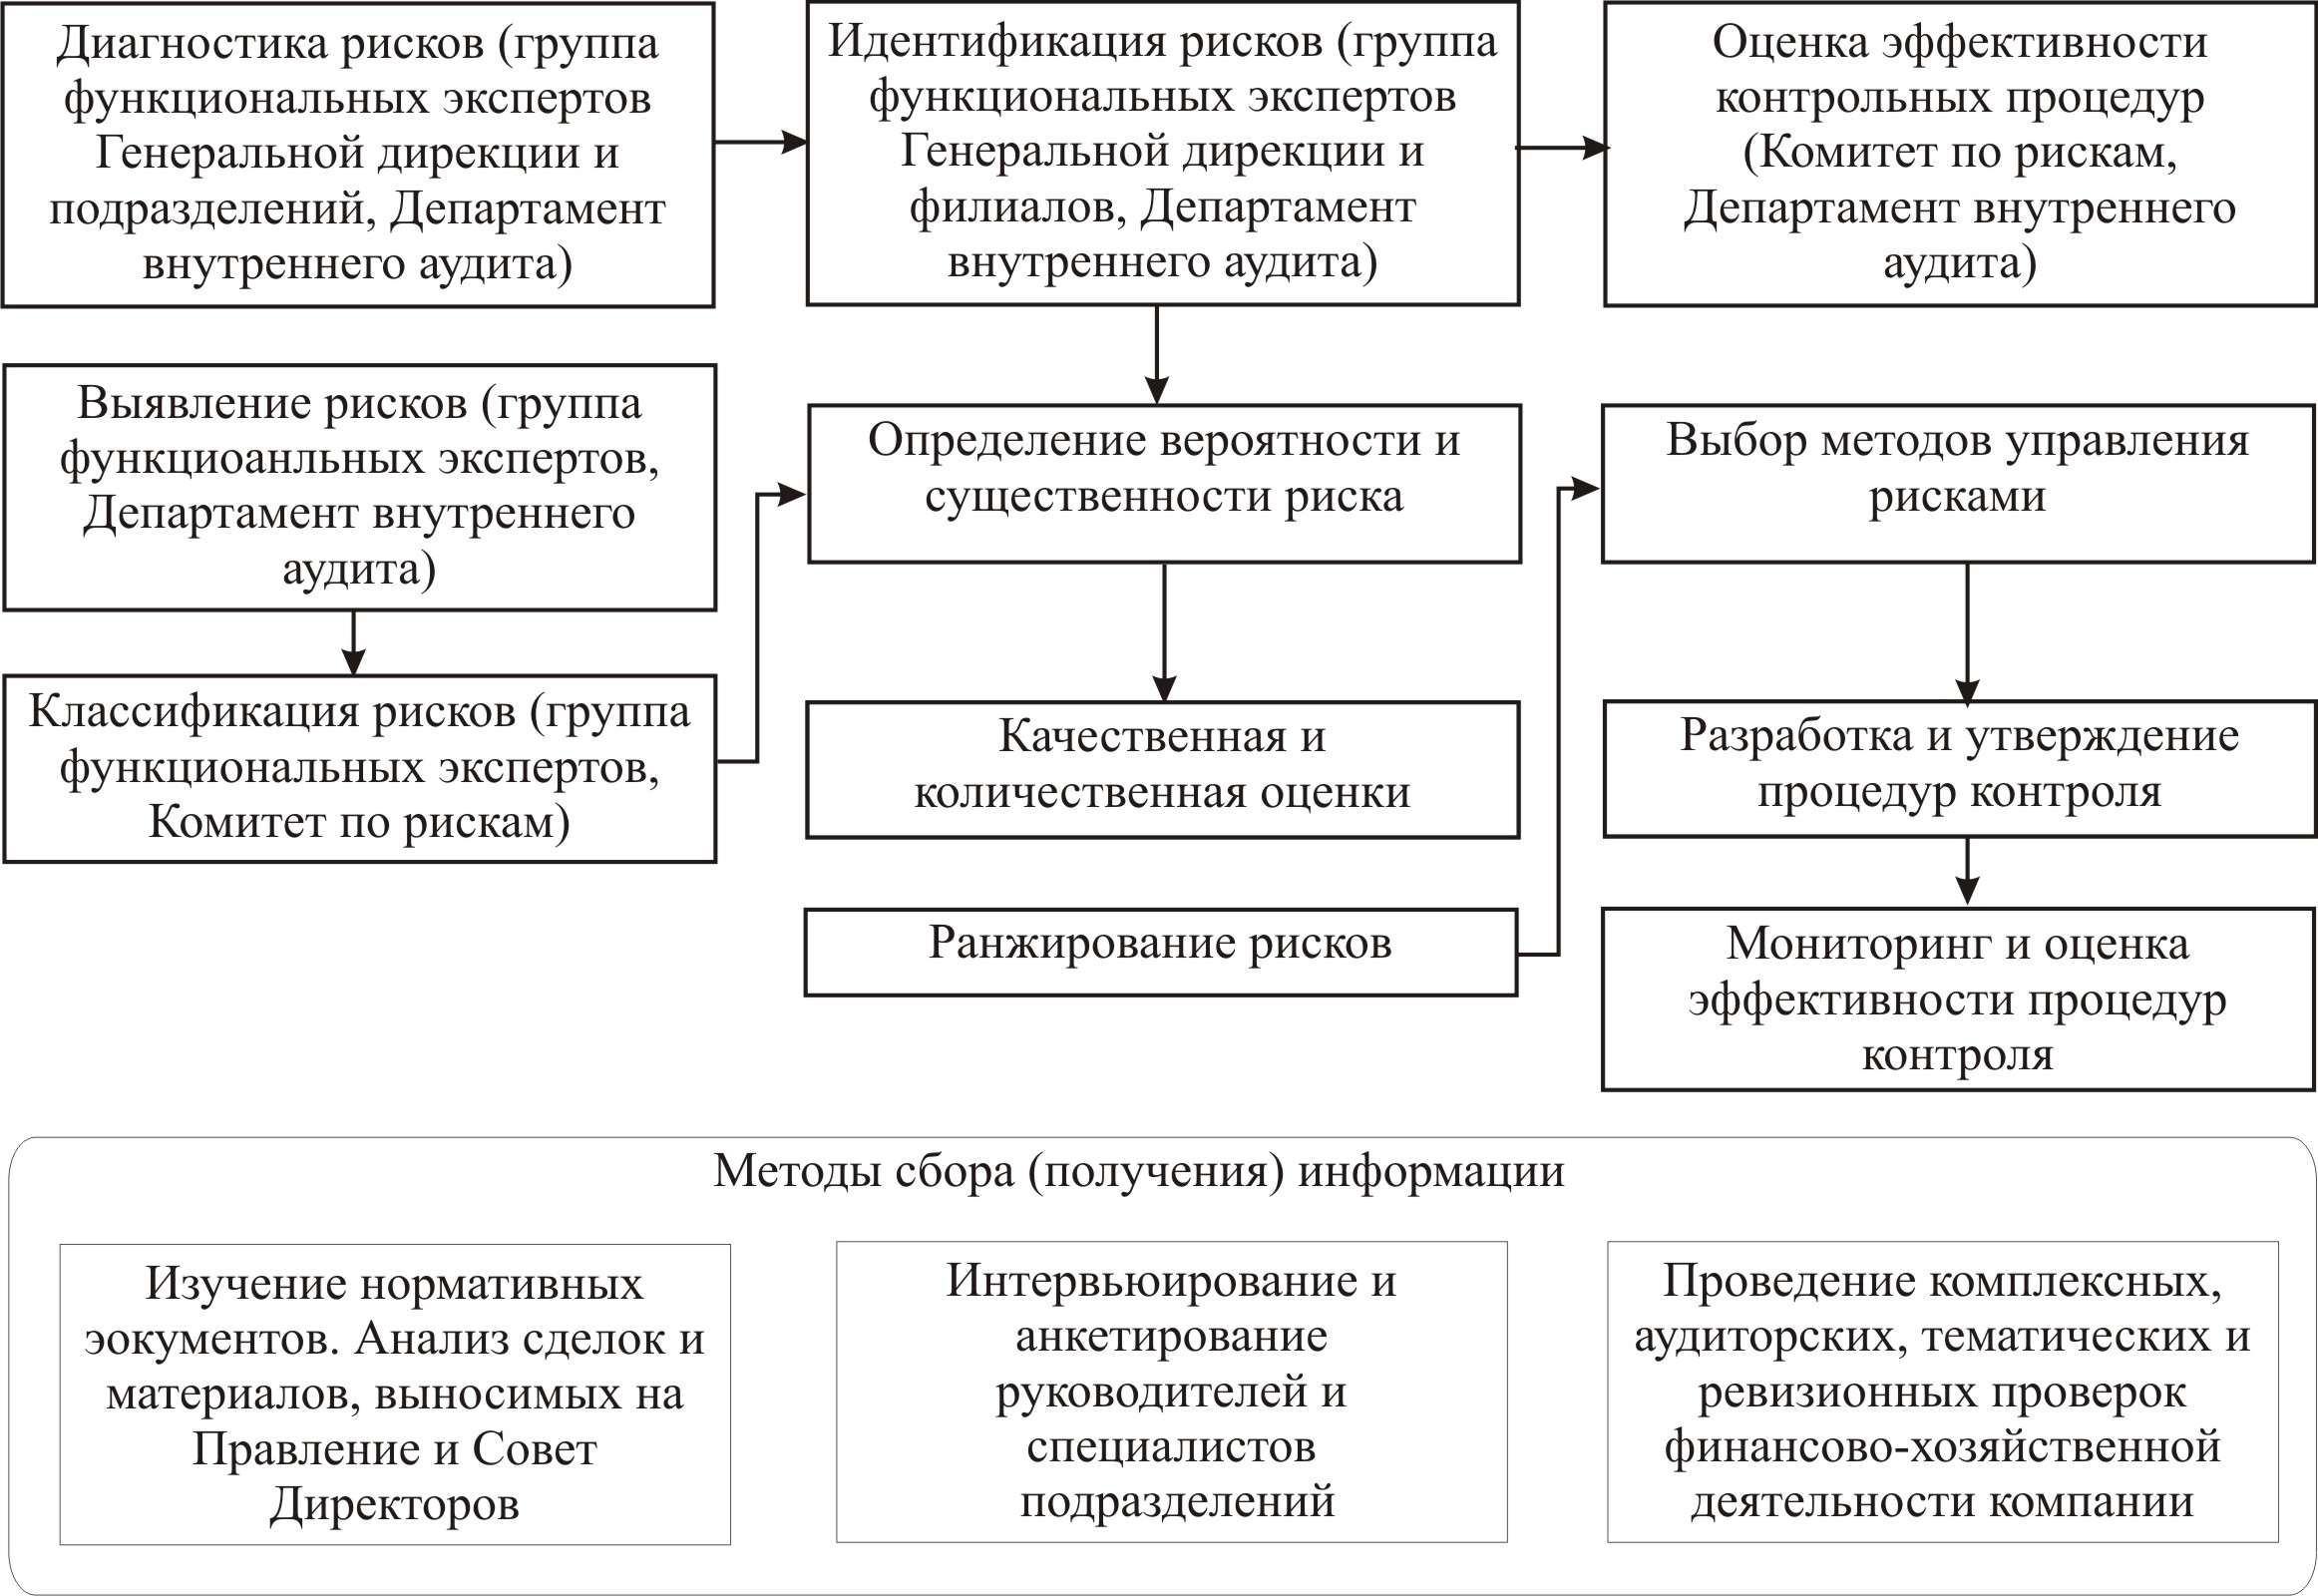
Рисунок 3.2. — Структура корпоративной СУР в компании
Мероприятия, реализуемые в рамках снижения вероятности наступления рисковых событий должны предусматривать: разработку и совершенствование регламентов; разработку методик и нормативов; разработку и актуализацию стратегий и приоритетов развития; оперативный контроль за исполнением регламентов и методологий; контроль за выполнением функций; подбор и обучение персонала; мотивацию персонала; автоматизацию бизнес-процессов и разработку или приобретение программного обеспечения (ПО); закупку оборудования и ПО, позволяющего минимизировать риски; взаимодействие с контролирующими органами (по минимизации рисков, связанных с выполнением национальных проектов); взаимодействие с конкурентами (подписание договоров взаимодействия); взаимодействие с внешними контрагентами (проведение тендеров на поставку оборудования и оказание услуг); обеспечение ответственности за выполнение различных функций; изменение структуры управления компанией и отдельных его функциональных блоков в направлении повышения доли функций (структур) в области управления рисками.
В целях совершенствования СУР необходимо особое внимание уделить со стороны службы внутреннего аудита компании контролю за реализацией регламента проведения работ по управлению рисками в компании с приложением «Распределение функций участников системы управления рисками»; программу правления рисками в компании на 2009 г, и последующие годы; положения о регламенте работы комитета по управлению рисками; положения о риск-менеджере компании.
Для повышения эффективности управления рисками в компании введены новые элементы. Во-первых, определен приемлемый для акционеров уровень риска или уровень, который не может быть превышен без предварительного рассмотрения этого риска советом директоров компании и получения соответствующего согласия. Во-вторых, уточнены функции действующих участников процесса