Основные фонды предприятия. Анализ и методика расчета на примере предприятия
иные источники, не противоречащие законодательству РФ.
Уставный фонд предприятия на момент перерегистрации составил 1102525 рублей.
Предприятие строит свои отношения с государственными органами, другими предприятиями, организациями и гражданами во всех сферах хозяйственной деятельности на основе хозяйственных договорах, контрактах, соглашений.
Предприятие свободно в выборе форм и предметах хозяйственных договорах и обязательств. Предприятие устанавливает цены и тарифы на все виды оказываемых услуг. Для выполнения уставных целей предприятие имеет право:
с письменного разрешения учредителя создавать филиалы, отделения, представительства и другие подразделения, за исключением дочерних предприятий;
по согласованию с учредителем утверждать положения и принимать решения о реорганизации и ликвидации;
приобретать или арендовать основные и оборотные средства, за счет имеющихся у него финансовых ресурсов, кредитов и других источников финансирования;
совместно с УЖКХ осуществлять материально-техническое обеспечение производства и развитие объектов социальной сферы;
получать и использовать прибыль;
определять и устанавливать формы и системы оплаты труда.
Предприятие возглавляет директор, осуществляющий свою деятельность на основе принципа единоличия и обеспечивающий решение возможных на предприятии задач. Директор назначается на должность и освобождается от должности учредителем предприятия. Директор:
осуществляет руководство деятельностью предприятия;
представляет интересы предприятия в государственных и муниципальных органах;
распоряжается имуществом предприятия;
совершает сделки;
утверждает структуру предприятия.
Компетенция заместителя директора устанавливается приказом директора. Заместитель действует от имени предприятия, и представляет его интересы, совершает сделки и иные юридические действия в пределах своих полномочий.
Работу по набору рабочей силы, подготовки и переподготовки кадров, учету и отчетности ведет помощник директора по кадрам, сюда входит контроль за бытовыми условиями работающих (обеспеченность жильем, питанием, медпомощью), а так же за состоянием рабочих мест на самом предприятии.
Бухгалтерия ведет систематическую работу в области финансовых взаимоотношений, составляет балансовую отчетность, выдают заработную плату работникам и т.д.
Экономический отдел составляет план оказания услуг, обеспечивает его выполнение, ведет систематическую работу по изучению спроса на оказываемые услуги и работы и информирует об этом директора, для принятия мер по удовлетворению спроса населения.
Отдел материально-технического снабжения составляет план снабжения топливом и т.д., а так же ремонт и приобретение средств производства. Остальными сотрудниками предприятия являются бригады, состоящие из трех-четырех человек, один из которых является водителем, а остальные выполняют закрепленную за ними работу, например, погрузка мусора, очищение дороги и т.д. Рассмотрим организационную структуру предприятия на рис.2. (приложение 2).
| Директор МУП "Спецавтохозяйство" |


| Заместитель директора | Заместитель директора по кадрам |



| Бухгалтерия | Экономический отдел | Рабочие бригады |
| Отдел материально-технического снабжения |
Рис.2. Организационная структура МУП "Спецавтохозяйство"
Проведем анализ финансово-хозяйственной деятельности МУП "Спецавтохозяйство" (приложение 2а, 8, 9,10)
Основные показатели деятельности предприятия в динамике показаны в таблице 2.
Таблица 2. Основные показатели производственно-экономической деятельности предприятия тыс. руб.
| № | Показатели | Годы | Индекс | |
| 2008 | 2009 | |||
| 1 | Выручка от реализации | 19773 | 23781 | 1, 20 |
| 2 | Себестоимость реализованной продукции | 18354 | 23195 | 1,26 |
| 3 | Среднесписочная численность, чел | 232 | 237 | 1,02 |
| 4 | Прибыль от реализации | 1420 | 586 | 0,41 |
| 5 | Операционные расходы | 24 | 49 | 2,04 |
| 6 | Операционные доходы | 75 | 79 | 1,05 |
| 7 | Внереализационные доходы | 31 | 34 | 1,1 |
| 8 | Внереализационные расходы | - | 545 | - |
| 9 | Прибыль (убыток) до налогообложения | 1502 | 105 | 0,07 |
| 10 | Чистая прибыль | -229 | 44 | 1, 19 |
| 11 | Среднегодовая стоимость основных фондов | 6522 | 7201 | 1,1 |
| 12 | Среднегодовая стоимость оборотных фондов | 7599 | 8052 | 1,06 |
| 13 | Фонд оплаты труда | 6626 | 8831 | 1,33 |
Из данных таблицы 2 видно, что несмотря на рост объемов реализации в 1,2 раза прибыль от реализации снизилась на 834 тыс. руб. или на 59%, за счет роста затрат на оборотные средства, на основные фонды на 1,1раза и оплату труда на 6% и 34% соответственно.
Рассмотрим динамику показателей рентабельности деятельности предприятия в таблице 3 и рис.3.
Таблица 3. Анализ рентабельности предприятия, %
| № | Показатели | Период | Отклонения | ||
| 2008г. | 2009г. | Абсол. +, - | Относ. % | ||
| 1 | Рентабельность выполнения работ (продаж) | 7,2 | 2,5 | -4,7 | -65,2 |
| 2 | Рентабельность работ (продукции) | 7,7 | 2,5 | -5,2 | -68 |
| 3 | Рентабельность ОФ | 21,8 | 8,14 | -13,6 | -63 |
| 4 | Рентабельность капитала | 9,1 | 3,9 | -5,2 | -57 |
| 5 | Рентабельность активов | 9,1 | 3,9 | -5,2 | -57 |
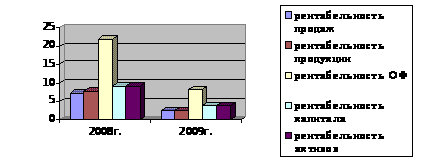
Рис.3. Сравнительный анализ динамики рентабельности предприятия за 2008, 2009 гг.
Из таблицы 3 видно значительное снижение показателей рентабельности в 2009г. по сравнению с 2008 г., что привело к снижению прибыли.
Рентабельность выполнения работ говорит о том, сколько прибыли имеет предприятие с рубля продаж. В базисном периоде доходность капитала повысилась, так как рентабельность капитала этого периода больше, и рентабельность активов 2009 года тоже больше.
Финансовые результаты деятельности предприятия определяются показателями прибыли. Динамика показателей прибыли предприятия представлена в таблице 4 и рис.4.
Таблица 4. Динамика прибыли МУП "Спецавтохозяйства" за 2008-2009 гг. (тыс. руб.)
| Показатели | Годы | Отклонение | ||
| 2008 | 2009 | Абсолютное, +/- |
Относительное % |
|
| Прибыль от реализации | 1420 | 586 | -834 | -58,7 |
| Балансовая прибыль (до налогообложения) | 1502 | 105 | -1397 | 14,3раза |
| Чистая прибыль | -229 | 44 | +273 | 1, 19раза |
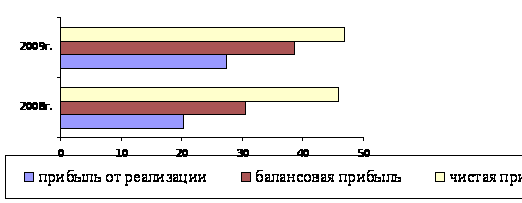
Рис.4. Динамика прибыли МУП "Спецавтохозяйства" за 2008-2009 гг. (тыс. руб.)
Как видно из данных в 2009 г. произошло значительное снижение прибыли от реализации на 58,7% и балансовой прибыли в 14,3 раза, но в связи с уменьшением налогооблагаемой базы в 2009 г. выросла чистая прибыль на 1,19 раза, что позволило покрыть задолженность по налогам за 2008 г.
Таблица 5. Мера влияния факторов на прибыль
| Показатель | Индекс | Абсолютная, + | Относительная,% | Удельный вес,% |
|
Rв. р. Вр Итого: |
0,34 1,2 0,41 |
- 1122,6 288,676 833 |
- 79 20 59 |
134,8 34,8 100 |
Как видно из таблицы 5, несмотря на рост объема реализации на 20% на снижение прибыли повлиял фактор снижение уровня рентабельности, в результате чего прибыль снизилась на 79%, что явилось следствием роста себестоимости услуг.
Для того, чтобы оценить эффективность использования оборотного капитала необходимо провести анализ эффективности использования оборотного капитала МУП "Спецавтохозяйства"
Таблица 6. Анализ эффективности использования оборотного капитала
| № | Показатели | Период | Отклонения | ||
| 2008г. | 2009г. |
Абсол. +, - |
Относ. % |
||
| 1 | Коэффициент оборачиваемости, ч. об. | 2,3 | 3 | 0,7 | 30 |
| 2 | Коэффициент закрепления, руб. | 0,77 | 0,63 | -0,14 | -18 |
| 3 | Длительность одного оборота, дней | 200 | 159 | -41 | -20 |
| 4 | Показатель рентабельности капитала,% | 9,6 | 3,9 | -5,7 | -59 |
Оборачиваемость капитала увеличилась на 30%, что привело к сокращению одного оборота на 18%.
Коэффициент рентабельности снизился на 59%, что произошло за счет снижения прибыли в отчетном периоде на 833922 рубля и увеличения среднегодовой стоимости оборотных фондов в отчетном периоде.
Одним из важных показателей результатов работы предприятия является эффективность использования персонала.
Анализ персонала предполагает оценку структуры, движения, квалификации и использования работников (приложение 3-7).
Таблица 7. Анализ наличия, структуры, движения и квалификации работников
| № | Показатели | Период | Отклонения | ||
| 2008г. | 2009г. |
Абсол. +, - |
Относ. % |
||
| 1 | Среднесписочная численность | 232 | 236,6 | 4,6 | 2 |
| 2 | Средневзвешенный тарифный разряд рабочих | 4,82 | 4,95 | 0,13 | 2 |
| 3 | Коэффициент приема | 0,078 | 0,093 | 0,015 | 19,2 |
| 4 | Коэффициент выбытия | 0,056 | 0,139 | 0,083 | 148 |
| 5 | Коэффициент текучести | 0,013 | 0,097 | 0,084 | 646 |
| 6 | Коэффициент постоянства | 0,943 | 0,86 | -0,08 | -8,8 |
Количество принятых на работу в2009 году увеличилось на 19,2%, это связано прежде всего с увеличением объема выполняемых работ, а количество выбывших за период увеличилось на 48%, в связи с недобросовестностью выполнения работ, и их неэффективностью, коэффициент текучести кадров составил 646%, что отрицательно повлияло на экономические показатели предприятия.
Таблица 8. Анализ использования рабочего времени
| № | Показатели | Период | Отклонения | ||
| 2008г. | 2009г. |
Абсол. +, - |
Относ. % |
||
| 1 | Календарный фонд рабочего времени | 83520 | 85176 | 1656 | 2 |
| 2 | Тарифный фонд рабочего времени | 57768 | 58676,8 | 908,8 | 1,6 |
| 3 | Максимально возможный фонд рабочего времени | 72041 | 70868 | -1173 | -1,63 |
Из данных таблицы 8, можно сказать о том, что календарный фонд рабочего времени в2009 году вырос на 2% по сравнению с 2008 годом, а максимально возможный фонд рабочего времени снизился на 1,63%.
Таблица 9. Анализ фонда оплаты труда, руб.
| № | Показатели | Период | Отклонения | ||
| 2008г. | 2009г. |
Абсол. +, - |
Относ. % |
||
| 1 | Фонд оплаты труда | 6626198,4 | 8830763,7 | 2204565 | 33,3 |
| 2 | Среднегодовая заработная плата | 28561,2 | 37323,6 | 8762,6 | 30,4 |
В 2009г. по сравнению с 2008г. вырос фонд оплаты труда на 2204565руб, т.е. на 33,3%, что привело к росту себестоимости и снижению нормы прибыли.
Таблица 10. Мера влияния факторов
| Показатель | Индекс | Абсолютная, + | Относительная,% | Удельный вес,% |
|
Nр f F |
1,021 1,304 1,333 |
131381,52 2073183,8 2204565,3 |
1,98 31,29 33,27 |
5,96 94,04 100 |
По результатам анализа видно, что увеличению фонда оплаты труда способствовали оба фактора, при этом большее влияние оказало увеличение среднегодовой заработной платы работников (94% от общего прироста), рост численности работников на 2% оказал заметно меньшее влияние (около 6% от общего прироста).
Для более полного анализа финансово-экономической деятельности предприятия проведем комплексный анализ экономических показателей.
Оценить платежеспособность, кредитоспособность можно путем анализа ликвидности. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Динамика данных показателей для МУП "Спецавтохозяйство" приведена в таблице 11 (приложение 8-10).
Таблица 11. Оценка ликвидности МУП "Спецавтохозяйство"
| № | Показатели | Период | Отклонения | ||
| 2008г. | 2009г. |
Абсол. +, - |
Относ. % |
||
| 1 | Коэффициент текущей ликвидности | 0, 9 | 0, 97 | 0, 07 | 7, 8 |
| 2 | Коэффициент быстрой ликвидности | 0, 74 | 0, 75 | 0, 01 | 1, 4 |
| 3 | Коэффициент абсолютной ликвидности | 0, 08 | 0, 02 | -0, 06 | -75 |
| 4 | Доля краткосрочной задолженности | 1, 3 | 1, 2 | -0, 1 | -7, 7 |
Данные таблицы показывают, что текущая ликвидность предприятия ниже единицы, это значит, что предприятие не является абсолютно ликвидным и не может обеспечить выполнение краткосрочных и среднесрочных обязательств. Коэффициент абсолютной ликвидности снизился в2009г. на 75% по сравнению с 2008 г., поэтому предприятие не в состоянии погасить краткосрочные обязательства, из-за недостаточной денежной наличности, оно в состоянии погасить свои долги на 2%, что свидетельствует о низком уровне ликвидности и платежеспособности. Основной причиной неплатежеспособности стало повышение себестоимости услуг.
В таблице 12 рассмотрим показатели финансовой устойчивости.
Таблица 12. Показатели финансовой устойчивости
| № | Показатели | Период | Отклонения | ||
| 2008г. | 2009г. |
Абсол. +, - |
Относ. % |
||
| 1 | Отношение собственного капитала к валюте баланса | 0,4 | 0,5 | 0,1 | 25 |
| 2 | Коэффициент концентрации заемного капитала | 0,6 | 0,5 | - 0,1 | - 17 |
| 3 | Коэффициент соотношения заемных и собственных средств | 1,3 | 1,2 | -0,1 | -8 |
| 4 | Коэффициент маневренности собственных средств | 0,09 | -0,03 | -0,12 | -133 |
| 5 | Коэффициент устойчивого финансирования |
0,4 |
0,5 |
0,1 | 25 |
Увеличение коэффициента концентрации говорит о том, что для владельцев предприятия в общей сумме средств авансируемых в его деятельности увеличилась.
Доля заемного капитала снизилась по сравнению с базисным периодом на 8%, это значит, что предприятие в своей деятельности использует больше собственных средств.
Следовательно, величина заемных средств, приходящихся, на каждый рубль собственного капитала снизилась, в связи с увеличением собственного капитала.
Проанализировав основные экономические показатели МУП "Спецавтохозяйство" можно сделать следующие выводы:
объемы реализации выросли в 1,2 раза за счет роста цен на услуги;
прибыль от реализации снизилась на 834 тыс. руб. или на 59%, за счет роста затрат на оборотные средства, на основные фонды в 1,1раза и оплату труда на 6% и 34% соответственно;
предприятие не является абсолютно ликвидным и не может обеспечить выполнение краткосрочных и среднесрочных обязательств. Основной причиной неплатежеспособности стало повышение себестоимости услуг;
оборачиваемость капитала увеличилась на 30%, что привело к сокращению одного оборота на 18%. Коэффициент рентабельности снизился на 59%, это произошло за счет снижения прибыли в отчетном периоде на 833922 рубля и увеличения среднегодовой стоимости основных фондов в отчетном периоде;
в 2009г. по сравнению с 2008г. вырос фонд оплаты труда на 2204565руб, т.е. на 33,3%, что привело росту себестоимости и снижению нормы прибыли;
коэффициент текучести кадров составил 646%
Исходя из результатов анализа, можно сделать заключение об отрицательной динамике экономических показателей МУП "Спецавтохозяйство".
2.2 Анализ основных фондов предприятия
Одним из важнейших факторов повышения эффективности производства на предприятии является обеспеченность их основными фондами в необходимом количестве и ассортименте и более полное их использование.
Таблица 13. Структура ОФ МУП "Спецавтохозяйство"
|
Наименование ОФ |
Период | Отклонение | ||||
|
2008 год тыс. руб. |
уд. вес,% |
2009 год тыс. руб. |
уд. вес,% |
Абсол. +, - |
Относ., % |
|
| 1. Здания | 6380 | 45 | 6380 | 42 | ||
| 2. Сооружения | 35 | 0,2 | 35 | 0,2 | ||
| 3. Машины и оборудование | 5446,5 | 39 | 6907,5 | 45 | ||
| 4. Транспортные средства | 2079 | 15 | 1743,5 | 11 | ||
| 5. Производственный и хозяйственный инвентарь | 119,5 | 0,1 | 159,5 | 1 | ||
| Итого: | 14060 | 100 | 15225,5 | 100 | ||
Важное значение, имеет анализ изучения движения и технического состояния ОФ. Показатели, характеризующие движение и техническое состояние ОФ МУП "Спецавтохозяйство" отражены в таблице 14 (приложение 11).
Таблица 14. Анализ ОФ предприятия
| № | Показатели | Период | Отклонения | ||
| 2008г. | 2009г. |
Абсол. +, - |
Относ. % |
||
| 1 | Коэффициент износа | 0,51 | 0,54 | 0,03 | 5,88 |
| 2 | Коэффициент годности | 0,49 | 0,46 | -0,03 | -6 |
| 3 | Коэффициент ввода | 0,3 | 0, 19 | -0,11 | -36 |
| 4 | Коэффициент выбытия | 0,105 | 0,097 | 0,92 | 879 |
| 5 | Коэффициент обновления | 0,0003 | 0, 19 | 0, 19 | 63233 |
| 6 | Коэффициент замещения | 3,9 | 1,8 | -2,1 | -53 |
Коэффициент износа вырос на 3%, что свидетельствует об уменьшении остаточной стоимости основных фондов, и достаточно быстрому приближению их к ликвидационной стоимости.
Коэффициент годности уменьшился на 3%, что говорит о том, что качественное состояние основных фондов падает. Ввод новых основных фондов было необходимо предприятию, в связи с увеличением видов и объемов оказываемых услуг на данный период времени.
При имеющемся техническом уровне и структуре основных фондов увеличение объема оказываемых услуг, снижение затрат и рост накоплений предприятия зависит от степени их использования. Все показатели основных фондов могут быть объединены в три группы:
показатели экстенсивного использования, отражающие уровень использования их по времени.
показатели интенсивного использования, отражающие уровень использования по мощности (производительности).
показатели интегрального использования, учитывающие совокупное влияние всех факторов - как экстенсивных, так интенсивных.
К первой группе показателей относятся:
Коэффициент экстенсивного использования оборудования определяется отношением фактического количества часов работы оборудования к количеству часов его работы по плану.
Составляют график планово-предупредительного ремонта. При обычном режиме работы это время занимает 2 суток (кио= (30-2) /30=0,93). Если есть необходимость дополнительного ремонта, то это время может быть увеличено, и в таком случае плановый КИО будет меньше, например, если ремонт продлиться 3 дня, то КИО будет равно 30 - 2 - 3/30 = 0,833.
Календарное время работы равно 30 дней.
Экстенсивное использование оборудования характеризуется также коэффициентом сменности его работы, который определяется как отношение общего количества отработанного оборудования данного вида в течение дня станко-смен к количеству станков, работающих в наибольшую смену. Исчисленный таким образом коэффициент сменности показывает, во сколько смен в среднем ежегодно работает каждая единица оборудования.
Упрощенный способ расчета коэффициента сменности таков: на участке установлено 300 единиц оборудования, из которых в первую смену работало 300 единиц, во вторую - 270. Коэффициент сменности составит:
(300+270) /360 = 1,6
На МУП "Спецавтохозяйство" рабочие работают в 2 смены и оборудование загружено. Коэффициент сменности не высок и равен 1,6.
Предприятие стремиться к увеличению коэффициента сменности оборудования, что ведет к росту объема оказываемых услуг при тех же наличных фондах. Основные направления по повышению сменности работы оборудования предусматривают:
повышение уровня специализации рабочих мест, что обеспечивает рост загрузку оборудования;
повышение ритмичности работы;
снижение простоев, связанных с недостатками в организации обслуживания рабочих мест, обеспечении станочников заготовками, инструментом;
лучшая организация ремонтного дела, применение передовых методов организации ремонтных работ;
механизация и автоматизация труда основных, и особенно вспомогательных рабочих. Это позволит высвободить рабочую силу и перевести ее с тяжелых вспомогательных работ на основные работы.
Коэффициент загрузки оборудования также характеризует использование оборудования во времени. Устанавливается он для всего парка машин, находящихся в основном производстве. Рассчитывается как отношение трудоемкости выполняемых услуг на данном виде оборудования к фонду времени его работы. Таким образом, коэффициент загрузки оборудования в отличие от коэффициента сменности учитывает данные о трудоемкости оказываемых услуг. На практике коэффициент загрузки принимают равным величине коэффициента сменности, уменьшенной в два раза (т.к двухсменный режим). На анализируемом предприятии:
Кзагр. = 1,6/2 = 0,8
На основе показателя сменности работы оборудования рассчитывается, и коэффициент использования сменного режима времени работы оборудования. Он определяется делением достигнутого в данном периоде коэффициента сменности работы оборудования на установленную на данном предприятии (на участке) продолжительность смены. На МУП “Спецавтохозяйство” продолжительность смены составляет 5 часов, поэтому данный показатель равен:
Ксм. р. = 1,6/5 = 0,32.
Однако процесс использования оборудования имеет и другую сторону. Помимо его внутрисменных и целодневных простоев важно знать, насколько эффективно используется оборудование в часы его фактической загрузки. Во всех этих случаях, рассчитывая показатель экстенсивного использования оборудования, формально мы получим высокие результаты. Однако, как видно из приведенных примеров, они еще не позволяют сделать вывод об эффективном использовании основных фондов.
Полученные результаты должны быть дополнены расчетами второй группы показателей - интенсивного использования основных фондов, отражающих уровень их использования по мощности (производительности). Важнейшим из них является коэффициент интенсивного использования оборудования.
Коэффициент интенсивного использования оборудования определяется отношением фактической производительности основного технологического оборудования к его нормативной производительности, т.е. прогрессивной технически обоснованной производительности.
В качестве примера возьмем Мусоровоз, который за смену фактически работал 3 ч. Вычисляя коэффициент интенсивного использования оборудования, мы абстрагируемся от 2 часов простоя станка и анализируем эффективность его эксплуатации в течение 3 ч. работы.
Станок в смену проработал 3 часа и 2 часа простоял.
Вн - технически обоснованная норма выработки
4бака/час* 5 час = 20 баков/смена
Вф - фактическая выработка оборудованием в единицу времени.
4бака/час * 3час = 12 баков/смена.
Тогда Кинт= 12/20 = 0,6. Это означает, что мощность оборудования используется лишь на 60%.
К третьей группе показателей использования основных фондов относятся коэффициент интегрального использования оборудования, коэффициент использования производственной мощности, показатели фондоотдачи и фондоемкости продукции.
Коэффициент интегрального использования оборудования определяется как произведение коэффициента интенсивного и экстенсивного использования оборудования и комплексно характеризует эксплуатацию его по времени и производительности (мощности).
Результатом лучшего использования основных фондов является, прежде всего, увеличение объемов оказываемых услуг. Поэтому обобщающий показатель эффективности основных фондов должен строиться на принципе соизмерения произведенных услуг со всей совокупностью примененных при их производстве основных фондов. Это и будет показатель оказанных услуг, приходящейся на 1 рубль стоимости основных фондов - фондоотдача.
Для обобщающей характеристики эффективности и интенсивности использования основных производственных фондов (ОПФ) используются следующие показатели:
фондорентабельность (отношение прибыли к среднегодовой стоимости основных средств);
фондоотдача ОПФ (отношение стоимости произведенной продукции к среднегодовой стоимости ОПФ);
фондоотдача активной части ОПФ (отношение стоимости произведенной продукции к среднегодовой стоимости активной части основных средств);
фондоемкость (отношение среднегодовой стоимости ОПФ к стоимости произведенной продукции за отчетный период).
Таблица 15. Анализ эффективности использования ОФ
| № | Показатели | Период | Отклонения | ||
| 2008г. | 2009г. |
Абсол. +, - |
Относ. % |
||
| 1 | Фондоотдача, руб. | 3,03 | 3,3 | 0,27 | 8 |
| 2 | Фондоемкость, руб. | 0,33 | 0,3 | -0,03 | -9 |
| 3 | Фондорентабельность,% | 21,8 | 8 | -13,8 | -63 |
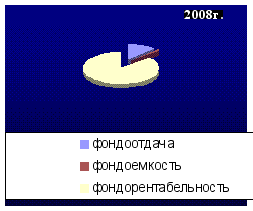
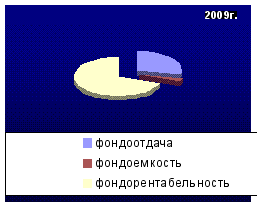
Рис.5. Анализ эффективности использования ОФ
Показатель фондоотдачи вырос на 8% за счет увеличения выручки и снижения среднегодовой стоимости ОФ, а показатель фондоемкости снизился на 9%, за счет изменения тех же факторов. Фондорентабельность снизилась за счет уменьшения прибыли в отчетном году. Проведем факторный анализ для выяснения факторов изменения выручки, данные, анализа запишем, в таблицу 16.
Таблица 16. Мера влияния факторов на выручку
| Показатель | Индекс | Абсолютная, + | Относительная,% | Удельный вес,% |
|
ОФ dакт. Фо Итого: |
1,08 1,06 1,05 1,2 |
1638,67 1320,42 966,32 3925,41 |
8,29 6,68 4,89 19,86 |
40,89 33,99 25,1 100 |
Из данных таблицы 16 видно, что выручка увеличилась на 1638,67, за счет роста.
2.3 Планирование и управление основными фондами на предприятии
Планирование основных фондов на предприятии заключается в расчете потребности в оборудовании, машинах, которое осуществляется по следующим направлениям:
для замены физически износившегося и морально устаревшего оборудования;
для увеличения производственной мощности в связи с увеличением производственной программы;
для научно - исследовательских работ по механизации процессов;
внедрению новой техники и передовой технологии;
на ремонтно-эксплуатационные нужды.
Потребность в основных фондах для замены физически изношенных и морально устаревших на данном предприятии определяется с учетом необходимости планомерного обновления действующего парка машин (на основании актов об их техническом состоянии) с целью значительного увеличения объемов оказываемых услуг, повышения интенсификации в процессе оказания услуг, а также улучшения качества услуг.
Потребность в основных фондах для увеличения производственных мощностей обосновывается технико-экономическими расчетами, доказывающими недостаточность имеющегося парка оборудования и машин для выполнения заданной программы. При этом проводится анализ фактического использования имеющегося оборудования, чтобы максимально выявить резервы и возможности его более полного использования, например, за счет повышения сменности работы оборудования и машин, сокращения внеплановых простоев и вспомогательного времени, модернизации оборудования.
Потребность в машинах и оборудовании на ремонтно-эксплуатационные нужды определяется с учетом наличия и намечаемого роста эксплуатационного парка, его возрастного состава, прогрессивных норм расхода запасных частей, сроков службы и т.д.
Потребность в запасных частях определяется по следующей формуле:
Пзч = (Нзч* Ксм* Смп) / Кв
Для данного предприятия:
Пзч= (3*2*200) /1,5=800 (штук),
где Пзч - потребность в запасных частях;
Нзч - норма потребности в запасных частях на единицу оборудования;
Ксм - среднее количество смен работы в сутки;
Смп - средний списочный состав машин в плановом периоде;
Кв - коэффициент, показывающий степень повторного использования запасных частей за счет их восстановления.
Общая потребность в инструменте участка на планируемый период определяется по каждому виду инструмента:
И=Ин+Ио+Иоф,
где Ин - нормативный расход инструмента за весь планируемый период;
Ио - нормативный оборотный фонд инструмента;
Иоф - фактически наличный оборотный фонд инструмента на начало планового периода.
И= 600+200+180=980 (штук)
Потребность в приспособлениях для выполнения определенных видов услуг и работ укрупнено может быть определена по формуле:
Ипр= (Тд*t) / (Fп (n+1)),
где Тд - количество деталей, обрабатываемых с помощью данного приспособления в планируемом периоде;
t - время использования приспособления;
Fп - срок службы приспособления до очередного ремонта;
n - допустимое число ремонтов данного приспособления до полного износа.
Ипр= (200*1,5) / (160* (15+1)) =1,71
Потребность в шинах для транспортных машин, используемых для грузовых перевозок и остального транспорта, рассчитывается по формуле:
Мш= (N*n*T) *а,
где Мш - потребность в шинах;
N - общее количество машин данного типа;
n - среднее количество колес на одной среднесписочной машине;
T - среднегодовой пробег одной среднесписочной машины;
а - амортизационный пробег одной шины.
Мш= (300*4*68) /20=4080 (штук)
Данные показатели дают информацию о количестве необходимых основных фондов и их комплектующих.
Процессы управления основными производственными фондами на предприятии направлены на обеспечение их эффективного использования.
При управлении ОФ на МУП "Спецавтохозяйство" используют такие функции как:
управление ремонтными и профилактическими работами;
управление материально-техническим снабжением;
управление запасами.
На предприятии ведется работа по автоматизации процессов управления:
паспортизации основных фондов;
планирование и активизации работ;
управления ремонтными работами;
управление ремонтным персоналом;
анализ надежности.
Паспортизация основных фондов.
По каждому объекту ведется архив выполненных работ, указывается перечень запасных частей и паспортная информация. По всем объектам накапливаются затраты и статистика (пробег, длительность работы).
Планирование и активизация работ.
Для каждого объекта указываются потребности в материалах, запасных частях, трудовых ресурсах и в услугах подрядчиков, а также ожидаемая и сметная стоимость.
Управление ремонтными работами.
Управление работами производится с помощью механизма наряд-заказов. По каждой работе наряд-заказа отслеживается процесс ее выполнения, плановые и фактические затраты, действия ремонтного персонала, а также процесс выполнения заявок на материалы и запасные части.
Управление персоналом.
На предприятии имеется база данных ремонтного персонала предприятия. По каждому работнику ведутся табели рабочего времени.
Анализ надежности.
Представляет отчет о неисправностях основных средств, поддерживается справочник-классификатор симптомов и причин неисправностей для различных видов оборудования.
Управление материально-техническим снабжением и запасами.
Процесс управления материально-техническим снабжением и запасами предполагает выполнение следующих функций: управления заявками, тендерами, договорами и поставками, складами, пополнением запасов, обработкой счетов-фактур.
Для управления основными средствами необходимо иметь возможность принятия оперативных решений на уровне самих бюджетных организаций. Оперативность в принятии решений особенно актуальна в отношении основных средств, непосредственно участвующих в технологии оказания бюджетных услуг и влияющих на качество и объем предоставляемых услуг.
На предприятии МУП "Спецавтохозяйство" при определении полномочий по управлению основными средствами нет возможности для финансовой самостоятельности по продаже, покупке и модернизации основных средств.
Самостоятельность в управлении основными средствами предполагает механизмы планирования основных средств с участием вышестоящего ведомства, выполняющего функции собственника бюджетной организации. В силу специфики финансовых полномочий бюджетные организации МУП "Спецавтохозяйство" может управлять структурой и размером основных средств лишь в определенных рамках. Общее определение состава и объема основных средств, необходимых для оказания бюджетных услуг, входит в функции вышестоящего ведомства. Решение данной задачи - составная часть процесса годового финансового планирования, а финансовые потоки, связанные с движением основных средств, отражаются в годовом финансовом плане.
Предприятие не имеет прав на средства, полученные от реализации основных средств, тем не менее, продажа основных средств может служить одним из источников для закупки новых основных средств. Таким образом, сохранение средств от продажи основных средств за бюджетной организацией может быть обусловлено капитальными вложениями, согласованными с вышестоящим ведомством.
На предприятии ведется централизованный реестр основных средств, что позволяет сформировать информационную базу для управления качеством и объемом бюджетных услуг и полный учет объектов, находящихся под прямым контролем высших органов власти и выявить неиспользуемые или нерационально используемые основные средства. Прежде всего, это касается крупных объектов основных средств, таких как здания, сооружения и транспорт, и объектов, которые находятся в казне и не закреплены за бюджетными организациями. На предприятии ведется политика страхования основных средств, которая позволяет снизить имущественные риски.
3. Пути повышения эффективности использования основных фондов
3.1 Разработка организационно-управленческих и производственно-технических мероприятий по улучшению основных фондов
Трудно переоценить значение эффективного использования основных фондов и производственных мощностей. Решение этой задачи означает увеличение объемов, оказываемых услуг, повышение отдачи созданного производственного потенциала и более полное удовлетворение потребностей населения, улучшение баланса оборудования в стране, снижение себестоимости, рост рентабельности производства, накоплений предприятия.
Улучшение использования основных фондов означает также ускорение их оборачиваемости, что в значительной мере способствует решению проблемы сокращения разрыва в сроках физического и морального износа, ускорения темпов обновления основных фондов. Наконец, эффективное использование основных фондов тесно связано и с другой ключевой задачей - повышением качества выпускаемой продукции и оказанных услуг, так как в условиях рыночной конкуренции быстрее реализуются и пользуются спросом высококачественные услуги.
Успешное функционирование основных фондов и производственных мощностей зависит от того, насколько полно реализуются экстенсивные и интенсивные факторы улучшения их использования. Экстенсивное улучшение использования основных фондов и производственных мощностей предполагает, что, с одной стороны, будет увеличено время работы действующего оборудования в календарный период, а с другой - повышен удельный вес действующего оборудования в составе всего оборудования, имеющегося на предприятии.
Для увеличения времени работы оборудования на МУП "Спецавтохозяйсто" необходимо:
1) сократить и ликвидировать внутрисменные простои оборудования путем: повышения качества ремонтного обслуживания оборудования, своевременного обеспечения основного производства сырьем, материалами, топливом, полуфабрикатами, обеспечения производства рабочей силой;
2) сокращение целодневных простоев оборудования, повышение коэффициента сменности его работы.
При полном использовании целосменного фонда времени работы действующего парка оборудования предприятию позволит без дополнительных капитальных вложений увеличить объем оказываемых услуг и снизит ее себестоимость. Увеличение времени работы ОФ, будет способствовать росту объемов оказываемых услуг и снижению фондоемкости.
Важным путем повышения эффективности использования основных фондов и производственных мощностей на МУП "Спецавтохозяйство" является уменьшение количества излишнего оборудования и быстрое вовлечение в производство неустановленного оборудования. Омертвление, большого количества средств труда снижает возможности прироста производства, ведет к прямым потерям овеществленного труда вследствие их физического износа, так как после длительного хранения оборудование часто приходит в негодность.
Повышение интенсивной загрузки оборудования на предприятии может быть достигнуто при модернизации действующих машин и механизмов, установлении оптимального режима их работы. Работа при оптимальном режиме технологического процесса обеспечивает увеличение объема услуг без изменения состава основных фондов, роста численности работающих и при снижении расхода материальных ресурсов на единицу услуг.
Интенсивность использования основных фондов можно повысить путем повышения квалификации и профессионального мастерства рабочих.
Существенным направлением повышения эффективности использования производственных мощностей может быть совершенствование структуры основных производственных фондов. Поскольку увеличение объемов, оказываемых услуг достигается только активной частью основных фондов, то важно повышать их долю в общей стоимости основных фондов. Увеличение основных фондов вспомогательных участков ведет к росту фондоемкости услуг, так как непосредственного увеличения объемов при этом не происходит. Но без пропорционального развития вспомогательных участков основные не могут функционировать с полной отдачей. Поэтому установление оптимальной производственной структуры основных фондов на предприятии является весьма важным направлением улучшения их использования.
Таким образом, любой комплекс мероприятий по улучшению использования производственных мощностей и основных фондов, должен предусматривать обеспечение роста объемов производства услуг, прежде всего, за счет более полного и эффективного использования внутрихозяйственных резервов и путем более полного использования машин и оборудования, повышения коэффициента сменности, ликвидации простоев, сокращения сроков освоения вновь вводимых в действие мощностей, дальнейшей интенсификации производственных процессов.
Расчеты по эффективности предложенных мероприятий представлены в следующем разделе.
3.2 Экономическая эффективность предложенных мероприятий
Из анализа производственных мощностей предприятия видно, что они используются на 60%. Простои рабочих на производственном участке составили 2 часа в смену из 5 час.
Для