Произаодственно-хозяйственная деятельность
Накладные расходы 3831,10 32,3 4053,20 33 +222,10 +52,6
ВСЕГО: 11861,10 100 12282,46 100 +421,36 100
2002
Материалы 4839,60 44,8 5144,30 46,2 +304,70 +91,7
Расходы на оплату
труда 1836,40 17 1959,70 17,6 +123,30 +37,1
Расходы по
эксплуатации машин 648,20 6 701,50 6,3 +53,30 +16
и механизмов
ИТОГО:
Прямые затраты 7324,20 67,8 7805,50 70,1 +481,30 +144,8
Накладные расходы 3478,40 32,2 3329,30 29,9 -149,10 -44,8
ВСЕГО: 10802,64 100 11134,76 100 +332,20 100
Большой удельный вес накладных расходов в себестоимости подрядных работ объясняется высокими административно-хозяйственными расходами и расходами по обслуживанию рабочих. Так, в 2000 году удельный вес накладных расходов составляет 32,3 %, в 2001 году – 33,0 %, в 2002 году удельный вес накладных расходов несколько снизился – 29,9 %, что положительно характеризует работу ООО « ВестПромСтрой ».
Проанализируем структуру себестоимости подрядных работ за 2000 год. Из таблицы № 20 можно сделать вывод, что удельный вес затрат на материалы в себестоимости подрядных работ возрос с 43,9 % по плану до 44,7 % фактически. Снижение оплаты труда рабочих не дело общего снижения прямых затрат на производство по всем статьям, они возросли на 147,43 тыс. руб.
Удельный вес накладных расходов в себестоимости подрядных работ увеличился с 31,3 % до 32,3 %. Общее увеличение себестоимости составило 390,54 тыс. руб.
В 2001 году в процессе анализа структуры себестоимости можно наблюдать увеличение прямых затрат на производство по всем статьям, кроме расходов на эксплуатацию машин и механизмов, они снизились на 23,92 тыс. руб., произошло повышение накладных расходов с 32,3 % до 33 %, что повлекло за собой увеличение себестоимости на 421,36 тыс. руб.
В 2002 год характеризуется общим увеличением удельного веса прямых затрат с 67,8 % по плану до 70,1 % фактически в структуре себестоимости подрядных работ. Отклонение от плановой себестоимости в абсолютном выражении составило 481,16 тыс. руб. Снижение удельного веса накладных расходов в 2001 году с 32,2 % до 29,9 % дало экономию в размере 149,04 тыс. руб.

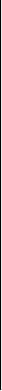
В статье « Материалы » отражаются следующие затраты: стоимость материалов, деталей и конструкций по отпускным ценам поставщиков, стоимость тары и упаковки, расходы по их транспортировки ( включая погрузку и разгрузку), наценки снабженческих организаций и заготовительно-складские расходы, стоимость топлива, электроэнергии, воды и других материалов на технологические нужды.
В состав этой статьи затрат не включаются стоимость вспомогательных материалов, потребляемых при эксплуатации строительных машин и транспортных средств, относимая на расходы по эксплуатации, а также стоимость материалов, предназначенных на сооружение временных зданий и сооружений и других, учитываемых в составе накладных расходов.
Для анализа затрат по статье « Материалов » в себестоимости используем данные таблицы № 21.
(Таблица № 21).
Данные для анализа затрат по статье « Материалы ».
Материальные затраты Сумма, Удельный Затраты на 1 руб.
Тыс. руб. вес, % подрядных работ, руб.
2000 год
По плановой 5409,60 43,9 5409,60 : 14479,34 = 0,374
Себестоимости
По фактической 5682,72 44,7 5682,72 : 14924,50 = 0,381
Себестоимости
2001 год
По плановой 5301,90 44,7 5301,90 : 13633,25 = 0,388
Себестоимости
По фактической 5502,50 44,8 5502,50 : 14097,96 = 0,390
Себестоимости
2002 год
По плановой 4839,60 44,8 4839,60 : 12236,46 = 0,395
Себестоимости
По фактической 5144,30 46,2 5144,30 : 12562,65 = 0,409
Себестоимости
Исходя из таблицы № 21, материальные затраты на 1 руб. подрядных работ в 2000 году увеличились по сравнению с планами на 0,007 руб. (0,381-0,374); в 2001 году – на 0,002 руб. (0,390-0,388); в 2002 году – на 0,014 руб. (0,409-0,395).
Увеличение материальных затрат в 2000 – 2002 годах по сравнению с планами произошло за счет изменения объема подрядных работ и увеличения уровня затрат материалов по отдельным видам работ.
За три исследуемых года материальные затраты уменьшились с 5683,72 тыс. руб., до 5144,30 тыс. руб. Это уменьшение произошло за счет двух факторов: 1. За счет уменьшения объемов работ на 2346,92 тыс. руб.; 2. За счет роста материалоемкости от 0,374 руб. до 0,409 руб. Для учета влияния факторов построим цепной ряд зависимости себестоимости материалов от материалоемкости и объема выполненных работ.
М =Ме х V , где (13)
М – себестоимость материалов;
Ме – затраты на 1 руб. подрядных работ ( материалоемкость);
V - объем выполненных подрядных работ.
В соответствии с правилами проведения цепных подставок необходимо в этот ряд поставить поочередно значения отклонения фактора от его базисной величины ( за базисную величину принимаем величину предыдущего года).
ММе = (Меан-М) х V; (14)
МV = Меан х (Ман - Мб). (15)
Относительное изменение себестоимости материалов за счет изложенных факторов определяется по формулам:
Меан Мv
Меан = М х 100 %; Мv = М х 100 %.
Проанализируем 2001 год относительно 2000 год.
Меан = (0,390-0,381) х 14924,50 = 134,3205 тыс. руб.
Мv = 0,390 х (14097,96-14924,50) = -322,3506 тыс. руб.
134,3205 х 100% 134,3205
Меан = (5502,5-5682,12) = -180,22 х 100 % = -73 %
322,3506
Мv = -180,22 х 100 % = 173 %
Сделаем проверку: М = Мте + Мv
134,3205 +(-322,3506) = -180,22
5502,50 – 5682,72 = -180,22
Меан + Мv = 100 %
-73 % + 173 % = 100 %, итак, результаты вычеслений верны.
Проанализируем 2002 год относительно 2001 год.
Меан = (0,409-0,390) х 14097,96 = 267,90 тыс. руб.
Мv = 0,409 х (12562,65-14097,96) = -627,90 тыс. руб.
267,90 х 100% 267,90
Меан = (5144,3-5502,5) = -358,2 х 100 % = -75 %
-627,90
Мv = -358,20 х 100 % = 175 %
Сделаем проверку: М = Ме + Мv
5144,30 – 5502,50 = - 358,80 тыс. руб.
267,9 – 627,90 = -360
Ме + Мv = 100 %
-75 % + 175 % = 100 %, проверка верна.

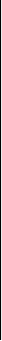
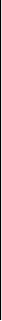
Проанализируем 2002 год относительно 2000 год.
Меан = (0,409-0,381) х 14924,50 = 418 тыс. руб.
Мv = 0,409 х (12562,65-14924,50) = -966 тыс. руб.
418 х 100% 418
Меан = (5144,3-5682,72) = -538,42 х 100 % = -77,6 %