Оценка показателей движения и эффективного использования основных производственных фондов (на примере ООО "Бэхетле")

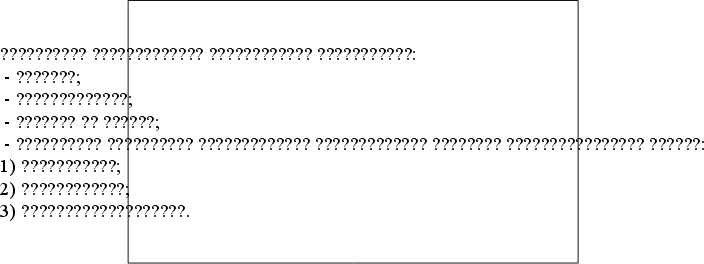
Рисунок 2 ─ Методика выявления путей повышения эффективности использования основных производственных фондов
В дальнейшем рассмотрим более подробную методику проведения анализа основных средств.
Анализ основных средств начинают с изучения объема основных средств их динамики, в целом по всем основным средствам и по промышленно-производственным средствам, и структуры. Для этого составляется таблица, в которой указаны группы основных средств и стоимость каждой из них в отчетном и предыдущем периоде. В таблице рассчитывают долю каждой группы основных средств и показатели их динамики.
Данные в таблице позволяют оценить изменения, происходящие в состоянии основных средств. Положительной оценки заслуживают опережающие темпы роста промышленно-производственных основных средств по сравнению с ростом других групп основных средств; опережающие темпы роста активно действующей части основных средств по сравнению с темпами роста всех промышленно – производственных средств [4, с. 83].
Наличие и движение основных фондов отражается ежемесячно. Стоимость основных фондов на конец периода определяется по формуле:
Фср = Фпер + (Фвв х Чм)/12 - Фл х (12-М)/12, (1)
где Фср – среднегодовая стоимость основных средств;
Фпер – первоначальная (балансовая) стоимость основных средств;
Фвв – стоимость введенных основных средств;
Чм – число месяцев функционирования введенных основных средств;
М – количество месяцев функционирования выбывших основных средств.
Для упрощения чаще всего используют следующую формулу для подсчета стоимости основных средств (простое среднеарифметическое):
Фср = (Фнач + Фкон)/2, (2)
где Фнач – стоимость основных средств на начало года;
Фкон – стоимость основных средств на конец года.
В этом анализе также изучается движение и техническое состояние основных производственных средств.
Оценку уровня технического состояния и развития производственного потенциала начинают с анализа состава и движения основных фондов. Под составом основных фондов понимают внутренние соотношение его частей. Под движением подразумевают поступление, выбытие, износ, замену, обновление, увеличение или уменьшение фондов. От изменений структуры основных фондов, их движения во многом зависит технический уровень производства. Поэтому состав и движение основного капитала рассматривается в комплексе.
Анализ структуры основных средств позволяет оценить их состав с точки зрения степени их использования в производственном процессе. Оценим изменение основных средств по первоначальной стоимости. При этом проводится горизонтальный и вертикальный анализ.
Горизонтальный анализ состоит в оценке динамики показателей, установлении их абсолютных изменений и темпов роста. Вертикальный анализ – это анализ структуры объектов [3, с. 133].
Данные о наличии, износе и движении основных средств служит основным источником информации для оценки производственного потенциала предприятия.
Обобщенную характеристику состояния и основных фондов на определенную дату и интенсивности движения используют следующие показатели:
- коэффициент обновления (Кобн), характеризующий долю новых основных средств в общей их стоимости на конец годы:
Стоимость поступивших основных средств
Кобн = ———————————————————————— (3)
Стоимость основных средств на конец периода
Значение показателя показывает, в какой мере были обновлены основные фонды в отчетном периоде.
- срок обновления основных средств (Тобн):
Стоимость основных средств на начало периода
Тобн = ————————————————————————— (4)
Стоимость поступивших основных средств
Значение показателя отражает, в какие сроки произошли обновления основных фондов.
- коэффициент выбытия (Квыб):
Стоимость выбывших основных средств
Кв = ————————————————————————— (5)
Стоимость основных средств на начало периода
Значение показателя показывает, какая часть основных фондов выбыла в отчетный период.
- коэффициент прироста (Кпр):
Сумма прироста основных средств
Кпр = —————————————————— (6)
Стоимость их на начало периода
Значение показателя отражает, насколько обновленная часть основных фондов превышает над выбывшими основными фондами.
- коэффициент технической годности (Кг):
Остаточная стоимость основных средств
Кг = ——————————————————————— (7)
Первоначальная стоимость основных средств
Значение показателя показывает степень годности основных фондов предприятия.
- коэффициент износа (Кизн):
Сумма износа основных средств
Кизн = ——————————————————— (8)
Первоначальная стоимость основных
средств на соответствующую дату
Значение коэффициента износа характеризуют долю той части стоимости основных фондов, которая перенесена на продукт. Сумма износа определяется как разность между полной и остаточной стоимостью основных фондов, а также можно определить произведением суммы амортизации за календарный год на фактический срок службы основных фондов на определенную дату.
От эффективности использования основных фондов зависит эффективность функционирования предприятия, рост товарооборота и прибыли. Более полное и рациональное использование основных фондов и производственных мощностей предприятия способствует улучшению всех его технико-экономических показателей: росту производительности труда, повышению фондоотдачи, увеличению выпуска продукции, снижению ее себестоимости, экономики капитальных вложений [28, с. 4].
Эффективность использования основных фондов определяется с помощью системы показателей, которые условно можно разделить на две группы: обобщающие и частные.
К обобщающим показателям, характеризующим эффективность использования всей совокупности основных фондов, относятся показатели фондоотдачи, фондоемкости и рентабельности фондов.
Фондоотдача основных фондов определяется как отношение стоимости продукции к среднегодовой стоимости основных производственных фондов. Она показывает общую отдачу от использования каждого рубля, затраченного на основные производственные фонды, то есть эффективность этого вложения средств.
Показатель фондоотдачи исчисляется по следующей формуле:
ФО = V / Фср , (9)
где V – объем продукции;
Фср – среднегодовая стоимость основных фондов.
При расчете показателя учитываются собственные и арендованные основные фонды, не учитываются основные фонды, находящиеся на консервации и сданные в аренду. Показатель фондоотдачи анализируют в динамике за ряд лет, поэтому объем продукции корректируют на изменение цен и структурных сдвигов, а стоимость основных фондов – на коэффициент переоценки. Повышение фондоотдачи ведет к снижению суммы амортизированных отчислений, приходящихся на один рубль готовой продукции или амортизационной емкости. Рост фондоотдачи является одним из факторов интенсивного роста объема выпуска продукции. Другим важным показателем, характеризующим эффективность использования основных фондов, является фондоемкость основных фондов (Фе):
1 Среднегодовая стоимость основных фондов.
Фе = — = ——————————————————————— (10)
Фо Объем выпуска продукции
Повышение эффективности использования основных производственных фондов выражается не только в увеличении производства предприятия, но и в экономии сырья, материалов топлива и других материальных ресурсов, которые не находят отражения в показателе фондоотдачи. Фондоотдача может уменьшиться, а фондорентабельность увеличиться – это зависит от направлений новых капитальных вложений.
Поэтому для оценки эффективности использования основных производственных фондов наряду с фондоотдачей принимает показатель фондорентабельности.
Фондорентабельность определяется как сумма прибыли от реализации продукции, показателя на 1 руб. основных производственных фондов:
ПР
ФР = ——, (11)
Фср
где ПР – сумма прибыли от реализации продукции за год, руб.
Фср – среднегодовая первоначальная стоимость основных производствен ных фондов, руб.
Рассчитывается также относительная экономия основных фондов:
±Эопф = ОПФ1 – ОПФ0 х IВП, (12)
где ОПФо, ОПФ1 – соответственно среднегодовая стоимость основных
производственных фондов в базисном и отчетном годах;
IВП – индекс объема производства продукции [8, с. 36].
Для разработки технологической политики предприятия необходим углубленный факторный анализ показателей эффективности использования основных фондов.
В процессе анализа изучаются динамика перечисленных показателей, выполнение плана по их уровню, сравнение показателей в анализируемых годах по сравнению с показателями в базисном году, проводятся межхозяйственные сравнения. С целью более глубокого анализа эффективности использования основных фондов, показатель фондоотдачи определяется по всем основным фондам, фондам производственного назначения, их активной части.
В целях обеспечения комплексного анализа эффективности использования основных фондов широко используется факторная взаимосвязь показателей использования основных фондов, которая позволяет отобрать наиболее характерные свойства, структурные и функциональные зависимости эффективности использования основных фондов предприятия от отдельных факторов.
В экономической литературе Савицкой, Протасова, Макарьева при факторной взаимосвязи показателей использования основных фондов в качестве основного показателя, отражающего уровень их использования, выделяют фондоотдачу. Вместе с тем, в условиях рыночной экономики такой подход к оценке эффективности использования основных фондов не совсем обоснован. Как ни высока выручка от реализации продукции, которая используется при расчете показателя фондоотдачи, но если она не покрывает затрат на производство и реализацию продукции, нельзя говорить об эффективности функционирования любой системы, в том числе и основных фондов. Поэтому, наиболее полно эффективность использования основных фондов характеризует фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции. Взаимосвязь этих показателей можно представить следующим образом:
Rопф = ФОопф х Rвп, (13)
где Rопф – рентабельность основных производственных фондов;
ФОопф – фондоотдача основных производственных фондов;
Rвп – рентабельность произведенной или реализованной продукции.
Фондорентабельность является комплексным показателем, динамики которого отражаются влияние целого комплекса факторов, как зависящие, так и не зависящие от деятельности предприятия. На рисунке 3 представлены факторы определяющие уровень фондорентабельности основных фондов [35, с. 42].
На изменение уровня фондоотдачи также оказывает влияние ряд факторов. Значение этих факторов рассчитывается при сравнении показателя в анализируемом и базисном году. Для расчета влияния факторов на прирост
фондоотдачи оборудования используется метод цепных подстановок. При этом анализе в формулу постепенно проставляются вместо значений базисного года значения анализируемого года, и рассчитывается влияние каждого из факторов: структуры оборудования, целодневных простоев, коэффициента сменности, внутрисменных простоев, среднечасовой выработки [17, с. 13].
Основные частные показатели использования основных фондов можно объединить в три группы:
- показатели экстенсивного использованияосновных производственных фондов, отражающие уровень использования их по времени;
- показатели интенсивного использования основных фондов, отражающие уровень их использования по мощности (производительности);
- показатели интегрального использования основных фондов, учитывающие совокупное влияние всех факторов – как интенсивных, так и экстенсивных.
К первой группе показателей относятся: коэффициент экстенсивного использования оборудования, коэффициент загрузки оборудования, коэффициент сменности работы оборудования. Коэффициент экстенсивного использования оборудования (Кэкст.) определяется отношением фактического количества часов работы оборудования к количеству часов работы по плану, т.е
Кэкст = Тобор.ф. / Тобор.пл., (14)
где Тобор.ф – фактическое время работы оборудования, ч;
Тобор.пл. – время работы оборудования по норме (устанавливается в соответствии с режимом работы предприятия и с учетом минимально необходимого времени для проведения планово-предупредительного ремонта), ч.
Экстенсивное использование оборудование характеризуется также коэффициентом сменности его работы, который определяется как отношение общего количества отработанных оборудованием данного вида в течение дня станко-смен к количеству станков, работавших в наибольшую смену. Рассчитанный таким образом коэффициент стоимости показывает, сколько смен в среднем ежегодно работает каждая единица оборудования.
Коэффициент загрузки оборудования также характеризует использование оборудования по времени. Устанавливается он для всего парка машин, находящихся в основном производстве, рассчитывается, как отношение трудоемкости изготовления всех изделий на данном виде оборудования к фонду времени его работы. Следовательно, коэффициент загрузки оборудования в отличие от коэффициента сменности учитывает данные о трудоемкости изделий. На практике коэффициент загрузки обычно принимают равным величине коэффициента сменности, уменьшенной в два (при двухсменном режиме работы) или в три раза (при трехсменном режиме).
Однако процесс использования оборудования имеет и другую сторону. Помимо внутрисменных и целодневных простоев важно знать, насколько эффективно используется оборудование в часы его фактической загрузки. В ряде случаев оборудование может быть загружено не полностью, работать в неоптимальных режимах и т.п. Поэтому необходимо применять также показатели интенсивного использования основных фондов, отражающих уровень их использования по мощности (производительности). Важнейшим из них является коэффициент интенсивного использования оборудования (Кинт),
Кинт = Вф / Вн, (15)
где Вф – фактическая выработка оборудованием продукции в единицу времени;
Вн – технически обоснованная выработка оборудованием продукции в единицу времени (определяется на основе паспортных данных оборудования).
К третьей группе показателей использования основных фондов относятся коэффициент интегрального использования оборудования, коэффициент использования производственной мощности, показатели движения основных фондов, показатели фондоотдачи, фондоемкости и ряд других [2, с.64].
Коэффициент интегрального использования оборудования (Кинт.гр.) определяется как произведение коэффициентов интенсивного и экстенсивного использования оборудования и характеризует эксплуатацию его по времени и производительности (мощности):
Кинт.гр = Кэкс х Кинт. (16)
После анализа обобщающих и частных показателей более подробно изучается степень использования производственных мощностей предприятия, отдельных видов машин и оборудования.
Производственная мощность предприятия – максимально возможный годовой (суточный, сменный) выпуск продукции (или объем переработки сырья) в номенклатуре и ассортименте при условии наиболее полного использования оборудования и производственных площадей, применения прогрессивной технологии и организации производства. Для измерения производственной мощности используются натуральные и условно-натуральные измерители (тонны, штуки, метры, тысячи условных банок и т.д.).
Различают три вида мощности:
-проектную (предусмотренную проектом строительства и реконструкции);
- текущую (фактически достигнутую);
- резервную (для покрытия пиковых нагрузок).
При определении текущей мощности исчисляют входную (на начало года), выходную (на конец года) и среднегодовую мощность предприятия.
Среднегодовая мощность предприятия исчисляется по формуле:
Мввод. х n1 Мвыб х n2
Мср н. = Мн.ч. + ———— - ————, (17)
12 12
где Мн.ч. – мощность на начало года;
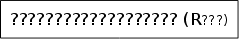




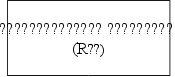
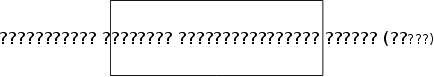


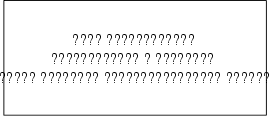
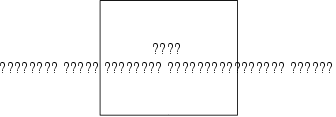
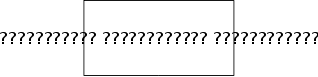

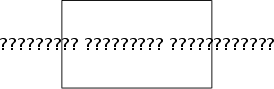



Рисунок 3 ─ Структурно-логическая модель факторного анализа фондорентабельности и фондоотдачи
Мввод. – мощность, вводимая в течение года;
Мвыб. – выбываемая мощность;
n1, n2 – количество месяцев с момента ввода или выбытия мощности, оставшихся до конца года.
Величина мощности зависит от многих факторов: количества установленного оборудования, технической нормы производительности ведущего оборудования, возможного фонда времени работы оборудования и использования производственных площадей на протяжении года, номенклатуры, ассортимента и качества изготавливаемой продукции, нормативов продолжительности производственного цикла и трудоемкости изготовляемой продукции (выполняемых услуг) и т.д [5, с. 318].
Производственная мощность предприятия определяется по мощности ведущих производственных цехов, участков или агрегатов, т.е. по мощности ведущих производств.
В общем виде производственная мощность ведущего цеха может быть определена по формуле:
М = а х Т х m, (18)
где a – производительность оборудования в час;
T – годовой фонд рабочего времени оборудования, час;
m – среднегодовое количество оборудования.
Уровень использования производственной мощности измеряется двумя показателями:
- коэффициентом фактического (планового) использования производственной мощности (Ки.м.):
Ки.м. = В / Мср.г., (19)
где В – количество фактически выработанной продукции предприятием в течение года в натуральных или стоимостных единицах измерения;
Мср.г – среднегодовая мощность;
- коэффициентом загрузки оборудования (выявляется излишнее или недостающее оборудование) (Кзагр.об):
Кзагр.об = Фф.ф / Фпл.ф, (20)
где Фф.ф – фактически используемый фонд времени всего оборудования или его групп, станкочасов;
Фпл.ф – располагаемый плановый фонд времени того же оборудования, станкочасов.
Для анализа использования оборудования и производственных мощностей рассчитывают коэффициент интенсивной и экстенсивной загрузки оборудования, а также общий коэффициент использования оборудования интегральный коэффициент [18 с. 39].
Степень использования производственных мощностей характеризуется показателями:
- экстенсивной загрузки, рассчитываемой как отношение фактического фонда рабочего времени оборудования к плановому фонду:
Кэкст. = Тф. / Тпл. (21)
- интенсивной загрузки, рассчитываемой как отношение фактической и плановой среднечасовой выработки:
Кинтен. = ВПф. / ВПпл. (22)
Обобщающим показателем, комплексно характеризующим использование оборудования, является коэффициент интегральной загрузки:
J = Кэкст. х Кинтен. (23)
По группам однородного оборудования рассчитывается изменение объема производства продукции за счет его количества, экстенсивности и интенсивности использования по следующей модели:
ВП = К х Д х Ксм х П х CВ, (24)
где К – количество основных производственных фондов;
Д – количество отработанных дней;
Ксм – коэффициент сменности;
П – средняя продолжительность смены;
CВ – среднечасовая выработка.
Расчет влияния этих факторов производится способами цепной подстановки, абсолютных и относительных разниц.
Следующим этапом анализа является определение фондовооруженности и технической вооруженности труда (анализ обеспеченности предприятия основными средствами) [25 с. 206].
Показатель общей фондовооруженности труда (Фвоор.труда) рассчитывается отношением среднегодовой стоимости промышленно-производственных фондов к среднесписочной численности рабочих в дневную смену (имеется в виду, что рабочие, занятые в других сменах, используют те же средства труда):
Среднегодовая стоимость основных
производственных фондов
Фвоор.труда = ————————————————— (25)
Среднесписочная численность рабочих в дневную смену
Уровень технической вооруженности труда (Утех.воор.труда) определяется отношением стоимости производственного оборудования к среднесписочному числу рабочих в дневную смену. Темпы его роста сопоставляются с темпами роста производительности труда. Желательно, чтобы темпы роста производительности труда опережали темпы роста технической вооруженности труда. В противном случае происходит снижение фондоотдачи [38, с. 48]:
Стоимость производственного оборудования
Утех.воор.труда = ———————————————————— (26)
Среднесписочная численность рабочих в дневную смену
И, наконец, анализируется степень использования площадей предприятия. Площадь предприятия делят на общую (все площади, включая здания управления и другие непроизводственные площади), производственную (площади, занимаемые цехами и участками предприятия) и площадь основного производства. При анализе использования производственных площадей изучают показатель, рассчитываемый как отношение валовой продукции к площади предприятия:
Фпл. = ВП / S, (27)
где ВП – валовая продукция;
S – общая площадь.
Данный показатель чаще используется для определения выработки продукции на 1 м2 производственных площадей. Кроме того, при изучении использования площадей предприятия рассчитывается удельный вес производственных и непроизводственных площадей в общей площади, а так же удельных площадей, занятых под основное и вспомогательные производства в общей площади производственных площадей.
В процессе анализа выявляются и изучаются факторы, которые тем или иным образом влияют на результаты деятельности предприятия и в частности на эффективность использования основных фондов. Тем самым выявляются пути и резервы увеличения эффективности использования основных фондов. Ими могут быть ввод в действие неустановленного оборудования, его замена и модернизация, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий по НТП [19, с. 11].
После проведения анализа определяются пути и резервы повышения эффективности использования основных фондов.
Основные направления улучшения использования основных фондов и производственных мощностей:
- сокращение простоев оборудования и повышение коэффициента его
сменности;
- замена и модернизация изношенного и устаревшего оборудования;
- внедрение новейшей технологии и интенсификация производственных процессов;
- быстрое освоение вновь вводимых мощностей;
- мотивация эффективного использования основных фондов и производственных мощностей;
- повышение степени их загрузки, особенно их активной части;
- использование прогрессивного оборудования, современных технологий и квалифицированных работников;
- совершенствование организации и управления производством и др.
Трудно переоценить значение эффективного использования основных фондов и производственных мощностей. Раньше этой задачи означает увеличение производства продукции, повышение отдачи созданного производственного потенциала и более полное удовлетворение потребностей населения, улучшение баланса оборудования в стране, снижение себестоимости продукции, рост рентабельности производства, накоплений предприятий.
Улучшение использования основных фондов и производственных мощностей означает также ускорение их оборачиваемости, что в значительной мере способствует решению проблемы сокращения разрыва в сроках физического и морального износа, ускорения темпов обновления основных фондов. Наконец, эффективное использование основных фондов тесно связано и с другой ключевой задачей – повышением качества выпускаемой продукции, т.к. в условиях рыночной конкуренции быстрее реализуется и пользуется спросом высококачественная продукция.
2 Анализ использования основных производственных фондов ООО «Бэхетле»
2.1 Характеристика финансово-хозяйственной деятельности ООО «Бэхетле»
ООО «Бэхетле» работает на продовольственном рынке Альметьевска с