Затраты и себестоимость продукции предприятия ОАО "Корпорация "РОСКА", г. Санкт-Петербург
Но не все расходы, на которые установлены нормы и нормативы, можно относить на себестоимость продукции, а платежи за их превышение списывают за счет прибыли остающейся в распоряжении природопользователей.
В соответствии с постановлением № 661 в состав затрат внесены новые их виды.
Прежде всего следует отметить затраты на создание страховых фондов (резервов). Среди них страховые фонды (резервы) для финансирования расходов, связанных со страховыми рисками, а также связанные со страхованием имущества, жизни работников и гражданской ответственности за причинение вреда имущественным интересам третьих лиц. Установлен и лимит отчислений на эти цели: он не может превышать 1% объема реализуемой продукции (работ, услуг).
Разрешено на себестоимость продукции относить затраты на оплату всех процентов не только по кредитам, полученным в банках, но и по коммерческим кредитам, и не только в рублевом выражении, но и в иностранной валюте. Разрешено включать затраты на оплату процентов по бюджетным ссудам, кроме платежей процентов по ссудам, связанные с приобретением основных средств, нематериальных и иных внеоборотных активов, и по бюджетным ссудам, выданным на инвестиции и конверсионные мероприятия.
Себестоимость продукции, как видим, складывается из затрат, которые разнородны по своему составу, экономическому назначению, роли в изготовлении и реализации продукции. Это вызывает необходимость их классификации.
Для изучения фактических расходов, планирования и контроля за расходованием средств, изыскания резервов снижения затрат применяется следующая классификация.
Затраты по производству и реализации продукции можно сгруппировать по их экономическому назначению (элементы затрат) и характеру возникновения (статьи Затрат).
По форме связи с процессом производства затраты подразделяются на основные и накладные. Основные непосредственно связаны с изготовлением продукции (сырье, основные материалы, технологическое топливо, заработанная плата производственных рабочих). Накладные расходы связаны с обслуживанием процесса производства, управлением (цеховые, общезаводские, коммерческие).
По методу учета и распределения затрат между видами продукции – на прямые и косвенные.
По характеру зависимости расходов от объема производства – на условно-постоянные и переменные. К переменным относятся затраты, которые увеличиваются или уменьшаются по мере увеличения или уменьшения объема выпуска продукции (сырье, основные и вспомогательные материалы, топливо, энергия на технологические цели, заработная плата производственных рабочих). Условно-постоянные расходы – это расходы, размер которых при изменении объема производства продукции остается постоянным или изменяется в незначительных размерах (расходы, связанные с управлением и обслуживанием производства).
По характеру зависимости от данного предприятия расходы делятся на зависимые и независимые. Зависимые – это нормы расхода сырья, материалов, труда. Независимые – нормы амортизационных отчислений, на социальное и медицинское страхование, отчисления в пенсионный фонд, цены и др.
Наибольшее применение в учете, анализе, планировании себестоимости продукции имеют группировки по элементам и статьям затрат.
Группировка затрат по элементам производится по признаку их экономической однородности. Группировка затрат по статьям определяет функциональную роль затрат в производственном процессе и может быть определена по месту их формирования. Группировка затрат по элементам используется при составлении сметы затрат на производство. Смета затрат является обобщающим документом по себестоимости продукции. Она позволяет определить структуру, объем всех затрат, себестоимость реализуемой валовой, товарной продукции. Затраты, образующие себестоимость продукции (работ, услуг), группируются в соответствии с их экономическим содержанием по следующим элемента:
Материальные затраты (за вычетом стоимости возвратных отходов).
Расходы на оплату труда.
Отчисления на социальные нужды.
Амортизация основных фондов.
5. Прочие расходы.
Так, в целом по пищевой промышленности России материальные затраты в 1 кв. 1997 г., в 1995 и в 1990 гг. соответственно составляли –63,0; 57,4; 68,6%; оплаты труда –11,2; 13,7; 13,0%; отчисления на социальные нужды – 4,2; 4,9; 2,2%; амортизация –8,2; 6,2; 12,1%; прочие расходы –13,4; 17,8; 4,1%
Материальные затраты во всех отраслях народного хозяйства (кроме добывающих) занимают основную долю в себестоимости продукции. В их состав входят: сырье, основные материалы, покупные полуфабрикаты, топливо энергия и др. Сырье и материалы включают в себя стоимость приобретаемых со стороны ресурсов, которые входят в продукт и составляют его основу или являются необходимым компонентом. Покупные материалы и полуфабрикаты, приобретаемые со стороны, подвергаются в дальнейшем дополнительной обработке или сборке-монтажу. Вспомогательные материалы добавляются к основным с целью. Изменения их внешнего вида или других свойств, а также используются при обслуживании производства (смазочные, обтирочные, красители, упаковочные и проч.). Топливо (твердое, жидкое, газообразное)_ и энергия всех видов (электрическая, тепловая, сжатого воздуха, холода и др.), приобретаемые со стороны, выделяются особо в составе материальных затрат в связи с их важным народнохозяйственным значением. В материальные затраты включаются также расходы на тару, упаковочные материалы, инструмент, запасные части и др.
Оценка материальных ресурсов, по которой они включаются в себестоимость продукции, определяется исходя из цены приобретения (без учета налога на добавленную стоимость), всех надбавок и комиссионных снабженческим, посредническим и внешнеторговым организациям стоимости услуг товарных бирж, таможенных пошлин, а также платы за транспортировку сторонним организациям. Из расходов на материальные ресурсы исключается стоимость возвратных отходов – остатков сырья, материалов, полуфабрикатов, теплоносителей, образующихся в процессе производства, которые утрачивают (полностью или частично) потребительские качества исходного ресурса и не могут использоваться по прямому назначению. Возвратные отходы оцениваются в зависимости отвозвожного из использования.
Затраты на оплату труда отражают участие в себестоимости продукции необходимого живого труда. Они включают заработную плату основного производственного персонала, а также не состоящих в штате работников, относящихся к основной деятельности. Оплата труда включает: заработную плату, начисляемую по сдельным расценкам, тарифным ставкам и должностным окладам в соответствии с системами оплаты труда, принятыми на предприятии; стоимость продукции, выдаваемой в порядке натуральной оплаты; надбавки и доплаты; премии за производственные результаты; оплату очередных и дополнительных отпусков; стоимость бесплатно предоставляемых услуг; единовременные вознаграждения за выслугу лет; надбавки за работу на Крайнем Севере и по районным коэффициентам и другие расходы. Не включаются в себестоимость выплаты работникам предприятий, не связанные непосредственно с оплатой труда; имеющие своим источником средства специальных фондов, целевых поступлений, фондов профсоюзных организаций и др. (материальная помощь, надбавки и единовременные пособия ветеранам труда, оплата путевок на лечение и отдых, дивиденды, выплачиваемые по акциям, компенсации в связи с повышением цен, оплата проезда к месту работы и проч.)
Отчисления на социальные нужды представляют собой форму перераспределения национального дохода на финансирование общественных потребностей. Начисленные средства направляются во внебюджетные фонды и используются на предусмотренные законом цели. Тарифы страховых взносов ежегодно утверждаются в федеральном законе, принимаемом Государственной думой и одобряемом Советом Федерации. В эту группу затрат в настоящее время включаются четыре вида платежей.
Отчисления в Фонд социального страхования Российской Федерации. Тариф страховых взносов установлен в размере 5,4% по отношению к начисленной оплате труда по всем основаниям. Эти взносы формируют, в основном, бюджеты профсоюзных организаций, из которых оплачиваются больничные листы, путевки в санатории, материальная помощь и другие социально-культурные нужды трудового коллектива и отдельных работников.
Отчисления в Пенсионный фонд Российской Федерации включаются в себестоимость продукции организациями - роаботодателями в размере 28% (в сельском хозяйстве – 20,6%) от начисленного фонда оплаты труда. Индивидуальные предприниматели вносят в этот фонд 5%дохода, полученного от их деятельности, а работающие граждане –1% от заработной платы. Средства фонда используется на выплату всех видов пенсий и пособий пенсионерами и инвалидами.
Страховые взносы в Государственный фонд занятости населения Российской Федерации для предприятий-работодателей установлены в размере 1,5% от начисленного фонда оплаты труда. Средства фонда направляются на трудоустройство и помощь лицам, потерявшим работу.
Фонд обязательного медицинского страхования формируется из взносов в размере 3,6% от начисленной оплаты труда (из них 0,2% направляется на финансирование учреждений здравоохранения).
Кроме вышеназванных фондов в стране действуют многочисленные негосударственные пенсионные фонды, фонды медицинского страхования, службы трудоустройства и т.п., формирование средств которых имеет другие источники, не относящиеся к себестоимости продукции предприятий.
Амортизация основных фондов на их полное восстановление включается в себестоимость продукции в суммах, определяемых на основе балансовой стоимости фон6дов и действующих норм амортизационных отчислений. Износ начисляется как на собственные основные фонды, так и арендованные (если иное не предусмотрено договором аренды), а также на стоимость помещений, предоставляемых бесплатно предприятиям общественного питания и медицинского обслуживания трудовых предприятий.
В состав прочих затрат входят разнообразные и многочисленные расходы: налоги и сборы, отчисления в специальные фонды, платежи по обязательному страхованию имущества и за выбросы загрязняющих веществ в окружающую среду, оплата процентов за кредит, суммы износа по нематериальным активам, командировочные и представительские расходы, оплата работ по сертификации, вознаграждения за изобретательства и рационализацию и др.
Но группировка расходов по элементам затрат неприменима для решения ряда вопросов, связанных с прогнозированием затрат и контролем за их расходованием. На основе элементной группировки расходов нельзя определить себестоимость единицы продукции, величины общепроизводственных, общехозяйственных, коммерческих расходов. В связи с этим применяется группировка расходов по калькуляционным статьям, которая позволяет определить затраты по месту их происхождения, по видам продукции или работ (услуг), по производственному назначению расходов (ремонт, управление и т.д.).
Номенклатура статей затрат не одинакова по предприятиям. На нее оказывают влияние отраслевые особенности производства продукции (работ, услуг). Состав расходов, включаемых в статьи затрат, отличается от состава расходов по соответствующим элементам. В ряд статей включаются несколько элементов, такие статьи называются комплексными (общепроизводственные, общехозяйственные, Коммерческие).
Основная номенклатура статей:
Сырье и материалы.
Возвратные отходы (вычитаются).
Комплектующие изделия и покупные полуфабрикаты.
Топливо и энергия на технологические нужды. Основная заработная
плата производственных рабочих.
Дополнительная заработная плата производственных рабочих.
Отчисления на социальные нужды.
Расходы на подготовку и освоение производства.
Общепроизводственные расходы.
Общехозяйственные расходы.
Потери от брака ( только по факту).
Прочие производственные расходы.
Коммерческие расходы.
Технологические, организационные и технико-экономические особенности каждой отрасли промышленности находят отражение в структуре себестоимости продукции данной отрасли.
Структура себестоимости и происходящие в ней изменения отражают в обобщенном виде влияние различных факторов на формирование себестоимости. Под структурой себестоимости продукции понимается соотношение отдельных элементов затрат в общей сумме себестоимости, выраженное в процентах. Показателями этой структуры являются экономические элементы затрат на производство и их удельные веса в итоге затрат, а также соотношение затрат живого и овеществленного труда. Структура себестоимости продукции в различных отраслях промышленности далеко не одинакова, что объясняется технико-экономическими особенностями производства.
Анализ себестоимости продукции должен быть направлен на выявление возможностей повышения эффективности использования материальных, трудовых и денежных ресурсов. Особое значение в настоящее время приобретает функционально-стоимостной анализ (ФСА) затрат на производство и реализацию продукции. При проведении этого вида анализа все затраты подразделяется на две группы:
необходимые для выполнения данным изделием его функционального назначения;
излишние затраты, ненужные для выполнения данным изделием его функций (они обусловлены, как правило, несовершенством конструкции, технологии, неправильным выбором материалов, неэффективными методами изготовления и эксплуатации продукции).
Для проведения ФСА необходим коллективный труд специалистов различного профиля, выполняющих отдельные разделы анализа: конструкторов, технологов, экономистов и пр.
ФСА исходит из того, что в производстве любого изделия имеются излишние затраты. Научно-технический прогресс создает условия, при которых затраты, ранее необходимые, со временем перестают быть обязательными и переходят в разряд бесполезных, ненужных. Результатом ФСА должно быть снижение затрат на единицу полезного эффекта, достигаемого путем сокращения затрат при одновременном повышении потребительских свойств изделия; повышение качества при сохранении уровня затрат; уменьшение затрат при сохранении уровня качества; наконец, сокращение затрат при обоснованном снижении технических параметров изделия до их функционально необходимого уровня. Объектом анализа может быть не только изделие в целом, но и его составляющие, а также технологические процессы организации производства и труда. Расходы, включенные в себестоимость производимой продукции, образуют производственную себестоимость валовой продукции. Если в производственной себестоимости учесть (прибавить или вычесть) изменение остатков незавершенного производства, то определим производственную себестоимость товарной продукции.
Группировка затрат по экономическим элементам (смета затрат на производство)По методам планирования, учета и распределения затраты классифицируется по экономическим элементам – сметный разрез затрат и по месту их осуществления – группировка по статьям калькуляции. Эта классификация имеет важное теоретическое и практическое значение, так как в соответствии с ее требованиями организуются экономическая деятельность предприятия.
Группировка затрат по экономическим элементам отражается в смете затрат на производство и реализацию продукции (работ, услуг). В ней собираются затраты по общности экономического содержания, по их природному назначению. Так, по элементу «Оплата труда» показывается весь фонд оплаты труда предприятия вне зависимости от тог, какой категории работников он предназначен: производственным рабочим, служащим или младшему обслуживающему персоналу. Амортизация основных фондов также отражает общую сумму начисленного износа от всех видов основных фондов предприятия: станков, на которых изготавливается продукция; всех видов производственных зданий, в том числе и заводоуправления; грузового и легкового автотранспорта и т.д..
Смета затрат включает следующие элементы:
сырье, основные материалы, покупные полуфабрикаты, комплектующие изделия ( за вычетом возвратных отходов);
вспомогательные и прочие материалы;
топливо со стороны;
энергия со стороны;
заработная плата основная и дополнительная;
отчисления на социальные нужды;
амортизация основных фондов;
прочие денежные расходы;
В смете отражаются затраты, оплачиваемые поставщиками ресурсов со стороны. Если предприятие само производит какой-то вид ресурсов (сжатый воздух, пар, энергию), то издержки на их производство распределяются в смете по соответствующим элементам затрат ( топливо, заработная плата, амортизация и т.п.)
Классификация затрат по экономическим элементам имеет для предприятия важное значение. Сметный разрез затрат позволяет определить общий объем потребляемых предприятием различных видов ресурсов. На основе сметы осуществляется увязка разделов производственно-финасового плана предприятия; по материально-техническому снабжению, по труду, определяется потребность в оборотных средствах и т.д. По смете затрат исчисляется себестоимость валовой продукции, изменение остатка незавершенного производства, списание затрат на непроизводственные счета.
Вместе с тем на основе сметного разреза нельзя определить конкретное направление и место использования затрат (производственный процесс, обслуживание цеха, содержание заводоуправления и т.п.), что не позволяет анализировать эффективность использования затрат, вскрывать резервы их снижения. А главное, на основе элементов сметы невозможно определить себестоимость единицы выпускаемой продукции в разрезе всего ассортимента, а также каждого наименования, группы, вида. Эти задачи решает классификация затрат по статьям калькуляции.
2.4 Группировка затрат по статьям калькуляции.
Классификация затрат по статьям калькуляции позволяет определить себестоимость единицы продукции, распределить затраты по ассортиментным группам, установить объем расходов по каждому виду работ, производственным подразделениям, аппарату управления, выявить резервы снижения затрат. Калькуляционный принцип группировки затрат лежит в основе построения плана счетов бухгалтерского учета во всех отраслях народного хозяйства в нашей стране и за рубежом. Отчетность также составляется и анализируется преимущественно по статьям калькуляции.
При группировке по статьям калькуляции затраты объединяются по направлениям их использования, по месту их возникновения: непосредственно в процессе изготовления продукции, в обслуживании производства, в управлении предприятием и и.д.
Типовая группировка затрат по статьям калькуляции имеет следующий вид:
сырье, основные материалы, полуфабрикаты, комплектующие изделия (за вычетом возвратных отходов);
вспомогательные материалы;
топливо на технологические цели;
энергия на технологические цели;
основная заработная плата производственных рабочих;
дополнительная заработная плата производственных рабочих;
отчисления на социальные нужды по заработной плате производственных рабочих;
расходы на содержание и эксплуатацию оборудования;
расходы на подготовку и освоение нового производства;
цеховые расходы;
Цеховая себетосимость
11. общепроизводственные расходы;
12 .потери от брака;
Производственная себестоимость товарной продукции
внепроизводственные расходы;
Полная себестоимость товарной продукции.
В приведенной классификации первые семь затрат осуществляются непосредственно на рабочем месте и прямо относятся на себестоимость каждого вида продукции. Все другие статьи являются комплексными, собирающими затраты по обслуживанию и управлению производством.
Расходы по содержанию и эксплуатации оборудования включают затраты на техническое обслуживание машин и механизмов, расходы на текущий и капитальный ремонт оборудования, цехового транспорта и инструментов, амортизацию основных фондов, закрепленных за цехами, износ малоценных и быстроизнашивающихся предметов и др. В статью «Расходы на подготовку и освоение нового производства» входят затраты некапитального характера: совершенствование технологии, переналадка оборудования, изготовление специального оборудования и оснастки и т.д. В смотав цеховых расходов включаются затраты на управление цехов основного производства: заработная плата це хового персонала, расходы на амортизацию, текущий ремонт, отопление, освещение, уборку задний и цеховых помещений, износ инвентаря и малоценных предметов общецехового назначения и др. «Общепроизводственные расходы» направляются на покрытие затрат по управлению и обслуживанию общехозяйственных нужд предприятия: аппарата управления, содержание зданий, территории, транспорта и проч., имеющих общепроизводственное назначение. Внепроизводственные расходы включают затраты, связанные с реализацией продукции (упаковка, отгрузка, реклама, сбытовая сеть, комиссионные и др.), а также различного рода отчисления и платежи.
2.5 Методы учета затрат
Методы учета затрат на производство и калькулирования себестоимости продукции классифицируются по следующим направлениям: по отношению к технологическому процессу — позаказный, попередельный; по объектам калькуляции — деталь, узел, изделие, процесс, производство, заказ; по способу сбора информации, обеспечивающему контроль за затратами (способу предварительного контроля) — нормативный метод.
В индивидуальном и мелкосерийном производстве при изготовлении редко повторяющихся изделий, опытных и экспериментальных образцов продукции, а также выполнении ремонтных и других работ и услуг широкое распространение получил позаказный метод калькулирования себестоимости продукции и учета затрат на производство. При данном методе объектом учета и калькуляции выступает отдельный производственный заказ, выдаваемый на заранее определенное количество продукции. В аналитическом учете производственные затраты группируются по заказу в разрезе установленных статей калькуляции. Себестоимость заказа определяется суммой всех затрат производства со дня открытия заказа, а себестоимость изготовляемого изделия определяется путем деления общей величины затрат на число выпущенных изделий. Плановая калькуляция себестоимости составляется на основе норм материальных и трудовых затрат на единицу продукции, заказа и цен, действующих на момент приема заказа или фактического начала работ с учетом их возможной корректировки, если период изготовления заказа продолжительный.
Попередельный метод учета затрат на производство и калькулирования себестоимости продукции применяется в таких отраслях промышленности, в которых обрабатываемое сырье последовательно проходит несколько самостоятельных фаз обработки переделов. Каждый передел представляет собой законченную фазу обработки сырья, т. е. полуфабрикат собственного производства, который может быть реализован на сторону другим предприятиям. Этот метод калькуляции применяется в металлургии, текстильной, деревообрабатывающей отраслях промышленности. Плановая калькуляция по статьям затрат составляется не только на конечный продукт, но и на каждый передел в отдельности.
Особое значение при организации учета затрат на производство и планирование, себестоимости продукции имеет выбор метода сбора информации о затратах на производство, например нормативный метод учета производственных затрат. Этот метод способствует решению целого ряда задач:
• снижению трудоемкости и материалоемкости изделий, сокращению
потерь рабочего времени;
• внедрению новой техники и технологии производства;
• совершенствованию технического нормирования;
• применению прогрессивных форм организации труда.
В основе нормативного метода калькулирования себестоимости продукции лежит целая система норм и нормативов, которая включает: федеральные нормативы, отраслевые нормативы, местные (областные, городские, районные) нормативы, нормативы предприятия. Федеральные нормативы являются едиными для предприятий на всей территории России — нормы амортизации отдельных видов основных фондов, ставки тарифных взносов на государственное страхование и другие. Местные нормативы действуют в отдельных регионах страны — норматив затрат на содержание находящихся на балансе предприятия объектов жилья и социально-культурной сферы, норматив единого целевого сбора на нужды муниципальной милиции, благоустройства города,
социальную защиту населения и уборку территории города и другие. Отраслевые нормативы применяются в масштабах отдельных отраслей или по группам предприятий (малые предприятия, акционерные общества). Нормативы предприятия — это нормативы, разработанные непосредственно самим предприятием и используемые ими для целей калькулирования себестоимости продукции - нормы расхода сырья, материалов, норматив отчислений в ремонтный фонд и другие.
Составление плановой себестоимости работ, отпуск материалов на рабочие места, оплата труда рабочих за выполненные работы производится на основе текущих, действующих в настоящее время норм (в течение каждого отчетного периода). На их основе можно ежемесячно составлять нормативные калькуляции по деталям, узлам, изделиям. Плановые нормы предприятия (квартальные или годовые) разрабатываются на основе действующих в настоящее время норм с учетом эффективности от внедрения организационно-технических мероприятий, предусмотренных планом технического развития и совершенствования организации производства на предприятии, и роста цен.
При сопоставлении фактически произведенных затрат с плановыми (текущими) нормативами осуществляется анализ хозяйственной деятельности предприятия, выявляются внутрипроизводственные резервы, разрабатываются новые нормативы затрат на следующий отчетный период. В связи с этим появляется необходимость в организации учета изменения плановых (текущих) норм затрат на единицу продукции. Нормы могут изменяться при внедрении новой технологии, реализации рационализаторских предложений, при повышении качества конструкции, деталей, узлов, а также при сокращении технологических операций и замене традиционных материалов другими. Эти изменения фиксируются в специальных документах с указанием причин и инициаторов (виновников) изменений, статей затрат, цехов, номеров технологических операций, узлов, деталей. Извещения об изменении норм должны оформляться: технологическим отделом — по расходу материалов; планово-экономическим отделом — по изменению цен на материальные ресурсы; отделом труда и зарплаты — по изменениям норм времени, выработки, обслуживания и расценок службой главного энергетика — по изменениям норм расхода топлива, всех видов энергии; конструкторским отделом — по изменениям применяемости деталей, узлов, полуфабрикатов. Изменение норм вносится в технологическую и техническую документацию в момент поступления извещения, а в плановую калькуляцию — на начало следующего после получения извещений месяца. Причины изменений группируются в разрезе технико-экономических факторов: повышение технического уровня производства; улучшение организации производства, труда и управления;
изменение объема и структуры производства; отраслевые факторы производства.
При нормативном методе учета затрат на производство предприятия разрабатывают плановую, нормативную и отчетную калькуляции. По составу статей затрат они должны соответствовать типовой номенклатуре, предусмотренной в отраслевых инструкциях по планированию и учету себестоимости. Контроль за применением установленных в производстве норм при изготовлении продукции осуществляется благодаря строго установленной документации по оформлению затрат по нормам, по отклонениям от них и по изменениям норм.
При нормативном методе учета затрат по одним документам производится отпуск материалов, сырья, топлива, начисляется заработная плата по установленным нормам затрат (это так называемые лимитно-заборные карты, наряды). По другим — отпуск ценностей со склада, начисление заработной платы в случае превышения действующих норм (требования, наряды с отметкой «отклонения от норм» или доплатные листы на заработную плату). Эти документы должны быть подписаны должностными лицами, контролирующими процесс производства — главным инженером, начальником цеха. Нормативный метод планирования является самым простым методом. Зная норматив и объемный показатель, можно легко рассчитать плановый показатель.
Планирование себестоимости продукции
3.1. Способы планирования на предприятии.
Себестоимость продукции является одним из важных показателей, характеризующих эффективность работы предприятия. В ней находят отражение качественные изменения в технике, технологии, организации труда и производства. Выступая в роли важнейшего экономического инструмента измерения уровня издержек производства, себестоимость продукции служит исходной базой формирования цен, прибыли, всех финансовых показателей работы предприятия. Планирование себестоимости необходимо для выявления резервов роста рентабельности производства; выбора и обоснования наиболее эффективных направлений капитальных вложений; определения оптимальных вариантов специализации производства на предприятии и внедрения новой техники; установления экономически оправданных границ повышения качества продукции.
Планирование себестоимости продукции на предприятии в условиях действующих нормативных актов правительства включает в себя калькулирование себестоимости продукции, расчет себестоимости для определения величины налогооблагаемой прибыли. Предприятия перестали планировать снижение себестоимости по технико-экономическим факторам, составлять традиционную плановую смету затрат на производство в связи с резким спадом производства (в 2—3 раза), отсутствием надежных постоянных заказчиков.
В настоящее время на западе появились разлличные прграммы отрицающие планирования, вот некоторые из них.
Широкое распространение на западе получила система контроллинг, т. е. система управления прибылью предприятия. Она представляет собой совокупность методов оперативного и стратегического управления, учета, планирования, анализа, контроля. Контроллинг отрицает необходимость планирования и учета всех затрат на производство и сбыт, целесообразность калькулирования полной себестоимости. Он базируется на так называемой системе учета «директкостинг» — разделение общих затрат по признаку их взаимосвязи с производством и калькулирования на этой основе неполной, ограниченной себестоимости по объектам калькулирования. Эта себестоимость включает в себя только прямые затраты или переменные, т. е. зависимые от изменения объемов производства затраты. Она может калькулироваться на основе производственных расходов, непосредственно связанных с изготовлением данной продукции, даже если они носят косвенный характер. Остальные виды затрат, которые также по своей экономической сущности составляют часть текущих издержек, не включаются в калькуляцию, а возмещаются общей суммой из выручки или валовой прибыли.
Колебание объема производства и реализации в условиях рыночной экономики, увеличение доли постоянных затрат в их общем объеме существенно сказывается на поведении себестоимости изделий, а значит и на их прибыли. Система «директкостинг» обеспечивает товаропроизводителей быстрой и достаточно точной информацией в части прямых, переменных затрат на изготовление изделия и его реализацию, не искаженных в результате распределения косвенных расходов и относительно неизменных на единицу выпускаемой продукции при любом объеме производства. Вместе с тем надо не идеализировать эту систему калькулирования неполной себестоимости, а определить в национальных бухгалтерских стандартах основные принципы, которыми предприятия должны руководствоваться при выборе того или иного варианта организации учета затрат. Предприятиям надо постепенно предоставить свободу в решении вопросов, связанных с калькулированием себестоимости, при строгом соблюдении условий включения в нее затрат, которые могут быть отнесены на себестоимость в соответствии с действующим законодательством. Вопросы калькулирования себестоимости, распределения косвенных расходов составляют коммерческую тайну предприятия и они должны решаться каждым предприятием самостоятельно.
3.2 Калькулирование себестоимости продукции
Планирование себестоимости продукции путем разработки калькуляции отдельных изделий или реализованной продукции основано на расчетах с помощью плановых норм прямых затрат на изготовление продукции и распределении косвенных расходов, не связанных непосредственно с конкретным изделием. Цель калькулирования себестоимости продукции состоит в установлении уровня цеховой, производственной и полной себестоимости единицы продукции, определении задания по снижению себестоимости продукции вследствие плановых изменений технико-экономических факторов производства.
Для расчета себестоимости продукции методом калькулирования предварительно определяют размер всех производственных затрат по их экономическому содержанию и сфере возникновения в виде отдельных специальных смет: цеховых затрат, производственных затрат, затрат по освоению новых видов продукции в целом по предприятию. Суммы средств, установленные в сметах затрат по вспомогательным цехам, распределяются по цехам-потребителям пропорционально объему указанных услуг и затем переносятся на себестоимость продукции этих цехов-потребителей. В основных цехах, учитывая различный характер связей косвенных затрат с объемом изготовляемой продукции, составляют две сметы: на затраты, связанные с работой и содержанием оборудования, и смету цеховую, включающую все затраты, кроме связанных с оборудованием. Эти сметы используются при определении себестоимости изделий и составлении общего свода затрат на производство
Для предприятий действующими нормативными документами предусмотрено два основных варианта учета затрат и калькулирования себестоимости продукции. Первый вариант является традиционным, так называемый полный калькуляционный, когда затраты делятся на прямые (непосредственно связанные с производством данного конкретного вида продукции) и косвенные (не связанные непосредственно с конкретной продукцией, а обусловленные процессами организации, обслуживания производства и управления им). Косвенные расходы распределяются между объектами калькуляции пропорционально определенной базе и определяется полная себестоимость продукции. Первый вариант обеспечивает большую детализацию учета и калькулирования затрат и его часто применяют крупные и средние предприятия.
Традиционный вариант калькулирования в настоящее время имеет определенные разновидности, вытекающие из некоторых особенностей учета затрат на производство продукции. Обычно главной отличительной особенностью является более укрупненный вариант учета затрат, калькулирования себестоимости продукции, когда затраты делятся на общепроизводственные, которые включают традиционные цеховые расходы, и расходы на содержание и эксплуатацию оборудования, и общехозяйственные, включающие все общезаводские расходы. При этом общепроизводственные-общехозяйственные и коммерческие расходы распределяются на конкретные виды продукции и, следовательно, определяется в итоге полная себестоимость продукции. В отдельных отраслях промышленности в номенклатуру статей могут вноситься изменения, предусмотренные отраслевыми инструкциями по планированию, учету, калькулированию себестоимости продукции.
Второй вариант учета и калькулирования себестоимости продукции является новым для российских предприятий и предусматривает разделение всех затрат на производственные и периодические. Производственные затраты обусловлены протеканием производственного процесса и могут быть как прямыми, так и косвенными, но обязательно величина их должна зависеть от изменения объемов производства. Периодические затраты связаны с длительностью отчетного периода, собираются на бухгалтерском счете «Общехозяйственные расходы» и не включаются в себестоимость объектов калькулирования, а списываются в конце отчетного периода непосредственно на уменьшение выручки от реализации продукции. Таким образом, второй вариант позволяет определить только неполную себестоимость продукции, как при системе «директкостинг», но обеспечивает значительное снижение трудоемкости учета, его упрощение и часто используется на небольших предприятиях.
При втором варианте калькулирования полная себестоимость рассчитывается периодически в зависимости от целей управления. В то же время на большинстве предприятий малого бизнеса вообще отсутствует система калькулирования продукции, так как они ведут «котловой» учет затрат. Такой учет возможен в связи с тем, что по всем видам деятельности таких малых предприятий установлена одна и та же ставка налога. При этом издержки производства за отчетный период собираются на дебете бухгалтерского учета 20 «Основное производство». Однако как только появится достаточное количество конкурентов, когда заработают реальные рыночные механизмы, руководителям предприятий понадобится информация о себестоимости по видам продукции, тогда возникнет необходимость разделения затрат на прямые и косвенные, а также необходимость расчета затрат управленческим операциям. Вместе с тем все вопросы калькулирования себестоимости продукции, распределения косвенных затрат должны решаться малыми предприятиями самостоятельно.
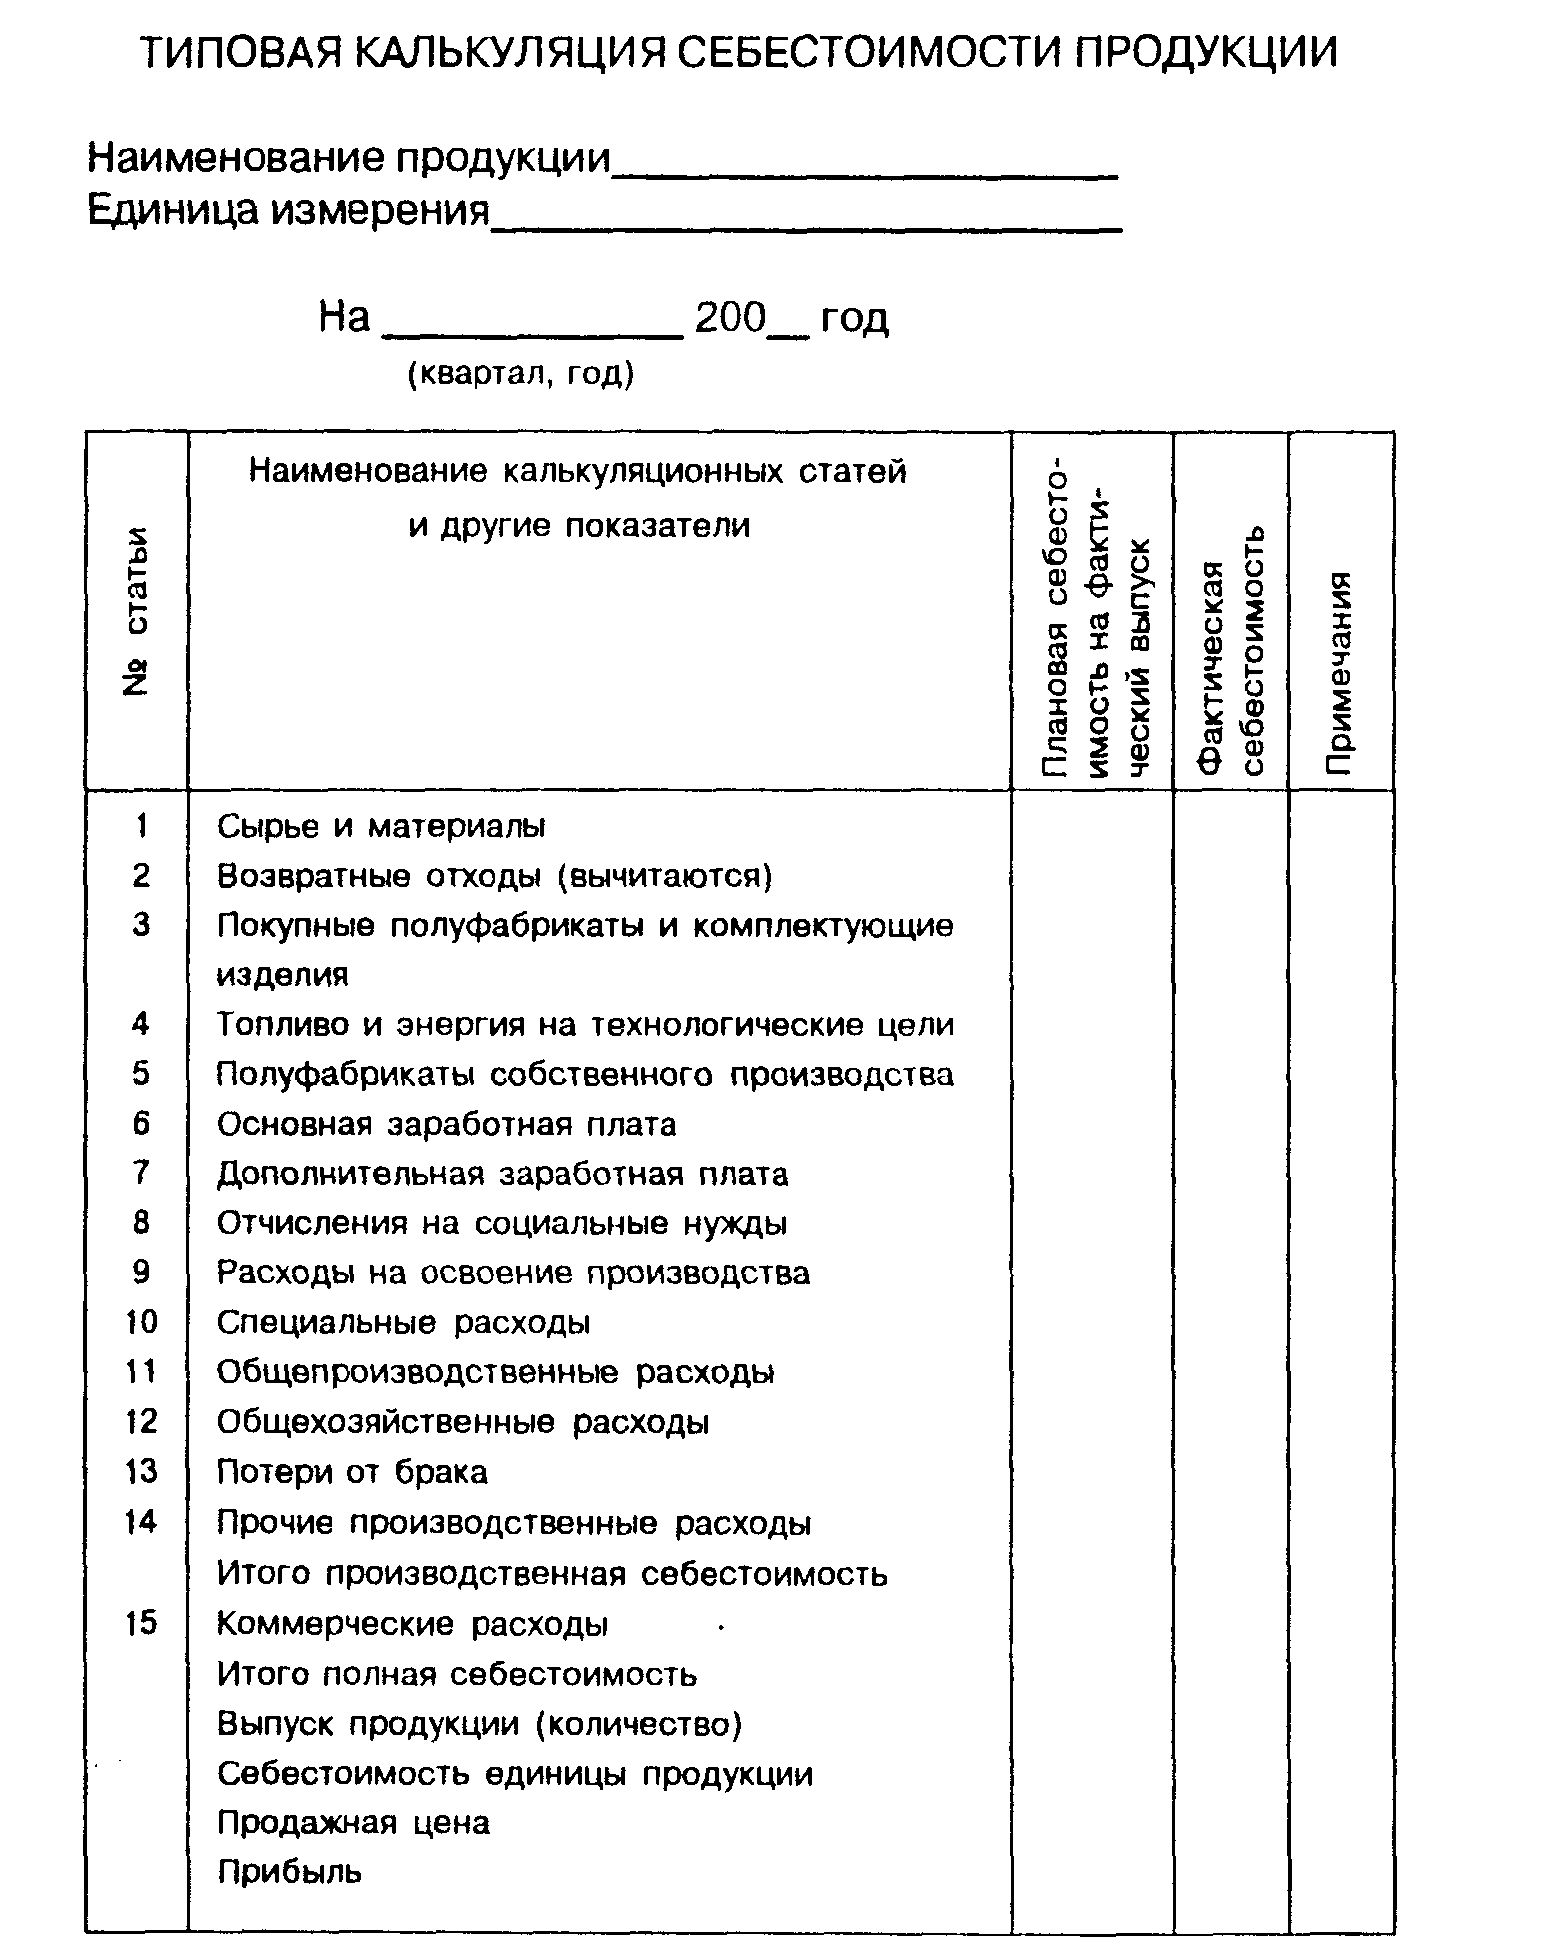
В соответствии с «Методическими рекомендациями по планированию и учету себестоимости продукции в машиностроении», разработанными Управлением бухгалтерского учета, отчетности и контроля Министерства экономики РФ, калькуляцию себестоимости продукции предлагается составлять по следующей форме (табл.2).
Методические рекомендации по планированию и учету себестоимости продукции в пищевой промышленности (далее «Методические рекомендации») разработаны в соответствии с «Положением о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли», утвержденным постановлением Правительства Российской Федерации от 5 августа 1992 г. № 552 с учетом изменений, внесенных постановлениями Правительства Российской Федерации от 01.07.95 г. № 661, от 20.11.95 г. № 1133, от 14.10.96 г. № 1211, от 22.11.96 г. № 1387, от 11.03.97 г. № 273, от 27.05.97 г. № 509, от 31.12.97 г. № 1672, от 05.09.98 г. № 1048 и от 11.09.98 г. № 1095.
Методические рекомендации предназначены для предприятий пищевой отрасли независимо от форм собственности и организационно-правовых форм. Они могут применяться также (полностью или частично) на предприятиях других отраслей экономики, выпускающих промышленную продукцию и (или) выполняющих работы промышленного характера, при учете себестоимости указанных продукции и работ, с учетом их отраслевых особенностей.
Таблица 4. –Типовая калькуляция себестоимости продукции.
На предприятии « Корпорация «РОСКА» применяется немного измененная форма калькуляции Таблица 5 и Таблица 6.