Бизнес-планирование для привлечения государственных инвестиций
Сумма страховых взносов исчисляется отдельно в отношении Пенсионного фонда, Федерального фонда обязательного медицинского страхования и территориального фонда обязательного медицинского страхования. Уплата страховых взносов производится отдельными платёжными документами, направляемыми в ПФР, ФФОМС и ТФОМС.
2. Тарифов страховых взносов для лиц, производящих выплаты физическим лицам (табл. 5).
Таблица 5 Тарифы страховых взносов для лиц, производящих выплаты физическим лицам
| Год / Фонд | ФСС | ПФР | ФФОМС | ТФОМС | Всего, % | ||||
| Органы, осуществляющие контроль | ФСС | Пенсионный фонд РФ | |||||||
| Для лиц, производящих выплаты физическим лицам, кроме льготных категорий, % | |||||||||
| 2010 г. | 2,9 | 20,0 | 1,1 | 2,0 | 26,00 | ||||
| с 2011 г.а | 2,9 | 26,0 | 2,1 | 3,0 | 34,00 | ||||
| Льготные категории лиц, производящих выплаты физическим лицам: | |||||||||
| - организации и индивидуальные предприниматели, применяющие УСНО, либо уплачивающие ЕНВД для отдельных видов деятельности, % | |||||||||
| 2010 г. | 0,0 | 14,0 | 0,0 | 0,0 | 14,00 | ||||
| с 2011 г. | 2,9 | 26,0 | 2,1 | 3,0 | 34,00 | ||||
| - сельскохозяйственные товаропроизводители; - организации народных художественных промыслов и семейных (родовых) общин коренных малочисленных народов Севера, занимающихся традиционными отраслями хозяйствования, % | |||||||||
| 2010 год | 1,9 | 15,8 | 1,1 | 1,2 | 20,00 | ||||
| 2011-2012 года | 1,9 | 16,0 | 1,1 | 1,2 | 20,20 | ||||
| 2013-2014 года | 2,4 | 21,0 | 1,6 | 2,1 | 27,10 | ||||
| c 2015 года | 2,9 | 26,0 | 2,1 | 3,0 | 34,00 | ||||
|
- организации и индивидуальные предприниматели, имеющие статус резидента технико-внедренческой особой экономической зоны; - плательщики страховых взносов, производящих выплаты и иные вознаграждения физическим лицам – инвалидам, в отношении выплат в пользу инвалида; - общественные организации инвалидов и созданных ими организаций при соблюдении определённых Законом условий; - учреждения, созданные для достижения образовательных, культурных, лечебно-оздорови-тельных и других социальных целей, единственными собственниками имущества которых являются общественные организации инвалидов, % |
|||||||||
| 2010 г. | 0,0 | 14,0 | 0,0 | 0,0 | 14,00 | ||||
| 2011–2012 гг. | 1,9 | 16,0 | 1,1 | 1,2 | 20,20 | ||||
| 2013–2014 гг. | 2,4 | 21,0 | 1,6 | 2,1 | 27,10 | ||||
| c 2015 г. | 2,9 | 26,0 | 2,1 | 3,0 | 34,00 | ||||
| - организации и предприниматели, применяющие единый сельскохозяйственный налог, % | |||||||||
| 2010 г. | 0,0 | 10,3 | 0,0 | 0,0 | 10,30 | ||||
| 2011–2012 гг. | 1,9 | 16,0 | 1,1 | 1,2 | 20,20 | ||||
| 2013–2014 гг. | 2,4 | 21,0 | 1,6 | 2,1 | 27,10 | ||||
| c 2015 г. | 2,9 | 26,0 | 2,1 | 3,0 | 34,00 | ||||
3. Системы налогообложения
Упрощённая система налогообложения предусматривает два объекта налогообложения [8]:
доходы (налоговая ставка 6 %);
доходы, уменьшенные на величину расходов (налоговая ставка 10 %).
Выбор объекта осуществляется налогоплательщиком самостоятельно при переходе на УСНО (табл. 6).
Таблица 6 Сроки уплаты налога и подачи декларации
| ИП, КФХ | Организации | |
| 1 квартал | до 25 апреля | до 25 апреля |
| полугодие | до 25 июля | до 25 июля |
| 9 месяцев | до 25 октября | до 25 октября |
| год | до 30 апреля | до 31 марта |
Сумма налога уменьшается на сумму оплаченных в этом периоде взносов на обязательное пенсионное страхование и пособий по временной нетрудоспособности (больничных), но не может быть уменьшена больше, чем на 50 %. Система налогообложения в виде единого налога на вменённый доход (ЕНВД) применяется налогоплательщиками в случае осуществления ими таких видов деятельности, которые отнесены нормативно-правовыми актами муниципальных образований, к видам деятельности, подлежащим переводу на ЕНВД. В отличие от других специальных режимов налогообложения, ЕНВД применяется налогоплательщиками не по праву выбора. Налогоплательщик, осуществляющий вид деятельности, который отнесён муниципальным образованием к виду деятельности, подлежащему переводу на ЕНВД, обязан (не вправе!) применять именно данный режим налогообложения.
Виды деятельности, подлежащие переводу на ЕНВД
Налоговый кодекс РФ на федеральном уровне обозначил перечень видов деятельности, на которые муниципальные образования могут распространять режим ЕНВД. Перечень видов деятельности, на которые рас-пространяется режим ЕНВД, указан в приложении 2.
Для исчисления суммы ЕНВД применяется следующая формула:
ЕНВД = БД Ч ФП Ч К1 Ч К2,
где БД – базовая доходность;
ФП – физический показатель;
К1, К2 – корректирующие коэффициенты.
Базовая доходность и физические показатели, применяемые в зависимости от вида деятельности.
К1 устанавливается на календарный год. На 2009 г. он составляет 1,148 [9], на 2010 г. – 1,295 [10].
К2 устанавливается представительными органами местного самоуправления на период не менее, чем 1 календарный год в пределах от 0,005 до 1 включительно.
К2 рассчитывается по формуле:
К2 = Квд Ч Кмд Ч Кзп,
где Квд – расчётная составляющая корректирующего коэффициента базовой доходности К2, определённая в зависимости от вида предпринимательской деятельности и типа населённого пункта;
Кмд – расчётная составляющая корректирующего коэффициента базовой доходности К2, учитывающая особенности места ведения предпринимательской деятельности;
Кзп – расчётная составляющая корректирующего коэффициента базовой доходности К2, учитывающая уровень заработной платы наёмных работников. При этом значения корректирующего коэффициента К2 округляются до третьего знака после запятой.
Расчётная составляющая корректирующего коэффициента базовой доходности К2, учитывающая особенности вида предпринимательской деятельности по г. Шахты [11] на 2010 г., указана в приложении 3.
При совмещении нескольких видов бытовых услуг применяется расчётная составляющая коэффициента К2, соответствующая тому виду услуг, для которого её значение максимально.
Ставка ЕНВД составляет 15 % от величины вменённого дохода.
3.5 План по маркетингу и объёму продаж
План по маркетингу должен отражать стратегию продаж предпринимателя в различные временные периоды. Этот план должен показывать, почему клиенты будут покупать вашу продукцию.
В плане по маркетингу следует описать следующие моменты:
Анализ потребностей и проблем рынка
Любой предприниматель заинтересован в потребителях, которые купят товар по цене, обеспечивающей получение прибыли в достаточном объёме и на протяжении длительного периода времени, чтобы предпринимательская деятельность могла существовать и развиваться.
Здесь необходимо отразить следующее:
ёмкость рынка – общая стоимость товаров, которые покупатели определённого региона могут купить за определённый период времени;
степень насыщенности рынка;
тенденции изменения ёмкости и насыщенности рынка на ближайшие 5 лет;
общая тенденция спроса на производимый вами продукт.
Место предпринимателя на рынке
что выделяет ваш продукт среди других в части уникальности и почему покупатели предпочтут именно ваш продукт;
ваши потенциальные клиенты.
Способы преодоления конкуренции
Осведомлённость о конкурентах поможет вам создать новый или улучшенный продукт или добиться выгодного положения на рынке. Необходимо описать, кто является вашим конкурентом сегодня и каковы отличия вашего товара (услуги) от аналогичных товаров (услуг) ваших конкурентов. Сопоставьте конкурирующие продукты и услуги с точки зрения доли на рынке, качества, цены, характеристик, надёжности, сроков поставки, послепродажного обслуживания, гарантии и других особенностей.
Планируемые мероприятия по организации рекламы, стимулированию продаж и т.д. Способы продвижения продукции.
Мероприятиями, направленными на стимулирование продаж, могут быть:
реклама (на телевидении, радио, газетах, Интернете, вывесках, справочниках, специальных журналах, рекламных щитах, транспорте);
различные рекламные мероприятия (скидки постоянным клиентам, сезонные скидки, скидки оптовикам, дополнительные бонусы, бесплатная доставка);
принятие участия в различных тематических выставках;
удачное месторасположение;
уникальная упаковка;
низкая цена;
высокое качество;
новизна продукта (товара, услуги);
другие способы.
Также необходимо осветить:
реклама (сколько средств вы можете выделить на это, в какой форме и какими средствами будете рекламировать свою продукцию (товары, услуги);
стимулирование сбыта – как и за счёт чего вы будете привлекать новых покупателей (расширять районы сбыта, увеличивать производство, совершенствовать товар (услугу), дополнительные услуги клиентам и т.д.);
наличие сервисного и гарантийного обслуживания (в случае производства и реализации непродовольственной продукции);
связи с общественностью (как и какими средствами вы будете добиваться устойчивой репутации своих товаров (услуг) и самого себя как надёжного и делового человека).
Целевые рынки сбыта
Целевой рынок – рынок, выбранный в результате исследования рынков сбыта той или иной продукции или услуги, характеризующийся минимальными расходами на маркетинг и обеспечивающий для организации основную долю результата её деятельности (прибыли или других критериев цели вывода на рынок товара или услуги).
какие сегменты и почему являются для вас целевыми сегментами (целевыми рынками);
что привлекает типичного покупателя данного целевого рынка (цена, качество, дизайн, дополнительные услуги и т.п.).
3.6 Ценовая политика
Обоснованность данной ценовой политики
Обеспечит ли цена, принятая конкурентом, вам прибыль, сможете ли вы обосновать цену, отличную от назначенной конкурентами (низкие издержки, более высокое качество продукции или обслуживания). Это обусловлено тем, что нет смысла устанавливать цену в отрыве от рынка, как нет пользы от цены, не позволяющей свести концы с концами.
Есть основные принципы установления цены:
цена должна быть выше себестоимости;
цена определяется возможностями рынка;
цена должна обеспечить максимальную прибыль (не за единицу продукции, а за какой-то период времени).
Особое внимание следует уделить методам установления цены.
Таблица 7 Методы установления цены
| Метод ценообразования | Применение метода |
| Метод издержки плюс прибыль | Как правило, применяется в том случае, когда практически нет конкурентов |
| Метод безубыточности и получение целевой прибыли | В этом случае предприниматель заранее планирует желаемый уровень рентабельности всего объёма производства продукции (в пределах производственных мощностей и плановой себестоим объёма выпуска) |
| Ориентация на ценностную значимость товара (ориентир на спрос) | При использовании этого метода исходят из качественного и количеств анализа потребительских характеристик товара либо из величины экономи эффекта, получаемого потребителем за время использов товара |
| Ориентация на цены конкурентов |
метод среднерыночных цен. Метод предполагает продажу товаров по рассчитанной на основе конкурентных данных "среднерыночной цене"; метод "гонки за лидером". При этом методе установление цены товара осуществляется на основе цены ведущего конкурента с учётом конкурентной ситуации на рынке, дифференциации товара и его качества. По существу, этот метод предполагает отказе разработки собственной ценовой политики с ориентацией на ведущую цену; установление цены на основе открытых торгов |
Если цена вашего продукта ниже цены конкурентов, объясните, как вы при этом сохраните прибыльность своего производства (например, с помощью большего объёма продаж, благодаря высокой эффективности производства, низкой стоимости труда и материалов, невысоким накладным расходам и т.п.). Укажите любые скидки с цены, позволяющие стимулировать реализацию продуктов или услуги.
Факторы, влияющие на колебания цен (например, сезонность, отсутствие постоянных поставщиков и пр.)
Здесь речь идёт об изменении цены на изготавливаемую продукцию в зависимости от рыночной конъюнктуры, т.е. от спроса в различные периоды времени, а также изменение цен, связанных с производственными особенностями различных видов деятельности. Спрос на продукцию может увеличиться для отдельных отраслей в зависимости от времени года. Так, например, весной может возрасти спрос на строительные материалы, зимой – на продукты питания. Производители, реагируя на увеличения спроса, могут повысить или понизить цену, которая никак не связана с себестоимостью продукции (товара, услуги).
3.7 Анализ рисков
Анализ слабых сторон проекта. Трудности и возможные "подводные камни", которые могут помешать успешной реализации проекта
Слабые стороны – это возможные риски на пути реализации проекта.
Предпринимательский риск – это угроза того, что предприниматель понесет потери в виде дополнительных расходов или получит доходы ниже тех, на которые он рассчитывал. Возможность возникновения риска, к сожалению, весьма широка: это могут быть пожары и землетрясения, забастовки и межнациональные конфликты, изменения в налоговом регулировании и колебания валютных курсов. От вас требуется хотя бы ориентировочно определить, какие риски для вас наиболее вероятны и во что они могут вам обойтись.
Анализа риска заключается в следующем. Вне зависимости от качества допущений, будущее всегда несёт в себе элемент неопределённости. Большая часть необходимых данных, например, для финансового анализа (элементы затрат, цены, объём продаж продукции и т.п.), являются неопределёнными. В будущем возможны изменения прогноза как в худшую сторону (снижение прибыли), так и в лучшую. Анализ риска предлагает учёт всех изменений как в сторону ухудшения, так и в сторону улучшения.
В процессе предпринимательской деятельности и реализации бизнес-проекта подвержены изменению следующие элементы: стоимость сырья и комплектующих, стоимость капитальных затрат, стоимость обслуживания, стоимость продаж, цены и т.д. В результате выходной параметр, например прибыль, будет случайным. Анализ предпринимательского риска использует понятие вероятностного распределения и вероятности. Например, риск равен вероятности получить отрицательную прибыль, т.е. убыток. Чем более широкий диапазон изменения факторов проекта, тем большему риску подвержен проект, тем важнее выполнить предварительный анализ риска.
Анализ рисков можно отразить в виде двух разделов: в первом указываются организационные меры профилактики рисков, во втором – программа страхования от рисков. Например, при возможности сбоев в графике железнодорожных перевозок материалов и комплектующих вы можете проработать альтернативную программу транспортировки необходимых изделий с помощью авиационного или автомобильного транспорта.
В бизнес-плане учитывают следующие виды рисков:
производственные риски (различные нарушения производственного процесса или в процессе поставок сырья, материалов, комплектующих изделий);
коммерческие риски (уменьшение доли рынка, появление новых конкурентов);
финансовые рынки (уменьшение доли рынка, появление новых конкурентов);
риски, связанные с форс-мажорными обстоятельствами.
Также следует отметить, какие из потенциальных проблем являются критическими для успеха вашего дела, и описать ваши планы по минимизации влияния неблагоприятных факторов.
Для снижения степени риска применяют следующее:
диверсификация – распределение капиталовложений между разнообразными видами деятельности, результаты которых непосредственно не связаны;
страхование – передача отдельных рисков страховым компаниям;
лимитирование – предусматривает установление лимита, т.е. определенных сумм расходов, продажи товаров в кредит;
самострахование – создание различных резервных и страховых фондов (фонд потребления, накопления, резервный фонд).
3.8 Расчёт потребности в персонале
Указывается планируемое количество рабочих мест с заработной платой и датой приёма на работу. Заработная плата должна быть фиксированная (при сдельной оплате труда указывать предполагаемую среднемесячную оплату труда).
Рабочее место может быть создано:
на постоянной основе – когда человек работает полный 8-часовой рабочий день с 40-часовой рабочей неделей;
на условиях вторичной занятости (по совместительству). Предполагает собой работу с сокращённым рабочим днём и сокращённой рабочей неделей. Согласно ст. 284 ТК РФ продолжительность рабочего времени на условиях совместительства не может превышать 4 ч в день и 16 ч в неделю. Соответственно ставка работы совместителя может быть от 0,125 до 0,5 (от 1-го часа до 4 часов);
на условиях временной (сезонной) занятости – создание рабочих мест на определённый срок для выполнения сезонных работ (например, для сбора урожая с июля по сентябрь).
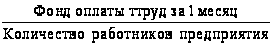
Для расчёта среднего уровня заработной платы применяется следующая методика:
I. Для сотрудников, трудоустроенных на полный рабочий день (1 ставка):
Средняя
заработная
плата в месяц
=
II. Для сотрудников, трудоустроенных на полный (1 ставка) и не полный рабочий день (0,5 ставки):
В день один сотрудник отрабатывает 4 часа, 22 рабочих дня в месяц, 12 месяцев в году.
Для определения кол-ва отработанных часов в году необходимо:
4 часа 22 рабочих дня в месяц 12 месяцев в году 1 работника = = 1056 часов.
Далее определяется количество рабочих часов в месяц по формуле:
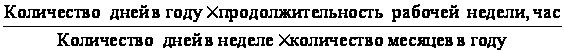 .
Далее определяется количество фактически отработанных месяцев в году по формуле:
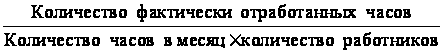 .
Средний уровень заработной платы рассчитывается по формуле:
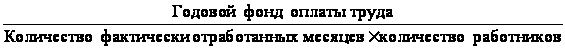 .
Годовой фонд оплаты труда = Оплата труда за 1 мес. 12 мес.
Пример
На предприятии трудоустроено 3 работника:
товаровед на 1 ставку с окладом 7 300 руб.;
продавец на 0,5 ставки с окладом 5 500 руб. – оплата труда в месяц 2 750 руб.;
продавец на 0,5 ставки с окладом 5 500 руб. – оплата труда в месяц 2 750 руб.
Расчёт средней заработной платы для сотрудника, трудоустроенного на полный рабочий день:
Фонд оплаты труда за 1 мес. = 7300 * 1 = 7 300 руб.
Средняя
заработная
плата в мес. =
 = 7 300 руб.
Расчёт средней заработной платы для сотрудников, трудоустроенных на неполный рабочий день:
В день один сотрудник отрабатывает 4 часа, 22 рабочих дня в месяц, 12 месяцев в году.
кол-во отработанных часов в году = 4 часа * 22 рабочих дня в месяц * 12 месяцев в году * 2 работника = 2 112 часов
кол-во раб.
часов в мес. =
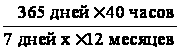 = 173,81 час/мес.
кол-во фактически
отработанных
месяцев в году
=
 = = 6,08 мес.
Годовой фонд оплаты труда = (2 750 + 2 750) х 12 мес. = 66 000 руб.
средняя
заработная
плата в мес. =
 =
5 427 руб. 64 коп.
Расчёт средней заработной платы на предприятии:
Ср. заработная плата = (ср. заработная плата раб., трудоустроенного на полный раб. день + ср. заработная плата раб., трудоустроенных на неполный раб. день) / 2 (кол-во категорий работников на предприятии) = = (7 300+5 427,64) / 2 = 6 363 руб. 82 коп.
Итого: средняя заработная плата на предприятии составляет 6 363 руб. 82 коп.
3.9 Помещение, используемое в целях ведения предпринимательской деятельности
Предпринимательская деятельность должна вестись в помещении либо на земельном участке. Право пользования данным имуществом может быть закреплено на основании:
права собственности (свидетельство о государственной регистрации права);
арендовано (договор аренды (субаренды);
использоваться безвозмездно, но не принадлежать в собственности (договор безвозмездного пользования);
разрешения местных органов исполнительной власти.
После указания реквизитов документа, свидетельствующего о праве пользования помещением, отражаются характеристики помещения, такие как:
полный адрес;
общая площадь;
размер арендной платы (в случае аренды);
срок действия договора (если не собственник);
иное (по желанию).
3.10 Финансовый план
Этот раздел является ключевым разделом бизнес-плана и предназначен обобщить предыдущие материалы и представить их в стоимостном выражении. Финансовый план используется для определения эффективности и финансовой состоятельности проекта.
Каждое деловое решение сопровождается цифрой, а взятые все вместе, эти цифры формируют основу финансового плана. Например, если вы решили еженедельно размещать рекламу товара в газете, то в финансовом плане должна быть цифра, отражающая это решение.
Финансовый план представлен таблицей доходов и затрат, рассчитанной на весь период срока окупаемости проекта, показывающей: доходы от продажи товаров, издержки от их производства, суммарную прибыль от продаж, общепроизводственные расходы (по видам), чистую прибыль.
Издержки от производства объединены в две большие группы:
Переменные расходы – это расходы, величина которых изменяется в течение года под воздействием различных факторов (экономических, политических, климатических и т.д.). Примерами переменных затрат являются: расходы на сырьё и основные материалы; затраты на энергию, топливо; аработная плата рабочих, осуществляющих производство продукции с начислениями на неё.
Постоянные расходы – это расходы, величина которых в течение года не меняется (либо эти изменения могут носить единоразовый характер).
Примеры постоянных затрат:
проценты по обязательствам во время нормальной деятельности предприятия;
амортизационные отчисления при линейном способе их начисления (равномерно на весь срок использования имущества);
оплата охраны и сторожей;
оплата аренды;
зарплата управленческого персонала.
Основная цель финансового плана – определить срок окупаемости проект. Срок окупаемости проекта – продолжительность времени, необходимого для возмещения начальных инвестиционных затрат из чистых денежных поступлений. Срок окупаемости определяется без учёта дисконтирования и рассчитывается следующим образом:
 ,
при котором

где Ток – срок окупаемости инвестиций;
n – число периодов;
CFt – приток денежных средств в период t;
I0 – величина исходных инвестиций в нулевой период.
В зависимости от поставленной цели возможно вычисление срока окупаемости инвестиций с различной точностью. На практике часто встре-чается ситуация, когда в первые периоды происходит отток денежных средств и тогда в правую часть формулы вместо Iо ставится сумма денежных оттоков.
Пример расчёта срока окупаемости:
Размер инвестиций – 115 тыс. руб.
Чистая прибыль от инвестиций в первом месяце: 32 тыс. руб.;
во втором месяце: 41 тыс. руб.;
в третьем месяце: 43 750 руб.;
в четвёртом месяце: 38 250 руб.
Определим период, по истечении которого инвестиция окупается.
Чистая прибыль за 1 и 2 месяца: 32 000 + 41 000 = 73 тыч. руб., что меньше размера инвестиции, равного 115 тыс. руб.
Сумма чистой прибыли за 1, 2 и 3 месяца: 73 000 + 43 750 = 116 750 больше 115 000, это значит, что возмещение первоначальных расходов произойдет на 3-й месяц.
Библиографический список
Программа антикризисных мер Правительства Российской Федерации на 2009 год [Текст] : офиц. текст // Российская газ. – 2009. – 20 марта (№ 48) – С. 17.
Постановление Правительства РФ от 31.12.2008 г. № 1089 "О предоставлении субсидий из федерального бюджета бюджетам субъектов Российской Федерации на реализацию дополнительных мероприятий, направленных на снижение напряженности на рынке труда субъектов Российской Федерации" [Текст] // Собрание законодательства РФ. – 2009. – 12 января (№ 2). Ст. 266. – С. 86.
Приказ Минфина РФ от 30.03.2001 г. № 26н "Положение по бухгалтерскому учёту "Учёт основных средств"" ПБУ 6/01 [Текст] // Российская газ. – 2010. – 16 мая (№ 91–92). – С. 17.
Федер. закон от 24 июля 2009 г. № 212-ФЗ "О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования" [Текст] // Российская газ. – 2009. – 28 июня (№ 137). – С. 25.
Глава 26.2. Налогового кодекса РФ [Текст] : федер. закон: [принят] ГД ФС РФ 19.07.2000] – // Парламентская газ. – 2009. – 10 августа (№ 151-152) – С. 15.
Приказ Минэкономразвития России от 12.11.2008 г. № 392 [Текст] : Российская газ. – 2009. – 19 ноября (№ 237). – С. 27.
Приказ Минэкономразвития России от 13.11.2009 г. № 465 [Текст] : Российская газ. – 2009. – 18 ноября (№ 236). – С. 35.
Решение Шахтинской городской думы от 29.11.2007 г. № 379 (ред. от 29.10.2009) // Шахтинские известия. – 2010. – 30 ноября (№ 215–218). – С. 7.
Ушаков, И.И. Бизнес-план [Текст] / И.И. Ушаков. – СПб. : Питер, 2008. – 112 с.
Бизнес-планирование [Текст] : учеб.-метод. пособие / под ред. Н.Н. Фи-лимоновой. – М. : Литера, 2009. – С. 59.
Халтаева, С.Р. Бизнес-планирование [Текст] : учеб. пособие / С.Р. Халтаева, И.А. Яковлева. – Изд. 2-е, перераб. и доп. – Улан-Удэ : Высш. шк., 2008. – 146 с.
Голяков, С.М. Бизнес-планирование на малых и средних предприятиях [Текст] / С.М. Голяков // Вестник Санкт-Петербургского ун-та. Сер. 8. – 2008. – Вып. 4 (М 32).
Курс лекций для школы-семинара по программе "У.М.Н.И.К." / под общ. ред. И.Ю. Бринка. – Шахты : ГОУ ВПО "ЮРГУЭС", 2010. – 64 с.
Бизнес-план: методика составления [Текст] / В.П. Буров [и др.] – М. : ЦИПКК, 2009. – 216 с.
Грибалёв, Н.П. Бизнес-план [Текст] : практическое руководство по составлению / Н.П. Грибалёв, М.Г. Игнатьева. – СПб. : Балл, 2010. – 231 с.
Размещено на