Управление финансовым состоянием предприятия
 – собственные
средства предприятия,
организации
(ф. № 1. Стр. 490), тыс.
руб.
Так как предприятие не использует ни краткосрочные, ни долгосрочные кредиты, то эффекта финансового рычага не будет. Не используя займы и кредиты, предприятие, вероятно, может лишить себя дополнительной прибыли.
Однако если предприятие будет использовать кредиты и займы, эффект финансового рычага будет отрицательным. Т.е. привлеченные средства будут сокращать прибыль. Это обусловлено превышением цены кредита над рентабельностью активов.
Необходимо увеличение рентабельности активов или снижение средней расчетной ставки процента, для достижения положительного эффекта финансового рычага.
Безубыточность характеризуется:
1) критическим
или минимальный
безубыточным
размером производства
продукции в
стоимостном
выражении
(порог рентабельности
–
 ):
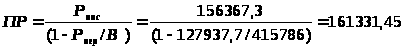 ,
тыс. руб. (2.21)
где
 – постоянные
расходы, тыс.
руб.;
 – переменные
расходы предприятия,
тыс. руб.;
 – выручка
от продажи
продукции,
работ, услуг,
тыс. руб.
Таким образом, предприятие при выручке 161331,45 тыс. руб. не будет нести убытков, но и не будет получать прибыли. Анализируемое предприятие обладает резервом под снижение.
2) критическим
или минимальным
безубыточным
размером производства
продукции в
натуральном
выражении
(критический
объем производства
–
 ):
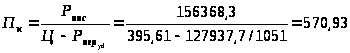 ,
тыс. т (2.22)
где
 – цена единицы
продукции,
руб.;
 – переменные
удельные расходы,
т.е. переменные
расходы в расчете
на единицу
продукции, руб.
Предприятие
может снижать
объем производства
до 570,93 тыс. т. В год
без риска понести
убытки.
3)
запасом финансовой
прочности
 :
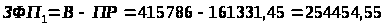 , тыс. руб. (2.23)
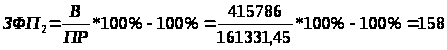 %
где
 1
– запас финансовой
прочности в
стоимостном
выражении, тыс.
руб.;
2
– запас финансовой
прочности в
процентном
выражении, %.
Предприятие может сокращать свою выручку (объем производства) на 58% или на 254454,55 тыс. руб. не неся при этом убытков. Однако при таком объеме оно не будет получать прибыли.
2.2 Расчет плановых финансово-экономических показателей
Расчет финансово-экономических показателей необходим для экономического анализа предприятия и для принятия объективных управленческих решений.
Рассчитанные далее показатели сведены в таблице 2.5
а)исходное
значение цены
реализации
одной тонны
угля
 :
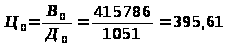 ,
руб. (2.25)
где
 – исходное
значение выручки
от продажи
продукции
(ф. № 2. Стр. 010), тыс.
руб.;
 – исходное
значение добычи
угля в натуральном
выражении, тыс.
т.
б)
плановое значение
добычи угля
в натуральном
выражении
 :
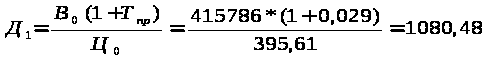 ,
тыс. т(2.26)
где
 – темп прироста
добычи угля,
доли ед.
в)
плановое значение
выручки от
продажи продукции
 :
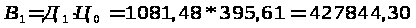 ,
тыс. руб. (2.27)
г)
плановое значение
себестоимости
проданной
продукции
 :
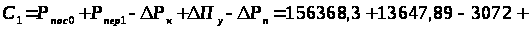
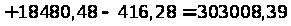 тыс.руб.
(2.28)
где
 – исходное
значение постоянных
расходов, тыс. руб.;
 – расчетное
значение переменных
расходов (расчет
– формула 2.27), тыс.
руб.;
 – абсолютное
изменение
(снижение) расчетного
значения коммерческих
расходов по
сравнению с
их исходным
значением, тыс.
руб.;
 – абсолютное
изменение
(увеличение)
расчетного
значения процентов
к уплате по
сравнению с
их исходным
значением, тыс.
руб.;
 – абсолютное
изменение
(снижение) расчетного
значения прочих
расходов по
сравнению с
их исходным,
тыс. руб.
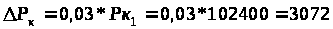 тыс.
руб; (2.29)
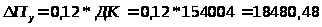 тыс. руб; (2.30)
Где ДК – долгосрочный кредит.
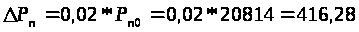 тыс.
руб. (2.31)
г) расчетное (плановое) значение переменных расходов:
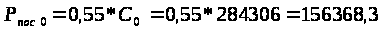 тыс.
руб. (2.32)
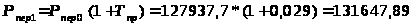 ,
тыс. руб. (2.33)
где
 – исходное
значение переменных
расходов
д) исходное значение переменных расходов:
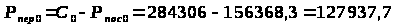 ,
тыс. руб. (2.34)
где
 – исходное
значение
себестоимости
проданной
продукции
(ф. № 2. Стр. 020), тыс.
руб.
е)
расчетное
(плановое) значение
валюты баланса
 :
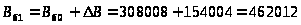 ,
тыс. руб. (2.35)
где
 – исходное
значение валюты
баланса (ф. № 1.
Стр. 300), тыс. руб.;
 – изменение
планового
значения валюты
баланса по
сравнению с
исходным значением,
тыс. руб.
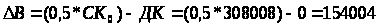 тыс.
руб. (2.36)
Таблица 2.5 - Основные финансово-экономические показатели предприятия по плану
| Наименование показателей | Значение показателя |
| 1 | 2 |
| 1. Добыча угля, тыс. т | 1051 |
| 2. Темп прироста добычи угля, % | 2,9 |
| 3. Выручка от продажи продукции, тыс.руб. | 427844,3 |
| 4. Цена реализации одной тонны угля, руб. | 395,61 |
| 5. Себестоимость реализованной продукции, тыс. руб. | 303008,39 |
| 6. Переменные расходы, тыс. руб. | 131647,89 |
| 7. Постоянные расходы, тыс. руб. | 156368,3 |
| 8. Чистая прибыль, тыс. руб. | 5821 |
| 9. Рентабельность собственного капитала (К17), % | 0,02 |
| 10. Рентабельность активов (К18), % | 0,01 |
| 11. Собственные средства, тыс. руб. | 308008 |
| 12. Заемные средства, тыс. руб. | 154004 |
| 13. Проценты к уплате, тыс. руб. | 18512,48 |
| 14. Валюта баланса, тыс. руб. | 462012 |
По результатам расчета и с учетом исходных данных составлен плановый коммерческий баланс. Сравнение показателей планового и фактического коммерческих балансов приведены в таблице 2.6
Таблица 2.6 - Коммерческий баланс (годовой), тыс. руб.
| Наименование показателя | Код | За отчет. период | По плану | Абс. откл. | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Доходы и расходы по обычным видам деятельности Выручка (нетто) от продажи товаров, работ, услуг |
010 | 415786 | 427844 | 12058 | 103 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 284306 | 303008 | 18702 | 107 |
| Валовая прибыль | 029 | 131480 | 124836 | -6644 | 95 |
| Коммерческие расходы | 030 | 102400 | 99328 | -3072 | 97 |
| Управленческие расходы | 040 | 0 | 0 | 0 | |
| Прибыль (убыток) от продаж | 050 | 29080 | 25508 | -3572 | 88 |
|
Прочие доходы и расходы Проценты к получению |
060 | 0 | 0 | 0 | |
| Проценты к уплате | 070 | 32 | 18512 | 18480 | 5,7 раз |
| Доходы от участия в других организациях | 080 | 0 | 0 | 0 | |
| Прочие доходы | 090 | 20852 | 20852 | 0 | 100 |
| Прочие расходы | 100 | 20814 | 20398 | -416 | 98 |
| Прибыль (убыток) до налогообложения | 140 | 29086 | 7481 | -21605 | 26 |
| Отложенные налоговые активы | 141 | 0 | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 142 | 164 | 164 | 0 | 100 |
| Текущий налог на прибыль | 150 | 6951 | 1496 | -5455 | 22 |
| 180 | |||||
| Чистая прибыль (убыток) отчетного периода | 190 | 22299 | 5821 | -16478 | 26 |
Из таблицы 2.6 видно, что планируется сокращение чистой прибыли на 16478 тыс. руб. или 74%. Это обусловлено сокращением валовой прибыли (на 5%) из-за роста себестоимости (на 7%). Прибыль от продаж сократилась на 12% не смотря на сокращение коммерческих расходов (на 3% ). Снижение этого показателя произошло под влиянием сокращения валовой прибыли. Пропорционально чистой прибыли сократилась и прибыль до налогообложения. Сокращение обусловлено ростом (в 5,7 раз) процентов к уплате
2.3 Мероприятия по улучшению финансового состояния предприятия
Улучшение финансового состояния анализируемого предприятия возможно за счет изменения структуры баланса: увеличение доли наиболее ликвидных активов (денежных средств и КФВ). Сокращению кредиторской задолженности, оптимизации соотношения собственных средств и заемных, а так же оптимизация соотношение собственного капитала и вне оборотных активов, для формирования собственного оборотного капитала. Так же необходимо повысить рентабельность предприятия, с целью увеличения чистой прибыли.
Перечисленные цели можно достичь при реализации следующих мероприятий.
1. Сдача в аренду 5% объектов основных средств (объекты социального назначения, здания, склады). Годовая цена аренды 8% от стоимости объекта.
Годовой доход от операции = арендная ставка*стоимость имущества =
= 0,08*0,05*299274=1197
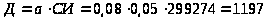 тыс. руб. (2.37)
Где Д – годовой доход от операции, тыс. руб;
 -
процент арендной
платы, тыс. руб.;
 -
стоимость
имущества,
сдаваемого
в аренду, тыс.
руб.
2. Размещение взятых в долгосрочный кредит денежных средств в банке (краткосрочный банковский вклад) на 12 месяцев под 17% годовых.3
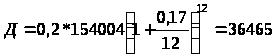 тыс.
руб. (2.38)
3. Оставшиеся 80% от долгосрочного кредита (123203 тыс. руб.) использовать на модернизации и замены производственных мощностей. Это приведет к росту производительности в 1,5 раза. Т.е. выручка вырастет так же в 1,5 раза.
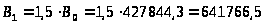 тыс. руб. (2.39)
Где
 - выручка после
реализации
мероприятия,
тыс. руб;
 - выручка
начальная, тыс.
руб.
Однако ввод новых мощностей приведет к увеличению амортизационных отчислений. Сумма ежегодных отчислений составит 123203 тыс. руб. (так как срок полезного использования 10 лет), соответственно, это увеличит себестоимость. Тогда валовая прибыль будет составлять 518563 тыс. руб. что на 20% больше планового значения.
Так как эффект операционного рычага на предприятии достаточно высок (2,19) то и прибыль вырастет не на 20% а на 43,8% (2,19*20%) и составит не 7481,43 тыс. руб. а 10758 тыс. руб.
4. Взаимозачет. Произвести взаимозачет возможно на сумму 5% от всей краткосрочной кредиторской задолженности.
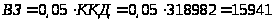 тыс.руб.
(2.40)
Где
 -
Сумма к взаимозачету,
тыс. руб.;
 -
Краткосрочная
кредиторская
задолженность,
тыс. руб.
После взаимозачета уменьшится кредиторская задолженность и дебиторская. Кредиторская задолженность составит 303033 тыс. руб. а дебиторская 164400 тыс. руб. Это улучшит ликвидность, финансовую устойчивость и деловую активность предприятия.
5. Частичное освобождение от уплаты долга взамен пакета акций предприятия. Предприятие имеет большую долю (180349 тыс. руб. или 28,75% всех активов) долгосрочной дебиторской задолженности. Освобождение от уплаты долга взамен пакета акций увеличит долгосрочные финансовые вложения и сократит оборотные средства, «осевшие» в дебиторской задолженности. Это позволит получать дополнительный доход и иметь право на принятие решений в организации-должнике. Таким образом можно реструктурировать 10% долгосрочной дебиторской задолженности.
Сумма дебиторской
задолженности,
обмениваемой
на акции предприятия
= 0,1*180349=18034,9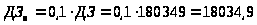 тыс.
руб. (2.41)
Где
 - Сумма дебиторской
задолженности,
обмениваемой
на акции
предприятия-должника,
тыс. руб.;
 -
сумма всей
дебиторской
задолженности.
Средняя доходность полученных акций 8 % в год. Тогда ежегодный доход от этих вложений будет следующим:
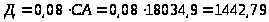 тыс.руб. (2.42)
Где
 - ежегодный
доход;
 - стоимость
приобретенных
акций.
Так же необходимо оптимизировать политику расчетов с дебиторами, ужесточить требования к покупателям и условия контрактов.
Коммерческий баланс с учетом изменений приведен в таблице 2.7.
Таблица 2.7 – Коммерческий баланс с учетом изменений, тыс. руб.
| Наименование показателя | Код | За отчет. период | По плану | Абс. откл. | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Доходы и расходы по обычным видам деятельности Выручка (нетто) от продажи товаров, работ, услуг |
010 | 415786 | 641767 | 225981 | 154,35 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 284306 | 426211 | 141905 | 149,91 |
| Валовая прибыль | 029 | 131480 | 215556 | 84076 | 163,95 |
| Коммерческие расходы | 030 | 102400 | 99328 | -3072 | 97,00 |
| Управленческие расходы | 040 | 0 | 0 | 0 | |
| Прибыль (убыток) от продаж | 050 | 29080 | 116228 | 87148 | 3,9 раз |
|
Прочие доходы и расходы Проценты к получению |
060 | 0 | 36465 | 36465 | 100 |
| Проценты к уплате | 070 | 32 | 18512 | 18448 | 5,7 раз |
| Доходы от участия в других организациях | 080 | 0 | 1443 | 1443 | |
| Прочие доходы | 090 | 20852 | 22049 | 1197 | 105,74 |
| Прочие расходы | 100 | 20814 | 20398 | -416 | 98,00 |
| Прибыль (убыток) до налогообложения | 140 | 29086 | 137306 | 108220 | 4,7 раз |
| Отложенные налоговые активы | 141 | 0 | 0 | 0 | |
| Отложенные налоговые обязательства | 142 | 164 | 164 | 0 | 100,00 |
| Текущий налог на прибыль | 150 | 6951 | 27461 | 20510 | 3,9 раз |
| 180 | |||||
| Чистая прибыль (убыток) отчетного периода | 190 | 22299 | 109845 | 87546 | 4,9 раз |
Из таблицы 2.7 видно, что предложенные мероприятия эффективны и целесообразны. Помимо оптимизации баланса произошло улучшение финансового результата. Так, чистая прибыль увеличится по отношению к фактической на 87546 тыс. руб. или в 4,9 раз. Рост чистой прибыли обусловлен ростом валовой прибыли на 84076 тыс. руб. или на 63,95%, ростом прибыли от продаж на 87148 тыс. руб. или в 3,9 раз, и ростом прибыли до налогообложения на 108220 тыс. руб. или в 4,7 раз.
Валовая прибыль увеличилась за счет превышения темпа роста выручки (154,34%) над темпом роста себестоимости (149,91 %). Выручка выросла на 225981 тыс. руб., а себестоимость на 141905 тыс. руб.
Увеличение прибыли от продаж обусловлено в большей мере ростом валовой прибыли. Однако на положительную динамику повлияло и сокращение коммерческих расходов на 3072 тыс. руб. или на 3%.
Рост прибыли до налогообложения произошел за счет роста прибыли от продаж, а так же появлением процентов к уплате – 36465 тыс. руб., появлению доходов от участия в прочих организациях – 1443 тыс. руб., росту прочих доходов на 1197 тыс. руб. или 5,74%, а так же за счет сокращения прочих расходов на 416 тыс. руб. или 2%. Однако произошло увеличение процентов к уплате на 18448 тыс. руб. или в 5,7 раз. Однако совокупный рост всех прочих доходов перекрывает рост прочих расходов.
Увеличение чистой прибыли непропорционально росту прибыли до налогообложения из-за сокращение налоговой ставки налога на прибыль на 4 процентных пункта с 24% до 20%. Текущий налог на прибыль увеличился на 20510 тыс. руб. или в 3,7 раз. Однако это не нарушило положительной динамики роста чистой прибыли. Это обусловлено большим увеличения прибыли до налогообложения.
Заключение
Изучение и поддержания финансового состояние жизненно необходимо для фирмы. Финансовое состояние оценивается четырьмя группами показателей, в том числе показателей ликвидности, финансового состояния, деловой активности и рентабельности. Эти показатели имеют нормативы, если рассчитанные показатели не соответствуют им, то финансовое состояние предприятия неудовлетворительно.
С помощью рассмотренных в первой главе показателей был проведен финансовый анализ предприятия ОАО шахта «Листвянская» в 2007 году.
Анализ показал, что предприятие финансово неустойчиво, уровень рентабельности низок. Так же деловая активность ниже нормы и у предприятия наблюдается недостаток наиболее ликвидных активов – краткосрочных финансовых вложений и денежных средств.
Однако, было выяснено, что эффект операционного рычага высок. А значит, увеличение прибыли целесообразно. Но эффект финансового рычага отрицателен – поэтому увеличение кредиторской задолженности недопустимо.
Мною были разработаны мероприятия по увеличению рентабельности и ликвидности, а так же на оптимизацию структуры баланса предприятия.
С учетом предложенных мероприятий показатель прибыли увеличивается на 85%.
Так же для нормализации финансового состояния необходима разработка политики расчетов с кредиторами и дебиторами, дальнейшее обновление основных производственных фондов, оптимизация запасов и сокращение коммерческих и управленческих расходов.
Список используемой литературы
Налоговый кодекс Российской Федерации (Часть первая) от 31.07.1998 N 146-ФЗ, принят ГД ФС РФ 16.07.1998//ИПС Консультант Плюс.
Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса, утвержденные распоряжением Федерального управления по делам о несостоятельности (банкротстве) от 12.08.94 N 31-р
Алексеева А.И., Васильев Ю. В., Малеев А.В. Комплексный анализ экономической деятельности. – М.:Финансы и статистика, 2006. – 529 с.
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. – М.:ИНФРА-М, 2001. – 215с.
Дронов Р.И., Бунина Е.М., Резник А.И. Оценка финансового состояния предприятия. // «Финансы».-№4, 2001.-с.15-19
Ковалев В.В., Ковалев Вит.В. Финансовая отчетность. Анализ финансовой отчетности (Основы балансоведения) : Учеб. Пособие. – М. : ТК Велби, Из-во Проспект, 2006.- 432 с.
Ковалев В.В. Финансовый анализ. Методы и процедуры. - М.: «Финансы и статистика»,2001.-560с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия : Учеб. Пособие / Г.В. Савицкая. – Мн.: Новое знание, 2005. – 704 с.
Табурчак П.П., Викуленко А.Е., Овчинникова Л.А., и др. Анализ и диагностика финансово-хозяйственной деятельности предприятия : Учеб. Пособие для вузов / Под ред. П.П. Табурчака, В.М. Тумина, и М.С. Сапрыкина. – Ростов на Дону: Феникс, 2007. – 352 с.
Чупров С.В. Анализ нормативов показателей финансовой устойчивости предприятия.// «Финансы».-№2, 2003.-с.17-19.
Приложения
Приложение 1
Бухгалтерский баланс на 01 января 2008 г.
| КОДЫ | ||
| Форма № 1 по ОКУД | 710001 | |
| Дата (год, месяц, число) | 2008 / 01 / 01 | |
| Организация ОАО шахта «Листвянская» по ОКПО | 00160094 | |
| Идентификационный номер налогоплательщика ИНН | 4203001984 | |
|
Вид деятельности добыча угля подземным способом _________________________________________по ОКВЭД |
11312 | |
| Организационно-правовая форма / форма собственности _ОАО____________________________ по ОКОПФ/ОКФС | 47 | 17 |
| Единица измерения: тыс. руб./ млн. руб. по ОКЕИ | 384/385 | |
| Местонахождение __г. Кемерово, ул. Березовская, 24___ | ||
| Дата утверждения | ||
|
Дата отправки (принятия) |
||
| АКТИВ | Код показателя | Вариант 4 |
| 1 | 2 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||
| Нематериальные активы | 110 | |
| Основные средства | 120 | 299 274 |
| Незавершенное строительство | 130 | 42 106 |
| Доходные вложения в материальные ценности | 135 | |
| Долгосрочные финансовые вложения | 140 | |
| Отложенные налоговые активы | 145 | |
| Прочие внеоборотные активы | 150 | |
| ИТОГО по разделу I | 190 | 343 682 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||
| Запасы | 210 | 17714 |
|
в том числе: сырье, материалы и другие аналогичные ценности |
211 |
11 607 |
| животные на выращивании и откорме | 212 | |
| затраты в незавершенном производстве | 213 | |
| готовая продукция и товары для перепродажи | 214 | 1 305 |
| товары отгруженные | 215 | |
| расходы будущих периодов | 216 | 4 802 |
| прочие запасы и затраты | 217 | |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 2 826 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 180 349 |
| в том числе покупатели заказчики | 231 | |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 80 770 |
| в том числе покупатели заказчики | 241 | |
| Краткосрочные финансовые вложения | 250 | 287 |
| Денежные средства | 260 | 1 526 |
| Прочие оборотные активы | 270 | |
| ИТОГО по разделу II | 290 | 283 472 |
| БАЛАНС | 300 | 627 154 |
| ПАССИВ | Код показателя | Вариант 4 |
| 1 | 2 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ | ||
| Уставный капитал | 410 | 159 |
| Собственные акции, выкупленные у акционеров | 411 | |
| Добавочный капитал | 420 | 260 630 |
| Резервный капитал | 430 | 24 |
|
в том числе: резервы, образованные в соответствии с законодательством |
431 |
|
| резервы, образованные в соответствии с учредительными документами | 432 | |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 47 195 |
| ИТОГО по разделу III | 490 | 308 008 |
| 1 | 2 | 4 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||
| Займы и кредиты | 510 | |
| Отложенные налоговые обязательства | 515 | 164 |
| Прочие долгосрочные обязательства | 520 | |
| ИТОГО по разделу IV | 590 | 164 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||
| Займы и кредиты | 610 | |
| Кредиторская задолженность | 620 | 316 206 |
|
в том числе: поставщики и подрядчики |
621 |
19 652 |
| задолженность перед персоналом организации | 622 | 8 016 |
| задолженность перед государственными внебюджетными фондами | 623 | 95 790 |
| задолженность
по
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |