Анализ финансовых результатов торгово-производственной деятельности ресторана "Иль Патио"
К1=стр.290/(стр.790-стр.720)
Коэффициент обеспеченности собственными оборотными средствами
К2=(стр.590+стр.690-стр.190)/стр.290
Коэффициент обеспеченности финансовых обязательств активами
К3=стр.790/стр.390 или стр.890
Коэффициент абсолютной ликвидности
Кабс=(стр.260+стр.270 баланса)/
/(стр.790-стр.720 баланса)
П р и м е ч а н и е. Источник: собственная разработка
Коэффициент текущей ликвидности:
На 01.01.2006 г.:
442 / 84 = 5,262
На 01.01.2007 г.:
567 / 154 = 3,682
Коэффициент текущей ликвидности на начало и конец отчетного периода имеет значение выше нормативного, это свидетельствует о том, что ресторан «Иль Патио» обеспечен собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
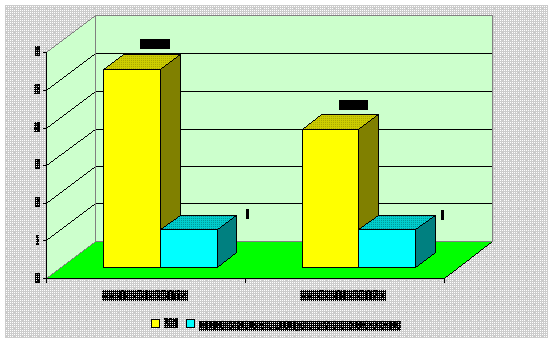
Рисунок 3. Коэффициент текущей ликвидности, К1
П р и м е ч а н и е. Источник: собственная разработка
Коэффициент обеспеченности собственными оборотными средствами:
На 01.01.2006 г.:
(1500 - 1142) / 442 = 0,81
На 01.01.2007 г.:
(1525 - 1112) / 567 = 0,728
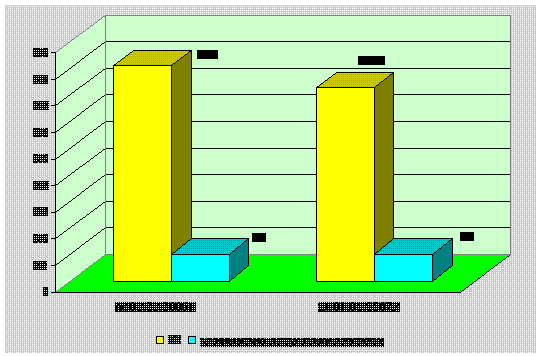
Рисунок 4.
Коэффициент
обеспеченности
собственными
оборотными
средствами,
К2
П р и м е ч а н и е. Источник: собственная разработка
Коэффициент обеспеченности собственными оборотными средствами на начало и конец отчетного периода имеет значение выше нормативного, это свидетельствует о том, у ресторана «Иль Патио» достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости.
Коэффициент обеспеченности финансовых обязательств активами:
На 01.01.2006 г.:
84 / 1584 = 0,053
На 01.01.2007 г.:
154 / 1679 = 0,092
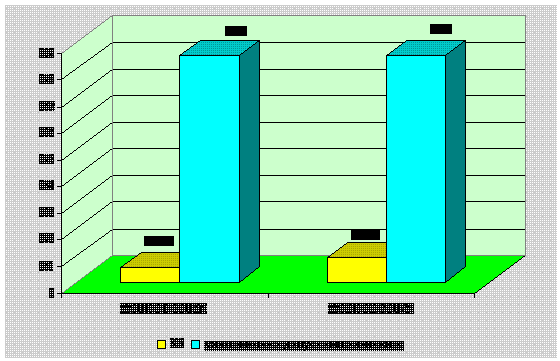
Рисунок 5.
Коэффициент
обеспеченности
финансовых
обязательств
активами,
К3
П р и м е ч а н и е. Источник: собственная разработка
Значение коэффициента обеспеченности финансовых обязательств активами соответствует нормативу, то есть ресторанный ресторан «Иль Патио» способен рассчитаться по своим финансовым обязательствам после реализации активов.
Коэффициент абсолютной ликвидности:
На 01.01.2006 г.:
(240 + 64) / 84 = 3,62
На 01.01.2007 г.:
418 / 154 = 2,71
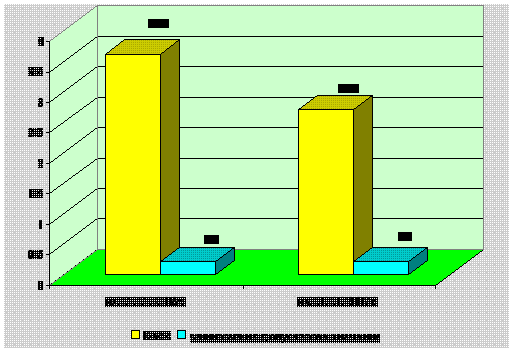
Рисунок 6.
Коэффициент
обеспеченности
финансовых
обязательств
активами,
К3
П р и м е ч а н и е. Источник: собственная разработка
Значения коэффициента абсолютной ликвидности на начало и конец отчетного периода соответствуют нормативу. Коэффициента абсолютной ликвидности - это норма денежных резервов. Приведенные выше расчеты свидетельствуют о том, что у ресторана «Иль Патио» есть гарантия погашения долгов.
Таким образом, анализ платежеспособности и ликвидности ресторана «Иль Патио» показал, что в активах предприятия основную долю занимают собственные средства, привлеченные средства представлены кредиторской задолженностью, сумма которой возросла по сравнению с 2005 г. В целом финансовое состояние ликвидность ресторана «Иль Патио» можно охарактеризовать как устойчивое. Ресторан обеспечен собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
2.5. Оценка перспектив дальнейшего развития ресторана «Иль Патио»
Анализ результатов торгово-производственной деятельности ресторана «Иль Патио» показал, что в отчетном периоде по сравнению с базисным объем товарооборота увеличился в действующих и сопоставимых ценах, уменьшился уровень дохода от реализации и расходов на реализацию, увеличилась производительность труда, ускорилась товарооборачиваемость.
Анализ результатов торгово-производственной деятельности ресторана «Иль Патио» завершается обобщением неиспользованных резервов роста.
Прогнозирование
численности
работников
и производительности
труда ресторана
«Иль Патио»
осуществим
с использованием
коэффициента
эластичности
( ).
По данным прошлого
и базисного
года рассчитывается
коэффициент
эластичности
численности
в зависимости
от товарооборота:
 , (15)
где
 - соответственно
темп прироста
численности
и товарооборота.
Плановую общую численность работников предприятия определим следующим образом:
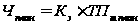 , (16)
где
 - темп прироста
товарооборота
в планируемом
периоде.
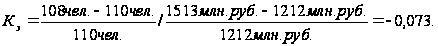
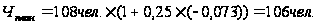 (в планируемом
году предусматривается
увеличение
товарооборота
на 25 %).
Таким образом, прогнозируемая численность работников ресторана «Иль Патио» в 2007 г. составит 106 чел.
Для прогнозирования фонда заработной платы на 2007 г. воспользуемся методом с расчетом коэффициента эластичности по формуле:
 , (17)
где
 - темп прироста
фонда заработной
платы;
 - темп прироста
товарооборота.
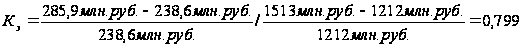 .
Коэффициент
эластичности
показывает,
что при увеличении
товарооборота
на 1 % фонд заработной
платы возрастет
на 79,9 %.
В планируемом
году предусматривается
увеличение
товарооборота
на 25 %, значит,
плановый фонд
заработной
платы возрастет
на 19,975% (0,799 Ч
25).
Следовательно, в планируемом году фонд заработной платы ресторана «Иль Патио» составит 571,1 млн. руб. (285,9 млн. руб. Ч 1,9975).
Для повышения эффективности торгово-производственной деятельности ресторана «Иль Патио» необходимо:
1) провести опрос посетителей с целью выявления вкусов и пожеланий;
2) расширить ассортимент предлагаемых блюд;
3) увеличивать заинтересованность работников в результатах своего труда с помощью применения дифференцированных премиальных выплат за счет выплат из чистой прибыли;
4) совершенствовать организацию труда и режим работы с целью повышения эффективности использования оборудования и др.;
5) повысить эффективность использования оборотных средств.
Развитие общественного питания в настоящее время направлено на наиболее полное удовлетворение потребностей населения в услугах общественного питания. В летнее время большой популярностью пользуется организация кафе на улице с приготовлением чая, кофе, реализацией безалкогольных и слабоалкогольных напитков, разогревом хлебобулочных изделий, реализацией бутербродов и проч.
Работа аналогичных
объектов показала,
что, при организации
такой торговой
точки и установкой
10 столиков приводит
к получению
выручки от
реализации
за период с мая
по сентябрь
в сумме около
220,0 млн. рублей
(10
столиков по
4 места, средняя
загрузка – 50
%, среднее время
обслуживания
посетителей
– 45 мин, период
работы – 5 месяцев
по 30 дней, средний
чек – 5 тыс. рублей,
график работы
– с 11.00 до 23.00).
10 Ч 4 Ч 50 % Ч 12 / (45 / 60) Ч 5 Ч 30 Ч 5000 / 1 000 000 = 220,0 млн. руб.
Рост товарооборота
при прочих
равных условиях
(сохранении
уровня рентабельности)
приведет к
увеличению
прибыли на 32,8
млн. руб. (220,0 Ч
Ч 14,9 %).
В то же время, рост товарооборота приведет к ускорению товарооборачиваемости. При изменении суммы товарных запасов в принятой рациональной пропорции (темп роста товарных запасов равен корню квадратному из темпа роста товарооборота):
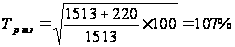
Тогда товарооборачиваемость составит:
87 Ч 1,07 Ч 180 / (1513 + 220) = 9,7 (дней)
Товарооборачиваемость является одним из важнейших качественных показателей в торговле и общественном питании. Ускорение товарооборачиваемости влияет на целый ряд расходов, связанных с содержанием товарных запасов.
Расчет указанного резерва можно представить в виде таблицы 23.
Уровень расходов, связанных с содержанием товарных запасов за 2006 год составил 0,89 %. Уровень расходов, пересчитанный на прогнозируемую товарооборачиваемость составит 0,42 %, то есть за счет ускорения оборачиваемости средств, вложенных в товарные запасы, их уровень может снизиться на 0,47 % к товарообороту, что в сумме из расчета годового значения, составит 8,15 млн. руб.
Таблица 23. Расчет снижения расходов, связанных с содержанием товаров за счет ускорения товарооборачиваемости
| Показатели | Алгоритм расчета и количественное значение показателей |
| Товарооборачиваемость за 2006 г., дни | 10,4 |
| Прогнозируемая товарооборачиваемость в будущем периоде, дни | 20,7 |
| Уровень расходов, связанных с содержанием товарных запасов за 2006 г., в % к обороту | 0,89 |
| Уровень этих расходов, пересчитанный на прогнозируемую товарооборачиваемость, в % к обороту | (0,89 Ч 9,7) / 20,7 = 0,42 |
| Размер изменения уровня расходов за счет оборачиваемости средств, вложенных в товарные запасы, % | 0,42 - 0,89 = - 0,47 |
| Возможная сумма снижения расходов, млн. руб. | (-0,47 Ч (1513 + 220) / 100 = - 8,15 |
П р и м е ч а н и е . Источник: собственная разработка
Ресторан «Иль Патио» при закупке товаров и сырья для производства продукции собственного производства и согласовании цен должно проводить политику оптимизации цены закупки с учетом их качества.
Ускорение товарооборачиваемости также позволяет высвободить оборотные средства и тем самым снизить расходы на обслуживание кредитов и займов. Так как в анализируемом периоде кредиты организацией не использовались, данный резерв снижения расходов рассчитан быть не может.
2.6. Прогнозирование основных показателей хозяйственной деятельности
Оценка достигнутых результатов является основой для планирования показателей хозяйственной деятельности организации общественного питания.
1. Планирование объема товарооборота с помощью метода уменьшенных средних (таблица 24).
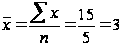 ;
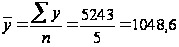
| Таблица 24. | Исходные данные для расчета розничного товарооборота ресторана «Иль Патио» на 2007 год методом уменьшенных средних |
| Период | Порядковый номер года (х) | Товарооборот, млн. руб. (у) |
( |
( |
|
( |
| 2002 год | 1 | 712 | -2 | -336,6 | 4 | 673,2 |
| 2003 год | 2 | 828 | -1 | -220,6 | 1 | 220,6 |
| 2004 год | 3 | 978 | 0 | -70,6 | 0 | - |
| 2005 год | 4 | 1212 | 1 | 163,4 | 1 | 163,4 |
| 2006 год | 5 | 1513 | 2 | 464,4 | 4 | 928,8 |
| Сумма | 15 | 5243 | 0 | 0 | 10 | 1986 |
 )
 )

П р и м е ч а н и е. Источник: собственная разработка
Параметр
уравнения
 определим по
формуле:
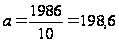
Параметр
уравнения
 определим по
формуле:
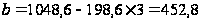
Уравнение будет иметь вид:
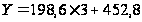
На планируемый период 2007 года х = 6. Тогда объем розничного товарооборота планируемого периода составит:
У = 198,6 Ч 6 + 452,8 = 1644,4 млн. руб.
Темп роста по сравнению с предыдущим периодом составит 108,7 % (1644,4 / / 1513 Ч 100).
2. Исходя из средних темпов роста товарооборота за 2004-2006 гг.
Среднегодовой темп роста розничного товарооборота может быть исчислен по формуле средней геометрической:
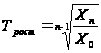 , (18)
где
 - средний темп
роста изучаемого
показателя
за n месяцев;
 - изучаемый
показатель
в отчетном
периоде;
 - изучаемый
показатель
в базисном
периоде;
 - число периодов.
Среднегодовой темп роста товарооборота составит:
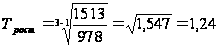
Планируемый объем товарооборота определяется по формуле:
Тплан = 1513 Ч (100 + 24) / 100 = 1876,1 млн. руб.
3. Метод прогнозирования с учетом потребности в прибыли.
Определим сумму расходов на реализацию на планируемый период 2007 года ресторана «Иль Патио», используя расчет коэффициента эластичности переменных расходов от товарооборота:
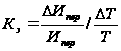 , (19)
где
 - изменение
переменных
расходов на
реализацию;
 - переменные
расходы на
реализацию
базисного
периода;
 - изменение
товарооборота;
 - товарооборот
базисного
периода.
Условно-переменные расходы на реализацию в общей сумме составили за 2005 год - 182 млн. руб., за 2006 год - 210 млн. руб.
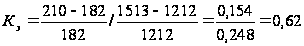
Коэффициент эластичности показывает, на сколько процентов возрастет сумма переменных расходов на реализацию, если товарооборот увеличится на 1 %, то есть при увеличении товарооборота на 1 % сумма переменных расходов возрастет на 0,62 %.
Ресторан «Иль Патио» в 2007 году прогнозирует рост товарооборота на 25 %. Прирост суммы переменных расходов на планируемый период 2007 года по сравнению с отчетным составит:
0,62 Ч 25=15,5%.
В планируемом периоде сумма переменных расходов на реализацию составит:
210 Ч (100 + 15,5) / 100 = 242,6 млн. руб.
Общая сумма расходов на реализацию на 2007 год составит (сумма постоянных расходов с учетом роста тарифов и ставок составит 428 млн. руб.):
И = 428 + 242,6 = 670,6 млн. руб.
По нашим расчетам потребность в чистой прибыли ресторана «Иль Патио» на 2007 год составит 219,6 млн. руб., уровень налогов в прибыли отчетного периода - 29,9 %, расходы на реализацию - 670,6 млн. руб., в том числе постоянные расходы - 428 млн. руб., уровень доходов от реализации - 64,29 %, удельный вес в товарообороте НДС и сборов - 16,6 %.
Величина прибыли будет равна (П):
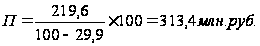
Доход от реализации нетто составит (Др):
Др = 313,4 + 670,6 = 984 млн. руб.
Доход от реализации с учетом отчислений единым платежом по ставке 3 % - 1014,5 млн. руб. (984 / (100 - 3) Ч 100).
Прогнозируемый объем товарооборота без НДС на планируемый период 2007 года будет равен:
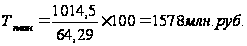
Товарооборот с НДС:
1578 / 83,4 Ч 100 = 1892 млн. руб.
Темп роста товарооборота организации - 125 % (1892 / 1513 Ч 100).
План товарооборота составит 1892 млн. руб., так как он обеспечит получение прибыли, необходимой для финансирования расходов на производственное и социальное развитие и запланированный размер прироста товарооборота.
Показатель точки безубыточности, характеризующей сумму товарооборота, необходимую для получения нулевой прибыли, можно рассчитать следующим образом:
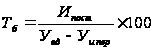 . (20)
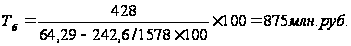
Запас финансовой прочности составит:
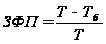 . (21)
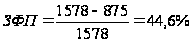
Критическая величина дохода от реализации:
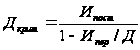 . (11)
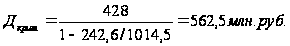
Таким образом, ресторан «Иль Патио», запланировавший рост объема товарооборота, при прочих равных условиях обеспечит получение прибыли как основной цели предпринимательской деятельности объекта общественного питания.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Гребнев А.И., Баженов Ю.Ж. Экономика торгового предприятия. - М.: Экономика, 1997. - 238 с.
Ефимова О. П. Экономика общественного питания. - Мн.: Новое знание, 2000. - 304 с.
Кравченко
Л. И. Анализ
хозяйственной
деятельности
в торговле:
Учебник
- 6-е изд., перераб.
- Мн.: Новое знание,
2003. - 526 с.
Кравченко Л. И. Анализ хозяйственной деятельности предприятий общественного питания: Учебно-практическое пособие. - Мн.: ООО ФУАинформ, 2003. - 288 с.
Лебедева С. Н., Казиначикова Н. А., Гавриков А. В. Экономика торгового предприятия: Учебное пособие. - Мн.: Новое знание, 2001. - 240 с.
Лебедева С. Н., Мисникова Л. В. Экономика и организация труда. – Мн.: ООО «Мисанта», 2002 – 166 с.
Организация и технология торговли: Учебник/ С. Н. Виноградова, О. В. Пигунова, С. П. Гурская и др.; Под общей редакцией С. Н. Виноградовой. - Мн.: Выш. Шк., 2002. - 460 с.
Платонов В. Н. Организация торговли: Учебное пособие. - Мн.: БГЭУ, 2002. - 287 с.
Савицкая Г. В. Экономический анализ: Учеб. - 10-е изд., испр. - М.: Новое знание, 2004. - 640 с.
Экономика и организация деятельности торгового предприятия: Учебное пособие / Под общ. ред. А.Н. Соломатина. - М.: ИНФРА-М, 2000. - 295 с.
Экономика общественного питания: Учеб. пособие / Т. В. Емельянова, В. П. Кравченко. - Мн.: Вышэйшая школа, 2003. - 286 с.
Экономика предприятий торговли: учеб. пособие / Н. В. Максименко и др.; под общ. ред. Н. В. Максименко, Е. Е. Шишковой. - Мн.: Выш. шк.,2005. - 542 с.
4