Основные статистические расчеты
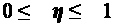 .
Чем ближе значение
 к 1, тем теснее
связь между
признаками.
Для качественной
оценки тесноты
связи на основе
служит шкала
Чэддока (табл.
14):
Таблица 14
Шкала Чэддока
| | 0,1 – 0,3 | 0,3 – 0,5 | 0,5 – 0,7 | 0,7 – 0,9 | 0,9 – 0,99 |
|
Характеристика силы связи |
Слабая | Умеренная | Заметная | Тесная | Весьма тесная |
Расчет эмпирического
корреляционного
отношения
по формуле
(14):
=0,857
или 85,7 %
Вывод. Согласно шкале Чэддока связь между объемом прибыли и суммой собственного капитала банков является тесной.
ЗАДАНИЕ 3По результатам выполнения задания 1 с вероятностью 0,683 определите:
1. Ошибку выборки средней прибыли и границы, в которых будет находиться средний размер прибыли в генеральной совокупности.
2. Ошибку выборки доли банков с прибылью 230 и более млн. руб. и границы, в которых будет находиться генеральная доля.
Выполнение Задания 3
3.1 Определение ошибки выборки для средней прибыли банков и границ, в которых будет находиться средний размер прибыли в генеральной совокупности
Применение выборочного метода наблюдения всегда связано с установлением степени достоверности оценок показателей генеральной совокупности, полученных на основе значений показателей выборочной совокупности. Достоверность этих оценок зависит от репрезентативности выборки, т.е. от того, насколько полно и адекватно представлены в выборке статистические свойства генеральной совокупности. Как правило, генеральные и выборочные характеристики не совпадают, а отклоняются на некоторую величину ε, которую называют ошибкой выборки (ошибкой репрезентативности).
Значения
признаков
единиц, отобранных
из генеральной
совокупности
в выборочную,
всегда случайны,
поэтому и
статистические
характеристики
выборки случайны,
следовательно,
и ошибки выборки
также случайны.
Ввиду этого
принято вычислять
два вида ошибок
- среднюю
 и предельную
 .
Средняя ошибка
выборки
- это среднее
квадратическое
отклонение
всех возможных
значений выборочной
средней от
генеральной
средней, т.е.
от своего
математического
ожидания M[ ].
Величина средней ошибки выборки рассчитывается дифференцированно (по различным формулам) в зависимости от вида и способа отбора единиц из генеральной совокупности в выборочную.
Для собственно-случайной
и механической
выборки с
бесповторным
способом отбора
средняя ошибка
выборочной
средней
 определяется
по формуле
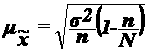 (15)
где
 – общая дисперсия
выборочных
значений признаков,
N – число единиц в генеральной совокупности,
n – число единиц в выборочной совокупности.
Предельная
ошибка выборки
определяет
границы, в пределах
которых будет
находиться
генеральная
средняя:
 ,
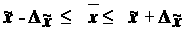 ,
(16)
где
–
выборочная
средняя,
 – генеральная
средняя.
Границы задают доверительный интервал генеральной средней, т.е. случайную область значений, которая с вероятностью Р гарантированно содержит значение генеральной средней. Эту вероятность Р называют доверительной вероятностью или уровнем надёжности.
В экономических исследованиях чаще всего используются доверительные вероятности Р= 0.954, Р= 0.997, реже Р= 0,683.
В математической
статистике
доказано, что
предельная
ошибка выборки
Δ
кратна средней
ошибке µ с
коэффициентом
кратности t
(называемым
также коэффициентом
доверия), который
зависит от
значения
доверительной
вероятности
Р. Для предельной
ошибки выборочной
средней
это теоретическое
положение
выражается
формулой
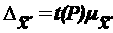 (17)
Значения t вычислены заранее для различных доверительных вероятностей Р и протабулированы (таблицы функции Лапласа Ф). Для наиболее часто используемых уровней надежности Р значения t задаются следующим образом (табл. 15):
Таблица 15
|
Доверительная вероятность P |
0,683 | 0,866 | 0,954 | 0,988 | 0,997 | 0,999 |
|
Значение t |
1,0 | 1,5 | 2,0 | 2,5 | 3,0 | 3,5 |
По условию
выборочная
совокупность
насчитывает
30 банков, выборка
5% механическая,
следовательно,
генеральная
совокупность
включает 600 банков.
Выборочная
средняя
,
дисперсия
 определены
в Задании 1. Значения
параметров,
необходимых
для решения
задачи, представлены
в табл. 16:
Таблица 16
|
Р |
t |
n |
N |
|
|
| 0,683 | 1 | 30 | 600 | 198 | 3956 |
Расчет средней ошибки выборки по формуле (15):
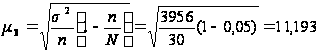 млн
руб.
Расчет предельной ошибки выборки по формуле (17):
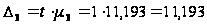 млн
руб.
Определение по формуле (16) доверительного интервала для генеральной средней:
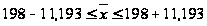
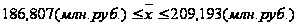
Вывод. На основании проведенного выборочного обследования коммерческих банков региона с вероятностью 0,683 можно утверждать, что для генеральной совокупности банков средний объем прибыли находится в пределах от 186,807 млн руб. до 209,193 млн руб.
3.2 Определение ошибки выборки для доли банков с прибылью 230 млн руб. и более, а также границ, в которых будет находиться генеральная доля
Доля единиц выборочной совокупности, обладающих тем или иным заданным свойством, выражается формулой
 (18)
где m – число единиц совокупности, обладающих заданным свойством;
n – общее число единиц в совокупности.
Для собственно-случайной
и механической
выборки с
бесповторным
способом отбора
предельная
ошибка выборки
 доли единиц,
обладающих
заданным свойством,
рассчитывается
по формуле
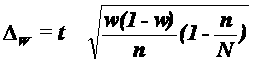 (19)
где w – доля единиц совокупности, обладающих заданным свойством;
(1-w) – доля единиц совокупности, не обладающих заданным свойством,
N – число единиц в генеральной совокупности,
n– число единиц в выборочной совокупности.
Предельная
ошибка выборки
определяет
границы, в пределах
которых будет
находиться
генеральная
доля р единиц,
обладающих
заданным свойством:
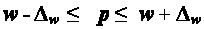 (20)
По условию Задания 3 исследуемым свойством является равенство или превышение прибыли банка величины 230 млн руб.
Число банков с заданным свойством определяется из табл. 3 (графа 3):
m=9
Расчет выборочной доли по формуле (18):
w=9/30=0,3
Расчет по формуле (19) предельной ошибки выборки для доли:
=0,082
Определение по формуле (20) доверительного интервала генеральной доли:
0,3-0,082 0,3+0,082
0,218
0,382
или
21,8%
38,2%
Вывод. С вероятностью 0,683 можно утверждать, что в генеральной совокупности банков доля банков с прибылью 230 млн руб. и выше будет находиться в пределах от 21.8% до 38,2%.
Задание 4
Имеются следующие данные о динамике задолженности организации по кредитам банков:
| Год | Задолженность по кредитам, млрд руб. |
| 1 | 960 |
| 2 | 1800 |
| 3 | 2400 |
| 4 | 3500 |
| 5 | 4200 |
Определите:
Среднегодовую задолженность организации по кредиту.
Абсолютные и относительные изменения задолженности (Цепные и базисные абсолютные приросты, темпы роста, темпы прироста).
Рассчитанные показатнли представьте в таблице.
3. Среднегодовые темпы роста и прироста задолженности.
4. Осуществите прогноз задолженности организаций по кредитам банков при условии, что среднегодовой темп сохранится на прежнем уровне еще в течении двух лет.
5. Постройте график динамики задолженности.
Сделайте выводы
Выполнение Задания 4
1. Для интервального ряда динамики средний уровень исчисляется по формуле средней арифметической простой:
y=Σy/n (21)
y=(960+1800+2400+3500+4200)/5=2572
2. Рассчитываем абсолютные и относительные изменения задолженности
Абсолютный прирост (Δy) — это разность между последующим уровнем ряда и предыдущим (или базисным).
Абсолютный прирост (Δy) цепной и базисный рассчитываем по формулам (22) и (23) соответственно:
Δyi=yi-yi-1 (22)
Δyi=yi-y0 (23)
Темп роста (Тр) — отношение уровней ряда динамики, которое выражается в коэффициентах и процента. Цепной темп роста исчисляют отношением последующего уровня к предыдущему:
Тц=yi/yi-1 (24);
базисный - отношением каждого последующего уровня к одному уровню, принятому за базу сравнения:
Тб=yi/y0 (25).
Темп прироста Тпр определяется как разность между темпами роста и единицей, если темпы роста выражены в коэффициентах: Тпр=Тр-1; или как разность между темпами роста 100%, если темпы роста выражены в процентах: Тпр=Тр-100%.
Таблица 17
| Год | Задолженность по кредитам, млрд руб. | Абсолютные приросты, млрд руб. | Темпы роста, % | Темпы прироста,% | |||
| Цепные | Базисные | Цепные | Базисные | Цепные | Базисные | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | 960 | - | - | - | 100 | - | - |
| 2 | 1800 | 840 | 840 | 187,5 | 187,5 | 87,5 | 87,5 |
| 3 | 2400 | 600 | 1440 | 133,3 | 250,0 | 33,3 | 150 |
| 4 | 3500 | 1100 | 2540 | 145,8 | 364,6 | 45,8 | 264,6 |
| 5 | 4200 | 700 | 3240 | 120,0 | 437,5 | 20,0 | 337,5 |
| Итого | 12860 | 3240 | |||||
Среднегодовой темп роста исчисляется по формуле средней геометрической из цепных коэффициентов роста:
где n — число коэффициентов;
П — знак произведения.
Тр= 1,875*1,333*1,458*1,200 = 1,446 (144,6 %)
Среднегодовой темп прироста исчисляется следующим образом
Тпр=Тр-100%=144,6-100=44,6%
4. Прогноз задолженности организаций по кредитам банков при условии, что среднегодовой темп сохранится на прежнем уровне еще в течение двух лет.
Прогнозирование
осуществим
методом экстраполяции.
Составим уравнение
прямой, представляющее
собой трендовую
модель:
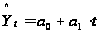 .
Расчетные значения представим в таблице 18.
Таблица 18
| Год | Задолженность по кредитам, млрд. руб. | t | t2 | y*t |
| 1 | 960 | -2 | 4 | -1920 |
| 2 | 1800 | -1 | 1 | -1800 |
| 3 | 2400 | 0 | 0 | 0 |
| 4 | 3500 | 1 | 1 | 3500 |
| 5 | 4200 | 2 | 4 | 8400 |
| Итого | 12860 | 0 | 10 | 8180 |
Следовательно
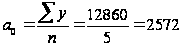 ,
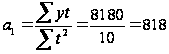 .
Таким образом,
уравнение
трендовой
модели, будет
иметь вид:
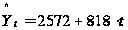 .
На основе
уравнения
при t =6 и
t = 7 можно
определить
ожидаемую
задолженность
в течение следующих
двух лет, млрд.
руб.:
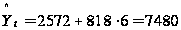 ;
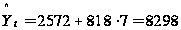 .
5. График динамики задолженности (рис. 3).
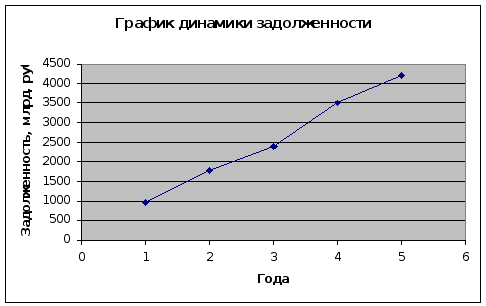
Рис. 3. График динамики задолженности
Вывод. Исходя из полученнного графика можно утверждать что задолженность организаций по кредитам банков имеет положительную тенденцию.
Список литературы
1. Практикум по статистике: Учеб. пособие для вузов / Под ред. В.М. Симчеры / ВЗФЭИ. – М.: ЗАО «Финстатинформ», 1999.- 259 с.
2. Гусаров В.М. Статистика: Учеб. пособие для вузов.- М.: ЮНИТИ – ДАНА, 2001.- 463 с.
3. Теория статистики: Учебник/ Под ред. проф. Г.Л. Громыко.- М.: ИНФРА – М, 2000.- 414с.
4. Башкатова Б.И. Социально – экономическая статистика.- М.: ЮНИТИ, 2002.- 418 с.