Экономика и организация производства
Рисунок 1. Движение оборотных средств
9. МОДЕЛИРОВАНИЕ РЫНКА ПРОДАЖ
На рынке в течение года весь объем производства N в несколько этапов. Цены реализации, выручка и прибыль приводятся в таблице 9.1 для монопольного и конкурентного рынков.
Таблица 9.1. Моделирование рынка, в руб.
| Монопольный | Конкурентный | |||||
| Номер п/п | Коли-чество, шт | Цена с НДС, руб | Выручка, руб | Коли-чество, шт | Цена с НДС, руб | Выручка, руб |
| 1 | 8103 | 550 | 4456650 | 8103 | 480 | 3889440 |
| 2 | 8300 | 550 | 4565000 | 8300 | 490 | 4067000 |
| 3 | 8500 | 550 | 4675000 | 8500 | 500 | 4250000 |
| 4 | 8000 | 550 | 4400000 | 8000 | 470 | 3760000 |
| 5 | 8200 | 550 | 4510000 | 8200 | 485 | 3977000 |
| Итого | 41403 | 451 | 22606650 | 41403 | 451 | 19943440 |
| НДС | 18% | 4069197 | 18% | 3589819 | ||
| Выручка без НДС | Итого - НДС | 18537453 | Итого - НДС | 16353621 | ||
| Полная себестоимость | 12667344 | 12667344 | ||||
| Прибыль от реализации | Выручка без НДС-полная себестоимость | 5870109 | Выручка без НДС-полная себестоимость | 3686277 | ||
10. РАСПРЕДЕЛЕНИЕ ПРИБЫЛИ
Проанализируем распределение прибыли для двух рынков – конкурентного и монопольного. Распределение прибыли сведено в таблицу 10.1.
Таблица 10.1. Распределение прибыли
| Показатели | Рынки | ||
| Монопольный | Конкурентный | ||
| 1 | Прибыль от реализации | 5870109 | 3686277 |
| 2 | Налог на имущество | 650764 | 650764 |
| 3 | Балансовая прибыль | 5219346 | 3035514 |
| 4 | Налог на прибыль | 1252643 | 728523 |
| 5 | Чистая прибыль: | 3966703 | 2306990 |
| - фонд накопления | 2578357 | 1499544 | |
| - фонд потребления | 1388346 | 807447 | |
11. АНАЛИЗ ОСНОВНЫХ ТЕХНИКО-ЭКОНОМИЧЕСКИХ РОДСТВЕННЫХ ПРЕДПРИЯТИЙ
Определить успешность деятельности хозяйствующего субъекта можно только в сравнении с конкурирующими предприятиями. Сводные данные по проектируемому предприятию и родственным приведены в таблице 11.1.
Таблица 11.1. Сравнительный анализ показателей
| Показатели | Единицы измерения | Предприятия | |
| Разработанное | Родственные | ||
| Выручка | руб | 16353621 | 17326429 |
| Затраты | руб | 12667344 | 14822316 |
| Прибыль от реализации | руб | 3686277 | 2504114 |
| Чистая прибыль | руб | 2306990 | 1556245 |
| Затраты на 1 рубль выручки | коп/руб | 77 | 86 |
| Рентабельность: | |||
| -производства | % | 18,2 | 10,5 |
| -продаж | % | 14,1 | 9,0 |
| -капитала по ЧП | % | 7,8 | 5,3 |
| Производительность труда: | |||
| -1 работника | руб./раб | 181707 | 192516 |
| -1 производственного рабочего | руб./пр.раб | 212385 | 225019 |
| Фондоотдача: | |||
| -с 1 рубля производственны хфондов | руб/руб | 0,55 | 0,58 |
| -с 1 м2 площади | руб/м2 | 18816,83 | 19936,16 |
| Оборачиваемость оборотных средств: | |||
| -количество оборота | ед. | 276,16 | 292,59 |
| -длительность оборотов (время одного оборота) | дни | 1,32 | 1,25 |
Показатель выручка – это есть выручка без НДС из таблицы 10.1 для конкурентного рынка.
Показатель затраты - это есть полная себестоимость из таблицы 10.1 для конкурентного рынка.
Прибыль от реализации = выручка – затраты.
Чистая прибыль – из таблицы 10.1 для конкурентного рынка.
Рентабельности:
где капитал
= .
Производительность
труда =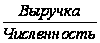 ;
Производительность труда 1 работника
=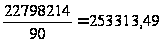 ;
Производительность труда 1 производственного рабочего
=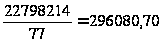
Фондоотдача (с 1 рубля производ. фондов)
=;
Фондоотдача (с 1 м2 площади)
=;
Оборачиваемость оборотных средств
=
Длительность оборотов (время одного оборота)
=.
Анализ технико-экономических показателей разработанного предприятия по сравнению с родственными показал, что у спроектированного предприятия выручка, затраты, прибыль от реализации и чистая прибыль примерно соответствуют конкурирующим. Производительность труда, фондоотдача и оборачиваемость оборотных средств также соответствуют конкурентам.
12. ОПРЕДЕЛЕНИЕ ЭФФЕКТИВНОСТИ ПРОИЗВОДСТВА
Таблица 12.1. Данные о выручке предприятия за 3 года
| Наименование | Годы | |||
| 1 | 2 | 3 | ||
| 1 | Выручка (без НДС и акцизов) | 22798214 | 23026196,14 | 23256458,1 |
| 2 | Затраты без амортизации | 13847066,78 | 13985537,45 | 14125392,83 |
| 3 | Амортизация (А) | 433678,6 | 433678,6 | 433678,6 |
| 4 | Прибыль | 8951147,216 | 9040658,688 | 9131065,275 |
| 5 | Налог с прибыли (24%) | 2148275,332 | 2169758,085 | 2191455,666 |
| 6 | Чистая прибыль | 6802871,884 | 6870900,603 | 6939609,609 |
| 7 | ЧДП=ЧП+А | 7236550,484 | 7304579,203 | 7373288,209 |
| 8 | Дисконтированный ЧДП | 8104936,542 | 8181128,707 | 8258082,794 |
| 9 | РР | 7236550,484 | 14541129,69 | 21914417,9 |
| 10 | ДРР | 8104936,542 | 16286065,25 | 24544148,04 |
1.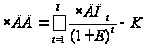
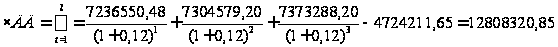
где ЧДПt – чистый денежный поток за конкретный год;
l – количество лет;
Е – эффективность;
К – вложенный капитал.
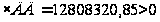 – проект принимается.
2.
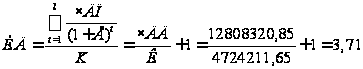 ;
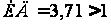 – проект принимается.
3.
 - принимается,
т.к. проект окупается
через 1 год.
4.
 - принимается,
т.к. проект окупается
через 1 год.
ЗАКЛЮЧЕНИЕ
В этой работе произведен расчет основных технико-экономических показателей модели предприятия, выпускающего автоматы управления насосом. Данные изделия пользуются широким спросом на сельскохозяйственном рынке. Себестоимость данного изделия сравнима с себестоимостью изделий – аналогов конкурирующих фирм. Расчеты показали, что предприятие является рентабельным и способно эффективно функционировать на данном рынке, так как изделие является конкурентоспособным.
СПИСОК ЛИТЕРАТУРЫ
1. М.Е.Егоров. Основы проектирования машиностроительных заводов .Изд.6-е, переработ. и доп. Учебник для машиностроительных вузов.М.:Высш.школа,1969.-480с.,ил.
2. Р.А. Фатхутдинов. Организация производства: Учебник.-М.:ИНФРА-М ,2000.-672 с.
3. Конспект лекций по дисциплине ”Экономика и организация производства”
4. Сандомирский Е.М. Методические указания для выполнения курсовой работы по дисциплине «Экономика и организация производства» для студентов специальности «Электрооборудование летательных аппаратов» очной формы обучения, Уфа – 2006.