Анализ эффективности использования имущественного комплекса
 ,
(2.1)
где Cl - величины стоимости предприятия, определенные на основе l-го подхода (все применяемые подходы к оценке нумеруются произвольно);
L - число использованных методов оценки в рамках классических оценочных подходов; wl - весовой коэффициент величины стоимости, определенной в рамках метода с номером l = 1, 2, 3.
Очевидно, что при этом разумные выбор и обоснование весовых коэффициентов wl являются одним из главных свидетельств достаточной квалифицированности и непредвзятости оценщика бизнеса.
Таким образом, существует большое разнообразие различных подходов и методов оценки имущественного комплекса предприятия и выбор одного из них зависит от непосредственной цели оценки и ситуации, в которой она проводится.
В следующей главе более подробно остановимся на анализе эффективности использования имущественного комплекса ООО «Центростиль».
ГЛАВА 3. АНАЛИЗ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ИМУЩЕСТВЕННОГО КОМПЛЕКСА ООО «ЦЕНТРОСТИЛЬ»
3.1 Краткая характеристика предприятия ООО «Центростиль»
ООО «Центростиль» является предприятием по оказанию риэлторских услуг населению.
Местонахождение (юридический адрес) ООО «Центростиль»: г. Минск, ул. Орловская. д.40а, пом. 11
ООО «Центростиль» является юридическим лицом, имеет в собственности обособленное имущество, несёт самостоятельную ответственность по своим обязательствам, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, исполнять обязанности, быть истцом и ответчиком в суде.
ООО «Центростиль» предоставляет информацию о спросе и предложении на объекты недвижимости, цене на них, представляемая риэлтерской организацией информация при оказании консультационных услуг потребителю, должна быть достоверной.
При заключении договора на оказание риэлтерских услуг, содержащего обязательство ООО «Центростиль» осуществить подбор вариантов сделки с объектом недвижимости, ООО «Центростиль» в течение оговоренного в договоре срока обеспечивает занесение пожеланий (заявки) потребителя в базу требуемых объектов недвижимости. Пожелания (заявка) потребителя после занесения в базу данных объектов недвижимости с согласия потребителя выставляется в качестве предложения для заинтересованных покупателей. Порядок формирования базы данных объектов недвижимости и представления предложений для заинтересованных покупателей определяется в регламенте предоставления риэлтерских услуг.
Предлагая объекты недвижимости, ООО «Центростиль» предъявляет описание, необходимое для получения наиболее полного представления потребителя об объекте недвижимости. В описании объекта недвижимости указываются его обязательные характеристики, установленные в соответствии с техническими нормативными правовыми актами.
Потребителю предоставляется возможность оперативного выбора объектов недвижимости в соответствии с его пожеланиями (заявкой) из базы данных объектов недвижимости.
При осмотре объекта недвижимости работники ООО «Центростиль» должны предупредить потребителя о налиичии недостатков в объекте недвижимости, если таковые имеются и о них стало известно риэлтерской организации.
ООО «Центростиль» после подбора варианта сделки с недвижимостью для исключения разногласий может (по желанию потребителей) организовать подписание договора о намерении заключения сделки (предварительного договора).
ООО «Центростиль» имеет самостоятельный баланс, расчетный и иные счета, печать, может иметь штампы со своим наименованием.
ООО «Центростиль» может иметь товарные знаки, знаки обслуживания, иные обозначения, индивидуализирующие ООО «Центростиль», его продукцию, работы и услуги, оформленные (зарегистрированные) в установленном порядке.
Имущество ООО «Центростиль» составляют основные фонды, оборотные средства, а также иные ценности, стоимость которых отражается в бухгалтерском балансе Общества. В собственности Общества находятся:
— имущество, переданное участниками ООО «Центростиль» в его уставный фонд в виде вкладов;
— имущество, приобретенное ООО «Центростиль» в процессе осуществления им предпринимательской деятельности;
— поступления, полученные в результате использования имущества (плоды, продукция, доходы), если иное не предусмотрено законодательством или договором об использовании этого имущества; имущество унитарных предприятий, учрежденных ООО «Центростиль»;
— имущество, приобретенное хозяйственным обществом по другим основаниям, допускаемым законодательством.
В случаях, установленных законодательством, в ООО «Центростиль» образуются резервные фонды. ООО «Центростиль» может образовывать другие фонды, которые создаются и используются в соответствии с законодательством или учредительными документами ООО «Центростиль».
Виды, размеры фондов, а также порядок их формирования и использования определяются Общим собранием участников ООО «Центростиль».
3.2 Анализ состава, динамики и использования основных средств
Для анализа состава динаимки и использования основных средств используем отчеты по основным средствам за 2005 и 2006 гг. (приложение 1 и приложение 2). Соласно данным этих форм статистической отчетности можно построить аналитическую таблицу для анализа состава и динамики использования основных средств (табл. 3)
Таблица 3
Анализ состава и динамики использования основных средств
| Показатель | 2005 год | 2006 год | Абсолют-ное отклоне-ние, ± | Относи-тельное отклоне-ние, % |
| Среднегодовая стоимость основных средств, млн. руб. | 37,2 | 42,8 | +5,60 | 15,05 |
| Среднегодовая стоимость машин и оборудования, млн. руб. | 24,3 | 28,9 | +4,60 | 18,93 |
| Удельный вес машин и оборудования в общей стоиомсти основных средств | 0,653 | 0,675 | +0,022 | 3,369 |
| Выручка от реализации товаров, работ, услуг, млн. руб. | 138 | 183 | +45,00 | 32,61 |
| Фондоотдача основных средств, руб./руб. | 3,710 | 4,276 | +0,566 | 15,26 |
| Фондоотдача активной части основных средств, руб./руб. | 5,679 | 6,332 | +0,653 | 11,50 |
Исходя из результатов расчетов, полученных при заполнении табл.3, можно сделать вывод о повышении эффективности использования основных фондов ООО “Центростиль”. Прежде всего нужно отметить увеличение среднегодовой стоимости основных средств и машин и оборудования, что характеризует активную политику фирмы по внедрению и обновлению своих основных фондов.
Для анализа эффективности использования основных средств предлагается использовать методику Г. В. Савицкой. [22]
Для обобщающей характеристики эффективности и интенсивности использования использования основных средств, по мнению Г. В. Савицкой, служат следующие показатели:
— фондоотдача основных средств — отношение стоимости произведенной продукции к среднегодовой стоимости основных средств;
— фондоотдача активной части основных средств — отношение стоимости произведенной продукции к среднегодовой стоимости активной части основных средств;
— фондоемкость — отношение среднегодовой стоимости основных средств производственного назначения к стоимости произведенной продукции за отчетный период;
— относительная экономия основных фондов:
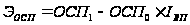 , (3.1)
где ОСП0, ОСП1 — соответственно среднегодовая стоимость основных средств в базисном и отчетном годах;
IВП — индекс объема валового производства продукции.
В процессе анализа изучаются динамика перечисленных показателей, выполнение плана по их уровню, проводятся межхозяйственные сравнения. После этого изучают факторы изменения их величины.
Данные табл. 3 показывают, что объем выручки от реализации продукции, работ, услуг увеличился на 45 млн. руб.
Далее в ходе анализа необходимо изучить факторы изменения фондоотдачи основных средств: изменение доли активной части основных средств в их общей сумме, удельного веса действующих машин и оборудования в активной части основных средств, фондоотдачи технологического оборудования:
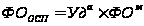 . (3.2)
По данным табл. 3 способом абсолютных разниц рассчитаем изменение фондоотдачи основных средств за счет:
— удельного веса активной части основных средств:
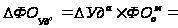 (+0,022)
Ч 5,679= +0,125 руб./руб.;
— фондоотдачи машин и оборудования:
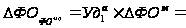 0,675
Ч (+0,653) = +0,441 руб./руб.
Балансовая увязка:
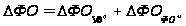 ;
+0,566 руб./руб. = +0,125 руб./руб. + 0,441 руб./руб.
Можно сделать вывод о том, что наибольшее влияние на изменение фондоотдачи в 2006 году по сравнению с 2005 годом оказало увеличение фондоотдачи активной части основных средств и составило 0,441 руб./руб.
Влияние факторов на объем производства продукции устанавливается умножением изменения фондоотдачи за счет каждого фактора на фактическую среднегодовую величину основных фондов, а изменение среднегодовой стоимости основных средств — на базовый уровень их фондоотдачи.
Определим изменение прибыли от реализации продукции за счет:
— увеличения среднегодовой стоимости основных средств:
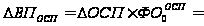 (+5,6)
Ч 3,710 = +20,77 млн. руб.;
— изменения удельного веса активной части основных средств в общей их сумме:
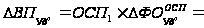 42,8
Ч (+0,125) = +5,35 млн. руб.;
— изменения фондоотдачи машин и оборудования:
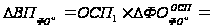 42,8
Ч (+0,441) = +18,88 млн. руб.
Балансовая увязка:
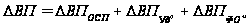 ;
45 млн. руб. = + 20,77 млн. руб. + 5,35 млн. руб. + 18,88 млн. руб.
В результате проведенных расчетов можно сделать вывод об эффективном использовании основных производственных фондов и положительном влиянии данной эффективности на выручку от реализации продукции, работ, услуг. Так, можно сказать, что наибольшее положительное влияние на выручку от реализации продукции, работ, услуг оказало увеличение фондоотдачи основных средств в целом на 0,566 руб./руб. в 2006 году по сравнению с 2005 годом. Указанное положительное влияние выразилось в увеличении результативного показателя на 20,77 млн. руб.
3.3 Анализ финансового состояния ОАО «Центростиль»
Для анализа финансового состояния будем использовать данные бухгалтерского баланса за 2006 год (приложение 3) и отчет о прибылях и убытках за тот же период времени (приложение 4)
Для характеристики источников формирования запасов и затрат применяются несколько показателей, отражающих различные виды источников:
наличие собственных оборотных средств;
наличие собственных и долгосрочных заемных источников формирования запасов и затрат или функционирующий капитал;
общая величина основных источников формирования запасов и затрат.
Для объективного финансового анализа можно использовать метод относительных показателей. Обобщенная оценка финансовых коэффициентов организации представлена ниже в табл. 4.
1. Коэффициент автономии (Кавт) характеризует долю собственного капитала организации в общей сумме средств, авансированных в ее деятельность, и отражает степень независимости организации от заемных средств. Чем выше значение этого коэффициента, тем больше финансовая устойчивость, стабильность и независимость от внешних кредиторов организации. Увеличение этого коэффициента должно осуществляться преимущественно за счет прибыли, оставшейся в распоряжении организации. Расчет: [18]
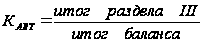
Расчет:
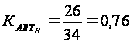
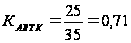
Нормальное значение коэффициента – 0,6. Если Кавт за отчетный период превышает 0,6, значит, предприятие обладает высокой степенью финансовой самостоятельности.
2. Коэффициент соотношения заемных и собственных средств (К з/с) является обратным по отношению к коэффициенту финансовой неустойчивости и дает наиболее общую оценку финансовой устойчивости предприятия. Но имеет довольно простую интерпретацию: если его значение равно 0,31, то на каждый рубль собственных средств, вложенных в активы предприятия, приходится 31 коп. заемных средств. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о некотором снижении финансовой устойчивости, и наоборот.
Расчет:
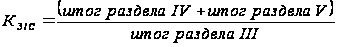 (3.4)
Расчет: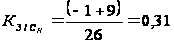
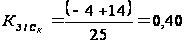
Нормальное значение – Кз/с < 1.
3. Коэффициент соотношения мобильных и иммобилизованных средств (Kм/и):
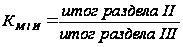 (3.5)
Расчет:
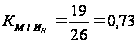
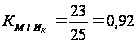
Величина Км/и ограничивает сверху значение Kз/с.
Коэффициенты первого блока отражают степень финансовой самостоятельности предприятия. Финансовое положение предприятия находится в состоянии нормальной финансовой независимости, когда его хозяйственная деятельность обеспечивается большей частью собственными средствами.
4. Коэффициент маневренности (Кмн) показывает, какая часть источников собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать собственными средствами. Или какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована.
Расчет:
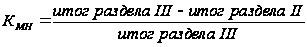 (3.6)
Расчет: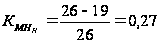
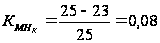
Значение этого показателя варьируется в зависимости от структуры капитала и отраслевой принадлежности организации. Оптимальное значение Кмн – 0,5.
5. Коэффициент ликвидности оборотных средств (Клос) характеризует состояние оборотных средств предприятия. Расчет:
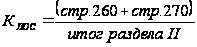 (3.7)
Расчет: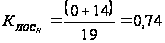
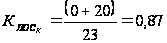
Из значения Клос можно сделать вывод о достаточности свободной наличности на предприятии.
Блок 2 представлен двумя коэффициентами, которые характеризуют способность предприятия управлять собственными средствами, сосредотачивать их в нужное время и использовать в требуемом направлении.
6. Коэффициент обеспеченности запасов и затрат собственными источниками формирования (Коб.зап) отражает способность предприятия самофинансировать свою хозяйственную деятельность и осуществлять расширенное воспроизводство.
Расчет:
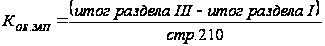 (3.8)
Расчет: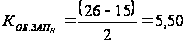
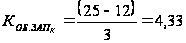
Нормальным считается значение Коб.зап >= 0,6-0,8.
Значение Коб.зап ограничивается снизу значениями коэффициента автономии источников формирования запасов и затрат (Кавт.зап), чтобы предприятие не оказалось на грани банкротства.
7. Коэффициент автономии источников формирования запасов и затрат (Кавт.зап) отражает долю собственных оборотных средств в общей сумме основных источников формирования запасов и затрат. Расчет:

(3.9)
Расчет:
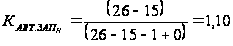
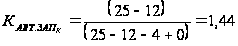
Коэффициенты блока 3 характеризуют способность предприятия формировать запасы и затраты за счет собственных оборотных средств.
8. Коэффициент имущества производственного назначения (Кипн) — важная характеристика структурного состава средств предприятия.
Расчет:
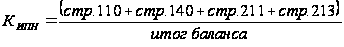 (3.10)Расчет:
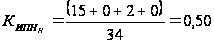
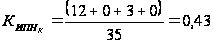
Нормальным считается значение Кипн >= 0,5.
Блок 4 включает в себя коэффициент, характеризующий степень соответствия состава имущества предприятия его уставной (производственной) деятельности.
9. Коэффициент долгосрочного привлечения заемных средств (Кдзс) отражает финансово-инвестиционную стратегию развития, характеризует структуру капитала, показывает долю привлечения долгосрочных кредитов и займов для финансирования активов наряду с собственными средствами. Рост этого показателя в динамике — негативная тенденция, означающая, что организация все более зависит от внешних инвесторов. Расчет:
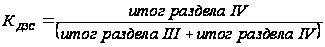 (3.11)
Расчет: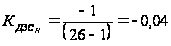
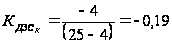
10. Коэффициент краткосрочной задолженности (Ккратк.зд) характеризует преимущественно текущие тенденции, складывающиеся в финансово-хозяйственной деятельности предприятия, и отражает долю краткосрочных обязательств в общей сумме всех его обязательств. Расчет:
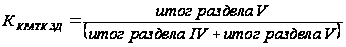 (3.12)
Расчет: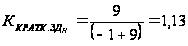
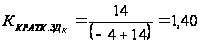
11. Коэффициент кредиторской задолженности и прочих обязательств (Ккред.зд) отражает долю соответствующих обязательств в общей сумме обязательств предприятия.
Расчет: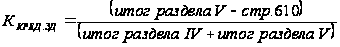 (3.13)
Расчет: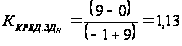
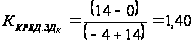
В блоке 5 сосредоточены более частные коэффициенты, характеризующие структуру заемных средств предприятия. Их использование целесообразно при финансировании капитальных вложений и формировании запасов и затрат.
Запас собственных средств – это запас финансовой устойчивости при условии того, что собственные средства превышают заемные.
12. Коэффициент абсолютной ликвидности (Кал) равен отношению величины наиболее ликвидных активов к сумме наиболее срочных обязательств предприятия.
Расчет: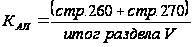 (3.14)
Расчет:
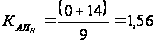
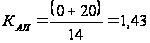
Кал показывает, что часть краткосрочной задолженности предприятие может погасить в ближайшее время. Нормальные значения коэффициента — Кал ≥ (0,2-0,7).
13. Коэффициент ликвидности (Кл) отражает платежные возможности предприятия при условии своевременного расчета с должниками (дебиторами). Расчет:
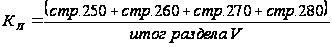 (3.15)
Расчет:
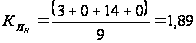
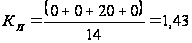
Нормальные значения коэффициента — Кл >= (0,8-1,0).
14. Коэффициент покрытия (Кп) характеризует прогнозируемые платежные возможности предприятия при условии погашения дебиторской задолженности и благоприятном сбыте готовой продукции. Расчет:
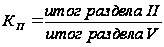 (3.16)
Расчет:
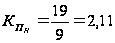
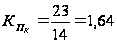
Нормальное ограничение показателя — Кп ≥ 2.
Коэффициенты блока 6 характеризуют текущую и прогнозируемую платежеспособность предприятия.
Анализ финансовых коэффициентов представлен в результирующей аналитической таблице (табл. 4).
Таблица 4
Обобщенная оценка финансовых коэффициентов организации
| № п/п | Финансовые коэффициенты | Нормальные ограничения | 2006 г. |
| На начало отчетного периода | На конец отчетного периода | Изменения (+/-) | |||
| Блок 1 | |||||
| 1 | Коэффициент автономии (Кавт) | > 0,6 | 0,76 | 0,71 | -0,05 |
| 2 | Коэффициент соотношения собственных и заемных средств (Кс/з) | min (1;Км/и) | 0,31 | 0,40 | +0,09 |
| 3 | Коэффициент соотношения собственных и иммобилизованных средств (Км/и) | - | 0,73 | 0,92 | +0,19 |
| Блок 2 | |||||
| 4 | Коэффициент маневренности (Кмн) | 0,5 | 0,27 | 0,08 | -0,19 |
| 5 | Коэффициент ликвидности оборотных средств (Клос) | - | 0,74 | 0,87 | +0,13 |
| Блок 3 | |||||
| 6 | Коэффициент обеспечения запасов и затрат собственными источниками формирования (Коб.зап) | >= 0,6 – 0,8 | 5,50 | 4,33 | -1,17 |
| 7 | Коэффициент автономии источников формирования запасов и затрат (Кавт.зап) | - | 1,10 | 1,44 | +0,34 |
| Блок 4 | |||||
| 8 | Коэффициент имущества производственного назначения (Кипн) | >= 0,5 | 0,50 | 0,43 | -0,07 |
| Блок 5 | |||||
| 9 | Коэффициент долгосрочного привлечения заемных средств (Кдзс) | - | -0,04 | -0,19 | -0,15 |
| 10 | Коэффициент краткосрочной задолженности (Ккрот.зд) | - | 1,13 | 1,4 | +0,27 |
| 11 | Коэффициент кредиторской задолженности и прочих обязательств (Ккред.зд) | - | 1,13 | 1,4 | +0,27 |
| Блок 6 | |||||
| 12 | Коэффициент абсолютной ликвидности (Кал) | >= 0,2 – 0,7 | 1,56 | 1,43 | -0,13 |
| 13 | Коэффициент ликвидности (Кл) | > 0,8 – 1,0 | 1,89 | 1,43 | -0,46 |
| 14 | Коэффициент покрытия (Кп) | >= 2 | 2,11 | 1,64 | -0,47 |
Баланс – это форма бухгалтерской отчетности, содержащая информацию об имуществе организации и источниках его формирования на определенную дату. Это упорядоченная совокупность моментных данных, которая не дает представления о состоянии организации в течение всего отчетного периода. Поэтому возникает необходимость изучить динамику основных показателей с целью установления тенденций и закономерностей развития.
Цель анализа баланса – оценка финансового и имущественного положения организации на данный период и разработка рекомендаций по его улучшению.
Анализ активов дает возможность определить основные показатели, характеризующие производственно-хозяйственную деятельность. Актив баланса дает информацию об общей сумме капитала предприятия и его размещении. Его изучение происходит по статьям баланса и в целом по группам статей. Проведем анализ актива бухгалтерского баланса в табл. 5.
Таблица 5
Анализ актива баланса
| Статьи актива баланса | На начало отчетного года | На конец отчетного года | Прирост | |||
| сумма, т. р. | уд. вес, % | сумма, т. р. | уд. вес, % | сумма, т. р | уд. вес, % | |
| 1 | 2 | 3 | 4 | 4 | 5 | 6 |
|
1. Внеоборотные активы |
15 | 44,12 | 12 | 34,29 | -3 | -9,83 |
| Основные средства (01, 02) | ||||||
| Нематериальные активы (04,05) | ||||||
| Доходные вложения в нематериальные ценности (02, 03) | ||||||
| Вложения во внеоборотные активы (07, 08) | 0,00 | 0,00 | 0 | 0,00 | ||
| Прочие внеоборотные активы | ||||||
| ИТОГО по разделу 1 | 15 | 44,12 | 12 | 34,29 | -3 | -9,83 |
|
2. Оборотные активы |
2 | 5,88 | 3 | 8,57 | 1 | 2,69 |
| Запасы и затраты | ||||||
| В том числе: | 2 | 5,88 | 3 | 8,57 | 1 | 2,69 |
| сырье, материалы и другие ценности (10, 14, 15, 16) | ||||||
| животные на выращивании и откорме (11) | ||||||
| незавершенное производство (издержки обращения) (20, 21, 23, 29, 44) | 0,00 | 0 | 0,00 | 0 | 0,00 | |
| прочие запасы и затраты | ||||||
| Налоги по приобретенным ценностям (18, 76) | 0,00 | 0 | 0,00 | 0 | 0,00 | |
| Готовая продукция и товары (40, 41, 43) | 0,00 | 0 | 0,00 | 0 | 0,00 | |
| Товары отгруженные, выполненные работы, оказанные услуги (45, 46) | 0,00 | 0 | 0,00 | 0 | 0,00 | |
| Дебиторская задолженность | 3 | 8,82 | 0 | 0,00 | -3 | -8,82 |
| В том числе: | ||||||
| расчеты с покупателями и заказчиками (62, 63) | ||||||
| расчеты с учредителями по вкладам в уставный фонд (75) | ||||||
| расчеты с разными кредиторами и дебиторами (76) | 3 | 0,09 | 0 | 0,00 | -3 | -0,09 |
| прочая дебиторская задолженность | 0,00 | 0 | 0,00 | |||
| Финансовые вложения (58, 59) | 0,00 | 0 | 0,00 | |||
| Денежные средства (50, 51, 52, 55, 57) | 14 | 41,18 | 20 | 57,14 | 6 | 15,97 |
| Прочие оборотные активы | ||||||
| ИТОГО про разделу 2 | 19 | 55,88 | 23 | 65,71 | 4 | 9,83 |
|
БАЛАНС |
34 | 100,00 | 35 | 100,00 | 1 | 2,94 |
Изучение актива баланса предприятия показало, что наибольший удельный вес в составе имущества изучаемого предприятия занимают оборотные активы (на начало года – 55,88% и 65,71% - на конец года). Это объясняется спецификой деятельности предприятия.
Анализируя рассчитанные показатели, следует отметить, что в целом на конец изучаемого периода имущество предприятия увеличилось на 1 млн. руб. в абсолютном выражении, либо на 2,94%. В составе структуры имущества на фоне общего его увеличения произошло сокращение удельного веса внеоборотных активов на 9,83%. Соответственно, на столько же увеличился удельный вес оборотных активов.
Уменьшение доли внеоборотных активов объясняется именно увеличением доли оборотных активов. Положительным моментом является уменьшение дебиторской задолженности на 3 млн. руб., что свидетельствует о проводимой политике предприятия по отношению к своим должникам. Это, в свою очередь, могло способствовать увеличению денежных средств на 4 млн. руб.
После предварительной оценки актива баланса обратимся к источникам формирования имущества.
Пассив баланса дает информацию об общей сумме капитала и его составе по источникам, отражает источники финансирования на определенную дату, сгруппированные по их принадлежности и назначению. Он так же показывает величину средств, вложенных в хозяйственную деятельность и степень участия в создании имущества организации.
Исследование структуры пассива позволяет установить одну из возможных причин финансовой неустойчивости организации, которая может привести ее к неплатежеспособности. Проведем анализ пассива бухгалтерского баланса в табл. 6.
Таблица 6
Анализ пассива баланса
| Статьи пассива баланса | На начало отчетного года | На конец отчетного года | Прирост | |||
| сумма, т.р. | уд. вес, % | сумма, т.р. | уд. вес, % | сумма, т.р. | уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
3. Источники собственных редств |
8 | 0,24 | 8 | 0,23 | 0 | -0,01 |
| Уставной фонд (80) | ||||||
| Собственные акции (доли), выкупленные у акционеров (учредителей) (81) | ||||||
| Резервный фонд (82) | ||||||
| Добавочный фонд (83) | 17 | 50,00 | 19 | 54,29 | 2 | 4,29 |
| Нераспределенная прибыль (84) | 1 | 2,94 | 0 | 0,00 | -1 | -2,94 |
| Неопкрытый убыток (84) | 0 | 0,00 | -2 | -0,06 | -2 | -0,06 |
| Целевое финансирование (86) | 0,00 | 0 | 0,00 | 0 | 0,00 | |
| ИТОГО по разделу 3 | 26 | 76,47 | 25 | 71,43 | -1 | -5,04 |
|
4. Доходы и расходы |
||||||
| Резервы предстоящих расходов (96) | ||||||
| Расходы будущих периодов (97) | -1 | -2,94 | -4 | -11,43 | -3 | -8,49 |
| Доходы будущих периодов (98) | ||||||
| Прочие доходы и расходы | ||||||
| ИТОГО по разделу 4 | -1 | -2,94 | -4 | -11,43 | -3 | -8,49 |
|
5. Расчеты |
0,00 | 48 000 | ###### | 48 000 | ###### | |
| Краткосрочные кредиты и займы (66) | ||||||
| Долгосрочные кредиты и займы (67) | 0,00 | 0 | 0,00 | 0 | 0,00 | |
| Кредиторская задолженность | 7 | 20,59 | 13 | 37,14 | 6 | 16,55 |
| В том числе: | 0,00 | 10 000 | ###### | 10 000 | ###### | |
| расчеты с поставщиками и подрядчиками (60) | ||||||
| расчеты по оплате труда (70) | 3 | 8,82 | 6 | 17,14 | 3 | 8,32 |
| расчеты по прочим операциям с персоналом (71, 73) | 0,00 | 0 | 0,00 | 0 | 0,00 | |
| расчеты по налогам и сборам (68) | 2 | 5,88 | 5 | 14,29 | 3 | 8,40 |
| расчеты по социальному страхованию и обеспечению (69) | 1 | 2,94 | 2 | 5,71 | 1 | 2,77 |
| расчеты с акционерами (учредителями) по выплате доходов (дивидендов) (75) | ||||||
| расчеты с разными дебиторами и кредиторами (76) | 1 | 2,94 | 0 | 0,00 | -1 | -2,94 |
| Прочие виды обязательств | 2 | 0,06 | 1 | 0,03 | 1 | -0,03 |
| ИТОГО про разделу 5 | 9 | 26,47 | 14 | 40,00 | 5 | 13,53 |
|
БАЛАНС |
34 | 100,00 | 35 | 100,00 | 1 | 2,94 |
Несмотря на увеличение объема источников формирования имущества на 1 млн. руб. (2,94%), нельзя сказать однозначно о положительных изменениях в структуре пассива. Уменьшение в абсолютном отношении источников собственных средств на 1 млн. руб. произошло за счет увеличения добавочного фонда на 2 млн. руб. и непокрытого убытка на 2 млн. руб., однако их удельный вес снизился на 5,04%. Увеличение кредиторской задолженности на 6 млн. руб. при отсутствии положительных изменений могло бы свидетельствовать о постепенной потере предприятием своей финансовой независимости.
Однако, сумма собственного капитала превышает сумму краткосрочных финансовых обязательств почти в 2,5 раза, поэтому речь, скорее всего, идет о нерациональном использовании средств. Установить причины такого положения и привести рекомендации по улучшению ситуации можно будет после дальнейшего детального анализа.
Финансовая устойчивость – это состояние финансовых ресурсов организации, их распределение и использование, которые обеспечивают развитие на основании роста прибыли и капитала при одновременном сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска. То есть, хозяйствующий субъект способен свободно маневрировать имеющимися ресурсами и при этом обеспечивать бесперебойный процесс производства.
Изучение финансовой устойчивости организации является одним из наиболее важных этапов финансово-экономического анализа, так как ее недостаток может привести к неплатежеспособности организации, отсутствию у нее средств для развития производства. Избыток финансовой устойчивости так же будет мешать развитию, отягощая затраты излишними запасами и резервами.
Высшей формой финансовой устойчивости является способность организации развиваться в условиях меняющейся внутренней и внешней среды. Для этого она должна обладать гибкой структурой финансовых ресурсов и при необходимости иметь возможность привлекать заемные средства.
Таблица 7
Анализ финансовой устойчивости организации
| № п/п | Показатель | На начало года | На конец года | Изменение |
| 1 | Чистый оборотный капитал | 10 | 9 | -1 |
| 2 | Коэффициент автономии | 0,765 | 0,714 | -0,050 |
| 3 | Коэффициент концентрации заемного капитала | 0,265 | 0,400 | 0,135 |
| 4 | Коэффициент соотношения собственных и заемных средств организации | 0,346 | 0,560 | 0,214 |
| 5 | Коэффициент устойчивости экономического роста | 0,385 | 0,040 | -0,345 |
Анализ коэффициентов финансовой устойчивости показывает как положительные, так и отрицательные изменения в рассчитанных коэффициентах, что говорит о том, что финансовое положение организации неустойчивое. В частности, уменьшение чистого оборотного капитала и коэффициента автономии и увеличение коэффициента концентрации заемного капитала указывает на увеличение зависимости предприятия от внешних финансовых потоков, что недопустимо.
На этом фоне увеличение коэффициента соотношения собственных и заемных средств не дает желаемого положительного эффекта в работе предприятия.
При таких отрицательных изменениях снижение коэффициента устойчивости экономического роста можно объяснить тем, что прибыль от реализации увеличивается более медленными темпами, чем валюта баланса.
Способность предприятия вовремя и без задержки платить по своим краткосрочным обязательствам называется ликвидностью (способность к превращению статей актива баланса в денежные средства для оплаты обязательств по пассивам). Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
В зависимости от степени ликвидности выделяют следующие группы активов:
А1 – наиболее ликвидные активы: денежные средства и краткосрочные финансовые вложения;
А2 – быстро реализуемые активы дебиторская задолженность (в течение 12 месяцев);
A3 – медленно реализуемые активы: запасы (за исключением расходов будущих периодов) и долгосрочные финансовые вложения за исключением вложений в уставные фонды других предприятий;
А4 – трудно реализуемые активы: