Формирование и распределение доходов предприятия. На примере предприятия ЗАО ТТП Орбита
Высокой кредитоспособности, т.е. достойной способности возмещения кредитов с процентами и другими финансовыми издержками;
Высокой рентабельности, т.е. значительной прибыльности, обеспечивающей необходимое развитие предприятия, хороший уровень дивидендов и поддержание курса акций.
Таким образом, подводя итог, можно выделить следующие направления повышения финансовой эффективности предприятия:
Распределение доходов за счет рациональных управленческих решений (прежде всего – «наведение порядка» и переход на технологию управления по результатам). Подобные изменения реализуются обычно всего за 2-4 месяца и способны дать до 20% прироста эффективности.
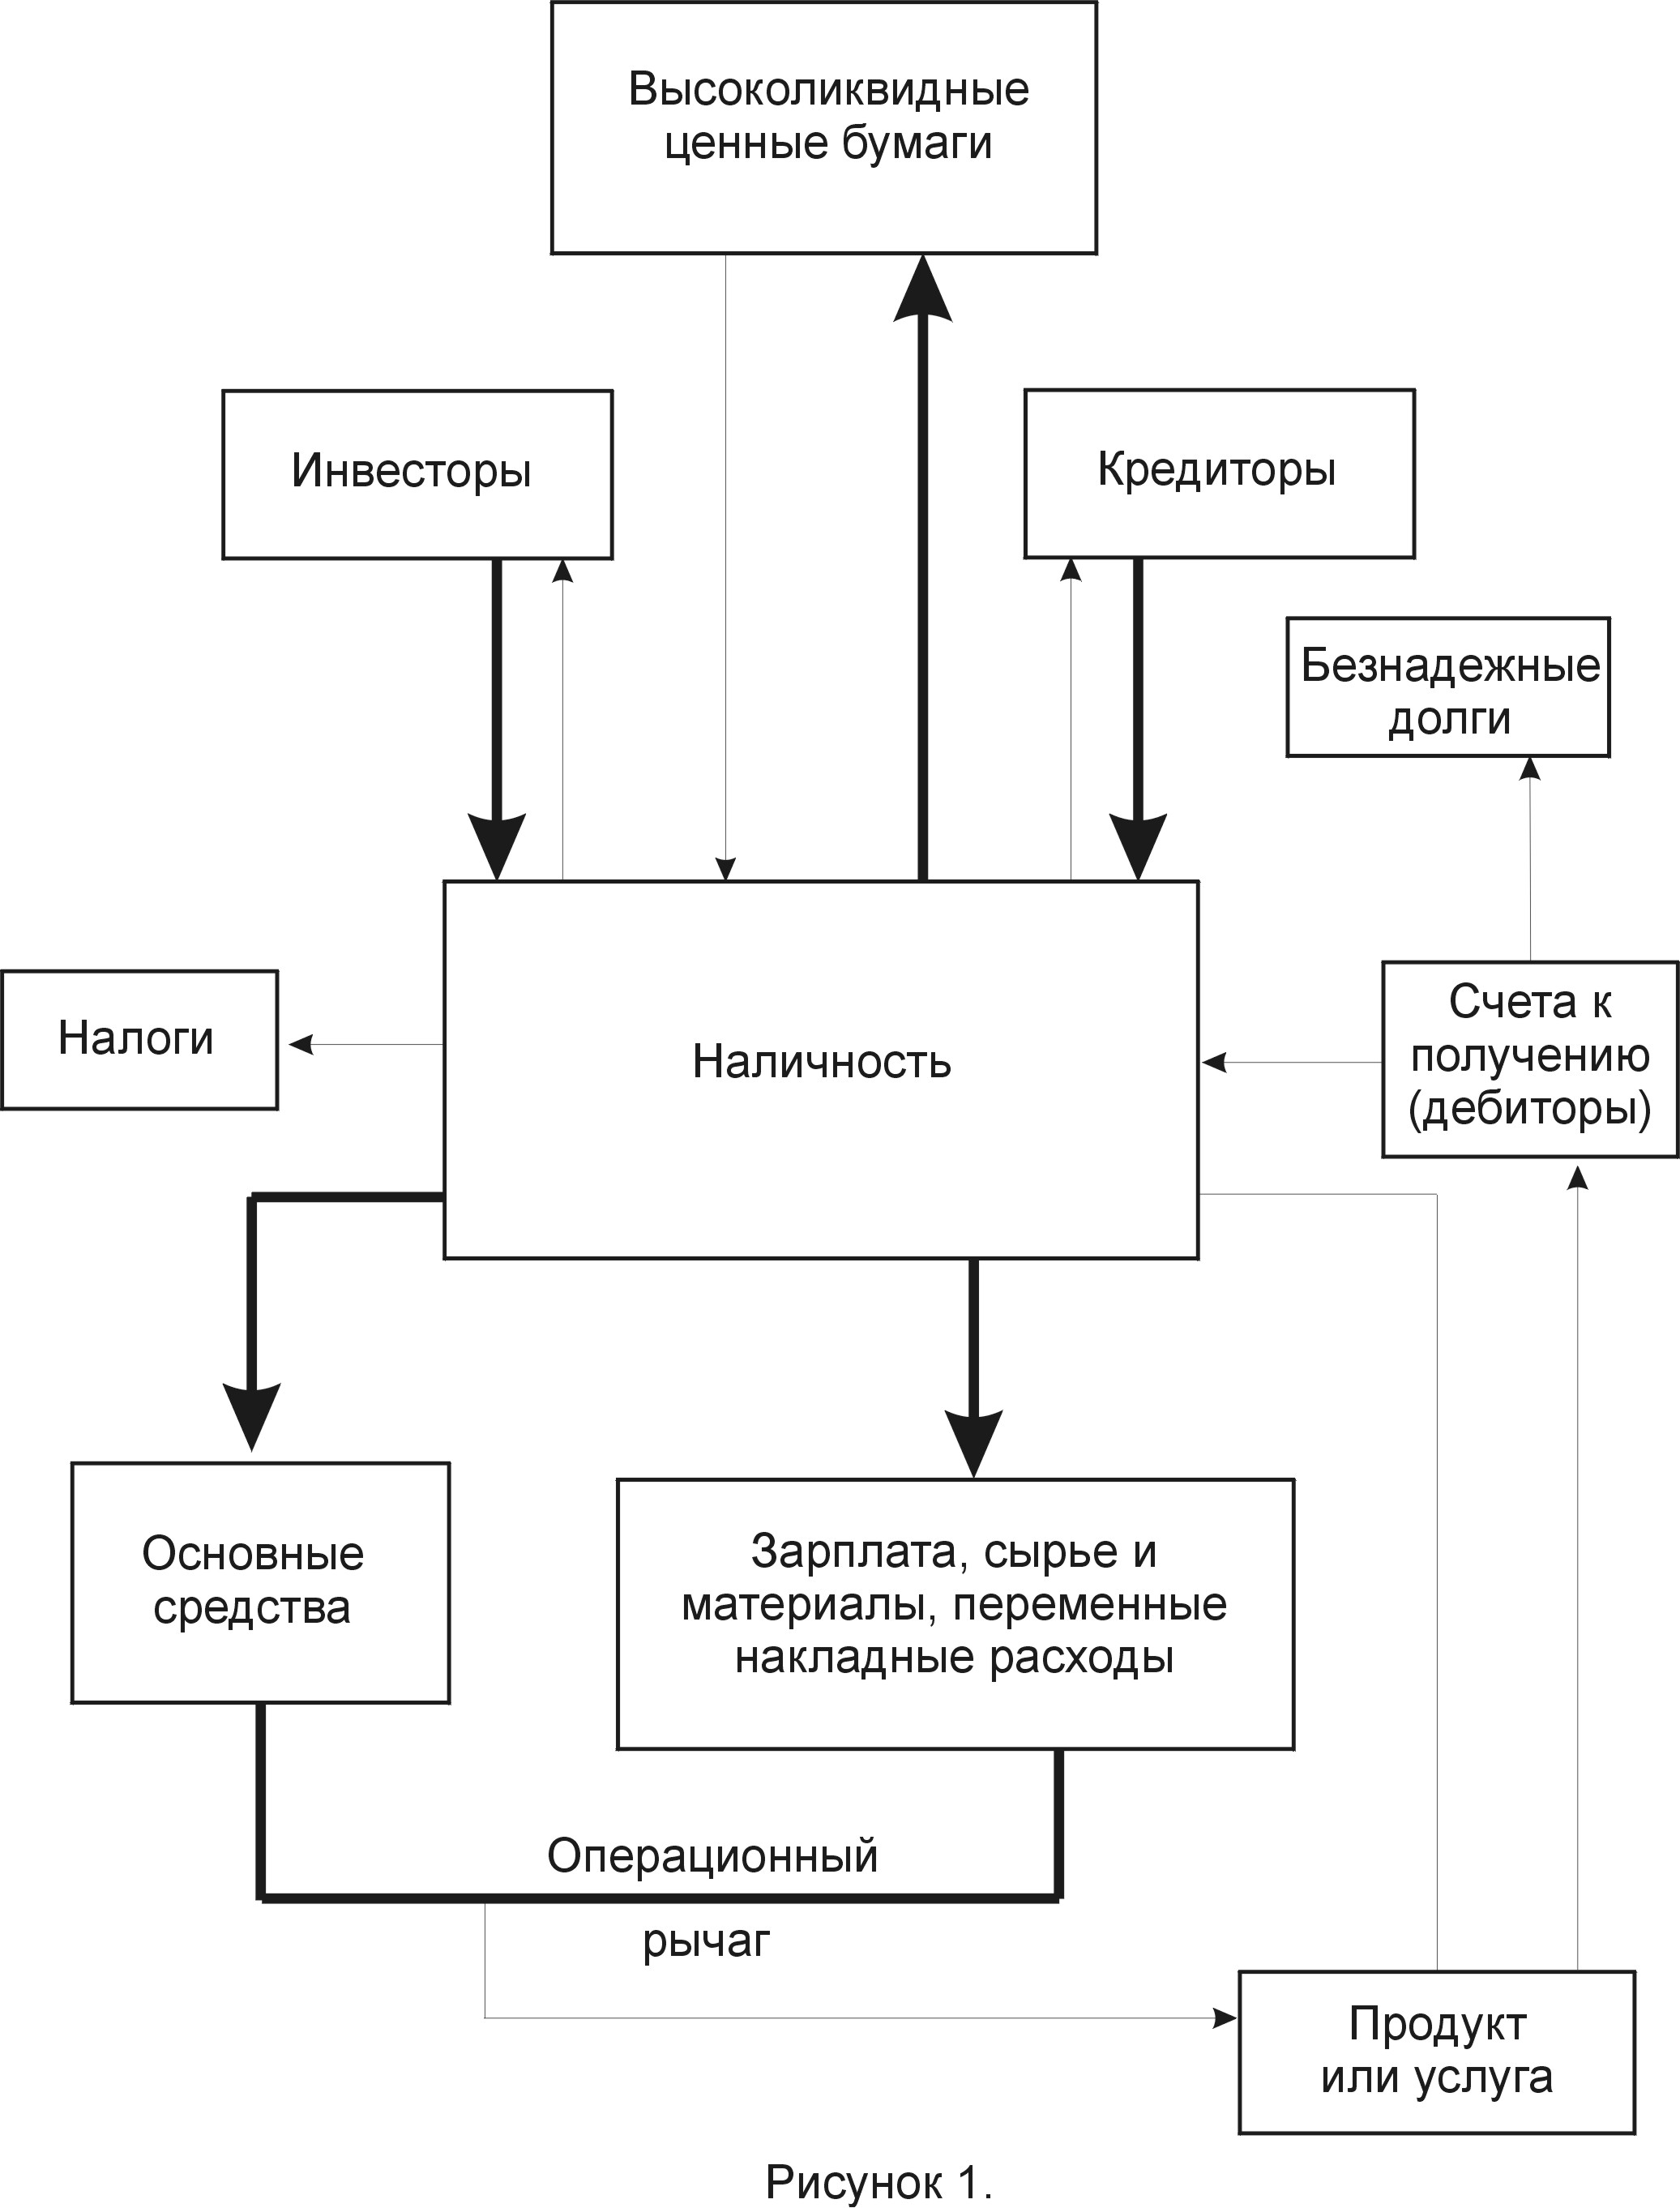
Структурные изменения за счет коренного усовершенствования ассортиментной политики (снижение доли низко рентабельной продукции) и технической политики (уменьшение удельного веса применения неэффективной техники и технологии). Реализуются эти меры за 5-8 месяцев и могут дать до 40% повышения эффективности.
Формирование инновационных процессов, включая создание и внедрение новых эффективных услуг, продуктов, технологий (в том числе технологий и систем стратегического управления изменениями), экономических механизмов и т.д. Реализация этих изменений требует до года – полутора. Через год они могут дать примерно 10-20% прироста эффективности, через 2 года – до 60-70%. В дальнейшем – до 30% ежегодно в течение 2-3 лет1.
Последний, инновационный путь использования доходов предприятия – единственный, который не является одноразовым мероприятием, а способен обеспечить постоянный прирост экономических результатов и соответственно поддерживать конкурентоспособность фирмы.
1.3. Налоговая система регулирования доходов.
Можно хорошо потрудиться на рынке, заработать много денег и лишиться их основной части не из-за нападения гангстеров, а в результате необходимости платить чрезмерные налоги. Не надо проводить каких-либо фундаментальных исследований, чтобы убедиться, что в России в настоящее время имеет место налоговый хаос, который ведет к постоянному повышению цен, к тому, что за недостатки налогового механизма расплачивается население, несут огромные потери предприятия. По данным Министерства финансов РФ, доля налоговых и других обязательных платежей в валовом внутреннем продукте, составлявшая в 1991 году 31,8%, а в 1993 – 47,8%, в настоящее время существенно превышает половину ВВП. Выступая 24 февраля 1994 года в Федеральном собрании, Президент Российской Федерации Б. Ельцин подчеркнул, что «в такой налоговой системе любому предприятию, предпринимателю честно можно только умирать, причем мучительной смертью. Жить невозможно. Да и собрать все, что причитается государству, невозможно»2.
В мировой науке обоснован верхний предел налогового изъятия, за которым пропадает предпринимательский интерес к бизнесу. При этом развитие экономических отношений идет по одному из двух возможных сценариев: либо деловая активность сворачивается, либо наблюдается массовое уклонение от уплаты налогов. Такой предел получил название кривой Лафера и составляет 30-35% предпринимательского дохода. В свою очередь, явление, при котором с увеличением налоговой ставки начинает падать относительная, а затем и абсолютная сумма собираемых налогов, получило название эффекта Оливера-Танци1.
В то же время нельзя сказать, что государство не ищет пути для выхода из создавшейся ситуации. Путем введения льгот для предприятий, государство предпринимает попытки снизить налоговое давление. Льготы для каждого предприятия индивидуальны и зависят от возможности интерпретации хозяйственно-финансовой политики, а также реструктуризации деятельности организации. Наиболее эффективно применение льгот не в чистом виде, а в сочетании с другими приемами, организационными, финансовыми, бухгалтерскими. Остановимся на некоторых из федеральных льгот для малого предпринимательства, которые реально применить в работе фирмы. Постановление Совета Министров РСФСР от 18 июля 1991 г. № 406 «О мерах по поддержке и развитию малых предприятий в РСФСР». Малые предприятия в первый год эксплуатации могут списывать дополнительно амортизационных отчислений до 50% первоначальной стоимости основных фондов со срок службы свыше трех лет, а также производить ускоренную амортизацию активной части производственных фондов2.
Закон РФ от 13 декабря 1991 г. № 2030-1 «О налоге на имущество предприятия» (с изменениями и дополнениями). Указанным налогом не облагается имущество созданных предприятий в течение одного года после их регистрации, за исключением созданных на базе ликвидированных (реорганизованных) предприятий, учреждений и организаций, их филиалов и структурных подразделений3.
По Закону РФ от 20 декабря 1991 г. № 2071-1 «Об инвестированном налоговом кредите» малые предприятия имеют право на получение инвестиционного налогового кредита в виде отсрочки налогового платежа и уменьшения налога на прибыль на 10% от цены закупленного и введенного в действие оборудования4.
Закон РФ от 27 декабря 1991 г. «О налоге на прибыль предприятий и организаций» и Письмо Госналогслужбы от 13 марта 1996 г. № ВГ-6-02.1-77. На этой основе при определении налогооблагаемой прибыли исключается прибыль, направленная на строительство, реконструкцию и обновление основных производственных фондов, освоение новой техники и технологий; в первые два года работы не уплачивают налог на прибыль предприятия по производству товаров народного потребления, строительные, ремонтно-строительные и производящие строительные материалы при условии, если выручка от указанных видов деятельности превышает 70% общей суммы выручки от реализации продукции. При этом началом работы считается день регистрации предприятия. Данная льгота не касается предприятий, созданных на базе ликвидированных предприятий, их филиалов и структурных подразделений1.
Налог на прибыль по ставке, уменьшенной в полтора раза, обязаны платить банки, предоставляющие не менее 50% общей совокупности кредитов крестьянским (фермерским) хозяйствам, колхозам, совхозам и другим сельскохозяйственным предприятиям; предприятиям, перерабатывающим сельскохозяйственную продукцию, а также малым предприятиям (за исключением осуществляющих снабженческо-сбытовую, торговую или закупочную деятельность); а также страховщики, которыми не менее 50% страховых взносов за отчетный период получено от страхования имущественных интересов крестьянских (фермерских) хозяйств, колхозов, совхозов и других сельскохозяйственных предприятий и малых предприятий. Кроме того, освобождена от налогообложения прибыль, направляемая в качестве добровольных взносов в Фонд поддержки предпринимательства и развития конкуренции. По малым предприятиям суммы налога на добавленную стоимость, уплаченные при приобретении основных средств и нематериальных активов, вычитаются в полном объеме при вводе в эксплуатацию основных средств и принятии на учет нематериальных активов.
По проекту нового Налогового кодекса применительно к малому бизнесу будет использован налог, который вносится разово, по принципу платы за патент. Он определяется по упрощенным показателям субъектами Федерации, на федеральном уровне устанавливается только его максимальный предел.
Большинство отечественных предприятий систематически испытывают колоссальные финансовые трудности. Российское налоговое законодательство не отличается либеральным подходом к предприятиям, испытывающим финансовые затруднения. На первый взгляд, в условиях рыночного хозяйства государство не должно делать налоговых скидок для компаний и фирм, которые не сумели правильно организовать свой бизнес и в результате этого оказались неплатежеспособными. Однако, учитывая массовый характер неплатежей в российской экономике, причины происхождения этого явления, следует с особенной осторожностью применять общие нормы налогового законодательства к конкретным предприятиям. На сегодняшний день в налоговых законах имеются лишь некоторые косвенные положения, которые можно рассмотреть в качестве определенных скидок предприятиям, несущим убытки и испытывающим финансовые трудности. К таким положениям относятся:
Разрешение исчислять сумму причитающихся к уплате налога на добавленную стоимость и налога на прибыль исходя из фактических цен реализации в случае невозможности реализовать продукцию, работы и услуги по ценам выше себестоимости. Это обложение при соблюдении установленных законом правил позволяет предприятиям, продукция которых не приносит им достаточной выручки, не вносить в бюджет налог на прибыль, а по налогу на добавленную стоимость выводить отрицательную разницу во взаимоотношениях с бюджетом.
Разрешение направлять на покрытие убытка (в течение пяти лет с момента его возникновения) прибыль текущего года при условии, чтобы направляемые на эти цели суммы не уменьшали величину налогооблагаемой прибыли более чем на 50%. Кроме того, предварительным условием для применения такого рода льгот является полное использование на покрытие убытков прошлых лет суммы имеющихся у предприятий резервов.
Освобождение от уплаты налога на прибыль и налога на добавленную стоимость денежных средств и других активов, полученных в результате аукционов, инвестиционных торгов и инвестиционных конкурсов. Эта льгота имеет отношение к неплатежеспособным предприятиям в связи с тем, что они, как правило, остро нуждаются в инвестициях1.
Глава 2. Технико-экономическая характеристика предприятия ЗАО ТТП «Орбита».
2.1. Источники доходов для акционерного общества (выпуск акций, облигаций, векселей, получение прибыли, использование банков, инвестиционных фондов).
Закрытое акционерное общество торгово-техническое предприятие «Орбита» (ЗАО «Орбита») создано в порядке реорганизации государственного предприятия ВТТЦ «Орбита» 15 января 1993 года, это предприятие имеет в составе акционеров юридических и физических лиц, контрольный пакет акций принадлежит юридическому лицу. Местоположение предприятия: г. Воронеж, ул. Донбасская, 1. ЗАО «Орбита» представляет собой фирму по сборке, продаже и обслуживанию компьютеров, бытовой техники, осуществляет работу по оказанию предприятиям и физическим лицам транспортных услуг, имеет три розничных магазина (торговля бытовой техникой, запасными частями для бытовой техники, торговля продуктами питания). В состав ЗАО «Орбита» входит сертифицированный сервисный центр по установке, ремонту и обслуживанию контрольно-кассовых машин и аппаратов. Кроме этого, фирма выполняет работы по обучению и подготовке специалистов по ремонту и обслуживанию контрольно-кассовых машин и аппаратов1.
ЗАО «Орбита» создано в соответствии с действующим законодательством РФ об акционерных обществах:
Законом РФ «О собственности в РСФСР» от 24 декабря 1990 г., Законом РФ «О предприятиях и предпринимательской деятельности» от 25 декабря 1995 года (в части, регламентирующей государственную регистрацию предприятия). Законом РФ «Об иностранных инвестициях в РСФСР» от 4 июля 1991 года. Постановлением Совета Министров РСФСР «Об утверждении Положения об АО» от 25 декабря 1990 года № 601. Постановлением Правительства РФ «Об утверждении Положения о выпуске ценных бумаг и фондовых биржах в РСФСР» от 28 декабря 1992года.
Уставной капитал разделен на простые именные акции (по числу учредителей)2. Изменение размера уставного капитала производится по решению Общего собрания акционеров. Увеличение уставного капитала производится путем дополнительного выпуска акций по номинальной стоимости не ниже стоимости акций первоначального выпуска, увеличения номинальной стоимости акций. Уставный капитал может быть уменьшен посредством понижения номинальной стоимости акций, путем сокращения числа акций и изъятия их из оборота с выплатой платежей, причитающихся владельцам акций. Решение об изменении уставного капитала вступает в силу с момента принятия его Общим собранием, при условии уведомления об этом органа, проводящего регистрацию предприятия. Имущество ЗАО «Орбита» составляют основные фонды и оборотные средства, а также иное имущество, стоимость которого отражается на его самостоятельном балансе. Источником имущества ЗАО «Орбита» являются собственные и заемные средства. К собственным средствам относятся: уставный капитал, фонды, создаваемые из чистой прибыли, средства, полученные на оплату работ, услуг или иной деятельности, не запрещенной законом; доход от ценных бумаг, дотации и безвозмездные благотворительные взносы.
Прибыль общества подлежит налогообложению в порядке, предусмотренном действующим законодательством. Прибыль, остающаяся у ЗАО «Орбита» после уплаты налогов и иных платежей в бюджет, поступает в полное его распоряжение и используется обществом самостоятельно. ЗАО «Орбита» может объединить часть своего имущества с имуществом государственных, кооперативных и иных организаций для совместного производства товаров, выполнения работ и оказания услуг.
В ходе изучения документации ЗАО «Орбита» было установлено, что в обществе бездокументарная форма выпуска акций, т.е. ценные бумаги не выпущены, а это подразумевается. Стоит добавить, что акционерное общество на протяжении всего периода деятельности по решению общего собрания акционеров не распределяет дивиденды между акционерами, а вся прибыль от хозяйственной деятельности, после уплаты налогов, направляется (инвестируется) на дальнейшее расширение деятельности общества. Соответственно, ни о каких дивидендах речь не идет. Правда, справедливо будет сказать скорее не об инвестировании, а о реинвестировании, потому что, фактически акционеры реинвестируют причитающуюся им долю прибыли (дивиденды) снова в свое общество.
2.2. Особенности расчетов за финансовые и трудовые ресурсы, энергопотребление.
Для наглядности рассмотрим период деятельности ЗАО «Орбита» в период с 1996 г. по 1998 г.
На начало 1996 г. большим недостатком фирмы (особенно для тех подразделений, которые занимались розничной торговлей и оказанием платных услуг населению) являлось ее неудачное расположение и недостаток средств на рекламу. Когда предприятие начинало работать, местоположение считалось приемлемым, поскольку фирма занималась только ремонтом компьютеров и бытовой техники. Однако по мере роста, фирма все больше и больше стала заниматься продажами и консалтингом. Она также стала масштабнее заниматься сервисом и в настоящее время подписала сервисные контракты с представительствами в г. Воронеж фирм Sony, Samsung, Daw Electronics.
ЗАО «Орбита» переросла в стремящуюся к новым целям фирму и, чтобы реализовать это, необходимо было переехать.
Был разработан проект определения объема финансирования для переезда и расширения активности.
Первоначальные инвестиции:
Оборудование …………………………………18390 у. е1.
Система IBM
Система AT&T
Коммодор 128
Компьютер P133
Принтер
Монитор NEC
Кабельная система
Принтер Toshiba
Портативный компьютер
Реклама ………………………………………...7350 у. е.
Рекламные объявления в газете «Мое»
Рекламные объявления в газете «Камелот»
Недорогие сувениры для торжественного открытия
Радиореклама
Почтовые расходы
Мебель …………………………………………3100 у. е.
Кресла
Компьютерные столы
Полки
Справочники
Декоративные растения
Рекламные вывески …………………………...2000 у. е.
На троллейбусе
На здании
Образцы комплектующих изделий …………….…500 у. е.
Дискеты
Кабели
Блоки питания с защитой от выбросов напряжений
Канцелярские принадлежности ……………….100 у. е.
Книги учета продаж
Книги учета ремонтов
Ручки
Штемпели
Почтовые марки
Скрепки
Арендная плата за первый месяц ……………..2000 у. е.
Зарплата за три месяца ………………………….10500 у. е.
Управленческий персонал 2500 у. е.
Консультант 1000 у. е.
Оборотный капитал …………………………..8000 у. е.
Установка телефона ……………………………575 у. е.
Транспортные расходы за три месяца ……...3000 у. е.
Страхование производства за первый месяц …..200 у. е.
Страхование автобуса и оплата бензина ……..285 у. е.
Разное (расходы по чекам) …………………...500 у. е.
ИТОГО общие начальные расходы ….56500 у. е.
Ежемесячные расходы.
Аренда (включая коммунальные услуги) ……2000 у. е.
Зарплата ………………………………………5000 у. е.
Реклама ………………………………………1000 у. е.
Телефонные расходы ………………………….415 у. е.
Транспортные расходы ………………….1000 у. е.
Страхование производства ……………………200 у. е.
Канцтовары …………………………………..50 у. е.
Страхование автомашины и оплата бензина …...285 у. е.
Общие ежемесячные расходы ……9950 у. е1.
ЗАО «Орбита» – это работающее динамичное предприятие, которое на рассматриваемый период испытывает трудности, связанные с местонахождением. У предприятия хорошая репутация, заработанная за счет порядочности, серьезная поддержка со стороны клиентов, но для достижения потенциальных возможностей фирме необходимо новое место.
Центральный Дом бытовых услуг был выбран в качестве нового места, поскольку это заведение имеет большую рекламную компанию и ЗАО «Орбита» хотело бы принять в ней участие.
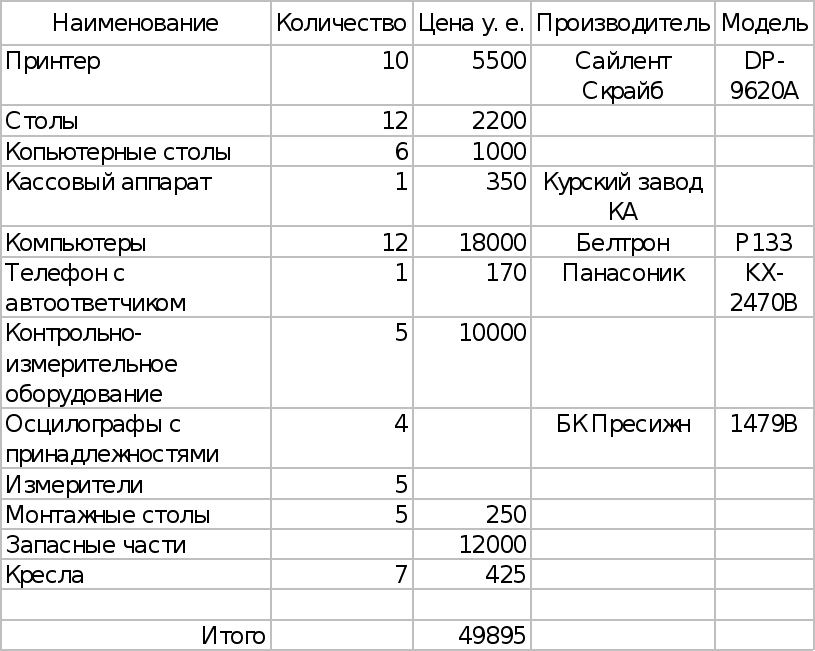
Потребители, доставляющие свои компьютеры для обслуживания на фирму, и те, кто покупают компьютерные системы у ЗАО «Орбита» будут очень довольны предлагаемым обслуживанием. Рост будет обеспечиваться за счет большего количества заказчиков, знающих о таком привлекательном обслуживании. Размещение фирмы ЗАО «Орбита» в Центральном Доме быта позволит ей полностью реализовать свой потенциал и продолжит путь к открытию подобных отделений фирмы в других местах. Существующие товарно-материальные запасы приведены в табл. 2.
Анализ безубыточности проведем на основании данных для нового местонахождения (в у. е.):
Таблица 2. Существующие товарно-материальные запасы.
Общие ежемесячные постоянные затраты ……………9950
Приблизительные ежемесячные переменные затраты ……….250
Итого ……………………………………………………10200
Для безубыточной работы необходимо ежемесячно продавать:
64 штуки IBM P133 или 158,18 (прибыль)
29 штук портативных IBM P133 или 348,00 (прибыль)
18 штук IBM Server 557,00 (прибыль)
15 штук систем IBM, 15 принтеров, 11 235,00 (прибыль)
компьютеров P133, один компьютер
IBM Server, 2 портативных P133
Как видно, сюда входят только продажи самих компьютеров. Естественно, что существует масса комбинаций компьютеров, программного обеспечения и услуг, которые позволят ЗАО «Орбита» обеспечивать безубыточность каждый месяц. Вышеупомянутая аппаратура проект, показывающий, что следует продавать, чтобы добиться безубыточности, однако фирма стремится к большему. Первый новый магазин сети планировалось открыть в течение первого года после переезда ЗАО «Орбита».
Теперь рассмотрим плановые и фактические показатели (табл. 3, 4, 5) сложившиеся в 1996-1998 г.г.
Таблица 3. Баланс прибыли и убытков на 1996 год1.
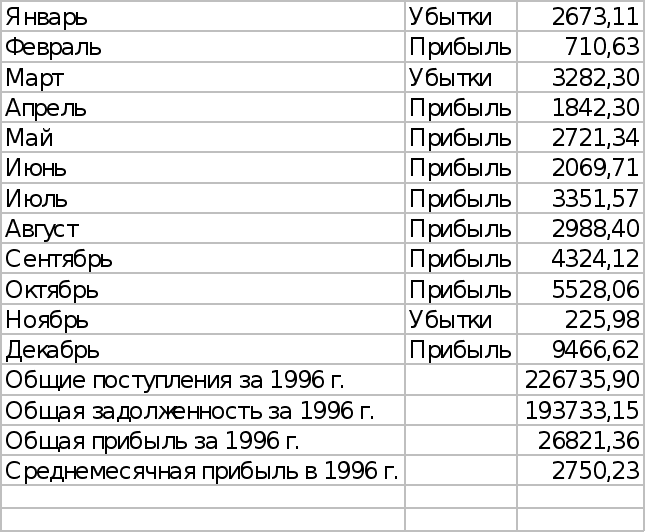
Новый магазин планировалось открыть в мае 1997 года. Позже у нас будет возможность сравнить плановые и фактические показатели работы ЗАО «Орбита».
Прибыль на инвестируемый капитал.
Новый магазин.
Год Чистая прибыль
54450
60220
131888
Общая чистая прибыль 246558
Первоначальные инвестиции 50000
Стоимость нового оборудования 56500
Затраты на переезд включены в стоимость нового оборудования. Итого инвестиций (реинвестиций) 106500.
Чистая прибыль за вычетом инвестиций:
246558 – 106500 = 14058.
Чистая фактическая прибыль для инвестора к концу 1996 года должна была составить 14058 у. е., т. е. Процентная (кредитная) ставка для инвестора составит 31,5% от первоначальной суммы инвестиций 106500 у. е. Инвестору придется ждать почти три года, чтобы получить прибыль, но к концу этого периода она составит 31,5% от его инвестиций1.
Таблица 4. Прогноз продаж до конца 1997 года.
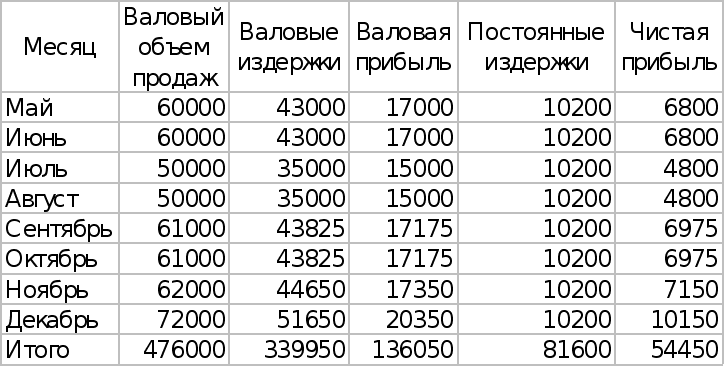
Таблица 5. Прогноз продаж на 1998 год.
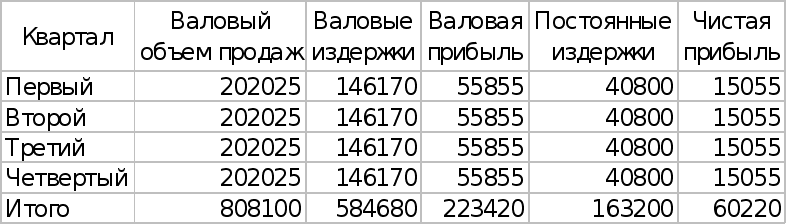
Цифры в этой таблице отражают прогноз увеличения продаж на 41% по сравнению с 1996 годом, в эти расчеты включена комиссия торгового персонала. Ожидаемая прибыль за 1997 год должна была составить 60220 у. е.
Таблица 6. Прогноз продаж на 1999 год.
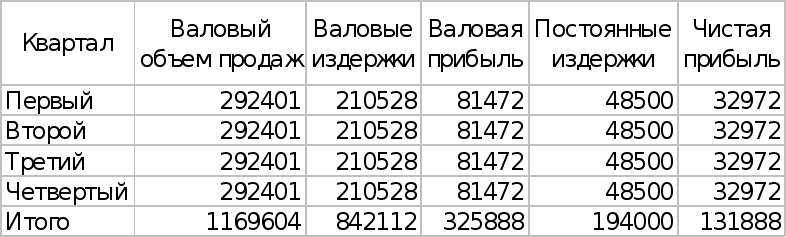
Цифры в таблице 6 отражают прогноз увеличения продаж на 30% по сравнению с 1998 годом в соответствии с оценками фирмы ЗАО «Орбита». Ожидаемая чистая прибыль за 1999 год составит 131888 у. е.
К сожалению, планируемые фирмой ЗАО «Орбита» результаты не совсем совпали с реальной жизнью. Наиболее сильное расхождение произошло по результатам четвертого квартала 1998 года и результатам первого квартала 1999 года.
Таблица 7. Анализ планируемых и фактических результатов деятельности ЗАО «Орбита» за период 1996 – 1998 г.г. и начала 1999 года.
|
Квартал 1997 1998 1999 |
Валовый объем продаж |
Валовые издержки |
Валовая прибыль |
Постоянные издержки |
Чистая прибыль |
|||||
|
План |
Факт |
План |
Факт |
План |
Факт |
План |
Факт |
План |
Факт |
|
|
I |
70000 |
70000 |
57000 |
55000 |
13000 |
15000 |
30600 |
15000 |
-15600 |
0 |
|
II |
120000 |
125000 |
86000 |
83000 |
34000 |
42000 |
30600 |
29600 |
3400 |
12400 |
|
III |
161000 |
171000 |
113825 |
109825 |
47175 |
61175 |
30600 |
29600 |
16575 |
31575 |
|
IV |
195000 |
215000 |
140125 |
136125 |
54875 |
78875 |
30600 |
29600 |
24275 |
49275 |
|
I |
202025 |
232025 |
146170 |
147170 |
55855 |
84855 |
40800 |
41200 |
15055 |
43655 |
|
II |
202025 |
232025 |
146170 |
145170 |
55855 |
86855 |
40800 |
41200 |
15055 |
45655 |
|
III |
202025 |
232025 |
146170 |
151170 |
55856 |
80855 |
40800 |
41200 |
15055 |
39655 |
|
IV |
202025 |
172025 |
146170 |
150170 |
55855 |
21855 |
40800 |
41200 |
15055 |
-19345 |
|
I |
292401 |
222401 |
210528 |
180528 |
81472 |
41873 |
48500 |
40000 |
32972 |
1873 |
|
II |
292401 |
210528 |
81472 |
48500 |
32972 |
|||||
|
III |
292401 |
210528 |
81472 |
48500 |
32972 |
|||||
|
IV |
292401 |
210528 |
81472 |
48500 |
32972 |
Чтобы более наглядно увидеть расхождения в планируемых и полученных результатах, обратимся к диаграмме 1, на которой приведены данные по планируемой и чистой фактической прибыли ЗАО «Орбита». Период с I квартала 1997 года по период III квартала 1998 года фактические результаты выше планируемых очевидно за счет того, что при разработке бизнес-плана учитывалась только продажа компьютеров, но на практике, кроме торговли, на новом месте сразу же стали оказываться и платные услуги - это видно на графике. После III квартала 1998 года фактические результаты резко ухудшились по сравнению с плановыми – 17 августа 1998 года как раз пришлось на третий квартал, но в третьем квартале еще не произошло резкого падения прибыли, т.к. последствия кризиса ярко отразились лишь на IV квартале. В первом квартале ситуация несколько улучшилась, но еще очень далека от планируемой – это связано с тем что рынок компьютеров сильно зависит от курса рубля к доллару. Но, безусловно, ситуация не безнадежна. Предприятию ЗАО «Орбита» можно было бы, например, воспользоваться деталями и комплектующими изготовленными в странах Южной и Юго-Восточной Азии, чтобы несколько сгладить резкое падение курса рубля по отношению к доллару, и, соответственно не так резко повышать цены на свою продукцию.
Более болезненно сложившаяся ситуация ударила по инвесторам – сделать прогноз на дальнейшие перспективы рынка компьютеров фирмы IBM, AST, AT&T в сложившейся ситуации сложно. Более того, можно ожидать временного сокращения или даже полного ухода этих фирм с российского рынка компьютеров. Поэтому предприятию ЗАО «Орбита» необходимо срочно подготовить новый инвестиционный план, продумать варианты сокращения издержек, возможно частичного перепрофилирования торговли. Начало работы местной электронной промышленности даст предприятию возможность заключения договоров на сервисное обслуживание уже российской техники, к сожалению, количество выпускаемой продукции местными фирмами невелико1.
В данном случае акционеры, распределяя прибыль на новые инвестиции в свое предприятие, не получили планируемых результатов. Остается надеяться, что кризис августа 1998 года явление из разряда форс-мажорных и в дальнейшей своей деятельности акционеры, реинвестируя прибыль в ЗАО «Орбита» будут более удачливы.
2.3. Направления использования прибыли на предприятии (экономико-математические методы).
Рассмотрим направления использования прибыли на предприятии с помощью экономико-математических методов.
Условие задачи.
Задана следующая экономическая ситуация. ЗАО «Орбита» осуществляет сборку изделий двух типов А и В. При этом используются комплектующие четырех видов. Расход комплектующих каждого вида на изготовление единицы изделия и запас комплектующих заданы в таблице.
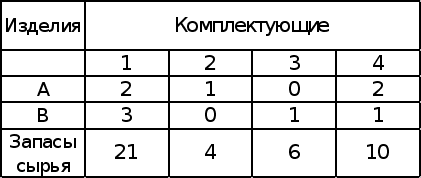
Выпуск изделия А приносит 3 денежные единицы, В – 2 денежные единицы. Составить план производства, обеспечивающий максимальную прибыль.
а) составить математическую модель задачи;
б) пояснить смысл целевой функции и ограничений.
Решение2:
а) Математическая модель.
2х1 + 3х2 21
х1 4
х2 6
2х1 + х2 10
х1 0
х2 0
б) Суммарный расход каждого вида сырья на весь выпуск не должен превышать заданного ограничения.
в) Решить задачу симплексным методом.
Преобразуем неравенства в равенства, для этого введем четыре дополнительные переменные.
2х1 + 3х2 + х3 = 21
х1 + х4 = 4
х2 + х5 = 6
2х1 + х2 + х6 =10
f = 3х1 + 2х2 + 0х3 + 0х4 + 0х5 + 0х6 max
перепишем в виде систем 0 уравнений
0 = 21 – (2х1 + 3х2 + х3)
0 = 4 – (х1 + х4)
0 = 6 – (х2 + х5)
0 = 10 – (2х1 + х2 + х6)
f = 0 – (-3х1 – 2х2 - 0х3 - 0х4 - 0х5 - 0х6)
Система уравнений может быть записана в виде векторного равенства:
0 = В – (А1х1 + А2х2 + А3х3 + А4х4 + А5х5 + А6х6)
В – свободные члены
А1…А6 коэффициенты при переменных х1…х6
Линейная форма имеет вид:
f = с1х1 + с2х2 + с3х3 + с4х4 + с5х5 + с6х6
Векторы А3, А4, А5, А6 составляют базис.
Составляем первую симплекс таблицу:
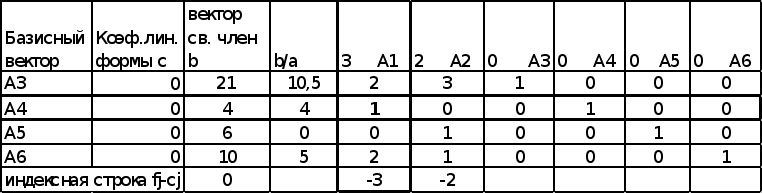
Решение: х1 = 0, х2 = 0, х3 = 21, х4 = 4, х5 = 6, х6 = 10
f = 0
Так как в индексной строке есть отрицательные элементы – решение не является оптимальным.
А1 вводим в базис вместо вектора А4
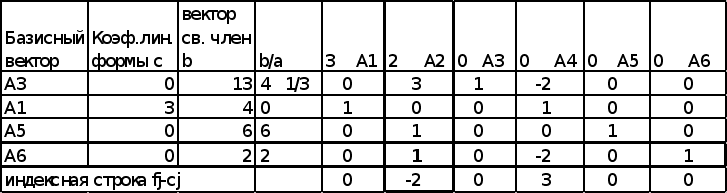
Решение: х1 = 4, х2 = 0, х3 = 13, х4 = 0, х5 = 6, х6 = 2
f = 12
Так как в индексной строке есть отрицательные элементы – решение не является оптимальным.
А2 вводим в базис вместо вектора А6
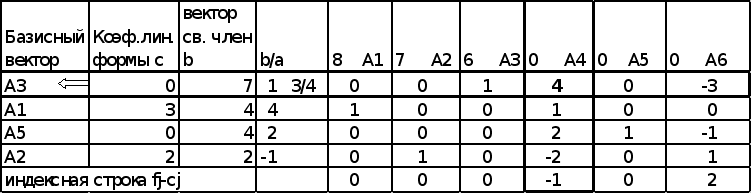
Решение х1 = 4, х2 = 2, х3 = 7, х4 = 0, х5 = 4, х6 = 0
f = 12
Так как в индексной строке есть отрицательные элементы – решение не является оптимальным.
А4 вводим в базис вместо вектора А3
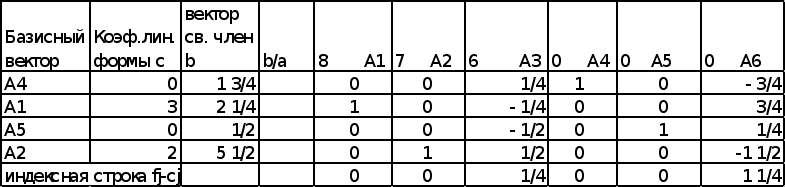
Решение х1 = 2,25; х2 = 5,5; х3 = 0; х4 = 1 ѕ; х5 = Ѕ; х6 = 0
f = 17,75
В индексной строке нет отрицательных элементов, следовательно, дальнейшее увеличение значения линейной формы невозможно мы получили оптимальную программу1.
Максимальная прибыль достигается при изготовлении первого вида продукции 2,25 у. е., а второго 5,5 у. е.
Так как не было задано условие целочисленности, такие значения допустимы, например, в качестве условных единиц – тысяч штук.
Глава 3. Основные направления повышения эффективности производства в условиях перехода к рыночной экономике.
3.1. Основные направления снижения издержек предприятия в условиях рыночной экономики.
Основные факторы повышения эффективности производства – это техника, технология, организация производства1.
Техника (машины, механизмы, автоматизированные системы управления производством и т. п.) позволяет механизировать и автоматизировать производство. Принято различать частичную и комплексную механизацию и автоматизацию.
Частичная механизация – первоначальная форма механизации, которая характеризуется заменой ручного труда машинами на отдельных процессах производства, главным образом на основных. При комплексной механизации производства ручной труд отсутствует. При частичной автоматизации отдельные операции и процессы производства осуществляются автоматическими машинами, механизмами и оборудованием без участия человека. Эти орудия труда работают среди обычных, неавтоматизированных машин, не образуя взаимодействующей системы.
Наиболее эффективные станки-автоматы, гибкие производственные системы в отдельных случаях повышают производительность труда в 5 – 10 раз, и даже в 20 раз. В результате этого уменьшаются издержки производства, повышается рентабельность производства и качество продукции.
Технология как наука о способах и методах переработки сырья возникла в связи с развитием крупной машинной промышленности. К настоящему времени технология промышленного производства выросла в самостоятельную отрасль знаний, накопила обширный теоретический и практический материал. Из описательной – она превратилась в точную науку, основанную на отечественных и зарубежных открытиях и изобретениях, передовом опыте. Технология воздействует на совершенствование производственных процессов, организацию производства, сокращение тяжелого и рутинного труда.
В результате такой тесной связи с производством технология стала радикально влиять на снижение затрат живого и овеществленного труда.
Технологическим процессом называется последовательное изменение формы, размеров, свойств материала или полуфабрикатов в целях получения изделия в соответствии с заданными техническими требованиями. Технологическая дисциплина тесно связана с такими экономическими дисциплинами, как экономика предприятия и предпринимательства, менеджмент, экономика и управление научно-техническим прогрессом и др.
Связь технологии с экономикой проявляется, например, через отношения в процессе производства. Отношения, охватывающие взаимодействия всех различных компонентов производительных сил, т. е. моментов процесса труда, называются технологическими. Они складываются в систему взаимодействия «человек – наука – техника – производство – экономика». Наука и техника являются средствами увеличения производственных возможностей.
С экономической точки зрения только те технологические процессы являются оптимальными, которые способствуют наиболее полному удовлетворению материальных и духовных потребностей человека.
Уровень технологии любого производства оказывает решающее влияние на экономические показатели (прибыль, рентабельность продукции, издержки производства и др.). Поэтому экономисту необходимы достаточные знания современных технологических процессов, а инженеру знания в области экономики.
Организация производства - это совокупность методов, обеспечивающих наиболее целесообразное соединение и использование во времени и пространстве средств труда, в целях эффективного ведения производственных процессов и в целом предпринимательской деятельности.
Характер и структура производства зависят от особенностей выпускаемой продукции, типа производства, применяемых орудий труда, предметов труда и технологических процессов. Правильно организованное производство строится на следующих основных принципах: специализации, пропорциональности, параллельности, непрерывности, прямоточности и ритмичности.
Специализация производства – это сосредоточение выпуска конструктивно и технологически подобной продукции массового спроса. Конструктивное и технологическое подобие создается с помощью широкой унификации. В самом общем виде унификация – это сведение многообразия к рациональному единообразию с некоторым конструктивным улучшением объекта унификации.
Пропорциональность – сочетание производственных мощностей всех подразделений производства. Она позволяет выпускать продукцию в нужных количествах, номенклатуре, ассортименте и комплектности в установленные сроки.
Параллельность – одновременное выполнение операций и стадий производственного процесса. Этот принцип позволяет создать широкий фронт работ по изготовлению конечного продукта.
Непрерывность – организация производства, при которой одна операция следует за другой без перерывов во времени внутри смены, между сменами, внутри операции и между операциями.
Прямоточность – рациональная организация перемещения продукции в процессе производства; обеспечивает кратчайший путь движения изделия от одного этапа (стадии операции) изготовления к последующему.
Ритмичность – выпуск продукции в равные промежутки времени одинакового или возрастающего количества повторяющихся изделий.
Производственный процесс, построенный на основе соблюдения вышеназванных принципов, считается рациональным.
Совершенствование производства должно осуществляться в направлении его специализации (строгого закрепления все более ограниченного объема разнообразных работ, выполняемых на каждом участке производства), дальнейшей концентрации (доведение производства до оптимальных масштабов), комплексной механизации и автоматизации производственных процессов и управления ими.
К современным методам организации производства относится поточное производство продукции массового спроса1. Высшей формой организации поточных методов являются поточные линии. Они бывают в основном двух систем: из специальных станков-автоматов прерывного действия и роторные непрерывного действия. В качестве специальных могут применяться станки с программным управлением, для выполнения вспомогательных операций – робототехнические устройства.
Эффективность поточной организации производства состоит в том, что она позволяет полнее реализовать пропорциональность, ритмичность и непрерывность, резко сократить, простои оборудования, долю вспомогательных операций, уменьшить длительность производственного цикла, повысить качество продукции.
В условиях свободной конкуренции цена продукции, произведенной предприятиями, фирмами выравнивается автоматически. На нее воздействуют законы рыночного ценообразования. В тоже время каждый предприниматель стремится к получению максимально возможной прибыли. И здесь, помимо факторов увеличения объема производства продукции, продвижения ее на незаполненные рынки и др., неумолимо выдвигается проблема снижения затрат на производство и реализацию этой продукции, снижения издержек производства.
В традиционном представлении важнейшими путями снижения затрат является экономия всех видов ресурсов, потребляемых в производстве: трудовых и материальных.
Так, значительную долю в структуре издержек производства занимает оплата труда (в промышленности России 13-14%, развитых стран 20-25%). Поэтому актуальна задача снижения трудоемкости выпускаемой продукции, роста производительности труда, сокращения численности административно-обслуживающего персонала.
Снижения трудоемкости продукции, роста производительности труда можно достигнуть различными способами. Наиболее важные из них – механизация и автоматизация производства, разработка и применение прогрессивных, высокопроизводительных технологий, замена и модернизация устаревшего оборудования. Однако одни мероприятия по совершенствованию применяемой техники и технологии не дадут должной отдачи без улучшения организации производства и