Сравнительный анализ факторных рынков и их современное состояние в России
С точки зрения контрагентов индивидуального предприятия обязанность его владельца расплачиваться всем своим имуществом (с поставщиками за приобретенные у них ценности, с кредиторами — по полученным кредитам, с государственным бюджетом — по налогам и т.д.) хотя бы частично снижает риск ведения сделок с малой, а значит финансово слабой фирмой.
Товарищества. Индивидуальное предприятие является преобладающей, но не единственной формой организации малого предприятия. Дальнейший рост и развитие предприятия требует дополнительного привлечение капитала, который может быть получен с помощью участия других лиц (товарищей). Соответственно эта форма получила название товарищество. Товарищество может выступать также и формой организации среднего и даже крупного бизнеса. Однако в последнем случае в роли товарищей в них обычно выступают не отдельные люди, а целые фирмы.
Деятельность товарищества основана на объединении паев (в виде денег или имущества) участников предприятия. Сумма пая фиксируется в паевом свидетельстве и дает право его владельцу на получение прибыли и право голоса на собрании предприятия.
Организационные формы товарищества. В зависимости от степени имущественной ответственности товарищества делятся на:
полные товарищества;
товарищества с ограниченной ответственностью;
смешанные товарищества.
Организация полного товарищества предполагает высокую степень доверия его участников друг к другу и основывается на принципах полной и солидарной ответственности. Участникам приходится отвечать по всем обязательствам предприятия не только его имуществом, но и своим личным имуществом.
Эта форма находит применение на тех предприятиях, где большой удельный вес составляет интеллектуальный капитал (брокерские, бухгалтерские, аудиторские, внедренческие, адвокатские фирмы). Люди, работающие в таких фирмах, являются деловыми партнерами.
Учитывая, что полная ответственность связана с рядом неудобств, большая часть предприятий отдает предпочтение другой форме — товариществу с ограниченной ответственностью, весьма распространенному в том числе и в нашей стране. Товарищество с ограниченной ответственностью основано на распространении ответственности лишь на капитал предприятия. В случае банкротства предприятия его участник рискует только своим паем, вложенным в предприятие. Иначе говоря, за долги обанкротившегося предприятия не могут быть востребованы личное имущество его владельцев, ценные бумаги других предприятий, личные денежные счета. Поэтому товарищество с ограниченной ответственностью представляет собой очень распространенную организационную форму предприятия.
Смешанное товарищество включает:
полных участников (товарищей), которые руководят делом и полностью солидарно отвечают по всем обязательствам предприятия;
вкладчиков, ответственность которых ограничена размерами вклада (пая).
Данная форма позволяет быстро увеличить капитал предприятия за счет внешних участников, обещая им хорошую прибыль, и что очень важно, одновременно страхует их от полного разорения при неудаче. Одновременно личное богатство полных товарищей служит для партнеров по сделкам гарантией уплаты по обязательствам.
1.4.3. Крупный бизнес: акционерные общества
Крупные компании принято сравнивать с «бриллиантами в короне» хозяйства развитых стран, т.к. их малочисленность компенсируется огромной значимостью вклада в экономику. Действительно, доля крупных предприятий в общей численности компаний невелика (от 0,1% во Франции до 2% в США). Однако ими создается большая часть всей продукции страны — около 50%.
Высокая эффективность крупных компаний опирается на:
экономию на масштабах производства;
сокращение безусловно постоянных (квазипостоянных) издержек;
снижение внешних трансакционных издержек, которые особенно велики в технически сложных, капитало- и наукоемких отраслях, где действуют эти компании.
Основной организационной формой крупного предприятия является акционерное общество (АО). Деятельность АО основана на объединении капиталов участников предприятия. Свидетельством является акция,она же дает ее владельцу – акционеру – получение дохода и участие в управлении АО.
Дело в том, что единоличным предпринимателям обычно не под силу создать крупное производство в промышленности. Требуется объединение капиталов, причем не капиталов узкого круга лиц, как в товариществе, а широкой публики.
Преимущества акционерных обществ. Каковы преимущества акционерной формы организации бизнеса? Почему эта форма, быстро завоевав позиции в конце прошлого столетия, и сегодня является преобладающей для крупных компаний?
Важнейшее преимущество АО связано, как уже было сказано, с возможностью привлечения значительных финансовых ресурсов, необходимых для крупного производства при современных масштабах экономики.
Акционерная компания является обществом с ограниченной ответственностью. Поэтому в случае банкротства предприятия акционер теряет только сумму, которую он вложил в данное предприятие. Это гарантирует акционерам снижение риска при сохранении возможности больших выигрышей (прибылей). Именно ограниченность риска заранее определенной суммой денежных средств превращает АО в наиболее эффективную форму вложения капиталов, обеспечивает сосредоточение денежных средств и их быстрый перелив из одной отрасли в другую.
Выход из АО какого-либо участника не приводит к остановке производства, и предприятие продолжает работать. Акционерное общество — это наиболее устойчивая форма объединения капиталов.
Акционерное общество использует профессиональный менеджмент — наемных управляющих, специально подготовленных для деятельности в определенной области и потому способных эффективно решать сложные вопросы (скажем, инженерные, маркетинговые, финансовые и прочие проблемы).
Недостатки акционерного общества. Не лишена акционерная форма и недостатков. Организация и ликвидация акционерной компании требует высоких (по сравнению с ликвидацией малых предприятий) затрат.
Сложная организационная структура АО способствует его бюрократизации.
Участие акционеров в управлении АО и контроль за ними существенно слабее власти хозяина в малой фирме. При некоторых условиях наемные менеджеры могут действовать в своих узкокорыстных интересах в ущерб акционерам и компании в целом.
Прибыль компании дважды облагается налогом на прибыль. Первый раз облагается налогом полученная предприятием прибыль, а второй раз налог взимается с полученных акционерами дивидендов.
Различают 2 вида акционерных обществ:
закрытое акционерное общество (ЗАО);
открытое акционерное общество (ОАО);
ЗАО представляет собой предприятие, капитал которого распределен среди замкнутого круга лиц: членов трудового коллектива, учредителей предприятия, смежников. Акции могут переходить от одного лица к другому только при согласии большинства акционеров. Для акционерных обществ закрытого типа характерна зависимость между обладанием акциями и выполнением акционерами каких-либо производственных функций. В силу этих ограничений, избрание формы ЗАО затрудняет свободный приток капиталов, но гарантирует фирму от захвата со стороны путем скупки акций.
Акции ОАО распространяются по открытой подписке. Купить акцию и стать акционером может любой человек. Акции ОАО свободно продаются. С целью предоставления информации о деятельности предприятия, необходимой для акционеров, акционерное общество обязано ежегодно публиковать бухгалтерский баланс, отчет о прибыли и ее использовании, некоторые другие показатели.
Управление акционерным обществом. Характерной чертой акционерного общества является разделение в рамках пучка прав собственности функций владения и управления. Владельцами акционерного общества являются акционеры — собственники акций. А управляют этой собственностью по их поручению менеджеры — наемные управляющие, собственниками не являющиеся.
Этим обстоятельством и определяется специфика управления акционерной компанией.
Собрание акционеров. Собрание акционеров - высший орган управления АО. На нем решаются важнейшие производственные, финансовые и социальные вопросы (избрание директора предприятия, утверждение годовых результатов деятельности, изменение устава предприятия и т.д.). Решения принимаются большинством голосов, а каждая акция дает акционеру право на один голос. Поэтому при голосовании мнение акционера «весит» соответственно его вкладу в капитал. Акционер, сосредоточивший в своих руках значительное количество акций, имеет большее влияние на предприятие.
Контрольный и запирающий пакеты акций. Контрольным пакетом называется такое количество акций, которое дает возможность осуществлять полный контроль за деятельностью акционерного общества. Чтобы иметь на собрании абсолютное большинство голосов, теоретически необходимо располагать 50% акций плюс 1 акция.
Кроме контрольного пакета, важную роль играет и запирающий пакет. Если первый обеспечивает проведение решений, диктуемых владельцем (или объединившейся группой владельцев) большинства акций, то второй гарантирует защиту интересов владельца значительного меньшинства капитала. Собственники крупных пакетов (обычно не менее 25% акций), даже если эти пакеты не являются контрольными, имеют право вето, т.е. запрета проведения невыгодных им решений. Поэтому такой пакет и называется запирающим (блокирующим).
На практике контрольный пакет обычно меньше 50%. Это связано с двумя причинами. Во-первых, реально не все акционеры пользуются своим правом голоса, т.к. не имеют времени, знаний или желания принимать участие в собрании акционеров. Во-вторых, наблюдается так называемое распыление капитала крупных акционерных компаний. Акции часто бывают распределены среди тысяч акционеров, большинство из которых владеет незначительной частью акций компании. Реальной возможности повлиять на принимаемые АО решения мелкий акционер не имеет и в голосовании обычно не участвует. Поэтому все важнейшие вопросы решаются крупными акционерами: достаточно иметь 10—15% акций, чтобы контролировать деятельность компании.
Менеждериальная революция. Сложность практического, повседневного управления крупной компанией, а также разделение капитала (а значит, и власти в фирме) между многими лицами побуждает акционеров доверять права управления своей собственностью профессиональному управляющему — менеджеру. Рост крупных акционерных компаний, поэтому, способствовал широкому распространению в бизнесе наемного управленческого труда. На этой базе в начале XX в. произошла менеджериальная революция. Реальная власть в крупных фирмах в значительной степени перешла от собственников (капиталистов) к менеджерам. Другими словами, в процессе принятия решения в АО резко выросла роль третьего уровня — исполнительного органа или правления.
Исполнительный орган. Если на собрание акционеров возложено решение стратегических проблем предприятия, то оперативные (текущие) вопросы курирует исполнительный орган в лице директора (генерального директора) или правления (дирекции).
Исполнительный орган формируется из наемных менеджеров. Важно понимать, что даже генеральный директор является не хозяином, а только служащим фирмы. Каждый из менеджеров – профессионал в определенной сфере: организации производства, технических разработок, маркетинга, финансов и т.п. Вмешательство акционеров в его требующую больших специальных знаний деятельность весьма затруднено.
Что же заставляет менеджеров точно исполнять волю акционеров? Иными словами, каким образом осуществляется контроль за деятельностью менеджеров?
В определенной мере эта проблема решается организационно, за счет существования второго уровня управления — совета директоров.
Совет директоров. Основное предназначение совета директоров заключается в выполнении контрольной функции. Совет директоров несет главную ответственность за управление делами предприятия и осуществляет три основные функции:
контроль за деятельностью администрации;
назначение исполнительного органа АО;
рассмотрение и принятие важнейших стратегических решений.
В совет директоров входят внешние члены (лица, не работающие на данном предприятии, — представители банков, контрагенты, адвокаты и др.) и внутренние члены (работники предприятия, избираемые акционерами из состава его администрации). Совет директоров следит за тем, как выполняются желания акционеров и определяет направления развития компании на длительную перспективу.
Мотивация менеджеров. Другим способом заставить менеджеров работать в интересах акционеров выступает система стимулирования их труда. Используются премии, величина которых зависит от результатов работы управляющих. Часть жалования руководителям выплачивается акциями своей фирмы, что позволяет «усадить менеджеров и акционеров в одну лодку». Если менеджер эффективно управляет предприятием, то оно работает прибыльно, соответственно растет цена принадлежащих лично ему акций.
Эффективным средством контроля за деятельностью менеджера является также способность акционеров «голосовать ногами». Так, акционеры, разочарованные в результатах деятельности своей компании, могут просто продать ее акции. Появление на рынке значительного количества акций данного предприятия (увеличение предложения акций) ведет к падению их стоимости. Это позволяет другим компаниям дешево скупить их и осуществить поглощение. Новый же владелец обычно производит замену прежних, не справившихся со своими обязанностями менеджеров.
1.4.4. Объединения предприятий
Наряду с фирмами в современной рыночной экономике значительную роль играют объединения предприятии. Особенностью данной формы предпринимательской деятельности является сочетание элементов стихийного порядка и иерархии. Объединения предприятий представляют собой группу фирм, внутри каждой из которых действует принцип иерархии. Взаимодействие же между фирмами группы осуществляется через рынок, но в пределах общей стратегии. Это не единая фирма, но и не чистый рынок.
Отдельно стоящей фирме приходится расходовать средства на приобретение информации о ценах, технологиях, возможных контрагентах, на заключение контрактов, на контроль их исполнения, на поиск необходимых ресурсов для развития и т.д. Объединение предприятий позволяет значительно уменьшить трансакционные издержки, поскольку многие трансакции осуществляются с партнерами по группе, с которыми налажены устойчивые связи. Кооперация фирм в рамках объединений создает также возможности перелива капитала, технологий и трудовых ресурсов, позволяет координировать совместную деятельность и т. д.
Вместе с тем объединение не превращается в единую суперфирму и, следовательно, не ведет к чрезмерному росту внутрифирменных трансакционных издержек. Взаимодополнение стихийного порядка и иерархии в объединении фирм способствует эффективной работе, стабильному развитию и устойчивому положению на рынке.
Финансово-промышленные группы. Наиболее распространенной основой для создания объединений является взаимовыгодное переплетение интересов крупных банковских структур и промышленных фирм. Дело в том, что по природе своих операций банк заинтересован в привлечении крупных, надежных и постоянных клиентов. Фирма же нуждается в столь же долгосрочных источниках кредитов.
Организационной формой объединений банков и предприятий стали финансово-промышленные группы (ФПГ). Каждая составная часть ФПГ самостоятельно решает собственные задачи, но при этом учитывает и общий интерес группы. Роль координатора в ФПГ выполняет головная организация (ею может быть банк или крупнейшее предприятие). Выполняемые ею управленческие функции, однако, носят ограниченный характер, сохраняя за другими участниками группы свойственный независимому предприятию уровень самостоятельности.
ФПГ как форма объединения промышленных предприятий и банковских институтов давно зарекомендовала себя во всем мире, поскольку способна — прежде всего силами самой группы — обеспечить:
аккумуляцию финансовых ресурсов;
благоприятные условия для инвестиционной деятельности;
должный контроль за эффективным использованием финансовых средств;
поддержку и развитие широкомасштабных научных исследований и разработок;
межотраслевое перераспределение ресурсов.
Иными словами, ФПГ максимально использует наиболее выгодные возможности объединения предприятий.
1.4.5. Государство как предприниматель. Унитарные предприятия
Обычно в рыночной экономике коммерческая деятельность находится в частных руках. Но в некоторых случаях в качестве предпринимателя может выступать и государство. Чаще всего государственное предпринимательство представлено:
в отраслях, значение которых жизненно важно для безопасности страны;
естественными монополиями, чтобы воспрепятствовать неизбежному возникновению там частной монополии;
в убыточных, а потому не привлекающих частный бизнес предприятиях и отраслях, которые по стратегическим соображениям должны быть сохранены.
Государственный бизнес выступает в двух основных организационных формах:
предприятия, полностью находящиеся в собственности государства. Имущество этих предприятий является неделимым, т.е. не может быть распределено по вкладам (акциям, паям). Поэтому эти предприятия принято называть унитарными (от лат. unitas — единство, одно целое).
предприятия, находящиеся под контролем государства через его владение контрольным пакетом акций. По своей сути эти предприятия являются обычными акционерными обществами, но с правом принятия решений государством.
1.4.6. Ценные бумаги и фондовая биржа
Акционерные общества, производя эмиссию акций, выпускают их в обращение. Как складывается дальнейшая судьба ценных бумаг? Как устроен рынок, на котором они обращаются?
Начнем с уточнения понятия ценной бумаги.
Ценные бумаги представляют собой финансовые документы, в которых зафиксированы права их владельцев. Многообразие стартовых условий предпринимательства, а также свойственное рынку обилие оригинальных подходов к бизнесу, создают великое множество ценных бумаг, но основными их видами являются акции и облигации.
Акция представляет собой ценную бумагу, свидетельствующую о внесении определенной суммы в капитал акционерного общества.
В зависимости от набора предоставляемых владельцу прав, выделяются простые (обыкновенные) и привилегированные акции. Простые являются наиболее часто встречаемым видом акций. Главные права держателей обыкновенных акций заключаются в праве голоса на собрании акционеров и праве на получение дивидендов, зависящих от размера получаемой АО прибыли.
Само название привилегированных акций говорит о наличии ряда преимуществ (привилегий), которые предоставляются их владельцам. Главное из них состоит в праве на получение фиксированных дивидендов вне зависимости от размеров прибыли АО.
Но привилегированные акции не дают их владельцам права голоса.
Любой вид акции дает владельцам право их свободной продажи, но не обязывает акционерное общество выкупать их. С момента приобретения акции их владелец несет вместе с обществом предпринимательские риски. И если дела компании пойдут плохо и акции превратятся в бросовые бумаги, никто не обязан возмещать владельцу вложенные деньги.
Номинальная стоимость и курс акций. Любая акция имеет номинальную стоимость, написанную на ней самой, и равную сумме денег, считающейся вложенной ее владельцем в компанию. По номинальной стоимости акции продаются всего один раз, в момент эмиссии. Наряду с номинальной существует рыночная цена, называемая курсом акции. Курс акций определяется соотношением спроса и предложения на них. А эти величины, в свою очередь, зависят от того, насколько хорошо работает предприятие, а также от функционирования экономики в целом.
Облигации. Облигация удостоверяет отношение займа между ее владельцем и предприятием-эмитентом и подтверждает обязательство возвратить ее владельцу номинальную стоимость по истечении указанного в ней срока.
Если предприятие, выпустившее акции, в обмен на привлеченный капитал принимает на себя бессрочные обязательства перед держателями акций, то выпуск облигаций ведет к установлению временных отношений между их владельцем и эмитентом. До истечения срока действия облигации ее держатель не может требовать возврата номинальной стоимости, однако, имеет полное право на получение фиксированного дохода. В отличие от владельца акций, собственник облигаций не является совладельцем капитала предприятия, не имеет права вмешиваться в его деятельность. Он — кредитор этого предприятия. Поэтому и доход, получаемый по облигациям, называется процентом.
Обычно облигации выпускаются в годы экономического подъема, поскольку в неустойчивой ситуации кризиса предприятия не хотят обременять себя обязательствами по выплате фиксированных процентов. По тем же соображениям выпуск облигаций чаще организуется под какую-то конкретную программу с известными сроками реализации и хорошо просчитываемыми размерами будущей прибыли.
Рынок ценных бумаг. Обращение акций и облигаций происходит на особом рынке ценных бумаг. Основными его участниками являются потребители и поставщики капитала. Предприятия, нуждающиеся в капитале и привлекающие его с помощью выпуска (эмиссии) ценных бумаг, называются эмитентами. Поставщики капитала, вкладывающие (инвестирующие) собственные денежные средства в приобретение ценных бумаг с целью получения дохода, именуются инвесторами.
На рынке ценных бумаг происходит пересечение интересов сторон-участниц. Так, инвесторы заинтересованы в первую очередь в получении высоких доходов от приобретенных ценных бумаг. Они также хотят, чтобы купленные ценные бумаги были достаточно надежны и ликвидны. Эмитенты ценных бумаг желают получить средства в должном размере, быстро и по доступной цене. При этом возможность получения необходимых денежных средств для эмитента связана с автоматически возникающими у него обязательствами по передаче части получаемой прибыли инвесторам.
Первичный и вторичный рынок. В зависимости от способа поступления ценных бумаг на рынок, различают первичный и вторичный рынок ценных бумаг. На первичном рынке фирма эмитент привлекает средства инвесторов. Первичный рынок дает рождение ценным бумагам, вся же последующая долгая «жизнь» ценных бумаг связана со вторичным рынком.
На вторичном рынке ценные бумаги могут поменять своих владельцев, т.е. перейти от одних инвесторов к другим. Другими словами, операции на вторичном рынке, как правило, происходят без участия эмитента и не приносят ему дополнительных средств. Вместе с тем происходящие здесь события небезразличны для эмитента. Ведь никто не будет приобретать на первичном рынке акции дороже, чем их же можно купить на вторичном.
Организованный и неорганизованный рынок. С точки зрения механизма своего функционирования рынок ценных бумаг делится на неорганизованный и организованный. Неорганизованный рынок представлен прямыми сделками продавцов и покупателей акции, а также сделками, осуществляемыми с помощью посредников. Достоинством неорганизованного рынка является полнота охвата: на нем может осуществляться торговля практически любыми ценными бумагами. Это обстоятельство исключительно важно для мелких или новых компаний, которые провели эмиссию ценных бумаг, но недостаточно авторитетны, чтобы предлагать их широкой публике.
Ядро организованного рынка ценных бумаг составляет сеть фондовых бирж.
Фондовая биржа представляет собой организованный рынок, где по заранее определенным жестким правилам совершаются сделки с ценными бумагами. Фондовая биржа призвана обеспечить быструю, надежную и эффективную перепродажу ценных бумаг. Она выступает в качестве организатора проведения сделок между двумя сторонами: поставщиком капитала и его потребителем.
В процессе своей деятельности фондовая биржа выполняет три основные функции:
аккумуляции капитала;
обеспечения межотраслевых переливов капитала;
переход управления предприятиями к эффективному собственнику.
Аккумуляции капитала. Находясь в центре пересечения интересов продавцов и покупателей, биржа аккумулирует разрозненные свободные финансовые средства и помогает их инвестированию в ценные бумаги, а значит, в конечном счете и в производство. Владелец небольшой суммы денег не может открыть с их помощью своего дела. Но даже если их хватит на покупку только одной акции, его деньги будут инвестированы в экономику. При этом способность биржи аккумулировать большие объемы капитала и направлять их туда, где существует спрос, прямо связана со способностью биржи обеспечить участникам сделки максимальные удобства. А именно:
Надежность. Фондовая биржа открыта далеко не для всех ценных бумаг. Разрешение на продажу там ценных бумаг — это прерогатива достаточно известных и эффективно работающих компаний. Прежде чем ценные бумаги будут предложены к продаже, они проходят процедуру проверки или допуска.
Работа биржи строится таким образом, что все совершаемые на ней сделки проводятся только с помощью официальных посредников — брокеров. Брокер получает заявки от своих клиентов и выполняет их. Прежде чем заключить сделку, клиент имеет право получить консультацию у брокера об интересующих его ценных бумагах и фирмах. При ненадлежащем осуществлении сделки брокер несет материальную ответственность.
Информационное обеспечение. Чтобы заинтересовать инвестора в приобретении ценных бумаг, а также помочь ему определиться с выбором, биржа предоставляет информацию о деятельности всех компаний, чьи ценные бумаги представлены на бирже.
Обеспечение ликвидности. Известно, что высокая ликвидность характерна для бирж, имеющих большие обороты. На рынок с низкой ликвидностью трудно привлечь инвесторов. Поэтому естественным является процесс концентрации организованного фондового рынка, включающий биржевые слияния и поглощения. Происходит сосредоточение торговли ценными бумагами в одном месте.
Межотраслевые переливы капитала. Биржи представляют собой чрезвычайно важный для рыночной экономики инструмент межотраслевого перелива капитала. Установление равновесия между спросом и предложением возможно лишь тогда, когда капиталы могут покидать сферы, где существует устойчивое перепроизводство (скажем, старые отрасли, производящие неконкурентоспособные товары), и перетекать туда, где рынок требует резкого наращивания выпуска.
Однако в своей натурально-физической форме капиталы малоподвижны. Не так легко найти покупателя, готового заплатить огромную сумму за гигантский, но убыточный сталелитейный завод. Непростой задачей окажется и строительство на высвобожденные деньги прибыльного производства в прогрессивной отрасли.
Ценные бумаги делают этот процесс более плавным и реализуемым. Каждый легко может избавиться от переставшего приносить прибыль большего или меньшего пакета ценных бумаг того же сталелитейного завода, если согласится продать их дешево. И без труда вложит выручку в более прибыльный сектор экономики. Биржа как раз и служит тем местом, где с помощью купли-продажи ценных бумаг из отрасли в отрасль перетекают капиталы.
Переход управления к эффективному собственнику. Открытость биржевой информации предоставляет возможность любому акционеру проследить за ситуацией, складывающейся на фондовом рынке с ценными бумагами компаний. Тем самым ошибки в управлении акционерным обществом перестают быть понятными только специалистам-экспертам, способным указать конкретные просчеты в рекламной кампании, распределении инвестиций или инженерной политике фирмы.
Появляется индикатор, понятный широкой публике. Обычно опасным сигналом является серьезное падение курса ценных бумаг какой-либо компании-эмитента. Оно же часто оказывается и механизмом перехода фирмы в руки эффективного собственника. Сначала бумаги слабой фирмы «сбрасывают» хорошо информированные профессионалы. Ориентируясь на них, схожим образом поступают мелкие инвесторы. Стремление многих владельцев ценных бумаг поскорее избавиться от них еще больше усугубляет ситуацию. Рыночная цена ценных бумаг стремительно снижается. А это в свою очередь создает благоприятную возможность для скупки акций в целях формирования контрольного пакета, позволяющего перехватить контроль над неэффективно работающей фирмой. Следовательно, способствует переходу управления компанией в более надежные руки, т.е. к эффективному собственнику.
Биржевые спекуляции. Обязательным признаком биржевой деятельности являются биржевые спекуляции — краткосрочная купля-продажа ценных бумаг с целью извлечения курсовой прибыли. Последняя возникает, когда существует разница между ценой покупки и ценой продажи ценных бумаг.
Все биржевые операции можно разделить на два типа: наличные и срочные сделки. По наличным сделкам расчет производится в момент заключения сделки. Спекулятивная прибыль здесь обычно невелика и может возникнуть лишь в ходе так называемого арбитража — использования разницы цены ценных бумаг на разных биржах.
Подавляющая часть совершаемых на бирже операций относится к срочным сделкам. Характерной особенностью срочных сделок является перенос исполнения обязательств сторон-участниц на какое то время (несколько дней или месяцев). Акции будут переданы, а деньги уплачены через определенный срок после заключения сделки. Причем доподлинно их курс в будущем не может знать никто.
В силу этого сфера срочных сделок — прерогатива биржевых спекулянтов. Их успех зависит от наличия эксклюзивной информации, доступа к крупным финансовым ресурсам и умения анализировать обстановку. Быстротечный характер спекулятивных операций позволяет в ходе серии удачных сделок превратить незначительную первоначальную сумму денег в солидный капитал.
2. Современное состояние факторных рынков в России.
2.1. Рынок труда в России.
Сложное становление российского рынка труда (как и рыночной системы в целом) обусловлено различными факторами и, прежде всего, противоречивым переплетением старого и нового. Исходным пунктом его развития была советская система трудовых отношений.
Для формирования российского рынка труда характерны неполная занятость (безработица), заниженная в среднем заработная плата и большая дифференциация доходов населения.
Графическое изображение складывающегося на российских предприятиях соотношения спроса на труд, его предложения и цены (рис. 9).
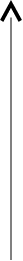 W