Анализ использования фонда оплаты труда СПК "Солонцы"
Средняя за период величина активов предприятия, тыс.руб.(А)
66542
77295,5
16,16
Выручка от реализации за период, тыс.руб. (В)
10216
10984
7,5
Прибыль (убыток) от реализации, тыс.руб.(П)
918
534
-44,83
Анализируя данные, приведенные в таблице 1.4.1, можно сделать вывод о том, что темпы прироста прибыли (- 41,8 %) меньше, чем темпы прироста выручки (7,5 %), которые в свою очередь меньше темпов прироста средней величины активов предприятия (16,2 %), т.е. наблюдается следующее соотношение темповых показателей: ТпрП<ТпрВ<ТпрА. Данное соотношение свидетельствует о том, что имущество предприятия стало хуже использоваться.
Далее необходимо составить сравнительный аналитический баланс предприятия и проанализировать произошедшие изменения (табл.1.4.2, прил.1).
По данным таблицы 1.4.2 видно, что валюта баланса в конце отчетного периода увеличилась по сравнению с началом периода на 21507 тыс. руб., темпы прироста оборотных активов больше, чем темпы прироста внеоборотных активов, собственный капитал предприятия превышает заемный, однако темпы его роста ниже, чем темпы роста заемного капитала, темпы прироста дебиторской задолженности (87,8 %) выше, чем темпы прироста кредиторской задолженности (-15,4 %). В балансе присутствует статья «Непокрытый убыток», который на начало базисного периода составил 6052 тыс. руб., на конец отчетного – 17356 тыс. руб., т.о., баланс не является «хорошим».
Затем следует проанализировать эффективность и интенсивность использования капитала предприятия.
Таблица 1.4.3 – Анализ эффективности и интенсивности использования капитала предприятия
|
Показатели |
Базисный период |
Отчетный период |
Изменение, (+/-) |
|
А |
1 |
2 |
3= гр.2 – гр.1 |
|
Исходные данные: |
|||
|
1. Выручка от реализации продукции, работ, услуг минус косвенные налоги, тыс. руб. |
10216 |
10984 |
768 |
|
2. Средняя величина активов, тыс. руб. |
73657 |
45475 |
-28182 |
|
3. Средняя величина текущих активов, тыс. руб. |
24315,5 |
31820,5 |
7505 |
|
4. Средняя величина собственных источников, тыс. руб. |
59899,5 |
65857 |
5957,5 |
|
5. Средняя величина заемных средств, тыс.руб. |
750 |
- |
-750 |
|
6. Средняя величина основных средств, тыс. руб. |
43959 |
40951 |
-3008 |
|
7. Средняя величина запасов, тыс.руб. |
14255 |
27492 |
13237 |
|
8. Средняя величина дебиторской задолженности, тыс.руб. |
3987,5 |
3922 |
-65,5 |
|
9. Средняя величина денежных средств, тыс.руб. |
333,5 |
406,5 |
73 |
|
10. Средняя величина кредиторской задолженности, тыс.руб. |
5620,5 |
4513,5 |
-1107 |
|
11. Затраты на производство реализуемой продукции, тыс.руб. |
10450 |
9298 |
-1152 |
|
12. Чистая прибыль (убыток) предприятия, тыс.руб. |
- |
1216 |
1216 |
|
13. Прибыль (убыток) от реализации продукции (работ, услуг), тыс.руб. |
10088 |
1232 |
-8856 |
|
Расчетные показатели: |
|||
|
Коэффициенты оборачиваемости, об.: |
|||
|
- активов (с.1 : с.2) |
0,14 |
0,24 |
0,1 |
|
- текущих активов (с.1 : с.3) |
0,42 |
0,35 |
-0,07 |
|
- собственного капитала (с.1 : с.4) |
0,17 |
0,17 |
0 |
|
- заемных средств (с.1 : с.5) |
13,6 |
- |
-13,6 |
|
- основных средств (с.1 : с.6) |
0,23 |
0,27 |
0,04 |
|
- запасов (с.1 : с.7) |
0,72 |
0,4 |
-0,32 |
|
- средств в расчетах (с.1 : с.8) |
2,56 |
2,8 |
0,24 |
|
- денежных средств (с.1 : с.9) |
30,6 |
27,02 |
-3,58 |
|
- кредиторской задолженности (с.1 : с.10) |
1,8 |
2,4 |
0,6 |
|
Продолжительность оборота, дн.: |
|||
|
- активов ((с.2 : с.1)х t ) |
2631,6 |
1511,1 |
-1120,5 |
|
- текущих активов ((с.3 : с.1) х t) |
868,7 |
1057,4 |
188,7 |
|
- собственного капитала ((с.4 : с.1) х t) |
2140,1 |
2188,4 |
48,3 |
|
- заемных средств ((с.5 : с.1) х t) |
26,8 |
- |
-26,8 |
|
- основных средств ((с.6 : с.1) х t) |
1570,6 |
1360,8 |
-209,8 |
|
- запасов ((с.7 : с.1) х t) |
509,3 |
913,6 |
404,3 |
|
- средств в расчетах ((с.8 : с.1) х. t) |
142,5 |
130,3 |
-12,2 |
|
- денежных средств ((с.9 : с.1) х t) |
11,9 |
13,5 |
1,6 |
|
- кредиторской задолженности ((с.10 : с.1) х t) |
200,8 |
149,9 |
-50,9 |
|
Рентабельность (убыточность), % |
|||
|
- активов ((с.12 : с.2) х 100) |
- |
1,6 |
1,6 |
|
- текущих активов ((с.12 : с.3) х 100) |
- |
3,8 |
3,8 |
|
- собственного капитала ((с.12 : с.4) х 100) |
- |
1,8 |
1,8 |
|
- заемных средств ((с.12 : с.5) х 100) |
- |
- |
- |
|
- основных средств ((с.13 : с.6) х 100) |
22,9 |
3,01 |
-19,89 |
|
- затрат ((с.13 : с.11) х 100) |
96,5 |
13,2 |
-83,3 |
|
- продаж ((с.13 : с.1) х 100) |
98,7 |
11,2 |
-87,5 |
Интенсивность использования капитала характеризуется показателями оборачиваемости и продолжительности оборота. В динамике все коэффициенты оборачиваемости уменьшаются, за исключением коэффициента оборачиваемости заемных средств, который увеличился на 0,5, коэффициента оборачиваемости основных средств, который увеличился на 0,04, коэффициента оборачиваемости кредиторской задолженности, увеличивающегося на 0,61, коэффициент оборачиваемости собственного каптала не изменился. Продолжительность оборота, напротив, увеличилась за исключением основных, заемных средств и кредиторской задолженности.
Снижение рентабельности совокупных активов предприятия с 15,2 до 1,6 %, т.е. на 13,6 % произошло за счет снижения размера чистой прибыли.
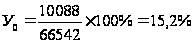
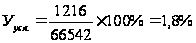
∆У =
1,6 – 15,2 = - 13,6 %
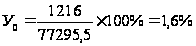
∆УЧП = 1,8 – 15,2 = - 13,4 % ∆УСОВ.АКТ.= 1,6 – 1,8 = - 0,2 %
На следующем этапе необходимо проанализировать ликвидность бухгалтерского баланса предприятия, его платежеспособность и финансовую устойчивость по абсолютным и относительным показателям.
Ликвидность бухгалтерского баланса предприятия определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
В целом анализ ликвидности позволяет оценить вероятность дефицита денежных средств на предприятии, вероятность банкротства, а также то, насколько свободно компания может распоряжаться своими ресурсами в текущем периоде, маневрировать оборотными средствами.
Анализ ликвидности баланса заключается в сравнении по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированным по срокам их погашения и расположенными в порядке возрастания сроков.
Таблица 1.4.4 – Анализ ликвидности бухгалтерского баланса предприятия, тыс.руб.
|
Показатель |
На начало базисного года |
На конец отчетного года |
Платежный излишек (+) или недостаток (-) |
||
|
На начало года |
На конец года |
||||
|
А |
1 |
2 |
3 |
4 |
|
|
А1 |
Наиболее ликвидные активы = Денежные средства + Краткосрочные финансовые вложения |
261 |
407 |
А1 – П1 -6089 |
А1 – П1 -3729 |
|
П1 |
Наиболее срочные обязательства = Кредиторская задолженность |
6350 |
4136 |
||
|
А2 |
Быстро реализуемые активы = Краткосрочная дебиторская задолженность |
1071 |
2011 |
А2 – П2 1071 |
А2 – П2 2011 |
|
П2 |
Краткосрочные пассивы = Краткосрочные заемные средства + + Задолженность участникам по выплате доходов + Прочие краткосрочные обязательства |
0 |
0 |
||
|
А3 |
Медленно реализуемые активы = Запасы + Долгосрочная дебиторская задолженность + НДС + Прочие оборотные активы |
12289 |
39703 |
А3 – П3 -38022 |
А3 – П3 27089 |
|
П3 |
Долгосрочные пассивы = Долгосрочные обязательства + Доходы будущих периодов + Резервы предстоящих расходов и платежей |
2044 |
12614 |
||
|
А4 |
Трудно реализуемые активы = Внеоборотные активы |
50311 |
44258 |
П4 - А4 -4156 |
П4 – А4 -11915 |
|
П4 |
Постоянные пассивы или устойчивые = Капитал и резервы или собственный капитал предприятия |
54467 |
66382 |
||
|
Валюта баланса |
62861 |
84368 |
Х |
Х |
|
Баланс считается абсолютно ликвидным, если имеют место соотношения А1≥П1; А2≥П2; А3≥П3; А4≤П4. Из таблицы 1.4.4 видно, что из всех соотношений не выполняется только первое, следовательно, баланс нельзя назвать абсолютно ликвидным.
Для анализа платежеспособности предприятия рассчитываются коэффициенты общей ликвидности, абсолютной ликвидности, «критической оценки», текущей ликвидности, маневренности функционирующего капитала, доля оборотных средств в активах.
Показатели платежеспособности характеризуют долгосрочную устойчивость предприятия, возможность покрытия всех долговых обязательств (включая долгосрочные), способность нести некоторые убытки без риска полной потери собственных средств и банкротства.
Таблица 1.4.5 – Расчет коэффициентов, характеризующих платёжеспособность предприятия
|
Показатели |
На начало базисного года |
На конец отчетного года |
Изменение, +/- |
Нормативное значение |
|
А |
1 |
2 |
3 |
4 |
|
Исходные показатели: |
|
1. Наиболее ликвидные активы (А1) |
261 |
407 |
146 |
|
|
2. Быстрореализуемые активы (А2) |
1071 |
2011 |
940 |
|
|
3. Медленно реализуемые активы (А3) |
12289 |
39703 |
27414 |
|
|
4. Труднореализуемые активы (А4) |
50311 |
44258 |
-6053 |
|
|
5. Наиболее срочные обязательства (П1) |
6350 |
4136 |
-2214 |
|
|
6. Краткосрочные пассивы (П2) |
- |
- |
- |
|
|
7. Долгосрочные пассивы (П3) |
2041 |
12614 |
10573 |
|
|
8. Постоянные пассивы (П4) |
54467 |
66382 |
11915 |
|
|
9. Валюта баланса (ВБ) |
62861 |
84368 |
21507 |
|
Расчетные показатели: |
|
Общий показатель платежеспособности ((А1+0,5А2+0,3А3)/(П1+П2)) |
0,71 |
3,22 |
2,51 |
> 1 |
|
Коэффициент абсолютной ликвидности ((А1/(П1+П2)) |
0,04 |
0,09 |
0,05 |
> 0,2 |
|
Коэффициент «критической оценки» ((А1+А2)/(П1+П2)) |
0,21 |
0,58 |
0,37 |
> 1 |
|
Коэффициент текущей ликвидности ((А1+А2+А3)/(П1+П2)) |
2,1 |
10,2 |
8,1 |
> 2 |
|
Коэффициент маневренности функционирующего капитала (А3/((А1+А2+А3)-(П1+П2)) |
1,69 |
1,04 |
-0,65 |
Уменьшение- положит.факт |
|
Доля оборотных средств в активах ((А1+А2+А3)/ВБ) |
0,2 |
0,5 |
0,3 |
> 0,5 |
Из таблицы 1.4.5 видно, то коэффициенты текущей ликвидности (общий коэффициент покрытия долгов) возрос, что свидетельствует о росте платежеспособности предприятия. Коэффициент абсолютной ликвидности, характеризующий мгновенную платежеспособность предприятия, в конце отчетного периода увеличился по сравнению с началом периода (на 0,04), однако его значение ниже нормативного, аналогично и по коэффициенту критической оценки, характеризующему платежеспособность предприятия на период первого оборота дебиторской задолженности. Коэффициент маневренности функционирующего капитала снизился на 0,715, что свидетельствует о сокращении части функционирующего капитала, обездвиженной в производственных запасах и долгосрочной дебиторской задолженности. Общий показатель платежеспособности предприятия возрос с 0,7 до 2,4, т.е. на 1,7.
Если ликвидность – это оценка платежеспособности в достаточно коротком периоде, то финансовая устойчивость показывает длительную платежеспособность предприятия, способность в перспективе погасить не только краткосрочную, но долгосрочную задолженность.
Анализ финансовой устойчивости может показать вероятность банкротства предприятия за несколько лет до периода проведения анализа и заставить менеджмент принять адекватные меры.
Задачей анализа финансовой устойчивости является оценка степени независимости от заемных источников финансирования. Финансовую устойчивость предприятия по относительным показателям определяют по коэффициентам – капитализации (плечо финансового рычага), обеспеченности собственными источниками финансирования, финансовой независимости (автономии), финансирования, финансовой устойчивости.
Таблица 1.4.6 – Расчет коэффициентов, характеризующих финансовую устойчивость предприятия
|
Показатели |
На начало базисного года |
На конец отчетного года |
Изменение, (+/-) |
Нормативное значение |
|
А |
1 |
2 |
3 |
4 |
|
Исходные данные: |
||||
|
1. Собственный капитал (СК) |
54467 |
66382 |
11915 |
|
|
2. Заемный капитал (ЗК) |
8394 |
17986 |
9592 |
|
|
3. Валюта баланса (ВБ |
62861 |
84368 |
21507 |
|
|
4. Внеоборотные активы (ВнА) |
50311 |
44258 |
-6053 |
|
|
5. Долгосрочные обязательства (ДО) |
2044 |
12614 |
10570 |
|
|
6. Оборотные активы (ОбА) |
12550 |
40110 |
27560 |
|
|
Расчетные показатели |
||||
|
Коэффициент капитализации (плечо финансового рычага или финансового риска) (ЗК/СК) |
0,15 |
0,27 |
0,12 |
Не выше 1,5 |
|
Коэффициент обеспеченности собственными источниками финансирования ((СК-ВнА)/ОбА) |
0,33 |
0,55 |
0,22 |
Нижняя граница 0,1; 0,5 < Opt. значение |
|
3. Коэффициент финансовой независимости (автономии) (СК/ВБ) |
0,87 |
0,79 |
-0,08 |
0,4 < Opt. значение < 0,6 |
|
4. Коэффициент финансирования (СК/ЗК) |
6,49 |
3,69 |
-2,8 |
0,4 < Opt. значение < 0,6 |
|
5. Коэффициент финансовой устойчивости ((СК+ДО)/ВБ) |
0,9 |
0,94 |
0,04 |
> 0,6 |
Из таблицы 1.4.6 видно, что произошло увеличение коэффициента финансового риска, однако его величина остается в пределах нормы, кроме того, произошло увеличение коэффициента обеспеченности предприятия собственными источниками финансирования, коэффициент финансовой независимости предприятия, как и коэффициент финансирования, напротив, снизился. В целом коэффициент финансовой устойчивости по предприятию не изменился, составив 0,9 %.
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые оценивают различные источники (табл. 1.4.7).
Таблица 1.4.7 – Анализ финансовой устойчивости по абсолютным показателям, позволяющий определить тип финансовой ситуации на предприятии на основе анализа обеспеченности запасов предприятия источниками их формирования
|
Показатели |
На начало базисного года |
На конец отчетного года |
Изменение, +/- |
|
А |
1 |
2 |
3 |
|
Исходные данные: |
|||
|
1. Общая величина запасов (Зп) |
11218 |
37692 |
26474 |
|
2. Собственный капитал (СК) |
54467 |
66382 |
11915 |
|
3. Внеоборотные активы (ВнА) |
50311 |
44258 |
-6053 |
|
4. Долгосрочные обязательства (ДО) |
2044 |
12614 |
10570 |
|
5. Краткосрочные кредиты и займы (КрКЗ) |
0 |
0 |
0 |
|
Расчетные показатели: |
|||
|
Наличие собственных оборотных средств (СОС= СК-ВнА) |
4156 |
22124 |
17968 |
|
Функционирующий капитал (КФ=СОС+ДО) |
6200 |
34738 |
28538 |
|
Общая величина источников (ВИ=ФК+КрКЗ) |
6200 |
34738 |
28538 |
|
Излишек (1) или недостаток (0) собственных оборотных средств (СОС – Зп) |
-7062 |
-15568 |
-8506 |
|
Излишек (1) или недостаток (0) собственных и долгосрочных заемных источников (КФ - Зп) |
-5018 |
-2954 |
2064 |
|
Излишек (1) или недостаток (0) общей величины основных источников для формирования запасов (ВИ – Зп) |
-5018 |
-2954 |
2064 |
|
Тип финансовой ситуации: {1,1,1}- абсолютная устойчивость, {0,1,1}- нормальная устойчивость, {0,0,1}- неустойчивое финансовое состояние, {0,0,0}- кризисное финансовое состояние |
Кризисное финансовое состояние |
||
Анализируя данные таблицы, можно сделать вывод: так как величина запасов превышает наличие собственных оборотных средств; функционирующий капитал и общую величину источников предприятия, т.е. имеет место следующие соотношения: СОС<Зп; КФ<Зп; ВИ<Зп, то, можно сказать, что предприятие находится в кризисном состоянии.
1.5. Комплексная оценка эффективности финансово-хозяйственной
деятельности предприятия
Основной задачей проведения комплексного экономического анализа в условиях рыночной экономики является повышение эффективности функционирования хозяйствующих субъектов и поиск резервов такого повышения. Важное место в системе комплексного экономического анализа занимает оценка хозяйственной деятельности, представляющая собой обобщающий вывод о результатах деятельности на основе качественного и количественного анализа хозяйственных процессов, отражаемых системой показателей.
В данном курсовом проекте в качестве критерия комплексной оценки эффективности хозяйственной деятельности целесообразно использовать коэффициент устойчивости экономического роста (КУЭР), предложенный Э.А. Маркарьяном и Г.П. Герасименко. КУЭР характеризует долю реинветированной в производство чистой прибыли в собственном капитале предприятия.
Факторный анализ КУЭР:
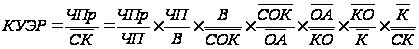 ,
где
 - удельный вес
чистой прибыли
реинвестируемой
в производство,
в ее общей сумме
(х1);
Таблица 1.5.1 – Комплексная оценка эффективности финансово-хозяйственной деятельности предприятия на основе критерия КУЭР
| Показатель | Базисный период | Отчетный период | Изменение, +/- |
| А | 1 | 2 | 3 |
| Исходные данные: | |||
| 1.Чистая прибыль, реинвестированная в производство за анализируемый период, тыс.руб. | 10089 | 1216 | -8872 |
| 2. Средний размер за период собственного капитала, тыс.руб. | 59899,5 | 65857 | 5957,5 |
| 3. Чистая (нераспределенная) прибыль за период, тыс.руб. | 10088 | 1216 | -8872 |
| 4. Выручка от продаж за период, тыс.руб. | 10216 | 10984 | 768 |
| 5. Средняя сумма собственного оборотного капитала за период, тыс.руб. | 11398 | 20382 | 8984 |
| 6. Средняя стоимость оборотных активов за период, тыс.руб. | 18040,5 | 31820,5 | 13780 |
| 7. Средняя сумма краткосрочных обязательств за период, тыс.руб. | 5620,5 | 5131,5 | -489 |
| 8. Средний размер совокупного капитала за период, тыс.руб. | 66542 | 77295,5 | 10753,5 |
| Расчетные показатели: | |||
| 9. КУЭР (с.1 : с.2 = с.10 * с.11 * с.12 * с.13 * с.14 * с.15 * с.16) | 0,168 | 0,018 | -0,15 |
| 10. Удельный вес чистой прибыли, реинвестированной в производство, в ее общей сумме (с.1 : с.3), д.ц.ч. | 1 | 1 | 0 |
| 11. Рентабельность продаж (с.3 : с.4), руб./руб. | 0,99 | 0,11 | -0,88 |
|
12. Оборачиваемость собственного оборотного капитала (с.4 :с.5), кол-во оборотов |
0,9 | 0,54 | -0,36 |
|
13. Обеспеченность оборотных активов собственным оборотным капиталом (с.5 : с.6), руб./руб. |
0,63 | 0,64 | 0,01 |
| 14. Коэффициент текущей ликвидности (с.6 : с.7) | 3,21 | 6,2 | 2,99 |
|
15. Удельный вес краткосрочных обязательств в совокупном капитале (с.7 : с.8), д.ц.ч. |
0,08 | 0,07 | -0,01 |
| 16. Коэффициент финансовой зависимости (с.8 : с.2) | 1,11 | 1,17 | 0,06 |
 - рентабельность
продаж (х2);
 - оборачиваемость
собственного
оборотного
капитала (х3);
 - обеспеченность
оборотных
активов собственным
оборотным
капиталом (х4);
 - коэффициент
текущей ликвидности,
в среднем за
период (х5);
 - удельный
вес краткосрочных
обязательств
в совокупном
капитале (х6);
 - коэффициент
финансовой
зависимости
(х7);
∆х1 = 1 – 1 = 0
∆х2 = 0,11 – 0,99 = -0,88
∆х3 = 0,54 – 0,9 = -0,36
∆х4 = 0,64 – 0,63 = 0,01
∆х5 = 6,2 – 3,21 = 2,99
∆х6 = 0,07 – 0,08 = -0,01
∆Ух7 = 1,17 – 1,11 = 0,06
∆Ух1 = 0*0,99*0,9*0,63*3,21*0,08*1,11 = 0
∆Ух2 = 1*(-0,88)*0,9*0,63*3,21*0,08*1,11 = -0,142
∆Ух3 = 1*0,11*(-0,36)*0,63*3,21*0,08*1,11 = -0,007
∆Ух4 = 1*0,11*0,54*(0,01)*3,21*0,08*1,11 = 0,0002
∆Ух5 = 1*0,11*0,54*0,64*(2,99)*0,08*1,11 = 0,01
∆Ух6 = 1*0,11*0,54*0,64*6,2*(-0,01)*1,11 = -0,0026
∆Ух7 = 1*0,11*0,54*0,64*6,2*0,07*(0,06) = 0,00099
В заключение, используя КУЭР в качестве интегрированного оценочного показателя, можно сделать выводы о том, что коэффициент устойчивости экономического роста в отчетном периоде снизился с 0,168 до 0,18, т.е. на 0,15, в том числе за счет снижения рентабельности продаж КУЭР снизился на 0,142; за счет снижения оборачиваемости собственного капитала – на 0,007; снижение удельного веса краткосрочных обязательств в совокупном капитале – 0,0026; за счет роста обеспеченности оборотных активов собственным оборотным капиталом КУЭР возрос на 0,0002, за счет роста коэффициента текущей ликвидности на 0,01, за счет увеличения коэффициента финансовой зависимости – на 0,00099. Рост коэффициента текущей ликвидности свидетельствует о росте платежеспособности предприятия. Коэффициент капитализации как в отчетном, так и в базисном периоде равен 1, что свидетельствует о том, что вся чистая прибыль предприятия была реинвестирована в производство, однако рентабельность продаж сократилась на 0,88 руб./руб., что свидетельствует о низкой степени эффективности текущих затрат на производство и реализацию продукции.
Далее следует дать комплексную оценку эффективности хозяйственной деятельности предприятия в сравнении отчетного периода с базовым, используя методику, предложенную А.Д.Шереметом и Е.В. Негашевым (табл. 1.5.2).
Таблица 1.5.2 – Расчет показателей интенсификации предприятия
|
Показатели |
Отчетный период |
Базисный период. |
Темп роста, % |
|
А |
1 |
2 |
4= (гр.2 : гр.1)х 100 |
|
Экстенсивные показатели: |
|||
|
1. Выпуск продукции, тыс.руб. |
10984 |
10216 |
107,52 |
|
2. Среднегодовая численность персонала, чел. |
137 |
160 |
85,63 |
|
3. Оплата труда с начислениями, тыс.руб. |
8289 |
3803 |
217,96 |
|
4. Материальные затраты, тыс.руб. |
4810 |
7893 |
60,94 |
|
5. Среднегодовая стоимость ОПФ, тыс.руб. |
82072 |
92133,5 |
89,08 |
|
6. Амортизационные отчисления, тыс.руб. |
328 |
327 |
100,31 |
|
7. Прочие затраты, тыс.руб. |
238 |
240 |
99,17 |
|
8. Оборотные средства в ТМЦ, тыс.руб. |
27492 |
14255 |
192,86 |
|
9. Совокупные затраты, тыс.руб. (с.3 + с.4 + с.6 + с.7) |
13665 |
12263 |
111,43 |
|
Интенсивные показатели: |
|||
|
Производительность труда, тыс.руб. (с.1 : с.2) |
80,2 |
63,9 |
125,51 |
|
Продукция на 1 руб. оплаты труда (с.1 : с. 3) |
13 |
2,7 |
481,48 |
|
Материалоотдача, руб. (с.1 : с.4) |
2,3 |
1,3 |
176,92 |
|
Фондоотдача, руб. (с.1 : с.5) |
0,13 |
0,11 |
118,18 |
|
Амортизациеотдача, руб. (с.1 : с.6) |
33,49 |
31,24 |
107,2 |
|
Отдача прочих затрат, руб. (с.1 : с.7) |
46,94 |
42,57 |
110,27 |
|
Оборачиваемость оборотных средств, об. (с.1 : с.8) |
0,4 |
0,72 |
55,56 |
|
Отдача совокупных затрат, руб. (с.1 : с.9) |
0,8 |
0,83 |
96,39 |
Из таблицы 1.5.2 видно, что в динамике за два года произошел рост таких интенсивных показателей, как производительность труда – на 25,5 %, материалоотдача – на 76,9 %, фондоотдача – на 18,2 %, отдача прочих затрат – на 8,5 %, что обеспечивается за счет роста выпуска продукции в денежном выражении, и, соответственно, сокращение среднегодовой численности персонала (на 14,4 %), материальных затрат (на 39,1 %), снижение среднегодовой стоимости основных производственных фондов, в связи с их износом (на 10,9 %), сокращением величины прочих затрат (на 0,8 %). Также наблюдается рост такого показателя, как амортизациеотдача (на 7,4 %), что обусловлено более быстрыми темпами роста выпуска продукции в денежном выражении по сравнению с ростом амортизационных отчислений. Величина показателей оборачиваемости оборотных средств и обмена продукции в денежном выражении на 1 руб. оплаты труда значительно сократилось, соответственно на 44,4 и 51,9 %, что обусловлено ростом размеров запасов предприятия (на 92,9 %) и значительным увеличением оплаты труда с начислением (на 118 %) и на фоне общего сокращения численности работников предприятия.
Заключающим этапом комплексной оценки эффективности финансово-хозяйственной деятельности предприятия является сводный анализ показателей интенсификации производства (табл. 1.5.3).
Таблица 1.5.3 – Сводный анализ показателей интенсификации производства
|
Виды ресурсов |
Динамика качественных показателей интенсификации, коэффициент |
Прирост ресурса на 1 % прироста продукции |
Доля влияния на 100 % прироста продукции |
Относительная экономия (-), перерасход (+) ресурсов, тыс.руб. |
|
|
Экстенсив-ности |
Интенсив-ности |
||||
|
А |
1 |
2 |
3= гр.2х100 |
4=100 - гр.3 |
5 |
|
Производственный персонал : производительность труда зарплатоотдача |
1,26 4,81 |
3,39 50,73 |
339 5073 |
-239 -4973 |
-2118 +4201 |
|
Материальные ресурсы: материалоотдача оборачиваемость об.средств |
1,77 0,56 |
1,36 -5,91 |
136 -591 |
-36 691 |
-3675 12168 |
|
Основные производственные фонды: фондоотдача амортизациеотдача |
1,18 1,07 |
2,42 0,96 |
242 96 |
-142 4 |
-16972 -245 |
|
А |
1 |
2 |
3= гр.2х100 |
4=100 - гр.3 |
5 |
|
Отдача прочих затрат |
1,10 |
1,37 |
137 |
-37 |
-20 |
|
Комлексная оценка всесторонней интенсификации |
0,96 |
-0,48 |
-48 |
148 |
482 |
В целом по предприятию наблюдается перерасход ресурсов в размере 482 тыс. руб.
2. Анализ использования фонда оплаты труда
2.1. Анализ эффективности использования фонда оплаты труда
В условиях перехода к системе рыночного хозяйствования в соответствии с изменениями в экономическом и социальном развитии страны существенно меняется и политика в области оплаты труда, социальной поддержки и защиты работников. Многие функции государства по реализации этой политики переданы непосредственно предприятиям, которые самостоятельно устанавливают формы, системы и размеры оплаты труда, материального стимулирования его результатов.
Оплата труда – это выраженная в денежной форме доля труда сотрудника, вложенного им при создании продукции предприятия. Эта доля выплачивается сотруднику, и он единолично распоряжается этими средствами.
Помимо заработной платы, выплачиваемой сотрудникам в денежной и натуральной формах (оклады, премии, доплаты, надбавки и социальные льготы), расходы предприятия, связанные с оплатой труда, включают денежные суммы, начисленные работникам в соответствии с законодательством за неотработанное время (ежегодный отпуск, праздничные дни). Все эти расходы формируют показатель Фонд Оплаты Труда (ФОТ).
Анализ по данной теме необходимо начать с анализа эффективности использования фонда оплаты труда.
Анализ использования фонда оплаты труда на предприятии необходимо рассматривать в тесной связи с трудовыми ресурсами. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
Для анализа эффективности использование фонда оплаты труда необходимо изучить его влияния на формирование конечных результатов деятельности предприятия (таблица 2.1.1)
Таблица 2.1.1 – Показатели эффективности использования фонда заработной платы СПК «Солонцы», тыс. руб.
| Показатели | Год | Отклонение | |
| 2005 | 2006 | ||
| Объем производства | 19474 | 23496 | 4022 |
| Выручка | 10216 | 10984 | 768 |
| Сумма валовой прибыли | 918 | 534 | -384 |
| Фонд заработной платы | 6541 | 8289 | 1748 |
| Производство продукции на 1 руб. заработной платы | 2,98 | 2,83 | -0,15 |
| Выручка на 1 руб. заработной платы | 1,56 | 1,33 | -0,23 |
| Сумма валовой прибыли на 1 руб. заработной платы | 0,14 | 0,06 | -0,08 |
Как видно из таблицы 2.1.1, все показатели в сопоставимых ценах на 1 руб. заработной платы снижаются, это говорит о снижении эффективности использования фонда заработной платы в 2006 году по сравнению с 2005 годом. В результате можно сделать вывод, что значительное сокращение сотрудников на предприятии привело к снижению эффективности использования трудовых ресурсов.
После этого необходимо определить факторы изменения каждого показателя, характеризующего эффективность использования фонда заработной платы.
Для факторного анализа производства продукции на 1 руб. заработной платы можно использовать следующую модель:
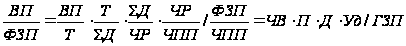 ,
где ВП – выпуск продукции в текущих ценах;
ФЗП – фонд заработной платы;
Т – количество часов, затраченных на производство продукции;
∑Д – количество отработанных дней всеми работником;
Д – количество отработанных дней одним работником;
ЧР – среднесписочная численность работников;
ЧПП – среднесписочная численность работников производства;
ЧВ – среднечасовая выработка продукции;
П – средняя продолжительность рабочего дня;
Уд – удельный вес работников в общей численности производственного персонала предприятия;
ГЗП – среднегодовая зарплата одного работника.
Выручка на 1 руб. заработной платы, кроме перечисленных выше факторов, зависит еще от соотношения реализованной и произведенной продукции (уровня товарности продукции УТ):
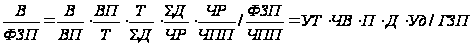 .
На прибыль от реализации продукции на 1 руб. зарплаты, кроме вышеназванных факторов, влияет еще и уровень рентабельности продаж (R):
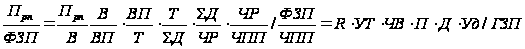
Данные необходимые для анализа представлены в таблице 2.1.2.
Таблица 2.1.2 – Исходные данные.
| Показатели | Базисный период | Отчетный период |
| Среднечасовая выработка (ЧВ) | 109,43 | 77,86 |
| Средняя продолжительность рабочего дня (П) | 8,08 | 8,37 |
| Количество отработанных дней одним рабочим (Д) | 0,22 | 0,26 |
| Удельный вес рабочих в общей численности производственного персонала (Уд) | 146,79 | 163,1 |
| Среднегодовая заработная плата одного работника (ГЗП) | 40,88 | 60,5 |
| Уровень товарности (УТ) | 0,52 | 0,47 |
| Рентабельность (R) | 108,5 | 11,64 |
Факторный анализ производства продукции на 1 руб. заработной платы:
(ВП/ФЗП)0 = 109,43*8,08*0,22*146,79/40,88 = 698,48 коп.
(ВП/ФЗП)усл.1 = 77,86*8,08*0,22*146,79/40,88 = 496,97 коп.
(ВП/ФЗП)усл.2 = 77,86*8,37*0,22*146,79/40,88 = 514,81 коп.
(ВП/ФЗП)усл.3 = 77,86*8,37*0,26*146,79/40,88 = 608,41 коп.
(ВП/ФЗП)усл.4 = 77,86*8,37*0,26*163,1/40,88 = 676,01 коп.
(ВП/ФЗП)1 = 77,86*8,37*0,26*163,1/60,5 = 456,78 коп.
Изменение производства продукции на 1 руб. зарплаты общее: 456,78 – 698,48 = -241,7 коп.
в том числе за счет:
среднечасовой выработки: 496,97 – 698,48 = -201,51 коп.
средней продолжительности рабочего дня: 514,81 – 496,97 = 17,84 коп.
количества отработанных дней одним рабочим: 608,41 – 514,81 = 93,6 коп.
удельного веса рабочих в общей численности производственного персонала: 676,01 – 608,41 = 67,6 коп.
среднегодовой заработной платы одного работника: 456,78 – 676,01 = -219,23 коп.
Выручка на 1 руб. заработной платы:
(В/ФЗП)0 = 0,52*109,43*8,08*0,22*146,79/40,88 = 363,21 коп.
(В/ФЗП)усл.1 = 0,47*109,43*8,08*0,22*146,79/40,88 = 328,29 коп.
(В/ФЗП)усл.2 = 0,47*77,86*8,08*0,22*146,79/40,88 = 233,58 коп.
(В/ФЗП)усл.3 = 0,47*77,86*8,37*0,22*146,79/40,88 = 241,96 коп.
(В/ФЗП)усл.4 = 0,47*77,86*8,37*0,26*146,79/40,88 = 285,95 коп.
(В/ФЗП)усл.5 = 0,47*77,86*8,37*0,26*163,1/40,88 = 317,72 коп.
(В/ФЗП)1 = 0,47*77,86*8,37*0,26*163,1/60,5 = 214,69 коп.
Изменение выручки на 1 руб. зарплаты общее: 214,69 – 363,21 = -148,52 коп.
в том числе за счет:
уровня товарности: 328,29 – 363,21 = -34,92 коп.
среднечасовой выработки: 233,58 – 328,29 = -94,71 коп.
средней продолжительности рабочего дня: 241,96 – 233,58 = 8,38 коп.
количества отработанных дней одним рабочим: 258,95 – 241,96 = 16,99 коп.
удельного веса рабочих в общей численности производственного персонала: 317,72 – 258,95 = 58,77 коп.
среднегодовой заработной платы одного работника: 214,69 – 317,72 = -103,03 коп.
Прибыль на 1 руб. заработной платы:
(П/ФЗП)0 = 108,5*0,52*109,43*8,08*0,22*146,79/40,88 = 39408,29 коп.
(П/ФЗП)усл.1 = 11,64*0,52*109,43*8,08*0,22*146,79/40,88 = 4227,76 коп.
(П/ФЗП)усл.2 = 11,64*0,47*109,43*8,08*0,22*146,79/40,88 = 3821,3 коп.
(П/ФЗП)усл.3 = 11,64*0,47*77,86*8,08*0,22*146,79/40,88 = 2718,87 коп.
(П/ФЗП)усл.4 = 11,64*0,47*77,86*8,37*0,22*146,79/40,88 = 2816,41 коп.
(П/ФЗП)усл.5 = 11,64*0,47*77,86*8,37*0,26*146,79/40,88 = 3328,46 коп.
(П/ФЗП)усл.6 = 11,64*0,47*77,86*8,37*0,26*163,1/40,88 = 3698,26 коп.
(П/ФЗП)1 = 11,64*0,47*77,86*8,37*0,26*163,1/60,5 = 2498,99 коп.
Изменение прибыли на 1 руб. зарплаты общее: 2498,99 – 39408,29 = -36909,3 коп.
в том числе за счет:
рентабельности: 4227,76 – 39408,29 = -35180,53 коп.
уровня товарности: 3821,3 – 4227,76 = -406,46 коп.
среднечасовой выработки: 2718,87 – 3821,3 = -1102,43 коп.
средней продолжительности рабочего дня: 2816,41 – 2718,87 = 97,54 коп.
количества отработанных дней одним рабочим: 3328,46 – 2816,41 = 512,05 коп.
удельного веса рабочих в общей численности производственного персонала: 3698,26 – 3328,46 = 369,8 коп.
среднегодовой заработной платы одного работника: 2498,99 – 3698,26 = -1199,27 коп.
2.2. Анализ организации оплаты труда
Основная задача организации заработной платы состоит в том, чтобы поставить оплату труда в зависимость от его коллектива и качества трудового вклада каждого работника и тем самым повысить стимулирующую функцию вклада каждого. Организация оплаты труда предполагает:
определение форм и систем оплаты труда работников предприятия;
разработку критериев и определение размеров доплат за отдельные достижения работников и специалистов предприятия;
разработку системы должностных окладов служащих и специалистов;
обоснование показателей и системы премирования сотрудников.
Заработная плата – это вознаграждение, которое получает работник предприятия в зависимости от количества и качества затраченного им труда и результатов деятельности всего коллектива предприятия.
Наибольшее распространение на предприятиях различных форм собственности получили две формы оплаты труда:
1. Сдельная форма оплаты труда – оплата труда в соответствии с количеством и качеством изготовленной продукции или выполненной работы по сдельной расценке.
Сдельная форма заработной платы имеет такие основные системы, как: прямая сдельная, косвенно-сдельная, сдельно-премиальная, сдельно-прогрессивная, аккордная.
При прямой сдельной выплата заработной платы прямо пропорциональна количеству выработанной продукции или выполненной работы. Умножив сдельную расценку на объём выработки, определяют размер заработной платы.
При косвенно-сдельной оплачиваются некоторые категории вспомогательных работников. Их заработок зависит от сдельной