Финансовая деятельность организации
Коэффициент задолженности - выводится из отношения совокупного долга к совокупным активам. Увеличение данного коэффициента более чем 0,5, можно рассматривать как неблагоприятный показатель, показывающие наличие определенных проблем в финансовом положении предприятия.
2.1.3 Анализ финансовой устойчивости
Источники финансовых ресурсов делятся на две большие группы: собственные и заемные. Собственные средства складываются из взносов акционеров в собственный капитал, добавочного капитала и нераспределенной прибыли. Заемный или привлеченный капитал в свою очередь подразделяется на долгосрочные и краткосрочные обязательства.
Качественным отличием собственного от заемного капитала выступает различие в условиях предоставления материальных средств. Заемные средства, в основном, предоставляются на условиях кредита (Срочность, платность и возвратность), и целевое использование предоставленных ресурсов контролируется заимодавцем лишь в отдельных случаях. Источником же собственных средств являются акционеры, инвестирующие свои средства в неопределенной среде, и как правило контролирующие расходование.
Анализ финансовой устойчивости необходим для характеристики отношений предприятия с собственниками заемных средств.
Поскольку, краткосрочными обязательствами возможно управлять, то одной из информационных составляющих управления становится данные о финансовой устойчивости предприятия. Они позволяют с одной стороны определить оптимальные, с другой стороны допустимые объемы заимствований.
К одному из таких аналитических показателей относят Коэффициент концентрации собственного капитала, отвечающий на вопрос - какую долю составляет собственность владельцев предприятия в общем объеме средств авансированных на деятельность организации т.е.
Чем выше значение этого коэффициента, тем более устойчиво предприятие, и маневренней управление краткосрочными обязательствами.
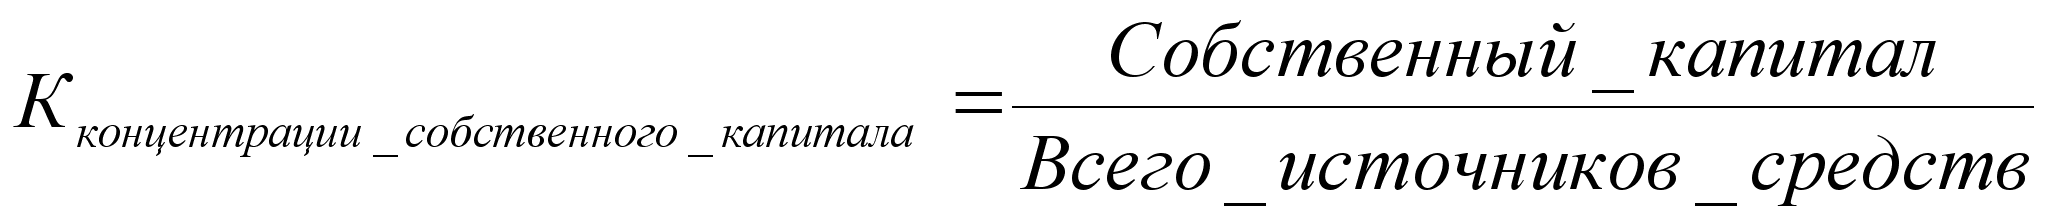
(2.1.3-1)
Уровень финансового рычага – считается основным при анализе финансовой устойчивости предприятия. Для его расчета применяется следующая формула:
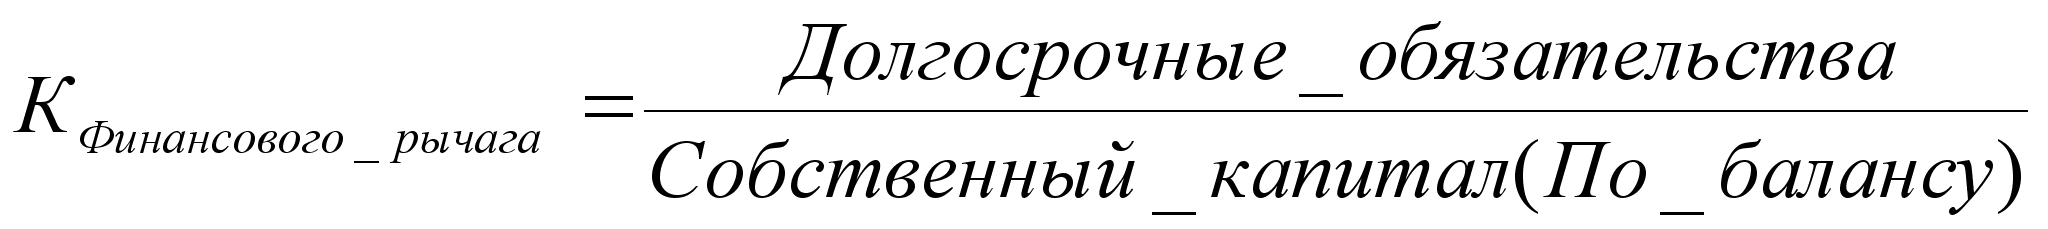
(2.1.3-2)
Очевидна интерпретация данного показателя, – сколько собственных средств приходится на единицу заемного. Само по себе данное значение мало информативно. Необходимо рассматривать его в динамике, сравнивая со средними по отрасли.
Следует отметить, еще один из коэффициентов, наиболее часто упоминающихся в финансово-экономической литературе - Коэффициент покрытия процентов. Он равен отношению балансовой прибыли организации к сумме выплачиваемых процентов. Его значение должно быть больше единицы, в противном случае предприятия будет не способно в полном объеме обслуживать свою задолженность. Данный показатель также необходимо рассматривать в динамике и сравнении.
2.1.4 Анализ ликвидности и платежеспособности
Показатели данной группы коэффициентов, дают возможность оценить способность предприятия в срок и полном объеме производить расчеты с контрагентами и кредитными организациями. Краткосрочная задолженность может погашаться из различных источников, но использование для этих целей вне оборотного капитала будет не эффективно. Во-первых, это связанно с временным лагом, необходимым для превращения основных фондов в ликвидные активы. Во-вторых, учетная стоимость основных средств, может существенно отличать от той, которую можно получить при продаже.
Следовательно, при анализе способности предприятия рассчитываться по своим обязательствам, за базу берется наиболее ликвидная часть баланса предприятия – оборотные средства.
Абсолютный показатель, характеризующий величину оборотных средств, выводится по данным баланса по следующей формуле:
WC=CA-CL, (2.1.4-1)
Где WC – величина оборотных средств; CA – оборотные активы; CL – краткосрочные обязательства.
Вычислив данную величину, можно определить объем оставшихся средств у предприятия, если оно выполнит все свои кредитные обязательства. Этот расчетный показатель, зависит как от структуры активов, так и от структуры источников средств. Он имеет важное значение для предприятий, занимающихся коммерческой деятельностью и другими посредническими операциями. При прочих равных условиях рост этого показателя в динамике рассматривается как положительная тенденция.
По степени ликвидности, принято выделять три группы оборотных активов: производственные запасы, дебиторская задолженность, денежные средства и их эквиваленты. Исходя из этого деления, мы получаем три основных аналитических коэффициента:
Коэффициент текущей ликвидности.
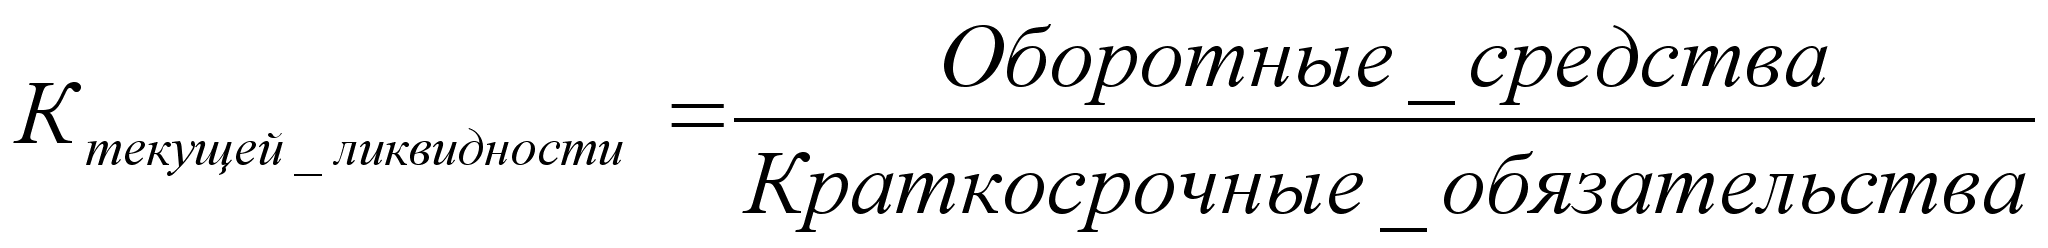
(2.1.4-2)
Дает общую оценку ликвидности активов, показывая, сколько рублей текущих активов приходится на один рубль текущих обязательств. Логика исчисления данного показателя заключается в том, что предприятие погашает краткосрочные обязательства в основном за счет текущих активов; следовательно, если текущие активы превышают по величине текущие обязательства, предприятие может рассматриваться как успешно функционирующее. Значение показателя может быть различным по отраслям и видам деятельности, а его разумный рост в динамике обычно рассматривается как благоприятная тенденция. В западной учетно-аналитической практике приводится нижнее критическое значение показателя - 2; однако это лишь ориентировочное значение, указывающее на порядок значений, но не на его точное нормативное значение.
К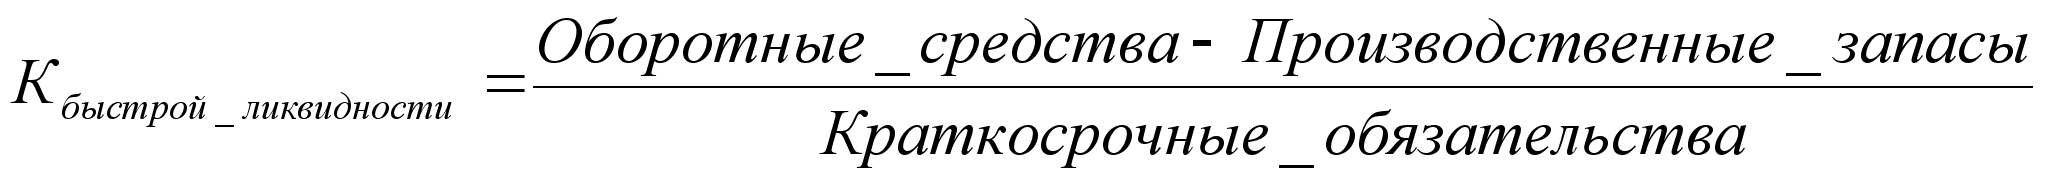
оэффициент
быстрой ликвидности
( 2.1.4-3)
Выводясь по более узкому кругу оборотных средств, данный показатель по содержанию аналогичен предыдущему. Рекомендуемый минимум единица.
Коэффициент абсолютной ликвидности - самый жесткий критерий ликвидности предприятия. Он показывает какая часть краткосрочных обязательств, может быть погашена немедленно, за счет денежных средств и их заменителей.
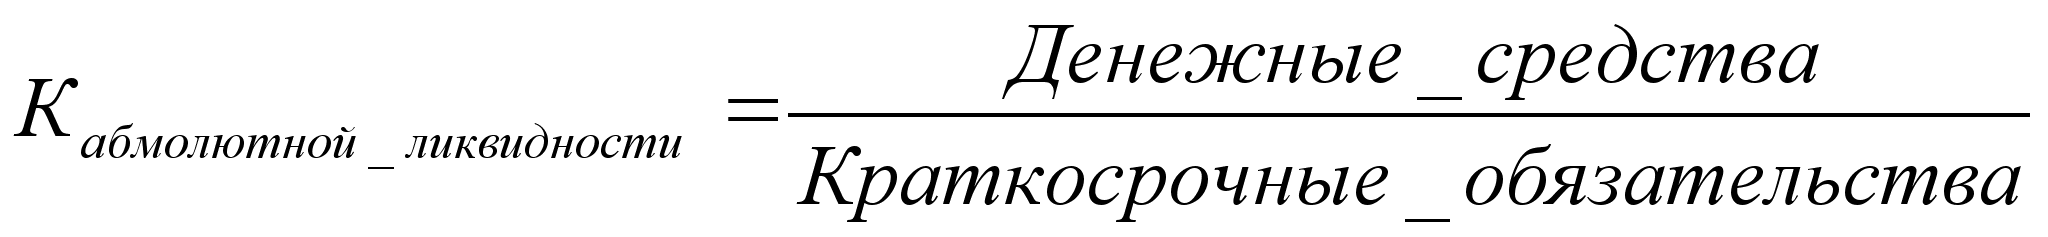
(2.1.4-4)
В среднем, у стабильно работающего предприятия, этот показатель варьируется от 0,05 до 0,1.
2.1.5 Анализ финансовых результатов и коэффициентов рентабельности
В проведения анализа доходности и рентабельности предприятия заинтересованы многие категории пользователей. В зависимости от целей финансового анализа, можно рассчитывать различные показатели рентабельности работы предприятия. Однако к основным принято относить: из абсолютных – выручка от реализации, балансовая прибыль, чистая прибыль. (Для расчета используются данные формы №1) Они характеризуют абсолютную эффективность хозяйственной деятельности. Из относительных - рентабельность основной деятельности, рентабельности совокупного, инвестированного и собственного капитала.
Рентабельность основной деятельности.
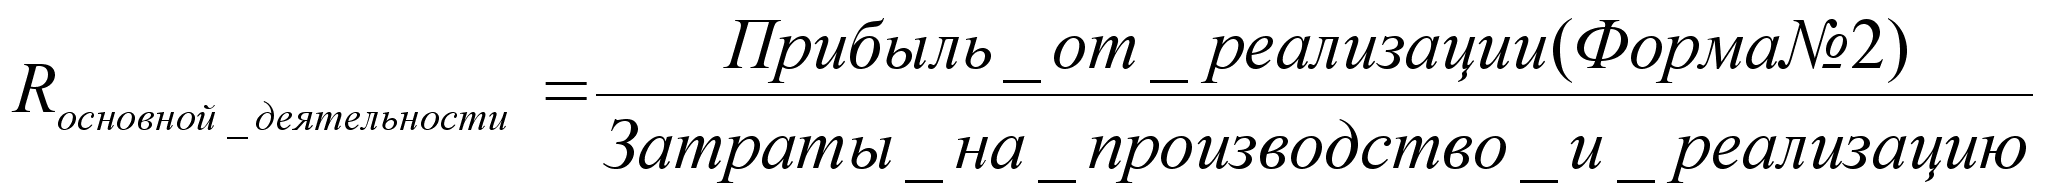
( 2.1.5-1)
По данному показателю сложно оценить прибыльность организации, так как, здесь не учитывается объем инвестированных средств собственников и кредиторов. Восполнить указанный недостаток призваны следующие коэффициенты – рентабельность совокупного капитала:
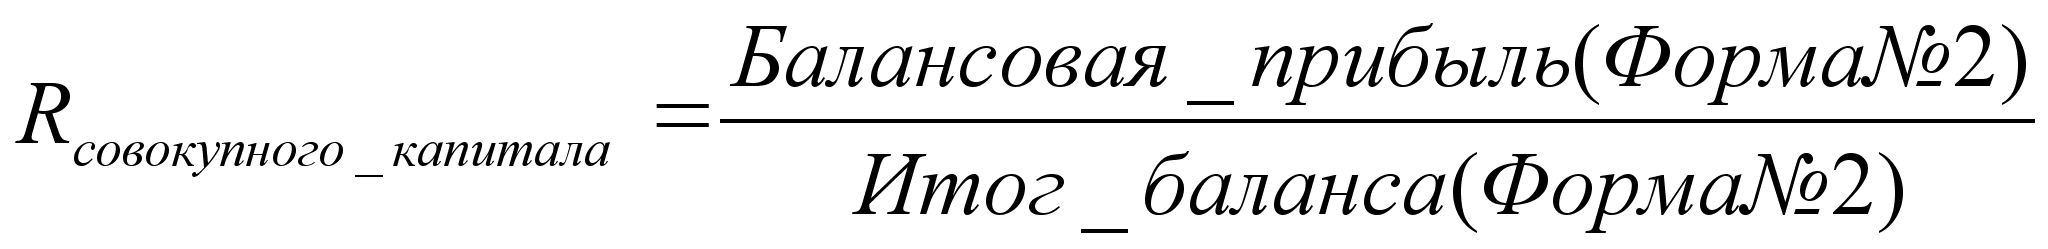
( 2.1.5-2)
С помощь этого коэффициента определяется эффективность использования организацией своего совокупного имущества.
Рентабельность инвестированного капитала:
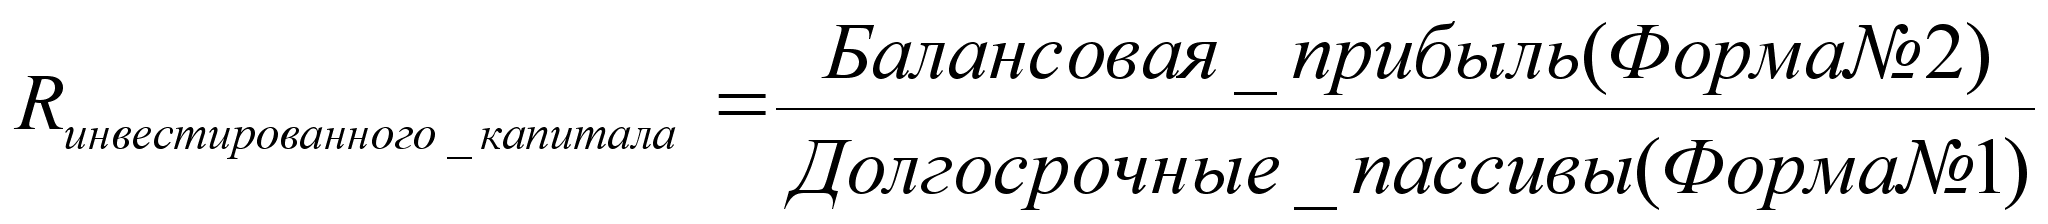
( 2.1.5-3)
Использование этого коэффициента позволяет судить об эффективности работы предприятия, по отношению прибыли к объему средств вложенных собственниками и кредиторами, исключив при этом краткосрочные обязательства.
Рентабельность собственного (акционерного) капитала
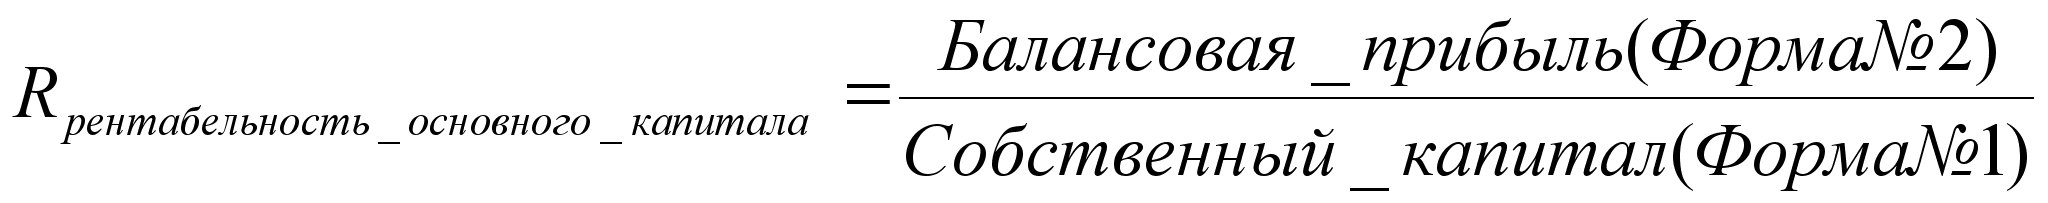
(2.1.5-4)
Значение данного коэффициента показывает, сколько прибыли приходится на единицу собственного капитала.
Иногда, целесообразно рассчитывать норму рентабельности. Этот показатель характеризует финансовую политику компании, с точки зрения генерации прибыли от основной деятельности предприятия. Формула расчета:
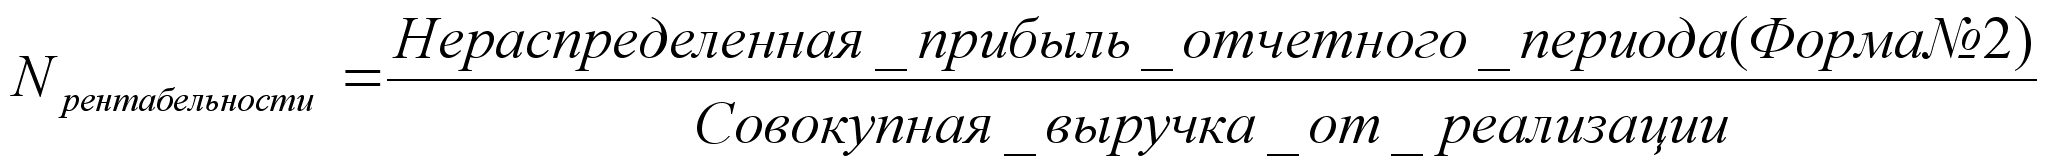
(2.1.5-5)
2.1.6 Анализ деловой активности
Анализ деловой активности при помощи рассматриваемых коэффициентов, в рамках финансового менеджмента, характеризует деятельность предприятия с точки зрения эффективности использования имущества, собственных и привлеченных средств.
Основными показателями являются:
Коэффициент оборачиваемость активов – равен отношению выручки от реализации к величине совокупного имущества организации т.е.
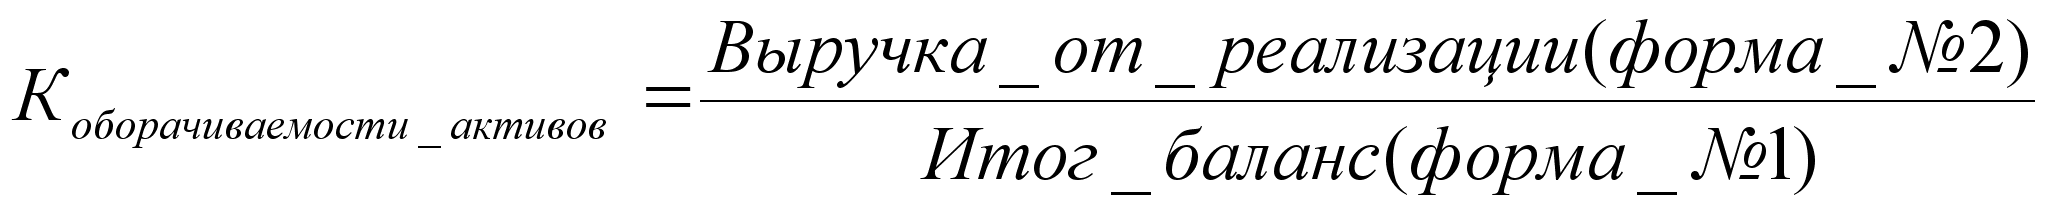
(2.1.6-1)
Этот коэффициент показывает, сколько приносит выручка от реализации на единицу стоимости активов.
К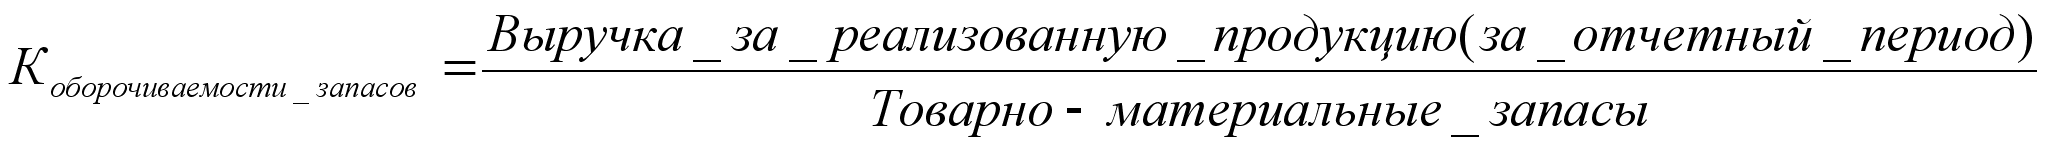
оэффициент
оборачиваемости
товарно-материальных
запасов. Этот
показатель
рассчитывается
по данным
бухгалтерского
учета, и показывает
сколько раз
в течение отчетного
периода, обернулись
денежные средства,
вложенные в
запасы. Формула
расчета такова:
( 2.1.6-2)
Увеличение этого показателя в динамике, в общем случае, говорит об повышении эффективности использовании оборотных средств, и следовательно, об повышении эффективности работы предприятия в целом. Для различных отраслей народного хозяйства данный коэффициент может меняться. Например, в торговых организациях, по сравнению с производственными предприятиями с сопоставимого размера, в среднем этот показатель выше.
Средний срок инкассирования дебиторской задолженности показывает количество дней, которые требуются контрагентам предприятия для оплаты предоставленных товаров и услуг. Данный показатель выражается в днях и рассчитывается по формуле:
(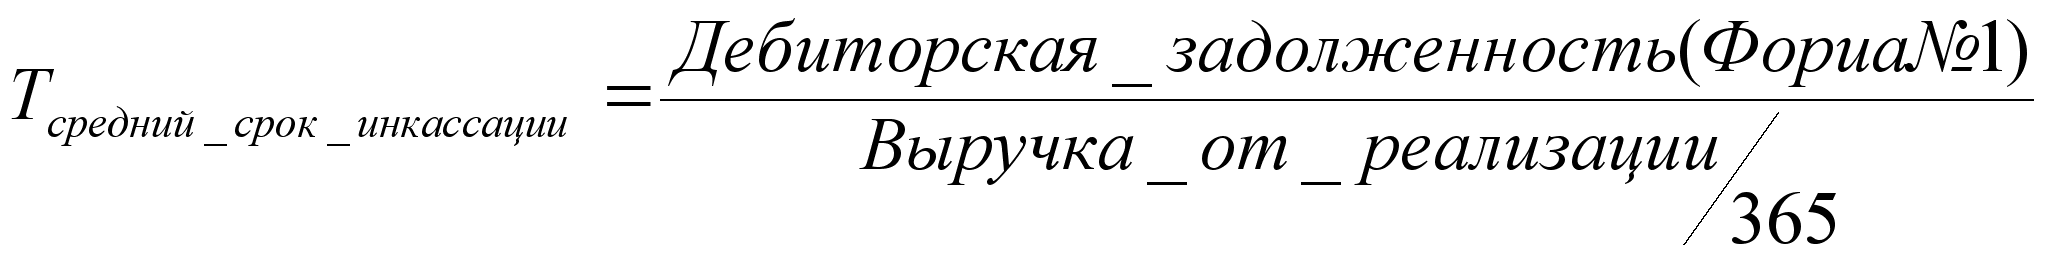
2.1.6-3)
К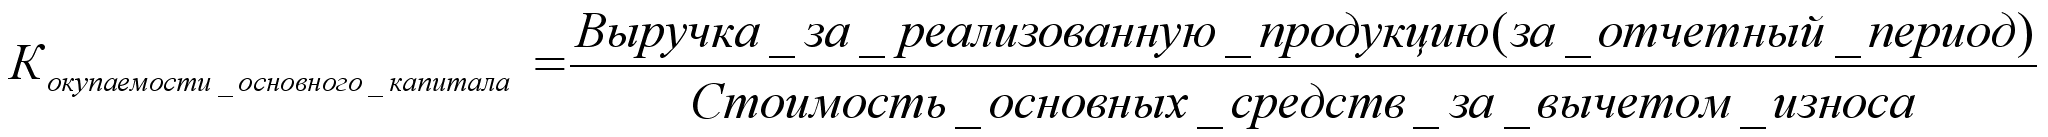
оэффициент
окупаемости
основного
капитала –
измеряет, за
какое время
совокупная
выручка покроет
стоимость
капитальных
активов.
( 2.1.6-4)
Данный коэффициент необходим при планировании долгосрочных инвестиционных программ.
2.1.7 Анализ рыночной активности
Показатели рыночной активности, или как их называют зарубежные специалисты, показатели рыночной стоимости, в целом отражает отношение рынка к деятельности организации. Если, доходы компании растут, то рынок реагирует ростом курса акций (даже в случае, временной политики не выплаты дивидендов).
Частности, коэффициент «кратное прибыли», рассчитываемый по данным бухгалтерского баланса, и информации с фондового рынка,
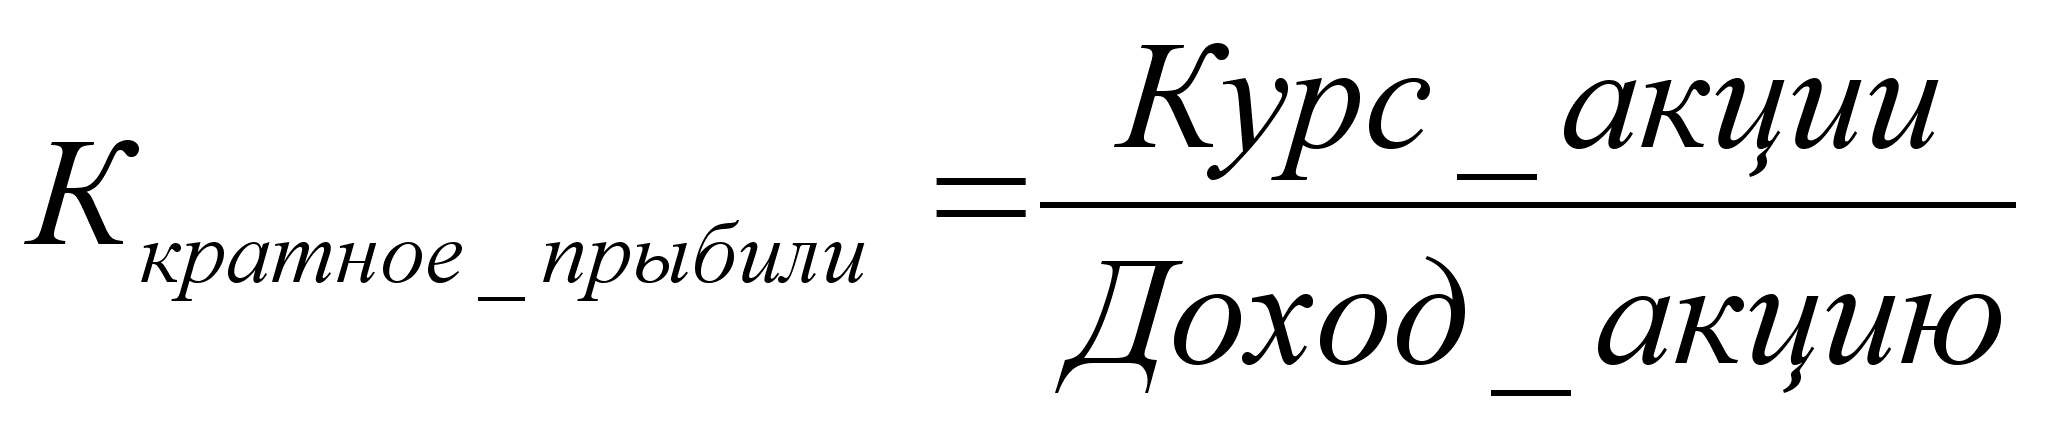
( 2.1.7-1)
Доход на акцию (EPS)
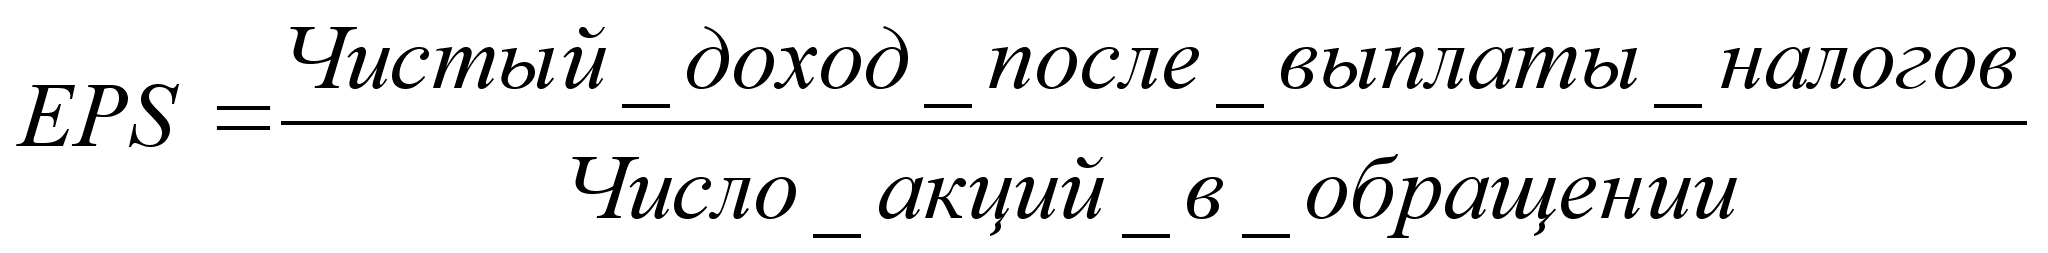
( 2.1.7-2)
Данный коэффициент, показывает, во сколько раз, доход на акцию превышает ее рыночный курс. То есть отражает оценку рынка качество доходов компании. Если умножить этот показатель на норму рентабельности (см. выше), то получится коэффициент «кратное прибыли за реализованную продукцию». По данному показателю, возможно, определить компании, терпящие убытки. Сравнивая, например, со средними значениями по отрасли, выявить более низкий уровень этого коэффициента.
Текущая прибыльность акций - показывает какой доход в данный момент обеспечивает владельцу акции владение этой ценной бумагой.
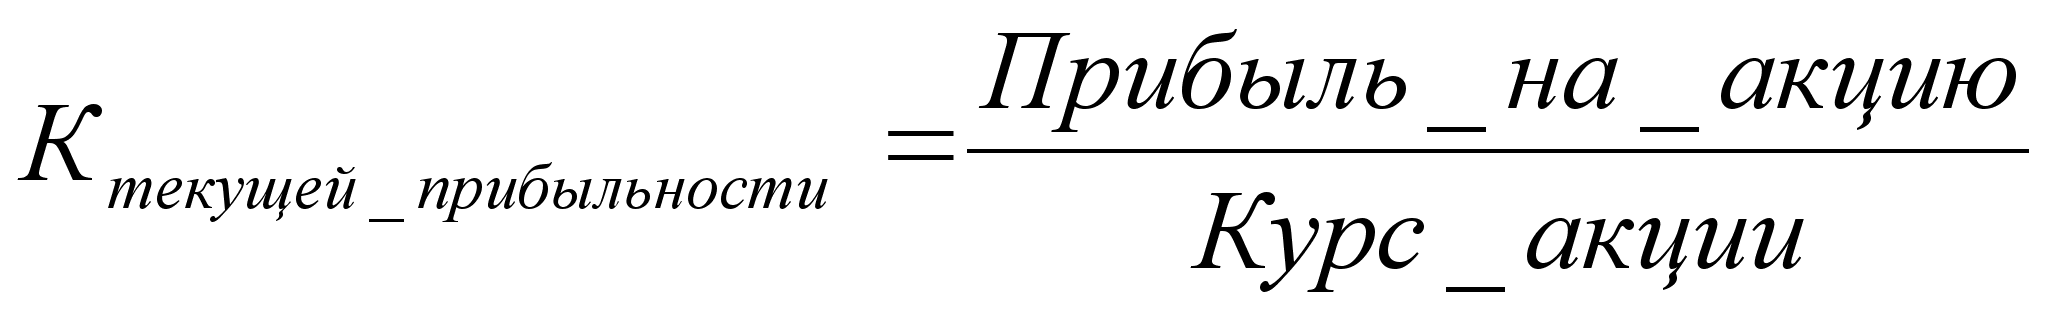
(2.1.7-3)
Текущая доходность акций - показывает какой доход, получает собственник в результате выплат дивидендов.
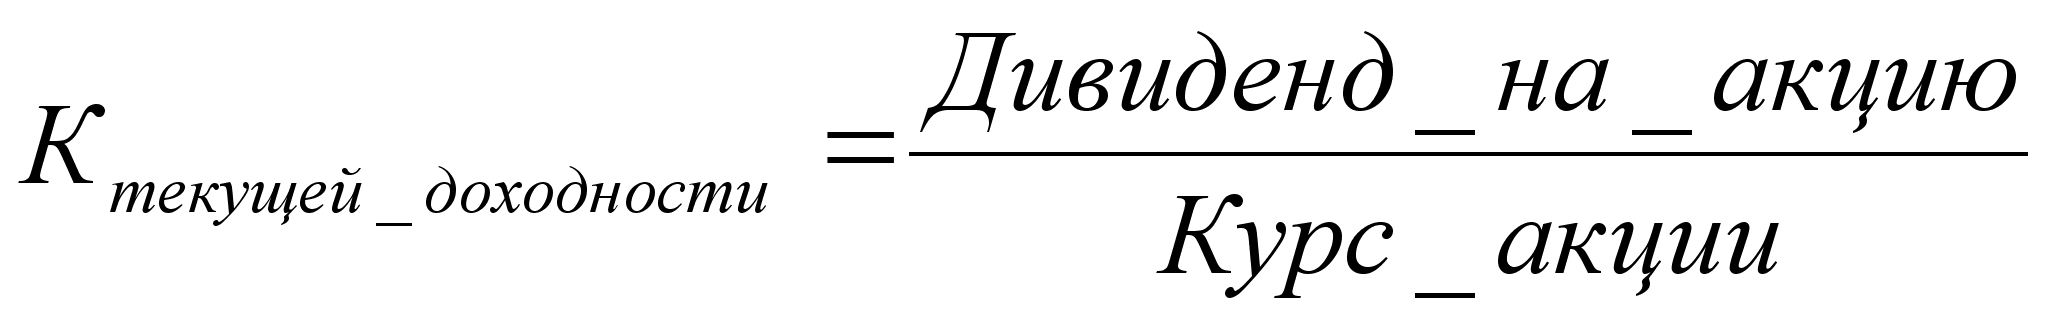
(2.1.7-4)
Коэффициент выплаты дивидендов – отражает, какую часть дохода компании было израсходовано на выплату дивидендов держателям акций.
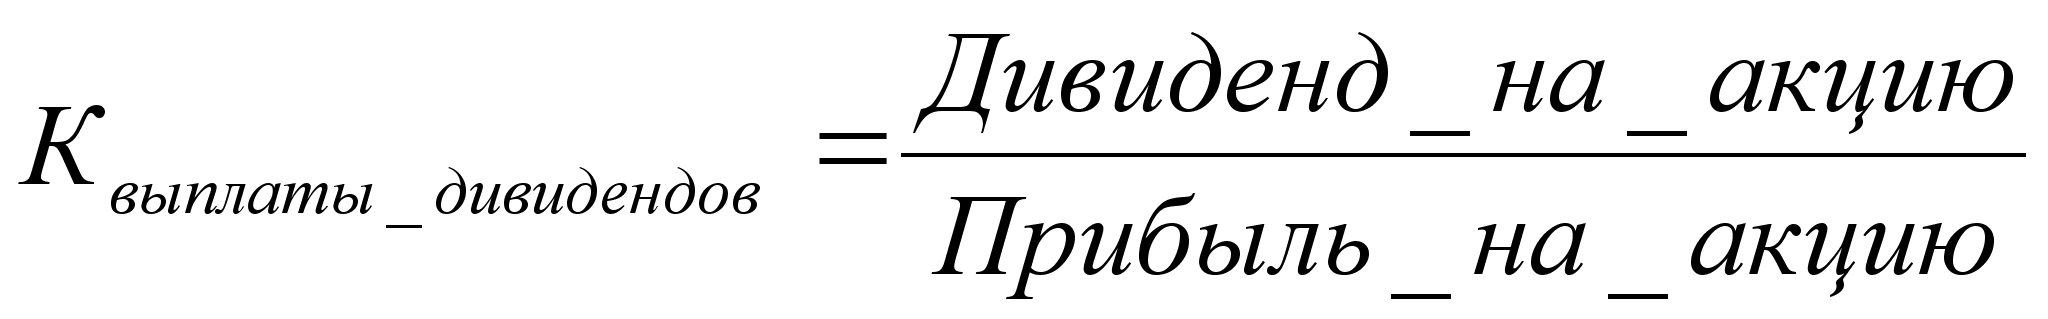
( 2.1.7-5)
Значение этого коэффициента характеризует инвестиционную политику организации, т.е. стремление к расширению собственного капитала за счет внутреннего инвестирования.
2.1.8 Система аналитических коэффициентов и методика оценки
Рассмотрение указанных в предыдущих параграфах показателей в отдельности не позволяет адекватно оценивать финансовое положение предприятия, его инвестиционную перспективу. Беря за основу один или несколько аналитических коэффициентов, анализируя данные только определенных статей баланса, финансовый менеджер рискует получить не совсем реальную картину состояния предприятия, и что более важно, предпринять не соответствующие ситуации решения. Так же и чрезмерное использование аналитических коэффициентов, необоснованное увеличение их числа, могут затруднить эффективное управление организацией. Поэтому, здесь одной из задач руководства финансовой службы, состоит в определении оптимальных инструментов, «достаточных и необходимых» для действенного управления финансовой деятельностью.
Обычно выбор аналитических ориентиров дает само функционирование предприятия, т.е. специфика деятельности организации выделяет те аспекты, которые требуют повышенного контроля со стороны финансовой службы. В тоже время, большие предприятия вынуждены уделять вниманию всем без исключения сторонам своей деятельности, которые характеризуются системой аналитических коэффициентов.
Система аналитических показателей – это выделение определенных связей между различными активами и пассивами организации и разработка соответствующих эконометрических моделей.
Так, например, в процессе анализа могут использоваться жестко детерминированные факторные модели, позволяющие идентифицировать и дать сравнительную характеристику основных факторов, повлиявших на изменение того или иного показателя. В основе приведенной системы может действовать следующая жестко детерминированная факторная зависимость:
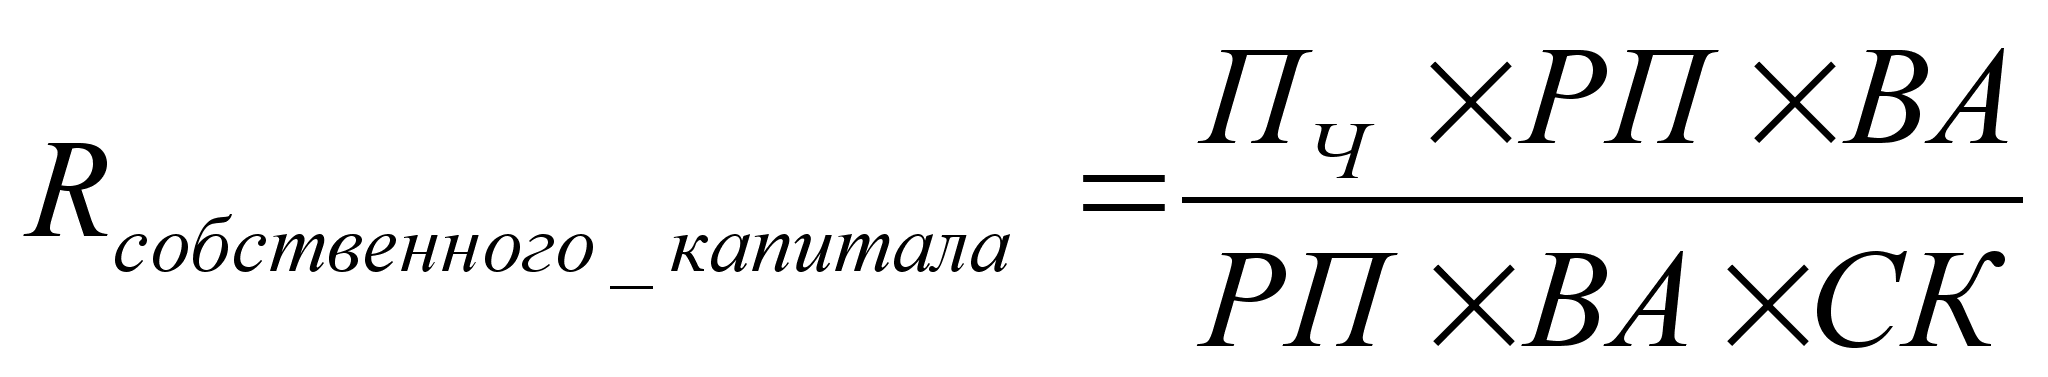
(2.1.8-1)
где R - рентабельность собственного капитала; ВА - сумма активов предприятия, СК - собственный капитал; П – прибыль от реализации; РП – затраты на производство и реализацию.
Из представленной модели видно, что рентабельность собственного капитала зависит от трех факторов: рентабельности хозяйственной деятельности, ресурсоотдачи и структуры авансированного капитала. Значимость выделенных факторов объясняется тем, что они в определенном смысле обобщают все стороны финансово-хозяйственной деятельности предприятия, в частности бухгалтерскую отчетность: первый фактор обобщает форму №2 «Отчет о прибылях и убытках», второй - актив баланса, третий - пассив баланса.
На данный момент в финансовой литературе не существует устоявшегося мнения о наличии или отсутствия указанных взаимоотношений определенных аналитических коэффициентов. Возможно, это отражает тот факт, что нет одной, «единственно правильной» структуры активов и пассивов организации. Коэффициенты задолженности, средний срок инкассации и прочие коэффициенты могут сильно различаться в зависимости от стратегии предприятия на рынке, этапе жизненного цикла производимого товара и другими факторами, которые могут сформировать «неблагоприятное» представление о финансовом состоянии. Более, того, сам процесс предпринимательства всегда связан с определенным соотношением риска и доходности, и изменение, например структуры активов, только в угоду «хороших» аналитических показателей, может существенно навредить основным целям организации.6
Здесь, пролегает граница ответственности финансового и управленческого менеджмента. Финансовый отдел поставляет информацию о состоянии предприятия, его перспективах, оценивает альтернативные решения, оптимизирует потоки денежных средств, но не решает стратегических задач по развитию и общего управления организацией.
Основной этой информации, на большинстве предприятия служит, не система коэффициентов, а скорее сравнительные процедуры указанных показателей по отношению к среднеотраслевым, плановым или значение коэффициентов рассматривается в динамике. Любые выявленные отклонения, как правило, рассматриваются более детально, и здесь уже может моделироваться некая система взаимоотношений между разными активами и пассивами организации.
Методика проведения финансового анализа, проводится на:
Сравнении аналитических показателей с плановыми.(Например, с определенными в бизнес-плане)
Сопоставлении с данными предыдущих отчетных периодов.
Сравнении со среднеотраслевыми данными.
Сравнении с показателями аналогичных предприятий.
Плановыми ориентирами могут служить показатели из текущих или перспективных планов разрабатываемые на предприятиях. Если это вновь создаваемое предприятие, то используется бизнес-план.
Источником данных о состоянии в предыдущих периодах являются балансы, предоставляемая отчетность в налоговые службы и пр. Необходимо учитывать, что рассчитываемые коэффициенты могут отличаться в связи с изменением налогового законодательства, учетных требований и прочих внешних факторов. Следовательно, необходимо корректировать полученные данные с целью сопоставимости.
Среднеотраслевые показатели публикуются в различных источниках или могут быть получены при специальном исследовании. Средние показатели, так же необходимо анализировать вместе со среднеквадратичным отклонением и коэффициентом вариации. Это позволяет углубить анализ, выявить важные динамические характеристики.
Практика деятельности финансовой службы уже выработала основные виды анализа финансовых коэффициентов и отчетов. Среди них можно выделить шесть основных методов:
горизонтальный (временной) анализ — сравнение каждой позиции отчетности с предыдущим периодом;
вертикальный (структурный) анализ — определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результат в целом;
трендовый анализ — сравнение каждой позиции отчетности с рядом предшествующих периодов и определение тренда, т.е. основной тенденции динамики показателя, очищенной от случайных влияний и индивидуальных особенностей отдельных периодов. С помощью тренда формируют возможные значения показателей в будущем, следовательно, ведется перспективный прогнозный анализ;
сравнительный (пространственный) анализ — это внутрихозяйственный анализ сводных показателей отчетности по отдельным показателям предприятия, филиалов, подразделений, цехов, или межхозяйственный анализ показателей данного предприятия в сравнении с показателями конкурентов, со среднеотраслевыми и средними хозяйственными данными;
факторный анализ — это анализ влияния отдельных факторов (причин) на результативный показатель с помощью детерминированных или стохастических приемов исследования.
Данные методы подробно рассматриваются в специальной литературе, методика их проведения более или менее унифицирована.
Тем не менее, использование только данных бухгалтерской службы, ограничивает получаемые выводы для практических действий. Принятие инвестиционных решений, реализация стратегических планов с очевидностью требует дополнительно: данные о состоянии внешней среды, ее динамике, тенденциях, информацию аналитического учета и пр.
Эту задачу в рамках финансовой службы решает внутренний финансовый анализ.
2.1.9 Внутренний анализ
Внутрифирменный анализ, осуществляется по соответствующим методикам внешнего анализа, дополнясь определенными процедурами, информацией из внутреннего учета, данными оперативного и бухгалтерского учета. Например, одной из ключевых характеристик материально-технической базы предприятия являются данные о возрастном составе оборудования. Этих данных нет в отчетности, но для внутреннего аналитика они доступны по данным аналитического учета. Группировка активов по возрастному составу, расчет среднего возраста базового оборудования и представляют собой дополнительную аналитическую процедуру, возможную лишь в рамках внутреннего анализа.
Аналогично формулируется процедуры в отношении любого объекта анализа: себестоимости, финансовых активов, производственных запасов, кредиторов и т. п.
В большей степени основное содержание внешнего финансового анализа может быть дополнено аспектами, имеющими значение для оптимизации управления - это анализ эффективности авансирования капитала и анализ взаимосвязи издержек, оборота и прибыли.
Анализ эффективности авансирования капитала основан на концепции альтернативной стоимости использования капитала. Для анализа взаимосвязи издержек, оборота и прибыли использует один из методов детерминированного факторного анализа. (Интегральный или метод цепных подстановок)
2.2.0 Краткосрочный финансовый анализ и планирование
В Главе 1 (параграф 2) было определенно, что одной из основных задач финансового менеджмента, является проведение финансового анализа и организация кратко и долгосрочного финансового планирования деятельности предприятия. Методика проведения внешнего финансового анализа, основные аналитические коэффициенты были рассмотрены в 1-ом параграфе этой главы, теперь обратимся к технологии проведения краткосрочного финансового анализа, практике использования данных о финансовом состоянии в качестве информационной базой для управления и планирования финансовой деятельности.
Для начала необходимо четко разделить общее финансовое планирование и перспективное финансовое планирование. Первое реализуется как одна из функций финансового менеджмента организации, а вторая в основном связанная разработкой и реализацией бизнес-плана или инвестиционного проекта. Существенное отличие – это временная удаленность событий планируемого процесса и цель проводимого планирования. Общее финансовое планирование, по своей сути и задачам, ориентировано на краткосрочные ориентиры и использует данные текущего финансового состояния. В свою очередь, финансовое планирование, осуществляемое при разработке бизнес-плана, преследует долгосрочные цели организации, и информационную основу здесь составляет ретроспективный анализ предыдущей деятельности с целью прогнозирования «будущей».
Тем не менее, в методах и задачах присутствует достаточное сходство. Поэтому, на небольших предприятиях не принято различать средне и долгосрочное планирование. Упрошенная схема планирования может выглядеть следующим образом: выделяется основные целевые показатели (при разработке бизнес стратегии), определяется объем необходимых ресурсов, далее по истечению определенного периода проводится проверка, с последующей (если это необходимо) корректировкой.
Более крупные предприятия, сталкиваясь с неопределенностью внешней среды, вынуждены разрабатывать свою кратко и долгосрочную политику. Риски и неопределенность могут быть минимизированы, если организация посредством планирования придерживается определенных ориентиров.
В свою очередь, одной из целей краткосрочного планирования является оптимизация деятельности предприятия. В рамках управления предприятием, краткосрочное планирование реализуется в управлении текущими активами и пассивами.
Основным субъектом краткосрочного планирования выступает оборотный капитал организации. Оборотный капитал – это выраженные в денежной стоимости текущие активы, включающие денежные средства, легко реализуемые ценные бумаги, товарно-материальные запасы и дебиторская задолженность. Эти активы принято считать наиболее ликвидными, так как их можно легко и быстро превратить в деньги. Величина каждого из компонентов в зависимости от специфики предприятия, результатов его деятельности может меняться. Любые управленческие решения, так или иначе, влияют на величину оборотного капитала, скорость превращения его компонентов в деньги. На объем, и скорость обращения влияет также и внешняя среда. Типичным примером влияния служат сезонные и циклические колебания.
В этой связи оборотный капитал можно подразделять на: постоянный и временный. Объем постоянного оборотного капитала не изменяется с изменением внешней среды, его величина обусловлена, необходимым количеством оборотных средств для нормальной работы предприятия. Временный оборотный капитал состоит из дополнительных средств, создаваемых сезонными или циклическими колебаниями продаж.
Следует обратить внимание на следующий компонент оборотного капитала - Чистый оборотный капитал – это разность между текущими активами и текущими пассивами, он может использоваться как показатель текущей ликвидности. Избыток чистого оборотного капитала, повышает ликвидность деятельности предприятия, но в месте с тем несет в себе определенные потери в неполучении дохода от альтернативного использования ликвидных средств. На практике одной из целей краткосрочного финансового планирования является сокращение чистого оборотного капитала до допустимого минимума.
П
Запасы
Дебиторская задолженность
Производственный капитал
Здания
Оборудование
Труд
Сырье
Прочие
Погашение дебиторской задолженности
Налоги
Проценты
Дивиденды
Погашение основной суммы долга
Денежные средства





Избыточные денежные средства
Источники
Использование
Источники
о своей сути производственная деятельность предприятия представляет собой перемещение активов/фондов из одной формы в другую. Общая схема такой трансформации представлена на рисунке.
Банковские ссуды
Торговые кредиты
Срочные кредиты
Векселя
Облигации
Акции


Использование

Рис. 2.2.0-1 Трансформация активов.
Здесь, время полного оборота отражает среднее время вложения средств в запасы и дебиторскую задолженность. Очевидно, что любое предприятие заинтересовано в максимально возможном сокращении времени полного оборота.
Движение денежных средств определяется спецификой деятельности организации. И в общем случае в задачи финансового менеджмента в области краткосрочного финансового планирования входят:
1 Проектирование цикла движения денежных средств.
2Управлением краткосрочными инвестициями и финансированием оборотного капитала.
Основными целями планирования движения денежных средств являются: (1) предвидение будущего спроса на денежные средства; (2) оценка последствий этого спроса; (3) определение возможных способов действия и выбор наилучшего.
По своей сути, планирование денежных средств состоит из двух возможных сценариев:
Вложение избыточных денежных средств.
Получение краткосрочных займов для покрытия дефицитов.
Учитывая, что перед менеджером предстает значительное количество альтернатив ему приходиться решать задачу оптимального выбора между приемлемым уровнем риска и соответствующей этому риску доходностью.
В свою очередь, к целям краткосрочного финансового планирования относят:
Обеспечение соблюдения графика производства.
Обеспечение сбыта.
Сведение к минимуму расходов на финансирование.
Обеспечение ликвидности компании.
Для достижения этих целей финансовый менеджер должен стремиться к тому, чтобы сроки погашения кредитов (заемных средств) совпадали с продолжительностью жизни активов. Если долгосрочные активы финансируются за счет краткосрочных пассивов, то компания несет дополнительный риск, поскольку необходимые в какой то момент денежные средства могут оказаться недоступными или доступными по более высокой цене. Также, и финансирование краткосрочных нужд за счет долговременных обязательств ведет к тому, что издержки долгосрочного планирования оказываются выше, чем доход от кратковременного инвестирования активов, и соответственно в результате снижается прибыль.
Для целей управления оборотными средствами, целесообразно рассчитывать цикл движения денежных средств. Существует формула, определяющая эту величину.
Цикл движения потоков денежных средств = Средняя продолжительность оборота товарно-материальных запасов + Средний срок задержки по оплате дебиторской задолженности – Средний срок задержки по оплате кредиторской задолженности =Число дней в плановом периоде Х [Средний объем товарно-материальных запасов/Расход запасов в производстве + Средняя задержка оплаты дебиторской задолженности/Объем продаж – Средняя задержка оплаты кредиторской задолженности/Себестоимость проданной продукции]
Формула расчета движения потоков денежных средств (2.2.0-1)
Что бы оценить издержки той или иной компании по циклу движения денежных средств, необходимо использовать средний процент заимствования краткосрочных банковских ссуд (Метод расчета будет рассмотрен в 3-ей главе).
Тогда расчеты будут строиться из предположения, что весь цикл движения денежных средств финансируется за счет долга. Следовательно, цель менеджера поддержание минимального уровня этих издержек. Такой способ позволяет финансовому менеджеру оценить, насколько эффективно используется оборотные средства, и служит отправной точкой для последующего планирования.
Анализ, прогнозирование и планирование являются основными компонентами, того, что называют процессом планирования. Поскольку, прогнозирование будущего носит вероятностный характер, процесс планирования должен быть непрерывный. Любая новая информация способна изменить ситуацию в будущем, она должна анализироваться, а разработанные планы корректироваться.
Иногда для целей краткосрочного управления финансами целесообразно составлять наличную смету – ожидаемое при различных сценариях будущего движение денежных средств.
Процесс составления сметы включает пять этапов:
Прогнозирование сбыта;
Оценка всех будущих поступлений;
Оценка всех будущих расходов;
Выявление зависимости между доходами и расходами;
Выявление дефицита или избытка денежных средств в плановом периоде.
В зависимости от внешних условий, структуры компании, ее основной деятельности, рассчитываемая смета денежных средств может ориентироваться на спрос, капитал или издержки.
Зависимость от спроса характерна для компаний сферы обслуживания, и здесь на первое место выходит прогноз объема продаж, предоставляемый маркетинговой службой. Менеджер на основе прогнозных оценок времени и объема поступлений выбирает стратегию финансирования потоков средств и соответствующих расходов.
Зависимость от капиталовложений характерна для компаний перерабатывающих отраслей, которые нуждаются в довольно больших средствах для обслуживания долгосрочных финансовых потребностей.
Зависимость от структуры затрат означает, что операционные издержки являются главным элементом сметы. Эта ситуация характерна для трудоемких производств. Главная задача финансового менеджера на таких предприятиях – это контроль за расходами.
2.3.0 Планирование инвестиций
Одной из важнейших задач финансового менеджмента является планирование инвестиций. Неопределенность среды, ограниченность ресурсов с одной стороны, и необходимость в обеспечении владельцам предприятия определенного уровня благосостояния с другой, выявляет степень сложности целей поставленных перед финансовым менеджментом.
Планирование инвестиций обозначает многостороннюю деятельность корпораций, включающую в себя: поиск инвестиционных возможностей, анализ производственно-технических аспектов альтернативных инвестиционных проектов. Экономический и финансовый анализ составляет существенную часть процесса планирования инвестиций, и применяется на всех этапах инвестиционного проекта.
Инвестиции могут быть направлены на решение простых производственных задач, как, например замена оборудования, или на стратегические цели, касающиеся приобретения, ликвидации или расширения производственных мощностей. Граница между стратегическими и производственными инвестициями достаточно условна и в большей степени зависит от характера организации и обстоятельств. В обоих случаях может использоваться одна и та же техника анализа, но различия будут заключаться в объеме информации и глубине ее проработки. Некоторые предприятия осуществляют производственные инвестиции без предварительного анализа, но стратегическое планирование невозможно без применения соответствующих методик.
В общем случае схема инвестиционного анализа может использоваться при различных ситуациях: слияниях, расширении, эмиссии ценных бумаг, выборе между покупкой или арендой активов и пр.
Процесс инвестиционного анализа можно разделить на четыре основных этапа:
Определение возможностей, т.е. вариантов.
Сбор информации.
Выбор альтернативного варианта.
Контроль за реализацией проекта.
Выявление инвестиционных возможностей, на первом этапе инвестиционного анализа, связанно со многими факторами: положением фирмы на рынке, этапе жизненного цикла выпускаемого продукта, стратегическими целями, ситуацией в экономике. Одним из методов применяемый в зарубежной практике, является составление так называемой матрицы бизнес стратегии.
За переменные факторы может, например, браться темп роста рынка, и относительная доля рынка. Затем происходит установление связи между матрицей бизнес стратегии и инвестиционными решениями.
Пример такой матрицы рассмотрен на рисунке 2.3.0-1
|
Риск |
|||
|
Высокий |
Низкий |
||
|
Прибыль |
Высокая |
А |
Д |
|
Низкая |
В |
Е |
|
Рис. 2.3.0-1 Матрица бизнес стратегии.
Данный подход выявляет, что в основе инвестиционного процесса лежат положительные и отрицательные стимулы – риск и прибыль. Анализ рисунка, показывает, что наиболее приемлемым является проект Д. Он обещает высокую прибыль при относительном небольшом риске. Проект Е не рассматривается. Остальные проекты А и В требуют более тщательной проработки, поскольку данные инвестиционные решения будут связанны с большей неопределенностью.
Что бы верно определить какие проекты заслуживают дальнейшего внимания, необходимо, чтобы инвестиционный проект не противоречил долгосрочным целям организации. Принятие стратегических решений сталкивается с основной проблемой – согласования долгосрочного планирования с методами финансовой политики, которые нацелены на краткосрочные цели. Поэтому на этапе выбора возможностей необходимо точно определить, соотносится ли выбранные инвестиционные проекты с долгосрочными стратегическими целями организации. Если да, то можно переходить к следующему этапу.
Целесообразно также, привести классификацию видов инвестиционных возможностей. Она применяется при определении способа измерения будущих потоков денежных средств. Первым типом инвестиционной возможности называют новый бизнес, который в свою очередь может быть разделен на относительно новый и абсолютно новый. Второй вид инвестиционных возможностей обозначают как расширение старого бизнеса. Исходя из определения того или иного типа инвестиционных возможностей, финансовый менеджмент различает два вида проектов:
Проекты, нацеленные на снижение издержек.
Проекты, нацеленные на повышение доходов.
Сбор информации – это наиболее ответственный этап в инвестиционном планировании. Достоверность и достаточность информации во многом определяет эффективность инвестиционного решения. Этот этап характеризуется так же наибольшими материальными затратами. Однако, они оправдываются, поскольку дополнительные выгоды или потери от принятия тех или иных решений в целом выше издержек по сбору и обработке информации.
Процесс сбора информации значительно упрощается, если на предприятии существует действенная информационная система. В противном случае, инвестиционный анализ может дать не верные результаты.
Инвестиционный анализ требует четыре вида информации:
Внутренние данные о фирме.
Внешне экономические данные.
Финансовая информация.
Нефинансовая информация.
Первый источник информации основан на данных управленческого, финансового и бухгалтерского учета.
Внешние данные основываются на: общеэкономической ситуации; положении товарных рынков; макроэкономической политике правительства; инфляции; состояние рынков труда; инновации в производстве и продуктах.
Финансовая информация поступает из данных финансового учета, анализа аналитических коэффициентов внешней отчетности. (См. параграф 1)
К нефинансовым источникам относят сведения о качестве и доступности трудовых ресурсов, политической активности, состояния конкуренции, экологических проблемах и пр.
Учитывая, что сбор и анализ информации по тому или иному проекту связан с затратами времени и средств, менеджеру, сразу приходится отбрасывать многие инвестиционные возможности из стратегических соображений. Здесь, изначально необходимо определить несколько приемлемых проектов для последующего, более детального, анализа.
Фаза отбора. Цель организации управления компанией – максимизация богатства акционеров. Следовательно, менеджеру необходимо иметь представление о стоимости инвестиционных проектов и предполагаемом материальном потоке. Фаза отбора может включать в себя: расчет доходности проекта, оценку рисков, сопоставление издержек и преимуществ альтернативных проектов.
Инвестиционные затраты растянуты во времени, и поэтому для оценки стоимости альтернативных проектов применяется формула приведенной стоимости (2.3.0-1).
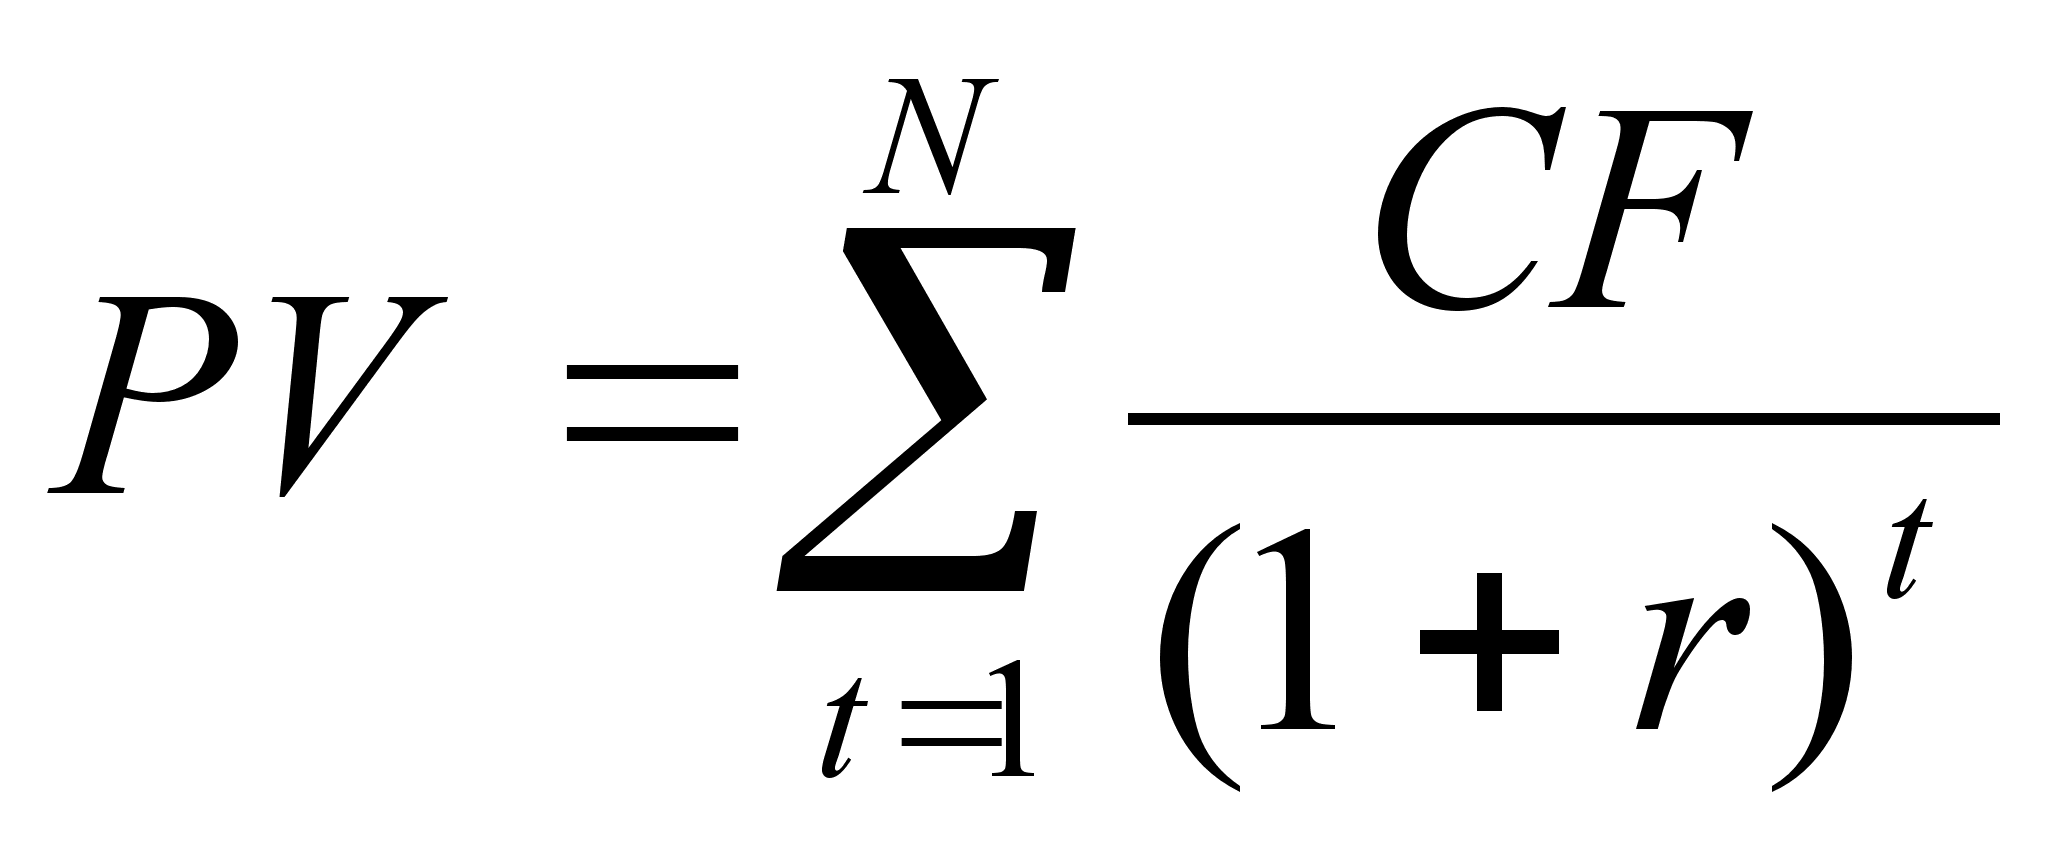
(2.3.0-1)
где PV – приведенная стоимость, или текущая цена, инвестиционного проекта; CF – будущая стоимость доходов в момент времени t; N – число лет, в которые инвестор будет получать прибыль; r – стоимость капитала, или стоимость денег во времени.
Использование концепции приведенной стоимости позволяет финансовому менеджеру связать стоимость проекта со временем его реализации. Например, если проект высокодоходен, и финансовые поступления сильно растянуты во времени, то при анализе этого проекта с помощью данной формулы, может быть выяснено, что он менее приемлем, чем альтернативный с более низкой доходностью, но в тоже время с более коротким сроком реализации.
Фаза контроля – это последняя фаза в инвестиционном процессе. Она заключается в выделении средств для финансирования выбранного проекта, и контролем за своевременностью его