Бюджетное планирование на примере ТПП "Урайнефтегаз"
Сводная смета затрат ТПП «Урайнефтегаз»
| Показатель | Отчетный год | Плановый год |
| 1.Сырье и материалы | 476680 | 447852 |
| 2.Вспомогательные мате-риалы | 91382 |
91455 |
| 3.Топливо | 29637 | 23991 |
| 4.Энергия | 290418 | 265112 |
| 5.Заработная плата | 285639 | 295510 |
| 6.Отчисления на соци-альное страхование | 114022 |
119204 |
| 7.Амортизация основных средств | 307526 |
286645 |
| 8.Прочие расходы | 3873076 | 3601304 |
| ИТОГО затрат на произ-водство | 5468380 |
5131073 |
| 9.Затраты на работы и услуги, не включаемые в валовую продукцию | 95953 |
89719 |
|
10.Производственная се-бестоимость валовой про дукции |
5372426 |
5041354 |
| 11.Внутрипроизводствен-ный оборот | 60889 | 65221 |
| 12.Производственная се-бестоимость | 5311537 |
4976133 |
| 13.Внутрипроизводствен-ные расходы | 6114 | 4220 |
|
14.Полная себестоимость товарной продукции |
5317652 | 4980353 |
Таким образом, калькулирование себестоимости продукции служит основой снижения издержек производства и выбора оптимального объема выпуска товаров и услуг, то есть формирования бюджета.
2.3 Определение ресурсоемкости выполнения производственного
плана
Для оценки ресурсоемкости выполнения производственной программы необходимо произвести расчет производственных параметров на плановый период таблица 2.4.
Таблица 2.11
Технико-экономические показатели ТПП «Урайнефтегаз»
| Показатель | Ед. изм. | Отчетный год | Плановый год |
| 1 | 2 | 3 | 4 |
|
1. Добыча нефти в т.ч.: - собственная; - фонтанным способом; - насосным способом; Кроме того ЗАО «Тур-сунт» |
т. тн. |
4485,0 4485,0 274,2 4210,8 136,4 |
4500,0 4500,0 253,0 4247,0 212,1 |
| 2. Сдача нефти | т. тн. | 4435,9 | 4431,0 |
| 3. Добыча попутного газа | млн.м3 |
203,6 |
195,0 |
| 4. Газовый фактор | м3/ тн. | 74,0 | 74,1 |
| 5. Поставка попутного газа | млн. м3 |
166,0 |
110,4 |
| 6.Добыча жидкости | т. тн | 3426,8 | 38250 |
| 8. Закачка воды в пласт | т. м3 | 40507 | 44102 |
| 9. Ввод новых нефтяных скважин | скв. |
26 |
36 |
| 10.Ввод скважин из бездейс-твия прошлых лет | скв. |
54 |
34 |
Продолжение табл. 2.11
| 1 | 2 | 3 | 4 |
| 11.Среднедействующий фонд нефтяной скважины | скв. |
1664 |
1788 |
12. Эксплуатационный фонд нефтяных скважин на конец периода В т.ч. действующий |
скв. |
1856 1735 |
2016 1902 |
|
13.Эксплуатационный фонд нагнетательных скважин на конец периода В т.ч. действующий |
скв. |
632 500 |
671 557 |
|
14.Весь фонд скважин (на конец периода) |
скв. |
5165 |
5188 |
|
15. Принято скважин на баланс В т.ч.: - от буровых организа-ций; -от сторонних организа-ций |
скв. |
45 45 0 |
59 56 3 |
| 16. Товарная нефть | тыс.тн. | 4459,7 | 4475,0 |
| 17. Товарный попутный газ | млн.м3 |
166,0 |
156,6 |
| 18. Товарная продукция в действующих ценах | т.руб. |
3076815 |
5082401 |
|
19. Отгруженная продукция В том числе: - нефть; - газ |
т.руб. |
3074967 3063466 26969 |
5082401 5055432 28885 |
|
20.Стоимость 1 тн. отгру-женной продукции: - 1 т.м3 газа попутного; - 1 тн. нефти |
руб. |
66,9 679,9 |
172,2 1129,7 |
| 21. Себестоимость товарной продукции | т.руб |
2712966 |
5240473 |
|
24. Себестоимость: - 1 тонны нефти; - 1000 м3 попутного газа |
руб. |
608,3 387,8 |
1171,07 921,55 |
| 25. Балансовая прибыль, всего: | т.руб. |
-63775,0 |
- |
| 26. Использование прибыли на собственные нужды | т.руб. |
27523,0 |
125331,0 |
Рассмотрим расчет потребностей в трудовых ресурсах и заработной плате в таблице 2.12.
Таблица 2.12
Расчет потребностей в трудовых ресурсах и заработной плате
| Показатель | Ед.изм. | Отчетный год |
Плановый год |
| 1 | 2 | 3 | 4 |
|
1.Среднесписочная численность, всего |
чел. |
6976 |
7325 |
|
В т.ч : - рабочие; - руководители; - специалисты; - служащие. |
чел. |
5577 672 691 36 |
5861 694 725 45 |
| 2. Удельный вес ИТР в общей численности | % | 20,1 | 20,0 |
| 3. Среднее коли-чество бригад | бриг. | 181 | 188 |
| 4. Среднеспи-сочная числен-ность работни-ков бригад | чел. | 2276 | 2633 |
| 5.Численность работников, по-лучающих доп-латы за: сов-мещение вторых профессий, рас-ширение зоны обслуживания, увеличение объема работ, | чел. |
365 |
87 |
| 6. Среднеспи-сочная числен-ность рабочих-сдельщиков | чел. |
700 |
898 |
| 7.Средний % вы-полнения норм | % | 105,1 | 103,6 |
| 8.Охват сдель-ной оплаты тру-да | % |
12,6 |
15,3 |
| 9. Перевыпол-ни-ли норму свыше130% | чел. |
9 |
9 |
0 |
| 10. Пересмотре-но норм | кол-во | 75 | 30 | 0 |
| 11.Разработано норм | кол-во | 407 | 543 | 12 |
|
12. Количество рабочих мест всего В том числе: - индивидуаль-ные; - коллективные |
ед. |
2808 1952 856 |
2151 1466 685 |
878 387 491 |
Предприятию не выгодно иметь лишние запасы материальных ценностей, растягивать производственный цикл, накапливать на складах готовую продукцию, т.к. все это увеличивает плату в бюджет, уменьшает прибыль предприятия, влияет на образование поощрительных фондов.
Снабжение предприятий материально-техническими средствами осуществляется в плановом порядке в соответствии с государственным планом производства промышленной продукции. При сопоставлении плана широко используются материальные балансы, в которых обеспечивается увязка между производством и потреблением отдельных видов продукции.
Непременным условием разработки обоснованных планов материально-технического снабжения, материальных балансов и планов распределения является наличие прогрессивных норм расхода сырья и материалов, топлива, изделий и оборудования.
Потребность в материальных ресурсах определяется расходами на:
1. Производство основное, включая производство комплектующих изделий и запасных частей;
2. Изготовление технологической оснастки и инструмента;
3. Изготовление нестандартного оборудования и модернизацию оборудования;
4. Реконструкцию цехов, участков;
5. Ремонтно-эксплуатационные нужды;
6. Работы социально-культурной и бытовой сфер;
7. Создание запасов.
В зависимости от особенностей технологических процессов на пред-приятиях потребляются различные виды энергий и энергоносителей, для обеспечения которыми и создается энергетическая служба. Это электроэнергия, тепловая энергия (перегретый пар, горячая вода), сжатый воздух, газы (природный газ, углекислота, аргон, азот, хлор, кислород, водород), вода разной степени очистки, а также цент-рализованные системы отопления, канализации (ливневой, сточной, фекальной, химически загрязненной), вентиляции.
Таблица 2.13 Расходы на энергию по извлечению нефти
| Показатель | Отчетный год | Плановый год |
|
1.Количество энергии а)добыча, тыс.тонн: - глубинно-штанговыми насосами; - элетропогружными на-сосами. |
1348,90 3131,0 |
1581,1 2711,6 |
|
б) удельный расход на одну тонну: - глубинно-штанговыми насосами; - элетропогружными на-сосами. |
50,78 83,90 |
49,83 90,13 |
|
в) на всю добычу: - глубинно-штанговыми насосами; - элетропогружными на-сосами. |
68501 262599 |
78785 244403 |
|
2.Стоимость эл.эн. на до-бычу нефти по способам а) на одну тонну: - глубинно-штанговыми насосами; - элетропогружными на-сосами. |
8,30 13,78 |
5,88 10,71 |
|
б) на всю добычу: - глубинно-штанговыми насосами; - элетропогружными на-сосами. |
69517 246997 |
31665 102082 |
Потребность в кредитных ресурсах в рассматриваемом периоде опреде-
ляется предприятием на основании прогнозируемого дефицита денежных средств. Если при расчете выявляется недостаток собственных средств предприятия, то из предлагаемого в прогнозе возможного привлечения займов перечня потенциальных кредиторов предприятия выбирается наиболее оптимальный источник финансирования на основании процентных ставок, срока предоставления займа и т.д. Расчет производится отдельно для каждого месяца. Как только у предприятия появляются свободные денежные средства происходит полное или частичное погашение основной суммы займа, а также причитающихся процентов. Накопившаяся потребность в капитале может быть удовлетворена за счет краткосрочных и долгосрочных источников финансирования. Когда финансирование долгосрочное не покрывает всех потребностей в капитале, необходимо компании прибегать к краткосрочному финансированию для мобилизации недостающих средств. Когда долгосрочные финансовые ресурсы, полученные компанией, выше, чем ее накопившаяся потребность в капитале, тогда возникает избыток денежных средств, который она может использовать для краткосрочного инвестирования.
3 ФОРМИРОВАНИЕ ПЛАНОВОГО БЮДЖЕТА ПРЕДПРИЯТИЯ
3.1 Обоснование методики формирования бюджета
Планирование операционного бюджета затрат является составной частью планирования производственно – хозяйственной деятельности ТПП «Урайнефтегаз». Планирование затрат базируется на утверждённых проектах разработки и обустройства, нормативных затратах, установленных пред-приятием на единицу добычи нефти и газа, нормах обслуживания, тарифных соглашениях по оплате труда, нормах амортизационных отчислений и т.д.
Формирование планового бюджета затрат является важнейшей задачей для всего предприятия, т.е. это задача не только финансового – экономических служб, но и служб производства. Ядром системы бюджетирования является планово – экономический отдел, который на уровне значений показателей производит увязку хозяйственных и финансовых процессов.
Основные задачи составления бюджета затрат:
1. Ориентация всех производственных подразделений предприятия на конечный результат деятельности
2. Финансовое и материальное обеспечение производственно – хозяйс-твенной деятельности предприятия и улучшение конечного результата деятельности предприятия благодаря оптимальному использованию имеющихся на предприятии ресурсов (материальных, трудовых, финансовых).
3. Разработка необходимых мер по корректировке планов и бюджетов на основе аналитической обработки плановой (заложенной в бюджет) и фактической информации о ходе производства. Сравнение заданных и фактических показателей будет эффективно только в том случае, если форма представления фактических и плановых данных будет одинакова.
4. Координация всех видов деятельности предприятия благодаря взаимному согласованию всех бюджетов структурных подразделений и их ориентация наконечные результаты деятельности предприятия.
Процесс управления бюджетом складывается из следующих элементов:
1. Планирование;
2. Сравнение фактических и плановых данных и выявление отклонений;
3. Анализ отклонений;
4. Разработка рекомендаций для принятия решений.
Состав, классификация и группировка затрат определяются следующими основными особенностями:
1. Технологическим процессом добычи одновременно двух продуктов: нефти и газа, а также необходимостью распределения общих расходов между ними;
2. Выпуском только готовой продукции и отсутствием незавершённого производства и полуфабрикатов;
3. Последовательным осуществлением основных производственных процессов: поддержание пластового давления, извлечения продукции из скважин, сбор и транспортировка нефти и газа, комплексная подготовка нефти (сепарация газа, обезвоживание, обессоливание и стабилизация нефти), подготовка и утилизация промысловых вод, внешняя перекачка нефти и газа;
4. Осуществлением основных технологических процессов в автомати-зированном режиме;
5. Ухудшением горно – геологических условий по мере эксплуатации месторождения и связанным с этим снижением дебита скважин и ростом себестоимости добычи нефти и газа.
ООО «ЛУКОЙЛ-Западная Сибирь» исходя из своей производственной программы, направляет предварительные основные технико-экономические показатели бюджета всем ТПП, входящим в ООО «ЛЗС». На основе доведённого объёма добычи нефти, попутного газа, себестоимости 1 тн товарной нефти ТПП формирует бюджет по цехам и структурным подразделениям. Основным методом планирования является ретроградный метод («сверху-вниз»). В этом случае процесс планирования осуществляется исходя из плана предприятия путём детализации его показателей сверху вниз по иерархии. При этом структурные подразделения должны преобразовать поступающие к ним планы вышестоящих уровней в планы своих подразделений. Формирование бюджета включает подготовку, согласование, утверждение, реализацию. При планировании и учёте затрат, образующих себестоимость продукции, применяются следующие виды группировок расходов:
1. По месту возникновения затрат (цех по добыче нефти и газа, вспомо-гательные производства и другие подразделения нефтегазодобывающего управления);
2. По видам продукции (нефть, включая газовый конденсат, газ попутный, работы и услуги);
3. По видам расходов (статьям и элементам затрат)
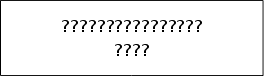



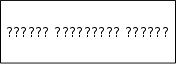
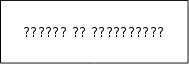
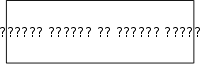




Рис.3.1. Блок – схема формирования общего операционного бюджета затрат
На первом этапе планирования себестоимости добычи нефти и газа рассчитывают смету затрат и калькуляцию на производство по предприятию. Для этого предварительно определяют расходы по всем цехам, т.е. разрабатывают цеховые сметы затрат, а также общехозяйственных расходов. Итоги этих смет по элементам расходов вносят в свод затрат, который служит базой для разработки сметы затрат на производство предприятия. В своде затрат суммируют затраты по цехам и общехозяйственных расходов и из полученных итогов исключают внутрихозяйственный оборот.
Такая методика даёт возможность увязать смету на производство по предприятию со сметами отдельных цехов, предвидеть взаимосвязи между цехами при оказании производственных услуг друг другу.
В раздел 1 сводного расчёта включают затраты, рассчитанные по экономически однородным элементам: основные и вспомогательные материалы, топливо и энергия со стороны, амортизация, заработная плата, отчисления во внебюджетные фонды, прочие денежные расходы. К прочим затратам относятся транспортные услуги, услуги геофизических и наладочных предприятий, оплату за нефть, отчисления на покрытие затрат по геолого-поисковым и разведочным работам и др. Затраты по элементам увязываются со статьями расходов.
В разделе 2 отражаются плановые затраты на производство работ и услуг промышленного характера, выполняемые на сторону.
Сумма по разделам сметы характеризует полные плановые затраты.
Группировка затрат по элементам позволяет разработать смету затрат на производство, в которой определяются общая потребность предприятия в материальных ресурсах, сумма амортизации основных фондов, затраты на оплату труда и прочие денежные расходы предприятия. Все затраты, образующие себестоимость продукции группируются в связи с их экономическим содержанием по следующим экономическим элементам:
1. Материальные затраты;
2. Затраты на оплату труда;
3. Отчисления на социальные нужды;
4. Амортизация основных фондов;
5. Прочие затраты.
К материальным затратам относятся затраты:
1. На приобретение со стороны сырья и материалов, которые входят в состав вырабатываемой продукции, образуя её основу, или являются необходимым компонентом при изготовлении продукции;
2. На приобретение запасных частей и расходных материалов, используемых в процессе производства продукции для ремонта оборудования, инструментов, приспособлений, инвентаря, приборов, лабораторного оборудования, спецодежды и другого имущества для обеспечения нормального технологического процесса;
3. На приобретение покупных комплектующих изделий и полуфабрикатов, подвергающихся в дальнейшем монтажу или дополнительной обработке на данном предприятии;
4. На приобретение работ и услуг производственного характера, выпол-няемых сторонними предприятиями или индивидуальными пред-принимателями. К работам (услугам) производственного характера также от-носятся транспортные услуги сторонних организаций и структурных подразделений самой организации по перевозкам грузов внутри организации, в частности перемещение сырья, материалов и других видов грузов с центрального склада в цеха и доставка готовой продукции в соответствии с условиями договоров;
5. Затраты, связанные с содержанием и эксплуатацией фондов приро-доохранного назначения (в том числе расходы, связанные с содержанием и эксплуатацией очистных сооружений, золоуловителей, фильтров и других природоохранных объектов, расходы на захоронение экологически опасных отходов, расходы на приобретение услуг сторонних организаций по приёму, хранению и уничтожению экологически опасных отходов, очистке сточных вод, платежи за предельно допустимые выбросы загрязняющих веществ в природную среду и другие аналогичные расходы);
6. На приобретение топлива, воды и энергии, расходуемого на техно-логические цели, выработку всех видов энергии, отопление зданий. Данные расходы рассчитываются исходя из утверждённых норм;
7. Потерь от недостачи поступивших материальных ресурсов в пределах норм естественной убыли и др.;
Стоимость материальных ресурсов, отражаемая по данному элементу, формируется исходя из цен их приобретения (без учета налога на добавленную стоимость), наценок и надбавок, комиссионных вознаграждений, уплачиваемых снабженческим организациям, стоимости услуг товарных бирж, таможенных пошлин, платы за транспортировку, хранение и доставку, осуществляемые сторонними организациями.
Расходы на оплату труда включают в себя:
1. Затраты на оплату труда основного производственного персонала предприятия, включая премии за производственные результаты, сти-мулирующие и компенсирующие выплаты в пределах норм, установленных законодательством, компенсации женщинам, находящимся в отпуске по уходу за ребенком, а также затраты на оплату труда не состоящих в штате работников, занятых основной деятельностью.
Отчисления на социальные нужды отчисляются по установленным законодательствам нормам от фонда оплаты труда в органы государственного социального страхования, пенсионного фонда, государственного медицинского страхования.
К амортизации основных фондов относятся все амортизационные отчисления по основным средствам за отчётный период. Амортизируемым признаётся имущество, результаты интеллектуальной деятельности и иные объекты интеллектуальной собственности, которые находятся у налогоплательщика на праве собственности и используются им для извлечения дохода, и стоимость которых погашается путём начисления амортизации.
Амортизация начисляется отдельно по каждому объекту амортизируемого имущества методом, утверждённым учётной политикой ТПП. Стоимость скважин погашается в течение 15 лет независимо от того, эксплуатируется скважина или нет. При планировании амортизационных отчислений расчёт ведут отдельно по группам скважин в зависимости от срока их эксплуатации.
Прочие затраты – это налоги и сборы в установленном порядке, износ нематериальных активов, командировочные расходы, представительские расходы, расходы на рекламу, расходы на подготовку кадров, расходы на содержание транспорта и другие.
Классификация затрат по экономическим элементам служит для определения заданий по снижению себестоимости продукции, расчёта потребностей в оборотных средствах, расчёта сметы затрат, а также для экономического обоснования инвестиций.
Наряду с группировкой затрат по экономическим элементам затраты на производство планируются и учитываются по статьям расходов (статьям калькуляции). Эта группировка дает возможность видеть затраты по их месту и назначению, знать, во что обходится предприятию производство и реализация отдельных видов продукции. Планирование и учёт себестоимости по статьям расходов необходимы для того, чтобы определить, под влиянием каких факторов сформировался данный уровень.
Для исчисления себестоимости отдельных видов продукции затраты предприятия группируются по статьям калькуляции. Основными положениями по планированию, учёту и калькулированию себестоимости продукции установлена типовая группировка затрат по статьям калькуляции в следующем виде (формулы расчета предоставлены в пункте 2.2):
1. Расходы на энергию по извлечению нефти;
2. Расходы по искусственному воздействию на пласт;
3. Заработная плата производственных рабочих;
4. Отчисления на социальное страхование;
5. Амортизация;
6. Расходы по сбору и транспортировке нефти и газа;
7. Расходы по технологической подготовке нефти;
8. Расходы на содержание и эксплуатацию;
9. Цеховые расходы;
10.Общепроизводственные расходы.
Сумма затрат по перечисленным выше статьям образует производственную себестоимость валовой добычи нефти и газа. Производственная себестоимость товарной продукции определяют путём вычисления из себестоимости валовой добычи затрат на нефть и газ, используемых на собственные нужды.
Основные итоги плановых расходов, приведённых в плановой калькуляции, переносят в сводную смету затрат предприятия.
При планировании работы структурных подразделений определяются объёмы продукции, работ и услуг, затраты на производство, себестоимость и распределение по потребителям на основании заявок от других структурных подразделений. Расходы структурных подразделений относятся на соответствующие статьи затрат основного производства добычи нефти и газа в следующем порядке:
1.Услуги ЦБПО по капитальному и текущему ремонту нефтепромыслового оборудования полностью включаются в статью «Расходы на содержание и эксплуатацию оборудования»; по цеху поддержания пластового давления – на основное производство добычи нефти по статье «Расходы по искусственному воздействию на пласт».
2.Услуги Урайэнергонефть по производству электроснабжения – на основное производство добычи нефти по статье «Расходы на энергию по извлечению нефти», а также на отпуск электроэнергии непромышленным и сторонним организациям.
3.Услуги Управления ремонта скважин – на основное производство добычи нефти и газа по статье «Расходы на содержание и эксплуатацию скважин и оборудования».
4.Расходы Управления тепловодоснабжения и канализации относятся на статью «Прочие производственные расходы».
Каждая статья сметы затрат структурных подразделений должна быть обоснована плановыми расчётами, исходными данными для которых являются:
1.Состав оборудования, определяемый исходя из норм его использования и планируемого объёма производства;
2.Норм расхода материалов, запасных частей, реагентов;
3.Нормативы обслуживания и ремонта оборудования вспомогательными рабочими;
4.Расчёты распределения продукции и работ (услуг) вспомогательных цехов;
5.Нормы амортизационных отчислений со стоимости амортизационных отчислений;
6.Расчёты потребности в инструменте, другие нормы и нормативы, а также специальные расчёты и обоснования.
Вся работа по формированию операционного бюджета проводиться планово–экономическим отделом в тесном взаимодействии с отделами, службами, цехами с использованием единой системы технико-экономических норм и нормативов затрат материальных, трудовых и денежных ресурсов, утверждённых предприятием.
При формировании бюджета на предстоящий период исходя из производственной программы используются рассчитанные нормы затрат труда и материально производственных запасов; разрабатываются показатели плана по труду и кадрам, плана материально-технического снабжения, плана повышения эффективности; проводится анализ использования бюджета за предшествующий период.
На затраты по добыче нефти и газа не включаются затраты, выполненные в порядке оказания финансовой помощи и участия в деятельности других предприятий и организаций, все затраты должны быть произведены в интересах предприятия и соответствовать типовым методическим рекомендациям по планированию, учёту и калькулированию себестоимости продукции, отраслевым инструкциям.
Для единообразия формирования себестоимости в ООО «ЛУКОЙЛ-Западная Сибирь» в обществе разработано «Положение по бухгалтерскому учёту», которое предусматривает
1. Полноту отражения фактов хозяйственной деятельности;
2. Своевременность отнесения затрат;
3. Единую структуру форм бухгалтерской отчётности;
4. Регулярное проведение инвентаризации;
5. Калькулирование производственной деятельности.
Смета затрат на производство и плановые калькуляции составляются на основе установленных для планируемого периода технически обоснованных норм расхода материалов, реагентов, топлива и энергии, норм выработки и обслуживания рабочих мест, штатных нормативов, а также нормативов денежных затрат.
Расчёт затрат на сырьё, реагенты, материалы, технологическое топливо и энергию составляются на основе данных об объёме производства и технически обоснованных норм материальных ресурсов с учётом предусмотренных в плане изменений в технике, технологии и организации производства. На основе натуральных расходных норм и цен на потребляемое сырьё, материалы и топливо определяются расходные нормы в стоимостном выражении.
Расчёт заработной платы составляется на основании штатных расписаний , определяющих их численность и размер оплаты труда согласно тарифным соглашениям.
Отчисления на социальные нужды определяются согласно законодательно установленных норм от суммы оплаты труда.
Налоги и сборы рассчитываются согласно законодательно установленных ставок от налогооблагаемой базы.
В процессе функционирования предприятие осуществляет различные по своему составу и назначению затраты. Их отнесение на себестоимость осуществляется в соответствии с методическими рекомендациями по планированию, учёту и калькулированию себестоимости продукции, где чётко определён перечень затрат.
Формирование затрат в нефтедобывающей отрасли основывается на отраслевых особенностях и включает в себя:
1. Затраты по содержанию баз для заготовки и хранения материальных ресурсов;
2. Содержание аэродромов и вертолётных площадок;
3. Содержание подразделений, занятых выполнением лабораторных анализов, разработкой норм и нормативов;
4. Содержание пунктов питания;
5. Расходы на содержание учебно – курсовых комбинатов;
6. Содержание военизированных частей;
7. Затраты на содержание общепромысловых дорог.
Разработка предложений по уточнению механизма расчета доходной и расходой части бюджета:
1.Сведения в единый баланс множество финансовых потоков, связанных с формированием доходов и затрат. При этом решается проблема их согласования как на уровне хозяйствующего субъекта, так и его отдельных подразделений, что создаёт полную ясность о том, как каждый рубль бюджета появляется на хозяйствующем субъекте, как он движется и используется;
2.Закрепление бюджетов за подразделениями, в связи с чем переносится значительная часть ответственности за уровень затрат в том числе заработной платы работников с руководителя хозяйствующего субъекта на руководителей этих подразделений. Руководители среднего звена получают возможность управлять доходами своих подразделений в рамках бюджета общего хозяйствующего субъекта;
3. Реализации принципа материальной заинтересованности всего персонала в результатах работы как своего подразделения, так и хозяйствующего субъекта в целом, в конце бюджетного периода рассчитывается фактический фонд заработной платы по остаточному принципу как неиспользованная часть установленного ему лимита
4. Реализации всех функций управления финансами, а именно, планирование организации, мотивации, учета, регулирования и анализа.
5. Ориентации финансовой политики на конкретных проблем. Например, находящийся в сложном финансовом положении хозяйствующий субъект, может заложить в бюджет основу необходимых средства и график погашения своей просроченной кредиторской задолженности;
6.Комплексного планирования производства продукции, материально- технического и кадрового обеспечения. Система бюджетирования становится основой комплексного управления всеми направлениями деятельности хозяйствующего субъекта.
Недостатки формирования бюджета предприятия:
1.Бюджет может быть недостижимым, если недостижимы поставленные цели;
2.Бюджет может быть неприемлемым, если условия достижимости целей невыгодны для предприятия;
3. Желательно при составлении бюджетов применять документы, по форме и структуре приближенные к документам бухгалтерской отчетности, что значительно облегчит составление бюджетов и упростит сравнение плановых и фактических данных;
Предложения по усовершенствованию учетной политики:
1. Полнота отражения фактов хозяйственной деятельности в бухгалтерском учете.
2. Своевременность отражения фактов хозяйственной деятельности в бухгалтерском учете и отчетности.
3. Осмотрительность (осторожность), т.е. большей готовности к признанию в бухгалтерском учете расходов и обязательств, чем возможных доходов и активов.
4. Отражение в бухгалтерском учете фактов хозяйственной деятельности исходя не столько из их правовой формы, сколько из экономического со-держания фактов и условий хозяйственной деятельности.
5. Непротиворечивость.
6. Рациональное ведение бухгалтерского учета.
3.2 Расчет операционного бюджета предприятия
Формирование операционного бюджета осуществляется на основе плановой сводной сметы затрат по элементам затрат.
Плановый бюджет затрат утверждается вышестоящей организацией и контролируется ежемесячным предоставлением отчета по исполнению бюджета затрат и пояснительной записки по отклонениям от плана.
Таблица 3.1
Смета затрат на производство, тыс.руб.
| Показатель | Отчетный год | Плановый год |
| 1.Сырье и материалы | 476680 | 447852 |
| 2.Вспомогательные материа-лы | 91382 | 91455 |
| 3. Топливо | 29637 | 23991 |
| 4. Энергия | 290418 | 265112 |
| 5.Заработная плата | 285639 | 295510 |
| 7.Амортизация ОС | 307526 | 286645 |
| 8.Прочие расходы | 3873076 | 3501304 |
| ИТОГО затрат на производс-тво | 5468380 | 5131073 |
На основании проведённого анализа затрат на добычу нефти в отчетном году в сравнении с планом необходимо разработать мероприятия по рационализации уровня и структуры затрат для более точного формирования бюджета при корректировке квартальных бюджетов, а именно:
1.Разработать «Положение о договорной компании» для заключения договоров с поставщиками и подрядчиками, где одним из условий будет являться фиксированная цена на поставку материалов, оказание услуг и выполнение работ подрядчиками по капитальному ремонту;
2. Разработать «Положение о премировании работников по итогам работы цеха, отдела, структурного подразделения».
3. Производить ежеквартальную корректировку графика капитального и текущего ремонта (скважин, трубопроводов, дорог) в целях недопущения перерасхода бюджетных средств.
Для того чтобы также выполнить расчет операционного бюджета пред-приятия необходимо рассмотреть объем продукции в действующих ценах. Цена, по которым приобретаются производственные ресурсы, не зависят от деятельности предприятия. Она определяется складывающимся спросом и предложением на ресурсы. Отсюда для предприятия чрезвычайно важен технологический аспект формирования издержек производства, определяющий, с одной стороны, количество привлекаемых производственных ресурсов, а с другой - качество их использование.
Причем предприятие должно использовать такие методы производства, которые были эффективными как с технологической так с экономической точки зрения и обеспечивал бы наименьшие издержки производства.
Экономическая эффективность этого способа достигается, когда минимизируется альтернативная стоимость используемых в процессе производства видов затрат.
Любое предприятие в том числе и территориально-производственное предприятие ТПП «Урайнефтегаз», должно иметь упорядоченную методику установление цены на добываемую и реализованную продукцию.
Установление цены - это сложный и многоэтапный процесс на который влияет множество факторов.
Конкретными целями предприятия являются: минимизировать прибыль и завоевание лидерства по показателям доли рынка. Влияние на цену оказывает поведение конкурентов и цены на их продукцию. Для определения цены и качества добываемой продукции конкурентов предприятие может произвести сравнительные покупки и сравнить цены и продукцию между собой.
Цена на продукцию является для предприятия ТПП «Урайнефтегаз» не только важным фактором, определяющим его прибыль, но и условием успешной реализации продукции. Дело в том, что цена в данном случае, как тактическое средство, дает предприятию целый ряд преимуществ:
1. Во-первых, в отличие от большинства методов, применяемых по сти-мулированию спроса, использование цены не требует дополнительных денежных расходов, как это имеет место при проведении рекламных мероприятий, продвижение и так далее;
2. Во-вторых, потребители нефти и нефтяной продукции находят для себя привлекательность этой продукции выражающийся в цене, легче, чем на основе рекламны и тому подобное.
3. В-третьих, наконец, даже когда другие методы стимулирования являются основными, цена может использоваться как мощное средство поддержания конкурентоспособности предприятия.
В экономике предприятия ТПП «Урайнефтегаз» исходным принципом ценообразования является возмещение затрат на производство и реализацию продукции и получение прибыли в размере, достаточном для осуществления расширенного воспроизводства и выплаты соответствующих налогов государству и муниципальным органам и образование фонда потребления в объеме, обеспечивающий определенный стандарт жизни работников предприятия. Решение этой задачи происходит с помощью соответствующего установления уровня цены на продукцию выпускаемую предприятием. Оно предполагает принятие во внимание многих факторов и обстоятельств, действующих порой противоречиво и неоднозначно.
Стремление получить как можно большую прибыль объективно вызывает проведение на предприятие своей собственной ценовой политики.
При осуществлении этапов разработки ценовой политики предприятием выполняются следующие мероприятия:
1)