Технико-экономическое обоснование проекта машиностроительного предприятия
2.8 Отчисления от фонда зарплаты
О = ФЗП * %отч,
где ФЗП – фонд заработной платы, грн.;
%отч – процент отчислений в соответствующие фонды.
Ос.с. = 0,029*1953228,6 =56643,6
Оп.ф. = 0,32*1953228,6 = 625033,2
Оф.з. = 0,021*1953228,6 = 41017,8
Он.с. = 0,03*1953228,6 = 58596,9
Итого: Зотч = еО = 781291,5
Амортизация зданий за год определяется по прямолинейному методу.
2.9 Амортизационные отчисления
АО = (ОФПЕРВ – ОФЛИКВ)/ТЭКС,
где ОФПЕРВ – первоначальная (балансовая) стоимость зданий, грн;
ОФЛИКВ – ликвидационная стоимость зданий, грн. Определяется как 3% от первоначальной стоимости; ТЭКС – срок эксплуатации зданий, лет. ТЭКС = 15 лет.
АО =(821700 – 0,03*821700)/15 = 53136,6
Амортизация сооружений и передаточных устройств определяется по прямолинейному методу. Сооружения и передаточные устройства используются 15 лет.
Аосоор = (6300 – 0,03*6300)/15 = 407,4
Амортизация транспортных средств рассчитывается по методу уменьшения остаточной стоимости.
2.10 Норма амортизации
NA = (1 -
 )*100%
NA = (1 -
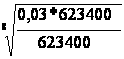 )*100%
= 35%
2.11 Амортизационные отчисления
АОi = ОФПЕРВi* NA
2.12 Остаточная стоимость ОФ
ОФОСТi = ОФПЕРВi - АОi
Срок эксплуатации – 8 лет.
Фактический срок службы транспортных средств 2 года.
АО1 = 623400*0,35 = 218190
ОФОСТ1 = 623400-218290 = 405210
АО2 = 405210*0,35 = 141823,5
ОФОСТ2 = 405210 – 13823,5 = 263386,5
Амортизация оборудования, производственного инвентаря и инструмента, офисной техники определяется по методу ускоренного уменьшения остаточной стоимости.
2.13 Норма амортизации
NA =

2.14 Амортизационные отчисления
АОi = ОФПЕРВi*2* NA
2.15 Остаточная стоимость ОФ
ОФОСТi = ОФПЕРВi - АОi
Срок эксплуатации для оборудования – 15 лет, для производственного инвентаря и инструмента – 6 лет, для офисной техники – 10 лет.
Фактический срок эксплуатации – 2 года.
Для оборудования:
NA =
 = 6,67%
АО1 = 2271500*2*0,067 = 304381
ОФОСТ1 = 2271500 – 304381 =1967119
АО2 = 1967119*2*0,067 = 263593,95
ОФОСТ2 = 1967119 –263593,95 = 1703525,1
Для производственного инвентаря и инструмента:
NA =
 = 16,67
АО1 = 227150*2*0,1667 = 75731,81
ОФОСТ1 = 227150 – 75731,81 = 151418,19
АО2 = 151418,19*2*0,16,67 = 50482,82
ОФОСТ2 = 75731,81 – 50482,82 = 25248,99
Для офисной техники
NA =
 =10%
АО1 = 75330*2*0,1 = 15066
ОФОСТ1 = 75330 – 15066 = 60264
АО2 =60264* 2*0,1 = 12052,8
ОФОСТ2 = 60264 – 12052,8 = 482112
2.16 Итого другие прямые расходы
 ЗДРПР
= ЗОТЧ+еАО
ЗДРПР = 781291,5 + 141823,5 + 263593,95 +407,4 + 50482,82 + +12052,8 =1302788,57
Общепроизводственные расходы
Включают в себя содержание цехового персонала, содержание зданий, сооружений и инвентаря, расходы связанные с ремонтам зданий, сооружений и инвентаря, расходы по испытаниям, опытам, изобретениям, затраты на обслуживание производственного процесса и прочие расходы: нехватка незавершенного производства, убытки от порчи материальных ценностей, оплата простоев.
Сумму общепроизводственных расходов определим как 130% от фонда заработной платы. Доля постоянных расходов составляет 70% этой суммы, а доля переменных расходов составляет 30%. Переменные затраты относим на производственную себестоимость.
2.17 Сумма общепроизводственных расходов
ЗОПР = 1,3*ФЗП
ЗОПР = 1,3*1953228,6 = 2539197,2
2.18 Переменные общепроизводственные расходы
ЗОПРПЕР = ЗОПР*0,3
ЗОПРПЕР = 2539197,2*0,3 = 761759,16
2.19 Постоянные общепроизводственные расходы
ЗОПРПОСТ = ЗОПР*0,7
ЗОПРПОСТ = 0,7*2539197,2 = 1777438,04
Калькуляция производственной себестоимости продукции
2.20 Производственная себестоимость продукции
СПР = ЗМАТ+ЗТРПР+ ЗДРПР+ ЗОПРПЕР
Представим ее в виде таблицы 2.1.
Таблица 2.1 Калькуляция производственной себестоимости продукции и ее структура
| № | Наименование расходов, обозначение и откуда взяты данные | Сумма | % |
| 1 | Прямые материальные расходы | 6742789,95 | 62,66 |
| 2 | Прямые расходы на оплату труда | 1953228,6 | 18,15 |
| 3 | Другие прямые расходы | 1502599,88 | 12,11 |
| 4 | Общепроизводственные переменные расходы | 761759,2 | 7,08 |
| Итого: Производственная себестоимость продукции | 10763566,32 | 100,00 | |
Себестоимость реализованной продукции
2.21 Себестоимость реализованной продукции
СРП = СПР+ ЗОПРПОСТ,
СРП = 10763566,32+ 1777438,04 = 12541004,36
где СПР – производственная себестоимость продукции, грн.;
ЗОПРПОСТ = постоянные общепроизводственные расходы, грн.
Административные расходы рассчитываются как 10% от производственной себестоимости продукции.
Расходы на сбыт и реализацию продукции как 3% от производственной себестоимости продукции.
2.22 Административные расходы
ЗАДМ = 0,1* СПР
ЗАДМ = 0,1*10763566,32 = 1076356,63
2.23 Расходы на сбыт
ЗСБ = 0,3* СПР
ЗСБ = 0,03*10763566,32=322906,99
2.24 Цена оптовая отпускная
ЦОПТОТП = СРП +ПР+НДС,
где ПР = 100000 грн;
НДС – налог на добавленную стоимость.
ЦОПТОТП =12541004,36+1881150,65=17306586,01
2.26 Налог на добавленную стоимость
НДС = 0,2* (СРП +ПР)
НДС=0,2*(12541004,36+1881150,65)=2884431
Цена оптовая отпускная продукции равна выручке от реализации этой продукции.
2.27 Чистый доход предприятия
ДЧИСТ = ВР – НДС,
где ВР – выручка от реализации продукции, грн;
НДС – налог на добавленную стоимость, рассчитывается как 16,67% от выручки, грн.
НДС=0,1667*17306586,01=2885007,87
ДЧИСТ =17306586,01-2885007,87=14421578,12
2.28 Валовая прибыль (прибыль от основной деятельности предприятия)
ПВАЛ = ДЧИСТ - СРП
ПВАЛ = 14421578,12-12541004,36=1880573,78
2.29 Финансовый результат от операционной деятельности
ФРОП.Д. = ПВАЛ – ЗАДМ – ЗСБ+ПДР.ОП Д.,
ФРОП.Д. =1880573,78-1076356,63-322906,99+100000=581310,16
где ПДР.ОП Д. – прибыль от другой операционной деятельности, грн.
2.30 Прибыль от обычной деятельности
ПОБ.Д. = ФРОП.Д+ПУЧ.К.+ПФИН,
где ПУЧ.К – прибыль от участия в капитале, грн; ПФИН – прибыль от финансовой деятельности, грн. Прибыль от обычной деятельности рассчитываем, принимая во внимание, что от инвестирования предприятие понесло убыток в размере 100000 грн, а по приобретенным ценным бумагам получило прибыль в размере 30000 грн. При определении чистой прибыли предприятия учитываем, что, застраховавшись от несчастных случаев, предприятие получило прибыль от чрезвычайной деятельности в размере 50000
ПОБ.Д. =581310,16+30000+100000=711310,16
2.31 Чистая прибыль предприятия
ПЧИСТ = ПОБ.Д – НПРОБ.Д.+ПЧ.Д.+НПРЧ.Д.,
где ПОБ.Д - прибыль от обычной деятельности предприятия, грн;
НПРОБ.Д – налог на прибыль от обычной деятельности, НПРОБ.Д = 30% от ПОБ.Д, грн;
ПЧ.Д – прибыль от чрезвычайной деятельности предприятия, грн;
НПРЧ.Д – налог на прибыль от чрезвычайной деятельности предприятия, НПРЧ.Д = 30% от ПЧ.Д, грн.
ПЧИСТ =711310,16-0,3*711310,16+50000-0,3*50000=532917,11
2.3 Определение норматива оборотных средств предприятия и срока их оборачиваемости
Оборотные средства (ОС) – это денежные средства, вложенные в оборотные производственные фонды. Оборотные средства, в отличие от основных фондов, в процессе производства изменяют свою натурально-вещественную форму и переносят свою стоимость на готовый продукт в течение каждого производственного цикла. К оборотным средствам относятся собственные, приравненные к ним заемные и привлеченные средства.
Сумма собственных ОС закрепляется в уставном фонде предприятия, которое может распоряжаться ими по своему усмотрению. Собственные ОС выделяются для создания постоянных минимальных запасов, остатков готовой продукции, незавершенного производства, расходов будущих периодов.
Заемные средства – это источники для образования сезонных запасов и других потребностей, формируются за счет кредитов.
Привлеченные средства – это временно свободные средства, находящиеся в обороте предприятия до завершения расчета с бюджетом.
ОС нормируются. Норматив ОС – это плановая сумма денежных средств, постоянно необходимая предприятию для его деятельности. Величина НОС, грн, определяется как сумма нормативов ОС: норматив оборотных средств в производственных запасах НОСПЗ, незавершенном производстве НОСНЗП и готовой продукции НОСГП.
3.1 Величина норматива оборотных средств в производственных запасах, НОСПЗ, грн
НОСПЗ =
 *q*Ц*(ТП/2
+ ТСТРАХ),
где N – годовая программа выпуска, шт.;
Д – количество календарных дней в плановом периоде, 360 дн.;
Q = N*q;
q – норма затрат материала на единицу продукции, кг;
Ц – цена материала, грн;
ТП – промежуток между двумя поставками, дн.;
ТСТРАХ – страховой запас, дн.
НОСПЗ =3457,84*1950*(8/2+3)/360=131109,77
3.2 Норматив оборотных средств на незавершенное производство
НОСНЗП =
* СРП * КНЗ
* ТЦ,
где N – годовая программа выпуска, шт.; Д – длительность календарного периода, дн.; СРП – себестоимость реализованной продукции, грн; КНЗ – коэффициент нарастающих затрат; ТЦ – длительность производственного цикла изготовления изделия, дн.
НОСНЗП =12541004,36*0,77*40/360=1072952,6
3.3 Коэффициент нарастающих затрат
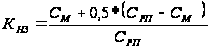 ,
где СМ – материальные затраты в себестоимости, грн;
СРП = себестоимость реализованной продукции, грн.
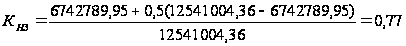
3.4 Величина норматива оборотных средств готовой продукции, грн
НОСГП =
* СРП * НГП,
где НГП – норма наличия готовой продукции на складе, дн.
НОСГП =12541004,36*3/360=104508,37
3.5 Общий норматив оборотных средств НОС, грн., составит
НОС = НОСПЗ+ НОСНЗП+ НОСГП
НОС = 131109,77+1072952,6+104508,37=1308570,74
3.6 Величина коэффициента оборачиваемости оборотных средств
Коб= ВР/ОС
где ВР – годовой объем выпущенной продукции, грн;
ОС – среднегодовая стоимость оборотных средств, грн.
Коб=12541004,36/1308570,74=9,58
3.7 Длительность одного оборота оборотных средств Еоб, дн, определяется по формуле:
Тоб=Д/Коб
Тоб=360/9,58=37,58
3.8 Рентабельность производства:
Rпр-ва=Пчист/(Офбал+НОС)*100%
Rпр-ва=532917,4*100%/(4025380+1308570,74)=9,99
3.9 Рентабельность продукции:
Rпр-ции=(Пвал/Срп)*100%
Rпр-ции=(1880573,78/12541004,36)*100%=14,99%
Вывод
Новые экономические обновления проникают во все сферы хозяйственной деятельности предприятий Украины. Происходит интенсивный переход деятельности экономических субъектов на рыночные отношения, и в этих условиях у предприятий возникает необходимость активнее использовать бухгалтерский учет и контроль для совершенствования своей работы.
В курсовой работе представлены три раздела, в которых рассмотрено технико-экономическое обоснование проекта предприятия. В первом разделе рассматриваются основные фонды, их виды и классификация, а также стоимостная оценка и амортизация. Основные средства (фонды) – это активы, требующие особого подхода к их оценке. Оценка основных средств – весьма динамичная учетная категория. Первоначальная стоимость основных фондов раздваивается: одна ее часть в течение срока эксплуатации постепенно увеличивается и капитализируется в других активных формах, а другая тем временем постепенно уменьшается до уровня ликвидационной. Кроме того, первоначальная стоимость объектов основных фондов может продолжать формироваться и после ввода их в эксплуатацию. То есть может меняться под влиянием обстоятельств: увеличиваться на стоимость работ по реконструкции и модернизации, увеличиваться на сумму дооценки в случаях выявления значительных отклонений балансовой стоимости от рыночной стоимости и уменьшаться на сумму уценки по той же причине.
Во втором разделе рассматривается себестоимость продукции и затраты, сущность и структура себестоимости, а также методы калькулирования себестоимости. Стоимость запасов измеряется суммой денег, за них заплаченных; часть стоимости запасов в меру переработанной мощности переходит в производство, так как именно там изготавливается продукт труда. В результате, готовая продукция включает в себя вместе с материальными затратами другие затраты, полученные в процессе производства идея себестоимости в составе цены конечного продукта достаточно проста и понятна неспециалистам: себестоимость – это определенная совокупность элементов затрат, без которых конечный продукт был бы нереальным. Но если попытаться углубиться в ее структуру, то это определение может показаться не таким уж и простым.
В третьем разделе рассматриваются оборотные средства предприятия, их деление и стадии кругооборота. В результате кругооборота, оборотные средства проходят последовательно три стадии: денежную, производственную и товарную. Оборотные средства находятся одновременно на всех стадиях кругооборота, что обеспечивает его непрерывность и бесперебойную работу предприятия. За последние годы на промышленных предприятиях Украины сложилась такая структура оборотных средств: в сфере производства доля оборотных средств составляет около 70% (в том числе на производственные запасы ~ 50%, на незавершенное производство ~ 20 %), а в сфере обращения ~ 30% (из них ~ 17% - готовая продукция на складах).
Эффективно функционирует то предприятие, которое при минимальных затратах достигает максимального результата. Минимизация затрат на предприятии требует оптимизации структуры источников формирования оборотных средств, то есть разумное соединение собственных и заемных средств.
Перечень используемой литературы
1. Зайцев Н.Л. Экономика организации. – М.: «Экзамен», 2005. – 768с.
2. Зайцев Н.Л. Экономика промышленного предприятия. Практикум. – М.: ИНФРА-М, 2004. – 192с.
3. Примак Т.О. Економіка підприємства. – К.: Вікар, 2003. – 178с.
4. Сергеев И.В. Экономика предприятия. – М.: Финансы и статистика, 2004. -304с.
5. Сергеев И.В., Веретенников И.И. Организация и финансирование инвестиций. М.: Финансы и статистика. 2000.- 272с.
6. Справочник финансиста предприятия. –М.:ИНФРА-М, 2000.-559с.
7. Економіка підприємства/ За ред. С.Ф. Покропивного.– К.: КНЕУ, 2001. – 528с.
8. Экономика предприятия/ Под ред. В.Я. Горфинкеля, В.А. Швандара. – М.:ЮНИТИ-ДАНА,2001.-718с.
9. Экономика предприятия / Под ред. Н.А. Сафронова –М.: «Юрист», 1999. – 584с.
10. Экономика предприятия и отрасли промышленности/ Под ред. А.С. Пелика.– Ростов- на-Дону, «Феникс», 1999. -608с.
11. Экономический справочник руководителя предприятия / В.С.Рыжиков, В.Г.Золотогоров, С.В.Рыжиков.- Ростов н/Д: изд-во «Феникс», 2000.- 320с.
12. Мельников Г.Н., Вороненко В.П. проектирование механосборочных цехов: Учебник для студентов машиностроительных специальностей вузов/ под ред. А.М.Дальского.- М.: Машиностроение, 2005.- 352с., ил.
13. Организация и планирование производства /Тексты лекций/ курс для студентов экономических и технических специальностей всех форм обучения и слушателей системы производственно – экономического обучения кадров / Сост.: Панков В.А., Рыжиков В.С., Добыкина Е.К., Шашкевич О.С., Бражник В.Я.-, 2005.-183с., ил.
14. Закон України “Про податок на додану вартість” від 3 квіт. 1997 р. №168/97-ВР// Урядовий кур’єр. – 1997. – 8 трав. (№80-81).
15. Закон України “Про оподаткування прибутку підприємств” із змінами та допов. від 22 трав. 1997р. №283/97-ВР// Урядовий кур’єр. – 1997. – 12 черв. (№105-106).
16. Экономика предприятия. Под. ред. К.Л.Кантора, М. 2000
17. Методические указания для всех специальностей. Структура и правила оформления текстовых документов / Сост. В.М.Гах.- 2006.- 33с., ил.