Учет затрат на производство и реализацию продукции
Товарная продукция отличается от валовой тем, что в нее не включают остатки незавершенного производства и внутрихозяйственный оборот. По своему составу на многих предприятиях валовая продукция совпадает с товарной, если нет внутрихозяйственного оборота и незавершенного производства.
Объем реализации продукции определяется или по отгрузке продукции покупателям, или по оплате (выручке). Может выражаться в сопоставимых, плановых и действующих ценах. В условиях рыночной экономики этот показатель приобретает первостепенное значение. Реализация продукции является связующим звеном между производством и потребителем. От того, как продается продукция, какой спрос на нее на рынке, зависит и объем ее производства.
Важное значение для оценки выполнения производственной программы имеют и натуральные показатели объемов производства и реализации продукции (штуки, метры, тонны и т.д.). Их используют при анализе объемов производства и реализации продукции по отдельным видам и группам однородной продукции.
Условно-натуральные показатели, как и стоимостные, применяются для обобщенной характеристики объемов производства продукции, например, на консервных заводах используется такой показатель, как тысячи условных банок, на ремонтных предприятиях - количество условных ремонтов, в обувной промышленности — условные пары обуви, исчисленные на основе коэффициентов их трудоемкости и т.д.
Нормативные трудозатраты используются также для обобщенной оценки объемов выпуска продукции в тех случаях, когда в условиях многономенклатурного производства не представляется возможным использовать натуральные или условно-натуральные измерители.
Анализ начинается с изучения динамики выпуска и реализации продукции, расчета базисных и цепных темпов роста и прироста (табл. 3.2.1).
Таблица 3.2.1 - Динамика производства и реализации продукции
в сопоставимых ценах
Годы |
Объем произв. пр-ции (тыс.руб) |
Темпы роста, % |
Объем реализац пр-ции (тыс.руб) |
Темпы роста, % | ||
базисные |
цепные |
базисные |
цепные |
|||
| 1999 | 32049 | 100 | 100 | 32890 | 100 | 100 |
| 2000 | 37818 | 118 | 118 | 36450 | 118 | 118 |
| 2001 | 45382 | 142 | 120 | 43740 | 132 | 110 |
Из таблицы 3.2.1 видно, что за три года объем производства возрос на 42%, а объем реализации на 39%. За последний год темпы роста производства значительно выше темпов реализации продукции, что свидетельствует о накоплении остатков нереализованной продукции на складах предприятия и неоплаченной покупателями.
Среднегодовой темп роста (прироста) выпуска и реализации продукции можно рассчитать по среднегеометрической или среднеарифметической взвешенной.
Исчислим его по среднегеометрической:
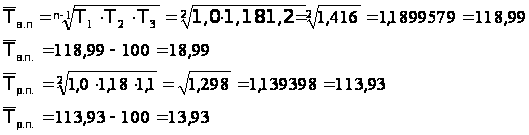
Среднегодовой темп прироста выпуска продукции составляет 18,99%, а реализация продукции – 13,99%.
Для большей наглядности динамику производства и реализации продукции можно изобразить графически (рис. 2.1).
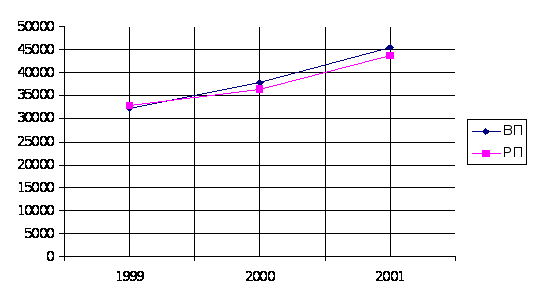
Рис. 2.1. Динамика производства и реализации продукции
за период с 1999 по 2001год
Оценка выполнения плана по производству и реализации продукции за отчетный период (месяц, квартал, год) производится по данным, приведенным в табл. 3.2.2. Из таблицы видно, что за отчетный год план по выпуску готовой продукции перевыполнен на 3,8 %, а по реализации - только на 2,1 %. Это свидетельствует о росте остатков нереализованной продукции.
Таблица 3.2.2 - Анализ выполнения плана по выпуску и реализации продукции предприятием ОАО «Армхлеб»
Изделия |
Объем производства продукции, (тыс.руб) |
Реализация продукции (тыс.руб) |
||||||
| план | факт | ± | % выполн | план | факт | ± | % выполн | |
|
Хлеб белый |
13850 | 13276 | -576 | -4,1 | 13416 | 12105 | -1311 | -9,8 |
| Хлеб бородинский | 17874 | 17554 | -320 | -1,8 | 17874 | 16523 | -1351 | -7,6 |
| Лаваш | 7950 | 9207 | 1257 | 15,8 | 7630 | 8374 | 744 | 4,5 |
| Батон нарезной | 4120 | 5345 | 1225 | 29,3 | 3918 | 4338 | 420 | 10,7 |
|
Итого: |
43794 |
45382 |
1588 |
3,8 |
428338 |
43740 |
902 |
2,1 |
Анализ ассортимента и структуры продукции
Большое влияние на результаты хозяйственной деятельности оказывают ассортимент (номенклатура) и структура производства и реализации продукции.
При формировании ассортимента и структуры выпуска продукции предприятие должно учитывать, с одной стороны, спрос на данные виды продукции, а с другой - наиболее эффективное использование трудовых, сырьевых, технических, технологических, финансовых и других ресурсов, имеющихся в его распоряжении. Система формирования ассортимента включает в себя следующие основные моменты:
определение текущих и перспективных потребностей покупателей;
оценку уровня конкурентоспособности выпускаемой или планируемой к выпуску продукции;
изучение жизненного цикла изделий и принятия своевременных мер по внедрению новых, более совершенных видов продукции и изъятие из производственной программы морально устаревших и экономически неэффективных изделий;
оценку экономической эффективности и степени риска изменений в ассортименте продукции.
Оценка выполнения плана по ассортименту продукции обычно производится с помощью одноименного коэффициента, который рассчитывается путем деления общего фактического выпуска продукции, зачтенного в выполнение плана по ассортименту, на общий плановый выпуск продукции (продукция, изготовленная сверх плана или не предусмотренная планом, не засчитывается в выполнение плана по ассортименту).
Из таблицы 3.2.3. видно, что план по ассортименту продукции выполнен на 98% (42900:43794).
Причины недовыполнения плана по ассортименту могут быть как внешние, так и внутренние, К внешним относятся конъюнктура рынка, изменение спроса на отдельные виды продукции, состояние материально-
технического обеспечения, несвоевременный ввод в действие производственных мощностей , предприятия по независящим от него причинам. Внутренние причины - недостатки в организации производства, плохое техническое состояние оборудования, его простои, аварии, недостаток электроэнергии, низкая культура производства, недостатки в системе управления и материального стимулирования.
Таблица 3.2.3 - Выполнение плана по ассортименту продукции
Изделия |
Объем пр-во прод-ции в план.цен. (тыс.руб) | % выполнения плана |
Объем пр-ции зачтенный в выполнен.плана по ассортименту (тыс.руб) | |
| план | факт | |||
| Хлеб белый | 13850 | 13276 | 95,9 | 13276 |
|
Хлеб бородинский |
17874 | 17554 | 98,2 | 17554 |
| Лаваш | 7950 | 9207 | 115,8 | 7950 |
|
Батон нарезной |
4120 | 5345 | 129 | 4120 |
|
Итого: |
43794 |
45382 |
103,6 |
42900 |
Увеличение объема производства (реализации) по одним видам и сокращение по другим видам продукции приводит к изменению ее структуры, т.е. соотношения отдельных изделий в общем их выпуске. Выполнить план по структуре — значит сохранить в фактическом выпуске продукции запланированные соотношения отдельных ее видов.
Изменение структуры производства оказывает большое влияние на все экономические показатели: объем выпуска в стоимостной оценке, материалоемкость, себестоимость товарной продукции, прибыль, рентабельность. Если увеличивается удельный вес более дорогой продукции, то объем ее выпуска в стоимостном выражении возрастает, и наоборот. То же происходит с размером прибыли при увеличении удельного веса высокорентабельной и соответственно при уменьшении доли низко рентабельной продукции.
Расчет влияния структуры производства на уровень перечисленных показателей можно произвести способом, цепной подстановки (табл. 3.2.4), который позволяет абстрагироваться от всех факторов, кроме структуры продукции:
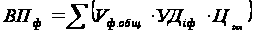 =
45382
тыс.
руб.
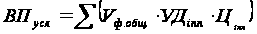 =
44737 тыс. руб.
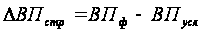 =
45382 - 44737 = + 645
тыс. руб.
Таблица 3.2.4 - Анализ структуры товарной продукции
Изделия |
Оптовая цена за 1 тн руб. | Объем произ-во прод-ции | Товарная прод-ция в ценах плана, тыс.руб | Изменен.товарной пр-ции за счет структуры |
|||
| План | Факт | План | Фактич.при плановой структуре | Факт | |||
| Хлеб белый | 4969 | 2787,3 | 2671,8 | 13850 | 14148 | 13276 | -872 |
| Хлеб бородин | 6643 | 2690,7 | 2642,5 | 1784 | 18259 | 17554 | -705 |
| Лаваш | 7604 | 1045,5 | 1210,8 | 7950 | 8121 | 9207 | 1086 |
|
Батон нар-ной |
8176 | 503,9 | 653,7 | 4120 | 4209 | 5345 | 1136 |
|
Итого: |
- |
7027,4 |
7178,8 |
43794 |
44737 |
45382 |
645 |
К в.п. = 7178,8/7027,4= 1,0215442
Если бы план производства был равномерно перевыполнен на 103,6% по всем видам продукции и не нарушалась запланированная структура, то общий объем производства в ценах плана составил бы 44737 тыс.руб. При фактической структуре он выше на 645 тыс.руб.
Такой
же результат
можно получить
и более простым
способом, а
именно способом
процентных
разностей.
Для этого разность
между коэффициентами
выполнения
плана по производству
продукции,
расчитанными
на основании
стоимостных
( )
и условно-натуральных
показателей
(можно в нормо
- часах) (
 )
умножим на
запланированный
выпуск валовой
продукции в
стоимостном
выражении):
ΔВПстр. = (Кст - Кн) Ч ВП пл = (1,036 – 1,0215442) Ч 43794 = + 645
Таблица 3.2.5. - Расчет изменения средней цены за 1 тн за счет структурного фактора
Изделия |
Оптовая цена 1 тн /руб. | Структура продукции, % | Изменение средней цены за счет структуры | ||
план |
факт |
± |
|||
|
Хлеб белый |
4969 | 39,7 | 37,11 | -2,49 | -123,7 |
| Хлеб бородинский | 6643 | 38,2 | 36,8 | -1,4 | -93 |
| Лаваш | 7604 | 14,9 | 16,9 | 2,0 | 152,2 |
|
Батон нарезной |
8176 | 7,2 | 9,1 | 1,9 | 155,8 |
|
Итого: |
100 |
100 |
1588 |
90,3 |
|
Для
расчета влияния
структурного
фактора на
объем производства
продукции в
стоимостном
выражении
можно использовать
также способ
абсолютных
разниц.
Сначала необходимо
определить,
как изменится
средний уровень
цены 1 тн ( )
за счет структуры
(табл. 3.2.5):
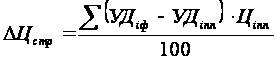
Затем, умножая полученный результат на общий фактический объем производства продукции в условно-натуральном выражении, узнаем изменение объема товарной продукции в стоимостном выражении:
ΔВПстр. = Δ Цстр Ч Vф. общ. = 90,3 Ч 7178,8 = + 645 тыс.руб.
Расчет влияния структурного фактора на изменение выпуска продукции в стоимостном выражении можно произвести и с помощью средневзвешенных цен (если продукция однородная). Для этого сначала определяется средневзвешенная цена при фактической структуре продукции, а затем при плановой и разность между ними умножается на фактический общий объем производства продукции в условно-натуральном выражении:
Цф
=
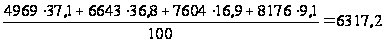
Цпл
=
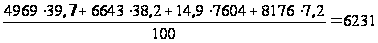
ΔВПстр. = 90,5 Ч 7178,8 = 645 тыс.руб.
Аналогичным образом определяется влияние структуры реализованной продукции на сумму выручки (табл. 3.2.6).
Приведенные данные показывают, что за счет изменения структуры продукции выручка от ее реализации увеличилась на 361 тыс. руб. Это свидетельствует об увеличении удельного веса более дорогих изделий лаваша и батона в общем объеме продаж.
Таблица 3.2.6. - Расчет влияния структуры реализаций продукции на сумму выручки
Изделия |
Оптовая цена за 1 тн руб. |
Объем реализ. пр-ции, тн | Выручка по плановым ценам, тыс.руб | Изменен.выручки за счет структуры |
|||
| План | Факт | План | Фактич.при плановой структуре | Факт | |||
| Хлеб белый | 4969 | 2700,3 | 2571,8 | 13418 | 13404 | 12779 | -625 |
|
Хлеб бородинский |
6643 | 2690,7 | 2680,3 | 17874 | 17856 | 17805 | -51 |
| Лаваш | 7604 | 1002,6 | 1092,5 | 7624 | 7616 | 8307 | 691 |
|
Батон нарезной |
8176 | 483,9 | 525,7 | 3956 | 3952 | 4298 | 346 |
|
Итого: |
- |
6877,4 |
6870,3 |
42872 |
42828 |
43190 |
+361 |
К
=
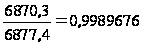
Приведенные данные показывают, что за счет изменения структуры продукции выручка от ее реализации увеличилась на 361 тыс.руб. Это свидетельствует об увеличении удельного веса лаваша и батона нарезного в общем объеме продаж.
Анализ качества произведенной продукции
Важным показателем деятельности промышленных предприятий является качество продукции. Его повышение - одна из форм конкурентной борьбы, завоевания и удержания позиций на рынке. Высокий уровень качества продукции способствует повышению спроса на продукцию и увеличению суммы прибыли не только за счет объема продаж, но и за счет более высоких цен.
Качество продукции-понятие, которое характеризует параметрические, эксплуатационные, потребительские, технологические, дизайнерские свойства изделия, уровень его стандартизации и унификации, надежность и долговечность. Различают обобщающие, индивидуальные и косвенные показатели качества продукции.
Обобщающие показатели характеризуют качество всей произведенной продукции независимо от ее вида и назначения:
а) удельный вес новой продукции в общем ее выпуске;
б) удельный вес продукции высшей категории качества;
в) средневзвешенный балл продукции;
г) средний коэффициент сортности;
д) удельный вес аттестованной и неаттестованной продукции;
е) удельный вес сертифицированной продукции;
ж) удельный вес продукции, соответствующей мировым стандартам;
з) удельный вес экспортируемой продукции, в том числе в высокоразвитые промышленные страны.
Индивидуальные (единичные) показатели качества
продукции характеризуют одно из ее свойств:
а) полезность (жирность молока, зольность угля, содержание железа в руде, содержание белка в продуктах питания);
б) надежность (долговечность, безотказность в работе);
в) технологичность, т.е. эффективность конструкторских и технологических решений (трудоемкость, энергоемкость);
г) эстетичность изделий.
Косвенные показатели - это штрафы за некачественную продукцию, объем и удельный вес забракованной продукции, удельный вес зарекламированной продукции, потери от брака и др.
Первая задача анализа - изучить динамику перечисленных показателей, выполнение плана по их уровню, причины их изменения и дать оценку выполнения плана по уровню качества продукции.
Как видно из табл. 3.2.7, за отчетный год на предприятии проделана определенная работа по улучшению качества продукции и повышении ее конкурентоспособности, о чем свидетельствует увеличение удельного веса продукции высшей категории качества и экспортируемой продукции.
Таблица 3.2.7. - Анализ обобщающих показателей качества продукции
| Показатель | Прошлый год | Отчетный год | |
| план | факт | ||
|
Средневзвешенный балл качества продукции Удельный вес, %: продукции высшей категории качества; экспортируемой продукции; забракованной продукции; зарекламированной продукции; Потери от брака, млн руб. |
0,70 75 12,5 0,55 0,30 450 |
0,75 76 15,6 0,40 0,25 350 |
0,74 78 15,7 0,50 0,20 420 |
По продукции, качество которой характеризуется сортом или кондицией, рассчитываются доля продукции каждого сорта (кондиции) в общем объеме производства, средний коэффициент сортности, средневзвешенная цена изделия в сопоставимых условиях. При оценке выполнения плана по первому показателю фактическую долю каждого сорта в общем объеме продукции сравнивают с плановой, а для изучения динамики качества - с данными прошлых периодов.
Средний коэффициент сортности можно определить двумя способами: отношением количества продукции I сорта к общему количеству; отношением стоимости продукции всех сортов к возможной стоимости продукции 1 сорта (табл. 3.2.8.):
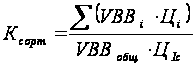
Таблица 3.2.8. - Анализ качества продукции
Сорт пр-ции |
Цена за 1 кг руб. |
Выпуск продукции |
Стоимость выпуска | ||||
план |
факт |
план |
факт |
По цене 1 сорта | |||
| план | факт | ||||||
| В/с | 5,0 | 1393,7 | 1707,3 | 6969 | 8537 | 6969 | 8837 |
| 1 сорт | 3,9 | 896,7 | 523,1 | 3497 | 2040 | 4484 | 2616 |
| 2 сорт | 2,5 | 435,4 | 190,5 | 1089 | 476 | 2177 | 953 |
| Итого: | - | 2726 | 2421 | 11555 | 11053 | 13630 | 12406 |
Ксорт
=
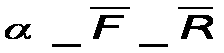 - по плану
К сорт факт = 11053/12406 = 0,891
Выполнение плана по качеству – 105 % (0,891/0,848) Ч 100.
Вторая
задача анализа
- определение
влияния качества
продукции на
стоимостные
показатели
работы предприятия:
выпуск товарной
продукции ( ),
выручку от
реализации
продукции (
 )
и прибыль (
 ).
Расчет производится
следующим
образом:
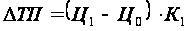
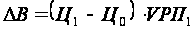
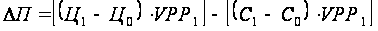
где
 и
 - соответственно
цена изделия
до и после
изменения
качества;
 и
 - соответственно
уровень себестоимости
изделия до и
после изменения
качества;
 - количество
произведенной
продукции
повышенного
качества;
 - объем
реализации
продукции
повышенного
качества.
Если предприятие выпускает продукцию по сортам и произошло изменение сортового состава, то вначале необходимо рассчитать, как изменились средневзвешенная цена и средневзвешенная себестоимость единицы продукции, а затем по приведенным выше алгоритмам определить влияние сортового состава на выпуск товарной продукции, выручку и прибыль от ее реализации.
Средневзвешенная цена рассчитывается следующим образом:
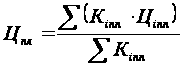
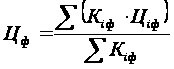
Расчет влияния сортового состава продукции на объем ее производства в стоимостном выражении можно произвести по всем четырем способам, описанным в предыдущем параграфе, которые применяются при анализе структуры производства продукции. Выполним этот расчет способом абсолютных разниц (табл. 3.2.9.).
Таблица 3.2.9. - Влияние сортового состава продукции на объем выпуска
белого хлеба в стоимостном выражении
|
Сорт продукции |
Оптовая цена 1 туб, тыс. руб. |
Структура продукции, % |
Изменение средней цены за счет структуры, руб. |
||
| план | факт | +, - | |||
|
В/сорт 1 сорт 2 сорт |
5,0 3,9 2,5 |
51 33 16 |
71 21 8 |
20 -12 -8 |
1 -0,468 -0,2 |
|
Итого |
5000 |
100 |
100 |
- |
+0,332 |
В связи с улучшением качества продукции (увеличением доли продукции в/сорта и уменьшением соответственно доли продукции 1 и 2-х сортов) средняя цена реализации по белому хлебу выше плановой на 0,332 руб., а стоимость всего фактического выпуска - на 804 руб.
Аналогичные расчеты делают по всем видам продукции, по которым установлены сорта, после чего результаты обобщаются.
Косвенным показателем качества продукции является брак. Он делится на исправимый и неисправимый, внутренний (выявленный на предприятии) и внешний (выявленный потребителями). Выпуск брака ведет к повышению себестоимости продукции, уменьшению объема товарной и реализованной продукции, снижению прибыли и рентабельности.
Затем изучаются причины понижения качества и допущенного брака продукции по местам их возникновения и центрам ответственности и разрабатываются мероприятия по их устранению. Основными причинами понижения качества продукции являются плохое качество сырья, низкий уровень технологии и организации производства, квалификации рабочих, аритмичность производства и др.
Анализ ритмичности работы предприятия
При изучении деятельности предприятия важен анализ ритмичности производства и реализации продукции. Ритмичность — равномерный выпуск, продукции в соответствии с графиком в объеме и ассортименте, предусмотренных планом.
Ритмичная работа является основным условием своевременного выпуска и реализации продукции. Неритмичность ухудшает все экономические показатели: снижается качество продукции; увеличиваются объем незавершенного производства и сверхплановые остатки готовой продукции на складах и, как следствие, замедляется оборачиваемость капитала; не выполняются поставки по договорам и предприятие платит штрафы за несвоевременную отгрузку продукции; несвоевременно поступает выручка; перерасходуется фонд заработной платы в связи с тем, что в начале месяца рабочим платят за простои, а в конце за сверхурочные работы. Все это приводит к повышению себестоимости продукции, уменьшению суммы прибыли, ухудшению финансового состояния предприятия.
Для оценки выполнения плана по ритмичности используются прямые и косвенные показатели. Прямые показатели - коэффициент ритмичности, коэффициент вариации, коэффициент аритмичности, удельный вес производства продукции за каждую декаду (сутки) к месячному выпуску, удельный вес произведенной продукции за каждый месяц к квартальному выпуску, удельный вес выпущенной продукции за каждый квартал к годовому объему производства, удельный вес продукции, выпущенной в первую декаду отчетного месяца, к третьей декаде предыдущего месяца.
Косвенные показатели ритмичности — наличие доплат за сверхурочные работы, оплата простоев по вине хозяйствующего субъекта, потери от брака, уплата штрафов за недопоставку и несвоевременную отгрузку продукции, наличие сверхнормативных остатков незавершенного производства и готовой продукции на складах.
Один из наиболее распространенных показателей - коэффициент ритмичности. Величина его определяется путем суммирования фактических удельных весов выпуска за каждый период, но не более планового их уровня:
Критм = 25 + 33,3 + 33,4 = 91,7 %.
Таблица 3.2.10 - Ритмичность выпуска продукции по декадам
| Декада | Выпуск продукции за год, руб. | Удельный вес продукции, % | Выполнение плана, коэффициент | Доля продукции, зачтенная в выполнение плана по ритмичности, % | ||
| план | факт | план | факт | |||
|
Первая Вторая Третья |
14598 14598 14598 |
11360 15400 18622 |
33,3 33,3 33,4 |
25 34 41 |
0,778 1,055 1,276 |
25,0 33,3 33,4 |
|
Всего за год |
43794 |
45382 |
100 |
100 |
1,036 |
91,7 |
Коэффициент
вариации
( )
определяется
как отношение
среднеквадратического
отклонения
от планового
задания за
сутки (декаду,
месяц, квартал)
к среднесуточному
(среднедекадному,
среднемесячному,
среднеквартальному)
плановому
выпуску продукции:
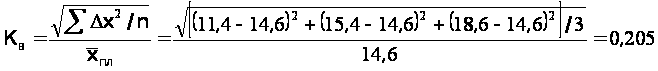
где х2 - квадратическое отклонение от среднедекадного задания;
п - число суммируемых плановых заданий;
х - среднеде-кадное задание по графику.
В нашем примере коэффициент вариации составляет 0,205. Это значит, что выпуск продукции по декадам отклоняется от графика в среднем на 20,5 %.
Для оценки ритмичности производства на предприятии рассчитывается также показатель аритмичности как сумма положительных и отрицательных отклонений в выпуске продукции от плана за каждый день (неделю, декаду). Чем менее ритмично работает предприятие, тем выше показатель аритмичности.
Каритм = (1 - 0,778) + (1 – 1,055) + (1 – 1,276) = 0,222+0,055+0,276 = 0,553.
Внутренние причины аритмичности - тяжелое финансовое состояние предприятия, низкий уровень организации, технологии и материально-технического обеспечения производства, а также планирования и контроля, внешние — несвоевременная поставка сырья и материалов поставщиками, недостаток энергоресурсов не по вине предприятия и др.
В процессе анализа необходимо подсчитать упущенные возможности предприятия по выпуску продукции в связи с неритмичной работой. Это разность между фактическим и возможным выпуском продукции, исчисленном исходя из наибольшего среднесуточного (среднедекадного) объема производства (45382 – 18622) х 3 = 80280 тыс. руб.
Аналогичным образом анализируется ритмичность отгрузки и реализации продукции.
В заключение анализа разрабатывают конкретные мероприятия по устранению причин неритмичной работы.
3.3. Анализ факторов и резервов увеличения выпуска и реализации продукции
Изучив динамику и выполнение плана по реализации продукции и выполнению договоров поставки, необходимо установить факторы изменения ее объема рис. 3.2).
Возможны два варианта методики анализа реализации продукции.
Если выручка на предприятии определяется по отгрузке товарной продукции, то баланс товарной продукции будет иметь вид:
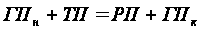
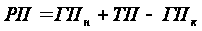
Отсюда
Если выручка определяется после оплаты отгруженной продукции, то товарный баланс можно записать так:
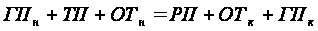
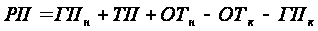
Отсюда
где
 ,
 -
соответственно
остатки готовой
продукции на
складах на
начало и конец
периода;
ТП - стоимость выпуска товарной продукции;
РП - объем реализации продукции за отчетный период;
 ,
 - остатки
отгруженной
продукции на
начало и конец
периода.
Расчет влияния данных факторов на объем реализации продукции производится сравнением фактических уровней факторных показателей с плановыми и вычислением абсолютных и относительных приростов каждого из них.



Рис. 3.3. Схема факторной системы объема реализации продукции
3.4. Анализ резервов снижения себестоимости
Основными источниками резервов снижения себестоимости промышленной продукции (РЇС) являются:
1) увеличение объема ее производства за счет более полного использования производственной мощности предприятия (РVВП);
2) сокращение затрат на ее производство (РЇЗ) за счет повышения уровня производительности труда, экономного использования сырья, материалов, электроэнергии, топлива, оборудования, сокращения непроизводительных расходов, производственного брака