Національна економіка України та тенденції її розвитку
Таблиця 1.1 Кількість банків з іноземним капіталом
| Показники | Рік | ||
| 2004 | 2005 | 2006 | |
| Банки з іноземним капіталом | 19 | 19 | 23 |
| Банки з 100% іноземним капіталом | 7 | 7 | 9 |
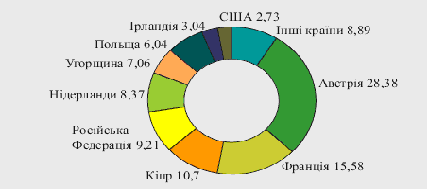
Рис 1.1. Частка іноземного капіталу в загальній сумі іноземного капіталу діючих банків у розрізі країн, %
З початку 2006 року продовжувала тривати тенденція зростання основних показників діяльності банків. Капітал (балансовий) банків збільшився на 48,6 % і за станом на кінець 2006 року становить 37,8 млрд. грн.
Зростання капіталу банків, в основному, відбулося за рахунок збільшення сплаченого зареєстрованого статутного капіталу - на 8,1 млрд. грн. або на 49,9 %, загальних резервів, резервного фонду та інших фондів банку - на 2,8 млрд. грн. або в 2,5 рази, емісійних різниць - на 0,6 млрд. грн. або в 2 рази. За період 2004-2007 років загальні пасиви зросли з 100234 млн. грн. на 01.01.2004 року до 340 179 млн. грн. на 01.01.2007 року або у 3,4 рази, при цьому найбільші темпи приросту - 59% - спостерігалися у 2006 році. Збільшення загальних активів свідчить про зростання довіри населення до банківського сектору та збільшення вкладів фізичних осіб і суб'єктів господарської діяльності, а також підвищення капіталізації банківського сектору. Балансовий капітал за аналізований період зріс з 12882 млн. грн. у 2004 році до 42566 млн. грн. на початок 2007 року або у 3,3 рази, при цьому сплачений зареєстрований капітал зростав повільнішими темпами і за даний період зріс на 3,23 рази. Аналізуючи питому вагу частки капіталу у загальній сумі пасивів слід зазначити, що спостерігалася тенденція незначних підйомів-спадів. Коливання частки власного капіталу у пасивах були в межах 11,9% у 2006 році та 13,7% у 2005 році, а на початок 2007 року спостерігалося підвищення частки власного капіталу банків у пасивах до 12,5%, що свідчить про зростання капіталізації банківської системи. Загальні активи банківського сектору за аналізований період зросли з 105,5 млрд. грн. на 01.01.2004 року до 353,1 млрд. грн. на 01.01.2007 року. При цьому спостерігався ріст чистих активів відповідно з 100,2 млрд. грн. на 01.01.2004 року до 340,2 млрд. грн. на 01.01.2007 року. Важливим є ріст високоліквідних активів, що складав 179,6% за аналізований період. За аналізований період обсяг виданих кредитів зріс у 3,7 рази, при цьому найвищі темпи зростання кредитування спостерігалися у 2006 році і складали 72,5% за рік.
Розглядаючи суб'єктів кредитування банківським сектором України слід відзначити превіліювання кредитування суб'єктів господарювання над кредитуванням фізичних осіб. У 2003 році питома вага виданих суб'єктам господарювання кредитів складала 79%, у 2004 році - 75%, у 2005 році - 70%, у 2006 році - 62%, поряд з цим кредитування фізичних осіб складало відповідно 12%, 15%, 21%, 29%, тобто спостерігалася тенденція зростання частки кредитування фізичних осіб і зменшення частки кредитування суб'єктів господарювання у загальному обсязі виданих українськими банками кредитів. Поряд з тенденцією зростання кредитування населення та суб'єктів господарювання спостерігалася тенденція зростання проблемних кредитів як у абсолютному виразі, так і у частці виданих кредитів, зокрема у 2003 році до проблемних кредитів віднесли кредити на суму 2,5 млрд. грн., у 2004 році - 3,15 млрд. грн., у 2005 році - 3,38 млрд. грн., у 2006 році - 4,46 млрд. грн.
Про динаміку збільшення кредитування свідчить і зростання обсягу виданих довгострокових кредитів, у тому числі суб'єктам господарювання. Зокрема на 2003 рік обсяг виданих довгострокових кредитів складав 28,1 млрд. грн., на 2004 рік - 45,5 млрд. грн., на 2005 рік - 86,2 млрд. грн., на 2006 рік - 157,2 млрд. грн. При цьому довгострокові кредити надавалися переважно суб'єктам господарювання, що свідчить про інвестиційну спрямованість кредитного портфелю банківської системи. У 2003 році частка кредитів, виданих суб'єктам господарювання, складала 82,6%, у 2004 році - 76,2%, у 2005 році - 67,9%, у 2006 році - 57,6%. Дана динаміка свідчить про зростання видачі довгострокових кредитів населенню, зокрема на покупку нерухомості, авто, товарів довгострокового користування.
Серед активів банківської системи є також вклади у цінні папери, що зростали з 6,5 млрд. грн. у 2003 році до 14,5 млрд. грн. у 2006 році. Банки України створювали резерви під активні операції, при цьому відсоток формування резерву постійно зростав з 98,2% на 2003 рік до 100,1% у 2006 році, при цьому резерви під активні операції банків формувалися переважно на 100%, тобто повністю у запланованому обсязі.
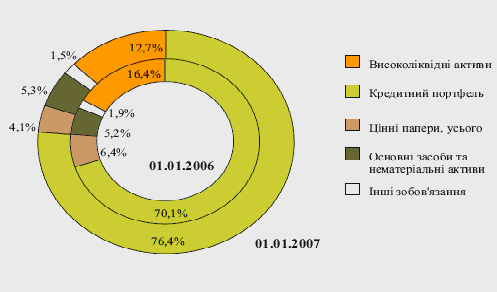
Структура активів банківської системи України в період 2005-2006 рр., %
За 2006 рік активи банків України збільшилися на 126 млрд. грн., або на 59% (за 2005 рік - 59%) і становили 340 млрд. грн.; загальні активи - на 130 млрд. грн., або на 58% (за 2005 рік - на 82 млрд. грн., або на 58%) і становили 353 млрд. грн. Операції українських банків з нерезидентами становлять 5% від загального обсягу активних операціях. Значне нарощення банками своїх активів спричинило зміни в структурі активів по банківській системі. Зокрема відбулося зростання з 70,1% до 76,4% частки наданих кредитів та зменшення з 16,4% до 12,7% частки високоліквідних активів та з 6,4% до 4,1% частки вкладень у цінні папери. Розвиток кредитних операцій банків став однією з основних причин зростання активів. Обсяг наданих за 2006 рік кредитів зріс до 270 млрд. грн. зростання обсягів довгострокового кредитування та інвестиційного кредитування свідчить про те, що банки протягом 2006 року брали активну участь у розвитку реального сектору економіки. У 2006 році кредити, надані іншим банкам, і строкові депозити, розміщені в інших банках, зросли на 70%, за 2005 рік - на 48%.
Фінансовий ринок України
В умовах ринкової економіки фінансовий ринок містить ринки:
• вітчизняних грошей;
• іноземної валюти;
• державних цінних паперів;
• цінних паперів недержавних підприємств.
В Україні фінансовий ринок почав розвиватися з 1992 р. у формі акцій акціонерних товариств і депозитних сертифікатів комерційних банків. Звичайно, за такий короткий час у формуванні фінансового капіталу і розвитку фінансового ринку очікувати більш-менш помітних результатів не можна. Сучасний рівень розвитку у країнах з класичною ринковою економікою став результатом тривалої еволюції ринкових відносин протягом кількох десятиліть. Зазначимо, що у країнах Східної Європи, які почали переходити до ринку раніше за Україну, рівень ринкових відносин також не досяг рівня розвинених країн. Однак, аналізуючи процес, що відбувається в Україні, можна виявити деякі тенденції в розвитку фінансового ринку.
До основних передумов формування фінансового ринку можна зарахувати такі: розвиток альтернативного сектору економіки, комерціалізацію банківської сфери, скасування монополії зовнішньої торгівлі, пільговий порядок оподатковування доходів за цінними паперами, відсутність державного регулювання операцій з цінними паперами. Це дасть змогу насамперед послабити платоспроможний попит, що вже формується на ринковій основі.
Водночас в умовах структурно-технологічної незбалансованості економіки, монополізації виробництва, катастрофічної зношеності основних фондів, посилення інфляції відбувається активна диференціація платоспроможного попиту: основна маса нагромаджень сконцентрована у фінансовому секторі економіки й підприємств нефінансового сектору, що спеціалізуються у сфері обміну.
Торгово-посередницькі операції, у яких використовують різницю в цінах (світових і внутрішніх, державних і ринкових) і які характеризуються швидким оборотом капіталу, стали основою створення великих багатств у приватному секторі. Оскільки нагромадження перевищували споживчі витрати, то через наростаючу тенденцію до знецінення нагромаджені кошти потрібно було інвестувати. Основний потік інвестицій ринув у сфери з найвищою прибутковістю — створення банків, бірж, торгових домів, інвестиційних фондів тощо. Пришвидшення оборотів капіталів досягалося за рахунок взаємообміну капіталами (їх переплетення), інтенсифікації засновницької діяльності, об'єднання, тобто подальшої концентрації капіталів: створенням асоціацій, концернів, холдингових компаній та інших форм монополії. Ці тенденції в розвитку ринку інвестицій (платоспроможного попиту) у майбутньому визначать швидший розвиток фінансового ринку.
Крім розглянутих економічних передумов варто виокремити також передумови технічного характеру. Ідеться про підвищення рівня комп'ютеризації інститутів фінансового ринку. На жаль, через низьку норму прибутку операцій з імпорту обчислювальної і ділової техніки внутрішній попит на неї поки що не задоволений повністю. Потрібно збільшити темпи розвитку уніфікації програмного забезпечення операцій з фондовими цінностями, особливо на позабіржовому ринку, а також темпи формування єдиних комунікаційних мереж на території України. Комп'ютеризація фондових операцій є найпотужнішим чинником прискореного створення єдиного фінансового ринку України, зміцнення і стандартизації взаємозв'язків з фінансовими ринками інших країн і в остаточному підсумку основою швидшого входження України як повноправного партнера до світового ринку позичкових капіталів.
Однією з найважливіших передумов швидкого розвитку фінансового ринку в Україні є також успішне освоєння досвіду розвинених країн українськими бізнесменами й економістами як на основі вивчення друкованих джерел, прямих контактів і консультацій із зарубіжними фахівцями, так і через обмін кадрами, проходження стажування або навчання у світових фінансових центрах. Це дасть можливість сформувати кваліфіковані кадри бізнесменів і вчених, поширити в Україні вітчизняний та зарубіжний науковий і практичний досвід організації, функціонування та регулювання фінансових ринків.
Слід наголосити, що існує зворотний зв'язок між розвитком економічного, технічного, кадрового потенціалу фінансового ринку та рівнем організації власне фінансового ринку. Наявність такого потенціалу визначає рівень розвитку фінансового ринку і водночас потреби в подальшій еволюції ринку, зумовлені цільовими установками його суб'єктів — максимізацією капіталу і прибутку, забезпеченням надійності й ліквідності цінних паперів, встановлює досить жорсткі критерії добору учасників ринку за капіталами, рівнем техніки і технологій обробки та передавання інформації, кваліфікацією кадрів. Таким чином, розвиток ринку і його економічне, технічне та кадрове забезпечення відбуваються в цілому паралельно. Поступові зміни в концентрації капіталу, технічному, науковому і кадровому забезпеченні викликають якісний стрибок у розвитку фінансового ринку. Такий діалектичний зв'язок між передумовами (потенціалом) формування ринку і рівнем його розвитку виявляється на будь-якому етапі еволюції фінансового ринку.
На сферу фінансових інвестицій істотно впливають і такі негативні чинники загальноекономічного характеру, як інфляція, що посилюється, і спад виробництва. Сукупний вплив чинників зростання і стагфляції визначає специфічні риси нинішнього фінансового ринку України. Найповніше уявлення про структуру ринку і напрями зміни його окремих секторів дає дослідження характеристик оборотності цінних паперів.
У1991-1993 pp. сектор державних цінних паперів в Україні займав невелике місце. В обігу перебували такі ринкові боргові зобов'язання СРСР: Державні казначейські зобов'язання СРСР випуску 1990 p., облігації Державної внутрішньої позики 1982 p., а також неринкові (не утворюють вторинного ринку) сертифікати Ощадбанку СРСР 1987 р.
Усі боргові зобов'язання СРСР мають довгостроковий характер. Термін їх дії становить 8-16 років. За облігаціями випуску 1982 р. не встановлено фіксованого терміну позики: вони погашаються через вихід у тираж погашення. Боргові зобов'язання СРСР призначені як для індивідуальних, так і для інституціональних інвесторів. Під час реорганізації Ощадбанку у зв'язку з розпадом СРСР було встановлено, що операції з купівлі-продажу, погашення і виплати доходів за борговими зобов'язаннями СРСР мають проводитися без обмежень на всій території колишнього Союзу. Природно, що цей сегмент ринку державних цінних паперів уже найближчим часом різко скоротиться навіть за умови виконання зобов'язань кожної країни СНД щодо операцій з цінними паперами СРСР. Інвестори, не впевнені в надійності та майбутній ліквідності цих паперів, повертатимуть їх в установи Ощадбанків. Отже, ринок боргових зобов'язань СРСР приречений на зникнення.
На ринку боргових зобов'язань України найбільший інтерес для інвесторів має становити випуск державних товарних облігацій України на суму 10 млрд дол. терміном погашення 5 років. Ці облігації забезпечуються всім рухомим і нерухомим майном, що перебуває в загальнодержавній власності України (землею, будівлями, спорудами, устаткуванням та іншими матеріальними цінностями, включаючи продукцію і товари, призначені для продажу). Гарантом боргових зобов'язань перед власниками цінних паперів виступає держава.
Передбачається, що залучені кошти підуть на модернізацію промисловості, упровадження передових технологій, стабілізацію економіки і збільшення експорту країни.
Вважаємо, що боргові зобов'язання держави за товарними облігаціями внесуть деяке пожвавлення в ринок державних цінних паперів у міру фінансової стабілізації та структурної перебудови економіки. Однак уже сьогодні можна виокремити конкурентоспроможні (стосовно корпоративних цінних паперів) сегменти ринку державного боргу. Це, зокрема, ринок казначейських векселів і муніципальні позики.
Необхідність розвитку ринку казначейських векселів визначається їх особливою роллю на грошовому і фінансовому ринку. Як зазначалось, випуск казначейських векселів є засобом мобілізації короткострокових ресурсів для покриття внутрішньорічних розривів у доходах і витратах держбюджету, для обслуговування державного боргу. Водночас казначейські векселі є найгнучкішим інструментом кредитної політики Центрального банку. Банк України, володіючи портфелем казначейських векселів, може активно впливати економічними методами на ринок міжбанківських кредитів.
В умовах дефіцитності міських бюджетів для залучення додаткових ресурсів на розвиток міського господарства поряд із приватизацією муніципальної власності можуть широко використовуватися муніципальні позики; вони є необхідною складовою приватизаційних заходів. Так, передавання у власність населення житлового фонду, приватизація інших об'єктів муніципальної власності з метою підтримання і розвитку міського господарства як єдиного комплексу потребують створення гнучких комерційних структур з ремонту житла і комунікацій, забудови нових районів, благоустрою міської території тощо. Мобільним джерелом фінансування названих проектів є випуск облігацій муніципальних позик. Для підвищення привабливості таких позик крім гарантованого прибутку доцільно вводити додаткові пільги власникам досить великих пакетів, наприклад право на пільгове придбання спеціально виділеної квоти житла у житловій позиці, право на придбання інших матеріальних ресурсів з міського фонду. Муніципальні позики не тільки забезпечують швидку мобілізацію ресурсів, а й гарантують відповідальність місцевої адміністрації за цільове використання коштів. Розміщувати такі позики, на нашу думку, доцільно через муніципальний банк, який одночасно виконуватиме функції гаранта позики. Механізми реалізації випуску, обігу і погашення муніципальних позик нині розробляються в багатьох великих містах країн СНД.
Крім боргових зобов'язань уряду і місцевих органів влади існують також боргові зобов'язання підприємств. У розвинених країнах вони дістали широкого розвитку у зв'язку з можливістю акумуляції великих обсягів капіталів і розосередження кредитних ризиків. По суті, ці позики замінили довгостроковий банківський кредит. На фінансовому ринку України облігаційні позики перебувають у стадії первинного розміщення облігацій окремих науково-виробничих фірм та асоціацій.
Основним чинником, який визначає низьку кон'юнктуру на ринку облігацій, є високі темпи інфляції, що зменшують схильність до довгострокового інвестування. По суті, на ринку корпоративних облігацій діють такі самі тенденції, що й на ринку державних цінних паперів. Розвиток ринку облігацій у найближчому майбутньому визначатиметься динамікою курсу гривні.
У сучасних умовах висока кон'юнктура характерна тільки для одного сегмента ринку боргових зобов'язань —ринку депозитних сертифікатів комерційних банків. Активна емісійна діяльність на цьому ринку зумовлюється наростанням депозитного "голоду" через знецінення гривні і загострення конкурентної боротьби комерційних банків.
Порівняно з традиційними банківськими вкладами депозитні сертифікати мають більшу ліквідність; звичайно їх випускають у вигляді цінних паперів на пред'явника; вони можуть вільно перепродаватися, тобто утворювати вторинний ринок протягом усього терміну дії. Власник сертифіката може будь-коли повернути свій вклад. Підвищенню ліквідності депозитних сертифікатів сприяє й те, що за умовами випуску вони можуть застосовуватись як платіжний засіб у системі "банк — емітент".
Вища ліквідність депозитних сертифікатів поєднується з їх високою надійністю і прибутковістю. Так, відсоток за депозитними сертифікатами, які перебувають в обігу або запропоновані до розміщення, наближається до відсотка за депозитами, а в окремих випадках перевищує останній.
Ринок акцій, що становить рух прав власності, розвивається за окремими сегментами вкрай нерівномірно. Це зумовлюється специфікою акцій, прибутковість і курс яких прямо залежать від очікуваної прибутковості конкретних підприємств-емітентів. Наприклад, у 1992-1993 pp. найвищою діловою активністю відзначався сегмент ринку акцій бірж; стабільно висока кон'юнктура була характерна для ринку акцій комерційних банків; у процесі становлення перебував ринок акцій підприємств нефінансового сектору — промислових, торгових, транспортних, комунальних та ін.
Сучасний ринок акцій крім особливостей структури пропозиції має додаткові специфічні риси. Насамперед, це низька ліквідність цього ринку: щодо загальної кількості пропозицій кількість укладених угод коливається від нуля до 35 %. Стосовно обсягу пропозицій (сукупної ціни продавця) спостерігається ще нижча ліквідність: сума укладених угод становить 0-15 % обсягу пропозицій.
Низька ліквідність ринку акцій крім малої кількості оборотів характеризується ще й істотною відмінністю цін пропозицій на різних біржах, великими розривами між цінами продавців і покупців, різкими кон'юнктурними коливаннями курсів акцій бірж. Це надає ринку акцій дуже нестійкого характеру.
У цілому низька ліквідність організованого ринку акцій із спонтанними сплесками спекулятивної кон'юнктурної активності визначається відсутністю вторинного ринку, роль якого і мають відіграти фондові біржі.
В умовах інфляції, що посилюється, і загальної економічної нестабільності починаючи з 1992 р. достатньою стабільністю відзначається ринок комерційних банків. До основних характеристик цього ринку належать:
• жорстке регулювання ліквідності комерційних банків Центральним банком;
• широка диверсифікація вкладень, що забезпечує зберігання капіталу й одержання середньої норми прибутку всіма акціонерами банку;
• можливість формування активного, тобто біржового, вторинного ринку, оскільки банки створюються в основному як акціонерні товариства відкритого типу.
Розглянуті факти, що визначають стабільність ринку акцій банків, набувають зовнішнього вираження у формі динаміки курсів цих акцій. Для них характерні, як правило, невеликий розрив між ринковим курсом і номінальною вартістю, стійке, хоча й повільне, підвищення ринкового курсу. Таким чином, капіталізована оцінка фінансового капіталу банків у цілому відповідає ефективності вкладень банківських ресурсів (позичкового капіталу).
У зв'язку з приватизацією, зокрема й у формі акціонування, має швидше розвиватися ринок акцій виробничих підприємств (підприємств нефінансового сектору). Первинний ринок акцій цих підприємств в Україні невеликий. Як зазначалося, акції розміщують в основному самі емітенти без посередництва бірж і банків. Відбувається це у формі конкурсу заявок.
Активізації вторинного ринку акцій українських відкритих акціонерних товариств нефінансового сектору перешкоджають загальноекономічна криза і процеси структурної перебудови. Ці чинники істотно знижують прибутковість названих акцій. За умови зберігання нестабільності грошового ринку виплата дивідендів у гривнях втрачає сенс. Водночас на хвилі інфляції підвищуватиметься ринковий курс цих акцій як вираження вартості матеріального паю акціонера в капіталі підприємства. Дивіденди виплачувати доцільно або в матеріальній формі, або у валюті. Таким чином, динаміка ринку акцій підприємств нефінансового сектору визначатиметься здійсненням заходів фінансової стабілізації у поєднанні з процесами приватизації (структурної перебудови).
Інвестиційний імідж та інвестиційна привабливість України
Україна не здобула серйозних досягнень у забезпеченні національної конкурентоспроможності та інвестиційної привабливості. Згідно з оцінкою Всесвітнього економічного форуму, що міститься в «Глобальному звіті про конкурентоспроможність 2007-2008»(The Global Competitiveness Report 2007-2008), рейтинг глобальної конкурентоспроможності України в 2007 році знизився з 69-ї до 73-ї позиції( але при цьому вона випередила двох членів Євросоюзу – Румунію та Болгарію). Індекс глобальної конкурентоспроможності оцінює 131 країну за дев’ятьма критеріями, що охоплюють понад 100 індикаторів продуктивності та ефективності їх економік. Ураховуються ступінь розвитку таких економічних параметрів, як інституції, інфраструктура, макроекономіка, охорона здоров’я, освіта, ефективність ринків, технологічне оснащення, бізнесове середовище та інноваційна сфера. У даному контексті Україні бракує й системних реформ, що також впливає на низькі оцінки. Найбільш конкурентоспроможною є економіка США( 1-ше місце), 2-ге місце посідає Швейцарія. За якою йдуть Данія, Швеція, Німеччина, Фінляндія та Сінгапур.
Порівняння між Україною та її сусідами дає можливість зрозуміти важливу роль членства в ЄС у розвитку конкурентоспроможності, причому не обов’язково позитивну. Наприклад, Польща у 2007 році перемістилася з 48-ї позиції на 51-шу, а Румунія посіла останнє для країн ЄС місце 74-те. Інші країни, наприклад Туреччина, виграли від надання статусу кандидата у Євросоюз, про що свідчить її переміщення на сім позицій угору в рейтингу. Зміни рейтингу в 2006-2007 роках для деяких країн світу ілюструють дані таблиці.
Таблица 1.4 Індекс глобальної конкурентноспроможності деяких країн у 2006 - 2007 роках
| Країна | Рейтинг | |
| 2006 | 2007 | |
| США | 6 | 1 |
| Швейцарія | 1 | 2 |
| Данія | 4 | 3 |
| Фінляндія | 2 | 6 |
| Сінгапур | 5 | 7 |
| Естонія | 25 | 27 |
| Польща | 48 | 51 |
| Туреччина | 60 | 53 |
| Росія | 59 | 58 |
| Україна | 69 | 73 |
Падіння рейтингу України пов’язано, крім іншого, з низькою продуктивністю національної економіки, хоча і констатується зростання ВВП. Треба зауважити, що даний рейтинг складається, перш за все, для урядів країн,а не для приватних інвесторів, тому впливає на оцінку політиків, а не на мотивацію або рішення приватного бізнесу.
Для України було виділено як конкурентні переваги, так і бар’єри. До переваг віднесено гідну вищу освіту, тобто університети(17-те місце), розмір державного боргу(17-те місце), вартість робочої сили(26-те місце), залізнична мережа(31-ше місце), інноваційний потенціал(40-ве місце), якість математичної освіти(44-те місце). Лімітуючи фактори склали: торговельні бар’єри(123-те), інвестиційне законодавство(123-те), прозорість державної політики(119-те), надійність банківської системи(119-те), стандарти аудита і звітності(118-те), митні процедури(118-те), права власності(118-те), якість автомобільних доріг(116-те), авіатранспортна інфраструктура(116-те). Таким чином, регулювання умов ведення бізнесу в Україні залишається незадовільним. Наприклад, для отримання всіх дозволів на будівництво потрібно пройти 50 окремих етапів, що може затягтися на 750 днів,а реєстрація прав власності у 2006 році передбачала виконання десяти процедур, на які в середньому витрачалося 93 дні.
Згідно з іншими дослідженнями щодо умов ведення середнього бізнесу в Україні,які впливають на глобальну конкурентоспроможність країни, яке проводилося Світовим банком і Міжнародною фінансовою корпорацією «Doing Business» у 2008 році, рейтинг України також погіршився: порівняно з 2007 роком вона перемістилася зі 128-го місця на 139-те, що нижче рівня 2005 року. Поліпшення відбулося лише за однією позицією з десятьох – у сфері наймання робітників і службовців. Даний показник є одним з найнижчих серед країн СНД- гірший має лише Таджикистан(152-ге місце). Лідерство з поліпшенням бізнес-клімату серед 178 країн належить Грузії(18-те місце), де результатом проведення реформ стало збільшення кількості нових підприємств: зареєстровано 15 підприємств у розрахунку на 100 осіб (для порівняння: в Чехії та Словаччині - 13, а в Естонії та Польщі – 12). Серед інших країн колишнього СРСР варто відзначити Вірменію(39-те місце) і Казахстан(71-ше).
Країни, що раніше розташовувалися нижче від України, продовжували поліпшення бізнес-середовища, у результаті чого випередили її.
У рейтингу економічно вільних країн світу (до сімки лідерів увійшли Сінгапур, Австралія, США, Нова Зеландія, Канада, а традиційно їх очолив Гонконг – 90,3 бала) Україна посіла 133-тє місце, отримавши рівень економічної свободи в 51,1%. Ці результати містяться у щорічному звіті аналітичної організації «Heritage Foundation» про стан світових економік під назвою «Індекс економічних свобод». Але водночас відзначено і наявність вигідних умов для припливу в Україну прямих іноземних інвестицій (ПІІ); це підтверджують і експерти ООН, які віднесли її до двадцятки найпривабливіших для прямих іноземних інвестицій країн, про що свідчать дані наступної таблиці.
Таблиця 1.5 Двадцятка держав світу, що найбільш привабливі для ПІІ в 2007-2009 роках
| Місце в рейтингу | Країна |
| 1 | Китай |
| 2 | Індія |
| 3 | США |
| 4 | Російська Федерація |
| 5 | Бразилія |
| 6 | В’єтнам |
| 7 | Великобританія |
| 8 | Австралія |
| 9 | Мексика |
| 10 | Польща |
| 11 | Німеччина |
| 12 | Таїланд |
| 13 | Франція |
| 14 | Малайзія |
| 15 | Індонезія |
| 16 | Сінгапур |
| 17 | Італія |
| 18 | Україна |
| 19 | Японія |
| 20 | Канада |
Один з найбільших інвестиційних банків світу «Morgan Stanley» (США) в березні 2008 року також включив Україну до списку найпривабливіших для інвестування країн (серед інших – Росія, Хорватія і Сербія). Це пояснюється посиленою увагою з боку інвесторів до ринків Східної Європи, які мають потенціал завдяки наближенню ставок капіталізації до західноєвропейських рівнів, а також нинішніми досить помірними прибутками від інвестування в основних країнах Центральної Європи.
Не менш важливе значення для інвестиційної привабливості мають доходи населення. Згідно з даними Нюрнберзького інституту ринкових досліджень (Німеччина), у 2007 році Україна посіла передостаннє, 39-те, місце в рейтингу за купівельною спроможністю на душу населення в Європі, однак при цьому демонструє найшвидші на континенті темпи зростання цього показника: за рік добробут українців підвищився на 27%, на 300 євро на людину, а купівельна спроможність зросла на 1487 євро. Проте кардинальних зрушень не відбулося, країна є найбіднішою (за винятком Молдови) на континенті.
Питома вага інвестицій в основний капітал, освоєних за рахунок кредитів банків та інших позик, збільшилась на 1,7 відсоткового пункту до 15,6 відсотка.
Забезпечити потребу реального сектору економіки необхідними кредитними ресурсами комерційним банкам вдалось за рахунок зростання депозитів населення, які в попередні роки були основним джерелом поповнення банківських пасивів, а також за рахунок збільшення запозичень на зовнішніх ринках.
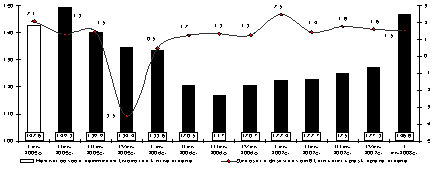
Рис.1. Темпи приросту номінальних наявних доходів населення та депозитів фізичних осіб, у % до відповідного періоду попереднього року
Довідково. На кредитному ринку з початку 2007 року чітко спостерігалось продовження тенденції сталого приросту вимог банків за кредитами, наданими суб’єктам господарювання в національній та іноземній валют, який за І квартал на кінець 2008 року становив 10,8 та 12,9 відсотка відповідно, тоді як у І кварталі 2007 року був нижчим та становив 9,1 та 11,6 відсотка, відповідно.
На сьогодні Україна стала більш привабливою для іноземних інвесторів, оскільки рівень віддачі від інвестицій є досить високим. В деяких галузях економіки рівень прибутку від інвестицій значно перевищує рівень прибутку у відповідних галузях країн Західної Європи. Через це все більш активізуються процеси на ринку злиття та поглинання (M&A). Як і у 2007 році, предметом підвищеної зацікавленості іноземних стратегічних інвесторів є підприємства, які здійснюють фінансову діяльність, насамперед, банки.
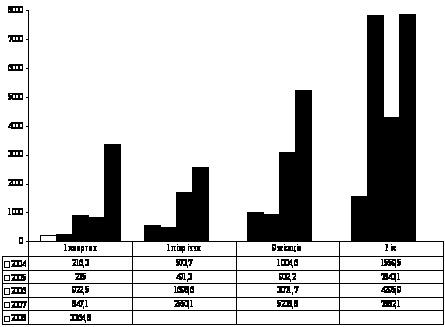
Рис.2. Приріст прямих іноземних інвестицій, у млн. дол. США
В І кварталі 2008 року, порівняно з відповідним періодом минулого року, значне зростання іноземного капіталу спостерігалось в таких видах економічної діяльності як фінансова (у 2,1 рази), добувна промисловість (у 2 рази) та будівництво (у 1,9 рази).
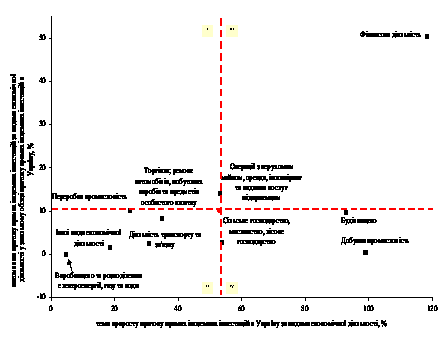
Рис.3. Приток прямих іноземних інвестицій в Україну за видами економічної діяльності за 1 квартал 2008 року
Зберігається тенденція, коли іноземні інвестори в основному вкладають кошти в галузі з швидким обертом капіталу або в невиробничий сектор, зокрема, у фінансову сферу та придбання нерухомості.
Проте, не дивлячись на стабільне розширення інвестиційного попиту, на сьогоднішній день в Україні склалась така ситуація, що все ж найбільш привабливими для вкладання позичкових коштів та коштів іноземних інвесторів є види економічної діяльності, які не відносяться до високотехнологічних і не є основними чинниками інноваційного розвитку країни.
Макроекономічний розвиток в січні – березні 2008 року
За підсумками лютого має місце прискорення економічного зростання. За орієнтовною оцінкою Держкомстату реальний ВВП у січні-лютому 2008р. порівняно з відповідним періодом 2007р. збільшився на 5,8% (за січень – на 4,9%), у лютому – на 6,7%. Номінальний ВВП за січень-лютий склав 118557 млн. грн. Дефлятор ВВП вийшов за межі цінового коридору, створеного середньорічними значеннями індексу споживчих цін (120,6%) та індексу цін виробників промислової продукції (124,5%) і становив 125%.
Зміна реального ВВП, % до відповідного періоду попереднього року