Економіко-статистичне дослідження рівня витрат за 1 гривню запущеної в обіг продукції
Із наведеної вище таблиці видно, що планові витрати сировини і матеріалів на 1 гривню реалізованої продукції складають 11,58 копійки, а фактично вони склали приблизно 12,59 копійок. Отже, збільшення витрат сировини і матеріалів на 1 гривню реалізованої продукції проти плану у 2009 році становило 1,01 копійки або рівень витрат виявився вищим на 8,68 % ніж очікувалось за планом.
Використовуючи алгоритми порівняння подані у схемі (рис.1) і дані про матеріальні витрати на одну гривню продукції подані у таблиці 3, виражені у гривнях, обчислимо відхилення фактичних витрат на одну гривню реалізованої продукції від її запланованого рівня усього:
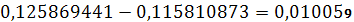
Отже, відносний рівень витрат на одну гривню реалізованої продукції зріс понад план на 0,010059 грн.
Це відхилення пов’язано з впливом наступних факторів:
1. Впливом структурних зрушень (зміною фактичного обсягу і складу продукції у порівнянні з планом). Зміни порівняно з планом у обсязі та складі фактично виробленої продукції обумовили підвищення відносного рівня витрат на сировину та матеріали понад план всього на 0,02 копійки у розрахунку на одну гривню реалізованої продукції.
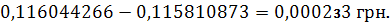
2. Впливом зміни фактичних матеріальних витрат на одиницю продукції кожного виду у порівнянні з рівнем витрат, передбаченим планом. Вплив підвищення матеріаломісткості одного виробу на відхилення від плану показника витрат на одну гривню реалізованої продукції становить 0,74 копійки на одну гривню реалізації.
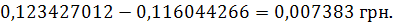
Вплив зміни рівня фактично діючих відпускних цін на продукцію у звітному періоді у порівнянні з їх рівнем, прийнятим при складанні плану:
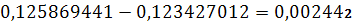
Отже, надпланова динаміка відпускних цін вплинула на збільшення показника витрат на одну гривню реалізованої продукції понад план на 0,24 копійки в розрахунку на одну гривню реалізованої продукції.
Таким чином всі досліджені фактори без винятку впливали на підвищення відносного рівня матеріальних витрат на одну гривню реалізованої продукції. Через понадпланову зміну відносного рівня матеріальних витрат, опосередковано, ті самі фактори впливають і на зміну загальної суми витрат у розрахунку на всю вироблену продукцію. За даними таблиці 3, загальна сума витрат зросла понад план на 106,1 тис. грн (1332,1-1225,99). На таке зростання впливали зміни в обсягах і структурі виробництва на 2,47 тис грн:
10583,2*0,000233=2,466 тис.грн
Частково, на 78,14 тис грн понадпланове збільшення витрат було обумовлене підвищенням середнього рівня витрат на один виріб:
10583,2*0,007383=78,136 тис.грн
Ще на 25,85 тис грн збільшення загальної суми фактичних витрат, порівняно з планом, пояснюється зниженням проти запланованого рівня оптових цін на продукцію:
10583,2*0,002442=25,844 тис.грн
Зведений вплив усіх факторів наведено в таблиці 4.
Таблиця 4
Зведені показники впливу факторів на надпланову зміну показників загальної суми та середнього рівня витрат сировини і матеріалів на 1 гривню реалізованої продукції по віртуальній фірмі № 12за 2009р.
| Показник | Надпланова зміна відносного рівня витрат, грн. | Індекс динаміки відносного рівня витрат, % | Надпланова зміна загальної суми витрат, тис.грн | |
| Загальна зміна | 0,010058 | 1,0868 | 106,45 | |
| Вплив обсягів і структури виробництва продукції | 0,000233 | 1,002015 | 2,47 | |
| Вплив собівартості одного виробу | 0,007383 | 1,06362 | 78,13 |
| Вплив динаміки відпускних цін на показник витрат на 1 грн. реалізованої продукції | 0,002442 | 1,019788 | 25,85 |
Таким чином, на віртуальній фірмі № 12 у 2009 році фактичні витрати на сировину і матеріали були вище запланованих як за відносним рівнем на одну гривню реалізованої продукції, так і за загальною сумою витрат.
Резервами зниження матеріальних витрат до запланованого рівня могли б стати заходи по недопущенню зміни обсягів та структури виробництва на користь збільшення у виробництві частки матеріаломістких видів продукції, підвищення витрат на одиницю виробленої продукції, а зниження проти плану оптових цін є маркетинговим і незалежним від менеджерів фірми фактором.
Подібний аналіз впливу факторів на показник витрат на паливо в розрахунку на 1 грн реалізованої продукції можна виконати за додатком Б та таблицею 5.
Таким чином, на віртуальній фірмі № 12 у 2009 році фактичні витрати на паливо також були вище запланованих як за відносним рівнем на одну гривню реалізованої продукції, так і за загальною сумою витрат.
Таблиця 5
Зведені показники впливу факторів на надпланову зміну показників загальної суми та середнього рівня витрат палива на 1 гривню реалізованої продукції по віртуальній фірмі № 12за 2009р.
| Показник | Надпланова зміна відносного рівня витрат, грн. | Індекс динаміки відносного рівня витрат, % | Надпланова зміна загальної суми витрат, тис.грн |
| Загальна зміна | 0,021 | 1,0886 | 222,24 |
| Вплив обсягів і структури виробництва продукції | 0,015 | 1,0633 | 158,75 |
| Вплив собівартості одного виробу | 0,001 | 1,0040 | 10,58 |
| Вплив динаміки відпускних цін на показник витрат на 1 грн. реалізованої продукції | 0,005 | 1,0198 | 52,92 |
Загальні перевитрати на паливо по віртуальній фірмі № 12 за 2009 рік становили аж 222,24 тис грн і найбільш відчутним фактором, їх надпланового збільшення, були зміни у обсягах та структурі виробництва продукції.
Для вивчення впливу на загальний показник собівартості однієї гривні реалізованої продукції рівня трудомісткості виробництва, нами була здійснена спроба оцінки тісноти та істотності зв’язку між цими економічними показниками з допомогою методу кореляційно-регресійного аналізу. Апроксимація зв’язку між рівнем трудомісткості та рівнем собівартості реалізованої продукції виконувалася за парним лінійним рівнянням регресії.
Для визначення параметрів лінійного рівняння регресії та показників тісноти та істотності зв’язку була побудована таблиця 6 та додаток В у якому обчислені допоміжні показники, для обчислення лінійного коефіцієнта кореляції, розрахункового F – критерію Фішера та параметрів лінійного рівняння регресії.
Таблиця 6
Показники трудомісткості реалізованої продукції і рівня її собівартості за вибірковою сукупністю 11 віртуальних підприємств за 2009 рік
| № підприємства | Реалізована продукція, тис.грн | Витрати часу, люд.год. | Трудомісткість реалізованої продукції, люд.-год. на 1000 грн (Х) | Собівартість реалізованої продукції, тис.грн. | Собівартість 1 грн реалізованої продукції, грн (У) |
| 12 | 10058 | 294945 | 29,32442 | 8519,1 | 0,846997 |
| 13 | 15941,2 | 821880 | 51,55697 | 11301,5 | 0,708949 |
| 14 | 36544,5 | 1042984 | 28,54011 | 30125,2 | 0,824343 |
| 15 | 110796,2 | 2611624 | 23,57142 | 101384,7 | 0,915056 |
| 16 | 27549 | 807860 | 29,32448 | 23334 | 0,847 |
| 17 | 43663,1 | 2251144 | 51,55713 | 30955,1 | 0,708953 |
| 18 | 78711,3 | 27434149 | 348,5414 | 244480,9 | 3,106046 |
| 19 | 18272,3 | 521492 | 28,54003 | 3492,3 | 0,191125 |
| 20 | 33885,2 | 993668 | 29,32454 | 6654,3 | 0,196378 |
| 4 | 285982,2 | 4747494 | 16,60066 | 42307,5 | 0,147938 |
| 5 | 22121,4 | 631346 | 28,54006 | 4227,9 | 0,191123 |
Для оцінки тісноти зв’язку обчислюється лінійний коефіцієнт кореляції:
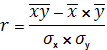
A
 обчислюємо
за формулами:
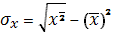
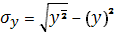
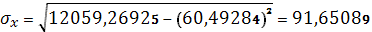
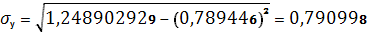
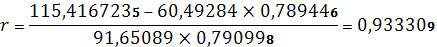
За шкалою стандартних значень кореляційного відношення, якщо 0,7< r ≤ 0,9, то зв'язок вважається тісним. Отже, зв’язок між показниками трудомісткості реалізованої продукції та собівартості реалізованої продукції є прямий, оскільки лінійний коефіцієнт кореляції позитивний і тіснота цього зв’язку оцінюється як висока. Це також свідчить про те що, підприємства зорієнтовані на виробництво трудомісткої продукції.
Обчислюємо F – критерій Фішера:
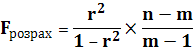
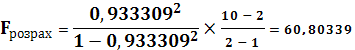
За теоретичним коефіцієнтом детермінації R2 =0,871066431 (0,933*0,933=0,871) можна зробити висновок, що приблизно на 87% різниця між собівартістю однієї гривні реалізованої продукції на різних підприємствах пояснюється тим, що на них є різний рівень трудомісткості 1000 грн реалізованої продукції, а на 23% варіація рівня собівартості пов’язана з іншими причинами.
Оскільки розрахунковий F – критерій Фішера 60,80339 більше ніж його табличне значення, знайдене для рівня істотності α = 0,05 (Fкрит.=5,12), то з імовірністю помилки не більше 5% зв'язок визнається істотним. Таким чином робимо висновок, що трудомісткість істотно впливає на собівартість однієї гривні реалізованої продукції на підприємствах.
Оскільки зв’язок є істотним, то для поглиблення його аналізу було обчислено параметри лінійного рівняння виду:

Параметр b знайдемо зі зв’язку:

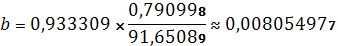
Параметр
 знайдено
із першого
рівняння в
системі нормальних
рівнянь виду:
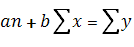
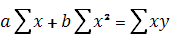

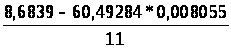 =
0,302177698
Тоді рівняння регресії приймає такий вид:
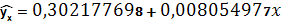
За виконаними обчисленнями зробимо наступні висновки, що найбільша собівартість продукції на підприємстві №18, а найменша на підприємстві №4.
Між собівартістю продукції та трудомісткістю продукції існує прямий високий зв’язок. Підприємство №12 займає останнє місце по кількості відпрацьованих людино-годин та кількості реалізованої продукції, але по трудомісткості та собівартості реалізованої продукції займає 5 місце. Таке місце зумовлене тим, що на підприємствах різний рівень трудомісткості . Тепер сміливо можна сказати, що продукція котру виробляє віртуальне підприємство №12 є досить трудомісткою. Значення параметра b означає, що зі збільшенням трудомісткості 1000 грн реалізованої продукції на 1 людино-годину, рівень витрат на 1 грн реалізованої продукції зростає на 0,00805 грн (або на 0,8 копійок).
Якщо обчислити коефіцієнт еластичності, то можна бачити, що досліджувана залежність є низько еластичною.
Кел. = 0,00805*(60,49/8,68)=0,056
Тобто, зі збільшенням трудомісткості 1000 грн реалізованої продукції на 1 %, рівень витрат на 1 грн реалізованої продукції зростає лише на 0,056 %.
Отже нами було доведено, що трудомісткість продукції помітно впливає на рівень витрат у розрахунку на 1 грн реалізованої продукції.
4. Аналіз ефективності та динаміки витрат на одну гривню реалізованої продукції, виробленої на експорт
Усі види продукції віртуальної фірми № 12 частково реалізовуються на експорт. За даними додатку Г та Д нами було проведено дослідження рівня витрат на одну гривню товарної продукції, реалізованої на експорт.
Таблиця 7
Розрахунок витрат на 1 гривню товарної продукції виробленої на експорт, по віртуальній фірмі №12 за 2009 рік
| Номер рядка | Найменування показника | Рівень показника |
| 1 | 2 | 3 |
|
А. Показники прийнятого плану |
||
| 1 | Вартість виробленої продукції у відпускних цінах, прийнятих при складанні плану, тис.грн | 10585,88 |
| 2 | Повна планова собівартість виробленої продукції, тис.грн. | 1225,96 |
| Б.Звітні показники (фактичні) | ||
| 3 | Вартість фактично виробленої продукції в діючих відпускних цінах, тис.грн. | 4363,81 |
| 4 | Вартість фактично виробленої продукції у відпускних цінах, прийнятих при складанні плану, тис.грн. | 10792,65 |
| 5 | Повна фактична собівартість виробленої продукції, тис.грн. | 508,796 |
| 6 | Повна планова собівартість фактично виробленої продукції, тис.грн. | 1252,42 |
| В. Рівні витрат на 1 грн. товарної продукції. | ||
| 7 | Витрати на 1 грн. продукції за затвердженим планом, грн. | 0,1158 |
| 8 | Фактичні витрати на 1 грн. продукції у відпускних цінах, грн. | 0,1166 |
| 9 | Фактичні витрати на 1 грн продукції у відпускних цінах, прийнятих при складанні плану , грн. | 0,1234 |
| 10 | Витрати на 1 грн продукції по плану у перерахунку на фактичний обсяг и склад продукції, грн | 0,1160 |
| 11 | Індекс відпускних цін на продукцію, % | 0,40433 |
Із наведеної вище таблиці видно, що витрати за планом на 1 гривню товарної продукції виробленої на експорт складають 11,58 копійки, а фактично вони склали приблизно 11,66 копійок. Отже, збільшення витрат на 1 гривню товарної продукції виробленої на експорт проти плану у 2009 фактично становило 0,08 копійки або рівень витрат виявився більшим на 0,69 % ніж очікувалось за планом.
Використовуючи алгоритми порівняння подані у схемі (рис.1) і дані про 1 гривню товарної продукції виробленої на експорт подані у таблиці 7, виражені у гривнях, обчислимо відхилення фактичних витрат на одну гривню реалізованої продукції від її запланованого рівня усього:
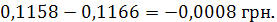
Отже, відносний рівень витрат на одну гривню товарної продукції виробленої на експорт зменшився понад план на 0,08064 грн.
Це відхилення пов’язано з впливом наступних факторів:
1. Впливом структурних зрушень (зміною фактичного обсягу і складу продукції у порівнянні з планом). Зміни порівняно з планом у обсязі та складі фактично виробленої продукції обумовили зниження відносного рівня витрат на план всього на 0,05 копійки у розрахунку на одну гривню товарної продукції виробленої на експорт.
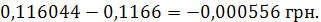
2. Впливом зміни фактичних матеріальних витрат на одиницю продукції кожного виду у порівнянні з рівнем витрат, передбаченим планом. Вплив підвищення матеріаломісткості одного виробу на відхилення від плану показника витрат на одну гривню товарної продукції виробленої на експорт становить 7,38 коп.
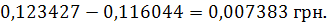
3.Вплив зміни рівня фактично діючих відпускних цін на продукцію у звітному періоді у порівнянні з їх рівнем, прийнятим при складанні плану:
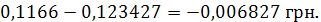
Отже, надпланова динаміка відпускних цін вплинула на збільшення показника витрат на одну гривню товарної продукції виробленої на експорт понад план на 6,83 копійки в розрахунку на одну гривню товарної продукції виробленої на експорт.
Таким чином всі досліджені фактори, крім впливу матеріальних витрат одного виробу, впливали на зниження відносного рівня матеріальних витрат на одну гривню товарної продукції виробленої на експорт. Через понадпланову зміну відносного рівня матеріальних витрат, опосередковано, ті самі фактори впливають і на зміну загальної суми витрат у розрахунку на всю вироблену продукцію. За даними таблиці 7, загальна сума витрат зменшилась понад план на 743,62 тис. грн (1252,42-508,796). На таке зменшення впливали зміни в обсягах і структурі виробництва -2,44тис грн:
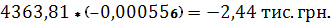
Частково, на 3,49 тис грн понадпланове збільшення витрат було обумовлене підвищенням середнього рівня витрат на один виріб:
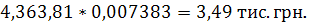
Ще на 29,7917 тис грн було зменшення загальної суми фактичних витрат, порівняно з планом, пояснюється підвищенням проти запланованого рівня оптових цін на продукцію:
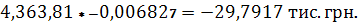
Зведений вплив усіх факторів наведено в таблиці 4.
Таблиця 8
Вплив факторів на зміну рівня витрат на 1 гривню товарної продукції виробленої на експорт за 2009 роки
| Показник | Надпланова зміна відносного рівня витрат, грн. | Індекс динаміки відносного рівня витрат, % | Надпланова зміна загальної суми витрат, тис.грн |
| Вплив обсягів і структури виробництва продукції | -0,000233 | 1,002015 | 1,018457 |
| Вплив собівартості одного виробу | 0,007383 | 1,06362 | 32,2169 |
| Вплив динаміки відпускних цін на показник витрт на 1 грн. товарної продукції виробленої на експорт | -0,00683 | 0,944643 | -29,82 |
Таким чином, на віртуальній фірмі № 12 у 2009 році фактичні витрати на товарну продукцію вироблену на експорт були менше запланованих як за відносним рівнем на одну гривню товарної продукції, так і за загальною сумою витрат.
Допущені зміни у структурі та обсязі виробництва пішли на користь зменшення загального рівня витрат, а збільшення проти плану оптових цін є маркетинговим і незалежним від менеджерів фірми фактором, котре в свою чергу, теж пішло на користь.
Висновки
Актуальність даної теми в сучасних економічних умовах є дуже важливою, оскільки основним завданням на кожному підприємстві є максимізація прибутку .
У курсовій роботі було визначено поняття витрат на 1 гривню реалізованої продукції, статистичне дослідження системі статистичних витрат на 1 гривню реалізованої продукції. Було виконано статистичний аналіз факторів, що впливають на динаміку витрат на одну гривню реалізованої продукції, а також аналіз ефективності витрат на одну гривню продукції виробленої на експорт.
Також, було виконано кореляційно - регресійний аналіз, для з’ясування тісноти зв’язку між показниками трудомісткості і собівартості, в результаті чого з’ясували, що собівартість продукції віртуального підприємства №12 має пряму залежність від трудомісткості продукції.
Також було використано такі методи і прийоми статистичного аналізу як порівняння, обчислення відносних та середніх величин, аналіз тенденцій розвитку явища, індексний аналіз, метод абсолютних різниць, кореляційно-регресійний аналіз, тощо.
В аналізі витрат пов’язаних з реалізацією продукції на експорт, було визначено, що підприємство продавало свою продукцію по значно заниженими цінами, це дає нам підставу вважати, що підприємство № 12 або відкрито демпінгувало на зовнішньому ринку або спостерігалось таке явище як спорадичний демпінг.
Список використаної літератури
Салин В.Н., Шпаковская Е.П. Социально-экономическая статистика: Учебник. – М.: Юристъ, 2001. – 461 с.
Райзберг Б.А., Лозовский Л.Ш., Стародубцева Е.Б. Сучасний економічний словник . - М.: ИНФРА - М, 1997. - 576 с.
Савицкая Г.В. Аналіз господарської діяльності підприємства:2-е видан., перераб., доп. — М.: Минск: ИП "Экоперспектива", 1998. 498 с.
Баканов, Михаил Иванович, Шеремет, Анатолий Данилович. Теория экономического анализа: Учеб. для студентов экон.спец.-4-е изд. , доп.
Вашків П.Г , П.І. Пастер, В.П.Сторожук, Є.І. Ткач; начальний посібник: Статистика підприємництва – 1999.–600 с.
Ю.Н. Иванова; Экономическая статистика. 2-е вид., доп
ИНФРА-М, 2002. — 480 с.
В.Е. Адамов, С.Д. Ильенкова, Т.П. Сиротина, С.А. Смирнов; Економіка і статистика фирм. 3-е вид., доп – М.: Финанси і статистика, 2000.–288с.
Социально-экономическая статистика: Практикум / Под ред. В.Н. Салина, Е.П. Шпаковской: Учебное пособие. – М.: Финансы и статистика, 2008. – 192 с.
Гетьман О.О. Економіка підприємства: навчальний посібник – 2-ге видання. /Гетьман О.О., Шаповал В.М. – К.: Центр учбової літератури, 2010. – 488с.
Строчихин Ю.Ф. Статистика предприятия с основами социально-экономической статистики (основы социально-экономической статистики): Методические рекомендации. – Полтава: РИО ПУПКУ, 2006.-62 с.
Социальная статистика: Учебник / Под ред. И.И. Елисеевой. – М.: Финансы и статистика, 2001. – 416 с.
| Показник | План 2009р. | факт 2009р. | Планові витрати при фактичній структурі виробництва | Фактичні витрати при плановій ціні | ||||||||
| А | Б | В | А | Б | В | А | Б | В | А | Б | В | |
| Витрати сировини на один виріб, грн | 1,98 | 1,2 | 5,3 | 1,89 | 1,34 | 5,6 | 1,98 | 1,2 | 5,3 | 1,89 | 1,34 | 5,6 |
| Кількість вироблених виробів, тис.шт. | 152 | 550 | 50 | 150,88 | 545 | 56,556 | 150,9 | 544,942 | 56,55572 | 150,88 | 544,942 | 56,55572 |
| Оптова ціна, тис.грн. | 14,69 | 11,3 | 42,76 | 14,8 | 11,4 | 37,8 | 14,69 | 11,3 | 42,76 | 14,69 | 11,3 | 42,76 |
| Витрати на всі вироблені вироби, тис.грн. | 300,96 | 660 | 265 | 285,17 | 730 | 316,71 | 298,7 | 653,9304 | 299,7453 | 285,17 | 730,2223 | 316,712032 |
| Вартість вироблених виробів, тис.грн. | 2232,9 | 6215 | 2138 | 2233,1 | 6212 | 2137,8 | 2216 | 6157,845 | 2418,323 | 2216,5 | 6157,845 | 2418,322587 |
| Загальна сума витрат за всіма видами, тис.грн. | 1225,96 | 1332,101481 | 1252,422274 | 1332,101481 | ||||||||
| Загальна вартість, тис.грн. | 10585,88 | 10583,2001 | 10792,62524 | 10792,62524 | ||||||||
| Витрати на 1 гривню реалізованої продукції, грн. | 0,115810873 | 0,125869441 | 0,116044266 | 0,123427012 | ||||||||
| Індекс відпускних цін на продукцію, % | 0,980595533 | |||||||||||
Відносний рівень витрат сировини і матеріалів на 1 гривню реалізованої продукції по віртуальній фірмі №12 за 2009 рік
Додаток Б
Відносний рівень витрат палива на 1 гривню реалізованої продукції по віртуальній фірмі №12 за 2009 рік
| Показник | План 2009р. | Факт 2009р. | Планові витрати при фактичній структурі виробництва | Фактичні витрати при плановій ціні | ||||||||
| А | Б | В | А | Б | В | А | Б | В | А | Б | В | |
| Витрати сировини на один виріб,грн. | 2,2823 | 0,967 | 32,62 | 2,3462 | 0,97 | 32,621 | 2,282 | 0,967075 | 32,62093 | 2,3462 | 0,967075 | 32,62093 |
| Кількість вироблених виробів, тис.шт. | 152 | 550 | 50 | 150,88 | 545 | 56,556 | 150,9 | 544,942 | 56,55572 | 150,88 | 544,942 | 56,55572 |
| Оптова ціна, грн. | 14,69 | 11,3 | 42,76 | 14,8 | 11,4 | 37,8 | 14,69 | 11,3 | 42,76 | 14,69 | 11,3 | 42,76 |
| Витрати на всі вироблені вироби, тис.грн. | 346,91 | 531,9 | 1631 | 354 | 527 | 1844,9 | 344,4 | 526,9998 | 1844,9 | 354 | 526,9998 | 1844,900183 |
| Вартість вироблених виробів, тис.грн. | 2232,9 | 6215 | 2138 | 2233,1 | 6212 | 2137,8 | 2216 | 6157,845 | 2418,323 | 2216,5 | 6157,845 | 2418,322587 |
| Загальна сума витрат за всіма видами, тис.грн. | 2509,84575 | 2725,900004 | 2716,256596 | 2725,900004 | ||||||||
| Загальна вартість, тис.грн. | 10585,88 | 10583,2001 | 10792,62524 | 10792,62524 | ||||||||
| Витрати на 1 гривню реалізованої продукції, грн. | 0,237093728 | 0,257568597 | 0,251677098 | 0,252570616 | ||||||||
| Індекс відпускних цін на продукцію, % | 0,9806 | |||||||||||
Додаток В
Розрахункові показники для виконання кореляційно регресійного аналізу зв’язку між трудомісткістю та витратами на одну гривню реалізованої продукції по сукупності віртуальних фірм №12-№20,№4 і №5 за 2009 рік
| № | X | Y | X^2 | XY | Y^2 | Ya | De |
| 12 | 29,32442 | 0,846997 | 859,9215129 | 24,83770656 | 0,717404621 | 0,538385 | 0,095241 |
| 13 | 51,55697 | 0,708949 | 2658,121349 | 36,55127077 | 0,50260888 | 0,717468 | 7,26E-05 |
| 14 | 28,54011 | 0,824343 | 814,5378009 | 23,52683661 | 0,679541257 | 0,532068 | 0,085425 |
| 15 | 23,57142 | 0,915056 | 555,611941 | 21,56916537 | 0,837327027 | 0,492045 | 0,178938 |
| 16 | 29,32448 | 0,847 | 859,9249154 | 24,83782831 | 0,717408816 | 0,538386 | 0,095243 |
| 17 | 51,55713 | 0,708953 | 2658,137364 | 36,55159683 | 0,502614819 | 0,717469 | 7,25E-05 |
| 18 | 348,5414 | 3,106046 | 121481,1279 | 1082,58563 | 9,647520292 | 3,109671 | 1,31E-05 |
| 19 | 28,54003 | 0,191125 | 814,5333431 | 5,454723743 | 0,036528905 | 0,532067 | 0,116241 |
| 20 | 29,32454 | 0,196378 | 859,9288144 | 5,758688324 | 0,038564228 | 0,538386 | 0,11697 |
| 4 | 16,60066 | 0,147938 | 275,5819974 | 2,455860998 | 0,021885512 | 0,435896 | 0,08292 |
| 5 | 28,54006 | 0,191123 | 814,5348099 | 5,454650418 | 0,036527857 | 0,532067 | 0,116243 |
| Разом | 665,4212 | 8,683907 | 132651,9617 | 1269,583958 | 13,73793222 | 8,683907 | 0,887379 |
| У середньому | 60,49284 | 0,789446 | 12059,26925 | 115,4167235 | 1,248902929 | 0,789446 | 0,080671 |
Продовження додатку В
| σx | 91,65089 | (67,66088423) | |||
| σy | 0,790998 | r | (72,49566374) | 0,933309 | |
| Dx | 8399,885 | a | 0,302177698 | ||
| Dy | 0,625678 | b | 0,008054977 | ||
| De | 0,080671 | R^2 | 0,871066431 | (0,128934) | |
| F | 60,80339 | R^2 | 0,871066431 | ||
| R | 0,933309397 | ||||
| Fkr | 5,12 |
Додаток Г
Відносний рівень витрат сировини і матеріалів на 1 гривню продукції реалізованої на експорт по віртуальній фірмі №12 за 2009 рік
| Показник | План 2009р. | Факт 2009р. | Планові витрати при фактичній структурі виробництва | Фактичні витрати при плановій ціні | ||||||||
| А | Б | В | А | Б | В | А | Б | В | А | Б | В | |
| Витрати сировини на один виріб,грн. | 1,98 | 1,2 | 5,3 | 1,89 | 1,34 | 5,6 | 1,98 | 1,2 | 5,3 | 1,89 | 1,34 | 5,6 |
| Кількість вироблених виробів, тис.шт. | 152 | 550 | 50 | 15,4 | 310 | 11,6 | 150,9 | 544,942 | 56,55572 | 150,88 | 544,942 | 56,55572 |
| Оптова ціна, грн. | 14,69 | 11,3 | 42,76 | 14 | 11,9 | 40,1 | 14,69 | 11,3 | 42,76 | 14,69 | 11,3 | 42,76 |
| Витрати на всі вироблені вироби, тис.грн. | 300,96 | 660 | 265 | 29,106 | 415 | 64,96 | 298,7 | 653,9304 | 299,7453 | 285,17 | 730,2223 | 316,712032 |