Прибыль и ее распределение. Расчет тарифов
Результаты
расчетов по
определению
 нужно обобщить
в таблице 5.
Примечание к таблице 5.
ДДВО – доходы отделений дороги от движенческих операций.
При расчетах необходимо учитывать значность величин.
Таблица 5
Определение расчетных цен на измеритель «10 эксплуатационных ткм», доходов и прибыли от грузовых перевозок по отделениям дороги
| Наименование отделений дороги | Эксплуатационные ткм, млн. | Нормативные эксплуатационные расходы, тыс. руб. | Себестоимость 10 эксплуатационных ткм, руб. | Доходы от грузовых перевозок, тыс. руб. |
Величина
прибыли, включаемая
в
|
Расчетная
цена
|
Общая величина прибыли от грузовых перевозок, тыс. руб. | ||||
| Всего | В том числе | ||||||||||
| ДДВО | ДНКО | ДДС | ДПО | ||||||||
| 1 | 2 | 3 | 4 = гр.3/гр.2 | 5 | 6 = гр.11*гр.2 | 7 | 8 | 9 | 10 | 11 = гр.4 + гр.10 | 12 = гр.5 – гр.3 |
| НОД-1 | 8361 | 20680 | 0,025 | 20750,6 | 12584,4 | 5590 | 2371 | 205,45 | 0,126 | 0,151 | 70,58 |
| НОД-2 | 24550 | 70150 | 0,029 | 21800,5 | 12467,7 | 6388 | 2710 | 234,8 | 0,022 | 0,051 | -48349,48 |
| НОД-3 | 9150 | 8850 | 0,010 | 18650,7 | 12817,7 | 3993 | 1694 | 146,75 | 0,130 | 0,140 | 9800,7 |
| Итого по отделениям дороги | 42061 | 99680 | 0,063 | 61201,8 | 37869,8 | 15970 | 6775 | 587 | 0,278 | 0,341 | -38478,2 |
Задача 5
Определить средний размер сбытовой наценки (в %) на материальные ценности, отпускаемые складом службы МТО МПС линейным предприятием для эксплуатации и капитального ремонта. Исходные данные приведены в таблице 6.
Таблица 6
План материального снабжения по складу (тыс. руб.)
| № п/п | Показатели | Вариант |
| 7 | ||
| 1 |
Отпуск материалов на капитальное строительство: А) со склада Б) транзитом |
85 11 |
| 2 |
Отпуск материалов на эксплуатацию и капитальный ремонт: А) со склада Б) транзитом |
3142 946 |
| 3 | Отпуск материалов по розничным ценам с получением торговой скидки | 276 |
| 4 | Отпуск материалов по розничным ценам без получения торговой скидки | 1165 |
| 5 | Транспортно-заготовительные расходы | 386 |
Решение:
Склады службы МТО и МПС возмещают транспортно-заготовительные расходы путем взыскания сбытовых наценок к оптовым ценам на отпускаемые материалы.
В соответствии с указаниями ГУМТО и ЦФ МПС «О порядке определения размера наценок, взыскиваемых складами службы МТО на некоторые виды отпуска материалов установлены директивные (обязательные) размеры наценок к оптовой цене, которые указаны в таблице 7.
Расчет размера средней сбытовой наценки на отпускаемые материалы, по которым не установлены директивные размеры наценок, производится в следующем порядке:
Определяется сумма транспортно-заготовительных расходов, возмещаемая складом по директивным наценкам и торговым скидкам в соответствии с планом снабжения.
Расчеты выполняются в таблице 7.
Определяется
сумма транспортно-заготовительных
расходов, возмещаемых
при отпуске
материалов,
по которым не
установлены
обязательные
размеры наценок
 .
Она определяется
как разность
между общей
плановой величиной
транспортно-заготовительных
расходов склада
и их суммой,
возмещаемой
по обязательным
наценкам и
торговым скидкам.
В соответствии с общим планом снабжения и вышеприведенной таблицей (итог гр.3) определяется стоимость материалов, по отпуску которых не установлены директивные сбытовые наценки и торговые скидки (М*).
Рассчитывается средний размер сбытовой наценки (в %) к стоимости материалов, отпускаемых линейным предприятием для эксплуатации и капитального ремонта:
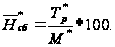
Таблица 7
Транспортно-заготовительные расходы, возмещаемые складом по обязательным наценкам и торговым скидкам в соответствии с планом снабжения
| № п/п | Вид отпуска материалов | Стоимость материалов по оптовым и розничным ценам, тыс. руб. | Размер директивных сбытовых наценок и торговых скидок, % | Сумма по директивным наценкам и скидкам, тыс. руб. |
| 1 | 2 | 3 | 4 | 5 = гр.3*гр.4/100 |
| 1 | Отпуск материалов на капитальное строительство | 85 | 3,4 | 2,89 |
| 2 | Отпуск материалов на капитальное строительство транзитом | 11 | 0,22 | 0,0242 |
| 3 | Отпуск материалов транзитом линейным предприятиям для нужд эксплуатации и капитального ремонта | 946 | 0,34 | 3,2164 |
| 4 | Отпуск материалов по розничным ценам с получением торговой скидки | 276 | 7,0 | 19,32 |
| 5 |
Отпуск материалов сторонним организациям с наценкой: А) 13,5% Б) 16,0% |
Х Х |
13,5 16,0 |
34,65 41,07 |
| 6 | Отпуск материалов по розничным ценам без наценок | 1165 | Х | Х |
| Итого | 2483 | Х | 101,17 | |
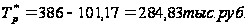
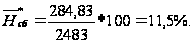
Задача 6
Составить расчет тарифа 1 кВтч электроэнергии, отпускаемой дистанцией электроснабжения.
Определить невозмещенную часть затрат по отпуску электроэнергии по льготным тарифам. Исходные данные приведены в таблице 8.
Таблица 8
Показатели для расчета тарифа 1 кВтч электроэнергии, отпускаемой дистанцией электроснабжения (кроме тяги поездов)
| № п/п | Показатели | Вариант |
| 7 | ||
| 1 |
Переработка электроэнергии: А) тыс. кВтч Б) тыс. руб. |
4964 142,7 |
| 2 | Потери электроэнергии в сетях и трансформаторах, тыс. кВтч | 98 |
| 3 | Расход электроэнергии на собственные нужды ЭЧ, тыс. кВтч | 28 |
| 4 | Затраты дистанции энергоснабжения на содержание электросетей и реализацию электроэнергии, тыс. руб. | 51,7 |
| 5 |
Отпуск электроэнергии по твердым тарифам, тыс. кВтч по ценам: 4 коп. за 1 кВтч 3 коп. за 1 кВтч 2 коп. за 1 кВтч 1 коп. за 1 кВтч |
154 105 370 104 |
| 6 | Норматив рентабельности, % (RН) | 18 |
Решение:
Железнодорожный транспорт является крупным потребителем электроэнергии. Для обеспечения бесперебойного электроснабжения на железных дорогах созданы дистанции электроснабжения (ЭЧ). Они получают электроэнергию от энергосистем, часть ее перерабатывают на трансформаторах и затем реализуют потребителям. В зависимости от характера потребителей отпуск электроэнергии производится по установленным твердым тарифам (прейскуранту), плановой себестоимости и среднеотделенческой цене (тарифу). По твердым с 1 января 1982 г. электроэнергия отпускается: населению на бытовые нужды по 4 коп. за 1 кВтч; сельскохозяйственным потребителям на производственные нужды по 1 коп. за 1 кВтч; предприятиям торговли и общественного питания по 2 коп. за 1 кВтч; школам, детским и лечебным учреждениям по коп. за 1 кВтч. Предприятиям перевозочной деятельности своей дороги электроэнергия отпускается по плановой себестоимости, сторонним организациям – по среднеотделенческой цене (тарифу). Среднеотделенческая цена складывается из расходов на оплату электроэнергии, получаемую от энергосистем, расходов собственно ЭЧ по переработке и отпуску электроэнергии, содержанию и обслуживанию электрических сетей и прибыли. Прибыль, включаемая в цену (тариф) на продукцию, работы и услуги по подсобно-вспомогательной деятельности предприятий, определяется исходя из рентабельности к полной себестоимости в размере, предусмотренном планом по основной продукции, но не ниже 10% и не выше 20%. Отпуск и реализация электроэнергии части потребителей производится по установленным твердым тарифам, которые по своей величине ниже себестоимости. В этих случаях невозмещенная часть расходов отражается на финансовых результатах подсобно-вспомогательной деятельности железных дорог. Такой порядок введен в 1986 году. Невозмещенная часть расходов определяется путем умножения разницы между средней ценой 1 кВтч электроэнергии, отпускаемой по твердым тарифам (прейскуранту), и средней плановой себестоимости 1 кВтч электроэнергии ЭЧ на количество реализуемой электроэнергии в кВтч по твердым тарифам.
Расчеты выполнить в нижеприведенных таблицах 9 и 10.
Расчет тарифа 1 кВтч электроэнергии, отпускаемой дистанцией электроснабжения
Таблица 9
Сводная ведомость потребления электроэнергии (кроме тяги поездов) и затрат дистанции электроснабжения (без затрат на тягу поездов)
| № п/п | Показатели | План на предстоящий год | |
| Тыс. кВтч | Тыс. руб. | ||
| 1 | 2 | 3 | 4 |
| 1 | Переработка всей электроэнергии, полученной от энергосистем | 4964 | 142,7 |
| 2 | Расходы дистанции электроснабжения по содержанию электросетей и реализации электроэнергии | Х | 51,7 |
| 3 | Итого | 4964 | 194,4 |
| 4 | Исключается из общего прихода электроэнергии: | ||
| 4.1. | Потери в электросетях и трансформаторах | 98 | Х |
| 4.2. | Расход на собственные нужды | 28 | Х |
| 4.3. | Итого (стр. 4.1. + стр. 4.2.) | 126 | Х |
| 5 | Количество электроэнергии, предназначенной для реализации (стр. 3 – стр. 4.3.) | 4838 | 194,4 |
| 6 | Отпуск электроэнергии по твердым тарифам: | ||
| 6.1. | 4 коп. за 1 кВтч | 154 | 6,16 |
| 6.2. | 3 коп. за 1 кВтч | 105 | 3,15 |
| 6.3. | 2 коп. за 1 кВтч | 370 | 7,4 |
| 6.4. | 1 коп. за 1 кВтч | 104 | 1,04 |
| 6.5. | Итого по твердым тарифам (стр. 6.1. + стр. 6.2. + стр. 6.3. + стр. 6.4.) | 733 | 17,75 |
| 7 | Итого электроэнергии, отпускаемой и реализуемой по плановой себестоимости и среднеотделенческой цене (стр. 5 – стр. 6.5) | 4105 | Х |
Таблица 10
Расчет тарифа за 1 кВтч отпускаемой и реализуемой электроэнергии
| № п/п | Показатели | Величина показателя | Метод расчета |
| 1 | 2 | 3 | 4 |
| 1 | Средняя цена 1 кВтч электроэнергии, реализуемой по твердым тарифам, коп. | 2,42 |
|
| 2 | Плановая себестоимость 1 кВтч электроэнергии, отпускаемой и реализуемой потребителям, коп. | 4,02 |
|
| 3 | Норматив рентабельности, % | 18 | – |
| 4 |
Среднеотделенческая цена (тариф) за 1 кВтч электроэнергии, реализуемой сторонним организациям, коп.: А) расчетная Б) округленная |
4,74 5 |
|
| 5 | Невозмещенная часть затрат, образовавшаяся при реализации электроэнергии по твердым тарифам, руб. | 11728 | (гр.3.стр.2 табл.10. – гр.3.стр.1.табл.10) * гр.3.стр.6.5.табл9. |
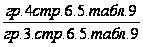
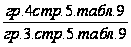
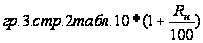
Примечание: проектируемые цены даются округленно: до 50 коп. в целых копейках; от 50 коп. до 5 руб. с округлением последней цифры до нуля или 5 коп.
Задача 7
Определить лимитную цену и ее экономическую обоснованность на новую 8-осную цистерну. Рассчитать годовой экономический эффект от использования новой цистерны, а также коэффициент относительного удешевления цены на8-осную цистерну на единицу основного параметра (одну тонну грузоподъемности) по сравнению с базовой 4-осной цистерной. Установить размер поощрительной надбавки к цене новой 8-осной цистерны.
Исходные данные приведены в таблице 11.
Таблица 11
Показатели для определения лимитной цены и ее экономической обоснованности на проектируемую новую 8-осную цистерну
| № п/п | Показатели | Условное обозначение | Базовая 4-осная цистерна | Вариант |
| 7 | ||||
| 1 | Общая масса конструкции вагона-цистерны, т | Мц | 23,2 | 49,7 |
| 2 |
Масса унифицированных деталей, т: А) тележек Б) автосцепного устройства В) тормозного оборудования |
Мтел Мсц Мтор |
9,27 1,014 0,24 |
18,54 1,014 0,24 |
| 3 | Коэффициент учета сложности котла и рамы | Кт | 1,0 | 1,09 |
| 4 | Оптовая цена, руб. | Цоп | 10300 | – |
| 5 | Грузоподъемность, т | Пг | 60 | 122 |
| 6 | Срок службы с учетом морального износа, год | Т | 22 | 22 |
| 7 | Удельный вес собственных затрат в себестоимости одной тонны конструкций котла и рамы, % | αсоб | 60 | 56 |
| 8 | Коэффициент изменения стоимости применяемых материалов | Км | 1,0 | 1,2 |
| 9 | Удельный вес заменяемого материала в конструкции котла и рамы, % | αз | – | 35 |
| 10 | Нормативная рентабельность в % к себестоимости | Rн | 13 | 13 |
| 11 | Коэффициент изменения выпуска (серийности) новых цистерн | Кс | 1,0 | 1,0 |
| 12 | Годовая производительность цистерн, тыс. ткм нетто | В | 3008 | 6351 |
| 13 | Себестоимость перевозок на 1000 ткм нетто, руб. | С | 3,72 | 2,93 |
| 14 | Сопутствующие капитальные вложения на 1000 ткм нетто, руб. | Ск | 3,68 | 3,07 |
Решение:
На всех стадиях проектирования новой техники определяются лимитные цены. Они играют роль общественного норматива эффективности новой техники, гарантирующего ее относительное удешевление на единицу конечного полезного эффекта и не допускающего к производству малоэффективные изделия.
В методике лимитная цена определяется по следующей формуле:
Цл = С + Пн,
Где С – себестоимость по стадиям проектирования; Пн – нормативная прибыль.
При определении лимитной цены на новую технику обычно применяют агрегатный метод. Этот метод заключается в суммировании себестоимости (цен) отдельных конструктивных частей параметрического ряда изделия с добавлением стоимости оригинальных узлов (деталей).
Порядок определения лимитной цены с использованием агрегатного метода на новую 8-осную цистерну следующий (условные приведены обозначения в таблице 11):
Определяется масса конструкции котла и рамы отдельно базовой и новой цистерн (Мк.р):
Мк.р = Мц – (Мтел + Мсц + Мтор).
Мк.р. 1 = 23,2 – (9,27 + 1,014 + 0,24) = 12,676 т.
Мк.р. 2 = 49,7 – (18,54 + 1,014 + 0,24) = 29,906 т.
Рассчитывается себестоимость изготовления одной тонны конструкции котла и рамы базовой 4-осной цистерны (Ст1):
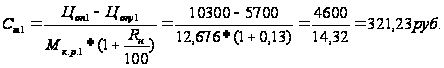
При этом стоимость и масса покупных унифицированных сборочных единиц (постоянной части 4-осной цистерны) по утвержденным оптовым ценам составляет (табл. 12):
Таблица 12 - Стоимость и масса покупных унифицированных сборочных единиц (постоянной части 4-осной цистерны)
| Наименование сборочных единиц | Количество на 4-осную цистерну | Масса, т |
Стоимость по оптовым ценам (Цопу1), руб. |
| 1 | 2 | 3 | 4 |
| Тележки модели 18-100 | 2 | 9,270 | 5040 |
| Автосцепное устройство | Вагоно-комплект | 1,014 | 415 |
| Автотормозное оборудование | Вагоно-комплект | 0,24 | 245 |
| Итого | Х | 10,524 | 5700 |
Определяется величина собственных затрат завода на изготовление одной тонны конструкции котла и рамы базовой 4-осной цистерны (Ст.соб1):
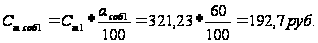
Определяются затраты на материалы в себестоимости изготовления одной тонны конструкции котла и рамы базовой 4-осной цистерны (Ст.м1):
Ст.м1 = Ст1 – Ст.соб1 = 321,23 – 192,7 = 128,53 руб.
Определяется себестоимость изготовления одной тонны конструкции котла и рамы новой 8-осной цистерны (Ст2):
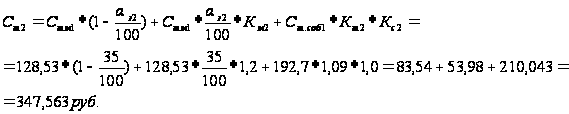
Определяется себестоимость изготовления котла и рамы новой 8-осной цистерны (Ск.р.2):
Скр.2. = Ст2 * Мк.р2 = 347,563*29,906 = 10394,22 руб.
Рассчитывается лимитная цена новой 8-осной цистерны (Цл2):
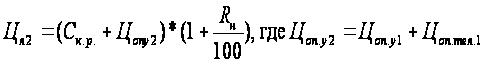
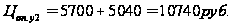
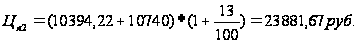
Проверка экономической обоснованности уровня лимитной цены новой 8-осной цистерны и целесообразности ее изготовления производится по формуле:
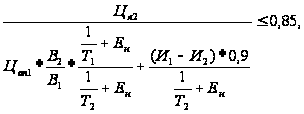
Где И1 и И2 – эксплуатационные издержки на перевозки соответственно в 4-осной и в 8-осной цистернах, рассчитанные на годовой объем перевозок новой 8-осной цистерны (руб.):

Ен – нормативный коэффициент эффективности, равный 0,15.
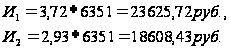
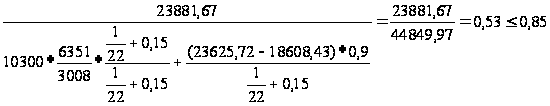
Годовой экономический эффект от использования новой 8-осной цистерны определяется следующим образом:
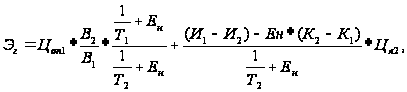
Где К1 и К2 – сопутствующие капитальные вложения у потребителя при эксплуатации соответственно базовой 4-осной и новой 8-осной цистерн в расчете на годовую производительность новой 8-осной цистерны (руб.):

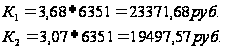
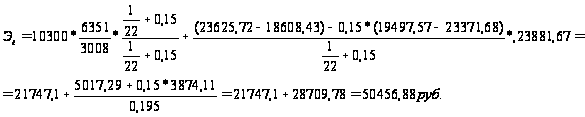
Коэффициент относительного удешевления цены на новую 8-осную цистерну в расчете на одну тонну ее грузоподъемности по сравнению с базовой 4-осной цистерной определяется следующим образом:
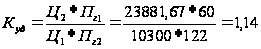 .
Поощрительные надбавки к оптовым ценам на новую технику устанавливаются с учетом ее технического уровня, качества и экономической эффективности, если отношение годового экономического эффекта к цене составляет не менее 15%, т.е. Эг ≥ 0,15Ц.
Поощрительные надбавки устанавливаются в размере до 50% годового экономического эффекта и могут достигать 30% оптовой цены, т.е. 0,5Эг ≥ ΔЦ ≤ 0,3Ц, где ΔЦ – поощрительная надбавка.
На новую технику, основанную на научных открытиях и изобретениях, поощрительная надбавка может превышать 30% оптовой цены и достигать 70% экономического эффекта.
Список литературы
Приказ Минтранса РФ от 12 мая 2005 г № 45 «Об утверждении транспортной стратегии Российской Федерации на период до 2020 года»
Ардзинов В. Д. Ценообразование и составление смет в строительстве. – СПб.: Питер, 2006;
Бабаев С. Тарифная политика: наши предложения//РЖД-Партнер, 2005, №1.
Бабаев С., Мазо Л., Власов Г. и др. Тарифное регулирование на железнодорожном транспорте и проблема баланса интересов участников перевозочного процесса. III Международная конференция//РЖД-Партнер-Документы, 2006, том 2. – с. 185 – 207.
Бастраков Г.М., Мальцев А.А. Краткий курс ценообразования: учебное пособие. – Новосибирск: СГУПС (НИИЖТ), 1999. – 150 с.
Дорожкин В. Р. Ценообразование и управление стоимостью в строительстве. – Воронеж. Издательство им. Е. А. Болховитинова, 2003
Лапидус Б. М., Беседин Н. С., Мазо Л. А. Основные направления экономических исследований на железнодорожном транспорте в условиях его кардинального реформирования//Вестник, 2004, №3.
Писаревский Г. Е. На современном этапе реформирования// Железнодорожный транспорт, 2005, №2 – с. 75-78.
Прейскурант №10-01. Тарифы на перевозку грузов и услуги инфраструктуры, выполняемые российскими железными дорогами (утв. Постановлением ФЭК РФ от 17 июня 2003 г. №47-т/5).
Рогачева Л. Тарифные руководства №2 и №3: вопрос рассматривается//РЖД-Партнер, 2005, №1.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. –М.: «Экоперспектива»,2003. –498 с.
Синев А. От тактики к стратегии: не рынок для тарифов, а тарифы для рынка//РЖД-Партнер, 2005, №6.
Синянский И. А. Проектно-сметное дело: Учебник для студ. Сред. Проф. Образования / И. А. Синянский, Н. И. Манешина. – М.: Издательский центр «Академия», 2005.
Тарифный вектор, или как мы реформируем железную дорогу//Экономика и жизнь, 2005, №11.
Финансовый менеджмент: теория и практика: Учебник /Под ред. Е.С. Столяковой . –М.: Перспектива, 2001. –405 с.
Цены и ценообразование / Под ред. В.Е. Есипова. — СПб.: Питер, 2000.
Экономика железнодорожного транспорта. Учебник для вузов железнодорожного транспорта. Под ред. Терешиной Н. П., Лапидуса Б. М., Трихункова М. Ф. – М.: УНК МПС России, 2001. – 600с.
1 Финансовый менеджмент: теория и практика: Учебник /Под ред. Е.С. Столяковой . –М.: Перспектива, 2001. –405 с.
2 Савицкая Г.В. Анализ хозяйственной деятельности предприятия. –М.: «Экоперспектива»,2003. –498 с.
3 Савицкая Г.В. Анализ хозяйственной деятельности предприятия. –М.: «Экоперспектива»,2003. –498 с.
4 Экономика железнодорожного транспорта. Учебник для вузов железнодорожного транспорта. Под ред. Терешиной Н. П., Лапидуса Б. М., Трихункова М. Ф. – М.: УНК МПС России, 2001. – 600с.
5 Рогачева Л. Тарифные руководства №2 и №3: вопрос рассматривается//РЖД-Партнер, 2005, №1.
6 Тарифный вектор, или как мы реформируем железную дорогу//Экономика и жизнь, 2005, №11.
7 Бабаев С., Мазо Л., Власов Г. и др. Тарифное регулирование на железнодорожном транспорте и проблема баланса интересов участников перевозочного процесса. III Международная конференция//РЖД-Партнер-Документы, 2006, том 2. – с. 185 – 207.
8 Лапидус Б. М., Беседин Н. С., Мазо Л. А. Основные направления экономических исследований на железнодорожном транспорте в условиях его кардинального реформирования//Вестник, 2004, №3.
9 Дорожкин В. Р. Ценообразование и управление стоимостью в строительстве. – Воронеж. Издательство им. Е. А. Болховитинова, 2003
10 Ардзинов В. Д. Ценообразование и составление смет в строительстве. – СПб.: Питер, 2006;
11 Ардзинов В. Д. Ценообразование и составление смет в строительстве. – СПб.: Питер, 2006;
12 Дорожкин В. Р. Ценообразование и управление стоимостью в строительстве. – Воронеж. Издательство им. Е. А. Болховитинова, 2003
13 Синянский И. А. Проектно-сметное дело: Учебник для студ. Сред. Проф. Образования / И. А. Синянский, Н. И. Манешина. – М.: Издательский центр «Академия», 2005.