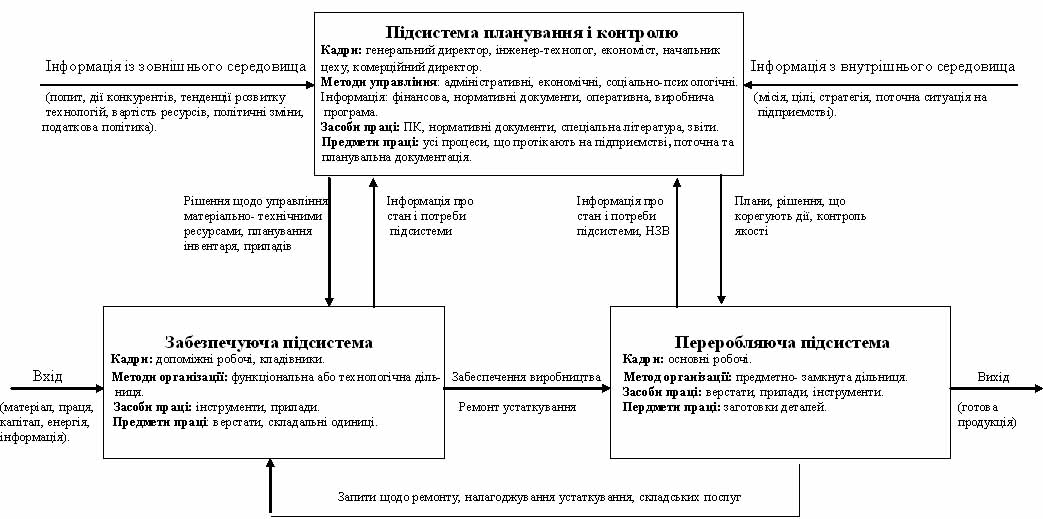
Проектування операційної системи малого підприємства, орієнтованого на виробництво
витрати на утримання та експлуатацію устаткування: витрати на технологічне оснащення та інструмент, які встановлюються розбільшено виходячи з того, що вони складають 0,8% від вартості устаткування.
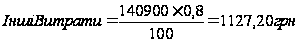 ;
загальногосподарчі витрати: витрати на страхування майна (500 грн).
Таблиця 6. Кошторис витрат на виробництво
| Статті витрат | Елементи витрат | |||||
| Матеріальні витрати | На оплату праці | Відрахування на соціальні заходи | Амортизація | Інші витрати | Усього | |
| Основні матеріали | 823632,00 | 823632,00 | ||||
| Повернені відходи | -11106,48 | -11106,48 | ||||
| Основна заробітна плата | 138750,00 | 138750,00 | ||||
| Додаткова заробітна плата | 19425,00 | 19425,00 | ||||
| Відрахування на соціальні заходи | 60565,21 | 60565,21 | ||||
| Витрати на утримання та експлуатацію устаткування | 142808,74 | 32293,01 | 12364,99 | 30892,47 | 1127, 20 | 219486,41 |
| Загальногоспо-дарчі витрати | 818,66 | 45567,05 | 17447,62 | 9464,87 | 500,00 | 73798,22 |
| Інші виробничі витрати | 10764,34 | 4121,67 | 14886,01 | |||
| Усього | 956152,92 | 246799,40 | 94499,49 | 40357,35 | 1627, 20 | 1339436,36 |
Таким чином, витрати на виробництво річної програми складають 1339436,36 грн.
Тепер можна провести калькуляцію собівартості виробів, яка ведеться за статтями щодо кожного з виробів (таблиця 7).
Калькуляція собівартості складається з прямих та непрямих витрат.
Прямі витрати (матеріали, повернені відходи, основна заробітна плата) розраховуються на підставі нормативних даних на деталь.
Непрямі витрати (витрати на утримання і експлуатацію устаткування) розподіляються на вироби згідно з розрахованими калькуляційними відсотками або ставками розподілу.
Ставка розподілу - це відношення загальної суми непрямих витрат до вибраної бази. За базу можуть бути вибрані: основна заробітна плата, сума основної та додаткової заробітної плати, сума основної зарплати та витрат на утримання й експлуатацію устаткування та ін.
Калькуляційний відсоток витрат на утримання та експлуатацію устаткування (%ВУЕУ) визначається за формулою:
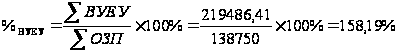 ,
(1)
де ΣВУЕУ - усього по статті витрати на утримання та експлуатацію устаткування у кошторисі витрат на виробництво, грн.;
ΣОЗП - усього по статті основна заробітна плата у кошторисі витрат на виробництво, грн.
Отриманий калькуляційний відсоток треба помножити на суму основної заробітної плати у калькуляції по кожному виробу окремо.
Калькуляційний відсоток загально господарчих витрат розраховується наступним чином:
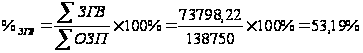 ,
(2)
де ΣЗГВ - усього по статті загально господарчі витрати у кошторисі витрат на виробництво, грн.
Отриманий калькуляційний відсоток треба помножити на суму основної заробітної плати та ВУЕУ у калькуляції по кожному виробу окремо.
Виробнича собівартість визначається як сума всіх витрат по кожному з виробів без повернених відходів.
Позавиробничі витрати складають 4% від виробничої собівартості.
Повна собівартість визначається як сума виробничої собівартості та позавиробничих витрат.
Оптова ціна розраховується з урахуванням норми рентабельності підприємства.
Тепер розрахуємо основні показники, необхідні для складання калькуляції собівартості виробів.
1. Сировина
та матеріали
= норма витрат
матеріалу
 ціна матеріалу;
2. Повернені
відходи = 0,11ціна
відходів (140грн/т)
норма витрат
матеріалу;
3. Основна
заробітна плата
=
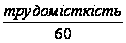 ГТС (2,5) + премія
(20%);
4. Додаткова
заробітна плата
=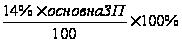 ;
5. Відрахування
на соціальні
заходи =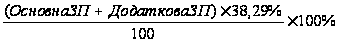 ;
6. Витрати
на утримання
та експлуатацію
устаткування
=%ВУЕУ
Основна ЗП;
7. Загально
господарчі
витрати =%ЗГВ
Основна ЗП;
8. Виробнича собівартість = п.1 + п.3 + п.4 + п.5 + п.6 + п.7 - п.2;
9. Позавиробничі
витрати =
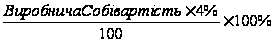 ;
10. Повна собівартість = Виробнича собівартість + Позавиробничі витрати;
11. Прибуток
=
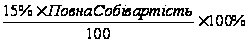 ;
12. Оптова ціна = Повна собівартість + Прибуток.
Таблиця 7
Калькуляція собівартості виробів
| № п/п | Стаття калькуляції | %% | Собівартість виробів, грн. | |||
| Вал 02 | Вал 03 | Піввісь 08 | Піввісь 09 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Сировина та матеріали | 4,47 | 5,68 | 4, 20 | 5,12 | |
| 2 | Повернені відходи | 0,07 | 0,09 | 0,05 | 0,06 | |
| 3 | Основна заробітна плата | 1,03 | 1,27 | 0,79 | 0,68 | |
| 4 | Додаткова заробітна плата | 14,00% | 0,14 | 0,18 | 0,11 | 0,09 |
| 5 | Відрахування на соціальні заходи | 0,45 | 0,55 | 0,34 | 0,29 | |
| 6 | Витрати на утримання та експлуатацію устаткування | 158,19% | 1,62 | 2,00 | 1,24 | 1,07 |
| 7 | Загальногосподарчі витрати | 53,19% | 0,55 | 0,67 | 0,42 | 0,36 |
| 8 | Виробнича собівартість | 8, 19 | 10,26 | 7,04 | 7,55 | |
| 9 | Позавиробничі витрати | 4,00% | 0,33 | 0,41 | 0,28 | 0,30 |
| 10 | Повна собівартість | 8,52 | 10,67 | 7,32 | 7,85 | |
| 11 | Прибуток | 15,00% | 1,28 | 1,60 | 1,10 | 1,18 |
| 12 | Оптова ціна | 9,79 | 12,27 | 8,42 | 9,03 | |
На основі розрахованої оптової ціни можна визначити обсяг товарної продукції:
ТП (Вал
02) = 9,79
27000 = 264416,77 грн.
ТП (Вал
03) = 12,27
32000 = 392780,57 грн.
ТП (Піввісь
08) = 8,42
57000 = 480132,75 грн.
ТП (Піввісь
09) = 9,03
55000 = 496595,03 грн.
Загальний обсяг товарної продукції підприємства складає 1633925,13 грн.
Для оцінки ефективності операційної системи треба розрахувати наступні показники:
1. Рентабельність виробництва (R):
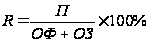 ,
(3)
де П - загальний прибуток;
ОФ - основні фонди;
ОЗ - оборотні засоби.
ОФ = Середньорічна вартість устаткування + Середньорічна вартість будинку
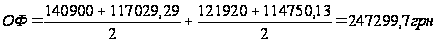
ОЗ = Вартість основних матеріалів - Повернені відходи
ОЗ = 823632 - 11106,48 = 812525,52 грн.
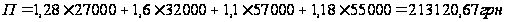
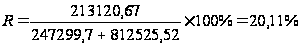
2. Фондомісткість (Ф):
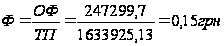 (4)
Тобто на виробництво продукції вартістю 1 грн. витрачається 0,15 грн. основних фондів.
3. Фондовіддача (Фвід):
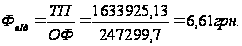 (5)
Це означає, що на 1 грн. вартості основних фондів виробляється 6,61 грн. товарної продукції.
4. Фондоозброєність (Фоз):
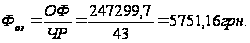 ,
(6)
де ЧР - загальна чисельність персоналу підприємства (чол).
Вартість основних фондів на одного робітника підприємства складає 5751,16 грн.
5. Коефіцієнт оборотності (Коб):
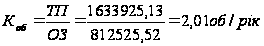 (7)
Оборотні засоби підприємства здійснюють 2,01 оборотів на рік.
6. Тривалість оберту оборотних засобів (Тоб):
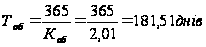 (8)
7. Продуктивність праці (ПП):
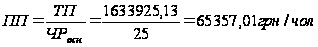 (9)
Таким чином, один робітник виробляє 65357,01 грн. товарної продукції на рік.
8. Строк окупності капітальних вкладень:
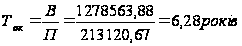 (10)
де В - усього витрат на виробництво, грн.
Таким чином, капітальні вкладення окупляться через 6,28 років.
Висновок
В даному дипломному проекті було здійснено проектування операційної системи малого підприємства, орієнтованого на виробництво. Для цього було виконано комплекс розрахунків щодо вибору типу операційної системи, розробки її переробляючої та забезпечуючої підсистем, організації оперативного управління, оцінки ефективності запроектованої системи.
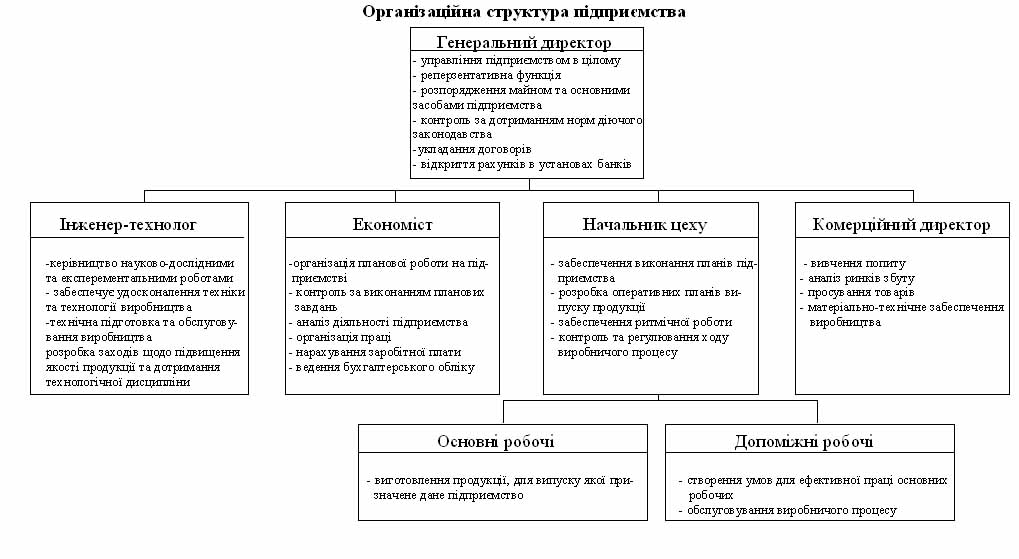
В першому розділі на підставі проведених розрахунків було визначено, що оптимальною є організація двозмінного режиму роботи устаткування. При цьому пов’язані з цим загальні витрати складають 279151,14 грн. На підставі розрахованого коефіцієнта завантаження устаткування було визначено, що в даному випадку найбільш прийнятним є серійний тип виробництва. Подальші розрахунки показали, що загальна площа підприємства має становити 254 м2, а чисельність робітників - 43 чол. На підставі визначеної чисельності робітників було проведено планування організаційної структури управління підприємством.
У другому розділі було визначено форму організації виробництва - предметно-замкнута, і у зв’язку з цим розраховано такі календарно-планові нормативи як величини партій деталей, періодичність їх запуску-випуску, закріплення деталей за устаткуванням, а також було побудовано стандарт-план роботи на місяць переробляючої підсистеми, та розраховано сукупну тривалість виробничого циклу, виготовлення партій деталей.
В третьому розділі було визначено, що загальні витрати на виробництво на рік складуть 1339436,36 грн. На підставі проведеної калькуляції собівартості виробів було визначено, що оптова ціна на виріб "Вал 02" з урахуванням запланованого відсотка рентабельності має становити 9,79 грн., "Вал 03" - 12,27 грн., "Піввісь 08" - 8,42 грн., "Піввісь 09" - 9,03 грн.
Проведена оцінка ефективності операційної системи показала, що загальний обсяг товарної продукції підприємства становить 1633925,13 грн., при цьому рентабельність виробництва дорівнює 20,11%.
Розрахунок фондомісткості і фондовіддачі показав, що на виробництво продукції вартістю 1 грн. витрачається 0,15 грн. основних фондів, в той час як на 1 грн. вартості основних фондів виробляється 6,61 грн. товарної продукції.
Згідно до показника фондоозброєності, вартість основних фондів на одного робітника підприємства складає 5751,16 грн.
Коефіцієнт оборотності показує, що оборотні засоби підприємства здійснюють 2,01 оборотів на рік, при цьому тривалість оберту оборотних засобів складає 181,51 днів.
Згідно до показника продуктивності праці, один робітник основного виробництва виробляє 65357,01 грн. товарної продукції на рік.
Щодо строку окупності капітальних вкладень, то він становить 6,28 років.
Список літератури
1. Берг А.И. Организация и управление. Вопросы теории и практики. / Берг А.И. - М.: НОРМА, 1998. - 267 с.
2. Мескон М. Основы менеджмента. / Мескон М., Альберт М., Хедоури Ф. - М.: Дело, 1994 - 704 с.
3. Методичні рекомендації до виконання дипломного проекту з курсу "Операційний менеджмент" для студентів спеціальності 8.050201 усіх форм навчання / Укл. В.Й. Іванова. - Харків: Вид. ХНЕУ, 2005. - 16 с.
Додатки
Додаток А
Розрахунок кількості устаткування і коефіцієнтів його завантаження при однозмінному режимі роботи
| Операція | Тип верстата | Вал 02 | Вал 03 | Піввісь 08 | Піввісь 09 | Σ Тпрj | Cpoзj | Cпрj | Кзавj | ||||||||||||
| Тпрj | Cpoзj | Cпрj | Кзавj | Тпрj | Cpoзj | Cпрj | Кзавj | Тпрj | Cpoзj | Cпрj | Кзавj | Тпрj | Cpoзj | Cпрj | Кзавj | ||||||
| Центрувальна | Фрезерно-центрувальний | 495 | 0,23 | 1 | 0,23 | 693,3 | 0,33 | 1 | 0,33 | 855 | 0,40 | 1 | 0,40 | 733,3 | 0,35 | 1 | 0,35 | 2776,7 | 1,31 | 2 | 0,66 |
| Токарна чорнова | Токарний | 1890 | 0,89 | 1 | 0,89 | 2827 | 1,34 | 2 | 0,67 | 2280 | 1,08 | 1 | 1,08 | 2291,7 | 1,09 | 1 | 1,09 | 9288,3 | 4,40 | 5 | 0,88 |
| Токарна чистова | Токарний | 1800 | 0,85 | 1 | 0,85 | 2560 | 1,21 | 2 | 0,61 | 2090 | 0,99 | 1 | 0,99 | 2475 | 1,17 | 2 | 0,59 | 8925 | 4,23 | 5 | 0,85 |
| Фрезерувальна | Горизонтально-фрезерувальний | 1485 | 0,70 | 1 | 0,70 | 2187 | 1,04 | 1 | 1,04 | 3040 | 1,44 | 2 | 0,72 | 3208,3 | 1,52 | 2 | 0,76 | 9920 | 4,70 | 5 | 0,94 |
| Свердлувальна | Свердлувальний | 1260 | 0,60 | 1 | 0,60 | 1280 | 0,61 | 1 | 0,61 | 1425 | 0,67 | 1 | 0,67 | 1008,3 | 0,48 | 1 | 0,48 | 4973,3 | 2,35 | 3 | 0,78 |
| Шліфувальна | Шліфувальний | 2295 | 1,09 | 1 | 1,09 | 2933 | 1,39 | 2 | 0,69 | 3040 | 1,44 | 2 | 0,72 | 2658,3 | 1,26 | 2 | 0,63 | 10926,7 | 5,17 | 6 | 0,86 |
| Полірувальна | Полірувальний | 0 | 0 | 0 | 0 | 1013,3 | 0,48 | 1 | 0,00 | 2185 | 1,03 | 1,0 | 1,03 | 0 | 0 | 0 | 0 | 3198,3 | 1,05 | 1 | 1,05 |
| СУМА | 23,2 | 27 | 0,86 | ||||||||||||||||||
Додаток Б
Розрахунок кількості устаткування і коефіцієнтів його завантаження при двузмінному режимі роботи
| Операція | Тип верстата | Вал 02 | Вал 03 | Піввісь 08 | Піввісь 09 | Σ Тпрj | Cpoзj | Cпрj | Кзавj | ||||||||||||
| Тпрj | Cpoзj | Cпрj | Кзавj | Тпрj | Cpoзj | Cпрj | Кзавj | Тпрj | Cpoзj | Cпрj | Кзавj | Тпрj | Cpoзj | Cпрj | Кзавj | ||||||
| Центрувальна | Фрезерно-центрувальний | 495 | 0,12 | 1 | 0,12 | 693,3 | 0,16 | 1 | 0,16 | 855 | 0, 20 | 1 | 0, 20 | 733,33 | 0,17 | 1 | 0,17 | 2776,7 | 0,66 | 1 | 0,66 |
| Токарна чорнова | Токарний | 1890 | 0,45 | 1 | 0,45 | 2827 | 0,67 | 1 | 0,67 | 2280 | 0,54 | 1 | 0,54 | 2291,7 | 0,54 | 1 | 0,54 | 9288,3 | 2, 20 | 3 | 0,73 |
| Токарна чистова | Токарний | 1800 | 0,43 | 1 | 0,43 | 2560 | 0,61 | 1 | 0,61 | 2090 | 0,49 | 1 | 0,49 | 2475 | 0,59 | 1 | 0,59 | 8925 | 2,11 | 3 | 0,70 |
| Фрезерувальна | Горизонтально-фрезерувальний | 1485 | 0,35 | 1 | 0,35 | 2187 | 0,52 | 1 | 0,52 | 3040 | 0,72 | 1 | 0,72 | 3208,3 | 0,76 | 1 | 0,76 | 9920 | 2,35 | 3 | 0,78 |
| Свердлувальна | Свердлувальний | 1260 | 0,30 | 1 | 0,30 | 1280 | 0,30 | 1 | 0,30 | 1425 | 0,34 | 1 | 0,34 | 1008,3 | 0,24 | 1 | 0,24 | 4973,3 | 1,18 | 2 | 0,59 |
| Шліфувальна | Шліфувальний | 2295 | 0,54 | 1 | 0,54 | 2933 | 0,69 | 1 | 0,69 | 3040 | 0,72 | 1 | 0,72 | 2658,3 | 0,63 | 1 | 0,63 | 10926,7 | 2,59 | 4 | 0,65 |
| Полірувальна | Полірувальний | 0 | 0 | 0 | 0 | 1013,3 | 0,24 | 1 | 0,24 | 2185 | 0,52 | 1 | 0,52 | 0 | 0 | 0 | 0 | 3198,3 | 0,76 | 1 | 0,76 |
| СУМА | 11,84 | 16 | 0,70 | ||||||||||||||||||
Додаток Г
Додаток Д