Национальная экономическая безопасность и проблемы её обеспечения в Республике Казахстан в условиях глобализации мировой экономики
На мой взгляд, в последние годы в Республике Казахстан стремительно растет размеры межфирменной задолженности (далее МФЗ).
Вопреки довольно распространенным ожиданиям о том, что иностранные инвестиции не приведут к увеличению внешней задолженности, в структуре иностранных инвестиции Казахстана продолжали и продолжают преобладать ссуды, кредиты и займы, полученные совместными и дочерними предприятиями от иностранных инвесторов, образующие так называемую межфирменную задолженность предприятий (МФЗ). В начале 2005 года в Казахстане действовало свыше 4000 совместных и иностранных предприятий.
Размеры МФЗ выросли не только по отношению к размерам валового внешнего долга (ВВД), но и по отношению к самому ВВП. За последние два-три года доля МФЗ в ВВД достигла 50-52 %. Безусловно, оптимальный уровень МФЗ (30-35%) в 1993-1999 гг., в какой-то степени можно объяснить исключительной сложностью первых лет переходного периода, размерами структурных диспропорций и т.д. Однако в условиях, когда рыночная экономика в Казахстане уже создана, переходный период завершился, объяснить высокий, тем более возрастающий уровень МФЗ в 1999-2005гг., вескими и рациональными причинами и аргументами довольно трудно. В результате стремительного роста МФЗ существенно возрос и ВВД Казахстана. На начало 2005 года его величина ВВД достигла свыше 32 млрд. долл. США или 75-77 % ВВП Казахстана.
Тем не менее, нынешняя величина МФЗ и ВВД официальными лицами воспринимается как весьма низкий и даже вполне безопасный для экономического развития уровень. Наблюдение за мировыми финансовыми (валютными) кризисами свидетельствует о существовании несколько видов валютного кризиса:
кризис платежного баланса;
кризис внешней государственной задолженности;
кризис внутренний, то есть, номинированного в национальной валюте, долга (частного или государственного);
кризис внешней задолженности частных компаний.
Из всех приведенных выше валютных кризисов самым неожиданным и внезапным становился кризис внешней задолженности частного сектора.
Результатом принимаемых Правительством Республики Казахстан мер по повышению уровня жизни населения стал рост денежных доходов в среднем на душу населения. Доходы в номинальном выражении за январь-ноябрь 2005 года увеличились на 19,8% по сравнению с аналогичным периодом 2004 года и составили 165,7 тыс. тенге. Реальные денежные доходы за этот период возросли на 11,4%.
Минимальный размер заработной платы увеличен с 7000 тенге на 1 января 2005 года и до 9200 с 1 июля 2005 года.
В реализацию Послания Президента народу Казахстана от 18 февраля 2005 года с 1 июля 2005 года повышена заработная плата работникам бюджетной сферы в среднем на 32%. Размер базового должностного оклада для работников бюджетной сферы составил 8712 тенге (рисунок 1).
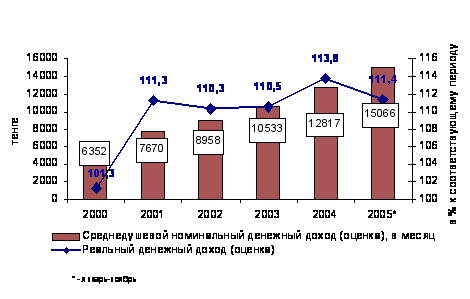
Рисунок 1. Динамика денежных доходов населения в РК за 2000-2005гг.
Среднемесячная заработная плата по республике в январе-ноябре 2005 года составила 32957 тенге и увеличилась по сравнению с аналогичным периодом 2004 года на 19,2%, в реальном выражении на 10,8%. (рисунок2).
В соответствии с постановлением Правительства Республики Казахстан от 2 февраля 2005 года № 88 увеличены размеры коэффициентов для исчисления должностных окладов (ставок) рабочих 1 и 2 разрядов.
В 2005 году на финансирование программ социального обеспечения направлено 305,1 млрд. тенге. В том числе, при уточнении государственного бюджета на 2005 год на социальные программы дополнительно выделено более 79,6 млрд. тенге.
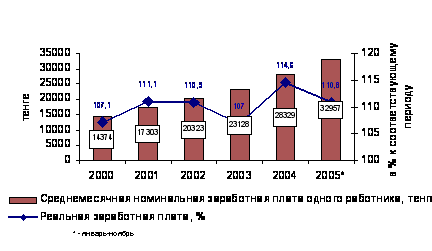
Рисунок 2. Динамика среднемесячной заработной платы в РК за 2000-2005гг.
С 1 января 2005 года размеры пенсионных выплат повышены с опережением уровня инфляции (на 7,7%).
С 1 июня 2005 года Законом Республики Казахстан «О внесении изменений и дополнений в Закон Республики Казахстан «О пенсионном обеспечении в Республике Казахстан» введена государственная базовая пенсионная выплата в размере 3000 тенге. На 1 декабря 2005 года государственную базовую пенсионную выплату получили 1668,8 тыс. человек. Средний размер пенсионных выплат с учетом базовой пенсии на 1 декабря 2005 года составил 12147 тенге. Размер минимальной пенсионной выплаты с учетом базовой пенсионной выплаты с середины года составил 9200 тенге (с 1 января 2005 года - 6200 тенге).
В соответствии с Посланием Президента Республики Казахстан от 19 марта 2004 года с 1 января 2005 года были увеличены размеры государственных пособий инвалидам I группы на 3 МРП (месячных расчетных показателей); инвалидам II группы на 2,5 МРП; инвалидам III группы — на 2 МРП; инвалидам в возрасте до 16 лет — на 3 МРП; семьям, потерявшим кормильца, - до 1 МРП.
На 1 декабря 2005 года численность получателей государственных социальных пособий составила 645,7 тыс. человек. Средний размер государственного социального пособия за январь-ноябрь 2005 года составил 6722 тенге, в том числе, по инвалидности - 6903 тенге, по случаю потери кормильца – 6631 тенге, по возрасту – 2942 тенге.
С 1 января 2005 года повышены размеры специальных государственных пособий (далее – СГП) участникам и инвалидам Великой Отечественной войны до 15 МРП, а также лицам, награжденным орденами и медалями за доблестный и самоотверженный труд в годы ВОВ до одного МРП.
Введены в категорию получателей СГП в размере одного МРП труженики тыла военных лет, не награжденные орденами и медалями за доблестный труд в годы Великой Отечественной войны, проработавшие не менее 6 месяцев в тылу с 22 июня 1941 года по 9 мая 1945 года.
В честь празднования 60-тидесятилетия Победы в Великой Отечественной войне всем участникам и инвалидам войны осуществлена выплата единовременной материальной помощи в размере 30000 тенге. Указанные лица также обеспечиваются льготным проездом один раз в год на железнодорожном транспорте по территории стран СНГ.
В соответствии с Посланием Главы государства народу Казахстана от 18 февраля 2005 года, Программой Правительства Республики Казахстан на 2003-2006 годы в целях дополнительных мер по поддержке материнства и детства в июне 2005 года принят Закон Республики Казахстан «О государственных пособиях семьям, имеющим детей».
Данный закон наряду с выплатой пособия на рождение ребенка, выплачиваемого с 2003 года в размере 15 МРП, предусматривает введение двух новых видов пособий – пособия по уходу за ребёнком в возрасте до одного года, независимо от дохода семьи (с 1 июля 2006 года) и пособия на детей до 18 лет из малообеспеченных семей со среднедушевым доходом ниже стоимости продовольственной корзины (с 1 января 2006 года).
Для создания многоуровневой системы социального обеспечения с 2005 года начата реализация Программы дальнейшего углубления социальных реформ в Республике Казахстан на 2005-2007 годы, в рамках которой осуществлялось дальнейшее совершенствование прожиточного минимума. 15 декабря 2005 года принято постановление Правительства «О внесении изменений и дополнения в постановление Правительства Республики Казахстан от 8 апреля 2000 года № 537», предусматривающее изменение структуры прожиточного минимума в сторону увеличения фиксированной доли расходов на не продовольственные товары и услуги с 30 % до 40 %, которое введено в действие с 1 января 2006 года.
В связи с ростом доходов населения, в том числе, с увеличением размеров пенсий и пособий, а также использованием активных форм занятости, уменьшились расходы на предоставление адресной социальной помощи, которая составила в 2005 году 5,1 млрд. тенге против 5,8 млрд. тенге за 2004 год. По данным региональных органов социальной защиты населения за 2005 год адресная социальная помощь назначена 505,1 тыс. малообеспеченным гражданам, имеющим доход ниже черты бедности, что меньше на 120,6 тыс. человек по сравнению с 2004 годом.
Среднегодовая величина прожиточного минимума за 2005 год сложилась на уровне 6014 тенге, тогда как за 2004 год она составляла 5427 тенге.
Доля населения республики, имеющая доходы ниже прожиточного минимума, за третий квартал 2005 года составила 10,6 %, против 13,5% за аналогичный период 2004 года. По предварительной оценке, данный показатель по итогам 2005 года составил 13,5% против 16,1% в 2004 году.
Завершена реализация Программы по снижению бедности в Республике Казахстан на 2003-2005 годы. Все ее основные целевые индикаторы выполнены.
В целях совершенствования социальной защиты и реабилитации инвалидов, разработки системы мер, направленных на создание инвалидам реальных условий для преодоления ограничений жизнедеятельности, полноценного участия в жизни общества, оказания им необходимой помощи, в апреле 2005 года принят новый Закон Республики Казахстан «О социальной защите инвалидов в Республике Казахстан».
В 2005 году принята Программа реабилитации инвалидов на 2006-2008 годы, которая предусматривает развитие системы профилактики инвалидности; совершенствование медико-социальной экспертизы и разработку новых технологий определения степени ограничения жизнедеятельности граждан; развитие системы социального обеспечения инвалидов и усиление их социальной поддержки.
В соответствии с Концепцией социальной защиты населения республики одним из главных аспектов дальнейшего реформирования системы социальной защиты является введение трехуровневой системы социальной защиты при наступлении социальных рисков. Введение трехуровневой системы социального обеспечения предусмотрено также и Программой дальнейшего углубления социальных реформ в Республике Казахстан на 2005-2007 годы.
С 1 января 2005 года в соответствии с Законом Республики Казахстан «Об обязательном социальном страховании» в республике введена система обязательного социального страхования, основной целью которой является возмещение части дохода, утраченного в результате возникновения социальных рисков (утраты трудоспособности, потери кормильца и потери работы).
В феврале 2004 года создан Государственный фонд социального страхования (далее-Фонд), основным предметом деятельности которого является аккумулирование социальных отчислений, своевременное перечисление средств для осуществления социальных выплат.
По состоянию на 1 декабря 2005 года количество участников системы обязательного социального страхования, за которых была произведена уплата социальных отчислений, составило 3274,3 тыс. человек. В Фонд поступило социальных отчислений на сумму 11909,1 млн. тенге.
На 1 декабря 2005 года Фондом осуществлены социальные выплаты 1329 получателям на общую сумму 5794,9 тыс. тенге. Средний размер социальной выплаты на одного получателя из Фонда составил 4360 тенге.
В целях создания основы для социальных гарантий и защиты работающих, получивших трудовые увечья, а также уменьшения тяжести социально-экономических последствий производственного травматизма и профессиональной заболеваемости в феврале 2005 года был принят Закон Республики Казахстан «Об обязательном страховании гражданско-правовой ответственности работодателя за причинение вреда жизни и здоровью работника при исполнении им трудовых (служебных) обязанностей», который вступил в действие с 1 июля 2005 года.
Таким образом, на наш взгляд, дальнейшее наращивание размеров МФЗ в Казахстане - прямой путь к возникновению возможного валютного кризиса из-за роста внешнего долга частных компаний. А значит, индикатором раннего предупреждения финансовой безопасности Казахстана является соответствующий размер задолженности частных компаний (казахстанских филиалов) в отношении иностранных компаний (родительских компаний).
Поэтому в Казахстане необходимо вырабатывать организационно-правовые и финансовые приемы борьбы с недобросовестным поведением контрагентов по внешнеэкономическим договорам для защиты национальной финансовой системы от искусственно вызванных финансовых кризисов, механизмы защиты от различного рода финансовых рисков, от несогласующихся со стратегией государственного развития инвестиций, механизмы обеспечения подобающего для Казахстана участия в перераспределении мирового дохода и т.д. Однако, действующее законодательства не предусматривает и не устанавливает ограничение в отношении размера внешнего долга частного сектора.
Поэтому мы предлагаем внести соответствующее изменение и дополнение в законодательство о государственном и гарантированном государством заимствовании и долге. Либо необходимо принять отдельный нормативный акт в отношении определения ограничения размерам внешней задолженности частного (негосударственного) сектора.
Учет геоэкономических и геофинансовых интересов Республики Казахстан принципиально необходим в государственном управлении.
При этом по моему мнению, следующие пути совершенствования системы финансово-экономической безопасности Республики Казахстан следует принять во внимание в современных условиях:
а) установление пределов иностранного участия в капитале отечественных организаций; отраслевые ограничения (ограничение или запрещение доступа иностранных инвестиций в отрасли, признаваемые особо важными для экономического и социально-культурного развития государства);
б) меры в отношении кампаний, осуществляющих ограничительную деловую политику, искажающую условия конкуренции; требования в области производства, использования местных компонентов, передачи технологий и т. п.;
в) разработка действенных систем контроля привлечения и использования средств иностранных заимствований.
На последний аспект стоит обратить особое внимание. Одним из важных направлений обеспечения финансовой безопасности страны мы считаем оптимизацию привлечения и использования средств займов международных финансово-экономических организаций (МВФ, МБРР и др.)- Данный вопрос в связи с его особой актуальностью следует проанализировать подробнее.
Трудно переоценить важность займов международных финансово-экономических организаций (далее - МФЭО) для укрепления экономики Республики Казахстан (особенно в условиях возникновения бюджетного дефицита), построения развитого рыночного хозяйства в нашей стране. Займы МФЭО по идее должны играть роль финансовой базы проведения структурных преобразований в экономике, формирования рыночной инфраструктуры, решения острых социальных проблем. В свете же проблемы недостатка финансовых ресурсов для развития отечественного высокотехнологичного производства вопросы оптимизации привлечения и использования займов МФЭО становятся все более актуальными.
Вполне очевидно, что и привлекать и использовать займы МФЭО необходимо на основе принципов законности, целесообразности и эффективности. Иначе, такие займы могут обернуться для Казахстана, по меньшей мере:
а) финансово-экономическим закабалением (если не «долговой ямой»);
б) прямыми потерями бюджетных средств (включая средства налогоплательщиков) в результате обслуживания и погашения практически ничего полезного для экономики Республики Казахстан не принесших займов (например, потраченных на финансирование недоработанных, ненужных или в принципе нереализуемых проектов;
в) различного рода консультации тем же иностранным специалистам: на те или иные консультации в отдельных случаях используется средств до 20 % от суммы займа; те или иные совершенно бесполезные для дела оргмероприятия и т. п. в процессе реализации проектов и т. д.).
Вполне очевидно, что все это в совокупности (включая и коррупцию) является мощным фактором снижения уровня финансово-экономической безопасности нашего государства.
Многие проекты, финансируемые МБРР, реализуются неудовлетворительно. Причины здесь разные. Существенное влияние на замедление темпов использования средств могут оказывать, например, следующие факторы: невыполнение договорных обязательств соисполнителями, нецелевое и нерациональное использование финансовых средств при их недостатке, недоработка (неэффективная система реализации, неучет существенных факторов и др.) проектов, чрезмерная волокита и др.
Обеспечить соблюдение вышеуказанных принципов законности, целесообразности и эффективности привлечения и использования займов МФЭО призвана адекватная система государственного финансового контроля (ГФК). Иными словами, привлечение и использование заемных средств должно обеспечиваться эффективным и действенным контролем как на стадии подготовки проектов и привлечения соответствующих займов, так и в процессе реализации проектов. Последующий же контроль использования займов позволяет не только выявить те или иные слабые стороны (так называемые «узкие места») в оргструктуре и порядке реализации самих проектов, а также многочисленные нарушения договорной дисциплины, но и разработать мероприятия для их предотвращения в будущем.
В то же время отчеты о работе органов государственного финансового контроля свидетельствуют о том, что некоторые государственные органы, на которые в соответствии с законодательством возложены функции контроля за привлечением и использованием займов МФЭО, не выполняют их надлежащим образом, что в принципе способствует многочисленным нарушениям при использовании займов и реализации соответствующих проектов.
В то же время результаты проверок, проведенных контрольными органами, свидетельствуют о том, что органы государственной власти и управления (Министерство финансов Республики Казахстан и др.) не принимают, несмотря на многочисленные обращения организаций, должных мер по предъявлению претензий и экономических санкций к инофирмам, не выполняющим соглашения и контракты в полном объеме.
Анализируя действующую систему учета и контроля привлечения и использования иностранных займов в Республике Казахстан, можно сделать вывод о том, что она не в полной мере отвечает необходимым требованиям полноты и достоверности раскрытия соответствующей информации и нуждается в существенной доработке и в совершенствовании.
Можно даже утверждать, что адекватная система учета и контроля иностранных займов у нас пока отсутствует. При разработке системы финансовой безопасности особый акцент нужно сделать именно на это обстоятельство. По нашему мнению, обязанность институтов власти создавать механизмы защиты национальных экономических интересов и противостоять влиянию внутренних и внешних угроз экономическому развитию нашего государства должна быть закреплена законодательно.
Только тогда посредством системы финансово-экономической безопасности законными путями будут реализованы финансовые интересы Республики Казахстан на международной арене (в глобальной экономике) и жизненно важные интересы ее граждан (снижение уровня бедности в стране).
Проанализируем основные вопросы формирования организационно-правовых и организационных структур Государственного Финансового Контроля Республики Казахстан, обеспечивающих финансово-экономическую безопасность Республики Казахстан.
Принимаемые этой службой решения носят рекомендательный характер и порой остаются без внимания соответствующих исполнительных органов. При этом отсутствует орган, который бы ежедневно отслеживал, вопросы экономической безопасности, оперативно реагировал на изменение ситуации, регулярно готовил документы правительству для принятия решений по тем или иным проблемам и контролировал их исполнение.
Следует подчеркнуть, что вопросы организации эффективной системы органов обеспечения финансово-экономической безопасности в РК мы рассматриваем в контексте организационного обеспечения формирования системы ГФК в целом.
Естественно, анализируя вопросы наделения каких-либо органов ГФК конкретными функциями контроля за обеспечением финансовой и экономической безопасности страны, необходимо учитывать их реальные возможности.
В свете важности затронутой проблемы, по нашему мнению, возникает необходимость исследования и обоснования целесообразности дополнения системы направлений деятельности Счетного комитета по контролю за исполнением республиканского бюджета направлением деятельности по контролю за обеспечением экономической безопасности Республики Казахстан в ходе бюджетного процесса.
В связи с этим в первую очередь представляется необходимой разработка соответствующей нормативно-правовой базы, где кроме всего прочего должны быть определены внутренние и внешние угрозы, а также критерии, на основании которых действия участников бюджетного процесса могут быть признаны наносящими ущерб финансово-экономической безопасности Республики Казахстан.
Иными словами, следует определить критерии, позволяющие судить о соблюдении теми или иными государственными органами, а также негосударственными хозяйствующими субъектами требований финансово-экономической безопасности Республики Казахстан. Счетный комитет Республики Казахстан будет давать оценку соблюдению этих критериев, и подготавливать соответствующие доклады Президенту и Парламенту Республики Казахстан (а также доводить информацию до широкой общественности).
В то же время должны быть разработаны принципы раскрытия информации в отчетности государственных органов (отчетности о ведении финансово-хозяйственной деятельности, отчетности об использовании государственных финансовых ресурсов, заемных ресурсов международных организаций и т. д.), исходя из требований к обеспечению финансовой безопасности Республики Казахстан.
При этом Счетный комитет Республики Казахстан будет выражать также и свое аргументированное профессиональное мнение о существенности предъявляемой отчетности для оценки обеспечения финансовой и экономической безопасности, а также для контроля за соблюдением финансовых интересов Республики Казахстан.
Кроме этого должна быть создана информационная система для всестороннего и объективного мониторинга хода бюджетного процесса, включающая выявление и прогнозирование внутренних и внешних угроз финансовой и экономической безопасности Республики Казахстан. На основе получаемой информации должен разрабатываться комплекс оперативных и долгосрочных мер по противодействию негативным факторам, а также по предупреждению и преодолению возможных негативных последствий угроз.
Например, одним из важнейших направлений контроля за обеспечением финансовой и экономической безопасности Республики Казахстан в ходе бюджетного процесса являются межбюджетные отношения в Республике Казахстан.
Действительно, вряд ли у кого возникнут сомнения, что для обеспечения финансовой и экономической безопасности особую роль играет грамотное регулирование межбюджетных отношений в стране. Так, здесь как минимум должны быть:
1. разработаны и внедрены механизмы регулирования межбюджетных отношений:
1.1. предотвращающие предоставление необоснованных привилегий в расходных полномочиях органов власти и управления всех уровней и обеспечивающие реальные механизмы их ответственности за выполнение своих финансовых обязательств;
1.2. исключающие необоснованное предоставление финансовой помощи регионам в целях выравнивания их бюджетной обеспеченности;
1.3. исключающие несоответствие разграничения расходных обязательств между разными уровнями бюджетной системы закреплению доходных источников и налоговых полномочий за ними;
1.4. включающие усиление контрольных функций органов власти в сочетании с оказанием финансовой помощи регионам;
1.5. обеспечивающие «прозрачность» межбюджетных расчетов;
1.6. определены четкие и обоснованные критерии выравнивания бюджетной обеспеченности регионов, а также критерии бюджетной эффективности (при этом эффективность может определяться соотношением доходов и расходов, соотношением бюджетных вложений и их результата и др.);
оптимизированы маршруты и ритмичность бюджетных потоков (в целях минимизации смены направлений бюджетных потоков на пути к конечным потребителям).
Добавим, что основным фактором обеспечения финансовой и экономической безопасности страны в ходе бюджетного процесса должно являться полное доверие между Правительством и регионами, финансовые взаимоотношения которых должны быть построены на принципах законности, эффективности, целесообразности, прозрачности (или открытости для общества), баланса ответственности и ресурсов, реального согласования всех решений по аспектам, затрагивающим интересы регионов (по поводу уменьшения налоговой базы и т. д.).
При этом основными задачами комитета являются контроль за соблюдением требований бюджетного законодательства и иных нормативных правовых актов, регулирующих вопросы исполнения республиканского бюджета, выполнение поручений Президента Республики Казахстан по вопросам, связанным с исполнением республиканского бюджета, контроль за целевым и эффективным использованием средств республиканского бюджета, кредитов, государственных и гарантированных государством займов, предназначенных для выполнения государственных и отраслевых программ Правительства и других расходов в соответствие с единой бюджетной классификацией, а также контроль за полнотой и своевременностью поступлений в республиканский бюджет.(п.7.).
Таким образом, как вытекает из основных задач Счетного комитета, данный орган практически не владеет соответствующими полномочиями в области обеспечения финансовой и экономической безопасности Республики Казахстан. Поэтому возникает острая необходимость усиления полномочий и компетенции Счетного комитета в ближайшем будущем.
Для разработки вопросов финансовой и экономической безопасности государства и проведения соответствующих контрольных мероприятий потребуется особо высокая квалификация. Ведь контролеры, например, должны:
осуществлять оценку обоснованности финансируемых государством программ и проектов; проводить анализ заключенных договоров по предоставлению бюджетных инвестиций с точки зрения обеспечения государственных интересов;
осуществлять оценку законности и обоснованности (в плане влияния на финансовую безопасность) принимаемых государственными органами решений в рамках финансово-экономической политики (например, оценивать: ценовую политику, налоговую политику, политику в отношении валютного курса тенге, решения по проведению денежной эмиссии, изменению учетной ставки или нормативов обязательных резервов коммерческих банков, пополнению золотовалютных резервов органов денежно-кредитного регулирования, индексации заработной платы и пенсий, выпуску государственных ценных бумаг, приватизации государственных предприятий, определенные приоритеты в формировании структуры экономики и т. д.);
осуществлять проверку качества представляемой для принятия данных решений информации;
осуществлять оценку обоснованности размеров государственного долга, бюджетного дефицита, дефицита платежного баланса и т.д.
Следует также добавить, что контролеры должны будут заниматься самой постановкой проблемы и разработкой концепции обеспечения финансовой и экономической безопасности Республики Казахстан. Поэтому, вполне очевидно, что для грамотного качественного выполнения всех этих задач потребуются кадры, квалификация которых как минимум выше контролируемых работников остальных государственных структур. А чтобы привлечь особо высококвалифицированных специалистов потребуется как минимум повысить размеры оплаты труда в государственном контрольном органе до уровня коммерческих структур, что пока, к сожалению, нереально.
Поэтому, в качестве второго варианта (первый вариант - отдельная структура в составе Счетного комитета Республики Казахстан непосредственно; (организации органа, контролирующего обеспечение финансовой (экономической) безопасности государства, можно предложить создание организационной системы мониторинга экономической безопасности Республики Казахстан (ОСМЭБРК).
Под ОСМЭБРК понимается совокупность контрольных, регулирующих, надзорных и правоохранительных органов, осуществляющих сбор и анализ информации о действии нормативно-правовых актов Республики Казахстан, негативных последствиях принятых государственных органов управленческих решений, недобросовестных партнерах и криминальных элементах, направленных на выявление угроз финансовой и экономической безопасности Республики Казахстан и поиск путей их предотвращения.
Создание системы позволит комплексно использовать базу данных в обеспечении противодействия преступности в сфере экономики: коммерческим структурам - повысить безопасность страны; контролирующим органам - определить объект для эффективной проверки: правоохранительным органам - получить дополнительные доказательства преступной деятельности.
Этот орган будет подотчетен непосредственно Президенту Республики Казахстан. При этом он будет тесно взаимодействовать со Счетным комитетом Республики Казахстан (ее соответствующими структурами).
ОСМЭБРК и нанятые ею независимые специалисты (аудиторы, эксперты) будет контролировать непосредственно все уровни государственной власти и управления на предмет обеспечения ими финансово-экономической безопасности страны (а, следовательно, и общества в целом). В то же время она будет сотрудничать со Счетным комитетом Республики Казахстан, и отчитываться за проделанную работу как перед Президентом Республики Казахстан, так и перед широкой общественностью (через СМИ). Все это и будет обосновывать статус общественно - государственной организации.
Стоит подчеркнуть, что народ Республики Казахстан (граждане) не только имеет право, но и обязан как носитель суверенитета и единственный источник власти в стране непосредственно контролировать бюрократию как на предмет обеспечения ею в своей деятельности финансовой безопасности страны, так и на предмет ее эффективности по всем иным аспектам государственного управления.
Основной результат предлагаемого общественно - государственного контроля - информирование Президента Республики Казахстан о реальном состоянии финансовой (экономической) безопасности в стране и формирование устойчивого общественного мнения о работе государственной бюрократии (создание ее репутации), а, следовательно, и о ее необходимости.
Одним из путей совершенствования общественного контроля является использование в его деятельности независимого аудита, так как аудиторы имеют квалификацию, необходимую для ревизии в сложных финансовых системах. В Республике Казахстан, на наш взгляд, объединение усилий общественных и аудиторских контрольных систем не только решит кадровую проблему общественного контроля, но и, в соответствии с принципом супераддитивности, даст принципиально новый эффект в контроле общественных финансов. Аудиторские организации, накопив значительный опыт регулярных проверок и анализа состояния платежеспособности, финансовой устойчивости, экономической эффективности деятельности самых разных организаций и их ассоциаций, сумеют правильно и своевременно подметить тенденции и определенные закономерности в их деятельности, что очень важно в плане предупреждения финансовых проблем.
Идея данного контроля направлена на укрепление государственности и построение истинно демократического общества в нашей стране. Вместе с тем это решит и проблему отчужденности членов общества от нанятого ими для управления собой государства. Создание общественно - государственных контрольных организаций будет являться первым шагом на пути построения органов власти и управления на базе общественно - государственных структур. Все это позволит в перспективе начать строительство демократического гражданского самоуправления в Республике Казахстан с целью обеспечения реального служения политических институтов человеку, обеспечения реальной независимости, следовательно, и безопасности страны.
Считаем, что этот орган мог бы принять самое непосредственное участие в разработке стратегии и тактики обеспечения финансовой и экономической безопасности Казахстана.
Межбюджетные отношения представляют собой взаимоотношения органов государственной власти и органов местного самоуправления по вопросам распределения регулирующих доходов и перераспределения денежных средств между бюджетами. Эти отношения должны строиться на базе экономических связей в рамках единой страны и заложенных в Конституции Казахстана принципов, опираясь на которые можно было бы достичь оптимального взаимодействия всех бюджетов и при этом придать этому взаимодействию характер системности.
Межбюджетные отношения в Казахстане регулируются нормами Бюджетного кодекса Республики Казахстан. Политика государства в межбюджетных отношениях нацелена на выравнивание доходной части нижестоящих бюджетов до минимально необходимого уровня, который, в свою очередь, устанавливается на базе минимального социального государственного норматива (социального стандарта), представляющего собой расчетные показатели, применяемые на всех Уровнях бюджетной системы.
Названная цель достигается с помощью бюджетного регулирования, под которым понимается процесс распределения расходов и перераспределение средств между бюджетами разного уровня. Одновременно, реализация данной цели призвана служить укреплению экономического потенциала страны, в том числе безопасности, понимаемой как финансовая устойчивость всего государства и каждой из его частей.
Однако в реальности межбюджетные отношения страдают многими недостатками. На деле можно наблюдать картину, когда каждый уровень власти тянет на себя "финансовое одеяло", когда в межбюджетных отношениях фактически сохраняется командно-административная система, проявляющаяся в зависимости нижестоящих бюджетов от вышестоящих бюджетов. Доходы, собранные на всей территории страны, поступают в бюджет вышестоящего уровня, а затем возвращаются в нижестоящие бюджеты. В такой ситуации выгоднее быть просителем, а не самому искать источники существования. Все это является следствием того, что отсутствует реальная финансовая база для самостоятельности бюджета каждого уровня. Там же для органов власти нижестоящих уровней ставится задача не увеличивать объем расходов, которые могут привести к увеличению дефицита бюджетов.
Действующая и обновляемая конструкция бюджетной системы базируется на принципах зависимости бюджетов нижестоящего уровня от вышестоящих.
Реальная финансовая самостоятельность региональных бюджетов недостижима без решения проблемы ликвидации встречных межбюджетных потоков. Решение проблемы обеспечения бюджетных прав регионов также невозможно без установления определенного соответствия закрепленных прав и обязанностей каждого уровня бюджета.
Решение проблемы может быть найдено только в реализации принципа, согласно которому распределение доходов между бюджетами различных уровней осуществляется в строгом соответствии с долей расходов, закрепленных за соответствующим субъектом, с учетом решения задач по выравниванию доходной части бюджетов соответствующих уровней.
Подобное решение межбюджетных проблем создает возможность обеспечить заинтересованность бюджетов нижестоящих уровней включать все резервы по расширению доходных источников на местах и не делает из них "бедных родственников", вынужденных ожидать или просить помощи "сверху". В случае реализации предложенного варианта регионы смогут получить реальные бюджетные права, обеспечивающие их фактическую самостоятельность.
По словам бывшего председателя Счетного комитета РК по контролю за исполнением республиканского бюджета Ж.Кулекеева, "...оставляет желать лучшего реализация ряда бюджетных программ, направленных на поддержку стратегических отраслей экономики. Например, программа "Сельское, водное, лесное, рыбное хозяйство и охрана окружающей среды" в 2002 году профинансирована на 82,7 % от годового объема, а "Транспорт и связь" — только на 64 %. Схожая картина наблюдается и в инвестировании социальной сферы, образования и здравоохранения. Не вовремя профинансированы 74 бюджетных программ, из-за чего объем неосвоенных средств достиг 49 млрд. тенге".
В заключение отметим, что здесь проанализированы лишь некоторые важные вопросы финансовой и экономической безопасности Республики Казахстан, имея цель осветить данную актуальную проблему и хотя бы «пунктиром» наметить варианты ее решения. В связи же со своей значительностью все эти вопросы требуют дальнейших научных разработок.
Нами было отмечено, что составляющими экономической безопасности Республики Казахстан является обеспечение государственно-финансового контроля, которое включает в себя, в том числе и инвестиционную безопасность.
В этой связи следует обратить внимание на основные этапы развития национального законодательства в области иностранных инвестиций.
Первый этап (1990—1994 гг.) начинается с момента принятия Верховным Советом республики 7 декабря 1990 г. первого Закона «Об иностранных инвестициях в Казахской ССР» и завершается принятием второго в истории республики Закона «Об иностранных инвестициях» от 27 декабря 1994г.
Второй этап (1994-1997 гг.) заканчивается с принятием закона Республики Казахстан «О государственной поддержке прямых инвестиций» от 28 февраля 1997 г.
Третий этап (с 1997 г.- до 2003 г.) характеризуется дальнейшим обновлением и развитием казахстанского законодательства об иностранных инвестициях.
Четвертый этап (с 8 января 2003 года) начинается с момента принятия законодательства в области инвестиций.
Что же касается вопросов, связанных с направлениями инвестиционной безопасности, то их можно изложить с позиций инвестиционной политики Казахстана следующим образом.
Так, в Послании Президента Республики Казахстан Н.А.Назарбаева народу (2005 год) "Казахстан на