Износ и амортизация основного капитала
Сегодня можно констатировать, что Казахстан признан в мировом сообществе как государство с рыночной экономикой, страна первой из стран СНГ приобрела инвестиционный страновой рейтинг. Всемирный Банк включил Казахстан в число 20 стран мира, наиболее привлекательных для инвестиций. За годы независимости в экономику страны привлечено свыше 21 млрд. долл. США.
В современной экономике Казахстана существуют следующие проблемы:
сырьевая направленность экономики;
слабая интеграция в мировую экономику;
слабая межотраслевая и межрегиональная экономическая интеграция внутри страны;
низкая производительность обрабатывающей промышленности;
незначительный потребительский спрос на товары и услуги на внутреннем рынке (малая экономика);
неразвитость производственной и социальной инфраструктуры;
нарастающий износ основных фондов в отраслях экономики, не входящих в нефтегазовый и горно-металлургический комплексы;
общая техническая и технологическая устарелость предприятий;
отсутствие эффективной связи науки с производством;
низкие расходы на НИОКР;
слабая адаптированность отечественной науки к условиям рыночной экономики, отсутствие действенных механизмов доведения научно-технологической продукции до уровня товара и, как следствие, низкий в целом уровень инновационных предложений;
отсутствие современной системы подготовки и переподготовки специалистов и рабочих кадров;
отсутствие стимулов для отечественных финансовых институтов к инвестициям в обрабатывающие секторы экономики;
низкий экономический интерес иностранных инвесторов к обрабатывающей промышленности;
несоответствие менеджмента задачам адаптации экономики к процессам глобализации и переходу к сервисно-технологической экономике [9].
Основные фонды казахстанских предприятий приходят в упадок. К концу 2007 года степень износа основных средств в среднем составила 29,7%. В ряде областей износ основных средств приближается к 50% (таблица 2).
Таблица 4 – Степень износа основных средств в процентах
| 2003 | 2004 | 2005 | 2006 | 2007 | |
| Республика Казахстан | 32,2 | 35,2 | 37,4 | 40,6 | 37,8 |
| Акмолинская | 35,6 | 37,2 | 39,7 | 37,7 | 33,5 |
| Актюбинская | 28,8 | 31,4 | 35,9 | 39,3 | 38,5 |
| Алматинская | 35,3 | 42 | 44,5 | 44,7 | 33,9 |
| Атырауская | 33,7 | 44,4 | 55,3 | 57,7 | 49,0 |
| Восточно-Казахстанская | 37,6 | 38,9 | 42,1 | 43,7 | 40,6 |
| Жамбылская | 34,6 | 39,6 | 41,6 | 44,7 | 45,3 |
| Западно-Казахстанская | 38,9 | 42,2 | 18,1 | 34,8 | 37,5 |
| Карагандинская | 41,5 | 41,7 | 45,5 | 43,3 | 39,8 |
| Костанайская | 44,3 | 45,1 | 46,1 | 21,3 | 22,8 |
| Кызылординская | 29,3 | 31,4 | 32,3 | 48,4 | 45,4 |
| Мангистауская | 23,8 | 25,1 | 28,7 | 29,3 | 29,4 |
| Павлодарская | 43 | 44,9 | 47,7 | 43,8 | 39,0 |
| Северо-Казахстанская | 49,7 | 50 | 48,8 | 46,2 | 39,6 |
| Южно-Казахстанская | 32,3 | 33 | 33,4 | 39,5 | 35,8 |
| г.Астана | 14,8 | 17,4 | 22,3 | 37,6 | 39,6 |
| г.Алматы | 26,6 | 27,1 | 28,6 | 28,3 | 26,2 |
Действующий в настоящее время порядок накопления финансовых ресурсов на обновление основных средств за счет прибыли, остающейся в распоряжении предприятий, не стимулирует замену морально устаревшего оборудования и является определенным тормозом в его обновлении.
Наиболее изношенными в структуре основных средств являются машины и оборудование. Степень износа по ним в 2000 году составила 42,1%. Транспортные средства изношены на 41%, сооружения – на 36,5%.
Степень износа оборудования в отраслях, не связанных с добычей нефти и производством металлов, в последние три года составила от 45 до 62%. Удельный вес полностью изношенных машин, оборудования и транспортных средств на предприятиях обрабатывающей промышленности достиг 12%.
Это ведет к возрастному и моральному старению оборудования, снижению конкурентоспособности экономики страны.
В Карагандинской области степень износа основных средств постепенно снижается, но все же остается достаточно высокой – 39,8%.
Вообще Карагандинская область обладает крупнейшими запасами нерудного сырья для металлургии и строительной индустрии. Благодаря наличию месторождений минерально-сырьевых ресурсов, разнообразию сырья в видовом отношении, наличию топлива, источников водоснабжения и электроэнергии в области получили развитие такие отрасли промышленности как черная и цветная металлургия, угольная промышленность, энергетика, химическая промышленность и строительная индустрия. Почти весь объем промышленной продукции области производится предприятиями обрабатывающей промышленности (87,6%), в то время как около 80% всей продукции обрабатывающей промышленности производят 2 корпорации: АО «Миттал Стил Темиртау» и ТОО «Корпорация «Казахмыс». На долю горнодобывающей промышленности и производства и распределения электроэнергии, газа и воды приходится, соответственно, 6,6% и 5,8%.
В таблице 5 представлены основные показатели производственного потенциала Карагандинской области на примере отрасли «Производство и распределение электроэнергии, газа и воды».
Таблица 5 - Производственный потенциал отрасли «Производство и распределение электроэнергии, газа и воды» (тенге, %)
| Наличие основных средств на 01.01.08 г. по балансовой стоимости, тыс. тенге | Степень износа основных средств, % | Коэффициент обновления основных средств, % | Коэффициент ликвидации основных средств, % | |
| Производство и распределение электроэнергии, газа и воды | 41952526 | 44,5 | 2,7 | 0,3 |
| Производство и распределение электроэнергии | 38565036 | 40,8 | 2,8 | 0,2 |
| Снабжение паром и горячей водой | 1433619 | 57,3 | 3,3 | 0,3 |
| Сбор, очистка и распределение воды | 1953871 | 72,5 | 1,4 | 1,8 |
SWOT-анализ производственного потенциала Карагандинской области показал следующие сильные и слабые стороны (таблица 6).
Таблица 6 - SWOT-анализ производственного потенциала Карагандинской области
| ВНУТРЕННИЕ | ВНЕШНИЕ | |
| Позитивные |
Сильные стороны Значительные запасы минерально-сырьевых ресурсов Обеспечивающая инфраструктура ориентирована на обслуживание работы крупных промышленных предприятий Инвестиционная привлекательность территорий области, обусловленная богатым природно-ресурсным потенциалом и повышением мировых цен на сырье Высококвалифицированные трудовые ресурсы Имеется материально-техническая база для проведения научных исследований и внедрения научных разработок в производство |
Возможности Внедрение ресурсосберегающих технологий для рационального использования природного потенциала Дальнейшее развитие обеспечивающей инфраструктуры Усиление роли науки в совершенствовании методов поиска и разработки рудных месторождений, применения новых, эффективных технологий для комплексной переработки сырья Дальнейшая реализация кластерной инициативы Создание Индустриального парка Совершенствование системы подготовки квалифицированных кадров технических специальностей |
| Негативные |
Слабые стороны Основная доля инвестиций направляется на воспроизводство прежней структуры экономики Несмотря на активизацию инвестиционной деятельности в регионе растет износ основного капитала в приоритетных отраслях региональной экономики Отсутствие комплексного использования ресурсного потенциала области |
Угрозы Активная инвестиционная деятельность крупных хозяйствующих субъектов региона направлена на воспроизводство прежней структуры экономики Низкая доля инвестиций в инновационно-технологические проекты Рост степени износа основных средств Усугубление экологических проблем |
В целом тенденции, характеризующие производственных потенциал Карагандинской области, имеют положительную динамику. Но результаты SWOT-анализа показали наличие такой проблемы, как рост степени износа основного капитала в приоритетных отраслях региональной экономики Карагандинской области, хотя производственные фонды предприятий обновляются и вводятся в действие новые производственные мощности.
Коэффициент обновления основных средств в Республике Казахстан составил в 2006 году 15,5%, в 2007 году - 17,5%. Рост происходил за счет инвестиций в добычу нефти и природного газа.
Таблица 7 - Коэффициент обновления основных средств в процентах
| Коэффициент обновления | |||||
| 2003 | 2004 | 2005 | 2006 | 2007 | |
| Республика Казахстан | 14,2 | 13,2 | 15,4 | 15,5 | 17,5 |
| Акмолинская | 7,2 | 10,1 | 11 | 9,8 | 15,2 |
| Актюбинская | 32,2 | 16,2 | 18,3 | 15,1 | 14,7 |
| Алматинская | 12,6 | 10,3 | 15,5 | 15,4 | 19,1 |
| Атырауская | 10,1 | 8,9 | 12,8 | 24,8 | 25,9 |
| Восточно-Казахстанская | 7,6 | 8,1 | 10,9 | 9,8 | 11,3 |
| Жамбылская | 7,3 | 6,4 | 8,4 | 6,9 | 7,4 |
| Западно-Казахстанская | 7,8 | 11,7 | 21,5 | 6,3 | 7,4 |
| Карагандинская | 11 | 13,2 | 12,2 | 8,9 | 9,9 |
| Костанайская | 6,8 | 9,3 | 11,4 | 12,1 | 20,3 |
| Кызылординская | 21,1 | 19,4 | 17,7 | 13,8 | 16,7 |
| Мангистауская | 10,8 | 12,2 | 13,6 | 20,9 | 22,7 |
| Павлодарская | 6,7 | 6,7 | 9,8 | 10,1 | 16,4 |
| Северо-Казахстанская | 6,8 | 10,5 | 14,7 | 12,2 | 17 |
| Южно-Казахстанская | 9,4 | 12,7 | 15,6 | 17,2 | 18,1 |
| г.Астана | 23,8 | 16 | 16,2 | 13,4 | 13,1 |
| г.Алматы | 22,7 | 22,5 | 22,3 | 22,2 | 21,7 |
Коэффициент обновления – это доля введенных за год основных средств в их наличии на конец года.
Наиболее высокий коэффициент обновления сложился на предприятиях, занимающихся представлением услуг по добыче нефти и газа - 48,5%, транспортировкой по трубопроводам - 48,3%, торговлей автомобилями и мотоциклами, их техническое обслуживание и ремонта - 37,5%, здравоохранением и предоставлением социальных услуг - 36,9%.
Наименьший был зафиксирован на предприятиях по производству машин и оборудования - 6,1%, текстильного производства, социальных услуг и химической промышленности - 5,3%, в гостиницах и ресторанах - 4,4%. Коэффициент ликвидации основных средств (доля ликвидированных за год средств в их наличии на начало года) по республике равен лишь 1,1%.
Степень износа, коэффициент обновления основных средств по видам экономической деятельности за 2007 год, в % представлен на рисунке 2
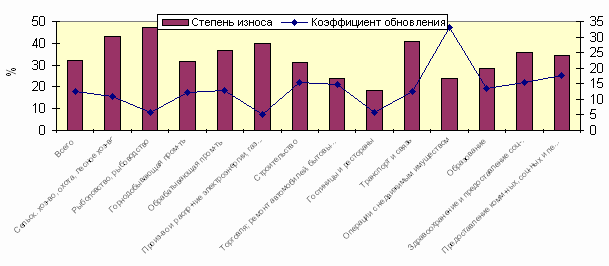
Рисунок 2 - Степень износа, коэффициент обновления основных средств по видам экономической деятельности за 2007 год, в %
Источник: построено по данным Агентства по статистике РК
Отставание обновления основных средств от степени их износа по видам экономической деятельности неоднородно и наглядно показывает тенденцию их старения, особенно в отраслях обрабатывающей промышленности, производства и распределения электроэнергии, газа и воды, в транспорте, рыболовстве, сельском хозяйстве. В большинстве своем это отрасли, где преимущественно представлены предприятия с национальным капиталом (государственной и частной формы собственности). Для иностранных инвесторов при всей благоприятной инвестиционной политике эти отрасли не являются привлекательными.
Таким образом, средние показатели износа основных фондов казахстанских предприятий находятся в последние годы на уровне 33-35%. В ряде отраслей экономики физический износ основных средств приближается к 50%. Текущие амортизационные отчислений национальных предприятий не выполняют функцию воспроизводства своих основных производственных средств и, более того, часто используются не по назначению.
Финансовые трудности отечественных предприятий приводят к тому, что они вынуждены приобретать уже подержанные или ставить на баланс более дешевые основные средства, экономить на капитальном ремонте, а это, в свою очередь, ведет к более интенсивному износу.
Активная позиция государства в инвестиционной политике создаст возможности для увеличения объема инвестиций в экономику, позволит задействовать механизмы для использования ликвидных средств в соответствии с промышленными целями путем стимулирования развития различных финансовых инструментов с конечной целью - развитие производств с высокой добавленной стоимостью.
Развитие инновационной активности и переход к экономике инновационного типа являются способами обеспечения устойчивого экономического развития республики. Однако осуществление данной задачи на практике осложняется практическим отсутствием инновационной инфраструктуры, специализированных субъектов инновационной деятельности и действенных механизмов стимулирования инновационной активности.
Одним из основных направлений привлечения инвестиций в новые наукоемкие и высокотехнологичные производства является стимулирование обновления устаревших фиксированных активов, предусмотренного законодательством Республики Казахстан по государственной поддержке инвестиций.
Стимулирование обновления основных фондов производится путем предоставления инвестиционных налоговых преференций в виде права на дополнительные вычеты из совокупного годового дохода налогоплательщиков, а также освобождения их от уплаты налога на имущество по вновь введенным фиксированным активам и земельного налога на участки, приобретенные и используемые для реализации конкретного инвестиционного или инновационного проекта.
Наряду с этим сохраняется проблема моральной и физической изношенности основных фондов, которая приводит к снижению производительности, повышению материало- и энергоемкости и, соответственно, к снижению конкурентоспособности отечественной продукции. В настоящее время степень износа основных средств в республике в зависимости от отраслей экономической деятельности составляет 50 – 75 %.
В качестве одного из стимулов обновления основных фондов необходимо на основе всестороннего обследования состояния основных фондов рассмотреть возможность пересмотра норм амортизации.
Названные льготы направлены на стимулирование деловой активности в приоритетных отраслях экономики, обновление фиксированных активов и не нарушают принцип справедливости налогообложения.
2.2 Амортизационная политика в Республике Казахстан
Важнейшей формой управления инвестиционными процессами является амортизационная политика.
Налоговая амортизационная политика в условиях индустриального общества должна решать две основные задачи:
во-первых, обеспечивать необходимые финансовые условия воспроизводства (возобновления) основных фондов за счет накапливаемых амортизационных отчислений;
во-вторых, стимулировать их возобновление на принципиально новой технической основе.
К сожалению, в ходе совершенствования системы налогового администрирования был потерян ряд инвестиционных приоритетов. Начиная с 1999г. в налоговом законодательстве право единовременного отнесения на вычеты затрат на приобретение технологического оборудования и капитальное строительство было заменено исчислением амортизационных отчисления по фиксированным активам (основным средствам и нематериальным активам), впервые введенным в эксплуатацию в первый налоговый период по двойным нормам амортизации.
Кроме того, в соответствии с Налоговым кодексом налогоплательщику предоставлено право дополнительных вычетов из совокупного годового дохода стоимости вводимых в эксплуатацию основных средств равными долями в зависимости от срока предоставляемых преференций. Преференции предоставляются в соответствии с контрактом. До принятия кодекса право на единовременный вычет по технологическому оборудованию и капитальному строительству предоставлялось в год приобретения основных фондов на основе финансовой отчетности. При заключении инвестиционного контракта производилось полное освобождение от уплаты подоходного налога на ряд лет.
Таким образом, с момента принятия Налогового кодекса инвестиции в основные средства и технологии осуществляются исключительно за счет чистого дохода.
В действующем налоговом законодательстве не решена проблема и простого обновления основных фондов
Согласно Налоговому кодексу амортизационные отчисления производятся путем применения норм амортизации к остаточной стоимости основных фондов, входящим в соответствующие подгруппы. Наиболее убедительным описанием возникающей ситуации может быть конкретный расчет. Самая высокая норма амортизации предусмотрена для цифрового электронного оборудования коммутации и передачи данных, цифровой измерительной техники связи и компьютеров – 25%.
В недалеком прошлом экономическое положение республики было таковым, что на вычеты приходилось относить как можно меньшие суммы, поэтому мы постоянно преследовали цель - снизить вычеты, чтобы каким-то образом пополнить бюджет и тем самым сдерживали инновационные процессы. Сегодня ситуация несколько изменилась, Республика Казахстан встала на путь уверенного экономического развития, поэтому и создались предпосылки для того, чтобы в корне поменять нашу амортизационную политику. Проблема пополнения бюджета была и остается, но без проведения определенных изменений в амортизационной политике Казахстан не сможет встать на путь ускоренного экономического развития, его продукция никогда не сможет стать конкурентоспособной на мировом рынке.
Высокие темпы научно-технического прогресса, ускорение морального старения основного капитала ведет к тому, что государство увеличивает нормы амортизации в законодательном порядке. Такая деятельность государства называется политикой ускоренной амортизации, она позволяет быстрее списывать стоимость оборудования на изготавливаемую продукцию, быстрее избавляться от морально устаревшего оборудования. В условиях научно-технического прогресса значительная часть средств на возмещение морального износа основного капитала поступает именно от ускоренной амортизации. Она призвана не только возместить выбывший основной капитал, но и стимулировать научно-технический прогресс. Ускоренная амортизация позволяет вносить в амортизационный фонд огромные суммы прибылей, что создает дополнительные возможности для расширения накопления. Кроме тог, прибыль, направляемая в амортизационный фонд, освобождается от налогообложения.
В настоящее время одной из задач амортизационной политики в Республике Казахстан является проведение в течение ближайших 6-8 лет полной амортизации оборудования, которое у нас на сегодня имеется.
3. Инвестиции как фактор воспроизводства основного капитала
Само понятие инвестиции (от лат. investio – одеваю) означает вложения капитала. Инвестиции – это все виды имущественных и интеллектуальных ценностей, вкладываемых в объекты предпринимательской деятельности в целях получения дохода, в том числе:
- движимое и недвижимое имущество и имущественные права, право удержания и другие, кроме товаров, импортируемых и предназначенных для реализации без переработки;
- акции и иные формы участия в коммерческих организациях;
- облигации и другие долговые обязательства и т.п.
Подобное определение инвестиций можно назвать бухгалтерским, так как оно охватывает вложения во все виды активов (фондов) предприятия.
Совокупность практических действий по реализации финансовых и нефинансовых инвестиций называется инвестиционной деятельностью (инвестированием), а осуществляющие инвестиции лица — инвесторами.
Объектами инвестиционной деятельности в Республике Казахстан являются находящиеся в частной, государственной, муниципальной и иных формах собственности различные виды вновь создаваемого и (или) модернизируемого имущества, за изъятиями, устанавливаемыми законами Республики Казахстан. Капитальные вложения в объекты, создание и использование которых не соответствуют законодательству РК и утвержденным в установленном порядке стандартам (нормам и правилам), запрещены.
Субъектами инвестиционной деятельности являются инвесторы, заказчики, подрядчики, пользователи объектов капитальных вложений и другие лица. Инвесторами, т.е. лицами, осуществляющими капитальные вложения, могут быть физические и юридические лица, создаваемые на основе договора о совместной деятельности и не имеющие статуса юридических лиц, государственные органы, органы местного самоуправления, а также иностранные субъекты предпринимательской деятельности (иностранные инвесторы).
Суть инвестирования, с точки зрения инвестора (владельца капитала), заключается в отказе от получения прибыли «сегодня» во имя прибыли «завтра». Операции такого рода аналогичны предоставлению ссуды банком. Соответственно, для принятия решения о долгосрочном вложении капитала необходимо располагать информацией, в той или иной степени подтверждающей два основополагающих предположения:
1) вложенные средства должны быть полностью возмещены;
2) прибыль, полученная в результате данной операции, должна быть достаточно велика, чтобы компенсировать временный отказ от использования средств, а также риск, возникающий в силу неопределенности конечного результата.
Инвестиционная деятельность в Казахстане направлена на оживление процесса воспроизводства за счет внутренних и внешних источников финансирования. Казахстан, безусловно, был и остается весьма привлекательным с точки зрения инвестиций регионом. Великолепное географическое расположение, богатства недр, стабильность политического режима, - основные составляющие благоприятного инвестиционного климата Республики Казахстан.
Для Казахстана источниками инвестиций являются внутренние ресурсы и иностранные вложения в казахстанскую экономику. Внутренние источники - это бюджетные средства и частные сбережения.
В январе-июне 2008 года объем инвестиций в основной капитал составил 1510,2 млрд. тенге, что на 12,4 % больше, чем в соответствующем периоде 2007 года.
Наиболее активными инвесторами выступили хозяйствующие субъекты частной формы собственности. Ими освоено 56,4 % всех инвестиций в основной капитал. Удельный вес предприятий и организаций других государств, осуществляющих деятельность на территории Республики Казахстан, составил 26,4 %. На долю государственного сектора пришлось 17,2% вложений.
В технологической структуре инвестиций 55,8 % составили работы по строительству и капитальному ремонту зданий и сооружений, 27,8 % - машины, оборудование, инструмент, инвентарь, 16,4 % - прочие капитальные работы и затраты.
По инвестиционной привлекательности приоритетными для вложений отраслями остаются промышленность – 44,4 % от общего объема инвестиций в основной капитал, из нее добыча сырой нефти и природного газа, предоставление услуг в этих областях – 25,3 %, и операции с недвижимым имуществом, аренда и предоставление услуг потребителям – 26,9 %.
По сравнению с январем-июнем 2007 года инвестиционные вложения в транспорт и связь возросли на 42,3 %, сельское хозяйство - на 55,4%, производство и распределение электроэнергии, газа и воды – на 75,7 %.
Собственные средства инвесторов направлены в основном в горнодобывающую промышленность (37,4 %). Большая часть (31,3 %) бюджетных средств направлена на развитие транспорта и связи. Наибольшая доля заемных средств использована в виде деятельности «Операции с недвижимым имуществом, аренда и предоставление услуг потребителям» (61 %).
Несмотря на определенную положительную динамику притока инвестиций в экономику РК, не происходит существенного изменения структуры инвестиций. В настоящее время наблюдается устойчивая неравномерность инвестиционной активности по отраслям и сферам национальной экономики.
Так, на основе укрупненного анализа отраслевой структуры 100 крупнейших компаний-инвесторов Казахстана по объемам продаж видно, что на нефтегазовую промышленность (горнодобывающая отрасль) приходится наибольшее количество крупных предприятий-инвесторов (рисунок 1). В отраслях топливно-энергетического и минерально-сырьевого комплексов инвестиционная активность значительно выше, чем в большинстве предприятий реального сектора экономики, производящих продукцию конечного потребления.
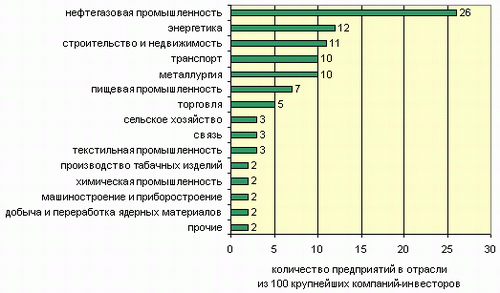
Рисунок 1 - Отраслевая структура 100 крупнейших компаний-инвесторов Казахстана по объемам продаж
Как уже было отмечено выше, основным источником инвестиций в основной капитал, как правило, являются собственные средства хозяйствующих субъектов и иностранные инвестиции (56,4% и 26,4% соответственно). Бюджетные средства составляют 17,2%.
Следует отметить, что при наличии положительной динамики показателя государственных и частных отечественных инвестиций их общий объем не достигает необходимого уровня. В частности, текущий объем государственных и частных инвестиций в основной капитал составляет в настоящее время не более 17-18% от ВВП. Этого объема недостаточно для удовлетворения быстро растущих потребностей современной экономики.
В целом, как показывают результаты исследований, только около 50% предприятий (не зависимо от форм собственности) направляют свои доходы на развитие производства. Другая часть предпочитает использовать их на увеличение зарплаты, либо держать в форме финансовых накоплений.
Вследствие низкой инвестиционной активности в этом направлении, как иностранных, так и отечественных инвесторов отмечается крайне низкий уровень обновления основных производственных фондов, постоянно растет доля физически изношенного и морально устаревшего оборудования. Средний возраст основных производственных фондов в промышленности по предварительным оценкам составляет более 17 лет.
Следовательно, инвестирование, как зарубежное, так и внутреннее, выступает как объективно необходимый финансовой стабилизации экономики Казахстана, решает стратегические и тактические задачи макроэкономического характера, такие как воспроизводство основного капитала.
Для стимулирования привлечения инвестиций в несырьевые отрасли экономики принимались меры государственной поддержки, которыми предусмотрены предоставление инвестиционных налоговых преференций и государственных натурных грантов, а также освобождение от обложения таможенными пошлинами инвесторов.
В целях презентации инвестиционного потенциала Казахстана на регулярной основе проводятся информационно-презентационные мероприятия (бизнес-форумы, конференции, семинары).
За первое полугодие 2008 года были проведены бизнес-форумы с участием деловых кругов следующих стран: Франция, Украина, Нидерланды, Япония, США, Люксембург; 2-ая международная бизнес-конференция Азиатского сообщества. Кроме того, проведено 8 встреч с представителями иностранных компаний таких как, «Mitsubishi Сorporation», группа компаний из Объединенных Арабских Эмиратов ("Istithmar World", "DP World Limited" и др.) и другие, в ходе которых были обсуждены вопросы сотрудничества и возможности реализации совместных проектов в приоритетных секторах экономики Казахстана.
В мае 2008 года в городе Берлин (Германия) прошел экономический форум с участием деловых кругов из Германии и Казахстана. В ходе данного мероприятия для немецких компаний представлена презентация «Новые возможности для введения германского бизнеса в Казахстане». Проведены встречи казахстанской делегации с председателями немецких компаний, работающих в сферах фармацевтики, пищевой промышленности, торговли, здравоохранении и энергетики.
Основными задачами в области инвестиционной политики на 3 квартал 2008 года являются:
- продолжить работу по совершенствованию системы предоставления инвестиционных преференций в части повышения доступности мер государственной поддержки для субъектов малого и среднего бизнеса;
- продолжить работу по привлечению крупных иностранных компаний в несырьевой сектор экономики, в том числе в рамках работы рабочей группы по ведению переговоров с крупными транснациональными компаниями;
- пересмотр действующей стратегии привлечения инвестиций в сторону компаний – потенциальных инвесторов из нетрадиционных стран, таких как ОАЭ, Корея, Катар и другие, как более оперативных и гибких в принятии решения об инвестировании по сравнению с инвесторами из традиционных стран (Великобритания, США, Германия и т.д.).
- продолжить работу по подготовке к подписанию соглашения о поощрении и взаимной защите инвестиций с правительствами Туркменистана, ЕврАзЭС, Румынии и др.
Заключение
В курсовой работе было проведено исследование сущности износа и амортизации основного капитала. Капитал - это совокупность стоимостей средств в денежно-натуральной форме, которые приносят или добавочный капитал, или прибавочную стоимость, или доход.
Основной капитал фирмы складывается из основных производственных фондов и основных непроизводственных фондов. Кроме основных производственных фондов в состав основного капитала входят и основные непроизводственные фонды, к которым относятся такие объекты непроизводственного назначения (жилые дома, детские сады и ясли, школы, больницы и другие объекты здравоохранения и культурно-бытового назначения), которые находятся в ведении промышленных предприятий (они не непосредственно, а косвенно влияют на процесс производства).
Объекты основного капитала используют в течении многих циклов, они постепенно изнашиваются и, сохраняя свойства и форму, переносят свою стоимость на стоимость выпускаемой продукции (работ, услуг).
Все объекты основного капитала, кроме земли, имеют ограниченный срок эксплуатации. Из-за ограниченного срока службы стоимость этих активов необходимо распределять в течение всех лет эксплуатации. Основными причинами ограниченности срока службы активов являются физический и моральный износ. Периодический ремонт и тщательный уход могут сохранить объекты в хорошем состоянии и продлить срок их службы, но, в конечном итоге каждый объект основного капитала должен придти в негодность. Регулярный ремонт не исключает необходимости амортизации.
Амортизация (лат. amortisatio - "погашение") - стоимостное выражение износа. Задача процесса амортизации - распределить стоимость материальных активов длительного пользования на себестоимость продукции (работ, услуг) или на расходы компании в течение предполагаемого срока эксплуатации.
Амортизация начисляется с помощью применения различных методов. Предприятие может выбрать для себя метод начисления амортизации. Выбранный метод называется амортизационной политикой предприятия.
К различным видам основных средств допускается применение различных методов начисления амортизации. При этом, к одному виду основных средств следует применять не более одного метода. Выбранные предприятием методы начисления амортизации должны определяться учетной политикой и применяться от одного отчетного периода к другому. В случае изменения метода начисления амортизации должны раскрываться причины, вызвавшие это изменение.
В Налоговом Кодексе Республики Казахстан установлены нормы амортизационных отчислений на основные средства (фиксированные активы) по амортизационным подгруппам, которые выражены в процентах к балансовой стоимости классификационных групп основных средств.
Чтобы уменьшить потери от морального старения капитала, в хозяйственной практике используется политика ускоренной амортизации. Ускоренная амортизация характеризуется повышением нормы амортизации с целью сокращения ее сроков. Другими словами, стоимость функционирующего основного капитала списывается в два раза быстрее, и у предпринимателя появляется возможность направить часть высвободившихся средств на приобретение новой во всех отношениях техники.
Инвестиционная деятельность в Казахстане направлена на оживление процесса воспроизводства основного капитала за счет внутренних и внешних источников финансирования. Казахстан был и остается весьма привлекательным с точки зрения инвестиций регионом. Великолепное географическое расположение, богатства недр, стабильность политического режима, - основные составляющие благоприятного инвестиционного климата Республики Казахстан.
Список использованной литературы
Курс экономической теории: Общие основы. Микроэкономика. Макроэкономика. Переходная экономика./ Учеб.пособие/ А.В.Сидорович, Т.А.Агапова Рук.авторского колл.Сидорович А.В.,М:ДШ,1997.
Экономика предприятия: уч. под ред. проф.О.И.Волкова.-М.:ИНФРА-М, 1998.- 416 С.
Кейлер В.А. Экономика предприятия: Курс лекций М.: ИНФРА-М; Новосибирск: НГАЭИУ, «Сибирское соглашение» 2003
Келимбетов К.Н. Стратегия экономического роста. Проблемы и перспективы. Астана: Елорда, 2000
Ковалев В.В. Управление капиталами. Выбор инвестиций. Анализ отчетности. М: Финансы и статистика, 1997
Экономика: Учебник. 3-е изд., перераб. доп./Под ред. Д-ра эконом. Наук проф. А.С. Булатова, М. Юрист, 2002
Жетписбаева М.К. Экономическая теория. Учебно-методический комплекс для дистанционного обучения. – Караганда: КЭУК, 2004г. – 157с.
Ермишин П.Г. Основы экономической теории (курс лекций). – М.: Наука, 2005. – 250с.
Стратегия территориального развития Карагандинской области до 2015 года, утвержденная решением II сессии областного маслихата № 29 от 16 октября 2007г.
О налогах и других обязательных платежах в бюджет (Налоговый кодекс). Кодекс Республики Казахстан от 12 июня 2001 г., №209-11 (с изменениями и дополнениями от 01.01.2007г.). - Алматы: Каржы-Каражат, 2006 г.
Питаева Ж. Разработка амортизационной политики в соответствии со стратегией развития предприятия// Бюллетень бухгалтера, № 35, август 2004 г., с.14-17.
Рысакова З.А. О состоянии основных средств крупных и средних предприятий Республики Казахстан// Бюллетень бухгалтера, № 41, октябрь 2004г., с.6.
Энциклопедический словарь/ Под ред. И. А. Андриевского. - СПб: Издатели Ф. А. Брокгауз, И. Ф. Ефрон, 1990 - 420с.
Борисов Е. Ф. Экономическая теория. Курс лекций для студентов высших учебных заведений.– М.: Юнити-Дата. – 350с.
Анохин С. О новых аспектах в инвестиционной деятельности, М., 1999
Виноградов В. Инвестиционная политика. М., 2000
Голованкин А. П. “ Роль инвестиционных компаний в стимулировании экономического прогресса” // “ РЭЖ” № 7 1994
Инвестиционная деятельность. Сборник законодательных актов. Алматы, 2000
Карамендин Т. Роль иностранных инвестиций в экономике Казахстана// ЕС 2002. №2 стр. 56-73
ПриложениЯ
Приложение 1

Нормы амортизационных отчислений по группам фиксированных активов, установленные статьей 116 Налогового Кодекса Республики Казахстан
| № группы | Наименование фиксированных активов | Предельная норма амортизации (%) |
| I | Здания, сооружения (за исключением нефтяных, газовых скважин и передаточных устройств) | 10 |
| II | Машины и оборудование, за исключением машин и оборудования нефтегазодобычи, а также компьютеров и оборудования для обработки информации | 25 |
| III | Компьютеры и оборудование для обработки информации | 40 |
| IV | Фиксированные активы, не включенные в другие группы, в том числе нефтяные, газовые скважины, передаточные устройства, машины и оборудование нефтегазодобычи | 15 |