Стратегическое планирование
Информация направляется участвующим компаниям в следующих формах:
стандартные сообщения - информация о среднем доходе от инвестиций, конкуренции, технологии и структуре издержек;
сообщения по анализу стратегий - описание воздействия изменений в стратегии на кратко- и долгосрочный доход от инвестиций и движение наличных средств;
сообщения об оптимальных стратегиях - изложение стратегии, максимизирующей результаты;
сравнительные сообщения - анализ тактики схожих конкурентов, как удачливых, так и неудачливых.
Общая стратегическая модель Портера рассматривает две основные концепции планирования маркетинга и альтернативы, присущие каждой из них: выбор целевого рынка (в рамках всей отрасли или отдельных сегментов) и стратегическое преимущество (уникальность или цена).
Объединяя эти две концепции, модель Портера идентифицирует следующие базовые стратегии: преимущество по издержкам, дифференциация и концентрация.
Используя стратегию преимущества по издержкам, фирма ориентируется на широкий рынок и производит товары в большом количестве. При помощи массового производства она может минимизировать удельные издержки и предлагать низкие цены. Это позволяет иметь более высокую долю прибыли по сравнению с конкурентами, лучше реагировать на рост себестоимости и привлекать потребителей, ориентирующихся на уровень цен.
Используя стратегию дифференциации фирма нацеливается на большой рынок, предлагая товар, который рассматривается как выделяющийся. Компания выпускает привлекательный для многих товар, который тем не менее рассматривается потребителями как уникальный в силу его дизайна, характеристик, доступности, надежности.
В результате цена не играет столь важной роли, и потребители приобретают достаточную лояльность к товарной марке.
В рамках стратегии концентрации компания выделяет специфический сегмент рынка через низкие цены или уникальное предложение. Она может контролировать издержки посредством концентрации усилий на нескольких ключевых товарах, предназначенных для специфических потребителей, создания особой репутации при обслуживании рынка, который может быть неудовлетворен конкурентами.
Согласно модели Портера зависимость между долей на рынке и прибыльностью носит v-образную форму, как показано на рис. 4. Фирма с небольшой долей рынка может преуспеть посредством разработки четко сконцентрированной стратегии.
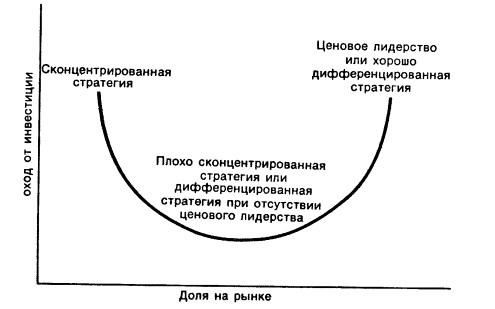
Рис. 4. Связь доли на рынке и дохода от инвестиций в общей стратегической моделях Портера.
В отличие от матрицы "Бостон консалтинг групп" и согласно модели Портера небольшая фирма может иметь прибыль, концентрируясь на какой-либо одной конкурентной "нише", даже если ее общая доля на рынке будет незначительной. Фирме не обязательно быть большой, чтобы иметь хорошие показатели.
Оценка подходов к стратегическому планированию. По данным обследования крупных американских промышленных фирм, рассмотренные или похожие подходы к стратегическому планированию используют более трети опрошенных.
Хотя оценка каждого из описанных стратегических подходов выходит за рамки настоящей книги, они имеют общие сильные и слабые стороны. Их основным достоинством является то, что выявляются и определяются все нужные организации, товары или виды деятельности; на основе этого анализа рекомендуются различные стратегии; можно оценивать функционирование относительно подставленных целей; выявляются принципы, позволяющие добиться улучшения. Кроме того, можно отслеживать действия конкурентов и распределение ресурсов.
Основные недостатки подходов заключаются в том, что их сложно применять; они могут быть слишком упрощенными и упускать важнейшие факторы; чрезмерно чувствительны к изменениям в определении СХП и критериев оценки; недостаточно учитывают условия окружающей среды и подкреплены научными исследованиями, чаще используются плановиками в штаб-квартирах фирм, чем линейными руководителями.
Матрицу возможностей по товарам/рынкам, матрицу "Бостон консалтинг групп", программу воздействия или общую стратегическую модель Портера следует рассматривать как одну из сторон процесса стратегического планирования, а не как весь процесс планирования.
Реализация тактики.
Тактика представляет собой конкретные действия, выполняемые с целью реализации заданной маркетинговой стратегии. Обычно фирмы, успешно применяющие стратегическое планирование, обеспечивают лиц, принимающих решения, необходимой четкой информацией; обладают значительным отличительным преимуществом и беспокоятся о своих потребителях; стимулируют руководителей использовать свои способности и быть адаптивными, а также стимулируют гибкость и масштабность.
Два важных тактических решения связаны с уровнем вложений в маркетинговую деятельность и временем осуществления маркетинговых действий. Вложения в маркетинг можно подразделить на обработку заказов и получение заказов. Издержки на обработку заказов представляют собой расходы, связанные с оформлением и выполнением заказов, например заполнение бланков заказов, компьютерное время и обращение с товаром. Цель - минимизировать эти издержки при заданном уровне сервиса.
Расходы, создающие заказы, такие, как реклама и персональная продажа, создают доходы. Их снижение может плохо повлиять на сбыт и прибыль фирмы. Поэтому организации необходимо оценить доходы при различных уровнях издержек и различных сочетаниях маркетинговых функций. Максимальная прибыль редко достигается, когда уровень этих расходов низок (например, западные специалисты указывают, что использование слишком маленького числа продавцов может привести к недостаточному охвату территории, поскольку не всех клиентов удастся посещать с желательной частотой, и излишним затратам времени на переезды продавцов. Соответственно чрезмерные расходы также редко приводят к максимальной прибыли. Использование слишком большого числа продавцов может ограничить их эффективность, поскольку количество потенциальных потребителей, доступных каждому, уменьшается и некоторые клиенты будут посещаться слишком часто.
Второе важное тактическое решение связано с определением временной последовательности маркетинговых операций. Правильно выбрать время — значит первенствовать в представлении товара; ввести товар на рынок, когда рынок в наибольшей степени готов к этому; быстро реагировать на стратегию конкурентов, чтобы застать их врасплох. Компания должна соотносить свое стремление быть лидером и обладать четким конкурентным преимуществом со своими представлениями о риске инновационных действий. В любом случае организация должна понимать, что маркетинговые возможности существуют в течение ограниченного времени и действовать надо соответственно.
Слежение за результатами.
Включает сравнение планируемых показателей с реальными достижениями на протяжении определенного периода времени. Для этого можно использовать бюджеты, временные графики, данные сбыта и анализ издержек. Если реальное функционирование отстает от планов, то необходимо принять соответствующие меры после того, как будут определены области, в которых возникают проблемы.
В некоторых случаях планы приходится пересматривать из-за воздействия неконтролируемых переменных на сбыт и издержки. Некоторые дальновидные компании разрабатывают такие планы, которые заранее определяют, что нужно делать в случае неблагоприятных обстоятельств.
2. Принципы планирования на предприятии.
Принципы стратегического планирования определяют характер и содержание плановой деятельности в экономической организации. Правильное соблюдение принципов стратегического планирования создает предпосылки для эффективной работы фирмы и уменьшает возможность отрицательных результатов планирования.
Еще А. Файоль определил 4 основных принципа стратегического планирования, назвав их общими чертами хорошей программы действия. Это единство, непрерывность, гибкость, точность. Р. Акофф гораздо позже обосновал еще один ключевой принцип стратегического планирования - принцип участия.
2.1. Принцип единства.
Принцип единства предполагает, что планирование в экономической организации должно иметь системный характер. Понятие система означает:
1) существование совокупности элементов,
2) взаимосвязь между ними;
3) наличие единого направления развития элементов системы, поведения, ориентированного на общие цели.
Основные составляющие понятия «система» можно описать, используя категории «координация» и «интеграция».
Элементами планирования в организации являются отдельные подразделения, входящие в нее, и отдельные части процесса планирования Взаимосвязь между подразделениями осуществляется на основе координации на горизонтальном уровне, то есть на уровне функциональных подразделений (отдела маркетинга, производственного отдела, финансового отдела).
Единое направление плановой деятельности, общность целей всех элементов экономической организации становятся возможными в рамках вертикального единства подразделений (т.е. единства в рамках управленческой иерархии, например организация в целом ==> продуктовое подразделение => цех ==> бригада), их интеграции.
Координация плановой деятельности отдельных функциональных подразделений выражается в том, что деятельность ни одной части организации нельзя планировать эффективно, если такое планирование не связано с плановой деятельностью отдельных единиц данного уровня, всякие изменения в планах одного из подразделений должны быть отражены в планах других подразделений. Таким образом, взаимосвязь и одновременность - главные черты координации планирования на предприятии.
Интеграция плановой деятельности предполагает, что в организации существует разнообразие относительно обособленных процессов планирования и частных планов подразделений, то есть разнообразие подсистем планирования, но каждая из подсистем действует, исходя из общей стратегии фирмы, а каждый отдельный план является частью плана более высокого подразделения и организации в целом. Все планы, созданные в организации, - это не просто совокупность, набор документов, это их взаимосвязанная система.
2.2. Принцип участия.
Принцип участия тесно связан с принципом единства. Принцип участия означает, что каждый член экономической организации становится участником плановой деятельности, независимо от должности и выполняемой им функции. То есть процесс стратегического планирования должен привлекать к себе всех тех, кого оно непосредственно затрагивает. Стратегическое планирование, основанное на принципе участия, называют партисипативным.
Выгоды реализации принципа участия.
Во-первых, каждый из участников организации получает более глубокое понимание организации, знание различных сторон ее жизни. Он получает более обширную и объективную информацию об организации, чем раньше. В целом процесс обмена внутрифирменной информацией облегчается.
Во-вторых, личное участие членов организации, в том числе рядовых работников, в процессе планирования приводит к тому, что планы организации становятся личными планами работающих, а участие в достижении целей организации приносит удовлетворение собственных потребностей работников. У каждого из работников появляются новые, ярко выраженные мотивы к эффективному труду, укрепляется командный дух в организации
В-третьих, применение принципа участия способствует тому, что работники организации, занимаясь планированием, развивают себя как личность. У них появляются новые навыки, новые знания, расширяется горизонт их личных возможностей, а значит, организация приобретает дополнительные ресурсы для решения своих будущих задач.
В-четвертых, партисипативное планирование объединяет две функции менеджмента, которые часто вступают в противоречие друг с другом, - оперативное руководство и планирование. Планы перестают быть чем-то внешним для руководителей. Руководители сами привлекаются к их составлению.
Организация партисипативного планирования. Если организация невелика, система участия в процессе планирования может быть основана на непосредственных контактах между руководством фирмы, плановиками (если они есть) и работниками.
Практическое участие коллективов работников в планировании может быть организовано в рамках таких структур как «кружки качества».
«Кружки качества» возникли в начале 60-х годов в Японии как реакция на посредственный уровень японских товаров. До второй мировой войны слова «сделано в Японии» означали дешевые и низкокачественные товары. Эта ситуация напоминает сегодня положение в китайском, а отчасти, и в молодом российском бизнесе. Кружки качества были введены для осуществления внутреннего контроля за качеством, то есть контроля со стороны самих рабочих, без внешнего давления на них для решения этой проблемы.
Кружок качества представляет собой небольшую (6-10 человек) группу работников одного производственного уровня, которые осуществляют анализ проблем, связанных с их работой. В современных условиях сфера деятельности кружков качества гораздо шире, чем это обозначено в их названии.
Обсуждение стратегии контроля за качеством в кружках дополняется изучением наиболее важных вопросов повышения общей производительности фирмы. Работники привлекаются к коллективному анализу инновационных, технологических, образовательных проблем, что создает атмосферу новаторства и творческого поиска в решении основных задач деятельности фирмы.
Иногда собрания кружков проводятся на добровольной основе, в нерабочее время. В некоторых случаях руководство компаний самостоятельно организует деятельность кружков качества и разрешает проводить их в рабочее время, а участие в собраниях после завершения рабочего дня оплачивается как сверхурочные.
В крупных компаниях для организации партисипативного планирования могут быть рекомендованы более жесткие, вертикально построенные структуры, некоторые позволят осуществлять прямую и обратную связь между всеми уровнями организации.
2.3. Принцип непрерывности.
Смысл принципа непрерывности заключен в том, что:
процесс планирования на предприятиях должен осуществляться постоянно, в рамках установления цикла;
разработанные планы должны непрерывно приходить на смену друг другу (второй - на смену первому, третий - на смену второму).
Второе из условий непрерывности планирования - постоянное последование планов друг другу - компании, как правило, соблюдают. В то же время нередки случаи прерывания компаниями процесса планирования. Фирмы разрабатывают план в течение определенной части года, утверждают его и прекращают планирование до начала следующего периода. Процесс планирования должен быть непрерывным исходя из следующих важных предпосылок:
• неопределенность внешней среды и наличие непредусмотренных изменений делают необходимой постоянную корректировку ожиданий фирмы относительно внешних условий и соответствующее исправление и уточнение планов;
• изменяются не только фактические предпосылки, но и представления фирмы о своих внутренних ценностях и возможностях. Если фирма не будет учитывать такие изменения, запланированный и полученный результат может оказаться никому не нужным.
И, наконец, непрерывный процесс планирования позволяет обеспечивать постоянную вовлеченность работников фирмы в плановую деятельность со всеми вытекающими из этого выгодами.
2.4. Принцип гибкости.
Принцип гибкости взаимосвязан с принципом непрерывности и заключается в придании планам и процессу планирования способности менять свою направленность в связи с возникновением непредвиденных обстоятельств.
Для осуществления принципа гибкости планы должны составляться так, чтобы в них можно было вносить изменения увязывая их с изменяющимися внутренними и внешними условиями. Поэтому планы обычно содержат так называемые резервы, иначе называемые «надбавками безопасности», или «подушками».
Однако существуют определенные пределы резервов планирования.
• резервы, заложенные в показателях, не должны быть слишком большими, иначе планы окажутся неточными,
• слишком низкие пределы влекут за собой слишком частые изменения в планах, что размывает ориентиры деятельности фирмы.
С финансовой точки зрения обеспечение принципа гибкости нуждается в дополнительных затратах, причем уровень затрат должен соотноситься с вероятным будущим риском. Например, фирма должна быть готова выделить дополнительные затраты на приобретение оборудования, если по ее прогнозам выпуск новых видов изделий потребует переналадки такого оборудования.
Придание гибкости планам при помощи дополнительных затрат также имеет свои ограничения. Затраты могут оказаться настолько высокими, что гибкость плана и связанные с ней преимущества не окупят их.
2.5. Принцип точности.
Всякий план должен быть составлен с такой степенью точности, какая только совместима с нависшей над судьбой фирмы неизвестностью. Другими словами, планы должны быть конкретизированы и детализированы в той степени, в какой позволяют внешние и внутренние условия деятельности фирмы.
Стратегическое, долгосрочное планирование вынуждено ограничиваться определением основных целей и самых общих направлений деятельности, потому что количество достоверной информации о будущем очень невелико, а диапозон и скорость изменений постоянно растут. В планах, рассчитанных на короткие промежутки времени и для отдельных подразделений организации, конкретность и проработка деталей должны стать обязательными чертами, поскольку такие планы являются инструкциями, определяющими действия людей и коллективов, реализующих эти планы.
3. Необходимость и выгоды стратегического планирования.
3.1. Отсутствие стратегического планирования на предприятии.
Отсутствие планирования ставит фирмы в такое положение, когда они:
не понимают будущих задач,
не умеют рассматривать хозяйствование как непрерывный процесс, где текущие действия органически связаны с будущими,
теряют ориентацию в хозяйственном мире, так как руководствуются только краткосрочными интересами и не понимают общего смысла происходящих событий,
не в состоянии определить основные потребности рынка,
оказываются в более слабой позиции по сравнению с другими участниками рыночной деятельности.
3.2. Преимущества применения стратегического планирования на предприятии.
Применение планирования деятельности фирм и их деловых отношений создает следующие важные преимущества:
• делает возможной подготовку к использованию будущих благоприятных условий;
• проясняет возникающие проблемы;
• подготавливает фирму к внезапным изменениям во внешней среде;
• стимулирует управляющих к реализации своих решений в дальнейшей работе,
• улучшает координацию действий в организации;
• создает предпосылки для повышения образовательной подготовки менеджеров;
• увеличивает возможности в обеспечении фирмы необходимой информацией;
• способствует более рациональному распределению ресурсов;
• четко формализует обязанности и ответственность участников фирм;
• улучшает контроль в организации.
Заманчиво было бы предположить, что планирование ведет к достижению фирмой такого экономического успеха, который может быть выражен в высоких величинах оборота, прибыли, роста и других впечатляющих финансовых показателях. Некоторые специалисты по планированию пытаются найти конкретные примеры, которые могли бы проиллюстрировать такую взаимозависимость. Однако дальше отдельных предположений дело не идет.
Напротив, как показывает опыт, быстрый рост и большой успех фирмы очень часто не связаны с формальным планированием, а, скорее, являются следствием предпринимательского таланта, энергичного и решительного руководства фирмой. Более того, многие предприятия, в том числе российские, начинают применять планирование в тот период своего развития, когда уже прошел этап бурного роста, когда