Анализ затрат на производство молочной продукции и пути ее снижения
Наибольшая доля в затратах на производство промышленной продукции приходится на сырье и основные материалы, а затем на заработную плату и амортизационные отчисления.
Себестоимость продукции находится во взаимосвязи с показателями эффективности производства. Она отражает большую часть стоимости продукции и зависит от изменения условий производства и реализации продукции. Существенное влияние на уровень затрат оказывают технико-экономические факторы производства. Это влияние проявляется в зависимости от изменений в технике, технологии, организации производства, в структуре и качестве продукции и от величины затрат на ее производство. Анализ затрат, как правило, проводится систематически в течение года в целях выявления внутрипроизводственных резервов их снижения.
Для анализа уровня и динамики изменения стоимости продукции используется ряд показателей. К ним относятся: смета затрат на производство, себестоимость товарной и реализуемой продукции, снижение себестоимости сравнимой товарной продукции и затраты на один рубль товарной (реализованной) продукции.
Смета затрат на производство - наиболее общий показатель, который отражает всю сумму расходов предприятия по его производственной деятельности в разрезе экономических элементов. В ней отражены, во-первых, все расходы основного и вспомогательного производства, связанные с выпуском товарной и валовой продукции; во-вторых, затраты на работы и услуги непромышленного характера (строительно-монтажные, транспортные, научно-исследовательские и проектные и др.); в-третьих, затраты на освоение производства новых изделий независимо от источника их возмещения. Эти расходы исчисляют, как правило, без учета внутризаводского оборота.
В себестоимость товарной продукции включают все затраты предприятия на производство и сбыт товарной продукции в разрезе калькуляционных статей расходов. Себестоимость реализуемой продукции равна себестоимости товарной за вычетом повышенных затрат первого года массового производства новых изделий, возмещаемых за счет фонда освоения новой техники, плюс производственная себестоимость продукции, реализованной из остатков прошлого года. Затраты, возмещаемые за счет фонда освоения новой техники, включаются в себестоимость товарной, но не входят в себестоимость реализуемой продукции. Они определяются как разница между плановой себестоимостью первого года массового производства изделий и себестоимостью, принятой при утверждении цен:
СР = СТ - ЗН + (СП2 - СП1), (2.1)
где СР - себестоимость реализованной продукции
СТ - себестоимость товарной продукции
ЗН - повышенные затраты первого года массового производства новых изделий, возмещаемые за счет фонда освоения новой техники
СП1, СП2 - производственная себестоимость остатков нереализованной (на складах и отгруженной) продукции соответственно на начало и конец года.
Для анализа уровня себестоимости на различных предприятиях или ее динамики за разные периоды времени затраты на производство должны приводиться к одному объему. Себестоимость единицы продукции (калькуляция) показывает затраты предприятия на производство и реализацию конкретного вида продукции в расчете на одну натуральную единицу. Калькуляция себестоимости широко используется в ценообразовании и сравнительном анализе.
Затраты на один рубль товарной (реализованной) продукции - наиболее известный на практике обобщающий показатель, который отражает себестоимость единицы продукции в стоимостном выражении обезличенно, без разграничения ее по конкретным видам. Он широко используется при анализе снижения себестоимости и позволяет, в частности, характеризовать уровень и динамику затрат на производство продукции в целом по промышленности.
Остальные встречающиеся на практике показатели себестоимости можно подразделить по следующим признакам:
- по составу учитываемых расходов - цеховая, производственная, полная себестоимость;
- по длительности расчетного периода - месячная, квартальная, годовая, за ряд лет;
- по характеру данных, отражающих расчетный период фактическая (отчетная), плановая, нормативная, проектная (сметная), прогнозируемая;
по масштабам охватываемого объекта - цех, предприятие, группа предприятий, отрасль, промышленность и т.п.
Снижение себестоимости продукции является важнейшим фактором развития экономики предприятия. Себестоимость продукции, представляя собой затраты предприятия на производство и обращение, служит основой измерения расходов и доходов, т.е. самоокупаемости - основополагающего признака хозяйственного рыночного расчета. Себестоимость - один из обобщающих показателей интенсификации и эффективности потребления ресурсов.
В современных условиях большое значение приобрело всестороннее изучение и полное выявление причин любых отклонений от запланированных результатов, недостаточной эффективности использования ресурсов, мобилизации резервов стало особенно необходимо. А это в свою очередь требует, прежде всего, анализа производственно-хозяйственной деятельности предприятия. Важным этапом технико-экономического анализа деятельности предприятия является анализ себестоимости продукции предприятия. Объектами анализа себестоимости продукции являются следующие показатели: полная себестоимость товарной продукции в целом и по элементам затрат; затраты на рубль товарной продукции; себестоимость сравнимой товарной продукции; себестоимость отдельных изделий; отдельные элементы и статьи затрат.
Источниками информации, на основании которых производится анализ, являются: форма № 5-з «Отчет о затратах на производство и реализацию продукции (работ, услуг) предприятия (организации)», плановые и отчетные калькуляции себестоимости продукции, данные учета затрат по основным и вспомогательным производствам.
На следующем этапе выявляются неиспользованные и перспективные резервы снижения издержек производства предприятия. Далее происходит оценка результатов хозяйствования с учетом действия различных факторов и выявленных неиспользованных резервов, разрабатываются мероприятия по их использованию.
Такая последовательность выполнения аналитических исследований по анализу издержек производства является наиболее целесообразной с точки зрения теории и практики анализа хозяйственной деятельности.
Анализ издержек производства имеет исключительно важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости производства.
2.2 Классификация затрат на производство продукции предприятия
Себестоимость продукции - один из важнейших экономических показателей деятельности промышленных предприятий и объединений, выражающий в денежной форме все затраты предприятия, связанные с производством и реализацией продукции. Себестоимость показывает, во что обходится предприятию выпускаемая им продукция. В себестоимость включаются перенесенные на продукцию затраты прошлого труда (амортизация основных фондов, стоимость сырья, материалов, топлива и других материальных ресурсов) и расходы на оплату труда работников предприятия (заработная плата).
В управлении затратами важной особенностью является единая классификация затрат для всех отраслей экономики. Для целей учета, анализа и планирования затраты, включаемые в себестоимость продукции, классифицируют по различным признакам. Классификация затрат позволяет более обоснованно выявить резервы снижения себестоимости и спроектировать мероприятия по сокращению затрат на производство и реализацию продукции.
В отечественной практике управления затратами для целей планирования, учета и калькулирования существует классификация издержек. Затраты, включаемые в себестоимость продукции для целей анализа и планирования группируют по различным классификационным признакам (табл. 2.1).
Таблица 2.1. Классификация затрат на производство
|
Классифика-ционный признак |
Затраты по классификационному признаку |
Содержание затрат |
|
Экономическое содержание |
Смета затрат |
Общий объем потребляемых ресурсов |
|
Калькуляция |
На определенный вид изделия, продукции |
|
|
Степень участия в процессе производства |
Основные |
Связаны с выполнением технологического процесса изготовления продукции (материалы, РСЭО, зарплата и др.) |
|
Накладные |
Связаны с процессом управления производством (общезаводские, общецеховые расходы и др.) |
|
|
Способ отнесения на себестоимость отдельных видов продукции |
Прямые |
Прямо и непосредственно связаны с изготовлением продукции (расходы на сырье, зарплата основных рабочих и др.) |
|
Косвенные |
Связаны с работой предприятия в целом; относят на себестоимость косвенным путем |
|
|
Состав затрат |
Простые |
Состоят из одного экономического элемента (сырье, материалы, зарплата) |
|
Комплексные |
Состоят из нескольких экономических элементов с одинаковым производственным значением |
|
|
Зависимость от объема производства |
Условно-переменные |
Находятся в прямой зависимости от изменения объема производства |
|
Условно-постоянные |
Находятся в незначительной степени или совсем не зависят от изменения объема производства |
Практика свидетельствует, что величина издержек зависит от объема выпускаемой продукции. В связи с этим существует деление издержек на зависимые и не зависимые от величины производства.
Постоянные издержки не зависят от объема производства продукции. Они определяются тем, что стоимость оборудования фирмы должна быть оплачена даже в случае остановки предприятия. К постоянным издержкам относятся плата по облигационным займам, рентные платежи, часть отчислений на амортизацию зданий и сооружений, страховые взносы, часть которых обязательна, а также заработная плата высшему управленческому персоналу и специалистам фирмы, оплата охраны и т.п.
Переменные издержки непосредственно зависят от количества производимой продукции. Они состоят из затрат на сырье, материалы, энергию, заработная плата работникам, транспорт.
Сумма постоянных и переменных издержек составляет валовые издержки. Для управления производством важно знать величину издержек в расчете на единицу продукции. В связи с этим рассчитываются средние издержки как частное от деления величины издержек на количество единиц продукции, произведенной предприятием. Таким же образом рассчитываются средние постоянные и переменные издержки.
Так как целью функционирования предприятия является максимизация прибыли, то предметом расчетов выступает объем производства, что, в свою очередь, вызывает необходимость использования категории предельных издержек. Предельные издержки - это издержки на производство каждой дополнительной единицы продукции относительно фактического или расчетного объема производства.
Различают четыре вида себестоимости промышленной продукции. Цеховая себестоимость включает затраты данного цеха на производство продукции. Общезаводская (общефабричная) себестоимость показывает все затраты предприятия на производство продукции. Полная себестоимость характеризует затраты предприятия не только на производство, но и на реализацию продукции. Отраслевая себестоимость зависит как от результатов работы отдельных предприятий, так и от организации производства по отрасли в целом.
Для практического использования в системе управления формированием затрат и издержек целесообразно выделить и рассмотреть классификацию затрат с учетом вида расходов – по статьям калькуляции и элементам затрат.
Наибольший практический интерес представляет группировка по экономическим элементам, называемым сметой затрат на производство, и статьям затрат. Группировка по первичным экономическим элементам позволяет разработать смету затрат на производство, в которой определяются общая потребность предприятия в материальных ресурсах, сумма амортизации основных фондов, затраты на оплату труда и прочие денежные расходы предприятия. В промышленности принята следующая группировка затрат по их экономическим элементам:
- сырье и основные материалы,
- вспомогательные материалы,
- топливо (со стороны),
- энергия (со стороны),
- амортизация основных фондов,
- заработная плата,
- отчисления на социальное страхование,
- прочие затраты, не распределенные по элементам.
Затраты, образующие себестоимость продукции, группируются по следующим экономическим элементам: материальные затраты (за вычетом стоимости возвратных отходов); затраты на оплату труда; отчисления на социальные нужды; амортизация основных фондов; прочие затраты.
В элементе «материальные затраты» отражается стоимость:
приобретаемых сырья и материалов, которые входят в состав изготавливаемой продукции, или обеспечивают нормальное течение технологического процесса и изготовления упаковки;
покупных комплектующих изделий и полуфабрикатов, подвергающихся в дальнейшем монтажу или дополнительной обработке на данном предприятии;
приобретаемого со стороны топлива всех видов;
покупной энергии всех видов (электрической, тепловой, сжатого воздуха, холода и других видов).
Из затрат на материальные ресурсы, включаемых в себестоимость про-дукции, исключается стоимость возвратных отходов. Под возвратными отхо-дами производства понимаются остатки сырья, материалов, теплоносителей и других видов материальных ресурсов, образовавшихся в процессе производства продукции, утратившие полностью или частично потребительские качества исходного ресурса. Возвратные отходы оцениваются по полной цене исходного материального ресурса, если отходы реализуются на сторону для использования в качестве полноценного ресурса, и по пониженной цене, если они применяются для основного производства, но с повышенными затратами.
В элементе «затраты на оплату труда» отражаются затраты на оплату труда промышленно-производственного персонала предприятия, включая премии рабочих и служащих за производственные результаты. Здесь же учитываются все выплаты компенсирующего характера. В состав затрат на оплату труда включается стоимость продукции, выдаваемой в порядке натуральной оплаты работников.
В элементе «отчисления на социальные нужды» отражаются обязательные отчисления по установленным законодательством нормам органам государственного социального страхования, в пенсионный фонд, на обязательное медицинское страхование.
В элементе «амортизация основных фондов» отражается сумма амортизационных отчислений на полное восстановление основных производственных фондов предприятия.
Предприятия, осуществляющие свою деятельность на условиях аренды, по элементу «амортизация основных фондов» отражают амортизационные отчисления как по собственным, так и по арендованным фондам.
В состав «прочие затраты» включаются налоги, сборы, отчисления в специальные внебюджетные фонды, платежи за предельно допустимые выбросы (сбросы) загрязняющих веществ, по обязательному страхованию имущества, плата за аренду и др.
Группировка затрат по экономическим элементам отражает их распределение по экономическому содержанию независимо от формы использования а производстве того или иного вида продукции и места осуществления этих затрат. Эта группировка затрат применяется при составлении сметы затрат на производство и используется при планировании снижения себестоимости, разработке финансовых планов и др.
Соотношение отдельных экономических элементов в общих затратах определяет структуру затрат на производство. В различных отраслях промышленности структура затрат на производство неодинакова; она зависит от специфических условий каждой отрасли.
Группировка затрат по экономическим элементам показывает материальные и денежные затраты предприятия без распределения их на отдельные виды продукции и другие хозяйственные нужды. По экономическим элементам нельзя, как правило, определить себестоимость единицы продукции. Поэтому наряду с группировкой затрат по экономическим элементам затраты на производство планируются и учитываются по статьям расходов (статьям калькуляции).
Группировка затрат по калькуляционным статьям отражает их состав в зависимости от направления расходов (на производство или его обслуживание) и места возникновения (основное производство, вспомогательные службы, обслуживающие хозяйства). Эта группировка затрат применяется при калькулировании себестоимости продукции.
Группировка затрат по статьям расходов дает возможность видеть затраты по их месту и назначению, знать, во что обходится предприятию производство и реализация отдельных видов продукции. Планирование и учет себестоимости по статьям расходов необходимы для того, чтобы определить, под влиянием каких факторов сформировался данный уровень себестоимости, в каких направлениях нужно вести борьбу за ее снижение.
В промышленности применяется следующая номенклатура основных калькуляционных статей:
1) сырье и материалы
2) топливо и энергия на технологические нужды
3) основная заработная плата производственных рабочих
4) расходы на содержание и эксплуатацию оборудования
5) цеховые расходы
6) общезаводские (общефабричные) расходы
7) потери от брака
8) внепроизводственные расходы.
Первые семь статей расходов образуют фабрично-заводскую себестоимость. Полная себестоимость складывается из фабрично-заводской себестоимости и внепроизводственных расходов.
Расходы предприятий, включаемые в себестоимость продукции, делятся на прямые и косвенные. К прямым расходам относятся затраты, непосредственно связанные с изготовлением продукции и учитываемые прямым путем по ее отдельным видам: стоимость основных материалов, топлива и энергии на технологические нужды, заработная плата основных производственных расходов и др. К косвенным расходам относятся затраты, которые невозможно или нецелесообразно прямо относить на себестоимость конкретных видов продукции: расходы цеховые, общезаводские (общефабричные), по содержанию и эксплуатации оборудования.
Цеховые и общезаводские расходы в большинстве отраслей промышленности включаются в себестоимость отдельных видов продукции путем распределения их пропорционально сумме заработной платы производственных расходов (без доплат по прогрессивно-премиальной системе) и расходам на содержание и эксплуатацию оборудования.
По статье “Внепроизводственные расходы” учитываются главным образом расходы по сбыту готовой продукции (затраты на тару, упаковку продукции и т.д.) и расходы на научно-исследовательские работы, расходы по подготовке кадров, расходы по доставке продукции на станцию отправления, и т.п. Как правило, внепроизводственные расходы включаются в себестоимость отдельных видов продукции пропорционально их фабрично-заводской себестоимости.
Таблица 2.2. Классификация затрат по экономическим элементам и калькуляционным статьям
|
Группировка затрат на производство по экономическим элементам |
Группировка затрат на производство по калькуляционным статьям расходов |
|
1. Сырье и основные материалы (за вычетом возвратных отходов) |
1. Сырье и материалы |
|
2. Покупные комплектующие изделия и материалы |
2. Покупные комплектующие изделия, полуфабрикаты и услуги кооперированных предприятий |
|
3. Вспомогательные материалы |
3. Возвратные отходы (вычитаются) |
|
4. Топливо со стороны |
4. Топливо для технологических целей |
|
5. Электроэнергия со стороны |
5. Энергия для технологических целей |
|
6. Заработная плата основная и дополнительная |
6. Основная заработная плата производственных рабочих |
|
7. Отчисления на социальное страхование |
7. Дополнительная заработная плата производственных рабочих |
|
8. Амортизация основных фондов |
8. Отчисления на социальное страхование |
|
9. Прочие денежные расходы |
9. Расходы на подготовку и освоение производства |
|
10. Расходы по содержанию и эксплуатации оборудования |
|
|
11. Цеховые расходы |
|
|
12. Общезаводские расходы |
|
|
13. Потери от брака (только производства, где потери разрешены в пределах установленных норм) |
|
|
14. Прочие производственные расходы |
|
|
15. Итого производственная себестоимость |
|
|
16. Внепроизводственные расходы |
|
|
17. Итого полная себестоимость |
Перечень статей калькуляции, их состав и методы распределения по видам продукции, работ, услуг определяются отраслевыми методическими рекомендациями по вопросам планирования, учета и калькулирования себестоимости продукции (работ, услуг) с учетом характера и структуры производства. Таким образом, группировка затрат по статьям калькуляции отражает место возникновения этих затрат и применяется для планирования, учета и калькулирования затрат на производство и реализацию единицы продукции, всей товарной продукции.
Таким образом, целевая классификация затрат позволит рационально организовать систему контроля и управления расходами.
Калькуляционные статьи расходов делятся на простые, состоящие из одного экономического элемента (сырье и материалы, основная заработная плата рабочих, отчисления на социальное страхование и т.д.), и комплексные (расходы на содержание и эксплуатацию оборудования, цеховые и общеза-водские расходы и т.д.), которые состоят из нескольких экономически разно-родных, но имеющих одинаковое производственное назначение элементов.
Себестоимость отдельных видов продукции определяется путем составления калькуляций, в которых показывается величина затрат на производство и реализацию единицы продукции. Калькуляции составляются по статьям расходов, принятым в данной отрасли промышленности. Различают три вида калькуляций: плановую, нормативную и отчетную. В плановой калькуляции себестоимость определяется путем расчета затрат по отдельным статьям, а в нормативной - по действующим на данном предприятии нормам, и поэтому она в отличие от плановой калькуляции в связи со снижением нормативов в результате проведения организационно-технических мероприятий пересматривается, как правило, ежемесячно. Отчетная калькуляция составляется на основе данных бухгалтерского учета и показывает фактическую себестоимость изделия, благодаря чему становятся возможными проверка выполнения плана по себестоимости изделий и выявление отклонений от плана на отдельных участках производства.
Правильное исчисление себестоимости продукции имеет важное значение: чем лучше организован учет, чем совершеннее методы калькулирования, тем легче выявить посредством анализа резервы снижения себестоимости продукции. На промышленных предприятиях применяются три основных метода калькулирования себестоимости и учета затрат на производство: позаказный, попередельный и нормативный.
Позаказный метод применяется чаще всего в индивидуальном и мелкосерийном производстве, а также для калькулирования себестоимости работ ремонтного и экспериментального характера. Метод этот состоит в том, что затраты на производство учитываются по заказам на изделие или на группу изделий. Фактическая себестоимость заказа определяется по окончании изготовления изделий или работ, относящихся к этому заказу, путем суммирования всех затрат по данному заказу. Для исчисления себестоимости единицы продукции общая сумма затрат по заказу делится на количество выпущенных изделий.
Попередельный метод калькулирования себестоимости находит применение в массовом производстве с коротким, но законченным технологическим циклом, когда выпускаемая предприятием продукция однородна по исходному материалу и характеру обработки. Учет затрат при этом методе осуществляется по стадиям (фазам) производственного процесса.
Нормативный метод учета и калькулирования является наиболее прогрессивным, ибо позволяет вести повседневный контроль над ходом производственного процесса, над выполнением заданий по снижению себестоимости продукции. В этом случае затраты на производство подразделяются на две части: затраты в пределах норм и отклонения от норм расхода. Все затраты в пределах норм учитываются без группировки, по отдельным заказам. Отклонения от установленных норм учитываются по их причинам и виновникам, что дает возможность оперативно анализировать причины отклонений, предупреждать их в процессе работы. При этом фактическая себестоимость изделий при нормативном методе учета определяется путем суммирования затрат по нормам и затрат в результате отклонений и изменений текущих нормативов.
3. Анализ затрат на производство молочной продукции предприятия и пути ее снижения
3.1 Анализ себестоимости производимой продукции предприятия
Для практического использования в системе управления формированием затрат и издержек целесообразно выделить и рассмотреть классификацию затрат с учетом вида расходов – по статьям калькуляции и элементам затрат.
Анализ себестоимости продукции по статьям и элементам затрат осуществляется сравнением сумм по статьям затрат за ряд лет и определением сумм отклонений в абсолютных и относительных показателях. На основании таких данных можно сделать вывод об имеющихся тенденциях, сложившихся на данном предприятии.
В отличие от статей калькуляции, группировка которых носит рекомендательный характер, затраты, образующие себестоимость продукции (работ, услуг), группируются в соответствии с их экономическим содержанием по общепринятым элементам.
При анализе сметы затрат на производство устанавливается пропорция, в которой суммарные затраты распределяются между предметами труда, средствами труда и затратами на оплату живого труда. В результате дается оценка характера производства (материалоемкое, фондоемкое, трудоемкое) и отсюда определяются важнейшие направления поиска резервов снижения себестоимости продукции.
Для анализа по данным отчета о затратах на производство ОАО «Оршанский молочный завод» (форма №5-З «Сведения о затратах на производство и реализацию продукции») составляются аналитические таблицы.
Произведем анализ себестоимости по элементам затрат по ОАО «Оршанский молочный завод» (табл. 3.1).
Таблица 3.1. Анализ себестоимости по элементам затрат ОАО «Оршанский молочный завод» за 2002-2004 гг.
|
Элемент затрат |
Сумма, тыс. р. |
Структура затрат,% |
||||||||
|
2002 |
2003 |
2004 |
Отклонения |
2002 |
2003 |
2004 |
Отклонения |
|||
|
2003 от 2002 |
2004 от 2003 |
2003 от 2002 |
2004 от 2003 |
|||||||
|
Материальные затраты |
8496 |
13221 |
10298 |
4725 |
-2923 |
86,5 |
85,0 |
78,2 |
-1,5 |
-6,8 |
|
Заработная плата |
330 |
750 |
1049 |
420 |
299 |
3,4 |
4,8 |
8,0 |
1,4 |
3,2 |
|
Отчисления в фонды |
127 |
303 |
386 |
176 |
83 |
1,3 |
1,9 |
2,9 |
0,6 |
1,0 |
|
Амортизация основных средств |
115 |
140 |
203 |
25 |
63 |
1,2 |
0,9 |
1,5 |
-0,3 |
0,6 |
|
Прочие затраты |
750 |
1142 |
1241 |
392 |
99 |
7,6 |
7,3 |
9,4 |
-0,3 |
2,1 |
|
Полная себестоимость |
9818 |
15556 |
13177 |
5738 |
-2379 |
100 |
100 |
100 |
- |
- |
Как видно из таблицы, в 2003 году произошло увеличение себестоимости продукции предприятия на 5738 тыс. р. по сравнению с 2002 годом в связи с ростом объема выпуска продукции. В целом себестоимость продукции в 2003 году увеличилась на 58% в сравнении с 2002 годом.
По сравнению с 2003 годом себестоимость продукции в 2004 году уменьшилась на 18%, это произошло в результате уменьшения материальных затрат на производство продукции.
Как свидетельствуют данные таблицы основными элементами себестоимости являются материальные затраты и прочие затраты. Материальные затраты в анализируемом периоде составили: 2002 год - 86,5%, 2003 год - 85%, 2004 год - 78%. В составе материальных затрат основную долю составляет сырье, то есть молоко, закупаемое у сельскохозяйственных производителей и у населения.
Наглядно изменение структуры затрат предприятия за 2004 год представлено графически (рис. 3.1).
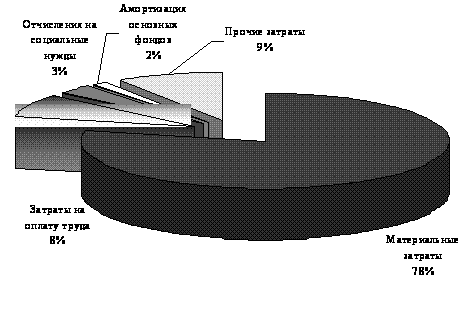
Рис. 3.1. Структура себестоимости продукции предприятия за 2004 год
Структура элементов затрат, свидетельствует, что производство ОАО «Оршанский молочный завод» очень материалоемкое. Наибольший удельный вес в структуре себестоимости составляют материальные затраты, причем в 2004 году они снизились на 6,8%, что связано с уменьшением объема производства завода.
Анализ данных таблицы показывает, что в структуре элементов затрат на производство произошли значительные изменения. В 2004 г. увеличилась доля прочих затрат, также возрос удельный вес затрат на заработную плату, амортизация основных фондов. Доля прочих расходов велика из-за большого веса в них таких расходов как содержание помещений, аренда оборудования, налога на землю, содержание охраны.
Удельный вес заработной платы в структуре затрат увеличился за 2002-2004 гг. на 4,6%. Доли амортизационных отчислений и прочих затрат в структуре себестоимости в 2004 году возросли соответственно на 0,6% и на 2,1% по сравнению с 2002 годом.
Важный обобщающий показатель себестоимости продукции – затраты на рубль продукции, который выгоден тем, что очень универсальный: может рассчитываться в любой отрасли производства и наглядно показывает прямую связь между себестоимостью и прибылью. Определяется он отношением общей суммы затрат на производство и реализацию продукции к себестоимости произведенной продукции в действующих ценах.
В системе показателей экономической эффективности производства ана-лизируются такие показатели, как производство продукции на 1 рубль затрат, а также снижение затрат на 1 рубль реализованной продукции (табл. 3.2).
Таблица 3.2. Анализ затрат на 1 рубль реализованной продукции
|
Показатели |
2002 г. |
2003 г. |
2004 г. |
Темп роста,% |
|
|
2003 г. к 2002 г. |
2004 г. к 2003 г. |
||||
|
Объем производства продукции, тыс.р. |
13995 |
19798 |
21877 |
141,5 |
110,5 |
|
Объем реализованной продукции, работ, услуг, тыс. р. |
13650 |
19310 |
21338 |
141,2 |
110,2 |
|
Себестоимость реализованной продукции, работ, услуг, тыс. р. |
12694 |
16258 |
18728 |
128,1 |
115,2 |
|
Затраты на 1 рубль реализованной продукции, работ, услуг, коп. |
93,2 |
84,0 |
88,4 |
90,1 |
105,2 |
|
Затраты на 1 рубль произведенной продукции, работ, услуг, коп. |
90,7 |
82,1 |
85,6 |
90,2 |
104,3 |
По данным табл. 3.2 видно, что в течение анализируемого периода наблюдается рост себестоимости работ, однако темп роста себестоимости намного меньше темпа роста выполненных и реализованных работ.
В 2003 году наблюдаем снижение затрат на рубль реализованной и произведенной продукции в силу превышающего темпа роста объемов производства и реализации работ над темпом роста себестоимости продукции.
Причем темп роста показателей 2004 года по отношению к предыдущему составил: себестоимости 115,2%, объема реализованной продукции 110,2%. В данном случае имеем ухудшение показателей в отчетном году по сравнению с прошлым годом.
Следовательно, вывод следующий – имеется ухудшение соотношения показателей себестоимости и объема работ в течение 2004 периода. При дальнейшем совершенствовании хозяйственной деятельности предприятия, оно сможет выйти на уровень 2003 года, а затем постепенно и улучшить данные показатели.
В итоге затраты на 1 рубль произведенных работ за период 2002-2004 гг. уменьшились на 5,1 коп. В то же время в 2004 году по отношению к прошлому году затраты на 1 р. работ возросли на 3,5 коп.
Данные табл. 3.2 говорят о том, что себестоимость затрат на 1 рубль произведенной продукции сложилась ниже уровня 2002 года на 5,6% и составила в 2003 году 0,82 р. против 0,90 р., и выше уровня 2003 года на 4,2% и составила в 2004 году 0,86 р. Таким образом, на протяжении анализируемого периода себестоимость на 1 рубль произведенной продукции имеет тенденцию к уменьшению благодаря опережающему росту доходов над ростом затрат.
Далее произведем факторный анализ изменения суммы затрат на рубль товарной продукции.
Товарная продукция по двум видам товаров определяется по формуле:
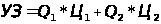 ,
(3.1)
где
 – объем производства
масла;
 – объем производства
сметаны;
 – цена масла
за 1 кг;
 – цена сметаны
за 1 кг.
Таблица 3.3. Факторный анализ товарной продукции за 2002–2003 гг.
|
Показатель |
Объем производства |
Структура |
Цена |
Решение |
|
ТП план |
План |
План |
План |
126,0 * 56 + 25,2 * 27 = 7736,4 |
|
ТП усл.1 |
Факт |
План |
План |
126,0 * 56 + 25,2 * 27 * 0,95 = 7349,6 |
|
ТП усл.2 |
Факт |
Факт |
План |
116,8 * 56 + 26,7 * 27 = 7261,7 |
|
ТП факт |
Факт |
Факт |
Факт |
116,8 * 60 + 26,7 * 30 = 7809,0 |
|
Изменение |
-386,8 |
-787,9 |
547,3 |
72,6 |
Общее изменение товарной продукции за 2003 год на 72,6 тыс. р. произошло под влиянием следующих факторов:
сокращение объема производства на –386,8 тыс. р.;
изменение структуры производства –787,9 тыс. р.;
повышение цени на продукцию 547,3 тыс. р.
Таблица 3.4. Факторный анализ товарной продукции за 2003–2004 гг.
|
Показатель |
Объем производства |
Структура |
Цена |
Решение |
|
ТП план |
План |
План |
План |
116,8 * 60 + 26,7 * 30 = 7809,0 |
|
ТП усл.1 |
Факт |
План |
План |
116,8 * 60 + 26,7 * 30 * 1,12 = 8746,1 |
|
ТП усл.2 |
Факт |
Факт |
План |
131,7 * 60 + 29,5 * 30 = 8787,0 |
|
ТП факт |
Факт |
Факт |
Факт |
131,7 * 62 + 29,5 * 32 = 9109,4 |
|
Изменение |
937,1 |
40,9 |
322,4 |
1300,4 |
Общее изменение товарной продукции за 2004 год на 1300,4 тыс. р. произошло под влиянием следующих факторов:
увеличение объема производства на 937,1 тыс. р.;
изменение структуры производства 40,9 тыс. р.;
повышение цен на продукцию 322,4 тыс. р.
3.2 Факторный анализ себестоимости отдельных видов продукции
По важнейшим видам продукции проводят более глубокий анализ себестоимости и причин ее изменений.
Анализ начинают с изучения динамики и выполнения плана по производству каждого вида продукции с разбивкой себестоимости на переменные и постоянные расходы.
Таблица 3.5. Анализ динамики и структуры себестоимости основных видов продукции
|
Продукция |
Переменные расходы на ед. продукции |
Изменение |
Постоянные расходы на ед. продукции |
Изменение |
|||||||||
|
2002 |
2003 |
2004 |
03/02 |
04/03 |
2002 |
2003 |
2004 |
03/02 |
04/03 |
||||
|
Масло |
36,5 |
38,1 |
39,2 |
1,6 |
1,1 |
11,3 |
13,1 |
14,4 |
1,8 |
1,3 |
|||
|
Сметана |
12,7 |
14,5 |
16,3 |
1,8 |
1,8 |
5,4 |
6,1 |
6,5 |
0,7 |
0,4 |
|||
|
Итого |
49,2 |
54,6 |
55,5 |
3,4 |
2,9 |
16,7 |
19,2 |
20,9 |
2,5 |
1,7 |
|||
|
Масло |
47,8 |
51,2 |
53,6 |
2,5 |
2,4 |
72,9 |
71,3 |
70 |
-1,6 |
-1,3 |
|||
|
Сметана |
18,1 |
20,6 |
22,8 |
2,5 |
2,2 |
27,1 |
28,7 |
30 |
1,6 |
1,3 |
|||
|
Итого |
65,9 |
71,8 |
76,4 |
5 |
4,6 |
100 |
100 |
100 |
– |
– |
|||
Для более глубокого изучения причин изменения себестоимости анализируют отчетные калькуляции по отдельным изделиям, сравнивают фактический уровень затрат на единицу продукции с плановым и данными прошлых лет в целом и по статьям затрат. Влияние факторов первого порядка на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели:
 ,
(3.2)
где
 –
себестоимость
продукции i-го
вида продукции;
 – сумма постоянных
затрат, отнесенная
на i-й вид
продукции;
 –сумма
переменных
затрат на единицу
i-го вида
продукции;
 –
объем выпуска
i-го вида
продукции в
физических
единицах.
Используя эту модель и данные таблиц, произведем расчет влияния факторов на изменение себестоимости масла методом цепной подстановки за 2002–2003 гг.
Таблица 3.6. Расчет влияния факторов на изменение себестоимости масла за 2002–2003 гг.
|
Показатель |
Q |
А |
B |
Решение |
|
С план |
План |
План |
План |
4599,0 / 126,0 + 11,3 = 47,8 |
|
С усл. 1 |
Факт |
План |
План |
4599,0 / 116,8 + 11,3 = 50,67 |
|
С усл. 2 |
Факт |
Факт |
План |
4450,1 / 116,8 + 11,3 = 49,4 |
|
С факт |
Факт |
Факт |
Факт |
4450,1 / 116,8 + 13,1 = 51,2 |
|
Изменение |
2,87 |
1,27 |
1,8 |
3,4 |
Общее изменение себестоимости единицы продукции за 2002–2003 гг. составляет:
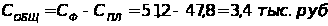 ,
в том числе за счет изменения
а) объема производства продукции:
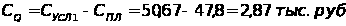
б)