Вопросы,ответы и шпоры по специальным дисциплинам
Торги – период времени, в который совершаются сделки между дилерами. На торгах осуществляется обращение ц/б в форме совершения сделок купли-продажи.
Режим погашения облигаций: Каждый дилер вводит заявку на продажу подлежащих погашению облигаций по номиналу. ЦБ подает заявку на покупку этого объема по номиналу. Эта заявка удовлетворяется. Дилер получает деньги. Облигации поступают на счет «депо» эмитента и аннулируются.
Основные виды гос. ценных бумаг:
ГКО – главная задача – финансирование дефицита гос. бюджета. Эмитент – МинФин. Эмиссия производится на срок 3, 6, 12 месяцев в безбумажной форме, размещаются с дисконтом.
Казначейские обязательства – возникновение связано с ростом задолженности государства предприятиям различных отраслей хозяйства. Правительство переоформило 10% этой задолженности в особые долговые ц/б – КО на 1 год в безбумажной форме. Доход 40% годовых.
ОВВЗ (облигации внутреннего валютного займа). В результате банкротства ВЭБа были заморожены счета юр. и физ. лиц. МинФином в 1993 году был выпущен внутренний валютный займ, в соответствии с которым долги перед юр. лицами переводились в облигации. Выпущены 5 траншами. Первые 2 транша погашены в 1996 г. Дополнительные транши 6 и 7 срок погашения 2006 и 2011 гг. Форма выпуска – предъявительская облигация с купоном.
ОФЗ (облигации федерального займа). Эти облигации выпускаются с 1995 года. Это среднесрочные купонные облигации.
ОФЗ-ПК - облигации федерального займа с переменным купонным доходом, выпущены в 1995 г.
ОФЗ ПД – с постоянным купонным доходом. Были выпущены в 1998 г.
5. ОГСЗ (облигации государственного сберегательного займа) – выпущены для населения, существуют в документарной форме на предъявителя. Доходность переменная, купонная ставка – плавающая, определялась уровнем доходности по ОФЗ, а ОФЗ – по ГКО МинФином РФ.
34. Понятие платежеспособности и финансовой устойчивости предприятия.
Платежеспособность предприятия означает возможность погашения им в срок и в полном объеме своих долговых обязательств. Различают краткосрочную и долгосрочную платежеспособность. Платежеспособность – важнейший показатель, характеризующий финансовое положение предприятия. Оценка платежеспособности производится по данным баланса на основе расчета показателей: величина собственного оборотного капитала; соотношение оборотного капитала и краткосрочных обязательств; соотношение собственного и заемного капитала.
Показатели финансовой устойчивости.
Хозяйственная деятельность предприятия зависит от привлекаемых заемных средств. Показатели финансовой устойчивости предприятия определяют его зависимость от внешних источников.
Собственный оборотный капитал
СОК=СК+ДП-ВА,
где СОК - собственный оборотный капитал,
СК – собственный капитал,
ДП – долгосрочные пассивы,
ВА – внеоборотные активы.
Коэффициент показывает устойчивое или нет финансовое состояние предприятия, находится ли оно в зависимости от внешних источников.
Обеспеченность оборотных средств собственными источниками
Это отношение собственных оборотных средств к оборотным средствам. Норматив коэффициента ≥0,1.
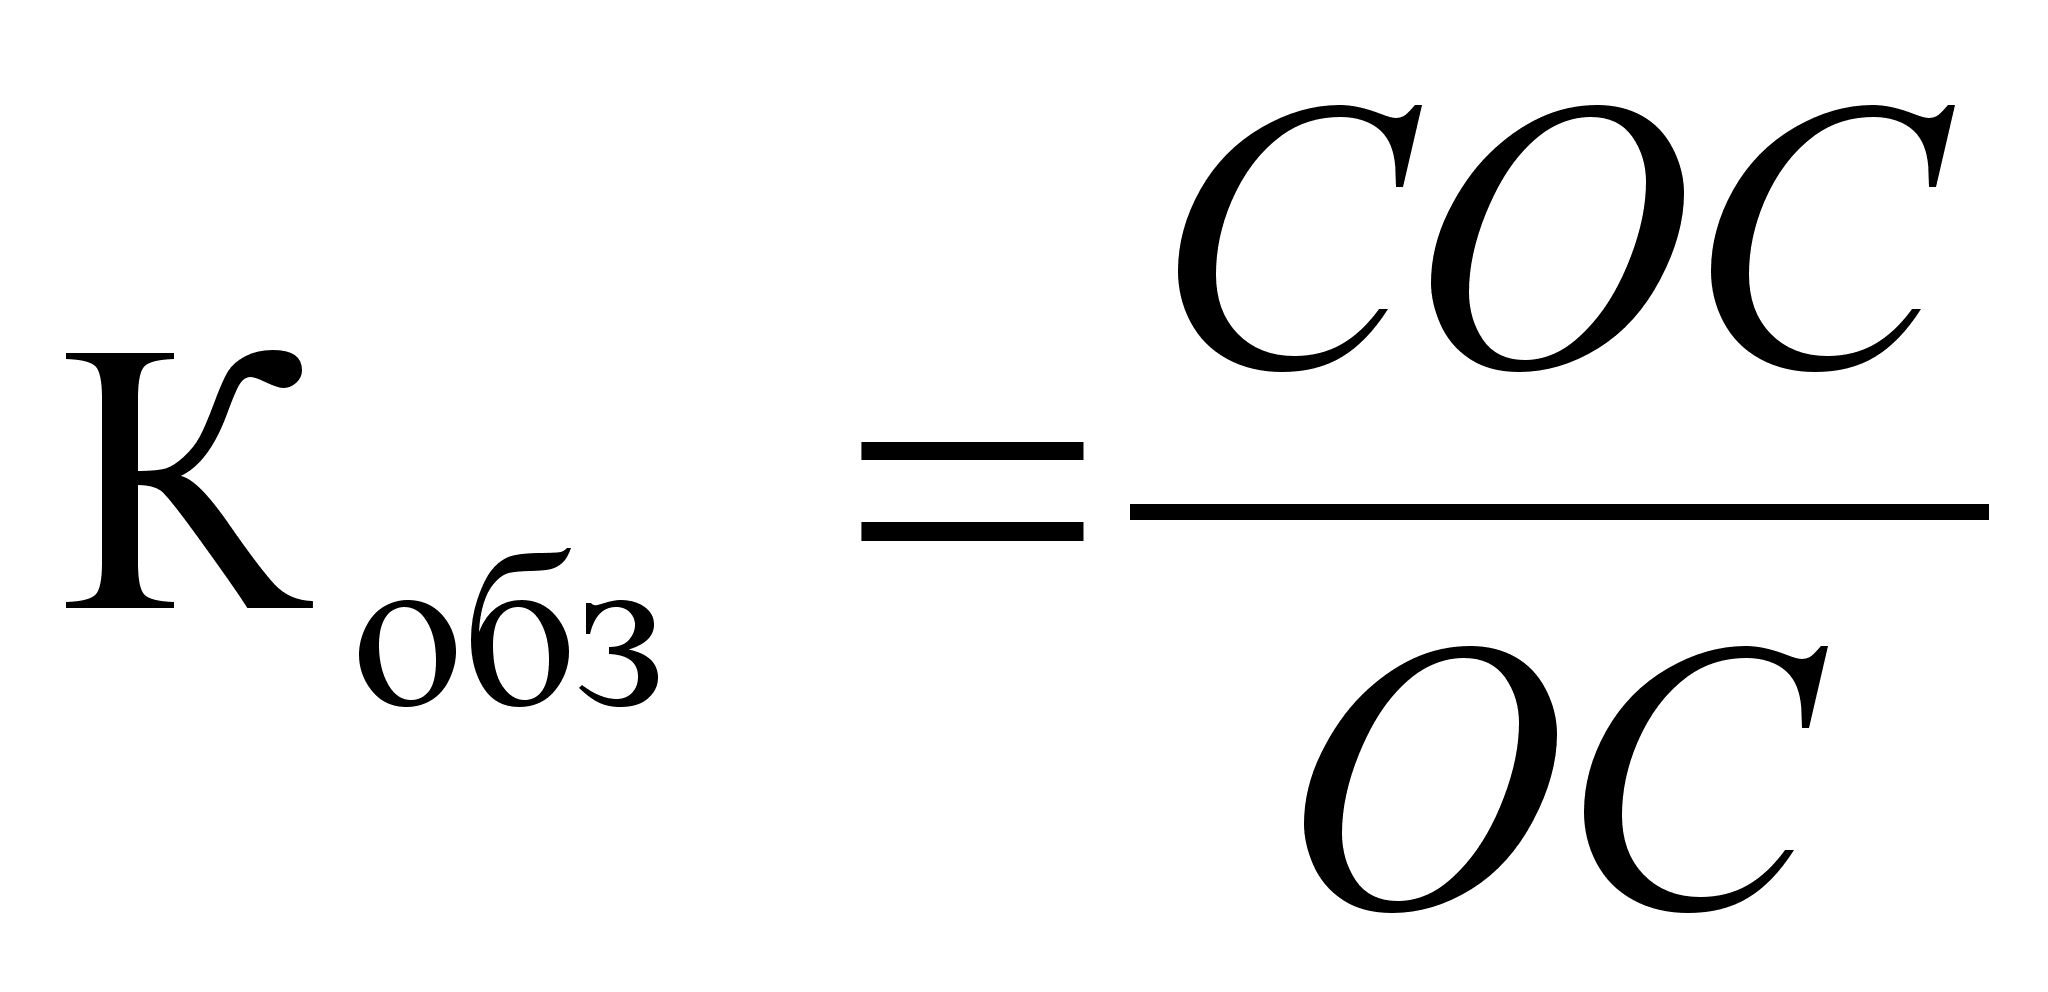 ,
где СОС – собственные оборотные средства,
ОС – оборотные средства.
Коэффициент показывает обеспеченность средствами источники формирования запасов и затрат.
Коэффициент маневренности
Коэффициент показывает, сколько средств достаточно для независимости. Норматив коэффициента ≥ 0,2-0,5.
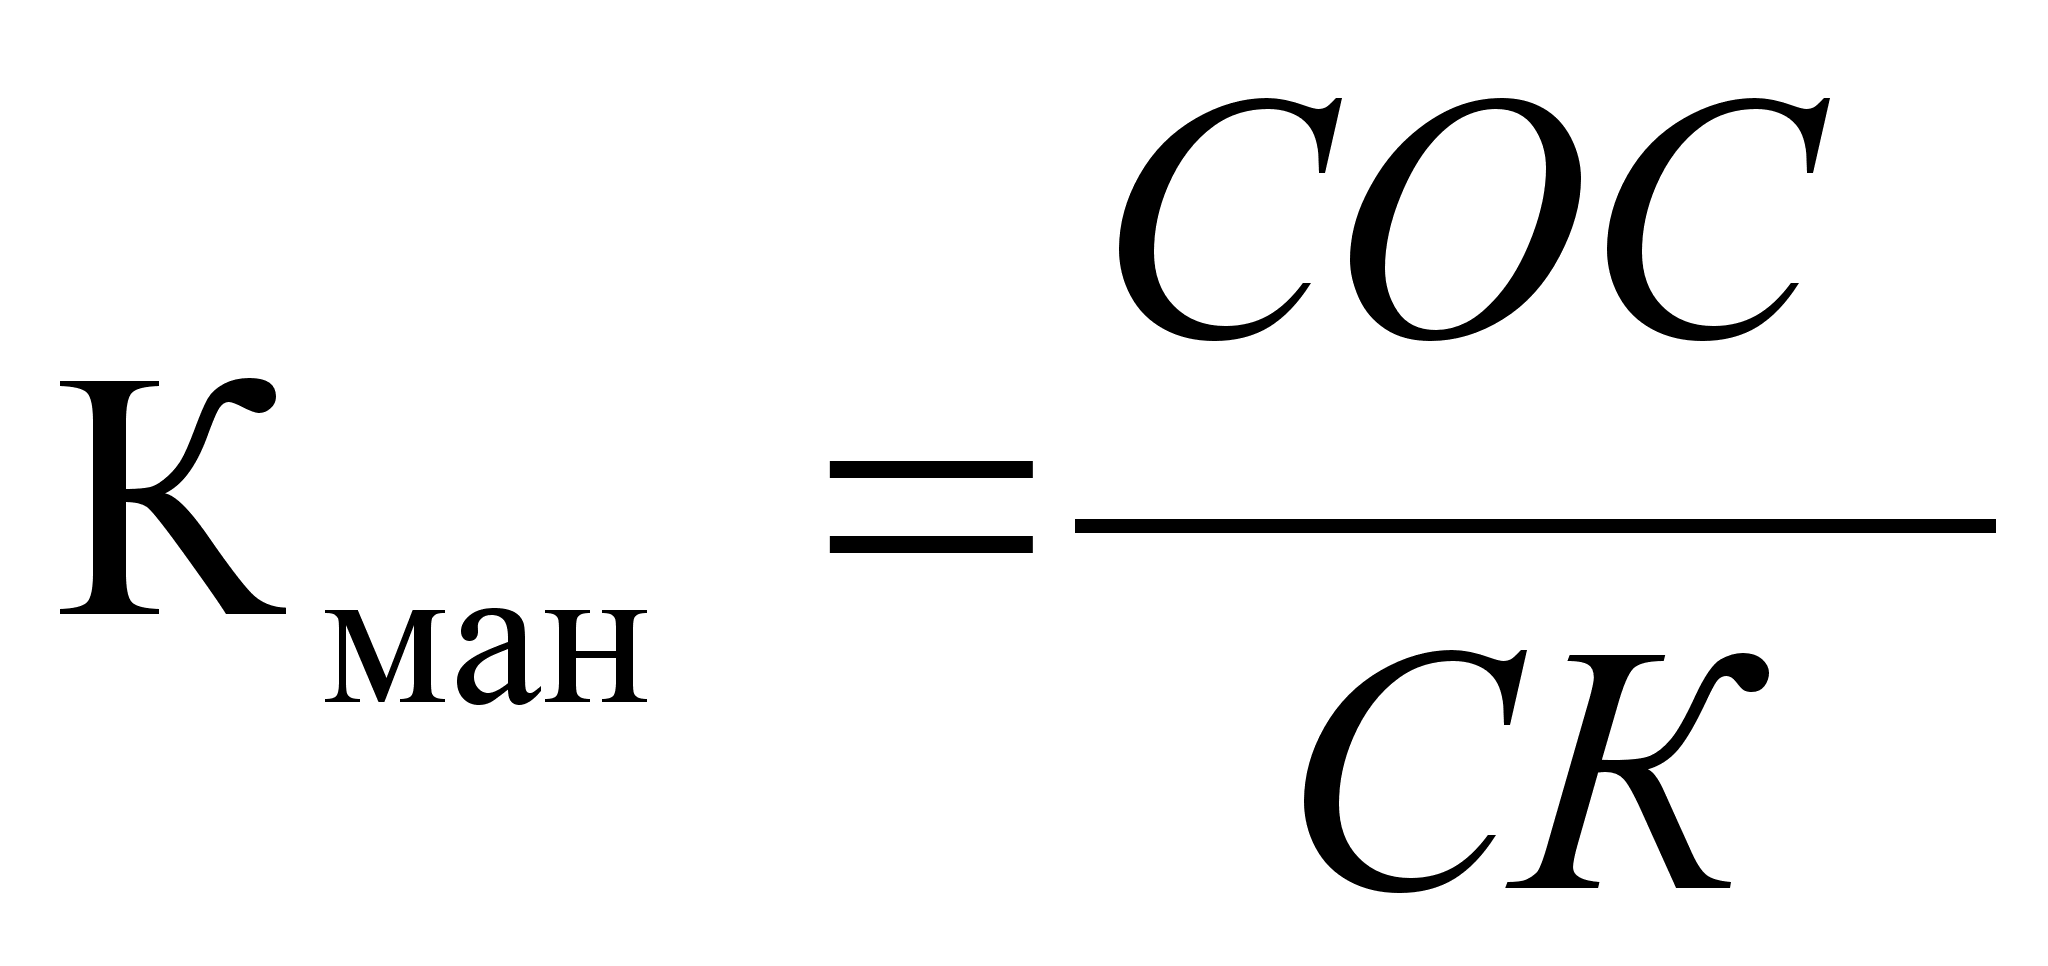 ,
Обеспеченность оборотных средств запасами.
Это отношение собственных оборотных средств к запасам. Норматив коэффициента ≥0,5.
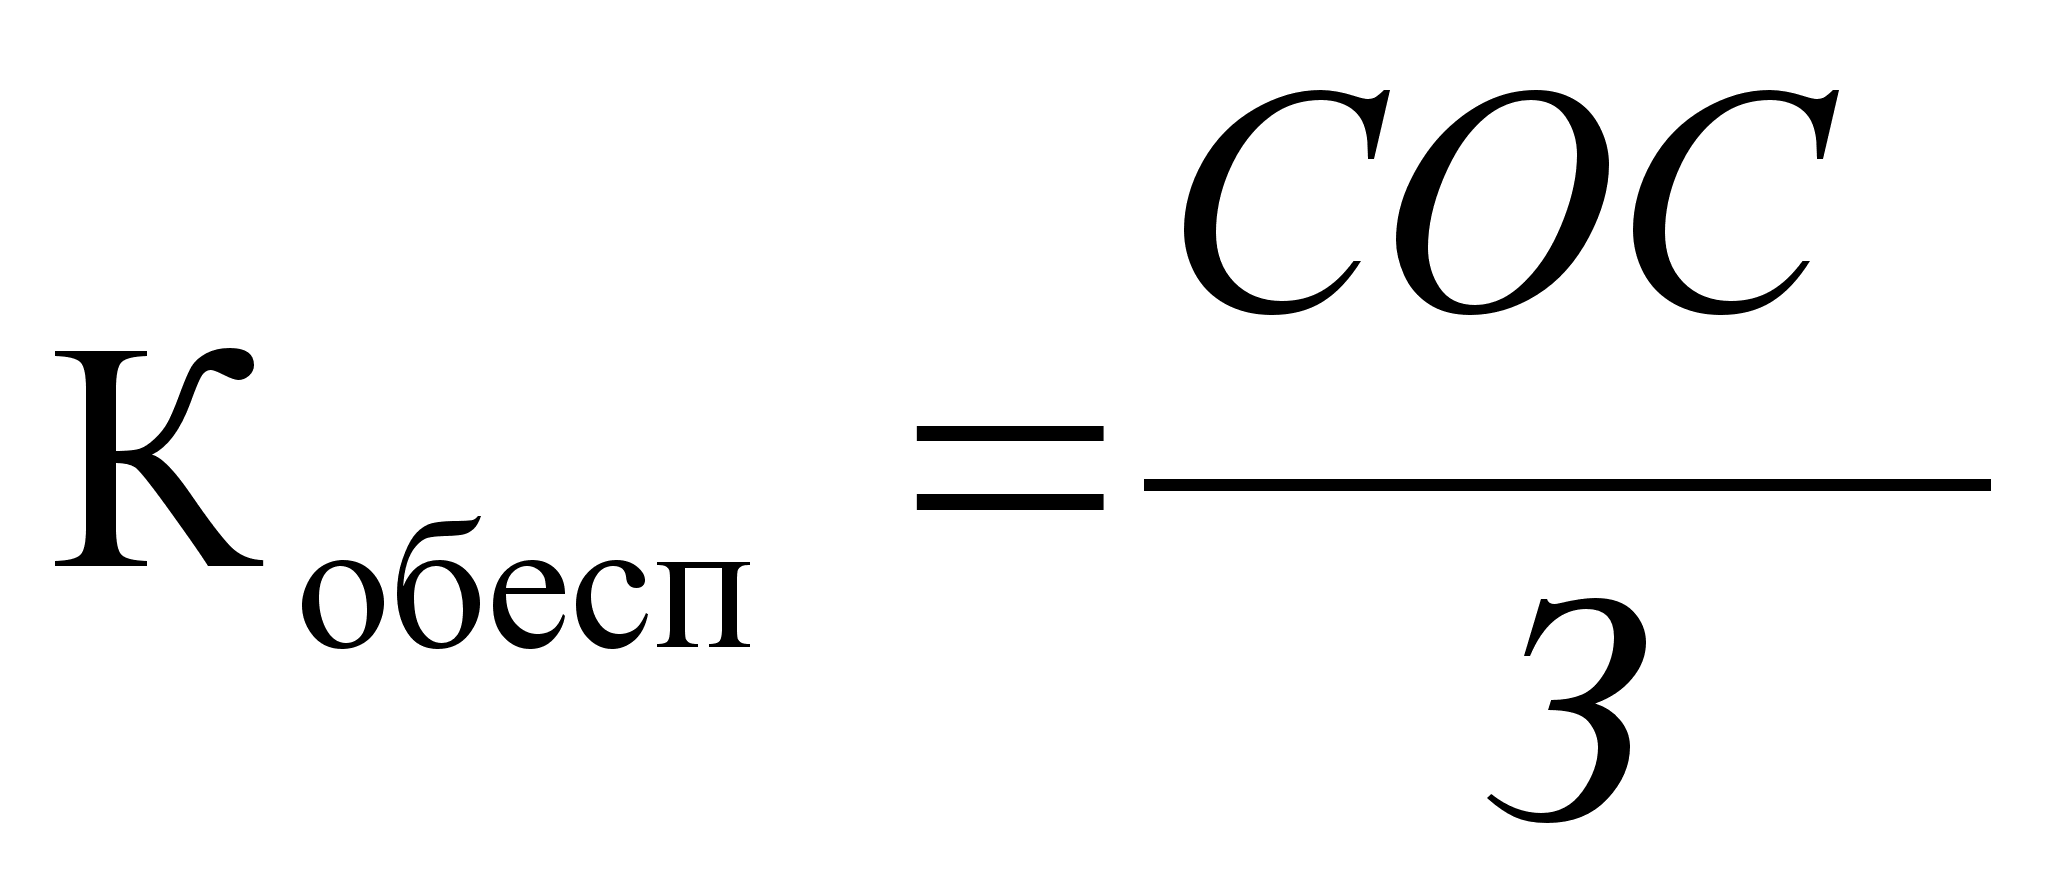
Типы финансовой устойчивости.
Финансовое состояние предприятия может быть охарактеризовано как:
Абсолютная устойчивость;
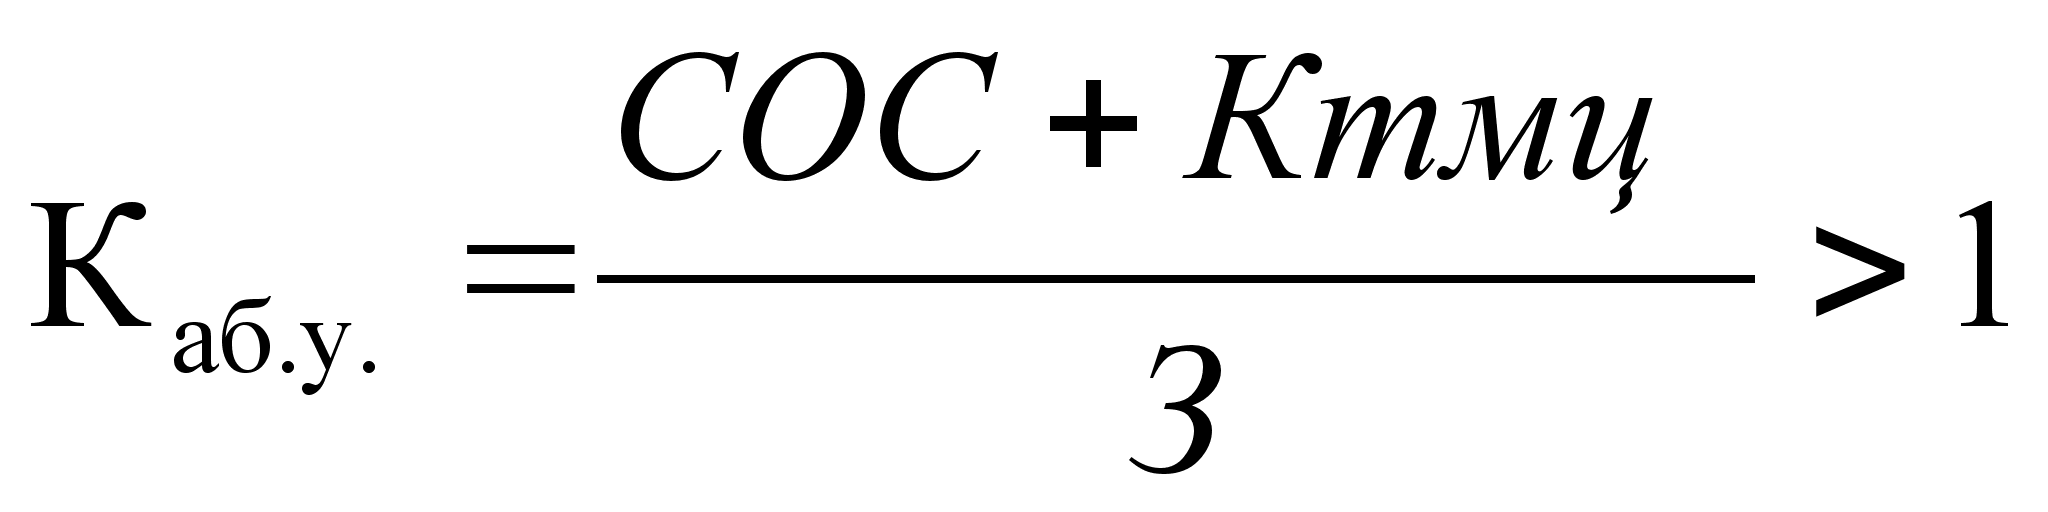 ,
где Ктмц – кредиты под товары и материальные ценности.
Нормальная устойчивость финансового состояния, которая характеризуется отсутствием неплатежей, работа высоко или нормально рентабельна;

Неустойчивое финансовое состояние характеризуется задержками в оплате труда, неустойчивой рентабельностью. При таком коэффициенте нужно прибегать к привлеченным средствам;
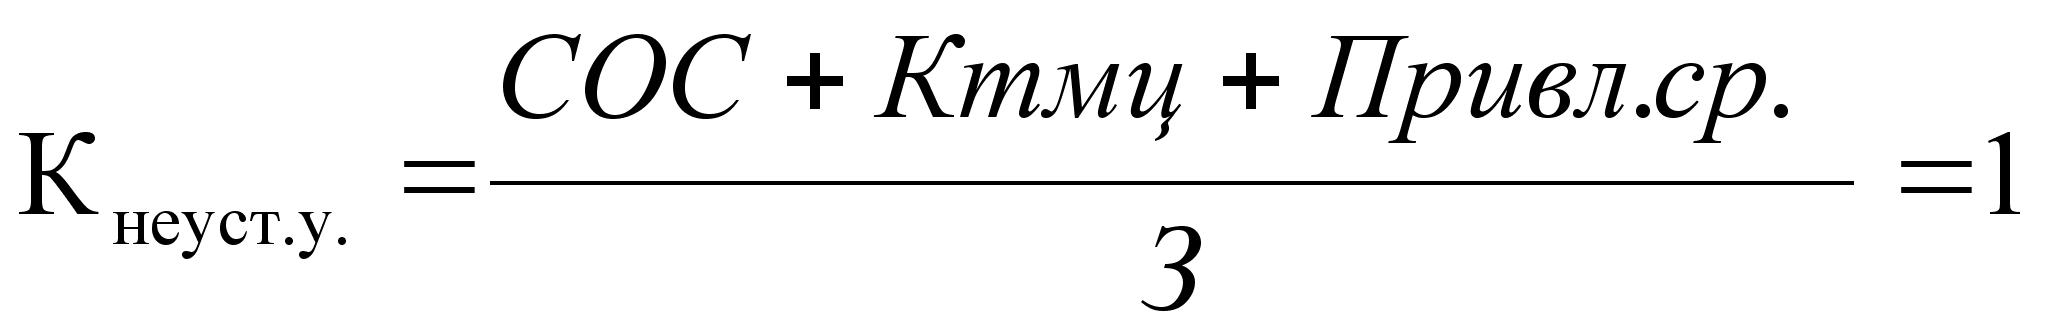
Кризисное финансовое состояние характеризуется, кроме упомянутых выше, еще наличием регулярных неплатежей. Его можно классифицировать:
1-я степень – наличие просроченных ссуд банка
2-я степень – наличие, кроме того просроченной задолженности поставщикам;
3-я степень – банкротство, т.е. наличие недоимок в бюджет.
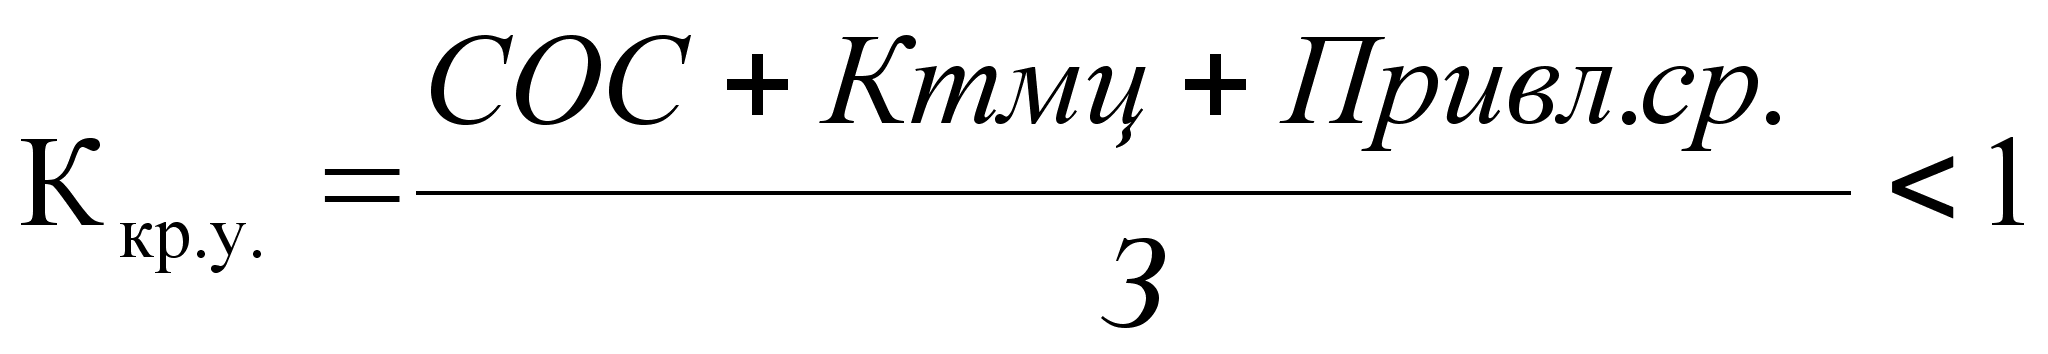
35. Финансовые основы страховой деятельности
Общие принципы организации финансов страховщика
Финансы страховщика обеспечивают его деятельность по оказанию страховой защиты. Страховщик формирует и использует средства страхового фонда, покрывая ущерб страхователя и финансируя собственные затраты по организации страхового дела. Кроме того, в условиях рынка страховщик, как правило, занимается инвестиционной деятельностью, используя часть средств страхового фонда и собственные средства. Вследствие этого денежный страховой оборот организации более сложен, чем у предприятий других отраслей народного хозяйства.
Денежный оборот страховой организации включает в себя два относительно самостоятельных денежных потока: оборот средств, обеспечивающий страховую защиту, и оборот средств, связанный с организацией страхового дела. При этом оборот средств, обеспечивающий страховую защиту, проходит два этапа: на первом этапе формируется и распределяется страховой фонд, на втором — часть средств страхового фонда инвестируется с целью получения прибыли. Каждый из выделенных элементов денежного оборота средств страховой организации имеет свое социально-экономическое значение, в связи с чем движение средств на каждом этапе проходит под воздействием различных экономических и юридических факторов.
Денежный оборот, непосредственно связанный с оказанием страховой защиты, определяется сущностными моментами категории страхования. Важнейшей особенностью этой части оборота средств страховой организации является рисковой, вероятностный характер движения. В основе формирования страхового фонда лежит вероятность ущерба, которая исчисляется на основе статистических данных и теории вероятностей. В основе же распределения страхового фонда лежит фактический ущерб, причиненный страхователям в данном году, который может отклоняться от предполагаемого независимо от деятельности страховщика. Вероятность несовпадения объема сформированного страхового фонда и потребностей в выплате страхового возмещения порождает целый ряд специфических особенностей в организации финансов страховщика.
Страховой фонд формируется путем аккумуляции страховых платежей, которые определяются на основе тарифа.
Возможное несоответствие между ожидаемым и фактическим ущербом предъявляет определенные требования прежде всего к структуре тарифа: в его основную часть (нетто-ставку) включается рисковая надбавка, отражающая возможную вероятность отклонения величины фактического ущерба от ожидаемого.
Выполняя свои финансовые обязательства, страховщик расходует полученные платежи, т.е. распределяет их по разным целевым направлениям, заложенным в тарифе. На этом этапе движения средств несовпадение расчетного (ожидаемого) ущерба с фактическим возможно как во времени, так и в пространстве. Из принципа замкнутой раскладки ущерба вытекает возможность оказывать помощь пострадавшим страхователям в данном году за счет остальных участников страхования — территориальная раскладка ущерба. Временная же раскладка ущерба требует формирования за счет неиспользованной части совокупной нетто- ставки в благополучные годы запасных фондов, которые будут расходоваться в годы с повышенной убыточностью.
Особенности временной раскладки ущерба в рисковом страховании (как правило, краткосрочном) и накопления страховой суммы в долгосрочных видах страхования жизни и дополнительной пенсии породили два типа запасных фондов: запасные фонды по рисковым видам страхования и резервы взносов. В тех видах страхования, где ущерб может достигать катастрофических размеров, могут формироваться также запасные фонды перестраховочного характера.
Такие фонды, в свою очередь, могут формироваться по всем видам и отраслям страхования в совокупности, по каждому виду страхования в отдельности или по группам видов страхования — как это сочтет необходимым или более удобным страховщик. Первый вариант позволяет более широко перераспределять средства, второй отвечает требованиям соблюдения эквивалентности взаимоотношений страховщика и страхователя (исключает возможность перераспределения средств между страхователями по конкретным видам страхования).
Чем выше вероятность того, что созданный страховщиком фонд окажется достаточным для выполнения им своих обязательств (возмещения ущерба), тем выше финансовая устойчивость страховщика. Следовательно, движение средств, связанное с формированием и использованием запасных фондов, вызвано непосредственно рисковым характером денежного оборота.
Потребность в повышении финансовой устойчивости страховых операций в условиях рискового характера кругооборота средств породила такой метод, как перестрахование, основанное на расширении раскладки ущерба.
Деятельность страховой организации в условиях рынка предполагает не только возмещение своих издержек, но и получение прибыли. Страховая организация не должна стремиться к получению большой прибыли от страховых операций, поскольку этим нарушался бы принцип эквивалентности взаимоотношений страховщика и страхователя. Более того, в страховании термин «прибыль» применяется условно, так как страховые организации не создают национального дохода, а лишь участвуют в его перераспределении. Под прибылью от страховых операций понимается такой положительный финансовый результат, при котором достигается превышение доходов над расходами по обеспечению страховой защиты. Тем не менее страховые операции могут приносить иногда довольно значительную прибыль, но ее получение не является ориентиром для страховой организации. Важно помнить, что общественная эффективность деятельности страховщика может быть оценена весьма высоко и при незначительной прибыли от страховых операций, а в определенных ситуациях — и при ее отсутствии.
Основным источником получения прибыли для страховой организации является инвестиционная деятельность, которая проводится путем использования части средств страхового фонда в коммерческих целях. Несмотря на то что целью страховой деятельности является оказание услуг, имеющих большое социальное значение, а целью инвестиционной деятельности является получение прибыли, они органически связаны между собой. С одной стороны, источником финансирования инвестиционной деятельности является страховой фонд, с другой стороны, прибыль от инвестиционной деятельности может быть направлена на финансирование страховых операций: дотации убыточным видам страхования, подготовка кадров, разработка новых видов страхования и др. Например, в страховании жизни ожидаемая прибыль от использования средств резерва взносов в инвестиционной деятельности заранее учитывается при определении тарифа и тем самым способствует его снижению, оказывая влияние на величину страхового фонда.
Рисковый характер движения страхового фонда оказывает влияние и на инвестиционную деятельность, предъявляя серьезные требования к ликвидности вложенных средств.
В отличие от имеющего рисковой характер оборота средств по оказанию страховой защиты оборот средств, связанный с организацией страхового дела, регулируется действующим законодательством, организационной формой страховой фирмы и другими экономическими обстоятельствами. Эти обстоятельства определяют, например, порядок распределения прибыли, взаимоотношения с бюджетом и т.д. Так, на протяжении 70 лет Госстрах СССР и входившие в него страховые организации действовали на принципах хозяйственного расчета. В настоящее время, в связи с изменением общей экономической ситуации, организации системы Госстраха преобразованы в самостоятельные коммерческие фирмы и их филиалы.
Поскольку страховые организации являются хозяйственными единицами, они формируют помимо специфически страховых и другие фонды, необходимые им для хозяйственной деятельности, в частности уставный и амортизационный фонды. Так, акционерные страховые общества являются владельцами уставного фонда (имущество, переданное обществу учредителями, включая доходы от реализации акций). Согласно принятому в стране порядку формирования акционерных обществ, они должны создавать резервный фонд (помимо собственно страховых) в размере не ниже 15% уставного фонда (путем ежегодных отчислений не ниже 5% суммы чистой прибыли). Кроме того, в примерном уставе акционерных страховых фирм оговорено, что фирма может иметь собственные специальные запасные и резервные фонды. Цели, размеры, сроки и условия создания и использования этих фондов определяются общим собранием акционеров.
ОАО «РОСНО» использует в своей деятельности следующие фонды:
уставный фонд;
амортизационный фонд;
фонд текущих поступлений;
систему запасных фондов по рисковым видам страхования;
систему резервов взносов по долгосрочным видам страхования;
страховой пенсионный фонд;
фонд финансирования предупредительных мероприятий;
фонд оплаты труда (часть расходов на оплату труда — комиссионное вознаграждение агентам — входит в расходы на ведение дела);
фонды экономического стимулирования (фонд развития страхования и фонд социально-культурных мероприятий).
ОАО «РОСНО» формирует также централизованные запасные фонды по рисковым видам страхования; резерв платежей по страхованию жизни и централизованный превентивный фонд.
36. Финансовая система и ее структура
Финансы — это система экономических отношений, которые возникают между государством юридическими и физическими лицами, между отдельными государствами по поводу формирования, распределения и использования фондов денежных средств. Иными словами, денежные отношения, реализация которых происходит через особые фонды, — это финансовые отношения.
Таким образом, финансы — неотъемлемая часть денежных отношений. Однако не всякие денежные отношения являются финансовыми отношениями. Финансы отличаются от денег как по содержанию, так и по выполняемым функциям.
Финансы — экономический инструмент распределения и перераспределения валового внутреннего продукта, орудие контроля за образованием и использованием фондов денежных средств.
Сущность финансов проявляется в их функциях: распределительной, контрольной, стимулирующей, фискальной.
Распределительная функция финансов заключается в обеспечении субъектов хозяйствования необходимыми финансовыми ресурсами, которые используются в форме денежных фондов целевого назначения. Посредством налогов в государственном бюджете концентрируются средства, направляемые затем на решение народнохозяйственных проблем, как производственных, так и социальных, финансирование крупных межотраслевых, комплексных целевых программ — научно-технических, экономических и др. С помощью налогов государство перераспределяет часть прибыли предприятий, фирм, доходов граждан, направляя ее на развитие производственной и социальной инфраструктуры, на инвестиции в капиталоемкие и фондоемкие отрасли с длительными сроками окупаемости затрат.
Финансы, связанные с движением стоимости общественного продукта, выраженного в денежной форме, обладают свойством количественно (через финансовые ресурсы и фонды) отображать воспроизводственный процесс в целом и различные его фазы. Это позволяет систематически контролировать складывающиеся в обществе экономические пропорции, что отражает другую функцию финансов — контрольную.
Стимулирующая функция финансов проявляется в следующем: маневрируя налоговыми ставками, льготами, штрафами, изменяя условия налогообложения, вводя одни и отменяя другие налоги, государство создает условия для ускоренного развития определенных отраслей и производств, способствует решению актуальных для общества проблем. С помощью налогов, льгот, санкций государство может стимулировать технический прогресс, увеличение числа рабочих мест, капитальные вложения в расширение производства.
Выполнение финансами фискальной функции связано с тем, что с помощью налогов достигается изъятие части доходов предприятий и граждан для содержания государственного аппарата, обороны страны и той части непроизводственной сферы, которая вообще не имеет собственных источников доходов (библиотеки, архивы), либо они недостаточны для обеспечения должного уровня развития (фундаментальная наука, театры, музеи).
ПОНЯТИЕ ФИНАНСОВОЙ СИСТЕМЫ И ЕЕ СТРУКТУРА
Совокупность финансовых отношений в рамках национальной экономики образует финансовую систему государства. С точки зрения социально-экономических отношений, она складывается из централизованных, децентрализованных финансов и финансов домохозяйств.
Централизованные финансы — это государственная бюджетная система, государственный кредит, специальные внебюджетные фонды, фонды имущественного и личного страхования. Они используются в качестве инструмента регулирования национальной экономики в целом, решения целого ряда важнейших экономических и социальных задач;
Децентрализованные финансы — финансы фирм и предприятий различных форм собственности. Это финансовые отношения между юридическими лицами, юридическими лицами и государством, юридическими и физическими лицами. В своей стимулирующей функции они используются для регулирования экономических и социальных отношений в рамках отдельных хозяйственных субъектов. Финансы фирм, предприятий и отраслей народного хозяйства составляют основу финансов. Здесь формируется подавляющая часть финансовых ресурсов. От состояния финансов предприятий различных форм собственности во многом зависит общее финансовое положение страны.
Каждый элемент финансовой системы особым образом влияет на производство, имеет свои, присущие ему функции. Так, с помощью централизованных финансов мобилизуются ресурсы в основной централизованный фонд государства и происходит их распределение и перераспределение между отраслями национального хозяйства, экономическими регионами, отдельными группами населения. Внебюджетные фонды в рамках централизованных финансов имеют строго целевое назначение: крупнейший социальный Пенсионный фонд РФ мобилизует средства на выплату пенсий гражданам страны. Фонды имущественного и личного страхования предназначены для возмещения ущерба, нанесенного стихийными бедствиями предприятиям и населению, а также — для выплаты застрахованному лицу или его семье материального обеспечения при наступлении страхового случая. Государственный кредит как элемент централизованных финансов представляет собой форму кредитных отношений между государством и юридическими и физическими лицами, при которых государство выступает главным образом в качестве заемщика средств.
Таким образом, каждое звено финансовой системы представляет собой определенную сферу финансовых отношений, а финансовая система в целом— совокупность различных сфер финансовых отношений, в процессе которых образуются и используются фонды денежных средств.
С точки зрения макроэкономического анализа и роли государства в развитии национальной экономики, особое значение имеют государственные финансы. Принципом их построения, характерным для финансовых систем современных развитых стран, является фискальный федерализм, при котором осуществляется четкое разграничение функций между различными уровнями системы. В соответствии с данным принципом в унитарных государствах местные бюджеты не входят в государственный бюджет, в федеративных государствах — местные бюджеты не входят в бюджеты членов федерации, а последние не включаются в государственный федеральный бюджет.
Bottom of Form 0
37. Финансовые риски и способы управления ими.
Управление рисками представляет собой совокупность процессов внутри организации, направленных на ограничение уровней принимаемых организацией рисков в соответствии с интересами акционеров (собственников) организации - аппетитом к риску.
Основной проблемой при управлении рисками является конфликт интересов между собственниками организации и её менеджментом и сотрудниками.
Собственники (акционеры) организации фактически покрывают собственными средствами возможные убытки организации, поэтому не заинтересованы в увеличении потенциального уровня таких убытков. Их интересы можно сформулировать как увеличение доходности операций с существенным ограничением на риск.
По финансовым последствиям принято разделять риски на три категории:
1) допустимый риск - это риск решения, в результате неосуществления которого субъекту менеджмента грозит потеря прибыли;
2) критический риск - это риск, при котором субъекту менеджмента грозит потеря выручки;
3) катастрофический риск - риск, при котором возникает неплатежеспособность предприятия.
финансовые риски - это любой риск, порождающий финансовые последствия. При таком подходе финансовые риски включают и коммерческие риски, возникающие не только вследствие финансовых рисков (в узком понимании), но и имущественных, производственных, торговых рисков
Имущественные риски определяются возможной потерей имущества по причине кражи, диверсии, халатности, перенапряжением технической и технологической систем.
Производственные риски связанны с убытком от остановки производства вследствие различных факторов, а также риски, связанные с внедрением в производство новых техники и технологий.
Торговые риски связаны с убытком по причине задержки платежей, отказа от платежа в период транспортировки товара, не поставки товара и т.п.
Кроме этого представляется возможным выделить и отнести к коммерческим рискам риски маркетинговой стратегии.
Инфляционный риск - это риск того, что при росте инфляции, получаемые денежные доходы обесцениваются с точки зрения реальной покупательной способности быстрее, чем растут.
Инфляция - это процесс обесценения денег и, естественно, роста цен. Дефляция - это процесс обратный инфляции, порождающий рост покупательной способности денег и снижение цен.
Дефляционный риск сопровождается ухудшением экономических условий предпринимательства и снижения доходов.
Валютные риски представляют собой опасность валютных потерь, связанных с изменением курса одной иностранной валюты по отношению к другой, при проведении внешнеэкономических, кредитных и других валютных операций.
Риски ликвидности связаны с возможностью потерь при реализации ценных бумаг или товаров из-за изменения оценки их качества и потребительной стоимости.
Инвестиционные риски сопровождают вложение капитала.
Риск упущенной выгоды - это риск наступления косвенного (побочного) финансового ущерба или неполучения прибыли в результате неосуществления какого-то мероприятия (инвестирование, хеджирование и др.)
Риск снижения доходности реализуется как снижение процентов и дивидендов по портфельным инвестициям, по вкладам и кредитам.
Процентные риски - это опасность потерь коммерческими банками и другими финансово-кредитными учреждениями в результате превышения процентных ставок, выплачиваемых ими по привлеченным средствам, над ставками по предоставленным кредитам. К этим рискам относят также риск потерь, которые могут понести инвесторы в связи с изменением дивидендов по акциям, процентных ставок по облигациям, сертификатам и другим ценным бумагам.
СИСТЕМА УПРАВЛЕНИЯ ФИНАНСОВЫМ РИСКОМ
Источники финансовых рисков могут находиться как внутри (конфликты, нелояльность или недобросовестность отдельных сотрудников), так и вне объекта финансового риска (действия партнеров или конкурентов и др.). Поэтому могут быть выделены системы управления как внутренним, так и внешним финансовым риском. Для управления как внешним, так и внутренним финансовым риском используют специальную систему, которая является подсистемой системы финансового управления. Подсистема управления финансовым риском должна включать:
источники и датчики информации;
подсистему сбора информации;
подсистему обработки информации;
подсистему отображения информации;
подсистему принятия решений;
исполнительные элементы;
подсистему контроля.
Операции управления финансовым риском должны выполняться в автоматическом или автоматизированном режиме с привлечение средств вычислительной техники и автоматики.
Поэтому наиболее важными требованиями к системе управления финансовыми рисками являются требования:
достаточности компенсирующего финансового воздействия по объему и интенсивности;
управление в реальном масштабе времени.
38 . Роль финансового менеджмента в организации финансовой работы на предприятии
Движение капитала на предприятии происходит постоянно. Термин "финансовый менеджмент" означает, что это движение осуществляется в соответствии с определенным планом.
В последние годы роль финансового директора расширена до управления предприятием в целом. Иными словами, управляющие финансами теперь занимаются и общим управлением, тогда как прежде они главным образом занимались приращением денежных средств и движением наличности фирмы. Сочетание таких факторов, как растущая конкуренция между фирмами, технологические усовершенствования, требующие значительных капиталовложений, наличие инфляции, изменение процентных ставок, налогового законодательства, экономической устойчивости в мире, наличие определенных спекулятивных эксцессов, нравственное беспокойство, связанное с ситуацией на финансовых рынках, — все это оказало огромное влияние на то, что финансовый директор выдвинулся на роль генерального управляющего. Более того, для того чтобы справиться с возникающими изменениями, необходим гибкий подход ко всем факторам. Испытанные прежде методы решения проблем попросту неприемлемы в новом мире, где они быстро устаревают. Конкуренция требует постоянного приспособления к изменяющимся условиям.
Цель деятельности фирмы
Эффективное управление движением капитала в рамках фирмы предполагает наличие определенной цели ее развития, что дает возможность оценить эффективность того или иного финансового решения. Во всех случаях решение должно быть принято на основании определенных стандартов. Несмотря на то, что возможно предположить наличие различных целей, мы считаем, что основной задачей фирмы является максимальное увеличение благосостояния ее владельцев.
Собственность членов корпорации подтверждается соответствующей долей акционерного капитала. Каждая акция показывает, что ее держателю принадлежит 1/n часть капитала данной компании, где n — общее число выпущенных в обращение акций. Благосостояние акционеров ассоциируется с рыночной ценой акций фирмы. Хотя рыночная цена может быть несовершенной мерой благосостояния акционеров, она является
лучшим из доступных способов его оценки. Если акции фирмы не обращаются на рынке, можно использовать альтернативные цены. Анализируя состояние сходных компаний, акции которых обращаются на рынке, можно примерно определить рыночную стоимость фирмы.
Функции управляющего финансами
Финансовый директор занимается: 1) эффективным распределением фондов в рамках предприятия и 2) мобилизацией средств на как можно более выгодных условиях. Цель реализации этих функций — максимизировать благосостояние акционеров компании.
Для того чтобы эффективно мобилизовать средства и распределять их, финансовые директора должны тщательно планировать эти процессы. Прежде всего они должны прогнозировать движение наличных денег и оценивать его влияние на финансовое состояние фирмы. На основании этого прогноза они должны предусмотреть в плане достаточное количество ликвидных средств для своевременной оплаты счетов и других обязательств. Подобные операции могут потребовать привлечения дополнительных средств. Для того, чтобы держать под контролем состояние дел в компании, финансовый директор должен установить определенные нормативы. Затем эти нормативы используются для того, чтобы сравнить действительные результаты с запланированными.
Распределение средств
Финансовый директор контролирует распределение средств между различными направлениями деятельности фирмы. Это распределение должно проводиться в соответствии с основной целью деятельности фирмы: максимизацией благосостояния ее акционеров. Определение необходимого уровня ликвидности является одной из важнейших составных частей финансового менеджмента. Оптимальный размер текущих активов зависит от его рентабельности и возможностей гибкого управления ими в сравнении с затратами на их поддержание. В прошлом управление оборотным капиталом играло определяющую роль в деятельности финансовых директоров. Хотя эта традиционная функция и продолжает оставаться жизненно важной, ныне они занимаются также и менее ликвидными активами и обязательствами.
Распределение средств в рамках фирмы определяет общую сумму ее активов, их структуру и степень коммерческого риска фирмы. Все эти факторы весьма существенно влияют на стоимость фирмы.
Мобилизация средств
Второй стороной управления финансами является приобретение фондов. Их источники весьма разнообразны. Каждый из них имеет соответствующие характеристики, определяемые поставщиком капитала, как-то: цена, срок платежа, наличие в определенный момент, возможные препятствия и другие условия. На основании этих факторов финансовый директор должен определить оптимальное сочетание источников финансирования фирмы. Принимая решение, следует учитывать его влияние на благосостояние акционеров фирмы.
Управление финансами включает в себя как распределение средств внутри фирмы, так и приобретение фондов. Распределение и приобретение взаимосвязаны в том смысле, что, принимая решение об инвестировании в конкретный актив необходимо профинансировать это инвестирование, причем стоимость финансирования оказывает существенное влияние на само решение об инвестировании. Совместно эти процессы определяют ценность фирмы для акционеров. Овладев понятиями распределения и мобилизации средств, вы получите ключ к пониманию значения управления финансами.
Введение в управление финансами:
Задача управления финансами состоит в принятии:
Инвестиционных решений – решений оп планированию долгосрочных вложений (сколько инвестировать и в какие финансовые активы);
Финансовых решений – решений по привлечению возможных источников финансирования (как получить необходимые ден. средства).
Инвестиционные решения (расстаться с деньгами сегодня ради получения прибыли в будущем)
Выбор инвест. политики компании и направлений вложения денег
Анализ рынка цен. бумаг
Оценка эффективности портфеля цен. Бумаг
Пересмотр портфеля цен. бумаг
Финансовые решения
Финансовый анализ и планирование
Решения по структуре капитала
Управление наличными ден. средствами, ДЗ и тов. -мат. запасами
Выработка дивидендной политики
Цель управления финансами
Первичная цель – максимальное увеличение состояния (богатства) владельцев компании (для АО – увеличение рыночной стоимости акций)
Вторичные цели –
Максимизация прибыли компании
Максимизация управленческого вознаграждения
Поведенческие цели
Социальная ответственность
Функции фин. менеджера компании
Эффективное наращивание капитала
Управление движением капитала в рамках компании, его распределение
Мобилизация фин. средств на наивыгоднейших условиях
Планирование движения наличных денег и оценка его влияния на фин. состояние компании
39. Федеральный бюджет: доходы и расходы.
ФЗ «О федеральном бюджете на 2002г.» № 194-ФЗ от 30.12.01г. Бюджетный кодекс.
В целях настоящего Кодекса применяются следующие понятия и термины:
бюджет - форма образования и расходования фонда денежных средств, предназначенных для финансового обеспечения задач и функций государства и местного самоуправления;
бюджетная система Российской Федерации - основанная на экономических отношениях и государственном устройстве Российской Федерации, регулируемая нормами права совокупность федерального бюджета, бюджетов субъектов Российской Федерации, местных бюджетов и бюджетов государственных внебюджетных фондов;
доходы бюджета - денежные средства, поступающие в безвозмездном и безвозвратном порядке в соответствии с законодательством Российской Федерации в распоряжение органов государственной власти Российской Федерации, органов государственной власти субъектов Российской Федерации и органов местного самоуправления;
расходы бюджета - денежные средства, направляемые на финансовое обеспечение задач и функций государства и местного самоуправления;
Федеральный бюджет на 2002 год утвержден законом по расходам в сумме 1947386,3 млн. рублей и доходам в сумме 2125718,2 млн. рублей исходя из прогнозируемого объема валового внутреннего продукта в сумме 10950 млрд. рублей и уровня инфляции 12,0 процента (декабрь 2002 года к декабрю 2001 года).
Превышение доходов над расходами направляется в 2002 году в сумме 68566,6 млн. рублей на погашение государственного долга Российской Федерации и в сумме 109765,3 млн. рублей на образование финансового резерва.
Во избежание образования дефицита федерального бюджета в 2002 году не допускается использование средств финансового резерва, сформированных за счет свободных остатков средств федерального бюджета по состоянию на 1 января 2002 года на финансирование расходов федерального бюджета.
Сводная бюджетная роспись с поквартальным распределением утверждается министром финансов Российской Федерации и представляется в Государственную Думу Федерального Собрания Российской Федерации до 1 февраля 2002 года.
Правительство Российской Федерации ежеквартально нарастающим итогом одновременно с ежеквартальным отчетом об исполнении федерального бюджета на 2002 год представляет в Государственную Думу сведения об объемах и о направлениях расходования, о способах и об объемах размещения средств финансового резерва.
ПОСТУПЛЕНИЯ ДОХОДОВ В ФЕДЕРАЛЬНЫЙ БЮДЖЕТ В 2002 ГОДУ
Доходы состоят из налоговых поступлений, неналоговых и безвозмездных. По принципу зачисления в бюджет все доходы делятся на закрепленные и регулирующие. Закрепленные – налоговые и неналоговые поступления подлежащие зачислению в соответствии с законодательством в бюджет соответствующего уровня. Регулирующие – налоговые поступления, передаваемые полностью или в фиксированной доле % с одного уровня бюджетной системы на другой в целях бюджетного регулирования.
Всего доходов – 2 125 718 200 тыс. руб.
Основную часть доходов фед. бюджета составляют налоговые поступления 81 % в т.ч. НДС – 36%, Н/прибыль – 10%, Акцизы – 11%, а также лицензионные и регистрационные сборы, налог на имущество, налог на совокупный доход, таможенные пошлины и др.
Неналоговые поступления 5%, в т.ч. доходы от имущества находящегося в государственной собственности; доходы от продажи земли и нематериальных активов; административные платежи; штрафные санкции; доходы о внешнеэкономической деятельности и др.
Доходы целевых бюджетных фондов 1%
Единый социальный налог 13%.
РАСПРЕДЕЛЕНИЕ РАСХОДОВ ФЕДЕРАЛЬНОГО БЮДЖЕТА НА 2002 ГОД
Расходы бюджета подразделяются на текущие и капитальные.
Всего расходов – 1 947 386 255,4 тыс. руб.:
Государственное управление и местное самоуправление 2,91%
Судебная власть 0,98%
Международная деятельность 2,20%
Национальная оборона 14,6%
Правоохранительная деятельность и обеспечение безопасности государства 8,93%
Фундаментальные исследования и содействие научно-техническому прогрессу 1,56%
Промышленность, энергетика, строительство 2,96%
Сельское хозяйство и рыболовство 1,38%
Охрана окружающей среды и природных ресурсов 0,50%
Транспорт, связь и информатика 0,36%
Развитие рыночной инфраструктуры
Предупреждение и ликвидация последствий чрезвычайных ситуаций и стихийных бедствий 0,45%
Образование 4,12%
Культура, искусство и кинематография 0,53%
Средства массовой информации 0,52%
Здравоохранение и физическая культура 1,64%
Социальная политика 22%
Обслуживание государственного и муниципального долга 14,64%
Пополнение гос. запасов и резервов
Финансовая помощь бюджетам других уровней 13,63%
Военная реформа 0,85%
Целевые бюджетные фонды 0,71%
Прочие расходы 4,53%
40. ПРОБЛЕМЫ ВНЕШНЕЙ ЗАДОЛЖЕННОСТИ РОССИИ
Государственный долг – это сумма задолженностей по выпущенным и непогашенным долговым обязательствам государства, включая начисленные по ним проценты. Долговые обязательства РФ могут существовать в следующих формах (Бюджетный кодекс, ст. 98):
кредитных отношений и договоров, заключенных от имени РФ с кредитными организациями, иностранными государствами и международными финансовыми организациями. В пользу указанных кредиторов;
государственных ценных бумаг, выпускаемых от имени РФ;
договоров о предоставлении государственных гарантий РФ, договоров поручительства РФ по обеспечению исполнения обязательств третьими лицами;
переоформление долговых обязательств третьих лиц в государственный долг РФ на основе принятых федеральных законов;
соглашений и договоров, в том числе международных, заключенных от имени РФ, о пролонгации и реструктуризации долговых обязательств РФ прошлых лет.
Государственный долг не должен превышать половины ВВП страны. Значительные размеры государственного долга отражают кризисное состояние экономики России. Увеличение заимствований на финансовом рынке и у зарубежных кредиторов приводит к росту расходов на обслуживание и погашение государственного долга и уменьшению государственных расходов по другим направлениям.
Проблема обслуживания государственного долга – ключ к макроэкономической стабилизации в стране. От ее решения зависят состояние федерального бюджета, золотовалютных резервов, стабильность национальной валюты, уровень процентных ставок, инфляции, инвестиционный климат. Кроме того, принимая во внимание попытки наших международных кредиторов использовать долговую проблему для политического давления на Россию, грамотное урегулирование госдолга становится фактором национальной безопасности и условием проведения самостоятельной внешней, да и внутренней политики.
До 17 августа весь объем государственного долга России находился на уровне 55% ВВП, в том числе внутренний долг составлял 25% ВВП, а внешний - 30% ВВП. После 17 августа доля государственного долга в ВВП поднялась до 95%, причем доля внешнего долга увеличилась до 75%, а доля внутреннего долга снизилась до 20% ВВП. Если бы тогда удалось удержать валютный коридор, все платежи по внешнему долгу могли составить в 1999 г. примерно 18% расходов федерального бюджета. Сейчас, если бы мы, конечно, платили, на это пришлось бы потратить более трех четвертей бюджета.
Суммарный внешний долг РФ на конец 1999 года, по оценкам правительства, составляет 166,2 млрд. долл. Из них долги бывшего СССР - 79,9 млрд. долл. (сумма процентов к выплате в 1999 г. - 8,2 млрд. долл.), а собственно российский долг - 70,7 млрд. долл. (сумма процентов