Статистические методы анализа финансового состояния предприятия в условиях рынка
денежные средства и краткосрочные финансовые вложения
Д
краткосрочные кредиты и заемные средства
Kt
расчеты и прочие активы
ra
долгосрочные кредиты и заемные средства
KT
ссуды, не погашенные в срок
Ko
БАЛАНС
B
БАЛАНС
B
По сути дела, модель предполагает определенную перегруппировку статей бухгалтерского баланса для выделения однородных с точки зрения сроков возврата величин заемных средств. Прежде всего на основе агрегирования статей раздела II пассива баланса получаются величины КТ и Кt.
Учитывая, что долгосрочные кредиты и заемные средства направляются преимущественно на приобретение основных средств и на капитальные вложения, преобразуем исходную балансовую формулу:
Z + Rа = {(ИC + КT) - F] + [Kt + К°+ RP}.
Отсюда можно сделать заключение, что при условии ограничения запасов и затрат Z величиной {(ИС + КТ) — F}:
Z £ (ИC + КT) - F,
будет выполняться условие платежеспособности предприятия, т. е. денежные средства, краткосрочные финансовые вложения (ценные бумаги) и активные расчеты покроют краткосрочную задолженность предприятия (Кt + КO + RP):
Rа ³ Кt + Кo + RP.
Таким образом, соотношение стоимости материальных оборотных средств и величин собственных и заемных источников их формирования определяет устойчивость финансового состояния предприятия. Обеспеченность запасов и затрат источниками формирования является сущностью финансовой устойчивости, тогда как платежеспособность выступает ее внешним проявлением. В то же время степень обеспеченности запасов и затрат источниками есть причина той или иной степени платежеспособности (или неплатежеспособности), выступающей как следствие обеспеченности.
Наиболее обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, получаемый в виде разницы величины источников средств и величины запасов и затрат. При этом имеется в виду обеспеченность определенными видами источников (собственными, кредитными и другими заемными), поскольку достаточность суммы всех возможных видов источников (включая краткосрочную кредиторскую задолженность и прочие пассивы) гарантирована тождественностью итогов актива и пассива баланса.
Общая величина запасов и затрат Z предприятия равна итогу раздела II актива баланса.
Для характеристики источников формирования запасов и затрат используются несколько показателей, отражающих различную степень охвата разных видов источников:
наличие собственных оборотных средств, равное разнице величины источников собственных средств и величины основных средств и вложений: ЕТ = ИС - F;
наличие собственных и долгосрочных заемных источников формирования запасов и затрат, получаемое из предыдущего показателя увеличением на сумму долгосрочных кредитов и заемных средств: ЕТ = (ИС + КТ) - F;
общая величина основных источников формирования запасов и затрат, равная сумме предыдущего показателя и величины краткосрочных кредитов и заемных средств (к которым в данном случае не присоединяются ссуды, не погашенные в срок): ЕS = (ИС + КТ) - F + Кt = ЕТ + Кt.
Каждый из приведенных показателей наличия источников формирования запасов и затрат должен быть уменьшен на величину иммобилизации оборотных средств в случае присутствия в разделе III актива баланса превышения расчетов с работниками по полученным ими ссудам над ссудами для рабочих и служащих (раздел II пассива). Иммобилизация может также скрываться в составе прочих дебиторов и прочих активов, но определение ее величины при этом возможно лишь в рамках внутреннего анализа на основе учетных данных. Критерием здесь должна служить низкая ликвидность или полная неликвидность обнаруженных сомнительных сумм.
В названии показателя наличия собственных и долгосрочных заемных источников формирования запасов и затрат имеется некоторая условность. Так как долгосрочные кредиты и заемные средства используются в основном на капитальные вложения и на приобретение основных средств, то фактически показатель наличия ЕТ отражает скорректированную величину собственных оборотных средств, поэтому название “наличие собственных и долгосрочных заемных источников” указывает лишь на тот факт, что исходная величина собственных оборотных средств ЕС увеличена ни сумму долгосрочных кредитов и заемных средств.
Используемый в практике капиталистических фирм показатель стоимости чистых мобильных средств, равный разности оборотных активов и краткосрочной задолженности, соответствует обсуждаемому показателю наличия собственных и долгосрочных заемных источников формирования запасов и затрат. Действительно, если краткосрочная задолженность будет перенесена в левую часть, балансовой модели, то последняя примет следующий вид:
(Z + Rа) - (Kt + К° + RP) = (ИC + KT) - F.
В левой части равенства имеем разницу оборотных средств предприятия и его краткосрочной задолженности, в правой — величину показателя Е". Таким образом, эти преобразования позволяют установить обоснованные взаимосвязи между показателями финансового состояния предприятий и фирм.
Показатель общей величины основных источников формирования запасов и затрат (ЕS ) является приближенным, так как часть краткосрочных кредитов выдается под товары, отгруженные (обозначим эту часть краткосрочных ссуд, не предназначенных для формирования запасов и затрат,— (j Кt), а для покрытия запасов и затрат привлекается часть кредиторской задолженности (обозначение — Y RP), зачтенная банком при кредитовании. Величины j Кt и Y RP в балансе не отражаются, для них можно оценить лишь верхние границы. Ссуды под товары отгруженные ограничены сверху дебиторской задолженностью за товары, работы и услуги, а кредиторская задолженность, зачтенная банком при кредитовании, не превышает суммы задолженности за товары и услуги и задолженности по авансам полученным. Если величины (j Кt и Y RP определены в рамках внутреннего анализа на основе учетных данных, то показатель ЕS корректируется на величину
D = Y RP - j Кt
следующим образом:
ЕS = ЕS + D .
Приближенность, оценочный характер показателя общей величины основных источников формирования запасов и затрат неизбежны при ограниченности информации, используемой в ходе внешнего анализа финансового состояния. Несмотря на эти недостатки показатель Е дает существенный ориентир для определения степени финансовой устойчивости.
Трем показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками их формирования:
излишек (+) или недостаток (-) собственных оборотных средств:
± ЕС = ЕС Z;
излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат:
± ЕТ = ЕТ - Z = (ЕC + КT) - Z;
излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат:
± ЕS = ЕS - Z = (ЕC + КT + Кt ) - Z.
Вычисление трех показателей обеспеченности запасов и затрат источниками их формирования позволяет классифицировать финансовые ситуации по степени их устойчивости.
Возможно, выделение четырех типов финансовой устойчивости:
1) абсолютная устойчивость финансового состояния, встречающаяся редко и являющая собой крайний тип финансовой устойчивости. Она задается условиями
ЕЗ < ЕС + СКК;
2) нормальная устойчивость финансового состояния предприятия, гарантирующая его платежеспособность,
ЕЗ = ЕС + СКК;
3) неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, при котором тем не менее сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения собственных оборотных средств,
ЕЗ = ЕС + СКК + СО,
где СО — источники, ослабляющие финансовую напряженность.
Финансовая неустойчивость считается нормальной (допустимой), если величина привлекаемых для формирования запасов и затрат краткосрочных кредитов и заемных средств не превышает суммарной стоимости производственных запасов и готовой продукции (наиболее ликвидной части запасов и затрат), т. е. если выполняются условия
Z1 + Z4 ³ Кt - [±ЕS ],
Z2 + Z3 £ ET,
где Z1 — производственные запасы;
Z2 — не завершенное производство;
Z3 —расходы будущих периодов;
Z4 — готовая продукция;
(Kt - [ ± ЕS ] ) — часть краткосрочных кредитов и заемных средств, участвующая в формировании запасов и затрат.
Если условия не выполняются, то финансовая неустойчивость является ненормальной и отражает тенденцию к существенному ухудшению финансового состояния. Доля покрытия краткосрочными кредитами стоимости производственных запасов и готовой продукции, определяемая величиной
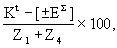
фиксируется в кредитном договоре с банком и тем самым задает более точный критерий разграничения нормальной и ненормальной неустойчивости.
4) кризисное финансовое состояние, при котором предприятие находится на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность предприятия не покрывают даже его кредиторской задолженности и просроченных ссуд,
ЕЗ > ЕС + СКК.
Наряду с оптимизацией структуры пассивов в ситуациях, задаваемых последними двумя условиями, устойчивость может быть восстановлена путем обоснованного снижения уровня запасов и затрат.
Схема, сообщающая алгоритмы расчетов показателей финансового положения предприятия, может быть представлена в таком виде (схема 1).
Каждый из 4-х типов финансовой устойчивости характеризуется набором однотипных показателей, дающих полную картину финансового состояния предприятия (см. табл. 7). К этим показателям относятся: коэффициент обеспеченности запасов и затрат источниками средств; излишек (или недостаток) средств для формирования запасов и затрат; запас устойчивости финансового состояния (в днях); излишек (или недостаток) средств на 1 тыс. руб. запасов.
Как видно из табл. 7 предприятие находится в кризисном состоянии. Запасы и затраты превышают источники формирования на сумму 4919 тыс. руб. Недостаток оборотных средств составляет почти 6-дневную потребность (LК = 5,8 дня) Этот недостаток средств покрывается за счет кредиторской задолженности, обязательств перед бюджетом, по оплате труда и т. д.
Чтобы снять финансовое напряжение предприятию необходимо выяснить причины резкого увеличения на конец года следующих статей материальных оборотных средств производственных запасов, незавершенного производства, готовой продукции и товаров Это уже задачи внутреннего финансового анализа.
В рамках внутреннего анализа осуществляется углубленное исследование финансовой устойчивости предприятия на основе построения баланса неплатежеспособности, включающего следующие взаимосвязанные группы показателей:
1. Общая величина неплатежей:
просроченная задолженность по ссудам банка;
просроченная задолженность по расчетным документам поставщиков;
недоимки в бюджеты;
прочие неплатежи, в том числе по оплате труда;
2. Причины неплатежей:
недостаток собственных оборотных средств,
сверхплановые запасы товарно-материальных ценностей;
товары отгруженные, не оплаченные в срок покупателями;
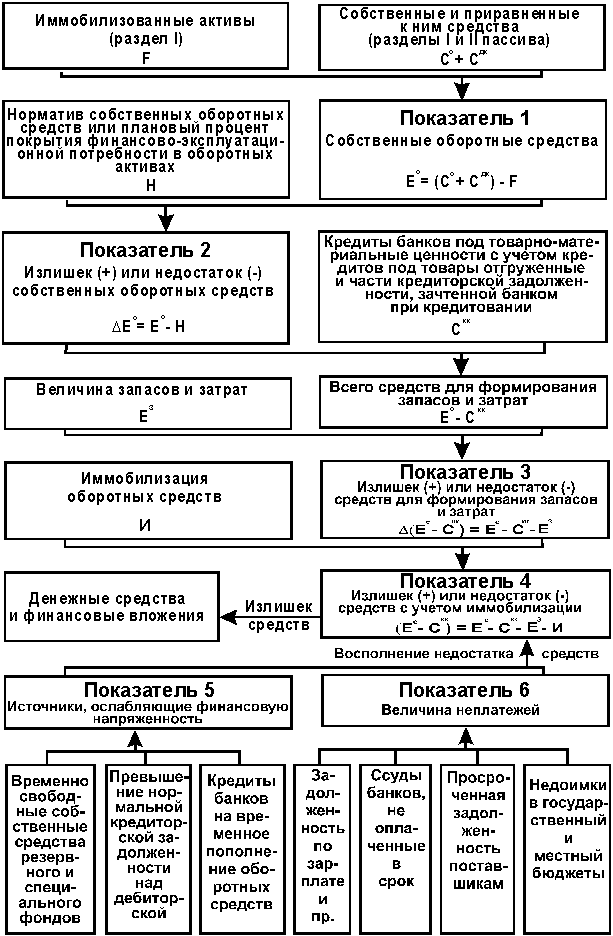
Схема 1. Схема анализа показателей финансового положения предприятия.
товары на ответственном хранении у покупателей ввиду отказа от акцепта; иммобилизация оборотных средств в капитальное строительство, в задолженность работников по полученным ими ссудам, а также в расходы, не перекрытые средствами специальных фондов и целевого финансирования.3. Источники, ослабляющие финансовую напряженность:
временно свободные собственные средства (фонды экономического стимулирования, финансовые резервы и др.); привлеченные средства (превышение нормальной кредиторской задолженности над дебиторской); кредиты банка на временное пополнение оборотных средств и прочие заемные средства.|
Тип ситуации (критерий оценки) |
Коэффициент обеспеченности запасов и затрат источниками средств |
Излишек (+) или недостаток (-) средств |
Запас устойчивости финансового состояния (в днях) | Излишек или недостаток средств на 1 тыс.руб. запасов |