Пути снижения затрат на предприятии
Повышение показателей ликвидности предприятия вызвано тем, что в течении исследуемого периода наблюдалось значительное увеличение размера денежных средств и краткосрочных вложений, а так же дебиторской задолженности, стоимость обязательств же увеличивалась более медленными темпами. Таким образом, предприятию для дальнейшего повышения ликвидности необходимо увеличивать размер денежных средств и запасов и уменьшать заемных источников.
Коэффициенты задолженности характеризуют возможно погашения различных видов задолженности за счет текущий поступлений от выручки. Все эти коэффициенты меньше 1, что говорит о том, что предприятие в состоянии рассчитаться со своими кредиторами за счет текущих поступлений.
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса. Для оценки эффективности деятельности предприятия сведем показатели оценки рентабельности в таблицу 18 Приложение А
В 2006 году показатели рентабельности предприятия высокие: рентабельность активов 15,84%, рентабельность оборотных активов 22,06%, рентабельность собственного капитала 161,66%, продаж 5,42%, прибыльность продукции 5,92%о.
В 2007 году показатели рентабельности повысились: рентабельность активов 24%, рентабельность оборотных активов 29,35%, рентабельность продаж возросла до 9,11%, рентабельность продукции увеличилась до 11,68%, что является положительной динамикой. Уменьшилась только рентабельность собственного капитала, что вызвано значительным его увеличением за счет нераспределенной прибыли.
Повышение показателей рентабельности связано с ростом прибыли. Таким образом, в течение года наблюдается положительная тенденция повышения рентабельности производства, так как все показатели рентабельности увеличились.
2. Анализ существующей системы затрат на предприятии
2.1 Анализ материальных затрат
Анализ существующей в ОАО «КУЗОЦМ» системы затрат начнем с анализа материальных затрат. Их динамика представлена в таблице …
Таблица … - Динамика материальных затрат ОАО «КУЗОЦМ» в 2005-2007 гг., тыс. р.
| Показатели | 2005 г. | 2006 г. | Изменения | Темп прироста, % | 2007 г. | Изменения | Темп прироста, % |
| Сырье и основные материалы | 3660137 | 4488477 | 828340 | 22,63 | 5465417 | 976940 | 21,77 |
| Вспомогательные материалы | 77519 | 84048 | 6529 | 8,42 | 127050 | 43002 | 51,16 |
| Покупные комплектующие изделия и материалы, работы и услуги сторонних организаций | 14803 | 20953 | 6150 | 41,55 | 66873 | 45920 | 219,16 |
| Топливо | 44018 | 50697 | 6679 | 15,17 | 30912 | -19785 | -39,03 |
| Энергия | 98944 | 77402 | -21542 | -21,77 | 107773 | 30371 | 39,24 |
| Итого | 3895420 | 4721577 | 826157 | 21,21 | 5798025 | 1076448 | 22,80 |
Общая сумма материальных затрат предприятия в 2005 г. была равна 3895420 тыс. р. В 2006 г. она увеличилась на 21,21% и составила 4721577 тыс. р. В наибольшей степени возросли затраты на сырье и основные материалы: с 3660137 тыс. р. в 2005 г. до 4488477 тыс. р. в 2006 г., рост составил 22,63%. Значительно увеличились затраты на вспомогательные материалы. В 2005 г. их сумма была равна 77519 тыс. р. В 2006 г. она увеличилась на 8,42% и составила 84048 тыс. р. Затраты на покупные комплектующие изделия и материалы, на работы и услуги сторонних организаций увеличились с 14803 до 50697 тыс. р. (на 41,55%). Затраты на топливо возросли с 44018 до 50697 тыс. р. (т.е. на 15,17%). При этом сократились затраты на энергию: в 2005 г. они составляли 98944 тыс. р., в 2006 г. уменьшились на 21,77% и составили 77402 тыс. р.
В 2007 г. общая сумма материальных затрат возросла еще на 22,80% и составила 5798025 тыс. р. При этом затраты на сырье и основные материалы возросли еще на 976940 тыс. р. (на 21,77%), на вспомогательные материалы – на 43002 тыс. р. (на 51,16%), на покупные комплектующие изделия и материалы, на работы и услуги сторонних организаций – на 45920 тыс. р. (на 219,16%), на энергию – на 30371 тыс. р. (на 39,24%). Сократились затраты на топливо – на 19785 тыс. р., что составляет 39,03%.
Наглядно динамика материальных затрат предприятия представлена на рисунке …
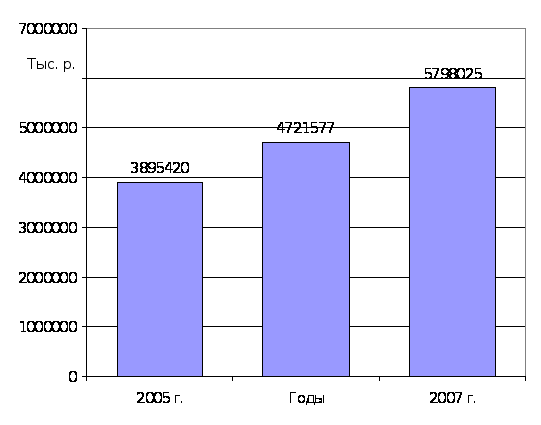
Рисунок … - Динамика материальных затрат ОАО «КУЗОЦМ» в 2005-2007 гг.
Таким образом, материальные затраты предприятия за три года значительно возросли. Это вызвано увеличением всех статей, в первую очередь – затрат на сырье и основные материалы.
Рассмотрим структуру материальных затрат (таблица …).
Таблица … - Структура материальных затрат ОАО «КУЗОЦМ» в 2005-2007 гг.
| Показатели | 2005 г. | 2006 г. | Изменения, % | 2007 г. | Изменения, % | |||
| тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | |||
| Сырье и основные материалы | 3660137 | 93,96 | 4488477 | 95,06 | 1,10 | 5465417 | 94,26 | -0,80 |
| Вспомогательные материалы | 77519 | 1,99 | 84048 | 1,78 | -0,21 | 127050 | 2,19 | 0,41 |
| Покупные комплектующие изделия и материалы, работы и услуги сторонних организаций | 14803 | 0,38 | 20953 | 0,44 | 0,06 | 66873 | 1,15 | 0,71 |
| Топливо | 44018 | 1,13 | 50697 | 1,07 | -0,06 | 30912 | 0,53 | -0,54 |
| Энергия | 98944 | 2,54 | 77402 | 1,64 | -0,90 | 107773 | 1,86 | 0,22 |
| Итого | 3895420 | 100,00 | 4721577 | 100,00 | - | 5798025 | 100,00 | - |
В течение всего периода большую долю материальных затрат составляли затраты на сырье и основные материалы – их доля возросла с 93,96% в 2005 г. до 94,26% в 2007 г. Удельный вес затрат на вспомогательные материалы в 2005 г. был равен 1,99%, к концу 2007 г. он увеличился до 2,19%. Доля затрат на энергию, напротив, сократилась с 2,54% в 2005 г. до 1,86% в 2007 г.
Наглядно структура материальных затрат представлена на рисунке …
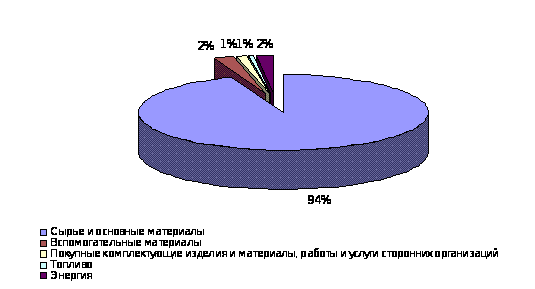
Рисунок … - Структура материальных затрат ОАО «КУЗОЦМ» (2007г.)
Таким образом, в структуре материальных затрат более 94% составляют затраты на основные и вспомогательные материалы. По 2% составляют затраты на вспомогательные материалы и на энергию. Удельный вес других статей материальных затрат очень мал.
2.2 Анализ затрат на оплату труда и ЕСН
Другой важнейшей составляющей затрат предприятия являются затраты на оплату труда. Их динамика представлена в таблице …
Общая сумма затрат на оплату труда (включая ЕСН) в 2005 г. составила 376262 тыс. р. В 2006 г. она увеличилась на 2,03% и составила 383894 тыс. р. Рост связан с увеличением фонда оплаты труда, а именно – увеличением суммы выплат за отработанное время на 7823 тыс. р. (на 3,17%). При этом значительно сократилась сумма единовременных поощрений – на 1073 тыс. р. (на 16,49%).
В 2007 г. сумма затрат предприятия на оплату труда увеличилась на 112622 тыс. р. (на 29,34%), она составила 496516 тыс. р. Рост вызван преимущественно значительным увеличением выплат за отработанное время – их сумма возросла на 92837 тыс. р. (на 36,46%).
Таблица … - Динамика затрат на оплату труда ОАО «КУЗОЦМ» в 2005-2007 гг., тыс. р.
| Показатели | 2005 г. | 2006 г. | Изменения | Темп прироста, % | 2007 г. | Изменения | Темп прироста, % |
| Оплата труда | 298621 | 305426 | 6805 | 2,28 | 395223 | 89797 | 29,40 |
| в т.ч.: | |||||||
| отработанное время | 246780 | 254603 | 7823 | 3,17 | 347441 | 92837,4 | 36,46 |
| неотработанное время | 45331 | 45386 | 56 | 0,12 | 43237 | -2148,9 | -4,73 |
| единовременные поощрения | 6510 | 5437 | -1073 | -16,49 | 4545 | -891,52 | -16,40 |
| ЕСН | 77641 | 78468 | 827 | 1,06 | 101293 | 22825 | 29,09 |
| Итого | 376262 | 383894 | 7632 | 2,03 | 496516 | 112622 | 29,34 |
Наглядно динамика затрат предприятия на оплату труда представлена на рисунке …
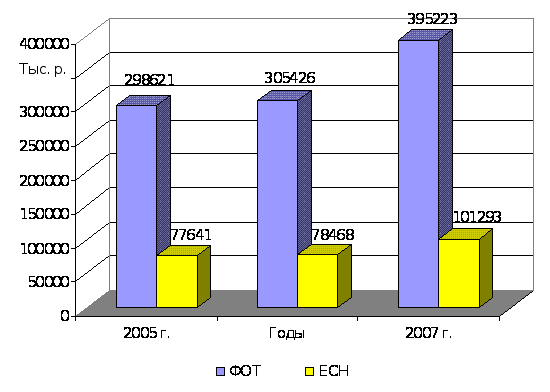
Рисунок … - Динамика затрат на оплату труда ОАО «КУЗОЦМ» в 2005-2007 гг.
Структура затрат на оплату труда представлена в таблице …
Таблица … - Структура затрат на оплату труда ОАО «КУЗОЦМ» в 2005-2007 гг.
| Показатели | 2005 г. | 2006 г. | Изменения, % | 2007 г. | Изменения, % | |||
| тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | |||
| Оплата труда | 298621 | 100,00 | 305426 | 100,00 | - | 395223 | 100,00 | - |
| в т.ч.: | ||||||||
| отработанное время | 246780 | 82,64 | 254603 | 83,36 | 0,72 | 347441 | 87,91 | 87,19 |
| неотработанное врмя | 45331 | 15,18 | 45386 | 14,86 | -0,32 | 43237 | 10,94 | 11,26 |
| единовременные поощрения | 6510 | 2,18 | 5437 | 1,78 | -0,40 | 4545 | 1,15 | 1,55 |
| ЕСН | 77641 | - | 78468 | - | - | 101293 | - | - |
| Итого | 376262 | - | 383894 | - | - | 496516 | - | - |
Наглядно структура затрат предприятия на оплату труда дана на рисунке …
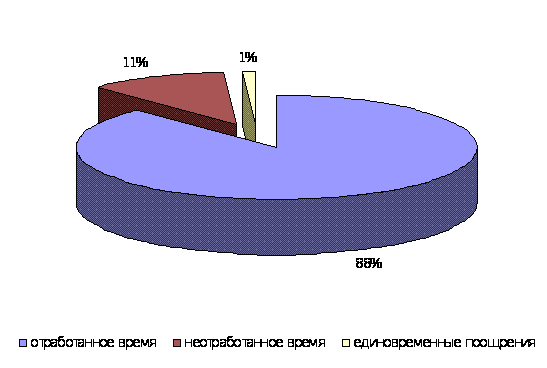
Рисунок … - Структура затрат ОАО «КУЗОЦМ» на оплату труда (2007)
В структуре затрат предприятия на оплату труда большую часть составляют выплаты за отработанное время. Их удельный вес за три года возрос с 82,64% до 87,91%. Удельный вес выплат за неотработанное время и единовременных поощрений постепенно сокращался.
2.3 Анализ амортизационных отчислений
Таблица … - Анализ амортизационных отчислений ОАО «КУЗОЦМ» за 2005-2007 гг., тыс. р.
| Показатели | 2005 г. | 2006 г. | Изменения | Темп прироста, % | 2007 г. | Изменения | Темп прироста, % |
| Стоимость основных фондов на начало года | 2958754 | 3557791 | 599037 | 20,25 | 3791936 | 234145 | 6,58 |
| Ввод основных фондов | 911549 | 348157 | -563392 | -61,81 | 4834114 | 4485957 | 1288,49 |
| Выбытие основных фондов | 312512 | 114012 | -198500 | -63,52 | 268895 | 154883 | 135,85 |
| Стоимость основных фондов на конец года | 3557791 | 3791936 | 234145 | 6,58 | 8357155 | 4565219 | 120,39 |
| Начислено амортизации | 11028 | 12438 | 1410 | 12,79 | 20560 | 8122 | 65,30 |
Амортизационные отчисления в 2005 г. составили 11028 тыс. р. В 2006 г. их сумма возросла на 1410 тыс. р. (на 12,79%) и составила 12438 тыс. р. Увеличение начисленной амортизации вызвано ростом стоимости основных фондов предприятия. В 2006 г. их было введено на общую сумму 348157 тыс. р., на конец года стоимость основных фондов составила 3791936 тыс. р. В течение года стоимость основных фондов предприятия возросла на 234145 тыс. р., что составляет 6,58%.
В 2007 г. сумма начисленной амортизации возросла на 65,30% и составила 20560 тыс. р. Это связано со значительным вводом основных средств в этот период – в течение года было введено основных фондов на сумму 4834114 тыс. р. На конец года стоимость основных фондов составила 8357155 тыс. р., что превышает показатель предыдущего года на 120,39%.
Наглядно динамика амортизации представлена на рисунке …
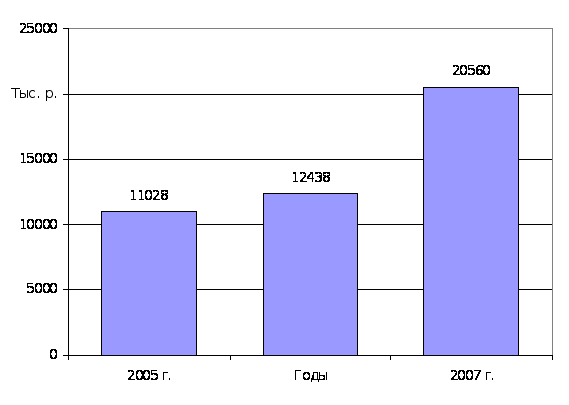
Рисунок … - Динамика амортизационных отчислений ОАО «КУЗОЦМ» в 2005-2007 гг.
Таким образом, амортизационные отчисления за три года значительно возросли. Это связано со значительным увеличением стоимости основных фондов предприятия, с постепенным обновлением морально и физически устаревшего оборудования завода.
2.4 Анализ прочих затрат
Анализ прочих затрат ОАО «КУЗОЦМ» за 2005-2007 гг. представлен в таблице …
Таблица … - Динамика прочих затрат ОАО «КУЗОЦМ» в 2005-2007 гг., тыс. р.
| Показатели | 2005 г. | 2006 г. | Изменения | Темп прироста, % | 2007 г. | Изменения | Темп прироста, % |
| Командировочные расходы | 22 | 0 | -22 | -100,00 | 79 | 79 | 100,00 |
| Износ нематериальных активов | 12 | 0 | -12 | -100,00 | 0 | 0 | 0,00 |
| Налоги, включаемые в себестоимость | 7985 | 9062 | 1077 | 13,49 | 8908 | -154 | -1,70 |
| Отчисления во внебюджетные фонды | 13 | 0 | -13 | -100,00 | 0 | 0 | 0,00 |
| Суточные и представительские расходы | 65 | 84 | 19 | 29,23 | 76 | -8 | -9,52 |
| Оплата услуг сторонних организаций, в т.ч.: | 19832 | 24368 | 4536 | 22,87 | 21206 | -3162 | -12,98 |
| - связь | 3986 | 4596 | 610 | 15,30 | 4051 | -545 | -11,86 |
| - охрана | 7985 | 9632 | 1647 | 20,63 | 8497 | -1135 | -11,78 |
| - лизинг | 22 | 0 | -22 | -100,00 | 0 | 0 | 0,00 |
| - пассажирский транспорт | 512 | 661 | 149 | 29,10 | 800 | 139 | 21,03 |
| - коммунальное хозяйство | 315 | 398 | 83 | 26,35 | 346 | -52 | -13,07 |
| - реклама, конс. услуги | 7012 | 9081 | 2069 | 29,51 | 7512 | -1569 | -17,28 |
| Другие затраты | 63541 | 74237 | 10696 | 16,83 | 48217 | -26020 | -35,05 |
| Итого | 91470 | 107751 | 16281 | 17,80 | 78486 | -29265 | -27,16 |
К прочим затратам в ОАО «КУЗОЦМ» отнесены командировочные расходы, износ нематериальных активов, налоги, включаемые в себестоимость, отчисления во внебюджетные фонды, суточные и представительские расходы, оплата услуг сторонних организаций (таких как связь, охрана, лизинг, пассажирский транспорт, коммунальное хозяйство, реклама, консультационные услуги), другие затраты предприятия.
Сумма прочих затрат в 2005 г. составляла 91470 тыс. р. В 2006 г. она увеличилась на 17,80% и составила 107751 тыс. р. Это связано с ростом следующих статей:
суммы налогов, включаемых в себестоимость - на 1077 тыс. р. (с 7985 до 9062 тыс. р., т.е. на 13,49%);
суточных и представительских расходов – на 19 тыс. р. (с 65 до 84 тыс. р., т.е. на 29,23%);
рекламы и консультационных услуг – на 2069 тыс. р. (с 7012 до 9081 тыс. р., т.е. на 29,51%);
расходов на охрану – на 1647 тыс. р. (с 7985 до 9632 тыс. р., т.е. на 20,63%);
услуг связи – на 610 тыс. р. (с 3986 до 4596 тыс. р., т.е. на 15,30%);
услуг пассажирского транспорта – на 149 тыс. р. (с 512 до 661 тыс. р., т.е. на 29,10%);
коммунальных услуг – на 83 тыс. р. (с 315 тыс. р. в 2005 г. до 398 тыс. р. в 2006 г., т.е. на 26,35%);
других затрат – на 10696 тыс. р. (на 16,83%).
При этом сократились командировочные расходы, износ нематериальных активов, отчисления во внебюджетные фонды, расходы по лизингу.
В 2007 г. сумма прочих затрат сократилась на 29265 тыс. р. (на 27,16%) и составила 78486 тыс. р. Это вызвано уменьшением расходов по следующим статьям:
затрат на охрану – на 1135 тыс. р. (на 11,78%);
затрат на услуги связи – на 545 тыс. р. (на 11,86%);
коммунальных затрат – на 52 тыс. р. (на 13,07%);
затрат на рекламу и консультационные услуг – на 1569 тыс. р. (на 17,28%);
затрат на налоги, включаемые в себестоимость – на 154 тыс. р. (на 1,70%);
других затрат – на 26020 тыс. р. (на 35,05%).
Наглядно динамика прочих затрат ОАО «КУЗОЦМ» представлена на рисунке …
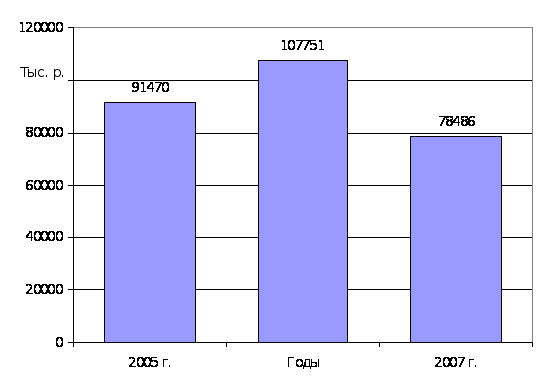
Рисунок … - Динамика прочих затрат ОАО «КУЗОЦМ» в 2005-2007 гг.
Таким образом, сумма прочих затрат предприятия возросла в 2006 г. по сравнению с предыдущим годом, но в 2007 г. значительно сократилась. В результате в целом за период произошло сокращение прочих затрат. Это в первую очередь связано с уменьшением затрат на оплату услуг сторонних организаций и других затрат.
Произошедшие изменения отразились на структуре прочих затрат предприятия (таблица …).
Таблица … - Структура прочих затрат ОАО «КУЗОЦМ» в 2005-2007 гг.
| Показатели | 2005 г. | 2006 г. | Изменения, % | 2007 г. | Изменения, % | |||
| тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | тыс. р. | уд. вес, % | |||
| Командировочные расходы | 22 | 0,02 | 0 | 0,00 | -0,02 | 79 | 0,10 | 0,10 |
| Износ нематериальных активов | 12 | 0,01 | 0 | 0,00 | -0,01 | 0 | 0,00 | 0,00 |
| Налоги, включаемые в себестоимость | 7985 | 8,73 | 9062 | 8,41 | -0,32 | 8908 | 11,35 | 2,94 |
| Отчисления во внебюджетные фонды | 13 | 0,01 | 0 | 0,00 | -0,01 | 0 | 0,00 | 0,00 |
| Суточные и представительские расходы | 65 | 0,07 | 84 | 0,08 | 0,01 | 76 | 0,10 | 0,02 |
| Оплата услуг сторонних организаций, в т.ч.: | 19832 | 21,68 | 24368 | 22,62 | 0,93 | 21206 | 27,02 | 4,40 |
| - связь | 3986 | 4,36 | 4596 | 4,27 | -0,09 | 4051 | 5,16 | 0,90 |
| - охрана | 7985 | 8,73 | 9632 | 8,94 | 0,21 | 8497 | 10,83 | 1,89 |
| - лизинг | 22 | 0,02 | 0 | 0,00 | -0,02 | 0 | 0,00 | 0,00 |
| - пассажирский транспорт | 512 | 0,56 | 661 | 0,61 | 0,05 | 800 | 1,02 | 0,41 |
| - коммунальное хозяйство | 315 | 0,34 | 398 | 0,37 | 0,02 | 346 | 0,44 | 0,07 |
| - реклама, конс. услуги | 7012 | 7,67 | 9081 | 8,43 | 0,76 | 7512 | 9,57 | 1,14 |
| Другие затраты | 63541 | 69,47 | 74237 | 68,90 | -0,57 | 48217 | 61,43 | -7,46 |
| Итого | 91470 | 100,00 | 107751 | 100,00 | - | 78486 | 100,00 | - |
В структуре прочих затрат большую часть в течение всего периода составляют затраты, отнесенные к категории «другие затраты». Их удельный вес в 2005 г. был равен 69,47%, в 2006 г. – 68,90%, в 2007 г. он сократился до 61,43%, что вызвано значительным сокращением затрат данной группы.
Значительную часть прочих затрат составляют также затраты на услуги сторонних организаций. Их стоимость складывается преимущественно из услуг по оплате охраны, услуг связи, рекламы и консультационных услуг.
2.5 Анализ калькуляции себестоимости продукции
Проведем анализ калькуляции себестоимости на примере калькуляции себестоимости изготовления прутков БРАЖ9-4 диам. 65-95 мм (таблица …).
Калькуляция составляется на тонну готовой продукции. Изготовление продукции производится в двух цехах, поэтому калькуляция себестоимости разбита на 2 части – по затратам в каждом цехе, которые после всех необходимых расчетов суммируются в графе «итого».
В первом разделе калькуляции учитываются все используемые виды сырья (в данном случае 4 вида лома), а также отходы, угары и неликвиды. Высчитывается выход годного.
Далее определяется стоимость вспомогательных и упаковочных материалов по каждому цеху и общей суммой.
На следующем этапе составления калькуляции себестоимости определен расход топлива (в натуральном выражении и в денежном эквиваленте) в цехе №2. Рассчитана потребность в паре, воде, сжатом воздухе по каждому цеху и общей суммой, определены расходы на оплату труда основных производственных рабочих в каждом цехе. Исчисленные показатели суммируются, так определяются прямые затраты на изготовление данной продукции.
Далее рассчитываются РСЭО и цеховые расходы. В сумме с прямыми затратами они дают цеховую себестоимость продукции.
К цеховой себестоимости добавляются общезаводские расходы в размере. В результате получается показатель производственной себестоимости продукции.
Таблица … - Калькуляция себестоимости изготовления прутков БрАЖ9-4 пресс. диам. 65-95 мм
| Статьи затрат | Цех №1 | Цех №2 | Итого, руб. | ||||
| кол-во | цена, руб./ед. | сумма, руб. | кол-во | цена, руб./ед. | сумма, руб. | ||
| Сырье, руб. | 120819 | 120819 | |||||
| Сырье, кг | 1000,0 | 119278 | 1000,0 | 120819 | |||
| В т.ч.: | |||||||
| - М1 А1-1 (лом), кг | 529,4 | 127,04 | 67256 | ||||
| - М1 А1-1а (лом), кг | 505,9 | 123,70 | 62578 | ||||
| - алюминий А5 1-1 (лом), кг | 105,9 | 63,72 | 6747 | ||||
| - железо А1-1 (лом), кг | 35,3 | 3,34 | 118 | ||||
| - отходы, кг | 146,8 | 116,19 | 17057 | 382,0 | 116,19 | 44386 | |
| - угары, кг | 9,5 | 3,0 | |||||
| - неликвиды, кг | 20,2 | 18,00 | 364 | ||||
| - выход годного, % | 85,0 | 72,2 | |||||
| Вспомогательные и упаковочные материалы, руб. | 427 | 66 | 493 | ||||
| Электроэнергия технологическая, кВт.ч | 792 | 1,2153 | 963 | 189 | 1,2153 | 230 | 1193 |
| Топливо, тут | 90 | 1,37105 | 123 | 123 | |||
| Пар, вода, сж. воздух техн., руб. | 273 | 295 | 568 | ||||
| Осн. и доп. з/п произв. рабочих с начисл., руб. | 1298 | 1329 | 2627 | ||||
| Итого прямых затрат, руб. | 2960 | 122862 | 125822 | ||||
| РСЭО и цеховые расходы, руб. | 2635 | 2698 | 5332 | ||||
| Цеховая себестоимость, руб. | 5595 | 125560 | 131154 | ||||
| Общезаводские расходы (45% на обр.), руб. | 4651 | ||||||
| Производственная себестоимость, руб. | 135805 | ||||||
| Коммерческие расходы, руб. | 407 | ||||||
| Полная себестоимость, руб. | 136213 | ||||||
Сумма производственной себестоимости и коммерческих расходов дает полную себестоимость продукции. В данном случае она составляет 136213 тыс. р.
3. Проект мероприятий по снижению затрат на предприятии
В целях совершенствования управления затратами ОАО «КУЗОЦМ» предлагается следующее.
Во-первых, сокращение производственных затрат предприятия за счет снижение материалоемкости продукции. Материалоемкость большей части продукции, выпускаемой заводом, в настоящее время высока. Основная причина - использование устаревшего, изношенного оборудования. Необходима дальнейшая модернизация оборудования, внедрение нового. Основные фонды завода в значительной степени изношены, они устарели и физически, и морально. Использование новых технических средств приведет к снижению материальных затрат, уменьшению отходов (т.е. увеличению выхода годного), увеличению производительности.
Одним из приоритетных направлений развития ОАО «КУЗОЦМ» в настоящее время является улучшение качества выпускаемой продукции.
Под качеством продукции (товара или услуги) понимается совокупность свойств и характеристик изделия или услуги, относящихся к его способности выполнять установленные и предполагаемые потребности.
В процессе эволюции представлений о качестве бизнес-процессы прошли следующие этапы (рисунок 2) с направленностью действий:
на контроль качества (КК);
обеспечение качества (ОК);
стоимость качества (СК);
управление качеством (УК).
При контроле качества основная направленность действий - на продукт. Естественно, при этом организовывались и развивались системы контроля продукции по ее параметрам качества.
На этапе обеспечения качества основная направленность действий - на процесс, контроль параметров технологических процессов во времени. Это уже был процесс создания качества, именно на этот этап пришлось теоретическое развитие и начало практического применения статистических методов контроля и регулирования.
На этапе направленности действий на стоимость качества основное внимание, дополнительно к предыдущим этапам, уделялось структурной организации систем обеспечения качества, оптимизации затрат на обеспечение качества, что вызывалось необходимостью конкуренции и развитием рынка потребителя.
Совершенствование экономических методов управления качеством, важнейшее место среди которых отводится измерению, прогнозированию, планированию и стимулированию за повышение качества, не только вписывается в общую программу использования экономических методов управления бизнес-процессами в организации, но и способствует усилению действенности этих методов в повышении эффективности общественного производства.
Поэтому управление качеством следует рассматривать как самостоятельную, сложную функцию управления бизнес-процессами, призванную обеспечить эффективное решение повышения производительности организации.
Особо следует отметить, что в структуре понятия “качество” не исключаются предыдущие этапы, они включаются последовательно в систему обеспечения и управления качеством, в целом составляя эту систему. Эволюция идет по спирали, с постоянным усилением, в зависимости от цели, этапов направленности.
С экономической точки зрения качество продукции раскрывается в процессе ее использования. В философском понимании качество выражает целостность объекта, его внутреннюю определенность и специфичность. Социально-экономический аспект категории “качество” определяется характером отношений членов социальных групп и общества в целом к результатам своего труда и мерой удовлетворения их потребностей.
Технический аспект качества характеризуется совокупностью свойств продукции, функциональностью отдельных свойств, их интенсивностью по сравнению с аналогичными свойствами у конкурентной продукции, предназначенной для удовлетворения одной и той же потребности.
Качество как экономическая категория связано с понятиями “потребительная стоимость”, “полезность”, “удовлетворение потребностей”. Отсюда мерой полезности продукта следует считать общественно необходимое качество, которое предопределяет достижение уровня потребительских свойств, обеспечивающего удовлетворение потребностей при наиболее производительном использовании имеющихся в распоряжении организации материальных, трудовых и финансовых ресурсов.
Экономический аспект качества в системе управления должен найти свое отражение в решении различных по характеру задач, в том числе при определении величины затрат, необходимых для создания и использования потребительных стоимостей, оценке экономической эффективности работ по повышению качества продукции, определению критериев выбора наиболее рациональных решений (организационных и технических), направленных на повышение качественных параметров продукции.
Следует учитывать, что между техническими и экономическими возможностями существует определенное несоответствие, что, собственно, и делает направление выбора наиболее рациональных пределов повышения качества продукции принципом выбора наиболее эффективной области использования созданных потребительных стоимостей.
Именно поэтому управление качеством продукции должно основываться на комплексном исследовании общественных потребностей, технико-технологических и экономических возможностей и практической целесообразности использования данной продукции.
Показателем качества продукции называется количественная характеристика одного или нескольких свойств продукции, составляющих ее качество.
Оценивать качество продукции следует только по совокупности показателей, имеющих к нему непосредственное отношение и установленных в соответствии с назначением продукции. Показатели качества продукции носят относительный характер, поскольку установленные и предполагаемые потребности могут со временем меняться: то, что вчера удовлетворяло потребителя, сегодня может оказаться неприемлемым. Регламентация принципов выбора системы показателей отражается в нормативно-справочной документации, количественные методы оценки качества составляют самостоятельный раздел в управлении качеством - квалиметрию.
В зависимости от числа характеризуемых свойств показатели делятся на единичные и комплексные.
Единичные показатели характеризуют отдельные свойства продукции, комплексные - совокупно по нескольким свойствам. Они подразделяются на обобщенные, групповые, интегральные, индексные. Обобщенный показатель характеризует наиболее существенное свойство продукции, именно по нему обычно и оценивается качество.
Интегральный показатель качества характеризует отношение суммарного эффекта от потребления продукции к полным затратам на его создание.
По применению показатели подразделяются на абсолютные и относительные.
Абсолютные показатели характеризуют качество продукции в натуральном, условном, денежном выражении. Эти показатели составляют базу для расчета относительного уровня качества, который определяется путем сравнения совокупности технико-экономических параметров продукции с такими же параметрами базового, эталонного или конкурирующего образца.
Относительные показатели определяют соотношение сравниваемых величин и выражаются в коэффициентах, процентах, наименованных числах и др. Они применяются для определения уровня качества продукции, динамики показателей качества, темпов роста качественных показателей продукции за определенный период времени, а также используются в системах аттестации бизнес-процессов и сертификации продукции.
По характеризуемым свойствам показатели качества делятся на следующие группы.
Показатели назначения характеризуют сущность продукции, свойства, определяющие способность продукции выполнять свои функции в заданных условиях использования по назначению (например, полезная работа, производительность, мощность).
Показатели надежности отражают способность изделия с течением времени выполнять требуемые функции в заданном режиме. Это показатели безотказности, ремонтопригодности, долговечности, сохраняемости.
Показатели безопасности оценивают степень безопасности при эксплуатации (потреблении). Примерами могут служить время срабатывания защитных установок, степень изоляции.
Показатели технологичности описывают оптимальное распределение затрат на всех стадиях жизненного цикла продукции (например, материалоемкость, трудоемкость, себестоимость, фондоемкость).
Показатели транспортабельности характеризуют приспособленность продукции к транспортировке без ее использования и потребления. Примером может служить продолжительность подготовки к транспортировке.
Показатели стандартизации и унификации отражают степень использования стандартных, унифицированных и оригинальных частей в составе изделия. Пример - отношение стандартных частей к общему числу составляющих.
Патентно-правовые показатели характеризуют степень патентной защиты и патентной чистоты продукции.
Эргономические показатели отражают удобство и комфорт эксплуатации (потребления). В эту группу входят подгруппы гигиенических (уровень освещенности, запыленности, шума и др.), антропометрических (обеспечивающих рациональную и удобную рабочую позу, правильную осанку и т.д.), физиологических и психофизиологических (показатели соответствия продукции слуховым, скоростных, энергетическим возможностям человека), а также психологических показателей (соответствие изделия навыкам человека, его возможностям восприятия и переработки информации).
Показатели эстетичности продукции характеризуют ее эстетическое воздействие на человека. Здесь выделяют показатели художественной выразительности, рациональности форм, целостности композиции, совершенства производственного исполнения.
Экологические показатели отражают уровень вредных воздействий на окружающую среду при эксплуатации (потреблении) продукции. Они определяют уровень опасных и вредных химических выбросов в окружающую среду, уровень акустических воздействий, уровень электромагнитных, радиационных и других излучений и др.
Экономические показатели характеризуют уровень затрат на эксплуатацию (потребление). Примерам могут служить уровень потребления энергии, затраты на расходные материалы.
По элементам бизнес-процесса показатели качества делятся на следующие группы:
информационные (связаны с получением, переработкой и передачей информации);
материальные (включают обеспечение проведения входного контроля сырья, материалов, полуфабрикатов);
технико-технологические (связаны с обслуживанием оборудования и его состоянием);
трудовые (показывают квалификацию персонала, уровень подготовки персонала в области качества);
организационные (отражают применение прогрессивных методов организации производства).
Необходимо увеличить выпуск и реализацию наиболее рентабельных видов продукции.
В настоящее время ОАО «КУЗОЦМ» выпускаются литейные бронзы типа БрОЦС 5-5-5 только в чушках. Это один из наиболее рентабельных и востребованных видов продукции предприятия. Особо быстрыми темпами увеличивается спрос на нее на зарубежных рынках. Но на зарубежных, в частности европейских, рынках востребованы не чушки, а круглая заготовка (прутки), причем требования к качеству продукции выше.
Для выпуска данной продукции необходимого качества требуется приобретение установки горизонтального непрерывного литья «УГНЛ-5,2-2/3, Ж-2/1» для производства круглой заготовки литейных бронз.
Оценим эффективность проекта по приобретению установки горизонтального непрерывного литья.
Объем производства и реализации на новой установке составит 140 т в месяц. Полная себестоимость 1 т составляет 120 тыс. руб. Цена реализации – 136 тыс. руб. за тонну. Экономический эффект будет следующим:
140 * (136 – 120) = 2240 тыс. руб. в месяц
2240 * 12 = 26880 тыс. руб. в год.
Расчет необходимых инвестиций произведен в табл. 10.
Оплата оборудования будет производиться в следующем порядке:
50% - предоплата;
20% - не позднее 90 дней с момента аванса;
20% - по готовности к отгрузке (не позднее 8 месяцев с момента первого платежа);
10% - по окончании пусконаладочных работ.
Таблица 10 - Расчет инвестиций, тыс. р.
| Статьи затрат | Сумма |
| Стоимость УНГЛ-5.0-2/3, Ж-2/1 (включая шеф-монтаж и пусконаладочные работы) | 8462 |
| Доставка (самовывоз со склада в г. Тверь) | 100 |
| Подготовка к монтажным работам (подведение энергоснабжения, оборотной воды, возведение эстакады) | 5000 |
| Итого | 13562 |
Таким образом, для реализации предлагаемого проекта необходимы инвестиции в размере 13562 тыс. р. Реализации проекта предполагается за счет собственных средств предприятия.
Расчет потока вложений в основные фонды представлены в табл. 11.
Таблица 11 - Капитальные вложения в основные фонды по шагам (периодам) реализации проекта, тыс. р.
| Показатели | Шаг реализации проекта (год) | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Стоимость УНГЛ-5.0-2/3, Ж-2/1 | 8462 | |||||||||
| Доставка | 100 | |||||||||
| Подготовка к монтажным работам | 5000 | - | - | - | - | - | - | - | - | - |
| Итого | 13562 | - | - | - | - | - | - | - | - | - |
Годовая величина амортизационных отчислений рассчитывается по формуле:
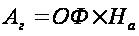 , (3.1)
Аг – годовая величина амортизационных отчислений;
ОФ – первоначальная (восстановительная) стоимость основных фондов;
На – норма амортизации.
Годовая величина амортизационных отчислений составит:
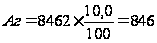 тыс. руб.
Все основные капитальные вложения осуществляются в течение полугода. При этом увеличивается налог на имущество (табл. 12).
Таблица 12 - Амортизационные отчисления и налог на имущество (по шагам реализации проекта), тыс. р.
| Показатели | Шаг реализации проекта (год) | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Амортизационные отчисления | 776 | 846 | 846 | 846 | 846 | 846 | 846 | 846 | 846 | 846 |
| Ввод основных фондов | 8462 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Остаточная стоимость оборудования | 7686 | 6840 | 5994 | 5148 | 4302 | 3455 | 2609 | 1763 | 917 | 71 |
| Налог на имущество | 151 | 150 | 134 | 118 | 102 | 87 | 71 | 55 | 39 | 24 |
Таким образом, на протяжении всех 10 лет реализации проекта предприятие будет выплачивать дополнительные суммы по налогу на имущество.
При технико-экономическом обосновании проекта рассчитывается эффективность инвестиций.
Эффективность проекта характеризуется системой показателей:
сальдо реальных денег по шагам расчета;
прирост чистого дисконтированного дохода;
срок окупаемости и период возврата капитальных вложений;
рентабельность инвестиций;
внутренний коэффициент эффективности;
точка безубыточности.
При осуществлении мероприятий выделяются инвестиционная, операционная и финансовая деятельность. Расчет денежных потоков (результатов и затрат по годам) реализации мероприятия осуществляем в базовых ценах без учета уровня инфляции (табл. 13).
Показателем коммерческой эффективности является прирост чистого дисконтированного дохода (ЧДД). Прирост ЧДД рассчитывается по формуле:
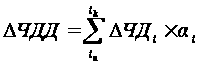 , (3.2)
где
DЧДД – прирост чистого дисконтированного дохода за период t, тыс.р.;
DЧДt – прирост чистого дохода на t-ом шаге расчета, тыс. р.;
tн – год начала финансирования проекта;
tк – год ликвидации объекта;
at – коэффициент приведения (дисконтирования) денежного потока к началу реализации проекта.
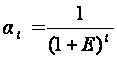 , (3.3)
Таблица 13 - Расчет денежных потоков, тыс. р.
| Денежные потоки | Значение показателя по шагам расчета | |||||||||
| Внедрение и освоение | Полная мощность | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1. Прирост притока наличности | 776 | 27726 | 27726 | 27726 | 27726 | 27726 | 27726 | 27726 | 27726 | 27726 |
| Увеличение прибыли | 0 | 26880 | 26880 | 26880 | 26880 | 26880 | 26880 | 26880 | 26880 | 26880 |
| Прирост амортизационных отчислений | 776 | 846 | 846 | 846 | 846 | 846 | 846 | 846 | 846 | 846 |
| 2. Прирост оттока наличности | 151 | 6601 | 6585 | 6569 | 6554 | 6538 | 6522 | 6506 | 6491 | 6475 |
| Прирост налога на имущество | 151 | 150 | 134 | 118 | 102 | 87 | 71 | 55 | 39 | 24 |
| Прирост налога на прибыль | 0 | 6451 | 6451 | 6451 | 6451 | 6451 | 6451 | 6451 | 6451 | 6451 |
| 3.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||