Совершенствование форм и методов поддержки малого и среднего бизнеса
Таблица 2.3.3. Поступление налогов и других платежей от субъектов малого бизнеса во все уровни бюджетов в г. Бугульма в 2006–2007 гг.
Наименование показателей |
ед. изм. |
2007 г. |
2006 г. |
Темпы в% 2007г. К 2006 г. |
| Поступление налогов и других платежей во все уровни бюджетов | млн. руб. | 1906 | 1655 | 115 |
| В том числе: от субъектов МП | млн. руб. | 340 | 324 | 105 |
| Поступление налогов и других платежей в бюджет города и района | млн. руб. | 470 | 353 | 133 |
| В том числе: от субъектов МП | млн. руб. | 108 | 81 | 133 |
| Удельный вес поступлений налогов, других платежей от субъектов МП в бюджете города и района | % | 23 | 23 | 100 |
По данным Торгово-промышленной палаты РФ, в настоящее время отечественный малый бизнес становится надежной опорой стабильных налоговых поступлений в бюджет всех уровней, влияет на основные социально-экономические показатели отдельных регионов.
В регионах с достаточно широким спектром выбора рабочих мест, с устоявшейся инфраструктурой, наблюдается тенденция социальной помощи предприятий в укреплении и модернизации этой сферы. Особое внимание уделяется сфере образования. Оборудуются компьютерные классы в школах, закупается или ремонтируется мебель. Не обходят вниманием ветеранов и пенсионеров.
Социальные действия малого предприятия, улучшающие жизнь местного населения или устраняющие необходимость государственного регулирования, могут быть и в собственных интересах предприятия в силу того, что обеспечивают его участие в жизни общества. Благополучное с социальной точки зрения общество благоприятно для деятельности бизнеса.
Малый бизнес является питательной средой, необходимой для развития инициативы и предприимчивости, без которых не может быть полноценной эффективной экономики, развитого общества. Большинство новых, прогрессивных идей, связанных с развитием бизнеса, проявляется и реализуется на практике малыми предприятиями. В 2006 году было отгружено инновационной продукции собственного производства на 108,2 млрд. руб., что превысило уровень 2005 года на 11,8% (в действующих ценах) и составило 27,9% от объемов продукции собственного производства, отгруженной инновационными крупными и средними предприятиями Республики Татарстан. (25, с. 20)
В России при общем количестве малых предприятий около 1 млн., 85% из них – частные. На оптовую, розничную торговлю и общественное питание приходится свыше 40% всех малых предприятий, на строительство – 16%, промышленность – 15%, общую коммерческую деятельность по обслуживанию рынка – 6%, науку и научное обслуживание – 6%, транспорт и связь – 2%, сельское хозяйство – 1%, на другие отрасли экономики – около 10%. В настоящее время в малом бизнесе работают свыше 15 млн. человек, и эта цифра постоянно меняется.
Диапазон вовлечения трудоспособного населения в малый бизнес колеблется от 2% в Мордовии до 31% в Москве, а в Московском регионе эта цифра еще больше – 40%. Объем инвестиций малых предприятий составил 11% от общих инвестиций в стране.
Малые предприятия в России в состоянии дать ежегодную прибыль в 500 млн. руб., а также ежегодные поступления в бюджет налога на добавленную стоимость – более 83 млн. рублей. Таких показателей, можно добиться в случае передачи малым предприятиям безвозмездно или в льготную аренду пятой части основных фондов, которые не используются на данный момент крупными промышленными предприятиями. (15, с.65)
Таким образом, можно констатировать, что макросреда малого и среднего бизнеса формируется на уровне Правительства. Однако ее качество является необходимым, но недостаточным условием развития экономики. За фасадом отличных макроэкономических показателей скрывается проблема снижения конкурентоспособности средних и малых компаний, которая может стать болезненно острой после вступления России в ВТО. Решить её могут точные меры микроэкономической политики, нацеленные, прежде всего, на развитие существующих сильных сторон хозяйственного комплекса.
3. Совершенствование форм и методов поддержки малого и среднего бизнеса и определение приоритетов его
3.1 Совершенствование методов государственной поддержки малого и среднего бизнеса
В настоящее время действуют многочисленные организации, осуществляющие поддержку малого предпринимательства, или, если быть точнее, в уставе которых предусматривается такая деятельность. Однако для поддержки малого предпринимательства требуются новые инструменты: ассоциации банковских структур, специализированные агентства для малого бизнеса, кредитные ассоциации и товарищества, ассоциации институтов, предоставляющих кредитные гарантии, лизинговые структуры. Именно эти инструменты должны обязательно развиваться в регионах для повышения эффективности всех видов поддержки малого предпринимательства.
Наилучшая структура поддержки малого предпринимательства – бизнес-инкубаторы (либо аналогичные структуры), которые бы буквально выращивали» малый бизнес. Причем деятельность бизнес-инкубатора должна быть максимально самоокупаемой. Самое главное – передать бизнес-инкубатору права единоличного организатора инфраструктуры поддержки малых предприятий, где бы не только регистрировались по принципу «одно окно», но и все необходимые консультации и ответы на возникающие вопросы предприниматели также получали бы в «одном окне».
Особенно важным направлением следует признать внедрение системы активного участия в малом и среднем бизнесе создаваемых венчурных фондов. Должна действовать программа их поддержки через создание венчурных институтов, создание благоприятного климата для их возникновения и деятельности в регионах. Национальная система венчурного капитала должна включать корпорации и фонды венчурного капитала (7, с.82).
Эта система должна оказать содействие в формировании и использовании осиновых финансовых продуктов для малого бизнеса, позволяющих ему канализировать долгосрочные сбережения на цели делового инвестирования при поддержке модели предоставления государственных гарантий.
Значительную долю затрат составляют издержки на решение административных проблем. Все управляющие малыми предприятиями единодушно сходятся во мнении, что существующую систему надо менять, для чего:
– провести инвентаризацию рабочих мест в государственном управлении;
– утвердить положение об обязательном проведении конкурсов на занятие той или иной должности;
– повысить заработную плату за счет уменьшения количества дублирующих или функционально не загруженных должностей;
– повысить ответственность государственных служащих за их действия и/или бездействие;
– обеспечить прозрачность деятельности государственных органов, для чего определить объем доступной для потребителей информации, значительно расширить существующий и т.д.
Все предприятия, независимо от их размеров, тратят ресурсы (финансовые, временные, моральные) на преодоление административных барьеров, но для малых предприятий на единицу выпуска продукции (оказания работ, услуг) они намного выше, что значительно удорожает конечный продукт для покупателя (17, с.203).
Кроме того, создание действенного механизма государственного заказа для малых предприятий повысило бы не только жизнеспособность малого бизнеса, но и усилило бы конкуренцию, отсеяло наиболее жизнеспособные предприятия, повысило бы качество изготавливаемой продукции и оказываемых услуг, явилось бы стимулом для поддержания и совершенствования хозяйствования субъектов малого предпринимательства. С этой целью необходимо:
– пересмотреть эффективность существующих услуг для малого предпринимательства в области госзаказа;
– обеспечить равные условия для предприятий при подготовке заявок на конкурс и совместное использование ресурсов;
– разработать меры по улучшению перспектив для малых субподрядчиков;
– развить практику открытого и простого госзаказа между участниками контракта;
– улучшить информационное обеспечение в случае пороговых контрактов, предоставление информации об ответственных организациях, национальных правилах и европейских стандартах и технических требованиях в удобном формате;
– ускорить внедрение информационных технологий для обеспечения малых предприятий оперативной информацией о продукции и контрактах (8, с.58).
Проведенный анализ глобальных факторов развития мировой экономики позволяет дать оптимистический прогноз о жизнеспособности малого бизнеса в меняющихся производственно-технических, информационных и социально-экономических условиях, как в сфере производства товаров, так и в сфере выполнения работ и оказания услуг. Необходимо также подчеркнуть, что именно благодаря этому качеству малое предпринимательство в России есть.
Активность малого бизнеса определяется системой правовой и политической поддержки, социально – бытовыми условиями и притязаниями населения.
В Республике Татарстан малое и среднее предпринимательство рассматривают как одно из наиболее перспективных направлений развития, создания рабочих мест и регионального бюджета. Здесь принята и действует программа поддержки малого предпринимательства на 2005–2010 годы. Эту региональную программу отличает, прежде всего, то, что в ней государственная политика поддержки малого предпринимательства на региональном и муниципальном уровнях является самостоятельным системным направлением социально-экономической политики Татарстана. В целях обеспечения эффективного развития малого предпринимательства приняты согласованные и увязанные между собой нормативные акты, направленные на создание необходимых правовых, экономических, институциональных, организационных и технологических условий деятельности субъектов малого предпринимательства, а также действуют постановления кабинета министров Республики Татарстан: «О проведении сертификации услуг розничной торговли», «Об утверждении регламента универсальной процедуры государственной регистрации прав на недвижимое имущество и сделок с ним по принципу «одного окна», «О создании республиканского банка данных о незадействованных площадях и оборудовании», «О ведении мониторинга состояния и развития субъектов малого предпринимательства», «Об утверждении регламента взаимодействия субъектов предпринимательской деятельности при представлении ими отчетности», «Об Агентстве по развитию предпринимательства Республики Татарстан», «О предоставлении государственных гарантий Республики Татарстан по заимствованиям субъектов малого предпринимательства», «Об утверждении регламента универсальной процедуры предрегистрационной подготовки документов по принципу «одного окна». Анализируя отчеты региональных властей, можно констатировать, что этот комплекс законодательных мероприятий привел к определенным результатам (24, с.125).
В соответствии с принятой программой в настоящее время расширена инфраструктура поддержки малого предпринимательства в регионе.
На период действия программы до 2010 г. в ней поставлены следующие задачи в сфере поддержки развития малого предпринимательства:
– развитие инфраструктуры поддержки малого предпринимательства, повышение инвестиционной привлекательности малого предпринимательства;
– развитие инновационного потенциала Республики Татарстан и реализация приоритетных направлений развития предпринимательства;
– оптимизация налоговой и административной нагрузки на малое предпринимательство;
– защита прав собственности и легализация (повышение прозрачности) предпринимательской деятельности;
– содействие в развитии товар сырьевых рынков и обеспечение свободной конкуренции; совершенствование земельных отношений и развитие рынка земли;
– создание условий для развития эффективных организационно-правовых форм взаимодействия крупного и малого бизнеса;
– развитие прогрессивных финансовых технологий в сфере малого бизнеса;
– адаптация системы образования к потребностям предпринимательства;
– совершенствование системы постоянно действующего мониторинга и информационного обеспечения предпринимательской деятельности;
– дальнейшее развитие эффективной системы бизнес – информационной коммуникации;
– создание дополнительных стимулов для вовлечения незанятого населения в сферу малого бизнеса с учетом сбалансированной территориальной экономической политики в области занятости населения;
– обеспечение социальной защиты в сфере малого бизнеса. (4, с.3)
Комплексное решение всех указанных задач действительно соответствует федеральным и региональным приоритетам и должно превратить малое предпринимательство в один из определяющих факторов развития республиканской экономики. Однако конкретизация финансовых ресурсов по каждому из этих направлений и аудит эффективности вложенных средств еще явно недостаточны и внимания развитию инновационного предпринимательства в промышленности, в том числе в нефтедобывающих отраслях, уделяется крайне мало.
Показатели эффективности республиканской программы поддержки малого предпринимательства нацелены на увеличение доли субъектов малого предпринимательства в валовом региональном продукте Татарстана до 30%, доли налоговых платежей субъектов малого предпринимательства в общей сумме налоговых доходов консолидированного бюджета региона до 18% (4, с.4).
В России в 2007 г. размер средств федерального бюджета, направляемых на комплекс мероприятий по поддержке малого предпринимательства, составил 3,8 млрд руб. и увеличился на 0,3 млрд руб. по сравнению с 2006 годом. Средства федерального бюджета, предусмотренные на эти цели, предоставляются субъектам Российской Федерации на конкурсной основе при условии софинансирования расходов по их реализации из региональных бюджетов (46, с.132).
Приоритетными видами поддержки малого бизнеса являются мероприятия по развитию сектора финансовых услуг малым компаниям, обеспечению доступа к современным офисным и производственным площадям: создается 120 бизнес-инкубаторов, 38 из которых уже открыты, что на 27 бизнес-инкубаторов больше, чем было открыто в 2006 году. К 19 созданным региональным венчурным фондам, созданным в 2005–2006 гг., в 2007 г. добавились по одному фонду в Москве и Краснодаре, каждый объемом 200 млн. руб. В 2007 г. управляющие компании региональных венчурных фондов г. Москвы, Омской области и Красноярского края инвестировали в малые компании около 400 млн. руб. – это первые венчурные инвестиции в малый бизнес, создано 20 гарантийных фондов, к концу 2007 г. их совокупные активы превысили 3 млрд. руб., 6 регионов начали реализацию мероприятий, направленных на поддержку малых предприятий в условиях вступления России в ВТО. В настоящее время на региональном и муниципальном уровнях действует 1 тыс. объединений предпринимателей (союзы, ассоциации, лиги и пр.) (30, с.74).
Таким образом, можно констатировать, что действующий до настоящего времени механизм государственной поддержки малого предпринимательства через разработку и реализацию региональных программ поддержки малого предпринимательства себя не оправдал. Существенным недостатком региональных программ является полное отсутствие анализа направлений (в количественном и качественном аспектах) в секторе малых предприятий.
3.2 Совершенствование кредитования предприятий малого и среднего бизнеса
Устойчивый долгосрочный экономический рост в стране требует опережающей динамики развития финансовой системы. По всем показателям, характеризующим интенсивность функционирования финансов, Россия в несколько раз уступает развитым странам. С учетом этого обстоятельства поддержание стабильного экономического роста, модернизация производства предполагают наращивание указанных показателей интенсивности, а требование ограничения рисков, концентрируемых финансовым сектором, объективно ориентирует на ускоренный рост его капитализации. Чтобы к 2020 году выйти на уровень финансового рынка развитых стран Европы, средний ежегодный прирост активов и капитализации финансового сектора должен составить 25–30%.
Кредитование предприятий малого бизнеса является одним из направлений деятельности банков, поскольку это реальный механизм привлечения новых клиентов и соответствует государственной политике развития малого предпринимательства (40, с.5).
В то же время имеются определенные причины, которые не позволяют банкам удовлетворить в полной мере потребности малых предприятий в кредитных ресурсах.
Одна из них – высокая степень риска кредитования, поскольку большинство предприятий малого бизнеса не имеют стабильных показателей финансового состояния и не могут предложить ликвидного обеспечения в необходимом объеме.
Обследование, проведенное Ассоциацией региональных банков, свидетельствует, что высокие риски кредитования являются основной причиной (58,3% от всех причин), препятствующей увеличению банками объемов кредитования малого предпринимательства (8, с.59).
Материалы проведенного обследования показывают, что финансовое состояние предприятий является наиболее существенным фактором при предоставлении кредитов малому бизнесу. Предпочтение данному фактору отдали 91,6 проц. банков, участвовавших в обследовании (41, с.5).
В этих условиях банки уделяют большое внимание оценке кредитоспособности малых предприятий. Как свидетельствует практика, большинство банков изучают кредитоспособность таких заемщиков достаточно долго. Так, от подачи заявки в минимальный срок (1–3 дня) выдается 31,9% кредитов, в максимальный (1 месяц) – 48,6%, в срок от 4 до 25 дней – 18%. Имеются случаи, когда кредит выдается и через 1,5–2 месяца. Но, как правило, это связано с оформлением недвижимости в качестве залога. В среднем же время от подачи заявки до выдачи кредита по обследованным банкам составило 5,9 дня.
Из-за низкого качества подготовки кредитной программы на начальной стадии, по статистике, каждая третья (33,6%) от общего объема поданных заявок на получение кредита удовлетворяется, что, тем не менее, является положительным результатом. У 1/3 банков имеется специальная кредитная политика по малому предпринимательству (39, с.5).
В целом следует отметить, что большинство банков используют устаревшие методики определения кредитоспособности заемщиков. Лишь немногие из них в этих целях используют экспресс-анализ, скорингoвые модели, зарубежный опыт оценки кредитоспособности. Например, экспертами КМБ-Банка и Европейского банка реконструкции и развития (ЕБРР) была разработана специальная технология упрощенной оценки деятельности заемщика, которая адаптирована именно к ведению малого бизнеса. Она позволяет принимать экспертное решение о выдаче кредита за срок до 14 дней, в то время как другие банки устанавливают срок рассмотрения заявки от трех до шести месяцев и к тому же требуют представления множества документов.
Данная технология основана на том, что специально обученные кредитные эксперты выезжают на место ведения бизнеса и по своим критериям оценивают его финансовую состоятельность, причем на безвозмездной основе. От заемщика не требуется представления даже бизнес-плана. К большому удивлению специалистов ЕБРР, российские банки весьма охотно кредитуют предприятия за счет средств, выделяемых им ЕБРР, но не добавляют ни одной копейки собственных средств на реализацию этих программ, хотя они не менее эффективные, чем любые другие программы.
Одним из условий, сдерживающих кредитование малого бизнеса, является недостаточность кредитных ресурсов банков со сроками кредитования свыше трех лет. Так, если на конец 2007 года общая сумма привлеченных вкладов и депозитов в банковской системе составляла 3333,3 млрд. рублей, то средства срок свыше трех лет составляли всего 239,3 млрд. руб., т.е. 7,2% (29, с. 123).
Развитию банковского кредитования предприятий малого бизнеса будет способствовать совершенствование системы государственной поддержки данного сектора экономики.
По нашему мнению, льготы при кредитовании предприятий малого бизнеса необходимо предоставлять коммерческим банкам, а не организациям, в состав которых предприниматели могут входить. Льготное кредитование малого бизнеса следует предоставлять в первую очередь банкам с государственным участием. Кроме того, посредством льгот можно стимулировать и определенную специализацию предприятий малого бизнеса. Например, промышленность, сельское хозяйство и др. производящие отрасли.
По мнению Минэкономразвития, следует разработать федеральный закон, регулирующий развитие и господдержку малого предпринимательства. В основе концепции должны быть такие направления:
– субъекты малого и среднего предпринимательства принимают участие в выработке государственной политики;
– государство обеспечивает им равный доступ к финансовым ресурсам;
– органы государственной власти и местного самоуправления несут ответственность за обеспечение благоприятных условий для развития малого и среднего бизнеса.
Нам представляется, что предлагаемые меры окажут только незначительное косвенное воздействие на финансовое состояние предприятий малого бизнеса. Более действенное положительное влияние на деятельность малого бизнеса, окажет создание региональных фондов гарантий, которые предлагается создать в соответствии с обязательной программой. Целесообразность создания и эффективность деятельности фондов гарантий подтверждается опытом других стран.
В Российской Федерации созданы все необходимые условия для принятия отдельного положения Центрального Банка «Об упрощенной системе кредитования предприятий малого бизнеса коммерческими банками». В данном документе следует отразить вопросы формирования процентных ставок по кредитам, форм и видов обеспечения кредита, а так же порядок оказания государственной финансовой помощи и предоставления государственных гарантий.
Однако объем кредитов, предоставляемых малым предприятиям, постоянно возрастает. Например, в Республике Татарстан, по данным генерального директора Агенства по развитию предпринимательства РТ Сергеевой Г.И., реализуются программы льготного кредитования, лизинговых сделок и гарантийные механизмы за счет средств Инвестиционно-венчурного фонда и банков РТ:
– программа микрокредитования (сумма кредита 300 тыс. руб., процентная ставка от 6% до 13% годовых);
– программа среднесрочного кредитования субъектов малого предпринимательства, реализующих проекты в реальном секторе экономики (сумма кредита до 3 млн. рублей, процентная ставка от 7% до 13% годовых);
– программа «Гарантийный фонд» (размер гарантийного капитала с участием федеральных и республиканских средств, составил 225 млн. рублей, по данной программе кредиты выдаются от 500 тыс. рублей до 5 млн. рублей, процентная ставка до 12% годовых);
– лизинг сроком до 5 лет (авансовый платеж от 10% до 30% от стоимости предмета лизинга, среднегодовое удорожание 9–10%) (41, с. 5).
По мнению директора Лизинговой компании малого бизнеса РТ, Айрата Каюмова, финансовая аренда техники и оборудования предпринимателям на льготных условиях – это не только инструмент привлечения малого бизнеса в производственный сектор, но и шанс предприимчивым новичкам для старта в бизнесе. В результате всех заключенных сделок было создано более 550 новых рабочих мест, заключено 23 договора лизинга на общую сумму 51 млн. рублей. К концу 2008 года планируется довести объем лизингового портфеля до 2 млрд. рублей, увеличив его на 1 млрд. рублей в нынешнем году. Таким образом, количество сделок должно приблизится к объему в 900–1000 единиц в год (27, с. 7).
Самый популярный на сегодняшний день продукт, предлагаемый банками малому бизнесу, – кредит с аннуитетной системой платежей. Аннуитет – такая форма кредитования, при которой основной кредит и начисленные проценты погашаются равными платежами в течение всего срока кредитования. Каждый платеж состоит из двух частей: первая уменьшает задолженность по кредиту перед банком, вторая – это начисленные проценты за пользование кредитом.
При этом от месяца к месяцу доля процентов в ежемесячном платеже уменьшается, а доля возврата кредита увеличивается, но сумма этих частей остаётся постоянной. Данный вид кредита особенно привлекателен для малых компаний, занятых в сфере торговли, где коэффициент оборачиваемости денежных средств наиболее высок и совсем не подходит для предприятий производственной сферы (40, с. 5).
Одним из возможных путей решения проблемы нехватки ресурсной базы могла бы стать трансформация некоторых перечисленных институтов в небанковские кредитные организации (НДКО).
Однако, для того чтобы субъекты малого и среднего предпринимательства получили доступ к кредитным ресурсам, необходима прогрессивная политика Банка России. В числе мер, стимулирующих развитие НДКО, можно назвать следующее:
– создание упрощённой процедуры регистрации НДКО по сравнению с банками (сокращение перечня необходимых документов и сроков их рассмотрения);
– установление специальных требований к составу и структуре органов управления;
– наличие специальных обязательных нормативов и резервных требований;
– упрощённый порядок ведения бухгалтерского учёта и представления отчётности (8, с. 58).
Трансформация институтов микрофинансирования в НДКО позволит создать устойчивый «канал взаимодействия» названых организаций с финансовым рынком, что откроет для них дополнительные возможности по привлечению кредитных ресурсов.
Помимо этого, форма небанковской кредитной организации, предполагающая соответствующие меры контроля за рисками, повысит надёжность рассматриваемых финансовых посредников, существенно расширит перечень разрешённых им операций, включая такие банковские операции, как кредитование, выдача банковской гарантии, привлечение депозитов от юридических лиц (37, с. 60).
Таким образом, можно сделать вывод, что, несмотря на определенные сдвиги, рынок кредитования малого бизнеса в России развивается крайне медленно. Кредитование малого бизнеса – с одной стороны, продукт высокотехнологичный, а с другой – достаточно массовый. И основные проблемы здесь те же: необходимость создания мотивированного спроса на кредитные ресурсы, потребность банков в «удлинении» пассивов, а также несовершенство институциональной среды, препятствующее как нормальному функционированию малого бизнеса, так и развитию кредитования малых предприятий.
3.3. Основные направления развития малого и среднего бизнеса в сельском хозяйстве как одного из приоритетов политики государства
Реализация приоритетного национального проекта «Развитие АПК» является одним из основных условий экономического и социального благополучия на селе. Повышение конечных народнохозяйственных результатов требует ежегодного прироста валового внутреннего продукта (ВВП) не менее 10% и его удвоения к 2010 г.
Национальным проектом «Развитие АПК» определены основные направления в сфере агропромышленного производства:
– ускоренное развитие животноводства; увеличение производства молока на 4,5%, мяса – на 7%; закупка по лизингу до 100 тыс. голов высокопродуктивного племенного скота, приобретение высокопроизводительного оборудование для создания 130 тыс. скотомест;
– стимулирование развития малых форм хозяйствования; объем продукции, реализуемой хозяйствами населения и крестьянскими (фермерскими) хозяйствами должен возрасти на 6% по сравнению с нынешним уровнем;
– обеспечение жильем молодых специалистов на селе, решение кадровой задачи; реализация планируемых мероприятий позволит ввести 1,4 млн. м2 жилья и улучшить жилищные условия не менее чем 32 тыс. молодых специалистов и их семей, что будет способствовать закреплению кадров на селе (42, с.2).
Особое внимание руководства страны к аграрным проблемам подвигло региональные власти к решению сельских вопросов, привело к росту региональной поддержки отечественных сельхозпроизводителей.
Реализация национального проекта идет по тем направлениям: «Ускоренное развитие животноводства», «Стимулирование развития малых форм хозяйствования в АПК», «Обеспечение доступным жильем молодых специалистов на селе» (табл. 3.3.1).
Вместе с тем регионы РФ имеют различный уровень развития, определяющий возможности их дальнейшего развития, преимущества или недостатки в реализации поставленных задач.
Таблица 3.3.1. Реализация приоритетного национального проекта «Развитие АПК» в 2006 г.
| Направление | Мероприятие | Объем | ||
| Целевой показатель | Фактический |
% выполнения | ||
Ускоренное развитие животноводства |
Строительство, модернизация животноводческих комплексов, получение кредитов, млрд. руб. | 40 |
59,2 |
148,0 |
| Закупка и передача в лизинг, тыс. голов | 50,0 |
50,2 |
100,4 |
|
| Закупка и передача в лизинг техники и оборудования, млрд. руб. | 65,0 |
70,8 |
108,9 |
|
| Стимулирование развития малых форм хозяйствования в АПК | Объем привлеченных кредитов, млрд. руб. | 20,0 |
41,0 |
205,0 |
Создание кооперативов, ед. |
1200 |
2134 |
177,8 |
|
| Обеспечение доступным жильем молодых специалистов на селе | Количество молодых специалистов, участвующих в проекте, человек | 162000 |
16225 |
100,0 |
Для регионов-аутсайдеров основными отраслями следует считать сельское и лесное хозяйство, подсобные промыслы, ремесла, закупочно-сбытовую деятельность, торговлю, сферу услуг, улучшение окружающей среды. Экономическое поведение в таких регионах должно характеризоваться преимущественным использованием местного потенциала, развитием отраслей потребительского комплекса. В этих регионах требуется сильная государственная поддержка и значительный рост доходов населения.
Для таких регионов приоритетными направлениями аграрной политики являются:
– обеспечение производства традиционных для местного населения видов продовольствия в необходимых объемах;
– поддержание должного образа жизни сельского населения и обеспечение его трудовой занятости в сельскохозяйственных и несельскохозяйственных отраслях;
– сохранение традиционного уклада сельской жизни и деревенской культуры.
Данные направления региональной аграрной политики должны реализовываться через программы по развитию сельской производственной и социальной инфраструктуры, дорожного строительства, энерго- и водоснабжения, развития учреждений образования, здравоохранения и культуры, индивидуального жилищного строительства.
Анализ социально-экономического развития Республики Татарстан за последние годы свидетельствует о ее устойчивом динамическом развитии, которое дает ей преимущества эффективной реализации национального проекта. По большинству основных параметров рост экономики Республики опережает развитие экономики Российской Федерации в целом. На протяжении последних лет рост валового регионального продукта в Татарстане значительно опережал рост данного показателя в целом по Российской Федерации, эта тенденция сохранится и в перспективе. Регион является инвестиционно привлекательным: доля инвестиций в основной капитал составляет 23,6%.
По итогам 2007 года объем производства сельскохозяйственной продукции оценивается в 100 млрд. рублей. Ежегодно в Республике собирается около 5 млн. тонн зерна, выращивается по 2 млн. тонн сахарной свеклы. Татарстан полностью обеспечивает себя картофелем и овощами. За минувший год было произведено 1 млн. 730 тыс. литров молока и 356 тыс. тонн мяса. Рост за 2 года составил соответственно 12,7% и 16%. (42, с. 2)
Для региона характерен высокий удельный вес – 11,7% – государственных предприятий в общем числе сельскохозяйственных предприятий, высокая доля продукции, произведенной сельскохозяйственными организациями. Однако действующий уровень цен на сельскохозяйственную продукцию в сочетании с размерами выделяемой бюджетной поддержки не покрывает затраты на материально-технические ресурсы, а следовательно, не обеспечивает товаропроизводителям не только расширенного, но и простого воспроизводства (рис. 3.3.1.)
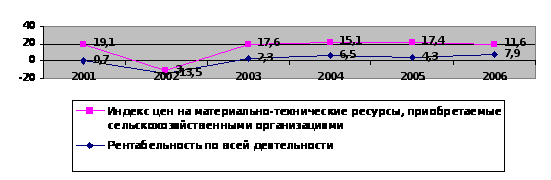
Рис. 3.3.1. Экономические показатели воспроизводственного процесса в сельском хозяйстве
На результаты реализации приоритетных национальных проектов и функционирования АПК влияют два фактора:
– направленность проектов (т.е. поддержка мелкого и крупного предпринимательства),
– масштабность, т.е. возможность влиять на ситуацию.
По масштабности проектов, скорее всего, не будет существенных изменений в объемах производства сельхозпродукции. Учитывая тенденции развития 2000–2006 гг., когда рост физических объемов производства сельхозпродукции не сопровождался улучшением финансовых результатов деятельности сельхозорганизаций, увеличением оплаты труда сельхозработников и доходов населения, можно предположить, что и в перспективе прибавка производства не скажется положительно на доходах, т.к. сельское хозяйство находится в не равных с другими отраслями экономических условиях (28, с. 9).
В последнее время государство усилило аграрную политику по отношению к сельскому хозяйству, активизировало правовые меры по адаптации сельскохозяйственных товаропроизводителей к конкурентным условиям развития. С 2006 года реализуется приоритетный национальный проект «Развитие АПК», принят федеральный закон «О развитии сельского хозяйства» в рамках которого утверждена государственная программа «Развитие сельского хозяйства и регулирование рынков сельскохозяйственной продукции, сырья и продовольствия на 2008–2012 годы». Предполагается значительное увеличение государственных расходов на сельское хозяйство: из федерального бюджета предусмотрено выделить 551,3 млрд. руб., из бюджетов субъектов Федерации – 554,3 млрд. руб., из внебюджетных источников-311 млрд. руб. В 2008 году товаропроизводители получат 159,3 млрд. руб. Предполагается, что темпы роста в сельском хозяйстве будут возрастать более чем на 4%, а в животноводстве – на 5% (табл. 3.3.2.).
Таблица 3.3.2 Динамика и прогноз развития сельского хозяйства на 2008–2012 гг.
|
2007 г. оценка |
2008 г. | 2009 г. | 2010 г. | 2011 г. | 2012 г. | |
| Индекс производства продукции сельского хозяйства в хозяйствах всех категорий (в сопоставимых ценах), в% к предыдущему году | 102,0 |
103,8 |
103,9 |
104,1 |
104,1 |
104,1 |
| Индекс производства продукции животноводства в хозяйствах всех категорий (в сопоставимых ценах), в% к предыдущему году | 104,0 |
104,8 |
105,1 |
105,1 |
105,1 |
105,1 |
| Индекс физического объема инвестиций в основной капитал в сельском хозяйстве, в% к предыдущему году | 119,4 |
115,0 |
110,6 |
110,2 |
108,5 |
107,1 |
| Располагаемые ресурсы домашних хозяйств в сельской местности, руб. на члена хозяйства в месяц | 5623 |
7085 |
8928 |
10388 |
11121 |
11821 |
|
Доля отечественного производства в формировании ресурсов, % Мясо и мясопродукты (в пересчете на мясо) Молоко и молокопродукты (в пересчете на молоко) |
59,0 78,2 |
61,1 78,3 |
63,5 79,2 |
65,7 79,9 |
68,1 80,4 |
69,6 81,1 |
Можно прогнозировать дальнейшее усиление передела земли в регионах, дальнейший распад сельхозорганизаций, рост цен на продовольствие. Для использования резервов аграрного сектора целесообразно:
– разумное ограничение импорта мяса и развитие внутренней конкуренции;
– совершенствовать государственное управление, способствующее развитию местного самоуправления, созданию многоукладной экономики и условий хозяйствования для всех организационно-правовых форм;
– разработать федеральную программу по восстановлению пахотных земель и их использованию;
– внести изменения в земельное законодательство по ограничению размеров частного землевладения и обременению его мерами экономической, социальной, экологической ответственности;
– разработать программу по социальному развитию сельских территорий (51, с.57).
Таким образом, принятие и реализация закона и Государственной программы развития сельского хозяйства на целевых принципах позволят создать действенную нормативно-правовую базу для увеличения эффективности реализации государственной аграрной политики, привлечения инвестиционных ресурсов в аграрный сектор, роста доходов сельскохозяйственных товаропроизводителей за счет развития производства и улучшения социально-экономического положения сельского населения.
Выводы и предложения
Итак, исследование охватывает анализом 1999–2006 гг. и прогнозом с нынешнего до 2012 г. Полученные данные вполне ожидаемо выявили, что первый этап четко разделяется на два содержательно противоположных периода: если в первые три года (после дефолта) происходил спад, то с 2002 года начался подъем. Причем этот водораздел одинаково актуален как для динамики количества малых предприятий, так и для численности их персонала.
Правда, есть здесь и заметные различия, приходящиеся на период спада. Что касается малых предприятий, то у них действительно имелось снижение численности в среднем на 22 тыс. за год – до самого низкого показателя 841,2 тыс. на первую половину 2001 года. А вот количество занятых в эту пору осталось на среднегодовом уровне 6433,5 тыс. человек с незначительным отклонением в 1,7%.
Другое дело – последующее пятилетие, когда динамика по обоим показателям совпадала, и отрадно, что наблюдавшийся рост бал заметно эффективнее спада. Так, прибавка малых предприятий в среднем за год составила 38,5 тыс., а персонал прирастал на 78,9 тыс. человек. При этом, однако, обнаруживается, что: в годы спада среднее число работников на одно малое предприятие даже подросло – с 7 до 7,9 человека, а в период подъема колебалось на уровне около 8, то есть рост здесь микроскопический. Таким образом, период 2002 – 2006 гг. хотя и назван периодом