Финансово-экономическая деятельность ОАО "Сокольский молокозавод"
В обобщенном виде изменения сумм дебиторской и кредиторской задолженности за отчетный год характеризуются данными баланса.
На основании данных бухгалтерского баланса ОАО «Сокольский молокозавод» проанализируем изменения в динамике и структуре дебиторской и кредиторской задолженности, используя данные табл. 6. Значительный удельный вес дебиторской и кредиторской задолженности в составе имущества и обязательств определяет их значительность в оценке финансового состояния организации. Эта сумма является существенными для их раскрытия и пояснения в бухгалтерской отчетности.
На начало 2007 года значительный удельный вес в бухгалтерском балансе имеет дебиторская задолженность покупателей и заказчиков (17,5% от валюты баланса и 43,9 от оборотных средств предприятия), к концу года она снижается и составляет соответственно 5,7% и 12,0%. За отчетный год в балансе снижается удельный вес кредиторской задолженности с 19,8% до 14,5% от валюты баланса, что свидетельствует о возникших проблемах в расчетно-платежной дисциплине ОАО «Сокольский молокозавод».
За отчетный год у предприятия увеличились краткосрочные кредиты и займы с 7132 тыс. руб. до 9300 тыс. руб. Хотя краткосрочная дебиторская задолженность и относится к быстроликвидным активам, но при изменении финансового положения может вызвать трудности организации.
Движение дебиторской и кредиторской задолженности возникшей и погашенной в течение отчетного года. Проанализировать обособленно просроченную задолженность по каждой группе дебиторской и кредиторской задолженности не представляется возможным. На предприятии не ведется учета задолженности по видам – краткосрочная и долгосрочная. Порой задолженность за покупателями и заказчиками числится в течение не одного года, но не переводится в долгосрочную задолженность.
Несвоевременное погашение дебиторской задолженности привело к нарушению сроков погашения обязательств перед кредиторами. Хотя, как свидетельствуют данные структуры дебиторской и кредиторской задолженности, в основном в балансе преобладает обычная задолженность покупателей и заказчиков.
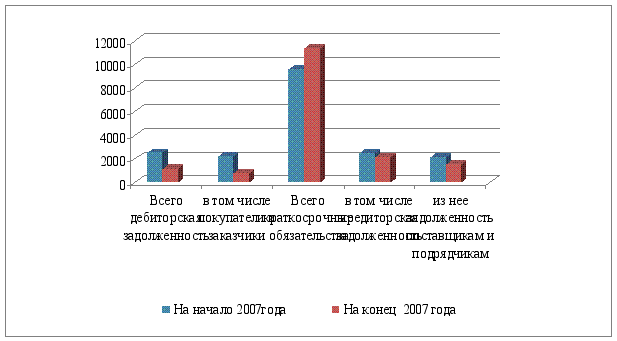
Рис. 3. Сравнительная характеристика дебиторской и кредиторской задолженности за 2007 год, тыс. руб.
Основными дебиторами ОАО «Сокольский молокозавод» являются: МДОУ д/сад № 1, 4, 5, МОУ Спецшкола, МОУ Сокольская школа, ОАО НТЭК, ООО «Мечта» Филиал НОПО «Сокольское райпо», ЗАО Объединение «Молоко», ООО «Нива» и др.
Основными кредиторами являются: СПК «Ковернино», ООО «Соколово», ООО «Дорофеево», ОАО «Московский кондитер», ООО «Соколький хлебокомбинат, частные предприниматели, бюджет, государственные внебюджетные фонды и др.
Уровень платежеспособности и финансовой устойчивости предприятия зависит от скорости оборачиваемости дебиторской и кредиторской задолженности, которая характеризует эффективность функционирования предприятия. Анализ оборачиваемости дебиторской и кредиторской задолженности позволяет сделать выводы о:
рациональности размера годового оборота средств в расчетах. Эффективность расчетно-платежной системы ускоряет процесс оборачиваемости денежных средств в расчетах, способствует притоку других активов организации и погашению кредиторской задолженности;
уменьшении себестоимости продукции (работ, услуг). С увеличением числа оборотов сокращается доля постоянных расходов, относимая на показатель себестоимости;
возможном ускорении оборачиваемости на других стадиях производственного процесса и продажи продукции (работ, услуг).
Сокращение оборачиваемости дебиторской и кредиторской задолженности повлечет ускорение оборота денежных средств, запасов и обязательств организации.
Оборачиваемость дебиторской и кредиторской задолженности характеризуется двумя традиционными показателями: оборачиваемость в днях и коэффициент оборачиваемости. Проведем анализ оборачиваемости дебиторской и кредиторской задолженности в ОАО «Сокольский молокозавод» за 2007 год в табл. 7.
Таблица 7
Анализ оборачиваемости дебиторской и кредиторской задолженности за 2007 год, д. ед.
| Наименование показателя | 2006г | 2007г | Изменения |
| Коэффициент оборачиваемости краткосрочной дебиторской задолженности (Об ДЗ) | 16,45 | 32,24 | +15,79 |
| Коэффициент оборачиваемости кредиторской задолженности (ОбКЗ) | 16,54 | 19,15 | +2,61 |
| Коэффициент оборачиваемости в днях краткосрочной дебиторской задолженности (Срок обор.ДЗ ) | 22,18 | 10,36 | -11,82 |
| Коэффициент оборачиваемости в днях кредиторской задолженности (Срок обор.КЗ) | 22,06 | 19,06 | -3,0 |
Расчет коэффициентов:
1. Оборачиваемость дебиторской задолженности, раз
Об ДЗ = Врп/ ДЗ;
где Врп – выручка от реализации товаров;
ДЗ – дебиторская задолженность;
2006г. Об ДЗ = 41471 / 2520= 16, 45;
2007г. Об ДЗ = 40212 / 1141 = 32, 24.;
Показывает рост или снижение коэффициента коммерческого кредита, предоставленного предприятием.
2. Средний срок оборота дебиторской задолженности, дни
Срок обор.ДЗ = 365* ДЗ / Врп;
где Врп – выручка от реализации товаров;
ДЗ – дебиторская задолженность;
2006г. Срок обор.ДЗ = 365*2520/ 41471 = 22, 18
2007г. Срок обор.ДЗ = 365*1141/40212 = 10, 36
Характеризует средний срок погашения дебиторской задолженности.
3. Оборачиваемость кредиторской задолженности, раз
ОбКЗ = Врп/ КЗ;
где Врп – выручка от реализации товаров;
КЗ – кредиторская задолженность;
2006г. Об КЗ = 41471 / 2506 = 16, 54;
2007г. Об КЗ = 40212/ 2100 = 19, 15;
Показывает расширение или снижение коммерческого кредита, предоставляемого предприятию.
4. Средний срок оборота кредиторской задолженности, дни
Срок обор.КЗ = 365* КЗ / Врп;
где Врп – выручка от реализации товаров;
КЗ – дебиторская задолженность;
2006г. Срок обор.КЗ = 365*2506/ 41471 = 22, 06;
2007г. Срок обор.КЗ = 365*2100/40212 = 19, 06;
Отражает средний срок возврата коммерческого кредита предприятием.
Из таблицы видно, что в 2007 году по сравнению с 2006 годом увеличилось количество оборотов на 15,79, что говорит об ускорении оборачиваемости краткосрочной дебиторской задолженности. Об этом можно судить по коэффициенту оборачиваемости долгосрочной дебиторской задолженности. Коэффициент оборачиваемости краткосрочной дебиторской задолженности увеличился в 1,96 раза, что говорит о неэффективной расчетной дисциплине на ОАО «Сокольский молокозавод». Коэффициент оборачиваемости кредиторской задолженности в 2007 году по сравнению с 2006 годом снизился в 1, 16 раза. Это говорит о том, что ОАО «Сокольский молокозавод» своевременно гасит текущие обязательства перед кредиторами. Коэффициент оборачиваемости в днях краткосрочной дебиторской задолженности уменьшился соответственно на 11,82 дня, что свидетельствует о медленном высвобождении денежных ресурсов из процесса оборота и их использование для приобретения дополнительного имущества. Коэффициент оборачиваемости в днях кредиторской задолженности в 2007 году по сравнению с 2006 годом уменьшился на 3 дня. На ОАО «Сокольский молокозавод» наблюдается тенденция роста продолжительности оборотов дебиторской задолженности и снижения продолжительности кредиторской задолженности. Это говорит о сокращении денежных ресурсов организации, что может в скором времени привести к существенным трудностям с платежеспособностью и возможной вероятностью покрытия своих долгов перед поставщиками.
4. Информационная система управления предприятия
Нормативно-методическое обеспечение системы управления предприятием - это совокупность документов организационного, организационно-методического, организационно-распорядительного, технического, нормативно-технического, технико-экономического и экономического характера, а также нормативно-справочные материалы, устанавливающие нормы, правила, требования, характеристики, методы и другие данные, используемые при решении задач организации труда и управления персоналом и утвержденные в установленном порядке компетентным соответствующим органом или руководством организации.
На основе типовых документов с учетом особенностей организации работники службы управления персоналом разрабатывают документы для внутреннего пользования.
Так, важным организационно-распорядительным документом являются правила внутреннего трудового распорядка, которые регулируют трудовой распорядок в организации. Важнейшим организационным документом является коллективный договор, разрабатываемый при непосредственном участии подразделений службы управления персоналом (отдела кадров, отдела организации труда и зарплаты, юридического отдела).
Коллективный договор — это соглашение, заключаемое трудовым коллективом с администрацией по урегулированию их взаимоотношений в процессе производственно-хозяйственной деятельности на срок от одного до трех лет.
Порядок и условия заключения коллективного договора определяются Законом РФ «О коллективных договорах и соглашениях» от 11.03.92 № 2490-1 в редакции Федерального закона от 24.12.95 № 176-ФЗ. В соответствии с Законом представителями работников являются органы профессиональных союзов и их объединений. Работодателей представляют руководители организации или иные лица, уполномоченные в соответствии с уставом организации. Инициатором переговоров по разработке, заключению и изменению коллективного договора вправе выступать любая из сторон. В коллективный договор могут включаться взаимные обязательства работодателя и работников. Условия коллективного договора, заключенного в соответствии с законодательством, являются обязательными для работодателя. Если условия договора ухудшают по сравнению с законодательством положение работников, то они недействительны.
Рассмотрим содержание некоторых видов регламентирующей документации, применяемых на молокозаводе.
Положение о подразделении — документ, регламентирующий деятельность какого-либо структурного подразделения организации (отдела, службы, бюро, группы и т.п.) — его задачи, функции, права, ответственность.
Типовые положения о подразделениях содержатся в специальной литературе, но требуется их адаптация, уточнение применительно к каждому конкретному предприятию и подразделению.
Совокупность должностей служащих находит отражение в штатном расписании — документе, утверждаемом руководителем организации и содержащем сведения о численности работников соответствующих категорий (штатных единицах) по каждой должности, наименованиях должностей, должностных окладах и надбавках к ним.
Для каждой должности, содержащейся в штатном расписании, должна быть разработана должностная инструкция, которая составляется на основе Положения о подразделении, квалификационной характеристики, а также проведенного анализа работы (или рабочего места, должности) и составленного описания работы (рабочего места, должности). Должностная инструкция определяет обязанности, права и ответственность каждого работника, занимающего определенную должность, начиная с заместителей руководителя подразделения. Деятельность первых лиц организации и их заместителей регламентируется ее Уставом, а руководителей подразделений — Положениями о них.
Личностная спецификация представляет собой набор требований, которые работа на данном рабочем месте или должности предъявляет к работнику. Она вытекает непосредственно из описания работы (или рабочего места, должности) и отвечает на вопрос: «Каковы черты характера, каким должен быть опыт человека, его образование для того, чтобы он успешно выполнял работу на данном рабочем месте (должности)?» Личностная спецификация дает информацию, необходимую для приема на работу и отбора нужных сотрудников, для проведения собеседования.
Основные задачи правового обеспечения системы управления предприятием - это правовое регулирование трудовых отношений, складывающихся между работодателями и наемными работниками; защита прав и законных интересов работников, вытекающих из трудовых отношений.
Правовое обеспечение системы управления персоналом включает:
соблюдение, исполнение и применение норм действующего законодательства в области труда, трудовых отношений;
разработку и утверждение локальных нормативных и ненормативных актов организационного, организационно-распорядительного, экономического характера;
подготовку предложений об изменении действующих или отмене устаревших и фактически утративших силу нормативных актов, изданных в организации по трудовым, кадровым вопросам.
Осуществление правового обеспечения в организации возлагается на ее руководителя и других должностных лиц (в пределах предоставленных им прав и полномочий при осуществлении ими организационно-распорядительных, административно-хозяйственных, трудовых и других функций), а также на руководителя системы управления персоналом и ее работников по вопросам, входящим в их компетенцию. Головным подразделением по ведению правовой работы в области трудового законодательства является юридический отдел.
Одно из специфических условий работы кадровых служб заключается в том, что их повседневная деятельность связана непосредственно с людьми. Организовать работу по приему работников, своевременно обеспечить переводы на другую работу, произвести увольнение, не допустить возникновения конфликтных ситуаций, связанных с нарушениями по приему на работу, увольнению, и др. — все подобные меры возможны только на основе четкого урегулирования прав и обязанностей всех участников трудовых отношений.
Это достигается путем установления правовых норм централизованного или локального характера. В трудовом законодательстве преобладающее место занимают акты централизованного регулирования — Трудовой кодекс РФ, постановления Правительства РФ, акты Министерства здравоохранения и социального развития РФ. Вместе с тем есть вопросы труда, которые могут решаться при помощи локальных правовых норм, принятых в каждой организации.
В условиях рыночных отношений сфера локального регулирования неуклонно расширяется. К таким актам относятся: приказы руководителя организации по кадровым вопросам (по приему, увольнению, переводам), положения о подразделениях, должностные инструкции, стандарты организации и др.
Основными законодательными актами, регулирующими трудовые отношения, являются:
Гражданский кодекс РФ (1).
Трудовой кодекс РФ (2).
Закон РФ «О коллективных договорах и соглашениях» (3).
Закон РФ «О занятости населения в Российской Федерации» (4).
Закон РФ «О порядке разрешения коллективных трудовых споров (конфликтов)» (5).
Указ Президента РФ «О социальном партнерстве и разрешении трудовых споров (конфликтов)» (6) и др.
Все организации в процессе своей деятельности постоянно вступают в отношения с другими организациями. Эти отношения называют хозяйственными связями организации. Хозяйственные связи – это необходимое условие деятельности предприятия, так как они обеспечивают бесперебойность снабжения, непрерывность процесса производства и своевременность отгрузки и реализации продукции. Оформляются и закрепляются хозяйственные связи договорами, согласно которых одна организация выступает поставщиком товарно-материальных ценностей, работ или услуг, а другая – их покупателем, а значит и плательщиком.
ОАО «Сокольский молокозавод» также постоянно вступает во взаимоотношения с поставщиками и покупателями.
Взаимоотношения организации строятся в следующих направлениях:
1. Поставщики, которые снабжают организацию сырьем – молоком. Молоко – исходное сырье для производства всех видов продукции молокозавода. Главная цель – бесперебойное снабжение молокозавода молоком для увеличения высококачественной продукции при наименьших затратах труда и средств, обеспечение качества продукции через качественные и дешевые компоненты. Для производства продукции молокозавода используются следующие виды сырья: молоко, обрат, рыбий жир, сахарный песок, наполнитель, бактериальная закваска, ванилин и др. Вспомогательными материалами являются: пленка, марля, натрий едкий, сульфат кальция, сода кальцинированная и др. Основными поставщиками молока являются хозяйства Сокольского и Ковернинского районов, других видов сырья – различные перерабатывающие предприятия Нижегородской области и других регионов России.
2. Поставщики других материалов – топлива, ГСМ, запчастей, оборудования, спецодежды, канцелярских товаров, а также подрядчики, выполняющие для предприятия работы (строительные, монтажные, ремонтные) и оказывающие услуги (транспортные, услуги связи, электроснабжение, водоснабжение).
При приобретение ОАО «Сокольский молокозавод» у поставщиков различных товарно-материальных ценностей между организацией и поставщиком заключается договор купли-продажи, в котором указывается следующее:
Номер договора и дата составления.
Наименование покупателя и продавца.
Предмет договора – указывается наименование продукции, поставляемой поставщиком.
Качество товара. Качество должно соответствовать требованием ГОСТа, качество должно быть подтверждено сертификатом качества, происхождение, гарантийности, безопасности, ветеринарным свидетельством и результатами анализа на токсичность. Если товар не соответствует ГОСТу, то покупатель вправе отказаться от оплаты и приема товара и ответственности за отказ от приема товара не несет.
Цена товара и базис поставки. В этом пункте оговаривается цена за единицу продукции и общая сумма договора.
Сроки и порядок поставки:
товар поставляется покупателю в соответствии с графиком поставок;
продавец должен предоставить с товаром качественный сертификат, сертификат соответствия, ветеринарный сертификат, товарно-транспортную накладную, счет-фактуру.
Сроки и порядок оплаты – указывается сроки и форма оплаты (платежными поручениями, векселями).
Ответственность сторон:
покупатель производит оплату за поставленный товар в установленные сроки;
в случае несоответствия качества товара требованиям договора.
Прочие условия.
В конце указываются юридические адреса сторон, договор закрепляется печатями и подписями сторон.
Как самый крупный производитель молочной продукции в районе, ОАО «Сокольский молокозавод» имеет наиболее разветвленную сеть потребителей своей продукции. Основным потребителем и покупателем молока и молочной продукции являются: детские сады и школы, магазины розничной торговли, предприятия, где выдаются спецпитание – молоко, производственно-техническое училище № 29 района, а также торговые центры г.Н.Новгорода.
ОАО «Сокольский молокозавод» осуществляет бартерные сделки, а также осуществляет расчеты, основанные на зачете взаимных требований. В зачетном соглашении указываются наименования организаций, которые участвуют в зачете. Данный документ обязательно заверяется подписями директоров, главных бухгалтеров и печатями участников зачета.
ОАО «Сокольский молокозавод» с 1998 года заключает с хозяйствами Сокольского района товарный кредит. Сущность товарного кредита заключается в том, чтобы выдать под будущую поставку молока текущего года аванс хозяйствам в виде денежных перечислений для приобретения нефтепродуктов, запасных частей. За предоставление товарного кредита ОАО «Сокольский молокозавод» процентов не берет, так как берет его в банке на льготных условиях.
Рациональная система управления предприятием, направленная на удовлетворение потребностей потребителей - залог качественного обслуживания. Суть же рационального менеджмента заключается в том, чтобы вывести предприятия на более высокий уровень экономической эффективности производства.
Информационная система управления на современном этапе должна состоять из современных технологий управления.
Современные технологии предоставляют руководителю дополнительные средства, как по анализу информации, так и по процедурам выработки управленческих решений, сравнительной оценки альтернативных вариантов решений, прогнозированию и разработке сценариев ожидаемого развития ситуации. При этом также необходимо отметить, что ни одно управленческое решение не может быть принято без ознакомления и анализа соответствующей информации. Недостоверная информация приводит к ошибочным решениям. Принять эффективное управленческое решение не такая простая задача. Выработка и принятие управленческого решения – сердцевина управленческой деятельности руководителя предприятия. Выработка и принятие управленческого решения невозможно без использования хорошо проанализированной информации о проблеме, по которой принимается решение, о ситуации в которой оно принимается.
Информационная система управления подразумевает, что надо пользоваться услугами консультантов. Сегодня уже понятно, что руководитель не обязан, да и не в состоянии, одинаково хорошо разбираться во всех областях деятельности предприятия.
А так же одним из элементов системы управления является контроль за принятыми решениями. Совершенствование системы контроля повысит эффективность принимаемых решений. И последнее - управленческий процесс надо автоматизировать.
На столе у каждого руководителя должен стоять, по крайней мере, компьютер, который он должен уметь эффективно использовать. В ОАО «Сокольский молокозавод» имеется компьютер, но используется он только в целях оформления документации на первой стадии обработки бухгалтерских документов. Вся бухгалтерская отчетность составляется вручную. А для предоставления в налоговые органы и различные фонды перепечатывается на компьютере.
Для совершенствования и оптимизации процесса управления предлагается внедрить операционную систему «1С Управление», которая является универсальной системой автоматизации деятельности предприятия. За счёт своей универсальности система «1С: Управление» может быть использована для автоматизации самых разных участков экономической деятельности предприятия: учёта товарных и материальных средств, взаиморасчётов с контрагентами, расчёта заработной платы, расчёта амортизации основных средств, бухгалтерского учёта и т. д.
Руководству молокозавода необходимо укрепить свои позиции по управлению предприятием, внедрение автоматизированной системы управления позволит улучшить свои технико-экономические показатели, укрепить трудовую дисциплину, снизить издержки производства и получить максимальную прибыль, необходимую для дальнейшего развития потенциала предприятия.
5. Статистическая и бухгалтерская отчетность, их виды и сроки
предоставления в ОАО «Сокольский молокозавод»
В настоящее время предприятие представляет в обязательном порядке промежуточную и годовую бухгалтерскую отчетность.
Промежуточная отчетность включает в себя:
- форму №1 «Бухгалтерский баланс»;
- форму №2 «Отчет о прибылях и убытках».
Годовая отчетность состоит из:
- бухгалтерский баланс – форма №1;
- отчет о прибылях и убытках – форма №2;
- отчет об изменениях капитала – форма №3;
- отчет о движении денежных средств – форма №4;
- приложение к бухгалтерскому балансу – форма - №5;
- пояснительная записка.
Главный бухгалтер предприятия проверяет составленную отчетность, сверяет с данными Главной книги, проводит взаимосвязь между бухгалтерским и налоговым учетом.
Бухгалтерская отчетность направляется в следующие органы государственного управления:
- в налоговые органы по месту регистрации юридического лица;
- в органы государственной статистики;
- во внебюджетные фонды;
- в другие адреса, предусмотренные действующим законодательством.
Наибольший интерес для характеристики финансово-экономического положения молокозавода представляет «Отчет о прибылях и убытках» (форма №2), т.к. в нем представляются данные о доходах, расходах, уплаченных налогах и финансовых результатах в сумме нарастающим итогом с начала года до отчетной даты.
ОАО «Сокольский молокозавод», как и все другие предприятия, обязан представлять статистическую отчетность. Территориальные органы Росстата определяют перечень форм статистической отчетности, необходимой для сдачи всем организациям.
Таблица 8
Основные формы статистической отчетности, предоставляемыми молокозаводом.
| Наименование формы | Срок сдачи | Нормативный документ |
| Форма № П-1 «Сведения о производстве и отгрузке товаров и услуг» | не позднее 4-го числа после отчетного периода | Утверждена Постановлением Федеральной службы государственной статистики от 27.07.2004 № 34 |
| Форма № П-3 «Сведения о финансовом состоянии организации» | не позднее 28-го числа после отчетного периода | Утверждена Постановление Росстата от 01.08.2005 № 54 |
| Форма №П-4 «Сведения о численности, заработной плате и движении работников» | 1 раз в год для отчета на начало 2007/2008 года: | Утверждена Постановление Росстата от от 09.06.2007 № 46 |
| Приложение № 3 к форме № П-1 «Сведения об объеме платных услуг населению по видам» | не позднее 4-го числа после отчетного периода вместе с отчетом по форме №П-1 | Постановление Росстата от 22.06.2007 № 49 |
| Форма №П-5(м) «Основные сведения о деятельности организации» | не позднее 30-го числа после отчетного периода | Постановления Росстата от 15.10.2007 № 77 |
| Форма №П-2 (краткая) «Сведения об инвестициях» | не позднее 25-го числа после отчетного периода | Утверждена Постановление Росстата от 16.03.2007 № 28 |
| Форма № 1-предприятие «Основные сведения о деятельности организации» | 1 апреля - после отчетного периода | Утверждена Постановление Росстата от 09.10.2007 № 74 |
| Форма № 12-Ф «Сведения об использовании денежных средств» | 1 апреля после отчетного периода | Утверждена Постановление Росстата от 01.08.2005 N 54 |
Статистическая отчетность предоставляется в отдел статистики Сокольского района, в вышестоящую организацию, в администрацию Сокольского района.
Во внебюджетные фонды ОАО «Сокольский молокозавод» также предоставляет всю отчетность, как и любое предприятие: ежеквартально не позднее 11 числа следующего месяца предоставляется декларация по страховым взносам на обязательное пенсионное страхование для лиц, производящих выплаты физическим лицам.
Декларация состоит: из титульного листа; из раздела 1 «Платежи по страховым взносам на обязательное пенсионное страхование, подлежащее уплате» на одном листе; из раздела 2 «Расчет платежей по страховым взносам на обязательное пенсионное страхование» на втором листе; раздела 2.1. «Уплата платежей по страховым взносам на обязательное пенсионное страхование» на третьем листе; раздела 2.2 «Расчет для заполнения строки 0100» на четвертом листе. Декларация заверяется подписями руководителя и главного бухгалтера молокозавода. Все торговые точки молокозавода переведены на упрощенную систему налогообложения. И отчетную документацию по данным магазинам руководство предприятия ведет и сдает в соответствующие органы такую, как предусмотрено для малых предприятий.
За каждый квартал текущего года ОАО «Сокольский молокозавод» по всем торговым точкам подает в налоговую инспекцию декларацию. Форма декларации и инструкция по ее заполнению утверждены приказом Минфина России от 17 января 2006 г. № 7н.
Представляют декларацию в налоговую инспекцию в течение 25 дней после окончания квартала. Годовую декларацию подают до 31 марта следующего года.
Декларация состоит:
из титульного листа;
из раздела 1 «Сумма налога (минимального налога), уплачиваемого в связи с применением упрощенной системы налогообложения, подлежащая уплате в бюджет, по данным налогоплательщика» на одном листе;
из раздела 2 «Расчет налога (минимального налога)» на одном листе.
Заполняется графа 3 раздела 2 декларации, так как в качестве налоговой базы выбраны доходы. Во всех свободных ячейках графы 4 ставятся прочерки.
Чтобы рассчитать сумму налога, умножают показатель по строке 060 на ставку налога. Ставка составляет 6%. Она уже вписана в форму декларации (строка 070). Полученное значение отражается по строке 080.
Суммы налога перечисляются на счета органов федерального казначейства для их дальнейшего распределения в бюджеты всех уровней и бюджеты государственных внебюджетных фондов в соответствии с бюджетным законодательством Российской Федерации.
Заключение
Рассмотрев в отчёте по практике основные вопросы, касающиеся экономики, финансового состояния, менеджмента, организационной структуры управления ОАО «Сокольский молокозавод» можно сделать следующие выводы:
Так как ОАО «Сокольский молокозавод» является основным производителем молочной продукции для поселка и всего Сокольского района, то главным вопросом на сегодняшний момент будет являться увеличение объёмов выпуска продукции, расширение ассортимента и увеличение каналов реализации. Уставный капитал общества составляет 130 тыс. руб. Все акции общества являются именными, все размещенные акции являются обыкновенными, при этом 51% акций распределен среди коллектива работников завода, 49% среди сельхозпроизводителей Сокольского района. Ассортимент выпускаемой продукции - 32 вида молочной продукции, в т. ч. 6 видов твердых сыров. Основные виды производимой продукции: масло животное и спрэды, цельномолочная продукция, (молоко и кефир 2,5% жирности, молоко 3,2% жирности, молоко топленое 4% жирности, творога жирные и обезжиренные, творожные изделия), сыры твердые 50% и 45% жирности, сыры плавленые, сыры мягкие. Выработанную молочную продукцию завод реализует населению Сокольского района через розничную и г. Нижнего Новгорода через оптовую торговлю. В поселке Сокольское расположено 5 магазинов: 3 магазина в аренде и 2 в собственности ОАО «Сокольский молокозавод». Молочная продукция должна поставляться в другие населенные пункты. Для этого необходим поиск возможных путей снижения затрат на транспортировку и производство продукции. Производство будет отлажено работать в том случае, когда будет хорошо скоординирована система управления, функциональная зависимость отделов бухгалтерии, маркетинга, отдела кадров. Управляющий персонал должен быть заинтересован в разработке новых технологий для улучшения качества своей продукции. На ОАО «Сокольский молокозавод» до сих пор нет менеджера, и это в свою очередь отрицательно сказывается на работе предприятия. Основные обязанности менеджера выполняют директор предприятия и заведующая производством.
На заводе действуют цеха основного производства: цельномолочный, маслоцех, творожный и цех мороженного. К вспомогательным и обслуживающим цехам относятся: котельная, электро-компрессорный цех, автогараж, лаборатория. На молокозаводе используется линейно-функциональная организационная структура.
Анализ экономического состояния предприятия показал, что наибольший удельный вес в структуре продукции занимает цельномолочная продукция (80,8% в 2007г и 78,3% в 2006г), а так же творог и творожные изделия. Производство всей молочной продукции снизился на 641 тонн, или же на 22,5%. При анализе динамики основных фондов предприятия отмечается поступление в 2007 году транспортных средств на сумму 36 тыс. руб. и производственного инвентаря на сумму 27 тыс. руб., в 2006 году по этим же видам основных средств поступило на сумму 117 тыс. руб. Выбытия основных средств за два года на предприятии не наблюдалось.
Анализ эффективности использования основных производственных фондов показал, что среднегодовая стоимость основных производственных фондов возросла, выручка от продажи товаров, работ и услуг снизилась, численность работающих убавилась на 11 человек. Поэтому фондоотдача снизилась в 2007г по сравнению с 2006г на 4%, а фондоемкость, естественно, возросла, фондовооруженность выросла на 24,4 рубля.
Рассматривая данные баланса молокозавода, приходим к выводу, что у предприятия увеличились заемные средства на конец года на 1762 тыс. руб., дебиторская задолженность снизилась, но зато увеличилось незавершенное строительство, и увеличился непокрытый убыток прошлых лет, хотя в 2007г получена, хоть и не большая, но прибыль. Оборотные активы увеличились на 36,7%. Это обусловлено увеличением производственных запасов и готовой продукцией. Кредиторская задолженность уменьшилась на 16,2%. Для расчетов с хозяйствами - поставщиками предприятие вынуждено привлекать кредиты в банке на сумму 5800 тыс. руб. на льготных условиях. За пользование кредитами заплачено 1117 тыс. руб.
На ОАО «Сокольский молокозавод» наблюдается также тенденция роста продолжительности оборотов дебиторской задолженности и снижения продолжительности кредиторской задолженности. Это говорит о сокращении денежных ресурсов организации, что может в скором времени привести к существенным трудностям с платежеспособностью и возможной вероятностью покрытия своих долгов перед поставщиками.
Информационная система управления на предприятии состоит из организационно-распорядительных документов (коллективный договор), регламентирующей документации (положение о подразделениях). Деятельность первых лиц организации и их заместителей регламентируется ее Уставом, а руководителей подразделений — Положениями о них.
Основными законодательными актами, регулирующими трудовые отношения, являются: Гражданский кодекс РФ, Трудовой кодекс РФ, Закон РФ «О коллективных договорах и соглашениях», Закон РФ «О занятости населения в Российской Федерации», Закон РФ «О порядке разрешения коллективных трудовых споров (конфликтов)», Указ Президента РФ «О социальном партнерстве и разрешении трудовых споров (конфликтов)» и др.
ОАО «Сокольский молокозавод», как и все другие предприятия, представляет как бухгалтерскую, так и статистическую отчетность.
Одним из перспективных направлений совершенствования системы управления предприятием является внедрение компьютерного учета, организация автоматизированных рабочих мест каждого специалиста, каждого структурного подразделения, что позволит создать новую технологию обработки учетной информации. Компьютерный учет имеет сейчас особенно огромное значение, так как происходят большие перемены в системе управления всем предприятием. На предприятии нет совсем никакого автоматизированного учета, на компьютерах оформляются частично первичные документы по движению продукции, отчеты в различные фонды, в налоговую инспекцию, остальная документация ведется на бумажных носителях.
Для совершенствования и оптимизации процесса управления предлагаю внедрить операционную систему «1С Управление», которая является универсальной системой автоматизации деятельности предприятия. За счёт своей универсальности система «1С: Управление» может быть использована для автоматизации самых разных участков экономической деятельности предприятия: учёта товарных и материальных средств, взаиморасчётов с контрагентами, расчёта заработной платы, расчёта амортизации основных средств, бухгалтерского учёта и т. д.
Применение рациональной системы мотивации персонала может обеспечить предприятию более высокую степень удовлетворенности его сотрудников своим рабочим местом, своим руководством, своим компенсаторным пакетом. Это, в свою очередь, сможет создать условия для возникновения и укрепления чувства гордости за свою компанию и, что немаловажно, заставит гораздо внимательнее относиться к результатам своего труда. Следствием этого станет повышение общей производительности труда и, соответственно, рост доходов предприятия.
Так же предлагается принять на работу в ОАО «Сокольский молокозавод» специалиста с высшим образованием менеджера по направлению «Управление персоналом» - для внутренней и внешней организации работы с персоналом. Введение должности квалифицированного менеджера по управлению персоналом позволит проводить набор, отбор и наем более качественного персонала, что обязательно должно будет улучшить и качество представляемых услуг предприятием, и увеличить объем услуг, получить большую прибыль.
Предлагаемые мероприятия могут помочь решению многих задач на предприятии, так как в данном отчете по практике раскрыта концепция управления предприятием в условиях рыночных отношений. Руководителю необходимо знать, как решать проблемы, как умело и уместно использовать соответствующие технологии и методы управления предприятием. И если умелость подразумевает практическое овладение соответствующими навыками, то под уместностью понимают адекватность используемого метода ситуации на предприятии.