Социально-экономические явления и методы исследования связей между ними
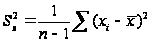
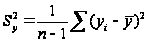
Для оценки значимости коэффициента корреляции применяется t - критерий Стьюдента. При этом фактическое значение этого критерия определяется по формуле:
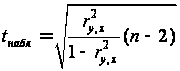 (3.4)
Вычисленное по этой формуле значение tнабл сравнивается с критическим значением t-критерия, которое берется из таблицы значений t Стьюдента с учетом заданного уровня значимости и числа степеней свободы.
Если tнабл > tкр, то полученное значение коэффициента корреляции признается значимым (то есть нулевая гипотеза, утверждающая равенство нулю коэффициента корреляции, отвергается). И таким образом делается вывод о том, что между исследуемыми переменными есть тесная статистическая взаимосвязь.
Если
значение
 близко к нулю,
связь между
переменными
слабая. Если
случайные
величины связаны
положительной
корреляцией,
это означает,
что при возрастании
одной случайной
величины другая
имеет тенденцию
в среднем возрастать.
Если случайные
величины связаны
отрицательной
корреляцией,
это означает,
что при возрастании
одной случайной
величины, другая
имеет тенденцию
в среднем убывать.
4. Оценка качества однофакторных линейных моделей
Качество
модели регрессии
связывают с
адекватностью
модели наблюдаемым
(эмпирическим)
данным. Проверка
адекватности
(или соответствия)
модели регрессии
наблюдаемым
данным проводится
на основе анализа
остатков -
 .
После
построения
уравнения
регрессии мы
можем разбить
значение у,
в каждом наблюдении
на две составляющих
-
 и
;
 (4.1)
Остаток
представляет
собой отклонение
фактического
значения зависимой
переменной
от значения
данной переменной,
полученное
расчетным
путем:
 (
 ).
Если
 (),
то для всех
наблюдений
фактические
значения зависимой
переменной
совпадают с
расчетными
(теоретическими)
значениями.
Графически
это означает,
что теоретическая
линия регрессии
(линия, построенная
по функции
 )
проходит через
все точки
корреляционного
поля, что возможно
только при
строго функциональной
связи. Следовательно,
результативный
признак
 полностью
обусловлен
влиянием фактора
 .
На
практике, как
правило, имеет
место некоторое
рассеивание
точек корреляционного
поля относительно
теоретической
линии регрессии,
т. е. отклонения
эмпирических
данных от
теоретических
( ).
Величина этих
отклонений
и лежит в основе
расчета показателей
качества
(адекватности)
уравнения.
При
анализе качества
модели регрессии
используется
основное положение
дисперсионного
анализа , согласно
которому общая
сумма квадратов
отклонений
зависимой
переменной
от среднего
значения
 может быть
разложена на
две составляющие
— объясненную
и необъясненную
уравнением
регрессии
дисперсии:
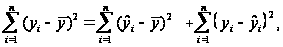 (4.2)
где
-
значения y,
вычисленные
по модели
.
Разделив
правую и левую
часть (4.2) на

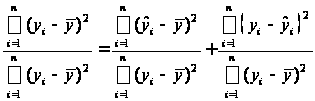
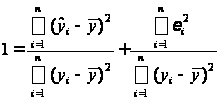 .
Коэффициент детерминации определяется следующим образом:
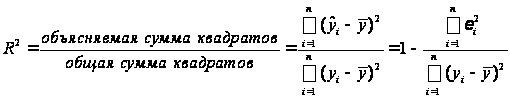 (4.3)
Коэффициент детерминации показывает долю вариации результативного признака, находящегося под воздействием изучаемых факторов, т. е. определяет, какая доля вариации признака Y учтена в модели и обусловлена влиянием на него факторов.
Чем
ближе
 к 1, тем выше
качество модели.
Для оценки качества регрессионных моделей целесообразно также использовать коэффициент множественной корреляции (индекс корреляции
R R
=
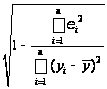 =
 (4.4)
Данный коэффициент является универсальным, так как он отражает тесноту связи и точность модели, а также может использоваться при любой форме связи переменных.
При построении однофакторной модели он равен коэффициенту линейной корреляции
Очевидно,
что чем меньше
влияние неучтенных
факторов, тем
лучше модель
соответствует
фактическим
данным. Также
для оценки
точности
регрессионных
моделей целесообразно
использовать
среднюю относительную
ошибку аппроксимации:

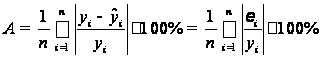 ( 4.5)
Чем меньше рассеяние эмпирических точек вокруг теоретической линии регрессии, тем меньше средняя ошибка аппроксимации. Ошибка аппроксимации меньше 7 % свидетельствует о хорошем качестве модели.
После того как уравнение регрессии построено, выполняется проверка значимости построенного уравнения в целом и отдельных параметров.
Оценить значимость уравнения регрессии – это означает установить, соответствует ли математическая модель, выражающая зависимость между Y и Х, фактическим данным и достаточно ли включенных в уравнение объясняющих переменных Х для описания зависимой переменной Y
Оценка
значимости
уравнения
регрессии
производится
для того, чтобы
узнать, пригодно
уравнение
регрессии для
практического
использования
(например, для
прогноза) или
нет. При этом
выдвигают
основную гипотезу
о незначимости
уравнения в
целом, которая
формально
сводится к
гипотезе о
равенстве нулю
параметров
регрессии, или,
что то же самое,
о равенстве
нулю коэффициента
детерминации:
 .
Альтернативная
ей гипотеза
о значимости
уравнения —
гипотеза о
неравенстве
нулю параметров
регрессии.
Для проверки значимости модели регрессии используется F-критерий Фишера, вычисляемый как отношение дисперсии исходного ряда и несмещенной дисперсии остаточной компоненты. Если расчетное значение с n1= k и n2 = (n - k - 1) степенями свободы, где k – количество факторов, включенных в модель, больше табличного при заданном уровне значимости, то модель считается значимой. Для модели парной регрессии:
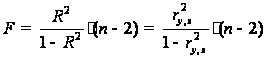 (4.6)
В
качестве меры
точности
применяют
несмещенную
оценку дисперсии
остаточной
компоненты,
которая представляет
собой отношение
суммы квадратов
уровней остаточной
компоненты
к величине (n-
k -1), где k – количество
факторов, включенных
в модель. Квадратный
корень из этой
величины ( )
называется
стандартной
ошибкой оценки.
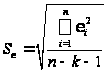 (4.7)
Для модели парной регрессии

Анализ статистической значимости параметров модели парной регрессии
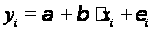
Значения
 ,
соответствующие
данным
 при теоретических
значениях
 и
 являются случайными.
Случайными
являются и
рассчитанные
по ним значения
коэффициентов
и
.
Надежность
получаемых
оценок
и
зависит от
дисперсии
случайных
отклонений
(ошибок). По данным
выборки эти
отклонения
и, соответственно,
их дисперсия
не оцениваются
– в расчетах
используются
отклонения
зависимой
переменной
 от
ее расчетных
значений
:
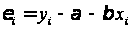 .
Так как ошибки
(остатки)
 нормально
распределены,
то среднеквадратическое
отклонение
ошибок используется
для измерения
этой вариации.
Среднеквадратические
отклонения
коэффициентов
известны как
стандартные
ошибки (отклонения):
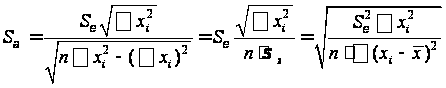
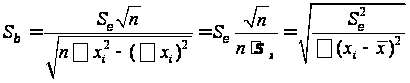 (4.8)
где
 - среднее значение
независимой
переменной
х;
 стандартная
ошибка, вычисляемая
по формуле
(4.8);
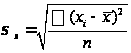 .
Проверка значимости отдельных коэффициентов регрессии связана с определением расчетных значений t-критерия (t–статистики) для соответствующих коэффициентов регрессии:
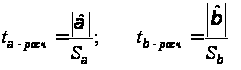 (4.9)
Затем
расчетные
значения
 сравниваются
с табличными
tтабл.
Табличное
значение критерия
определяется
при (n-2) степенях
свободы (n - число
наблюдений)
и соответствующем
уровне значимости
a (0,1; 0,05)
Если расчетное значение t-критерия с (n - 2) степенями свободы превосходит его табличное значение при заданном уровне значимости, коэффициент регрессии считается значимым. В противном случае фактор, соответствующий этому коэффициенту, следует исключить из модели (при этом ее качество не ухудшится).
По имеющейся информации о результатах деятельности 19 Российских предприятий, стоящих по рейтингу на первых позициях, построить уравнение линейной зависимости прибыли предприятий от размера собственного капитала.
Собранный статистический материал представлен в таблице 1.
Таблица 1. Данные о величине собственного капитала и прибыли Российских предприятий за 2005
| Рейтинг | Название предприятия | Собственный капитал, млн. руб. | Прибыль, млн. руб. |
| 1 | 2 | 3 | 4 |
| 1 | "Газпром" | 2772000 | 348400 |
| 2 | РЖД | 1851000 | 237545 |
| 3 | ОАО "Сургутнефтегаз" | 707913 | 214479 |
| 4 | РАО "ЕЭС России" | 386200 | 203448 |
| 5 | Нефтяная компания "ЛУКойл" | 222156 | 126326 |
| 6 | ГМК "Норильский никель" | 208143 | 118159 |
| 7 | ТНК-ВР | 165000 | 110400 |
| 8 | "Связьинвест" | 167572 | 95700 |
| 9 | Нефтяная компания "Сибнефть" | 153000 | 84800 |
| 10 | АФК "Система" | 150844 | 76503 |
| 11 | Сбербанк России | 148000 | 62929 |
| 12 | “Татнефть” | 103653 | 36876 |
| 13 | "Северсталь" | 103275 | 34312 |
| 14 | Нефтегазовая компания "Славнефть" | 101270 | 29923 |
| 15 | Евраз Груп | 77558 | 29517 |
| 16 | "Русал" | 75600 | 28512 |
| 17 | АК "Транснефть" | 46629 | 4608 |
| 18 | АвтоВАЗ tatneft/ | 43308 | 1400 |
| 19 | Магнитогорский металлургический комбинат | 28500 | 1345 |
На основании имеющихся данных найдем:
1)уравнение прямой регрессии У = а + bX , где У – прибыль предприятий (результативный признак), Х – размер собственного капитала (факторный признак).
2)тесноту связи между прибылью предприятий с помощью линейного коэффициента корреляции rху.
Получили, что коэффициенты регрессии а = 51,61 и b = 0,115. Таким образом, уравнение зависимости прибыли предприятий (У) от величины собственного капитала (Х) имеет вид: У = 51,61 + 0,115Х, т.е. при увеличении размера собственного капитала на 1 млн. руб. прибыль предприятий в среднем увеличивается на 115 тыс. руб.
Коэффициент корреляции rху = 0,867 свидетельствует о сильной и прямой связи между размером собственного капитала и прибылью организации.
Изобразим графически исходные данные о прибыли и размере собственного капитала и полученную прямую зависимости данных признаков.
5. Анализ и прогнозирование экономических показателей на основе регрессионных моделей
Регрессионные модели могут быть использованы для прогнозирования возможных ожидаемых значений зависимой переменной.
Прогнозируемое
значение переменной
получается
при подстановке
в уравнение
регрессии
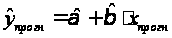 (5.1)
ожидаемой
величины фактора
.
Данный прогноз
называется
точечным. Значение
независимой
переменной
 не должно значительно
отличаться
от входящих
в исследуемую
выборку, по
которой вычислено
уравнение
регрессии.
Вероятность реализации точечного прогноза теоретически равна нулю. Поэтому рассчитывается средняя ошибка прогноза или доверительный интервал прогноза с достаточно большой надежностью.
доверительные
интервалы,
зависят от
стандартной
ошибки , удаления
от своего среднего
значения
,
количества
наблюдений
n и уровня
значимости
прогноза α.
В частности,
для прогноза
будущие значения
 с вероятностью
(1 - α)
попадут в интервал

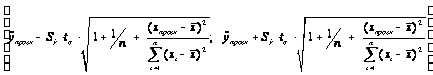 .
6. Измерение связей неколичественных переменных
Методы корреляционного и дисперсионного анализа не универсальны: их можно применять, если все изучаемые признаки являются количественными. При использовании этих методов нельзя обойтись без вычисления основных параметров распределения (средних величин, дисперсий), поэтому они получили название параметрических методов.
Между тем в статистической практике приходится сталкиваться с задачами измерения связи между качественными признаками, к которым параметрические методы анализа в их обычном виде неприменимы. Статистической наукой разработаны методы, с помощью которых можно измерить связь между явлениями, не используя при этом количественные значения признака, а значит, и параметры распределения. Такие методы получили название непараметрических.
Оценить тесноту связи между признаками можно с помощью коэффициентов взаимной сопряженности и коэффициентов контингенции или ассоциации.
В социально-экономических исследованиях нередко встречаются ситуации, когда признак не выражается количественно, однако единицы совокупности можно упорядочить. Такое упорядочение единиц совокупности по значению признака называется ранжированием. Примерами могут быть ранжирование студентов (учеников) по способностям, любой совокупности людей по уровню образования, профессии, по способности к творчеству и т.д.
При ранжировании каждой единице совокупности присваивается ранг, т. е. порядковый номер. При совпадении значения признака у различных единиц им присваивается объединенный средний порядковый номер. Например, если у 5-й и 6-й единиц совокупности значения признаков одинаковы, обе получат ранг, равный (5 + 6) / 2 = 5,5.
Измерение связи между ранжированными признаками производится с помощью ранговых коэффициентов корреляции Спирмена (р) и Кендэлла (X). Эти методы применимы не только для качественных, но и для количественных показателей, особенно при малом объеме совокупности, так как непараметрические методы ранговой корреляции не связаны ни с какими ограничениями относительно характера распределения признака.
Сущность метода Спирмена (Spearman) состоит в следующем:
1) располагают варианты факторного признака по возрастанию — ранжируют единицы по значению признака X;
2) для каждой единицы совокупности указывают ранг с точки зрения результативного признака У.
Если связь между признаками прямая, то с увеличением ранга признака X ранг признака У также будет возрастать; при тесной связи ранги признаков X и У в основном совпадут. При обратной связи возрастанию рангов признака X будет, как правило, соответствовать убывание рангов признака У. В случае отсутствия связи последовательность рангов признака У не будет обнаруживать никакого порядка возрастания или убывания.
Теснота связи между признаками оценивается ранговым коэффициентом корреляции Спирмена ( в случае, когда нет связанных рангов):
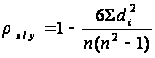
 -
квадрат разности
рангов;
n – число наблюдений ( число пар рангов).
Коэффициент корреляции Спирмена принимает значение в интервале (-1,+1). Чем ближе он к единице, тем более тесня связь между признаками. Знак коэффициента показывает направление связи.
Литература
Гусаров В.М., «Теория статистики», – М.: Аудит, ЮНИТИ, 2002;
Громыко Г.Л. Теория статистики: учеб. – М., Изд-во Инфра-М, 2000.
Ефимова М.П., Петрова Е.В., Румянцев В.Н., «Общая теория статистики», - М.: “Инфра - М”, 2003;
«Практикум по статистике: Учеб. пособие для вузов» / Под ред. В. М. Симчеры / ВЗФЭИ. – М.: ЗАО «Финстатинформ», 2000; Симчера В.М. Практикум по статистике: учеб. пособ. – М. Изд-во Финстатинформ, 1999.
Шмойлва Р.А. Практикум по теории статистики: учеб. пособ. – М., Изд-во Финансы и статистика, 2002.