Экономическая модель Японии
Во второй неконкурентоспособный сегмент японской экономики входят внутренние отрасли, такие как розничная и оптовая торговая, транспорт и логистика, строительство, энергетика, медицинское обслуживание и пищевая индустрия. Практически все эти отрасли неэффективны, но в них создано большое число рабочих мест, и они фактически оказались аналогом системы социального обеспечения, консолидации и реструктуризации этих отраслей препятствовал целый комплекс мер японского правительства.
Одно из следствий существования «двух Японии» — очень высокая стоимость жизни в стране. Высокая заработная плата японских рабочих нивелируется высокой стоимостью товаров и услуг первой необходимости, включая еду, жилье, бензин, одежду, упакованные потребительские товары и услуги в целом. В таблице 1-1 приводится сравнение цен на ряд товаров и услуг в Японии, Великобритании и США в 1993 году, которые рассчитаны по отношению к средним ценам стран — участниц OECD (Организации экономического сотрудничества и развития). Цены на все товары и услуги в Японии значительно выше, чем в Великобритании и США, за исключением медицинских услуг: в Японии правительство ограничивает рост цен на медицинские услуги, что, правда, снижает их качество, затрудняет разработку и применение новых методов лечения и лекарств.
Японцы должны слишком много платить практически за все. На еду им приходится тратить 20% семейного дохода — в сравнении с 12%, которые тратят на эти цели домохозяйства в Соединенных Штатах. Типичная японская семья может себе позволить купить дом только один раз, и большинству японцев удается сделать это только после выхода на пенсию.
Таблица 1-1. Сравнительные цены ряда товаров и услуг в долларах, 1993 (среднее по OECD = 100)
| Япония | США ^ | Великобритания | |
| Продукты питания | 205 | 78 | 74 |
| Рестораны, кафе, отели | 178 | 68 | 121 |
| Бытовая техника | 171 | 81 | 101 |
| Одежда и обувь | 165 | 77 | 73 |
| Рента, топливо и электроэнергия | 156 | 91 | 78 |
| Строительство | 155 | 84 | 74 |
| Транспорт и коммуникации | 141 | 81 | 110 |
| Медицина и здравоохранение | 87 | 136 | 70 |
В результате уровень жизни японцев был и остается более низким, чем можно было бы предположить, рассматривая только доход на душу населения в этой стране. В таблице 1-2 представлены данные об уровне ВНП на душу населения (рассчитанном в долларах) в сравнении с ВНП на душу населения, скорректированным с учетом паритета покупательной способности. Паритет покупательной способности учитывает различия в стоимости жизни и ведения бизнеса в данной стране. Если говорить о реальных доходах на душу населения (с учетом паритета покупательной способности), то Соединенные Штаты оказываются на первом месте, а вот место Японии существенно ниже.
Таблица 1-2. Валовой национальный продукт на душу населения по странам в 1998 году, не скорректированный и скорректированный с учетом паритета покупательной способности
| Место | Страна | Не скорректированный (в долларах) | Место | Страна | Скорректированный с учетом паритета покупательной способности (в долларах) |
| 1 | Швейцария | 40080 | 1 | Соединенные Штаты | 29340 |
| 2 | Норвегия | 34330 | 2 | Сингапур | 28620 |
| 3 | Дания | 33 260 | 3 | Швейцария | 26620 |
| 4 | Япония | 32380 | 4 | Норвегия | 24290 |
| 5 | Сингапур | 30060Д | 5 | Канада | 24050 |
| 6 | Соединенные Штаты | 29340 | 6 | Дания | 23 830 |
| 7 | Австрия | 26850 | 7 | Бельгия | 23480 |
| 8 | Германия | 25 850 | 8 | Япония | 23180 |
| 9 | Швеция | 25620 | 9 | Австрия | 22740 |
| 10 | Бельгия | 25 380 | 10 | Франция | 22 320 |
| 11 | Франция | 24940 | 11 | Гонконг, Китай | 22000 |
| 12 | Нидерланды | 24760 | 12 | Нидерланды | 21 620 |
| 13 | Финляндия | 24110 | 13 | Германия | 20810 |
| 14 | Гонконг, Китай | 23 670 | 14 | Великобритания | 20640 |
| 15 | Великобритания | 21400 | 15 | Финляндия | 20270 |
| 16 | Австралия | 20300 | 16 | Италия | 20200 |
| 17 | Италия | 20250 | 17 | Австрия | 20130 |
| 18 | Канада | 20020 | 18 | Швеция | 19480 |
| 19 | Ирландия | 18340 | 19 | Ирландия | 18340 |
| 20 | Израиль | 15 940 | 20 | Израиль | 17310 |
| 21 | Новая Зеландия | 14700 | 21 | Испания | 16060 |
| 22 | Испания | 14080 | 22 | Новая Зеландия | 15 840 I |
Означает ли это, что японские потребители несут на своих плечах непомерно тяжелый груз? Влияет ли это на производительность и конкурентоспособность страны? Люди, определявшие экономическую политику Японии, предполагали, что нет. Они думали, что «две Японии» могут сосуществовать бок о бок, почти не влияя друг на друга. Считалось, что отрасли, неконкурентоспособные на международном рынке, нужно поддерживать и растить — и они добьются успеха. Что внутренние отрасли, которые, как предполагалась, мало влияют на международные отрасли, будут обеспечивать занятость. Что высокая стоимость жизни японцев оправдывается получаемыми ими экономическими и социальными льготами. К несчастью, все эти предположения оказались неверны, и последствия этих ошибочных теорий получились очень серьезными.
По указанным выше причинам внутренняя конкурентоспособность японских компаний и японской экономики в целом долгое время была ниже, чем предполагало большинство наблюдателей. Экспорт расширялся во многом благодаря низким прибылям на капитал. Неконкурентоспособные отрасли поддерживались ценой повышения стоимости жизни. Истинная производительность японской промышленности была ниже, чем могла быть.
Все эти долговременные признаки слабости японской модели экономики — дополнительное свидетельство того, что она уже практически исчерпала свои ресурсы. Задолго до того как лопнул «мыльный пузырь», рост японской экономики начал замедляться. Как показано на рисунке 1-3, реальный рост ВВП (скользящие средние за пять лет, обозначенные на рисунке жирной линией) до начала 1970-х годов был устойчивым. Потом в период с середины 1980-х до начала 1990-х годов он снизился до 3-5%. После того как «мыльный пузырь» лопнул в 1991 году, рост ВВП резко пошел на спад, хотя признаки замедления роста наблюдались и раньше.
Источник: World Development Indicators database, Word Bank, 1/7/99
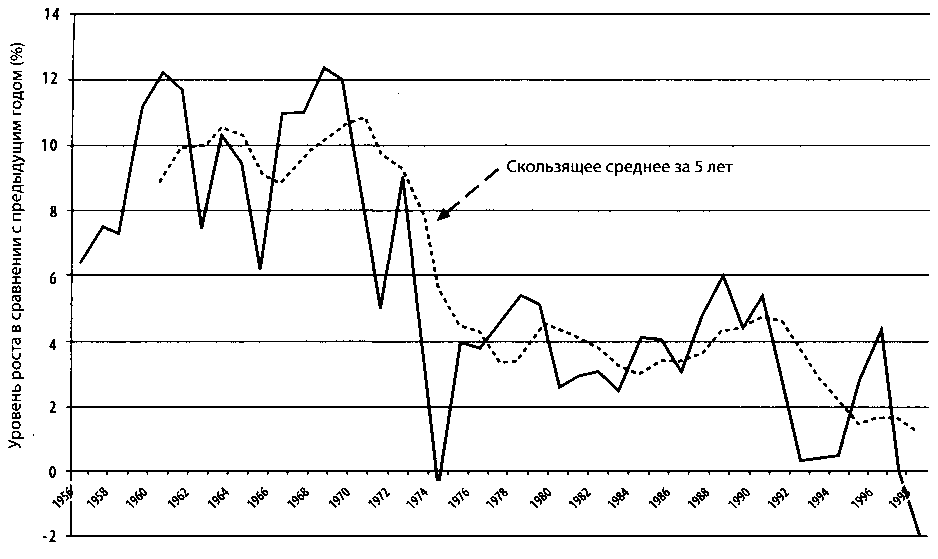
Рисунок 1-3. Рост реального валового национального продукта Японии, 1956-1998 гг.
Примечание: реальный ВНП в ценах 1990-го года. Данные для 1996 года — прогнозируемые Источник: Economic Statistics Annual, 1995, Research and Statistics Department, Bank of Japan
Доля Японии в мировом экспорте в послевоенный период устойчиво росла и достигла своего пика в 1986 году. (См. рисунок 1-4.) Но даже в отраслях, в которых Япония была конкурентоспособной исторически, таких как производство телевизоров, видеомагнитофонов, аудиотехники, фотоаппаратов и полупроводников, ее доля в мировом экспорте начала снижаться еще в конце 1970-х годов. Хотя сама по себе доля в мировом экспорте не может служить исчерпывающей характеристикой степени конкурентоспособности национальной экономики, ее динамика дает важную информацию об устойчивости конкурентоспособности и производительности экономики данной страны.
В таблице 1-3 представлены данные об изменениях доли мирового экспорта всех товаропроизводящих отраслей японской экономики (согласно стандартной международной классификации отраслей), начиная с пика в конце 1980-х и до 1996 года. Производство текстиля и готовой одежды достигло своего пика в 1978 году или даже раньше, а большинство отраслей показало наилучшие результаты в середине или конце 1980-х годов.
Эти данные впечатляют: из 1618 японских отраслей, работающих на международном рынке, доля экспорта Японии снизилась в 1250 отраслях и выросла только в 166. Отрасли, в которых Япония утратила свои позиции, включают даже такие флагманы японской экономики, как производство копировальной техники (падение с 70,6% до 40,7%), фотоаппаратов (снижение с 72,2% до 34,8%), видеомагнитофонов (снижение с 89,5% до 25,8%) и оборудования для телефонных линий (снижение с 52,6% до 11,2%).
Отчасти это объясняется тем фактом, что японские компании перенесли производство за границу, увеличив свои прямые инвестиции в экономику других стран. Это решение до некоторой степени объяснялось желанием преодолеть торговые барьеры и коммерческими соображениями (например, приблизить производство к потребителям), однако в не меньшей степени оно отразило недостаточную производительность и конкурентоспособность производств, расположенных собственно в Японии. Многие компании, например, приняли решение перевести свои производства из Японии за границу, просто потому, что их неэффективность была слишком высока.
Отрасль за отраслью Япония теряла свои конкурентные преимущества. Например, японские производители телевизоров, видеомагнитофонов, аудиотехники ориентировались на аналоговые технологии. Они действительно научились выпускать отличные образцы бытовой аудио- и видеотехники, которая преобразовывала аналоговые волны в звуки и образы. А вот компании США стали пионерами цифровых технологий, которые преобразуют аудио- и видеосигналы в последовательность нулей и единиц, понятных компьютеру. Поскольку японские компании все еще отстают в области цифровых технологий, их американские конкуренты стали опережать их не только в области бытовой электроники, но и в производстве фото- и видеокамер.
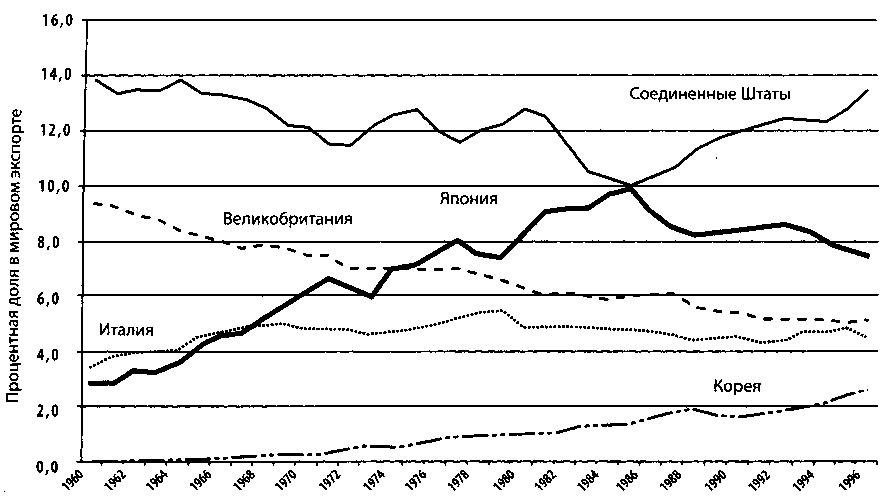
Рисунок 1-4. Доля Японии в мировом экспорте, 1960-1997 гг.
Примечание: доля в мировом экспорте рассчитана на основе пересчета в доллары США по ценам 1995 года для всех стран за все годы
Источник: World Bank National Accounts, расчеты авторов
Таблица 1-3. Изменения доли различных стран в мировом экспорте после пика конца 1980-х (число отраслей, входящих в стандартную международную торговую классификацию)
| Секторы отраслей | Отрасли, доля которых возрастает (>.1 пункта) | Отрасли, доля которых снижается (<-.1 пункта) | Доля не изменяется (<.1 пункта >-.1 пункта) | Без учета Японии | Всего |
| Офисное оборудование | 4 | | 33 | | 1 | | 1 | 39 |
| Полупроводники/ компьютеры | 0 1 | 12 I | 0 I | 0 | 12 |
| Развлечения/досуг | 5 1 | 59 I | 3 | 0 | 67 I |
| Транспорт | 9 | 88 | | 2 | | 2 | 101 I |
| Энергетика | 2 | 37 | 0 | 0 | 39 | |
| Телекоммуникации | 0 | 6 | 0 | 0 | 6 I |
| Широкопрофильные компании | 10 | 130 | 1 | 0 | 141 I |
| Сырье/металлургия | 40 | 149 | 27 | 10 | 226 | |
| Здравоохранение | 4 | 24 | 2 | 0 | 30 |
| Нефтехимия | 40 | 134 | 5 | 8 | 187 I |
| |Текстиль/одежда | 26 | 200 | 17 | 3 | 246 | |
| Бытовые услуги | 2 | 55 | 9 | 0 | 66 | |
| Оборона | 2 | 5 | 4 | 0 | 11 | |
| Жилищное строительство/ |домашнее хозяйство | 4 | 126 | 6 | 0 | 136 I |
| Лесная промышленность | 4 | 55 | 11 | 0 | I 70 |
|
Пищевая промышленность/ производство напитков |
14 | 137 | 114 | 21 | I 286 |
| Всего | | 166 | | 1250 | 202 | 45 | ]_ 1663 |
В конце концов, японская экономика утратила способность конкурировать в глобальном масштабе в новых экспортных отраслях. В период 1950-х, 1960-х, 1970-х и в начале 1980-х годов японские компании последовательно проникали в новые высокотехнологичные отрасли, где создается больше добавленной стоимости, переходя от производства текстиля к стали, а затем — к автомобилям и полупроводникам. Это было одним из фундаментальных механизмов, с помощью которого росла производительность экономики, повышался уровень жизни, двигавший вперед японскую экономику. Однако в конце 1980-х и в 1990-х темпы этого движения снизились, а затем оно и вовсе прекратилось, что было явным признаком серьезных проблем.
Среди 166 отраслей японской экономики, которые увеличили свою долю в мировом экспорте после пика перед 1990-ми, большинство относятся к двум категориям: отрасли, успешно завоевавшие экспортные рубежи к 1980-м и рост которых с тех пор был умеренным, или отрасли, объем которых настолько невелик, что рост их экспортной доли был весьма незначительным. Мы выделили 47 развивающихся экспортных отраслей, которые практически ничего не экспортировали в конце 1970-х или 1980-х годов, но затем, в конце 1980-х или в 1990-х, существенно увеличили объем экспорта, как показано в таблице 1-4.
Обратите внимание на этот перечень отраслей. Двенадцать относятся к переработке металлолома или отходов и вряд ли могут служить олицетворением конкурентного потенциала. Две связаны с производством запасных частей для других отраслей. Оставшиеся отрасли достаточно разнообразны, но, опять-таки, вряд ли станут «новым двигателем» японского экспорта. Производство печатного оборудования и печатной краски — это единственный пример значимой отрасли, в которой японские фирмы в последнее время расширили свою долю экспорта. Другие отрасли или малы, или, если это большие отрасли, доля Японии в них так мала, что может быть незначимой статистической аномалией.
Сумев добиться роста экспорта в очень немногих отраслях, Япония отстала от Соединенных Штатов в беспроводных коммуникациях, мультимедийных приложениях, программном обеспечении, микропроцессорах и сетевом оборудовании, — а именно здесь появилось много новых компаний и открылись новые возможности для экспорта. Япония также не добилась существенного прогресса в биотехнологиях, технологиях защиты окружающей среды и широком спектре сектора услуг. Что-то существенное препятствовало инновациям и обновлению японской экономики.
Таблица 1-4. Новые экспортные отрасли Японии в 1990-х годах
| Секторы | Отрасль | Стоимость экспорта (в тыс. долларов) в 1996 году | | Доля в общемировом экспорте в 1996 году |
| Офисное оборудование |
Печатное оборудование, не вошедшее в другие разделы Печатная краска Переплетное оборудование |
323 556 310136 124495 |
20,96 I 13,99 13,86 |
| Транспорт | Не указанные в других разделах детали реактивных двигателей, турбовинтовые двигатели | 388114 | 3,74 I |
| Широкопрофильные компании | Не учтенные в других рубриках детали машин для обработки камня, керамики, бетона, асбеста и т.д. | 61 089 | 5,99 I |
| Сырье/металлургия |
Катаное серебро Необработанные отходы тантала Необработанные отходы вольфрама Никелевый штейн, агломерат и т.д. Слюда и отходы слюды Никелевый лом и отходы Другие необработанные металлы платиновой группы Природный кварц и кварциты Отходы и лом чугуна и стали Лом и отходы олова Необработанный молибден и лом Лом, опилки золота и т.п. Лом и отходы драгоценных металлов Промышленные алмазы Отходы необработанного бериллия Лом и отходы алюминия Медикаменты, содержащие гормоны |
14899 41191 7526 34399 3928 10283 24700 4097 7959 733 1233 22697 13 568 1691 12 9337 | 224666 |
32,59 I 20,1 9,88 8,27 8,24 5,5 5,17 3,94 3,17 2,63 2,35 2,19 1,78 1,03 0,94 0,44 3,72 |
| Нефтехимия/химия |
Хлористый винил Другие азотистые соединения, неупомянутые в других местах |
I 144781 384799 | I 20,22 17,25 |
| Нефтехимия/химия |
Галогенные соединения, неметаллы Стирол Соли неорганических кислот, не указанные в других разделах Отработанные химикаты и отходы Тетрахлорэтилен Нефтяной битум и т.п. Газойль Другие виды жидкого топлива, не указанные ранее Хлор Авиационный бензин |
1 26808 411850 16771 7317 4535 25289 425830 497668 2276 196867 |
1 15^93 ~~ 14,3 11,22 10,03 7,63 3,03 2,46 2,34 1,68 1,65 | |
| Производство текстиля и одежды |
Искусственное волокно, моноволокно и т.д. Пряденая чесаная шерсть, тонкорунная шерсть Пряжа из дисперсного синтетического волокна Ткани с ворсом и т.п., шерстяные ткани Другие растительные волокна и отходы Необработанные коровьи и лошадиные кожи |
3424 63826 2260 1901 111 11835 |
26^21 7,29 7,1 2,43 0,72 0,36 |
| Оборонная | Метательные заряды | 883 | 0,95 |
| Жилищное строительство/ 1 домашнее хозяйство | Изделия из стекла, не указанные в других рубриках | 148551 1 | 2U9 |
|
Пищевая промышленность/ производство напитков |
Дрожжи и разные виды муки Филе рыбы, свежее и замороженное Натуральные животные и растительные удобрения Крупы, хлопья и т.д. |
9784 [ 8724 1077 2956 |
2,18 2,18 0,89 0,59 |
Примечание: развивающимися считались такие отрасли, в которых доля Японии выросла после пика в конце 1980-х, и такие, в которых Япония существенно не экспортировала до конца 1980-х
Источник: UN trade statistics (Rev 2), анализ, проведенный авторами
Таким образом, уже в течение нескольких десятилетий конкурентоспособность Японии в разных секторах была неодинаковой. Даже в успешных отраслях рост контролируемой доли рынка продолжался за счет низких прибылей на капитал, а не реальных конкурентных преимуществ. Широкий спектр неэффективных, неконкурентоспособных отраслей и отсутствие новых значимых экспортных отраслей указывают на существенные проблемы японской экономики. «Мыльный пузырь», безусловно, оказал сильное негативное влияние на экономику, но, с другой стороны, он отвлек внимание от других, более глубоких проблем. В традиционной японской модели конкурентоспособности есть фундаментальные ошибки, которые не позволяют ей объяснять прошлые успехи и давать полезные рекомендации для будущего.
2.2 Бросая вызов общепринятым представлениям
Каким образом появились общепринятые представления о конкурентной модели Японии? Какие аргументы мы собираемся использовать, чтобы бросить им вызов?
Доминирующие представления о причинах успеха Японии основаны почти исключительно на исследовании относительно небольшого числа отраслей. Исследователи, которые анализировали только эти удачные примеры, смело сделали вывод о том, что характерные для этих конкретных случаев причины должны объяснять и успехи всей страны в целом. Раз за разом изучались одни и те же отрасли: полупроводниковая, станкостроительная, сталелитейная. В большинстве случаев их основные успехи имели место десятилетие тому назад, и нужно отметить, что положение некоторых из них сегодня уже не такое устойчивое. Например, сегодня Япония уже не лидер полупроводниковой отрасли — она уступила эту позицию Соединенным Штатам.
Проблема еще более усложняется тем, что предыдущие исследования в основном уделяли внимание тем аспектам японского бизнеса, которые отличали эту страну от других, в них слабо освещались сходства в базовых, основополагающих принципах. Авторами ряда наиболее влиятельных публикаций были западные политологи и политэкономисты, которых в первую очередь интересовала именно роль правительства. По этой причине для них было совершенно естественным обращать внимание, прежде всего, на особенности действий японского правительства, на основании которых делать вывод о том, что именно они объясняют успехи японского бизнеса. Исследователи конкуренции и менеджмента также обращали внимание на такие уникальные для Японии методы менеджмента, как канбан1 или всеобщий менеджмент на основе качества (TQM), отводя им большую роль в успехе всей страны.
Наконец, есть еще проблема исторического контекста. Многие действия и программы японского правительства утвердились сразу после войны, когда экономика Японии была разрушена. Для быстрого восстановления были нужны экстренные меры. Когда Япония добилась успехов, многие из этих программ продолжали оставаться руководством к действию, фактически став препятствием для развития экономики. Поскольку исследователи сосредоточились на анализе нескольких успешных примеров, они не обратили внимания на указанные проблемы.
Большинство исследований Японии неудовлетворительно объясняют перемены глобальной экономики и места в ней Японии. Подъем японской экономики начался во время энергичных 1960-х годов и в начале 1970-х, когда западные компании процветали. Они тогда не воспринимали Японию как серьезного конкурента и охотно делились с японскими компаниями своими знаниями, вступали с ними в партнерства, давая японским компаниям доступ к рынкам и технологиям. В то время Япония была единственной азиатской страной, представленной на глобальных рынках, и никто на Западе еще не слышал об особенностях японской системы менеджмента.
Однако к 1980-м годам картина существенно изменилась. Японские компании стали считаться опасными конкурентами, а к 1990-м годам западные компании не только стали копировать лучшие черты японской системы менеджмента, но даже превзошли ее по ряду важных параметров. Одновременно ряд других, как азиатских, так и неазиатских, стран, где уровень заработной платы был низким, начали копировать японские образцы и конкурировать с Японией в тех отраслях, где она была сильна Подход, который хорошо работал ранее, уже был недостаточным для того, чтобы продолжать добиваться успеха в конкуренции и росте производительности.
СТРУКТУРА ДАННОГО ИССЛЕДОВАНИЯ
Мы использовали иной подход к исследованию источников успеха Японии в конкурентной борьбе. Во-первых, мы исследовали не только успехи, но и неудачи этой страны. В Японии всегда было много неконкурентоспособных отраслей, практически не представленных на международных рынках, которые почти не упоминались в других исследованиях. Однако лишь после исследования «неконкурентоспособной Японии» оказалось возможным объяснить успехи «Японии конкурентоспособной». Рекомендации для «выздоровления» Японии должны быть основаны на ясном понимании не только того, что работает, но и того, что не работает.
Во-вторых, мы повторно проанализировали весьма широкий спектр успехов Японии. Даже в период сегодняшней рецессии ряд японских отраслей остаются конкурентоспособными в глобальном масштабе. Для того чтобы понять, почему это происходит, мы проанализировали двадцать отраслей, которые представляют все важные секторы японской экономики. Для того чтобы наше исследование было репрезентативным, мы включили в него конкурентоспособные отрасли, развитие которых пришлось на различные десятилетия — от 1940-х до 1990-х.
В-третьих, исследования ключевых элементов японской экономической политики мы дополнили статистическим анализом экономики в целом. Мы хотели проверить, есть ли связь между легальными картелями, спонсируемыми правительством совместными исследованиями и разработками, интенсивностью внутренней конкуренции и другими переменными с одной стороны и успехами в международной конкуренции — с другой. Наши результаты по всем трем перечисленным направлениям противоречат общепринятым представлениям.
Книга организована следующим образом: в главе 2 описывается японская модель правительственного регулирования экономики и ее обоснование. Далее мы рассматриваем, какую роль в реальности играла эта модель, как в конкурентоспособных, так и в неконкурентоспособных отраслях. Настоящая проверка модели заключается в том, может ли она помочь предсказать и показать отличия между конкурентоспособными и неконкурентоспособными отраслями. Мы также детально проанализируем два широко обсуждаемых аспекта японской правительственной политики: легальные картели и поддерживаемые правительством совместные программы исследований и разработок.
1. Справедливости ради нужно отметить, что был ряд призывов к реструктуризации, особенно финансового сектора, но консенсус относительно того, какой именно должна быть эта реструктуризация, так и не был достигнут.
2. Обсуждение причин экономического процветания стран и различий между конкурентоспособностью страны и конкурентоспособностью фирмы приводится в главе 1 книги М. Портера The Competitive Advantage of Nations (1990).
Глава 3 ВЫЗОВ ЯПОНСКОЙ МОДЕЛИ ГОСУДАРСТВЕННОГО РЕГУЛИРОВАНИЯ
В основе японской модели управления экономикой лежит особая концепция процесса экономического развития и понимание конкуренции. Она подразумевает прямой отказ от ряда форм конкуренции и попытку направить конкуренцию по другому пути.
Логическое обоснование японской модели государственного регулирования лежит в представлении о том, что правительство, в отличие от отдельных фирм, видит экономические проблемы в широкой перспективе. Японская модель государственного регулирования основана на убеждении, что именно экспорт — основа экономического роста, что определенные отрасли экономики нужно выделять и поддерживать, потому что именно они могут обеспечить рост экономики, экспорта и уровня жизни, что Япония должна экономить ресурсы и поэтому избегать разрушительных и расточительных последствий конкуренции. И наконец, что определенные отрасли экономики нуждаются в защите, чтобы они могли вырасти до таких масштабов, которые позволят им успешно конкурировать на международных рынках. Быстрый рост экономики и конкурентоспособности Японии обычно приписывается комплексу правительственных мер, который был разработан на основе этой концепции.
Параметры японской модели государственного регулирования были выделены с помощью неоднократного анализа реального положения дел в ряде успешных отраслей: угольной в 1950-х годах, сталелитейной и судостроительной в 1960-х, полупроводниковой в 1970-х и компьютерной в 1980-х. Такой подход, однако, некорректен, потому что упомянутые отрасли не могут представлять всю экономику в целом. Примером может служить производство мотоциклов в 1960-х годах, аудиотехники в 1970-х, автомобилей в 1980-х и игрового программного обеспечения в 1990-х. Японская модель регулирования почти не применялась и не влияла на развитие большинства конкурентоспособных отраслей японской экономики. И наоборот, эта модель широко использовалась в тех отраслях, которые были и остаются неконкурентоспособными. Она также привела к появлению громоздкого и неэффективного внутреннего сектора экономики, который оказался тяжелым грузом для экономики Японии в целом.
3.1 Истоки японской модели государственного регулирования
Современная история вмешательства японского правительства в развитие промышленности начинается сразу после окончания Второй мировой войны, когда страна лежала в руинах и правительство искало способ восстановить экономику и платежный баланс. С течением времени сторонники правительственного регулирования оправдывали продолжающееся вмешательство в экономику тем, что промышленность стран, поздно начавших свое развитие, — а именно такой была Япония — надо поддерживать, чтобы догнать более развитых конкурентов.
Первоначально внимание правительства было сосредоточено на основных отраслях экономики: сталелитейной, электроэнергетической, химической и угольной. В химическом секторе, например, правительство направляло иностранную валюту в первую очередь на развитие производства нейлона и винила, что предусматривал принятый в 1949 году «План ускоренного развития производства синтетического волокна». Затем для последующего расширения масштабов производства синтетических волокон в 1953 году был принят новый «План дальнейшего развития производства синтетических волокон». Обширная система правительственного управления экономикой и ее поддержки была создана именно в этот период. Например, правительство установило предельные уровни цен на химикаты, приняв временный Закон для стабилизации спроса и предложения на удобрения в 1954 году и начав поощрять кооперацию производителей, стимулируя их стабилизировать цены для фермеров, приняв сходный закон в 1964 году. Принятием Закона о временных мерах для стабилизации ряда отстающих в развитии отраслей в 1978 году и Закона о структурной оптимизации в 1983 году, правительство разрешало определенному кругу компаний вступать в картели, чтобы избежать перепроизводства. Эти законы относились ко многим базовым отраслям.
Правительство не пыталось вмешиваться во все отрасли. Вместо этого оно выделяло целевые отрасли, среди которых были такие часто исследуемые отрасли, как угольная, сталелитейная, судостроительная, полупроводниковая и компьютерная. Для того чтобы добиться более быстрого роста экономики, правительство выбирало отрасли с высокой эластичностью спроса при росте доходов, такие как машиностроение, электроника, автомобилестроение, — то есть не те, в которых у Японии было конкурентное преимущество (например, текстильная). Чтобы гарантировать Японии передовые позиции в технологическом развитии, в 1970-х годах правительство нацелилось на высокотехнологичные отрасли, которые обещали наиболее высокие прибыли.
Человеком, впервые сформулировавшим принципы японской модели регулирования экономики, был Чалмерс Джонсон. Джонсон, которого иногда называют «отцом» теории государственного регулирования экономики Японии, утверждал, что в Японии правительство фактически «выращивало» промышленность, в то время как в западных странах правительства просто устанавливали правила игры. Джонсон связывал такую ориентацию японского правительства с крупными переменами, которые произошли в структуре японской промышленности. Ответственность за выбор направления развития экономики лежала