Эффективность использования основных производственных фондов предприятия
где
 - фактическая
выработка
оборудованием
продукции в
единицу времени;
 - технически
обоснованная
выработка
оборудованием
продукции в
единицу времени
(определяется
на основе паспортных
данных оборудования).
К третьей группе показателей использования основных фондов относятся коэффициент интегрального использования оборудования, показатели фондоотдачи и фондоемкости продукции.
Коэффициент интегрального использования оборудования определяется как произведение коэффициентов интенсивного и экстенсивного использования оборудования и комплексно характеризует эксплуатацию его по времени и производительности (мощности).
Результатом
лучшего использования
основных фондов
является, прежде
всего, увеличение
объема производства.
Поэтому обобщающий
показатель
эффективности
основных фондов
должен строиться
на принципе
соизмерения
произведенной
продукции со
всей совокупностью
примененных
при ее производстве
основных фондов.
Это будет показатель
выпуска продукции,
приходящейся
на 1 руб. стоимости
основных фондов,
- фондоотдача.
Для расчета
величины фондоотдачи
( )
используется
формула:
= Т : Ф, руб.
где Т – объем товарной, или валовой, или реализованной продукции, руб.;
Ф – среднегодовая стоимость основных производственных фондов предприятия, руб.
Среднегодовая
стоимость
основных
производственных
фондов ( определяется
так:
 =
 +
 -

где
- стоимость
основных
производственных
фондов предприятия
на начало года,
руб.;
 ,
 - соответственно
стоимость
вводимых и
выбывающих
в течение года
основных
производственных
фондов, руб.;
 ,
 - количество
полных месяцев
с момента ввода
(вывода) до конца
года.
Фондоотдача - один из главных показателей использования основных фондов. В условиях научно-технического прогресса значительное увеличение фондоотдачи осложнено быстрой сменой оборудования, которое нужно осваивать, а также увеличением капитальных вложений, направляемых на улучшение условий труда, охрану труда и т.п.
Факторы, повышающие фондоотдачу:
повышение производительности оборудования в результате технического перевооружения и реконструкции действующих и строительства новых предприятий, фирм;
повышение коэффициента сменности работы оборудования;
улучшение использования действующих мощностей;
ускорение освоения вновь вводимых мощностей;
снижение стоимости единицы мощности вновь вводимых реконструируемых, перевооружаемых предприятий, фирм;
замена ручного труда машинным.
Фондоемкость
продукции ( –
величина, обратная
фондоотдаче.
Она показывает
долю стоимости
основных фондов,
приходящуюся
на каждый рубль
выпускаемой
продукции.
 = Ф : Т, руб.
Если фондоотдача должна иметь тенденцию к увеличению, то фондоемкость – к снижению.
Кроме вышеназванных показателей, для анализа использования ОПФ применяются и другие, которые рассматриваются ниже:
Коэффициент
износа различных
видов или групп
основных фондов
( :
 =
 ,
где
- стоимость
износа основных
фондов или
отдельных
групп, руб.;
- первоначальная
стоимость всех
или отдельных
видов, групп
основных фондов,
руб.
Экономический
эффект затрат
на капитальный
ремонт оборудования
( :
 =
- (+
 Т),
где
– цена новой
машины данной
конструкции
(восстановительная
стоимость),
руб.;
- затраты на
капитальный
ремонт данной
машины, руб.;
- среднегодовая
разность в
расходах по
эксплуатации
отремонтированной
и новой машин,
руб.;
Т – межремонтный период.
Коэффициент
использования
различных видов
или групп наличного
оборудования
( :
 =
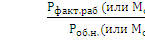 ,
где
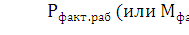 - количество
(или мощность)
фактически
работающего
оборудования;
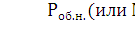 - количество
(или мощность)
всего наличного
оборудования.
Коэффициент
использования
установленного
оборудования
( ):
=
 ,
где
- количество
действующего
оборудования,
ед.;
 - количество
установленного
оборудования,
ед..
Кроме того, есть показатели, позволяющие судить и оценивать состав и структуру основных фондов.
Коэффициент
обновления
основных фондов
( :
 =
 ,
где
 – стоимость
вновь введенных
основных фондов
за определенный
период, руб.;
 – стоимость
основных фондов
на конец года
того же периода.
Коэффициент
выбытия основных
фондов ( :
 =
 ,
где
 - стоимость
выбывающих
основных фондов
за определенный
период, руб.;
 – стоимость
основных фондов
на начало того
же периода.
Коэффициент
прироста основных
фондов (:
 =
 ,
Удельный вес отдельных групп основных производственных фондов в общей их стоимости:
 +
 +
 +
 +
 +
 = 100%,
где
 – стоимость
зданий, руб.;
- стоимость
сооружений,
руб.;
 - стоимость
оборудования,
руб.;
 - стоимость
передаточных
устройств,
руб.;
 – стоимость
транспорта,
руб.;
 - стоимость
прочих основных
фондов, руб.;
 - общая стоимость
ОПФ, руб.
Плотность
использования
площадей (:
=
 ,
где
 общая
площадь,
;
 – производственная
площадь,
;
 - количество
оборудования.
Определив состав и движение основных фондов, структуру и их влияние на выпуск продукции, при негативном их влиянии важно установить его причины и наметить меры по их устранению, направленные на более полное использование имеющихся резервов и улучшение использования ОПФ.
Эффективное использование основных фондов означает также ускорение их оборачиваемости, что в значительной мере способствует решению проблемы сокращения разрыва в сроках физического и морального износа, ускорения темпов обновления основных фондов.
Успешное функционирование основных фондов зависит от того, насколько полно реализуются экстенсивные и интенсивные факторы их использования.
Экстенсивное улучшение использования основных фондов предполагает, что, с одной стороны, будет увеличено время работы действующего оборудования в календарный период, а с другой – повышен удельный вес действующего оборудования в составе всего имеющегося оборудования.
Важнейшими направлениями увеличения времени работы оборудования являются:
сокращение и ликвидация внутрисменных простоев оборудования путем повышения качества ремонтного обслуживания оборудования, своевременного обеспечения основного производства рабочей силой, сырьем, топливом, полуфабрикатами;
сокращение целодневных простоев оборудования, повышение коэффициента сменности его работы.
Хотя экстенсивный путь улучшения использования основных фондов пока не исчерпан, он имеет свой предел. Значительно шире возможности интенсивного пути.
Интенсивное улучшение использования основных фондов предполагает повышение степени загрузки оборудования в единицу времени. Это может быть достигнуто при модернизации действующих машин и механизмов, установлении оптимального режима их работы. Работа при оптимальном режиме технологического процесса обеспечивает увеличение выпуска продукции без изменения состава основных фондов, без роста численности работающих.
Интенсивность использования ОПФ повышается также путем технического совершенствования орудий труда и совершенствования технологии производства, ликвидации «узких мест» в производственном процессе, сокращения сроков достижения проектной производительности техники, совершенствования научной организации труда, производства и управления, использования скоростных методов работы, повышения квалификации и профессионального мастерства рабочих.
Развитие техники и связанная с этим интенсификация процессов ничем не ограничены. Поэтому не ограничены и возможности интенсивного повышения использования основных фондов.
Существенным направлением повышения эффективности использования основных фондов является совершенствование их структуры. Поскольку увеличение выпуска продукции достигается только в ведущих цехах, то важно повышать их долю в общей стоимости основных фондов. Увеличение основных фондов вспомогательного производства ведет к росту фондоемкости продукции при этом не происходит. Но без пропорционального развития вспомогательного производства основные цеха не могут функционировать с полной отдачей. Поэтому поиск оптимальной производственной структуры основных фондов на предприятии – важное направление улучшения их использования.
Заключение
Главной составляющей внеоборотных активов являются основные фонды. Основные производственные фонды участвуют при процессе производства длительное время, сохраняя при этом свою натуральную форму, а их стоимость переносится на изготовляемый продукт постепенно, по частям.
Основные фонды являются материально-технической базой производства. От их объема, качества и степени эксплуатации зависят уровень технической вооруженности труда и производственная мощность организации.
В процессе эксплуатации основные производственные фонды подвергаются физическому и моральному износу. Уменьшить потери от износа основных фондов можно путем их лучшего использования, повышения уровня важнейших показателей – коэффициента сменности, коэффициента загрузки оборудования, фондоотдачи. Для этого необходимо совершенствовать структуру основных производственных фондов, сокращать всевозможные простои оборудования, совершенствовать организацию производства и труда.
Система взаимоотношений сельскохозяйственных предприятий с бюджетом одна из основных частей хозяйственного механизма, которая оказывает стимулирующее воздействие на развитие производства предприятий и решение народно хозяйственных задач.
Разработка обоснованных взаимоотношений сельскохозяйственных предприятий с финансовой системой является важным вопросом в выравнивании экономических условий хозяйствования и повышении заинтересованности предприятий в увеличении производства продукции, росте доходности, повышении рентабельности хозяйства.
Основной формой государственных доходов являются налоги. В налоговой системе существуют противоречия между государством и предприятием. Увеличение доходов бюджета происходит за счет уменьшения доходов предприятий. Доходы предприятий могут быть больше, если отчисления в бюджет сократятся. Противоречия набирают особой остроты в условиях экономического кризиса. Решение этой проблемы обеспечивается при интенсификации производства и установлении рациональной системы налогообложения. Действующая налоговая система тормозит развитие производства, не позволяет создать необходимые финансовые резервы для обновления промышленной базы, пополнения собственных оборотных средств.
Хозяйство СПК «Новологиновский-1» производит уплату таких платежей в бюджет: подоходный налог с граждан, налог на добавленную стоимость, фиксированный сельскохозяйственный налог.
За последние 3 года (с 2007 по 2009) в СПК «Новологиновский-1» общая земельная площадь изменилась на 17 га.
Значительно снизились уровень рентабельности и норма прибыли (на 60,0 и 10,85% соответственно).
Список использованных источников литературы
1. Биологические основы плодородия почв / Под ред. Берестецкого О.А. М., 2005 г.
2. Болотов А.Т. Избранные труды. - М.: Агропромиздат, 2006 г.
3. Воробьев С.А. Земледелие с основами почвоведения и агрохимии. - М.: Колос, 1973.
4. Гэлбрейт Д. Экономическая теория и цели общества. Москва, 1979 г. - 352-353 с.
5. Гришина. Л.А. Гумусообразование и гумусное состояние почв. - М.: Изд-во Москва, 2006 г.
6. Дудкин В.М. Севообороты в современном земледелии России. -Курск: Изд-во КГСА, 2006 г.
7. Дюрягин И.В. Земледелие. Учебное пособие. Курган, 1997.
8. Ибрагимов Л А. Инфраструктура товарного рынка. М.: Приор, 2003. – 56 с. 9. Коваленко Н.Я. "Экономика сельского хозяйства", Москва 2004г.
10. Кондраков Н.П. "Экономика предприятия" Учебное пособие - 2-ое издание переработанное и дополненное - М.:ИНФРА-М, 2001
11. Национальная экономика России: Уч. об. / Под общ. ред. Лосева В.И.. М.: Экономика, 2000. – 22 с. 12. Львов Д.С. 4. Мэнкъю Г.И. Макроэкономика. М.: МГУ, 1994. – 123 с. Экономика развития. М.: Экзамен, 2004. – 74 с. 13. Мэнкъю Г.И. Макроэкономика. М.: МГУ, 1994. – 123 с. 14. Налоговый кодекс Российской Федерации
15. Положение по бухгалтерскому учету «Учет основных средств» ПБУ 6/01 Утверждено приказом Министерства финансов РФ от 30 марта 2001г. № 26н (в редакции приказов Минфина РФ от 18 мая 2002г. № 45н, от 12 декабря 2005г. № 147н, от 18 сентября 2006г. № 116н, от 27 ноября 2006г. № 156н);
16. Попов Н.А. "Организация сельскохозяйственного производства". Москва 2000г.
17. Савицкая Глафира "Анализ хозяйственной деятельности предприятия АПК" 2005 г.
18. Трудовой кодекс Российской Федерации.
19. Шакиров Учебник по экономике "Организация сельскохозяйственного производства" под редакцией Ф.К. Москва, 2005г.
20. Шевченко Д.К. Проблемы эффективности использования потенциала. – М.: КНОРУС, 2005, 285с.
21. Экономика предприятия (фирмы). Учебник / Под редакцией профессора О.И.Волкова и доцента О.В.Девяткина. – 3-е издание, переработанное и дополненное – М.: ИНФРА-М., 2004, 601с. – (Высшее образование);
22. Организация производства на сельскохозяйственных предприятиях. Под ред. проф. Б.И. Яковлева. М.: АГРОПРОМИЗДАТ, 2001
33